227. Fourier Toda-Yamamoto nedensellik testi
Şablon kimliği: nedensellik_ailesi · Kategori: zaman_serisi · Dil: R · Dosya: pro/sablonlar/zaman_serisi/nedensellik_ailesi.R (satır 1-342; üstbilgi 1-125) · Örnek veri: _ornek/nedensellik_ailesi.csv · Paketler: urca 1.3-4; taban R (stats, utils, graphics)
227.1 Ne işe yarar
Şablon, bir bağımlı seri y_t ile bir ya da birkaç aday neden serisi x_t arasındaki Granger (1969) anlamındaki nedenselliği sınar. Cevapladığı soru şudur: "x'in geçmiş değerleri, y'nin kendi geçmişi ve ortak deterministik yapı bilindiğinde, y'nin bugünkü değerini açıklamaya anlamlı bir katkı yapıyor mu?" Her bağımsız seri için iki yönlü iki sınama yapılır: x \to y ve y \to x.
Yöntem, Toda ve Yamamoto'nun (1995) düzeyde kestirilen VAR yaklaşımını Fourier terimleriyle birleştirir (Nazlioglu, Gormus ve Soytas, 2016). Bir seri çifti \mathbf z_t=(y_t,x_t)^{\top} için düzeyde bir VAR(p+d_{\max}) kurulur:
- T: serilerin (dönüşümden sonraki) uzunluğu; t=1,\dots,T.
- p: sınanan gecikme sayısı; d_{\max}: serilerin en yüksek bütünleşme derecesi. Son d_{\max} gecikme VAR'a girer ama sınanmaz.
- \mathbf c_0,\mathbf c_1: sabit ve eğilim terimleri (
ty_turseçimine göre; ikisi de olmayabilir). - \sin(2\pi kt/T), \cos(2\pi kt/T): tek frekanslı Fourier terimleri. Seçilen k (k=1,\dots,k_{\max}) için bu iki terim, düzeyde ve eğilimde yumuşak yapısal kaymayı (kırılma tarihi bilinmeden) yakalar.
- a^{(yx)}_l: \mathbf A_l matrisinin y denklemindeki x gecikme katsayısı. H_0 reddedilirse "x, y'nin Granger nedenidir" denir.
Sınama istatistiği Wald'dır; p değeri ve kritik değerler sıfır hipotezi altındaki kaldıraç düzeltmeli kalıntı bootstrap'ından alınır (Hacker ve Hatemi-J, 2006). Fourier terimlerinin birlikte anlamlılığı için ayrıca bir F değeri yazılır.
Ne zaman kullanılır? Seriler zaman sırasındaysa ve bütünleşme dereceleri belirsiz ya da farklıysa (Toda-Yamamoto'nun avantajı: birim kök ve eşbütünleşme ön sınaması gerekmez); seride düzey ya da eğim yumuşak biçimde kayıyorsa (kriz, politika değişikliği, yapısal dönüşüm); örneklem küçük olduğu için asimptotik \chi^2 yerine bootstrap p değeri isteniyorsa.
Ne zaman kullanılmaz?
- Kırılma beklenmiyor ve klasik Granger ya da Toda-Yamamoto yeterliyse: temel programdaki Nedensellik (Granger / Toda-Yamamoto / Hatemi-J) analizi. Hatemi-J'nin pozitif ve negatif şok ayrımı (asimetrik nedensellik) de oradadır; bu şablonda yoktur.
- Kırılmalı birim kök ve çift yönlü Toda-Yamamoto birlikte isteniyorsa:
kirilmali_birim_kok(Bölüm 105). Fourier ADF ve Fourier KPSS sınamaları için:birim_kok_ailesi(Bölüm 225). - Seriler eşbütünleşikse ve uzun dönem ilişkisi ile hata düzeltme hızı isteniyorsa:
esbutunlesme_kirilmali(Bölüm 226) veardl_nardl(Bölüm 95). Nedensellik burada VECM'in \boldsymbol\alpha ve \boldsymbol\beta matrisleriyle de okunur. - Şokların etki-tepkisi ve yapısal yorum isteniyorsa:
yapisal_var(Bölüm 114). - Eşik ya da rejim değiştiren (doğrusal olmayan) ilişki bekleniyorsa:
esik_regresyon_tvar(Bölüm 223). - Gözlem sayısı 20'den azsa ya da seri sabitse: şablon durur (227.2).
- Aynı anda üç ya da daha çok serinin birbirine karşı koşullu nedenselliği isteniyorsa: bu şablon her çifti ayrı iki değişkenli VAR'da sınar; üçüncü seri koşullanmaz (227.8).
Temel programla ilişki. Temel programın Nedensellik analizi Granger (ikili ve blok), Toda-Yamamoto ve Hatemi-J (simetrik ve asimetrik) sınamalarını kapsar; kaldıraç düzeltmeli bootstrap, gecikme ölçütleri (AIC, SC, HQ, FPE, HJC) ve ADF/KPSS ile d_{\max} bulma işlemleri bu şablonla aynı tanımlara dayanır. Şablonun eklediği tek öğe Fourier terimleri ve frekans seçimidir: sınama, sabit ve eğilime ek olarak \sin ve \cos terimleriyle kurulur ve k veriden seçilir. Temel programda bu terimler yoktur.
227.2 Şablonun girdileri
Form, üstbilgideki on dört [[param]] bloğundan kurulur (nedensellik_ailesi.R:11-124).
| Alan (form etiketi) · ad | Tür · sekme | Varsayılan | Geçerli değerler | Kodda etkisi |
|---|---|---|---|---|
Bağımlı seri (sonuç) · y |
sayısal sütun · Değişkenler | ilk sayısal sütun | herhangi bir sayısal sütun | Sınanan denklemlerin yanıtı; serilerin ilki (130, 133). |
Bağımsız (neden) seriler · x |
sütunlar (sayısal) · Değişkenler | boş | en az 1 sayısal sütun | y ile aynı olan sessizce çıkarılır; her biri y ile ayrı çiftte sınanır (131-133). |
Dönüşüm · donusum |
seçim · Model | duzey |
duzey, log, fark, log_fark |
Bütün serilere (141-145). Gözlem sayısı fark ile bir azalır. |
VAR deterministik terimleri · ty_tur |
seçim · Model | const |
const, trend, both, none |
Gecikme seçimi, Fourier, Wald ve bootstrap'ta aynı terimler (158-163). |
VAR gecikmesi p seçimi · gecikme_secimi |
seçim · Model | AIC |
AIC, SC, HQ, FPE, HJC, sabit |
Her çift için ayrı; sabit'te p doğrudan en_cok_gecikme (195-212). |
Elle p ya da en büyük gecikme · en_cok_gecikme |
tamsayı · Model | 4 | 1-12 | p ya da seçimde üst sınır; gözlem azsa küçültülür (189-193, 203-205). |
d_{\max} nasıl bulunsun · dmax_yontem |
seçim · Model | adf |
elle, adf, kpss, adf_kpss |
Otomatik seçenekte urca ile ADF ve KPSS (264-286). |
d_{\max} (elle) · dmax |
tamsayı · Model | 1 | 0-3 | Yalnız dmax_yontem = elle iken (265-266). |
Güven düzeyi · guven |
ondalık · Model | 0,95 | 0,8-0,999 | Yalnız karar sütunu: \alpha=1-\text{güven} (150, 261). |
Bootstrap sayısı · boot |
tamsayı · Gelişmiş | 1000 | 100-20000 | Yineleme sayısı B (154). |
Bootstrap tohumu · tohum |
tamsayı · Gelişmiş | 0 | 0-2147483000 | 0 ise Kod panelindeki tohum (153). |
Fourier k_{\max} · fourier_kmax |
tamsayı · Gelişmiş | 3 | 1-5 | k=1,\dots,k_{\max} aranır (295, 301). |
Fourier frekans ölçütü · fourier_olcut |
seçim · Gelişmiş | ssr |
ssr, aic |
k seçimi (306). |
Şekiller · sekil |
onay · Çıktı | açık | açık, kapalı | İki panelli şekil (325-340). |
Türlerin anlamı ve formun denetimi (sablon.py:dogrula) Bölüm 1.2'de anlatılmıştır. Sayısal sütun alanlarına veri sekmesinde "kategorik" ya da metin olarak gelen sütunlar da girer; mq_sayisal bunları etiketin sayı değeriyle okur (düzey sıra numarasıyla değil; 134). Ondalık virgüllü yazılmış sütun forma girmez (form iletisi: "… is not a numeric column").
Örnek ayar (ornek_param, satır 10): y = tuketim, x = gelir, faiz, donusum = duzey, ty_tur = const, gecikme_secimi = AIC, en_cok_gecikme = 4, dmax_yontem = adf, dmax = 1, guven = 0,95, boot = 200, tohum = 2026, fourier_kmax = 3, fourier_olcut = ssr. boot varsayılandan (1000) küçüktür; örnek ayarın p değerlerinin alt sınırı bu yüzden 1/201\approx0{,}0050'dir (227.4.6).
Şablonun kendi denetimleri.
| Koşul | İleti (özet) | Satır |
|---|---|---|
| Veri açık değil | "Önce Veri sekmesinde bir veri açın." | 127 |
y dışında hiç x kalmadı |
"En az bir bağımsız (neden) seri seçin; bağımlı seriden farklı olmalı." | 132 |
| Ortak tam gözlem sayısı 3'ten az | "…ortak tam gözlemi yok (ya da çok az)." | 137 |
| Ortak dönemin ortasında eksik değer | "…ortasında eksik değer var; testler ardışık gözlem ister." | 139 |
| Logaritma ve sıfır ya da negatif değer | "Logaritma için bütün seriler pozitif olmalı." | 142 |
| Dönüşümden sonra T<20 | "Gözlem sayısı (n) çok az; en az 20 gerekli." | 147 |
| Seri sabit ya da 4'ten az farklı değer | "'ad' serisi sabit ya da çok az farklı değer içeriyor." | 148-149 |
sabit seçildi ve p + d_{\max} gecikmeye gözlem yetmiyor |
"…için gözlem sayısı p = … yetersiz." | 199 |
| Seçim için hiç gecikme sığmıyor | "…gecikme seçimine yetecek gözlem yok." | 204 |
| Gecikme seçiminde VAR kestirilemiyor | "…VAR kestirilemedi (eşdoğrusal seriler)." | 207 |
| Wald için X^{\top}X tekil | "VAR denklemi tekil (eşdoğrusal seriler)…" | 249 |
| Geçerli bootstrap çekimi 10'dan az | "Bootstrap kestirimleri tekil çıktı…" | 256 |
| ADF/KPSS hesaplanamadı | "…d_max'ı elle girin." | 273 |
| Fourier terimleri için gözlem yetersiz | "Fourier terimleri için gözlem sayısı yetersiz." | 300 |
Gözlem sayısına göre en büyük gecikme kendiliğinden küçültülür ve çıktının sonunda "Uyarılar" satırıyla bildirilir (205, 341). Başta ve sonda eksik değerler sessizce atılır; yalnız ortadaki eksik hata verir (136-140).
227.3 Örnek veri
Dosya: _ornek/nedensellik_ailesi.csv. Sentetik üç değişkenli üç aylık makroekonomik veridir (üretim tohumu 20261120; gerçek seri değildir). 120 gözlem (1990-Q1 ile 2019-Q4); eksik değer yoktur. donem sütunu veri sekmesinde tarih olarak algılanır ve şablonda kullanılmaz; sıra, satır sırasıdır.
| Değişken | Rol | Tür (veri sekmesi) | Özet |
|---|---|---|---|
donem |
kullanılmaz | tarih | 1990-Q1, …, 2019-Q4 |
tuketim |
Bağımlı (y) |
sayısal | ortalama 120,94; sd 21,88; 80,00 ile 160,22 arası; yukarı eğilimli |
gelir |
Neden (x) |
sayısal | ortalama 126,02; sd 10,96; 101,68 ile 141,74 arası; yukarı eğilimli |
faiz |
Neden (x) |
sayısal | ortalama 8,88; sd 0,36; 8,17 ile 10,03 arası; 10,03'ten 8,48'e düşen, dalgalı |
Kategorik değişken yoktur; düzey sırası sonucu etkilemez. Seri sırası ise sonucu doğrudan belirler (227.8).
Bu bölümde kullanılan çalıştırmalar: (1) örnek ayar; (2) örnek ayar, boot = 4000, tohum 2026 ve 99 (örnekleme hatası); (3) ayar taraması: gecikme_secimi = SC | HJC | HQ | FPE | sabit (3), ty_tur = trend | both | none, dmax_yontem = kpss | adf_kpss | elle (0 ve 2), donusum = log | fark | log_fark, fourier_kmax = 5 ile fourier_olcut = aic; (4) uç veriler: ortada ve uçta eksik, 19 ve 20 ve 30 gözlem, sabit seri, ters sıralı seri, negatif değerle logaritma, ondalık virgül, sayısal sütunun kategorik algılanması, y'nin x içinde olması, dokuz seri, tohum sınırı.
227.4 Yöntem: formüller ve hesap adımları
Şablonun hesap sırası: (1) serileri seç, ortak dönemi bul, dönüşümü uygula, denetle; (2) d_{\max}'ı elle al ya da her seri için ADF/KPSS ile bul; (3) her çift için (y, x_i) gecikme p'yi seç; (4) k=1,\dots,k_{\max} için Fourier'li VAR(p+d_{\max})'ı kestir, k'yı seç; (5) her yön için Wald'ı ve F_{\text{Fourier}}'i hesapla; (6) H_0 altında bootstrap yap, p değerini ve kritik değerleri üret; (7) tabloları ve şekli yaz.
227.4.1 Veri hazırlığı
Seçilen sütunlar sayıya çevrilir ve ortak tam gözlemli dönem bulunur: ilk ve son satırdaki eksikler atılır, ortada eksik varsa hata verilir (133-140). Dönüşüm: log doğal logaritma, fark birinci fark, log_fark logaritmanın farkıdır (141-145). Dönüşüm bütün serilere uygulanır ve ondan sonra d_{\max} aranır, yani fark seçilmiş serinin bütünleşme derecesi farklanmış seri üzerinden bulunur.
227.4.2 Bütünleşme derecesi d_{\max}
dmax_yontem = elle ise dmax doğrudan alınır. Otomatik seçeneklerde her seri için, durağan çıkana dek en çok üç kez fark alınarak ADF ve/veya KPSS uygulanır; d_{\max} serilerin en büyük d'sidir (264-286).
ADF regresyonu (urca::ur.df; Dickey ve Fuller, 1979; Said ve Dickey, 1984; Pfaff, 2008a):
KPSS (urca::ur.kpss; Kwiatkowski ve ark., 1992):
- k: ADF'de en çok eklenen fark gecikmesi =\max\{0,\min(\lfloor12(n/100)^{1/4}\rfloor,\lfloor n/4\rfloor-2)\} (270); asıl gecikme bu üst sınırdan AIC ile seçilir (
selectlags = "AIC", 271). - \delta t: eğilim terimi; yalnız
ty_turtrendya dabothise (ADFtype = "trend", KPSStype = "tau"); aksi durumda sabitli ADF ("drift") ve KPSS"mu"kullanılır (268, 272).ty_tur = noneiken de sabitli sınama kullanılır. - e_t: KPSS'de serinin ortalamasından (ya da eğilimden) sapma; l=\lfloor4(n/100)^{1/4}\rfloor ("short"), Bartlett ağırlıklıdır.
- Kararlar: ADF, \tau<\tau_{\%5} ise durağan (kritik değer
urca'nın örnek büyüklüğü satırından: 100 ile 249 arası n için sabitli -2{,}88, eğilimli -3{,}43); KPSS, \text{KPSS}\le0{,}463 (eğilimli: 0{,}146) ise durağan;adf_kpssikisinin birlikte durağan demesini ister (276).
Koddaki tercih
urca::ur.df, selectlags = "AIC" ile gecikme sayısını yalnız 1 ile k arasında arar: aday kümesinde sıfır fark gecikmesi yoktur (paket kodundaki döngü ikinci adaydan başlar). Seçilen gecikme 4, 1 ve 3'tür (örnek veride tuketim, gelir, faiz). Karar sabit %5 düzeyindedir; guven alanı d_{\max} kararına girmez (açıklama metni "%5" der; 65). Fark alındıktan sonra sınama her zaman sabitli ADF/KPSS'dir (280).
227.4.3 VAR gecikmesi p seçimi
Her çift için iki değişkenli (K=2) VAR(p) kurulur; p=1,\dots,p_{\max} için ölçütler ortak örneklemde (ilk p_{\max} gözlem hep atılır, n_s=T-p_{\max}) hesaplanır (177-188). \hat{\boldsymbol\Sigma}_p en çok olabilirlik kalıntı kovaryansı, \nu_p=pK^2+Kn_d ve n_d deterministik sütun sayısıdır:
- AIC, SC, HQ, FPE:
vars::VARselectile aynı tanımlar (Lütkepohl, 2005; Akaike, 1974; Schwarz, 1978; Hannan ve Quinn, 1979). - HJC: Hatemi-J (2003) ölçütü; kararsız ve kararlı VAR'larda ceza terimi daha sert.
- p_{\max}:
en_cok_gecikme; T-(p+d_{\max})-(K(p+d_{\max})+n_d)<5 olan p'ler elenir (189-193). Eleme olursa "Uyarılar" satırı yazılır (205).
Ölçüt tablosu yazılır (Gecikme seçimi): her ölçütün seçtiği p ve secilen sütunu. sabit seçilirse p doğrudan en_cok_gecikme'dir ve gözlem yetmezse hata verilir (197-202).
227.4.4 Fourier'li VAR ve frekans seçimi
L=p+d_{\max} için, her k=1,\dots,k_{\max}, deterministik terimlere \sin(2\pi kt/T) ve \cos(2\pi kt/T) eklenir ve VAR(L) iki denklemde EKK ile kestirilir; t=L+1,\dots,T (299-307). k, iki denklemin toplam kalıntı kareler toplamını (ssr) ya da
ölçütünü (aic; s_k bir denklemdeki parametre sayısı, 2 denklem sayısı) en küçük yapan frekanstır. k çiftin iki yönü için ortaktır; tek bir k seçilir, bileşik frekans yoktur.
Neden tek frekans ve neden SSR?
Becker, Enders ve Lee (2006) yumuşak kırılmaları az sayıda Fourier bileşeniyle yaklaşıkladığını gösterir; tek ve küçük frekans az parametre (2) harcar ve kaymayı yakalar. SSR en küçük olan k verinin düzey ve eğim kaymasını en iyi açıklayanıdır. Parametre sayısı tüm k için aynı olduğundan SSR ile AIC arasında sıralama farkı ancak |\hat{\boldsymbol\Sigma}_k| ile toplam SSR'nin farklı sıralamasından doğar. Örnek veride ikisi de k=1'i seçer (ssr ve aic).
227.4.5 Wald istatistiği
L gecikmeli VAR için tasarım matrisi X=[\text{deterministik},\ \mathbf z_{t-1},\dots,\mathbf z_{t-L}] (n=T-L satır, s=n_d+2+2L sütun) ve \hat B=(X^{\top}X)^{-1}X^{\top}Z'dir. Kalıntı kovaryansı serbestlik derecesi düzeltmelidir:
Sınanan denklemin e ve sınanan katsayıların satır kümesi \mathcal P (ilk p gecikmedeki neden serisi katsayıları) için:
- \hat{\boldsymbol\beta}_{\mathcal P}: e denkleminde x'in p gecikme katsayıları (satır 245-248,
.pos: 165). - \hat S_{ee}: e denkleminin hata varyansı kestirimi.
- \chi^2_p yaklaşımı: p_{\chi^2}=P(\chi^2_p>W); F=W/p ve p_F=P(F_{p,n-s}>F) (250-252). Bu iki p tabloya yazılır ama karar sütunu bunlara dayanmaz.
- Ek d_{\max} gecikme X'te vardır ama \mathcal P'de yoktur: W'nin sınırdaki dağılımı bütünleşme derecesinden bağımsız \chi^2_p olur (Toda ve Yamamoto, 1995; Dolado ve Lütkepohl, 1996).
Neden ek gecikmeler sınanmaz?
Düzeyde bütünleşik serilerde standart Wald, katsayıların bazı doğrusal bileşimleri için standart olmayan dağılıma sahiptir (Sims ve ark., 1990). VAR'a gerçek derecenin üstünde d_{\max} ek gecikme koymak, sınanan katsayıları standart asimptotik dağılım veren bir parametre alt uzayına taşır; ek gecikmelerin kendisi bu özelliği taşımaz, bu yüzden sınanmaz. Fourier terimleri deterministiktir; karar ise asimptotik \chi^2_p yerine bootstrap p değerine dayandığından bu düzenleme gereklidir ama kararın geçerliliği için tek başına yeterli sayılmaz.
227.4.6 Kaldıraç düzeltmeli kalıntı bootstrap'ı
Bootstrap, H_0 altında kurulur (214-243). Sınanan denklemde \mathcal P katsayıları sıfırlanıp kalan katsayılar EKK ile yeniden kestirilir (\hat B^{0}; öteki denklem serbest kalır). Kalıntılar kaldıraçla düzeltilir ve ortalaması çıkarılır:
Her b=1,\dots,B için \tilde u'nun satırları (iki denklem birlikte) yerine koyarak çekilir; ilk L gözlem sabit tutulup seri yinelemeyle kurulur:
Yapay seriden aynı Wald (W^{*}_b) hesaplanır. p değeri ve kritik değerler:
- h_t: kaldıraç; \sum_t h_t=s olduğundan ortalaması s/n'dir (örnek veride 9/117=0{,}0769; en büyüğü 0,2313).
- B^{\prime}: sonlu çıkan W^{*}_b sayısı; tekil çıkanlar atılır (242); 10'dan azsa hata verilir (256). Çıktıda atılan sayısı yazılmaz.
- Kritik değerler %90, %95 ve %99 nicelleridir (R'nin 7. tür nicel tanımı; 257).
- Tohum: B çekimi tek
sample.int(n, n·B, replace = TRUE)çağrısıyla yapılır; tohum çift ve yön başınadır (227.4.8).
Koddaki tercih
p_{\text{boot}} taban değeri 1/(B^{\prime}+1)'dir; hiç W^{*}_b\ge W çıkmazsa p değeri bu sayıya eşit yazılır (Phipson ve Smyth, 2010: tam p sıfır olamaz). B=200'de en küçük p 0,0050'dir ve %99 kritik değer yalnız iki çekimin büyüğüne dayanır; B=4000'de örnek verinin ilk yönü için %99 kritik değer 8,62'den (B=200) yaklaşık 9,6'ya (B=4000) çıkar.
Bootstrap yinelemelerinde k, p ve d_{\max} yeniden seçilmez; üçü de gözlenen veriden alınıp sabit tutulur (koşullu bootstrap). Bu şablonun bir tasarım tercihidir; kaynak (Hacker ve Hatemi-J, 2006) bu ayrıntıyı belirlemez.
227.4.7 Fourier terimlerinin ortak testi
Seçilen k için \sin ve \cos katsayılarının sınanan denklemde birlikte sıfır olduğu hipotezi sınanır (253):
Tabloya F_fourier ve p_fourier olarak yazılır; metin bunu "yapısal kırılmanın önemini gösterir" diye açıklar. Bu p değeri sıradan F dağılımına dayanır; k veriden seçildiği ve seriler düzeyde bütünleşik olabildiği için sıfır hipotezini olması gerekenden çok sık reddeder (227.6.1 ve 227.8).
227.4.8 Karar, tohum ve çoklu sınama
Karar sütunu bootstrap p değerine göredir (261): p_{\text{boot}}<\alpha=1-\text{güven} ise "H0 reddedilir (nedensellik var)", değilse "H0 reddedilemez". Her bağımsız seri için iki, toplam 2(m-1) sınama yapılır ve sınamalar arasında düzeltme uygulanmaz.
tohum \ne0 ise o sayı; 0 ise Kod panelindeki çalıştırma tohumu (Kod panelinin tohum alanı doluysa o, boşsa her çalıştırmada yeni atanan tohum; kayıtlı betik adımında bu tohum saklanır ve yeniden oynatmada aynen kullanılır) bootstrap'ın temel tohumu s_0 olur (153). i. bağımsız seri ve kk yönü (kk=1: x\to y; kk=2: y\to x) için tohum s_0+4000+10\,i+kk'dir (312); dolayısıyla çıkış tohum s_0'a ve satır sırasına bağlıdır, çiftlerin sırası değişirse yinelemeler de değişir.
227.5 Kod adım adım
| Satırlar | Ne yapar | Neden / dikkat |
|---|---|---|
| 1-125 | Üstbilgi: kimlik, açıklama, örnek veri, ornek_param, on dört parametre. |
Form buradan kurulur (Bölüm 1.2). |
| 126-127 | İleti seçici .m (arayüz diline göre) ve veri denetimi. |
|
| 129-149 | Serilerin seçimi (y, x'ten y çıkarılır), mq_sayisal, ortak dönem, dönüşüm, T\ge20 ve değişkenlik denetimleri. |
y sessizce x'ten çıkarılır (131); başta ve sonda eksik atılır, ortada eksik hata (136-140). |
| 150-154 | \alpha, renk paleti, temel tohum s_0, B. | tohum = 0 ise Kod panelinin tohumu; o da yoksa 2026 (153). |
| 157-175 | Deterministik terim matrisi (.det0), gecikme matrisi (.lagmat), konum bulucu (.pos), Wald çekirdeği (.wald_core). |
X^{\top}X normal denklemlerle çevrilir (solve, 167): kötü koşullu tasarımda duyarlık 10 anlamlı basamaktan düşebilir (227.6.1). |
| 177-212 | Gecikme ölçütleri (.secim), uygun p_{\max} (.pmax_uygun), seçici .sec_p. |
Ölçütler ortak örneklemde; ölçüt tablosu her çift için sec_tab'a eklenir. |
| 214-243 | .boot: H_0 altında kestirim, kaldıraç, yinelemeli yapay seri, W^{*}. |
Çekimler tek çağrıda; yinelemeler Ys[t, , ] üzerinde vektörleştirilmiştir. |
| 244-260 | .test: W, p_{\chi^2}, F, p_F, F_{\text{Fourier}}, p_{\text{boot}}, kritik değerler. |
Tekil X ise hata (249). |
| 261 | .karar. |
Bootstrap p ile. |
| 263-286 | d_{\max}: ADF ve KPSS, fark alma döngüsü, tablo. | urca bu blokta yüklenir (267); elle seçilirse hiç yüklenmez. |
| 288-322 | Fourier Toda-Yamamoto: her bağımsız seri için p, k, iki yön, sonuç tablosu, açıklama metni. | k çift için bir kez seçilir (308-309). |
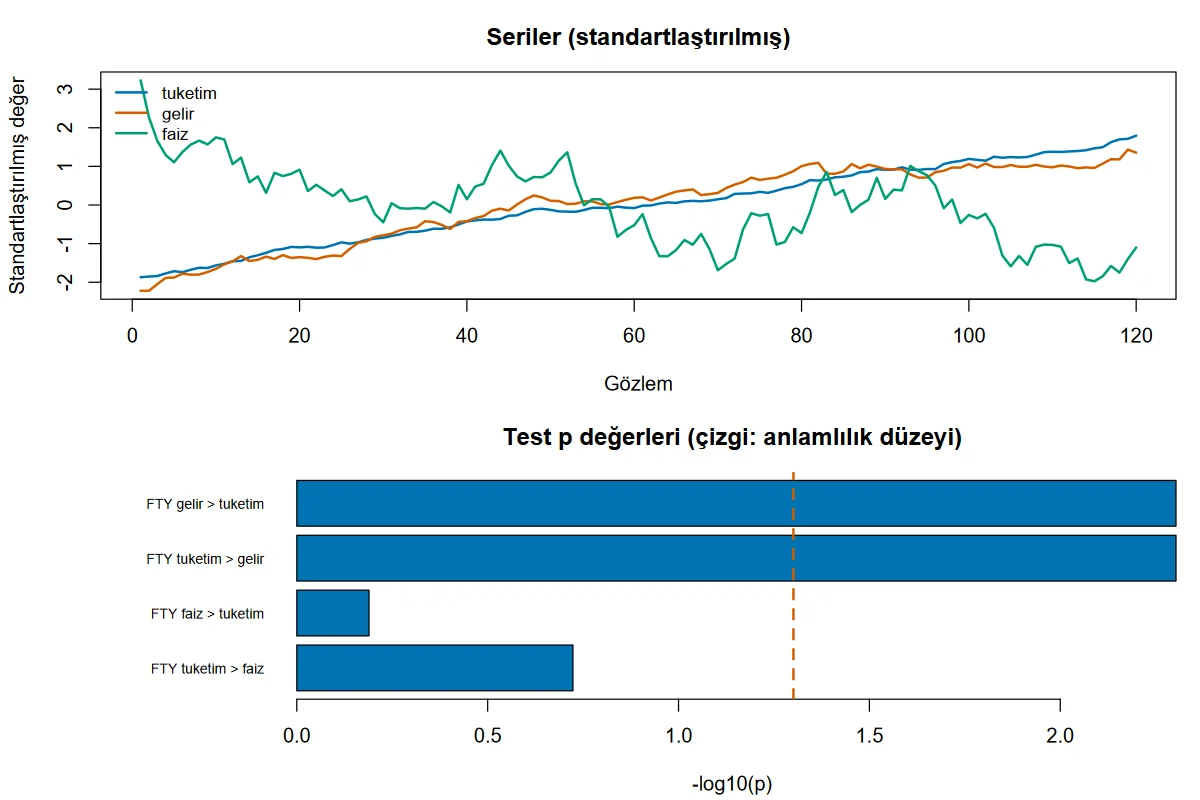
| 324-340 | İki panelli şekil: standartlaştırılmış seriler ve -\log_{10}p_{\text{boot}} çubukları. | Çubuk p'si en çok 10^{-4} ile sınırlanır (334); 20 satırdan fazlası çizilmez (332). |
| 341-342 | Uyarılar satırı. | p_{\max} düşürme iletileri. |
227.6 Elle hesap: örnek veride bağımsız yeniden hesap
Ara değerler dogrulama/nedensellik_ailesi/elle_hesap.py ile (yalnız numpy ve scipy; şablon kodu, urca ve vars kullanılmadan; bootstrap çekimleri R'nin üretecinin dizisiyle) ve dogrulama/nedensellik_ailesi/r_dogrulama.R ile (lm ve vcov ile Wald, vars::VARselect, her yinelemede lm çağıran bootstrap döngüsü) hesaplanmıştır. Aşağıdaki sayılar adimlar.py çıktısındandır; y= tuketim, x= gelir çiftidir.
Adım 1: Bütünleşme derecesi. Üç seride de sabitli ADF birim kökü reddedemez ve KPSS durağanlığı reddeder; hepsi bir fark sonrası durağandır (d=1, d_{\max}=1).
| Seri | ADF \tau | ADF gecikme | ADF %5 | KPSS | KPSS %5 |
|---|---|---|---|---|---|
| tuketim | −0,6809 | 4 | −2,88 | 2,4728 | 0,463 |
| gelir | −1,2341 | 1 | −2,88 | 2,3719 | 0,463 |
| faiz | −2,0751 | 3 | −2,88 | 1,3368 | 0,463 |
Adım 2: Gecikme p (çift tuketim + gelir). p_{\max}=4 (T-(4+1)-(2\cdot5+1)=104\ge5), n_s=116, n_d=1.
| p | AIC | SC | HQ | FPE | HJC |
|---|---|---|---|---|---|
| 1 | −0,5516 | −0,4092 | −0,4938 | 0,5760 | −0,5193 |
| 2 | −0,7654 | −0,5280 | −0,6690 | 0,4652 | −0,6664 |
| 3 | −0,7407 | −0,4084 | −0,6058 | 0,4769 | −0,5750 |
| 4 | −0,7398 | −0,3125 | −0,5663 | 0,4775 | −0,5073 |
Beş ölçüt de p=2'yi seçer. Faiz çiftinde AIC ve FPE p=4'ü (en büyük gecikme), SC, HQ ve HJC p=1'i seçer: ölçütler ayrışır (227.7).
Adım 3: Fourier frekansı. L=p+d_{\max}=3, n=117. Toplam kalıntı kareler toplamı k=1{,}2{,}3 için 132{,}4896; 145{,}1870; 140{,}5713: k=1 seçilir. Tasarım matrisi dokuz sütunludur (sabit, \sin, \cos ve iki seri × üç gecikme).
Adım 4: Wald (x\to y). y denkleminde x'in ilk iki gecikmesi: \hat\beta=(0{,}5169,\ -0{,}5104), standart hata (0{,}0809;\ 0{,}1128), \hat S_{yy}=0{,}5118 (n-s=108). Kovaryans bloğu
p_{\chi^2}=7{,}5\times10^{-10} (\mathrm{df}_1=2); F=21{,}0100, p_F=P(F_{2{,}108}>21{,}01)=2{,}0\times10^{-8}.
Adım 5: Fourier F. Aynı denklemde \sin ve \cos katsayıları 0{,}2393 ve 0{,}6512; ortak F=4{,}1979, p_{\text{Fourier}}=0{,}0175.
Adım 6: Bootstrap. H_0 altında kestirilen y denkleminin kalıntı kareler toplamı 76,7846 (serbest modelde \hat S_{yy}\times108=55{,}2775); kaldıraç ortalaması 0,0769 (= 9/117), en büyüğü 0,2313; tohum 2026+4000+10+1=6037, B=200. Yapay W^{*}'ların en küçüğü 0,0099, ortancası 1,6241, ortalaması 2,1626 (iki serbestlik dereceli \chi^2 ortalaması 2), en büyüğü 9,3500; hiçbiri W=42{,}0200'ü aşmaz (\#\{W^{*}\ge W\}=0). Dolayısıyla p_{\text{boot}}=1/201=0{,}004975.
227.6.1 Doğrulama: MerQuR+, Python ve R
MerQuR+ sütunu şablonun tablolarından tam hassasiyetle alınmıştır. Ölçüt: |\text{fark}|\le10^{-6} (değer 1'den büyükse göreli). Python tarafı d_{\max} için ADF ve KPSS'yi de bağımsız uygular; R tarafı gecikme ölçütlerini vars::VARselect ile (Pfaff, 2008b), Wald'ı lm ile alır; çalıştırmalar R 4.5.3 ile yapılmıştır (R Core Team, 2026).
Örnek ayarla çalıştırma (ornek; B=200, tohum 2026). Python: bağımsız numpy hesabı (bootstrap çekimleri R üretecinin dizisiyle); R: lm ve vcov ile Wald, vars::VARselect, döngüyle bootstrap.
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) | En büyük fark | |
|---|---|---|---|---|---|
| gelir → tuketim: k | 1 | 1 | 1 | 0 | ✓ |
| gelir → tuketim: p | 2 | 2 | 2 | 0 | ✓ |
| gelir → tuketim: d_{\max} | 1 | 1 | 1 | 0 | ✓ |
| gelir → tuketim: n | 117 | 117 | 117 | 0 | ✓ |
| gelir → tuketim: Wald \chi^2 | 42,02003789 | 42,02003789 | 42,02003789 | 1,3e−10 | ✓ |
| gelir → tuketim: asimptotik p (\chi^2) | 7,506970·10−10 | 7,506970·10−10 | 7,506970·10−10 | 2,0e−18 | ✓ |
| gelir → tuketim: F_{\text{Fourier}} | 4,19794789 | 4,19794789 | 4,19794789 | 5,0e−10 | ✓ |
| gelir → tuketim: p_{\text{Fourier}} | 0,01754885 | 0,01754885 | 0,01754885 | 3,4e−11 | ✓ |
| gelir → tuketim: bootstrap kritik %1 | 8,62140696 | 8,62140696 | 8,62140696 | 4,6e−10 | ✓ |
| gelir → tuketim: bootstrap kritik %5 | 6,30456738 | 6,30456738 | 6,30456738 | 7,5e−10 | ✓ |
| gelir → tuketim: bootstrap kritik %10 | 4,9072748 | 4,9072748 | 4,9072748 | 1,9e−10 | ✓ |
| gelir → tuketim: bootstrap p | 0,00497512 | 0,00497512 | 0,00497512 | 5,3e−17 | ✓ |
| tuketim → gelir: k | 1 | 1 | 1 | 0 | ✓ |
| tuketim → gelir: p | 2 | 2 | 2 | 0 | ✓ |
| tuketim → gelir: d_{\max} | 1 | 1 | 1 | 0 | ✓ |
| tuketim → gelir: n | 117 | 117 | 117 | 0 | ✓ |
| tuketim → gelir: Wald \chi^2 | 15,42144319 | 15,42144319 | 15,42144319 | 1,2e−10 | ✓ |
| tuketim → gelir: asimptotik p (\chi^2) | 4,479981·10−4 | 4,479981·10−4 | 4,479981·10−4 | 4,0e−13 | ✓ |
| tuketim → gelir: F_{\text{Fourier}} | 6,70263597 | 6,70263596 | 6,70263596 | 2,4e−10 | ✓ |
| tuketim → gelir: p_{\text{Fourier}} | 0,00180325 | 0,00180325 | 0,00180325 | 2,6e−12 | ✓ |
| tuketim → gelir: bootstrap kritik %1 | 7,27296428 | 7,27296428 | 7,27296428 | 3,5e−10 | ✓ |
| tuketim → gelir: bootstrap kritik %5 | 6,0815806 | 6,0815806 | 6,0815806 | 1,8e−10 | ✓ |
| tuketim → gelir: bootstrap kritik %10 | 4,66666592 | 4,66666592 | 4,66666592 | 1,6e−9 | ✓ |
| tuketim → gelir: bootstrap p | 0,00497512 | 0,00497512 | 0,00497512 | 5,3e−17 | ✓ |
| faiz → tuketim: k | 3 | 3 | 3 | 0 | ✓ |
| faiz → tuketim: p | 4 | 4 | 4 | 0 | ✓ |
| faiz → tuketim: d_{\max} | 1 | 1 | 1 | 0 | ✓ |
| faiz → tuketim: n | 115 | 115 | 115 | 0 | ✓ |
| faiz → tuketim: Wald \chi^2 | 2,60421816 | 2,60421816 | 2,60421816 | 3,0e−10 | ✓ |
| faiz → tuketim: asimptotik p (\chi^2) | 0,62607608 | 0,62607608 | 0,62607608 | 1,4e−10 | ✓ |
| faiz → tuketim: F_{\text{Fourier}} | 3,12133397 | 3,12133397 | 3,12133397 | 1,7e−10 | ✓ |
| faiz → tuketim: p_{\text{Fourier}} | 0,04833769 | 0,04833769 | 0,04833769 | 2,5e−11 | ✓ |
| faiz → tuketim: bootstrap kritik %1 | 13,64759932 | 13,64759931 | 13,64759932 | 1,8e−10 | ✓ |
| faiz → tuketim: bootstrap kritik %5 | 11,34384706 | 11,34384706 | 11,34384706 | 1,1e−10 | ✓ |
| faiz → tuketim: bootstrap kritik %10 | 8,34769073 | 8,34769073 | 8,34769073 | 1,4e−10 | ✓ |
| faiz → tuketim: bootstrap p | 0,64676617 | 0,64676617 | 0,64676617 | 1,1e−16 | ✓ |
| tuketim → faiz: k | 3 | 3 | 3 | 0 | ✓ |
| tuketim → faiz: p | 4 | 4 | 4 | 0 | ✓ |
| tuketim → faiz: d_{\max} | 1 | 1 | 1 | 0 | ✓ |
| tuketim → faiz: n | 115 | 115 | 115 | 0 | ✓ |
| tuketim → faiz: Wald \chi^2 | 7,44523625 | 7,44523625 | 7,44523625 | 1,0e−10 | ✓ |
| tuketim → faiz: asimptotik p (\chi^2) | 0,11414853 | 0,11414853 | 0,11414853 | 3,5e−11 | ✓ |
| tuketim → faiz: F_{\text{Fourier}} | 6,59150966 | 6,59150966 | 6,59150966 | 5,1e−11 | ✓ |
| tuketim → faiz: p_{\text{Fourier}} | 0,00203141 | 0,00203141 | 0,00203141 | 6,1e−13 | ✓ |
| tuketim → faiz: bootstrap kritik %1 | 15,50826303 | 15,50826303 | 15,50826303 | 9,6e−11 | ✓ |
| tuketim → faiz: bootstrap kritik %5 | 10,66808939 | 10,66808939 | 10,66808939 | 2,0e−10 | ✓ |
| tuketim → faiz: bootstrap kritik %10 | 8,82368973 | 8,82368973 | 8,82368973 | 1,3e−10 | ✓ |
| tuketim → faiz: bootstrap p | 0,18905473 | 0,18905473 | 0,18905473 | 1,9e−16 | ✓ |
| Gecikme seçimi, tuketim + gelir: AIC | 2 | 2 | 2 | 0 | ✓ |
| Gecikme seçimi, tuketim + gelir: SC | 2 | 2 | 2 | 0 | ✓ |
| Gecikme seçimi, tuketim + gelir: HQ | 2 | 2 | 2 | 0 | ✓ |
| Gecikme seçimi, tuketim + gelir: FPE | 2 | 2 | 2 | 0 | ✓ |
| Gecikme seçimi, tuketim + gelir: HJC | 2 | 2 | 2 | 0 | ✓ |
| Gecikme seçimi, tuketim + faiz: AIC | 4 | 4 | 4 | 0 | ✓ |
| Gecikme seçimi, tuketim + faiz: SC | 1 | 1 | 1 | 0 | ✓ |
| Gecikme seçimi, tuketim + faiz: HQ | 1 | 1 | 1 | 0 | ✓ |
| Gecikme seçimi, tuketim + faiz: FPE | 4 | 4 | 4 | 0 | ✓ |
| Gecikme seçimi, tuketim + faiz: HJC | 1 | 1 | 1 | 0 | ✓ |
| tuketim: ADF t | −0,68085061 | −0,68085061 | — | 3,1e−14 | ✓ |
| tuketim: ADF %5 kritik | −2,88 | −2,88 | — | 0 | ✓ |
| tuketim: KPSS | 2,47275758 | 2,47275758 | — | 1,8e−16 | ✓ |
| tuketim: KPSS %5 kritik | 0,463 | 0,463 | — | 0 | ✓ |
| tuketim: bütünleşme derecesi | 1 | 1 | — | 0 | ✓ |
| gelir: ADF t | −1,2341298 | −1,2341298 | — | 1,2e−13 | ✓ |
| gelir: ADF %5 kritik | −2,88 | −2,88 | — | 0 | ✓ |
| gelir: KPSS | 2,37192046 | 2,37192046 | — | 1,5e−15 | ✓ |
| gelir: KPSS %5 kritik | 0,463 | 0,463 | — | 0 | ✓ |
| gelir: bütünleşme derecesi | 1 | 1 | — | 0 | ✓ |
| faiz: ADF t | −2,07513747 | −2,07513747 | — | 1,5e−13 | ✓ |
| faiz: ADF %5 kritik | −2,88 | −2,88 | — | 0 | ✓ |
| faiz: KPSS | 1,33675658 | 1,33675658 | — | 3,5e−15 | ✓ |
| faiz: KPSS %5 kritik | 0,463 | 0,463 | — | 0 | ✓ |
| faiz: bütünleşme derecesi | 1 | 1 | — | 0 | ✓ |
Ölçütü karşılayan: 73/73.
Ayar tarayışı (her satırda dört yönün k, p, d_{\max}, n, Wald, asimptotik p, Fourier F ve p, üç kritik değer ve bootstrap p öğeleri; B=200, tohum 2026):
| Çalıştırma | Ayar | Öğe sayısı | Python ile uyuşan | R ile uyuşan | En büyük fark |
|---|---|---|---|---|---|
sc |
gecikme ölçütü SC | 73 | 73/73 | 58/58 | 1,6e−9 |
hjc |
gecikme ölçütü HJC | 73 | 73/73 | 58/58 | 1,6e−9 |
hq |
gecikme ölçütü HQ | 73 | 73/73 | 0/0 | 1,3e−9 |
fpe |
gecikme ölçütü FPE | 73 | 73/73 | 0/0 | 1,3e−9 |
sabit3 |
elle p=3 | 63 | 63/63 | 48/48 | 7,0e−10 |
trend |
eğilim | 73 | 73/73 | 58/58 | 3,1e−9 |
both |
sabit ve eğilim | 73 | 73/73 | 58/58 | 1,1e−9 |
yok |
deterministik terim yok | 73 | 73/73 | 57/58 | 1,3e−6 |
k5aic |
k_{\max}=5, AIC ile frekans | 73 | 73/73 | 58/58 | 1,6e−9 |
kpss |
d_{\max}: KPSS | 73 | 73/73 | 58/58 | 1,6e−9 |
adfkpss |
d_{\max}: ADF ve KPSS | 73 | 73/73 | 0/0 | 1,3e−9 |
dmax0 |
elle d_{\max}=0 | 58 | 58/58 | 58/58 | 5,8e−10 |
dmax2 |
elle d_{\max}=2 | 58 | 58/58 | 0/0 | 3,8e−9 |
fark |
birinci fark | 58 | 58/58 | 58/58 | 8,0e−15 |
logfark |
logaritmik fark (d_{\max} ADF) | 73 | 73/73 | 58/58 | 8,0e−15 |
log |
doğal logaritma | 73 | 73/73 | 0/0 | 5,2e−8 |
Tüm çalıştırmalar toplamı (örnek ayar dahil): 1185/1186 öğe ölçütü karşılıyor.
Bootstrap örnekleme hatası (B=4000; aynı veri). Aynı tohum ve R üreteci verildiğinde üç hesap birebir tutar; farklı üreteç ya da tohumda bootstrap p değeri yalnız örnekleme hatası içinde uyuşur.
| Yön | MerQuR+ (tohum 2026) | Python, R üreteci | R, tohum 2026 | Python, numpy üreteci | MerQuR+ (tohum 99) | R, tohum 99 | \sqrt{p(1-p)/B} |
|---|---|---|---|---|---|---|---|
| gelir → tuketim | 2,499375·10−4 | 2,499375·10−4 | 2,499375·10−4 | 2,499375·10−4 | 2,499375·10−4 | 2,499375·10−4 | 2,499375·10−4 |
| tuketim → gelir | 0,00174956 | 0,00174956 | 0,00174956 | 0,00249938 | 9,997501·10−4 | 9,997501·10−4 | 6,607764·10−4 |
| faiz → tuketim | 0,64483879 | 0,64483879 | 0,64483879 | 0,6335916 | 0,63609098 | 0,63609098 | 0,00756673 |
| tuketim → faiz | 0,1212197 | 0,1212197 | 0,1212197 | 0,12846788 | 0,10547363 | 0,10547363 | 0,00516056 |
Aynı tohum ve üreteçle birebir eşleşen: 8/8 (tohum 2026: üç hesap birlikte; tohum 99: MerQuR+ ve R), Üreteç değişince en büyük fark 0,0112, iki bağımsız bootstrap kestiriminin farkının standart hatasına (√2 × 0,0076 ≈ 0,0107) yakındır: fark örnekleme hatasıdır.
Sayısal duyarlık notu (yok çalıştırması: deterministik terim yok, düzeyde seriler). Tek öğe, gelir → tuketim Fourier F, 10−6 eşiğini aşar; üç hesap kendi içinde şöyle ayrışır (60 basamaklı aritmetikle kesin değer yanda):
| Hesap | F_{\text{Fourier}} | Kesin değere bağıl fark |
|---|---|---|
MerQuR+ (normal denklemler, solve) |
1,67226663 | 1,3e−6 |
Python (inv) |
1,67226801 | 4,7e−7 |
R (lm, QR) |
1,67226879 | 9,0e−14 |
| Kesin (mpmath, 60 basamak) | 1,67226879 | 0 |
Tasarım matrisinin X^{\top}X koşul sayısı 5,621379·105; normal denklemlerle çözüm bu çalıştırmada yaklaşık 6 anlamlı basamak verir. Bootstrap p değerlerine etkisi yoktur (hepsi eşleşir).
Küçük örneklem davranışı (bağımsız Python; T=120, 300 yineleme, B=199, k_{\max}=3; ayrıca belirtilmeyen satırlarda elle p=2, d_{\max}=1; standart hata ≈ 0,013):
| Veri üretim süreci | Sınanan yön | %5'te ret oranı | %10'da ret oranı |
|---|---|---|---|
| iki bağımsız durağan AR(1) (H0 doğru) | x \to y | 0,04666667 | 0,09666667 |
| iki bağımsız durağan AR(1) (H0 doğru) | y \to x | 0,05 | 0,10666667 |
| iki bağımsız rastgele yürüyüş (H0 doğru, I(1)) | x \to y | 0,05 | 0,09333333 |
| iki bağımsız rastgele yürüyüş (H0 doğru, I(1)) | y \to x | 0,04333333 | 0,1 |
| iki bağımsız durağan AR(1) (H0 doğru); p AIC ile (p_{\max}=4), d_{\max} ADF ile (varsayılan seçimler) | x \to y | 0,07 | 0,13666667 |
| iki bağımsız durağan AR(1) (H0 doğru); p AIC ile (p_{\max}=4), d_{\max} ADF ile (varsayılan seçimler) | y \to x | 0,07 | 0,12333333 |
| iki bağımsız rastgele yürüyüş (H0 doğru); p AIC ile, d_{\max} ADF ile | x \to y | 0,03666667 | 0,09 |
| iki bağımsız rastgele yürüyüş (H0 doğru); p AIC ile, d_{\max} ADF ile | y \to x | 0,04333333 | 0,08666667 |
| x_{t-1} ile y_t ilişkili (H1) | x \to y | 1 | 1 |
| x_{t-1} ile y_t ilişkili (H1) | y \to x | 0,04666667 | 0,11 |
Fourier terimlerinin ortak F testi (p_fourier; bağımsız Python; kırılma yok, T=120, 300 yineleme, k veriden k_{\max}=3 içinden seçilir; standart hata ≈ 0,013): şablonun p_{\text{Fourier}} değeri sıradan F(2,\,n-s) dağılımından alınır.
| Veri üretim süreci (kırılma yok) | %5'te ret oranı | %10'da ret oranı |
|---|---|---|
| iki bağımsız durağan AR(1) | 0,21666667 | 0,32666667 |
| iki bağımsız rastgele yürüyüş | 0,47666667 | 0,59666667 |
Ana nedensellik testinin p değeri (bootstrap) aynı verilerde %5'e yakın ret verirken (yukarıdaki tablo), Fourier terimlerinin F p değeri sıfır hipotezini çok daha sık reddeder: k kalıntı kareler toplamını en küçük yapacak biçimde seçildiği ve düzeyde seriler durağan olmadığı için sıradan F dağılımı geçerli değildir.
Doğrulamanın sonuçları şunlardır.
- Örnek ayarda 73 öğenin 73'ü üç hesapta birlikte tutar (dört yönün k, p, d_{\max}, n, Wald, asimptotik p, Fourier F ve p, üç kritik değer ve bootstrap p öğeleri ile gecikme ölçütleri ve ADF/KPSS tablosu). Ayar taramasında on altı çalıştırmanın toplamı örnek ayarla birlikte 1186 öğeden 1185'idir.
- Ölçütü karşılamayan tek öğe
ty_tur = noneçalıştırmasındaki (X^{\top}X koşul sayısı 5{,}6\times10^{5}, deterministik terim yok) Fourier F'dir: MerQuR+ ile kesin değer arasındaki bağıl fark 1{,}3\times10^{-6}'dır. Nedeni normal denklemlerle çözümdür; R'nin QR çözümü kesin değeri 12 basamak verir. Bootstrap p değerleri bu çalıştırmada da eşleşir. - Aynı tohum ve aynı üreteçle bootstrap p değerleri birebir tutar (B=200 ve B=4000). Üreteç ya da tohum değişince fark yalnız örnekleme hatası kadardır (tablodaki \sqrt{p(1-p)/B} sütunu). Bu nedenle şablonun sonuçları R'nin ve Python'un üreteçleriyle birebir tutmaz; bir uzmanla karşılaştırırken tohum, üreteç ve B yazılmalıdır.
- Bootstrap sınamasının \%5 düzeyinde ret oranı, H_0 doğruyken iki durağan AR(1) ve iki bağımsız rastgele yürüyüş için 0,043 ile 0,050 arasındadır (p ve d_{\max} elle verildiğinde); p AIC ile ve d_{\max} ADF ile (varsayılan seçimler) bulunduğunda durağan seride 0,070 (standart hata 0,015), rastgele yürüyüşte 0,037 ve 0,043'tür. Fourier terimlerinin ortak F testi ise kırılma yokken durağan seride %21,7, rastgele yürüyüşte %47,7 oranında (nominal %5) reddeder.
- Veri sentetiktir; yayımlanmış bir değer karşılaştırması yoktur (Nazlioglu ve ark., 2016, kendi veri kümeleriyle çalışır).
227.7 Çıktıyı okuma
Örnek ayarın konsol metni:
Her denklem sabit/eğilim yanında sin(2πkt/T) ve cos(2πkt/T) terimlerini içerir; k, VAR'ın toplam kalıntı kareler toplamını (ya da AIC'yi) en küçük yapan tek frekanstır (k = 1, ..., k_max). Sınanan sıfır hipotezi ilk p gecikmenin sıfırlığıdır; p değeri bootstrap'tan gelir. F_fourier/p_fourier sin ve cos terimlerinin birlikte anlamlılığını sınar (yapısal kırılmanın önemini gösterir).
Tablolar (şablonun tablolarından, dört ondalığa yuvarlanmış):
Bütünleşme derecesi (ADF/KPSS, %5; d_max = 1)
      seri  d   ADF_t  ADF_kritik_05    KPSS  KPSS_kritik_05
   tuketim  1 -0.6809          -2.88  2.4728           0.463
     gelir  1 -1.2341          -2.88  2.3719           0.463
      faiz  1 -2.0751          -2.88  1.3368           0.463

Gecikme seçimi (VAR kümesi başına; her ölçütün seçtiği p)
              kapsam  en_cok  p_AIC  p_SC  p_HQ  p_FPE  p_HJC  secilen olcut
FTY: tuketim + gelir       4      2     2     2      2      2        2   AIC
 FTY: tuketim + faiz       4      4     1     1      4      1        4   AIC

Fourier Toda-Yamamoto testi (tek frekans k, SSR ile seçildi; bootstrap B = 200)
   neden    sonuc  k  p  d_max    n  Wald_ki2  kritik_01  kritik_05  kritik_10  p_boot   p_ki2  F_fourier  p_fourier  karar
   gelir  tuketim  1  2      1  117   42.0200     8.6214     6.3046     4.9073  0.0050  0.0000     4.1979     0.0175  H0 reddedilir (nedensellik var)
tuketim    gelir  1  2      1  117   15.4214     7.2730     6.0816     4.6667  0.0050  0.0004     6.7026     0.0018  H0 reddedilir (nedensellik var)
   faiz  tuketim  3  4      1  115    2.6042    13.6476    11.3438     8.3477  0.6468  0.6261     3.1213     0.0483  H0 reddedilemez
tuketim     faiz  3  4      1  115    7.4452    15.5083    10.6681     8.8237  0.1891  0.1141     6.5915     0.0020  H0 reddedilemez
| Öğe | Ne yazar | Nasıl yorumlanır |
|---|---|---|
seri, d, ADF_t, KPSS |
Her serinin bütünleşme derecesi ve sınama istatistikleri | d en çok 3'tür. d_max başlıkta yazılır. dmax_yontem = elle ise tablo yoktur. |
kapsam, en_cok, p_*, secilen |
Her çift için ölçüt başına seçilen p | Ölçütler ayrışıyorsa (faiz çifti: 1 ile 4) sonuçların p'ye duyarlılığına bakılır. |
neden, sonuc |
Sınanan yön | neden → sonuc: nedenin gecikmeleri sonucun denkleminde sınanır. |
k, p, d_max, n |
Fourier frekansı, sınanan gecikme, ek gecikme, kullanılan gözlem | n=T-(p+d_{\max}): faiz çiftinde 115. |
Wald_ki2 |
W | \chi^2_p ölçeğinde; bootstrap kritik değerleriyle karşılaştırılır. |
kritik_01, kritik_05, kritik_10 |
H_0 altında bootstrap nicelleri | W bunlardan büyükse ilgili düzeyde ret. B=200'de %99 niceli kaba kestirilir. |
p_boot |
Bootstrap p | Karar bununla verilir; alt sınırı 1/(B+1). |
p_ki2 |
Asimptotik \chi^2_p p | Bilgi amaçlı; karar sütununa girmez. Küçük örneklemde bootstrap ile birlikte okunur. |
F_fourier, p_fourier |
\sin ve \cos terimlerinin ortak F testi | Tanımlayıcıdır; sıradan F dağılımına dayandığı için güvenilir bir kırılma sınaması değildir (227.6.1). |
karar |
\alpha=1-\text{güven} düzeyinde karar | Çoklu sınama düzeltmesi içermez. |
Örnek veride gelir ile tüketim her iki yönde de H_0'ı reddeder (p_{\text{boot}}=0{,}0050, alt sınır); faiz ile tüketim arasında hiçbir yönde ret yoktur (0{,}6468 ve 0{,}1891). B=4000 ile aynı sınamalar 0{,}00025 (alt sınır), 0{,}00175, 0{,}6448 ve 0{,}1212 verir; karar değişmez.
Şekil 227.1. Şablonun şekli (örnek ayar): üstte dönüşümden sonra standartlaştırılmış seriler, altta her sınamanın -\log_{10}p_{\text{boot}} değeri; kesikli çizgi -\log_{10}\alpha düzeyidir. Çubuğun çizgiyi aşması H_0'ın reddedildiğini gösterir. İlk iki çubuk p'nin alt sınırındadır (1/201).
Ayarlara duyarlılık. Aynı veride seçeneklerin sonucu nasıl değiştirdiği aşağıdadır (B=200, tohum 2026; her hücre: Wald; p_{\text{boot}}).
| Ayar | d_{\max} | gelir → tuketim (p; W; p_{\text{boot}}) | tuketim → gelir (W; p_{\text{boot}}) | faiz → tuketim (p; W; p_{\text{boot}}) | tuketim → faiz (W; p_{\text{boot}}) |
|---|---|---|---|---|---|
| Örnek ayar | 1 | 2; 42,02; 0,0050 | 15,42; 0,0050 | 4; 2,60; 0,6468 | 7,45; 0,1891 |
| Gecikme ölçütü SC ya da HJC | 1 | 2; 42,02; 0,0050 | 15,42; 0,0050 | 1; 2,36; 0,1393 | 0,21; 0,6816 |
| Elle p=3 | 1 | 3; 38,10; 0,0050 | 15,19; 0,0050 | 3; 3,69; 0,2637 | 6,32; 0,1194 |
| Eğilim | 1 | 2; 42,23; 0,0050 | 4,51; 0,0945 | 4; 2,78; 0,6418 | 14,12; 0,0149 |
| Sabit ve eğilim | 1 | 2; 40,30; 0,0050 | 8,68; 0,0199 | 4; 2,25; 0,7114 | 9,08; 0,1194 |
| Deterministik terim yok | 1 | 2; 33,73; 0,0050 | 5,67; 0,0448 | 4; 2,27; 0,6667 | 10,55; 0,0498 |
| Elle d_{\max}=0 | 0 | 2; 36,01; 0,0050 | 18,33; 0,0100 | 4; 5,78; 0,1741 | 17,82; 0,0050 |
| Elle d_{\max}=2 | 2 | 2; 38,08; 0,0050 | 14,90; 0,0050 | 4; 2,57; 0,6368 | 7,00; 0,1294 |
| Doğal logaritma | 1 | 2; 43,52; 0,0050 | 13,57; 0,0050 | 4; 3,35; 0,5522 | 7,74; 0,1542 |
| Birinci fark (elle d_{\max}=1) | 1 | 4; 32,66; 0,0050 | 9,64; 0,0697 | 4; 3,80; 0,4577 | 8,63; 0,0746 |
| Logaritmik fark (ADF ile d_{\max}) | 0 | 1; 32,60; 0,0050 | 3,80; 0,0597 | 3; 5,71; 0,0995 | 10,26; 0,0348 |
gelir → tuketim bütün ayarlarda reddedilir. Öteki yönlerin kararı deterministik terim, d_{\max} ve dönüşüm seçimine bağlıdır: tuketim → gelir eğilim eklenince %5'te reddedilemez hâle gelir (0,0945); tuketim → faiz eğilimli modelde (0,0149) ve d_{\max}=0'da (0,0050) reddedilir, örnek ayarda reddedilmez. Bu yüzden sonuç raporlanırken seçilen seçeneklerin açıkça yazılması gerekir.
Rapor cümlesi (örnek ayar):
Üç aylık tüketim, gelir ve faiz serileri (120 gözlem) için Fourier Toda-Yamamoto sınaması uygulandı (düzeyde VAR(p+d_{\max}), sabit terimli; d_{\max}=1; gecikme AIC ile seçildi; tek frekans k kalıntı kareler toplamıyla seçildi; kaldıraç düzeltmeli kalıntı bootstrap'ı, B=200, tohum 2026). Gelirden tüketime (W=42{,}02, p=0{,}005) ve tüketimden gelire (W=15{,}42, p=0{,}005) nedensellik sıfır hipotezi reddedildi; faizden tüketime (W=2{,}60, p=0{,}647) ve tüketimden faize (W=7{,}45, p=0{,}189) reddedilemedi. Bootstrap p değerlerinin alt sınırı 1/(B+1)=0{,}005 olup bulgu B=4000 ile de değişmemiştir (sırasıyla 0{,}00025 ve 0{,}00175). Sonuçlar belirtilen deterministik terim ve d_{\max} seçimine duyarlıdır.
227.8 Sık hatalar ve tuzaklar
- Granger nedenselliğini gerçek nedensellik saymak. Sınama, x'in geçmişinin y'yi öngörmeye katkısını sınar; ortak üçüncü bir etken ya da ihmal edilen değişken aynı sonucu verir. Şablon her çifti iki değişkenli VAR'da sınar: üçüncü seri koşullanmaz. Örnek veride "gelir → tuketim" tek başına bir öngörü ilişkisidir.
- Birkaç neden serisini "birlikte blok olarak" sınanmış sanmak. Girdi açıklaması bağımsız serilerin birlikte blok olarak sınandığını söyler; kod yalnız çiftleri sınar ve blok sınaması yoktur (
fordöngüsü 296-317). Sonuç tablosunda 2(m-1) satır vardır. - p_{\text{Fourier}}'yi kırılma sınaması olarak kullanmak. k veriden seçilir ve F dağılımı bütünleşik serilerde geçerli değildir: kırılma yokken %5 nominal düzeyde ret oranı %21,7 ve %47,7'dir (227.6.1). Kırılma için ayrı bir sınama (Bölüm 105 ve 225) kullanılır.
- Çoklu sınamayı düzeltmeden okumak. m-1 bağımsız seriyle 2(m-1) karar yazılır; düzeltme yoktur. Örneğin sekiz neden serisiyle 16 sınama, hepsi doğru sıfır hipotezli olsa bile ortalama 0,8 yanlış ret verir. Holm ya da Bonferroni gibi bir düzeltme kullanıcıya bırakılmıştır.
- Bootstrap p'nin alt sınırını kesin p saymak. B=200'de 0,0050, B=1000'de 0,0010 en küçük p'dir. "p = 0,005" yazmak yerine "p\le1/(B+1)" yazılır; küçük p gerekiyorsa B artırılır. %99 kritik değer B=200'de iki çekime dayanır.
- Tohumsuz yineleme.
tohum = 0iken her çalıştırma Kod panelinin yeni tohumunu alır ve p değerleri örnekleme hatası kadar değişir (tohum 7 ile faiz çiftinin p'leri 0,6567 ve 0,1144 çıkar; tohum 2026'da 0,6468 ve 0,1891). Sonucu yinelenebilir yazmak için tohum sabitlenir. - Ölçütlerin ayrıştığı çiftte tek p'ye güvenmek. Faiz çiftinde AIC ve FPE en büyük gecikmeyi (p=4), SC, HQ ve HJC ise 1'i seçer; p değerleri 0,6468'den 0,1393'e kayar. Karar bu örnekte değişmez ama sınama p'ye bağlıdır. AIC'nin seçtiği p
en_cok_gecikme'ye eşitse üst sınıra yapışmış olabilir; üst sınır artırılıp bakılır. - Dönüşümü ve d_{\max}'ı birbirinden bağımsız sanmak.
donusum = farkseçilirse d_{\max} farklanmış serilerden bulunur; zaten durağanlaştırılmış seriye ek d_{\max} gecikme koymak gereksiz parametredir. Birinci farkla d_{\max}=1 elle girildiğinde sonuçlar (tuketim → gelir: 0,0697) düzeydeki sonuçtan (0,0050) belirgin biçimde farklıdır. ty_turve ADF türü.ty_tur = noneiken bile ADF ve KPSS sabitli uygulanır (d_{\max} bu sabitli sınamayla bulunur); VAR ise sabitsizdir. Eğilimli serilerdeconstile eğilimin ihmal edilmesi sonuçları değiştirir (tuketim → gelir: 0,0050'den 0,0945'e).- Serinin sırasını denetlememek. Şablon veri satırlarını zaman sırası sayar; tarih sütunu yoktur ve sıra doğrulanmaz. Örnek veri ters çevrilince yön de tersine döner: gelir → tuketim W=2{,}23 (p=0{,}3632), tuketim → gelir W=27{,}60 (p=0{,}0050). Sonuç hatasızca üretilir.
- Eksik ve çok kısa veri. Ortada eksik değer hata verir; başta ve sonda eksikler sessizce atılır ve bütün seriler için ortak dönem küçülür. 20 gözlemde şablon çalışır (d_{\max} otomatik 2 çıkar, n=17) ama bootstrap kritik değerleri çok kaba kalır.
- Çok seri ile renk ve etiket. Palet sekiz renklidir: toplam sekiz seriden fazlasında dokuzuncu ve sonraki seriler çizilmez (efsanede renksiz kalır); çok çubuklu p şeklinde bazı etiketler yazılmaz ve 10'dan çok neden serisinde (20'den çok sınama) yalnız ilk 20 çubuk çizilir.
y'ninxiçinde bırakılması.ysessizcex'ten çıkarılır; uyarı verilmez. Bir neden serisi ötekinin doğrusal dönüşümüyse (faiz = 2 × gelir + 1 denendi) iki çiftte aynı Wald değerleri çıkar ve uyarı verilmez.
227.9 Uzman soruları
S1. Neden d_{\max} ek gecikme VAR'a girer ama sınanmaz?
Toda ve Yamamoto (1995), VAR(p+d_{\max})'da ilk p gecikme katsayıları için Wald istatistiğinin, serilerin bütünleşme ve eşbütünleşme yapısından bağımsız asimptotik \chi^2_p dağılımına sahip olduğunu gösterir; son d_{\max} gecikme katsayıları bu özelliğe sahip değildir (Dolado ve Lütkepohl, 1996). Şablon bu nedenle yalnız pos satırlarını (ilk p gecikme) Wald'a koyar (165, 247). d_{\max} gerçek dereceden küçük seçilirse \chi^2_p sonuç geçerliliğini yitirir; örnek veride d_{\max}=0 ile faiz çiftinin Wald değerleri (5{,}78 ve 17{,}82) ile tuketim → gelir yönünün Wald değeri (18{,}33), d_{\max}=1 ve 2 ile elde edilenlerden belirgin biçimde ayrılır.
S2. Fourier terimi neden yalnız bir frekanstır ve k hangi ölçütle seçilir?
Tek frekans yumuşak ve tek yönlü bir kayma için yeterlidir ve yalnız iki parametre harcar; küçük örneklemde parametre sayısı önemlidir (Becker ve ark., 2006). Şablon k'yı iki denklemin toplam kalıntı kareler toplamını en küçük yapacak biçimde (k=1,\dots,k_{\max}; 301-308) seçer; aic seçeneği \ln|\hat{\boldsymbol\Sigma}_k| ve parametre cezasıyla aynısını yapar. Örnek veride k=1 ile SSR 132,4896'dır (k=2: 145,1870; k=3: 140,5713); fourier_kmax = 5 ve aic ile de k=1 seçilir (AIC_k: -0{,}8983; -0{,}6943; -0{,}7521; -0{,}6870; -0{,}7236). k kendisi bootstrap'ta yeniden seçilmez; koşullu bootstrap yaklaşımının boyutu bozmadığı, 300 yinelemeli bir benzetimde H_0 altında %4,3 ile %5,0 arası ret oranıyla gözlenmiştir.
S3. Karar neden \chi^2 yerine bootstrap p ile veriliyor?
Asimptotik \chi^2_p sonuçları örneklem büyüklüğü sonsuza giderken geçerlidir; küçük örneklemde ve kuyrukta Wald dağılımı \chi^2'den sapar (Hacker ve Hatemi-J, 2006). Örnek veride (n=117) iki yöntemin sıralaması aynıdır (p_ki2: 7{,}5\times10^{-10} ve 0,0004), ama bootstrap kritik değerleri faiz çiftinde \chi^2_4'ün %5 değerinden (9,49) büyüktür (11,34); p_{\chi^2} ile p_{\text{boot}} (0,6261 ve 0,6468) yine de karar bakımından aynıdır. Tablo her ikisini de yazar; karar sütunu yalnız bootstrap'a dayanır.
S4. Kaldıraç düzeltmesi ve kalıntı ortalamasının çıkarılması ne işe yarar?
EKK kalıntıları gerçek hataların varyansını (1-h_t) kadar küçük gösterir; \hat u_t/\sqrt{1-h_t} bunu telafi eder ve yapay serilerin varyansını gerçeğe yaklaştırır (Hacker ve Hatemi-J, 2006). Kaldıraçla bölünmüş kısıtlı kalıntıların ortalaması sıfır olmayabilir; çıkarılmazsa yapay seri sistematik bir kayma taşır. Örnek veride \sum_t h_t=9 ve kaldıraçla bölünmüş kısıtlı kalıntıların ilk denklemdeki ortalaması 1{,}7\times10^{-3}'tür (ortalama çıkarıldıktan sonra tam sıfır). İki denklemin kalıntıları satır olarak birlikte çekilir; bu, hata terimleri arasındaki eşzamanlı korelasyonu korur.
S5. d_{\max} yanlış seçilirse ne olur?
Gerçek dereceden küçük seçilen d_{\max} sonuçları geçersiz kılar; büyük seçilen yalnız etkinliği düşürür. ADF ve KPSS her ikisi de kararsızdır (ADF birim kökü sık reddedemez; KPSS durağanlığı sık reddeder). Örnek veride üç seri için d=1 seçilir; elle d_{\max}=0 verildiğinde Wald'lar 42,02'den 36,01'e, 15,42'den 18,33'e kayar ve faiz çiftinde tuketim → faiz yönü 0,1891'den 0,0050'ye düşer. adf_kpss seçeneği iki sınamanın birlikte durağanlık demesini ister ve daha yüksek d üretme eğilimindedir. Örnek veride her seçenek d_{\max}=1 verir.
S6. Fourier terimlerinin F testi neden güvenilir değildir?
İki nedenle. Birincisi k aynı verideki kalıntı kareler toplamını en küçük yapacak biçimde seçilir; bu, \sin ve \cos katsayılarının yapay olarak anlamlı görünmesine yol açar. İkincisi regresörlerin bir kısmı bütünleşik olabileceğinden F dağılımı geçerli değildir. Kırılma yokken 300 yinelemeli benzetimde (T=120, iki bağımsız serinin tek yönü) p_{\text{Fourier}}<0{,}05 oranı durağan AR(1)'de 0,217 ve rastgele yürüyüşte 0,477'dir. Aynı veride ana nedensellik testinin ret oranı 0,05 civarındadır. Sayı bu yüzden "kırılma var" kararı için değil, Fourier terimlerinin modelde makul olup olmadığına dair kaba bir gösterge olarak kullanılabilir.
S7. Birden çok neden serisinde çoklu sınama nasıl ele alınmalı?
Şablon her çifti ve yönü ayrı sınar; 2(m-1) sınamada hiçbiri düzeltilmez. Aile genelinde yanlış ret olasılığını denetlemek için p_{\text{boot}} değerleri Holm ya da Bonferroni ile düzeltilebilir; bootstrap p'lerin alt sınırı 1/(B+1) olduğundan Bonferroni ile \alpha/(2(m-1)) düzeyine ulaşmak için B yeterince büyük olmalıdır (ör. dört sınama için \alpha=0{,}05/4=0{,}0125 yeterli; on altı sınama için 0{,}0031, B\ge319). Örnek veride dört sınamadan ikisi düzeltmeden sonra da reddedilir.
S8. Şablon temel programdaki Toda-Yamamoto ile aynı tanımları mı kullanır?
Şablon ile temel programın nedensellik modülü aynı tanım kararlarını taşır: Wald'ın \hat{\mathbf S}=\hat U^{\top}\hat U/(n-s) ile kurulması, gecikme ölçütlerinin ortak örneklemde hesaplanması, H_0 altında kısıtlı katsayılarla kaldıraç düzeltmeli ve ortalaması çıkarılmış kalıntı bootstrap'ı, ilk L gözlemin sabit tutulması, satır bazında yeniden örnekleme ve p=(1+\#)/(B+1) (temel programın stats/nedensellik.py açıklaması). Şablonun farkı yalnız \sin ve \cos sütunlarıdır; k_{\max} ile aranır. İki programın sayıları bu bölümde karşılaştırılmamıştır: şablonda Fourier terimlerini kapatan bir seçenek yoktur; bu yüzden temel programın çıktısıyla birebir kıyas şablonun ayarlarıyla kurulamaz.
S9. Aynı seri çifti için sonuçlar neden tohuma ve gecikmeye göre değişir?
Bootstrap yinelemeleri rastgeledir; p değerinin standart hatası yaklaşık \sqrt{p(1-p)/B}'dir (örnek veride p=0{,}645 için 0,0076, B=4000'de). Tohum 2026 ve 99 ile faiz → tuketim: 0,6448 ve 0,6361; tuketim → faiz: 0,1212 ve 0,1055. İki tohum arasındaki fark 1-3 standart hata kadardır. Gecikme ise ayrı bir değişkenlik kaynağıdır: SC ile p=1'de tuketim → faiz W 7,45'ten 0,21'e düşer (p_{\text{boot}}: 0,1891'den 0,6816'ya). Raporlanan sayı, tohum, B ve gecikme seçimiyle birlikte yazılmalıdır.
S10. Üç serinin ikili sınanması bütün sistemin nedensellik yapısını verir mi?
Hayır. Her çift kendi iki değişkenli VAR'ında kestirilir; üçüncü seri koşullanmaz. Gelirin tüketim üzerindeki etkisi faiz aracılığıyla da gelebilir; bu şablonun çiftleri bunu ayıramaz. Üç değişkenli VAR'da blok sınama (temel programdaki Granger bloğu ya da genişletilmiş VAR) bu soruyu cevaplar. Bu şablonun girdi açıklaması "hepsi birlikte blok olarak sınanır" der ama kod yalnız ikili sınamayı yapar (227.8).
227.10 Kaynaklar
- Akaike, H. (1974). A new look at the statistical model identification. IEEE Transactions on Automatic Control, 19(6), 716-723. https://doi.org/10.1109/TAC.1974.1100705
- Becker, R., Enders, W., & Lee, J. (2006). A stationarity test in the presence of an unknown number of smooth breaks. Journal of Time Series Analysis, 27(3), 381-409. https://doi.org/10.1111/j.1467-9892.2006.00478.x
- Dickey, D. A., & Fuller, W. A. (1979). Distribution of the estimators for autoregressive time series with a unit root. Journal of the American Statistical Association, 74(366a), 427-431. https://doi.org/10.1080/01621459.1979.10482531
- Dolado, J. J., & Lütkepohl, H. (1996). Making Wald tests work for cointegrated VAR systems. Econometric Reviews, 15(4), 369-386. https://doi.org/10.1080/07474939608800362
- Granger, C. W. J. (1969). Investigating causal relations by econometric models and cross-spectral methods. Econometrica, 37(3), 424-438. https://doi.org/10.2307/1912791
- Hacker, R. S., & Hatemi-J, A. (2006). Tests for causality between integrated variables using asymptotic and bootstrap distributions: Theory and application. Applied Economics, 38(13), 1489-1500. https://doi.org/10.1080/00036840500405763
- Hannan, E. J., & Quinn, B. G. (1979). The determination of the order of an autoregression. Journal of the Royal Statistical Society: Series B, 41(2), 190-195. https://doi.org/10.1111/j.2517-6161.1979.tb01072.x
- Hatemi-J, A. (2003). A new method to choose optimal lag order in stable and unstable VAR models. Applied Economics Letters, 10(3), 135-137. https://doi.org/10.1080/1350485022000041050
- Kwiatkowski, D., Phillips, P. C. B., Schmidt, P., & Shin, Y. (1992). Testing the null hypothesis of stationarity against the alternative of a unit root. Journal of Econometrics, 54(1-3), 159-178. https://doi.org/10.1016/0304-4076(92)90104-Y
- Lütkepohl, H. (2005). New introduction to multiple time series analysis. Springer. https://doi.org/10.1007/978-3-540-27752-1
- Nazlioglu, S., Gormus, N. A., & Soytas, U. (2016). Oil prices and real estate investment trusts (REITs): Gradual-shift causality and volatility transmission analysis. Energy Economics, 60, 168-175. https://doi.org/10.1016/j.eneco.2016.09.009
- Pfaff, B. (2008a). Analysis of integrated and cointegrated time series with R (2nd ed.). Springer. https://doi.org/10.1007/978-0-387-75967-8
- Pfaff, B. (2008b). VAR, SVAR and SVEC models: Implementation within R package vars. Journal of Statistical Software, 27(4), 1-32. https://doi.org/10.18637/jss.v027.i04
- Phipson, B., & Smyth, G. K. (2010). Permutation P-values should never be zero: Calculating exact P-values when permutations are randomly drawn. Statistical Applications in Genetics and Molecular Biology, 9(1), Article 39. https://doi.org/10.2202/1544-6115.1585
- R Core Team. (2026). R: A language and environment for statistical computing. R Foundation for Statistical Computing. https://www.R-project.org/
- Said, S. E., & Dickey, D. A. (1984). Testing for unit roots in autoregressive-moving average models of unknown order. Biometrika, 71(3), 599-607. https://doi.org/10.1093/biomet/71.3.599
- Schwarz, G. (1978). Estimating the dimension of a model. The Annals of Statistics, 6(2), 461-464. https://doi.org/10.1214/aos/1176344136
- Sims, C. A., Stock, J. H., & Watson, M. W. (1990). Inference in linear time series models with some unit roots. Econometrica, 58(1), 113-144. https://doi.org/10.2307/2938337
- Toda, H. Y., & Yamamoto, T. (1995). Statistical inference in vector autoregressions with possibly integrated processes. Journal of Econometrics, 66(1-2), 225-250. https://doi.org/10.1016/0304-4076(94)01616-8