104. Kesintili zaman serisi ve joinpoint regresyonu
Şablon kimliği: joinpoint_its · Kategori: zaman_serisi · Dil: R · Dosya: pro/sablonlar/zaman_serisi/joinpoint_its.R (satır 1–602; üstbilgi 1–273) · Örnek veri: _ornek/joinpoint_its_sicily.csv · Paketler: stats, sandwich 3.1-3, lmtest 0.9-40, segmented 2.2-2 (R 4.5.3)
104.1 Ne işe yarar
Şablonun iki kipi vardır; ikisi de bir zaman serisinde eğilimin değiştiği yeri ve değişimin büyüklüğünü ölçer, ama değişimin zamanı için farklı bilgi varsayar.
- Kesintili zaman serisi (ITS,
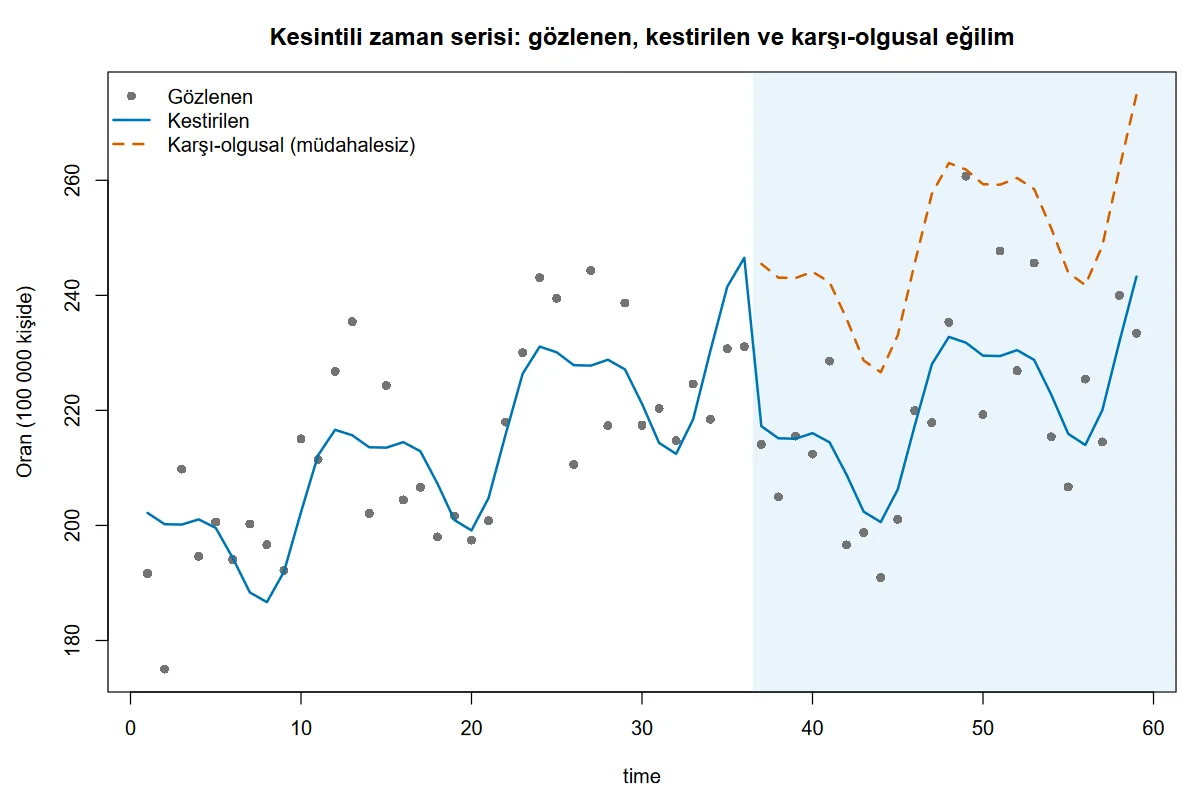
kip = its). Müdahalenin zamanı bellidir (bir yasak, bir kampanya, bir yönetmelik). Şablon müdahaleden önceki eğilimi kestirir, müdahalede düzeyin ve eğimin ne kadar değiştiğini segmentli regresyonla ölçer ve müdahale olmasaydı serinin nereye gideceğini (karşı-olgusal eğilim) çizer:
- g: bağlantı işlevi; Poisson ve yarı-Poisson ailede \ln, Gauss ailede özdeşlik.
- t: zaman; D_t: müdahale göstergesi (0 önce, 1 sonra); t_0: müdahale öncesinin son zaman noktası (kodda
t0, satır 337). - \beta_1: müdahale öncesi eğim; \beta_2: müdahalede düzey değişimi; \beta_3: eğim değişimi (yalnız
egim_degisimiaçıksa). - H çift Fourier harmoniği, m_t mevsim dizini (ay), s dönem: mevsimselliği yakalar.
- N_t: risk altındaki nüfus; Poisson ve yarı-Poisson ailede \ln N_t katsayısı 1'e sabit dengeleme terimi olarak girer.
- Joinpoint regresyonu (
kip = joinpoint). Eğimin nerede değiştiği bilinmez; şablon kırılma noktalarını (joinpoint) veriden kestirir. Sürekli, parçalı doğrusal model
- \psi_k: k. kırılma noktası (bilinmeyen); K: kırılma sayısı (0, 1, 2, …).
- \delta_k: \psi_k'de eğimin değişimi; j. bölümün eğimi s_j=\beta_1+\sum_{k\le j}\delta_k.
- g: log-doğrusal modelde \ln (oran üzerinde en küçük kareler), Poisson modelde \ln bağlantı, doğrusal modelde özdeşlik.
Çıktıda her bölüm için eğim ve APC (yıllık yüzde değişim), tüm dönem için AAPC (ortalama yıllık yüzde değişim) ve kırılma noktalarının güven aralıkları vardır.
Ne zaman kullanılır?
- Müdahale tarihi bilinen kamu sağlığı, çevre ve eğitim serilerinde "müdahale işe yaradı mı?" sorusu için ITS; kontrol grubu olmadığında bile müdahale öncesi eğilim karşı-olgusal olarak kullanılır.
- Kanser insidansı, ölüm oranı, kirlilik ya da yağış gibi oran serilerinde eğilimin nerede yön değiştirdiğini ve her bölümde yıllık yüzde değişimi raporlamak için joinpoint.
- Sayım verisinde nüfusa göre oran modellemek (dengeleme terimi) ve aşırı yayılımı yarı-Poisson ile hesaba katmak için.
Ne zaman kullanılmaz?
- Müdahale birden çok kez (aç-kapa) olduysa ya da kademeli uygulandıysa: gösterge bir kez 0'dan 1'e geçmelidir (kod, satır 329). Çok müdahaleli tasarım için panel ya da karma model şablonları: Bölüm 18
fa_karma_model, Bölüm 24nlme_karma. - Serinin yapısı mevsimsel ARIMA ile modellenecekse ya da dışsal açıklayıcı gerekiyorsa: Bölüm 111
transfer_fonksiyonu; mevsimsel ayrıştırma için Bölüm 108mevsimsel_x13. - Kırılmanın ortalama düzeyde (birim kök testiyle birlikte) sınanması gerekiyorsa: Bölüm 105
kirilmali_birim_kok; tek bir değişken için eşzamanlı kırılma testi için Bölüm 112yapisal_kirilma. - Eşit aralıklı olmayan ya da çok kısa (n<8) serilerde (kod, satır 292).
- Temel programda bu analiz yoktur; ARIMA Tahmin analizi müdahale terimi ya da joinpoint içermez.
Temel programla ilişki. Temel programda kesintili zaman serisi ve joinpoint analizi yoktur. Eğilim için Doğrusal Regresyon ve ARIMA Tahmin analizleri vardır; bu şablon onların bilinmeyen kırılma noktalı ve müdahale terimli genellemesidir.
104.2 Şablonun girdileri
Form, üstbilgideki 29 [[param]] bloğundan kurulur (joinpoint_its.R:11–272). Türlerin ve formun ortak denetiminin anlamı Bölüm 1.2'de anlatılmıştır. Sekme adları: Değişkenler, Model, Seçenekler, Gelişmiş.
| Alan (form etiketi) · ad | Tür · sekme | Varsayılan | Geçerli değerler | Kodda etkisi |
|---|---|---|---|---|
Çözümleme · kip |
seçim · Model | its |
its, joinpoint |
İki dalın hangisinin çalışacağı (312, 472). |
Yanıt · yanit |
sayısal sütun · Değişkenler | ilk sayısal sütun | sayısal sütun | Sayım, oran ya da sürekli yanıt; zaman'dan farklı olmalı (279). |
Zaman · zaman |
sayısal sütun · Değişkenler | ikinci sayısal sütun | sayısal, tekrarsız | Veri zamana göre sıralanır (290); tekrar varsa hata (296). |
Müdahale göstergesi · mudahale |
sayısal sütun · Değişkenler | boş | yalnız 0 ve 1 | Yalnız ITS. Boşsa mudahale_zamani kullanılır (281, 323–331). |
Müdahale zamanı · mudahale_zamani |
ondalık · Model | 0,0 | veri aralığında | Gösterge boşsa D_t=[t\ge bu değer] (325–327). |
Nüfus · nufus |
sayısal sütun · Değişkenler | boş | pozitif | Sayım modellerinde \ln N dengeleme; Gauss ve joinpoint log-doğrusal modelde yanıt =y/N\times çarpan (309). |
Oran çarpanı · carpan |
ondalık · Seçenekler | 100000 | \ge10^{-6} | Oran ölçeği; sayım modelinde yalnız grafik (450, 309). |
Model ailesi · aile |
seçim · Model | quasipoisson |
quasipoisson, poisson, gauss |
ITS ailesi (314, 350–357, 373). |
Yarı-Poisson p ve GA dağılımı · qp_dagilim |
seçim · Model | z |
z, t |
Yalnız ITS, yarı-Poisson ve bağımsız hata; t seçilince t_{n-p} (384). |
Eğim değişimi terimi · egim_degisimi |
onay · Model | açık | açık / kapalı | \beta_3 terimini ekler (339). |
Mevsim dizini · ay |
sayısal sütun · Değişkenler | boş | sayısal | Yalnız harmonik > 0 iken kullanılır; boşsa harmonikler zaman'dan kurulur (283, 343). |
Harmonik çifti sayısı · harmonik |
tamsayı · Model | 0 | 0–6 | 2H\le s olmalı (342). |
Mevsim dönemi · donem |
tamsayı · Model | 12 | 2–366 | s (340, 345). |
Otokorelasyon / SH · hata_modeli |
seçim · Model | bagimsiz |
bagimsiz, newey_west, arima |
Standart hata biçimi (315, 358–383). |
Newey–West gecikmesi · nw_gecikme |
tamsayı · Seçenekler | −1 | −1–60 | -1: otomatik bant genişliği (379). |
NW ön beyazlatma · nw_onbeyaz |
onay · Gelişmiş | açık | açık / kapalı | prewhite (380). |
NW küçük örneklem düzeltmesi · nw_duzelt |
onay · Gelişmiş | kapalı | açık / kapalı | adjust (380). |
ARIMA hata AR derecesi · ar_p |
tamsayı · Seçenekler | 1 | 0–13 | arima(order = c(p, 0, q)) (359, 362). |
ARIMA hata MA derecesi · ma_q |
tamsayı · Seçenekler | 0 | 0–13 | p+q\ge1 olmalı (360). |
ARIMA yöntemi · arima_yontem |
seçim · Gelişmiş | CSS-ML |
CSS-ML, ML, CSS |
arima(method = ) (362). |
Tanı gecikmesi · tani_gecikme |
tamsayı · Seçenekler | 12 | 1–60 | Ljung–Box, Breusch–Godfrey ve ACF gecikmesi; \min(\cdot,n-2) (423). |
Joinpoint modeli · jp_model |
seçim · Model | loglin |
loglin, poisson, dogrusal |
Joinpoint modeli (475–497). |
En çok kırılma · en_cok_kirilma |
tamsayı · Model | 2 | 0–8 | K (476). |
Kırılma sayısı seçimi · secim |
seçim · Model | bic |
bic, aic, score, davies, sabit |
selgmented ölçütü (477, 502–512). |
Seçim anlamlılık düzeyi · alfa |
ondalık · Seçenekler | 0,05 | 0,001–0,5 | selgmented(alpha = ) (509). |
Eğim farkı denetimi · egim_farki_denetimi |
onay · Gelişmiş | açık | açık / kapalı | check.dslope (509). |
Bonferroni · bonferroni |
onay · Gelişmiş | kapalı | açık / kapalı | selgmented(bonferroni = ) (509). |
APC birimi · apc_birim |
ondalık · Seçenekler | 1,0 | \ge10^{-6} | \mathrm{APC}=100(e^{b\cdot u}-1) (545, 563). |
Kırılma GA yöntemi · psi_ga |
seçim · Seçenekler | delta |
delta, score, gradient |
confint(method = ) (550). |
Bootstrap yeniden başlatma · n_boot |
tamsayı · Gelişmiş | 10 | 0–200 | seg.control(n.boot = ) (498); K>0 iken 0 verilirse uyarı yazılır (499–501). |
Bölüm başına en az gözlem · en_az_nokta |
tamsayı · Gelişmiş | 2 | 1–20 | seg.control(min.nj = ) (483, 498). |
En çok yineleme · en_cok_yineleme |
tamsayı · Gelişmiş | 30 | 5–1000 | seg.control(it.max = ) (498). |
Güven düzeyi · guven |
ondalık · Seçenekler | 0,95 | 0,5–0,999 | Bütün aralıklar (301–304). |
Şablonun kendi denetimleri.
| Koşul | İleti (özet) | Satır |
|---|---|---|
| Veri açık değil | "Önce Veri sekmesinde bir veri açın." | 277 |
| Yanıt ve zaman aynı sütun | "Yanıt ve zaman farklı sütunlar olmalı." | 279 |
| Seçilen sütun sayıya çevrilemiyor | "'…' sütunu sayıya çevrilemedi: … değer sayı değil (ör. …). Ondalık ayırıcı nokta olmalıdır." (mq_sayisal) |
286 |
| Eksiksiz satır <8 | "Eksiksiz en az 8 zaman noktası gerekli." | 292 |
| Zaman tekrarlı | "Zaman değerleri tekrarsız olmalı…" | 296 |
| Yanıt sabit | "Yanıt sabit; eğilim kestirilemez." | 297 |
| Nüfus \le0 | "Nüfus değerleri pozitif olmalı." | 299 |
| Güven düzeyi \le0{,}5 ya da \ge1 | "Güven düzeyi 0,5 ile 1 arasında olmalı." | 302 |
| ARIMA ve aile Gauss değil | "ARIMA hataları yalnız Gauss ailede…" | 316 |
| Poisson ailede negatif ya da (yalnız Poisson'da) tamsayı olmayan yanıt | "…negatif olmayan sayım olmalı" / "…tamsayı sayım olmalı…" | 318–320 |
| Gösterge 0/1 değil | "Müdahale göstergesi yalnız 0 ve 1 değerlerini almalı." | 324 |
| Zaman girilmiş, aralık dışı | "…veri aralığı içinde bir müdahale zamanı verin." | 325–327 |
| Gösterge 1'den 0'a dönüyor | "…0'dan 1'e bir kez geçmeli…" | 329 |
| Önce ya da sonra <3 nokta | "Müdahale öncesi ve sonrası en az 3'er zaman noktası gerekli…" | 331 |
| 2H>s | "Harmonik çifti sayısı dönemin yarısını aşamaz." | 342 |
| Parametre sayısı \ge n-1 | "Parametre sayısı için zaman noktası yetersiz…" | 349 |
| ARIMA ve p+q=0 | "ARIMA hataları için p ya da q en az 1 olmalı." | 360 |
| Katsayılar kestirilemez (eş doğrusal) | "Katsayılar kestirilemedi…" | 376 |
| Skor/Davies ve K>2 | "…en çok 2 kırılmayı sınar…" | 478 |
| Log-doğrusal ve oran \le0 | "Log-doğrusal joinpoint için yanıt… pozitif olmalı…" | 480 |
| Poisson joinpoint, tamsayı olmayan | "…negatif olmayan tamsayı sayım olmalı." | 482 |
| (K+1)\max(m,2)>n | "… kırılma için zaman noktası yetersiz…" | 484 |
| Davies ve Poisson joinpoint | "Davies seçimi Poisson joinpoint modelinde kullanılamıyor…" | 490 |
Paketlerin uyarıları sar işleviyle toplanır ve çalıştırmanın sonunda "Uyarılar: …" satırı olarak, paketin kendi (İngilizce) metniyle yazılır (306–307, 442, 584). Eksik değerli satırlar sessizce değil bir "Not:" satırıyla çıkarılır (289). Virgüllü ondalık yazılmış bir sütun forma girmez (form denetimi: "… is not a numeric column"); sayısal sütun Veri sekmesinde "kategorik" işaretlense de sayı olarak aktarılır ve sonuç değişmez (jp_h_kategorik: aynı RR 0{,}885).
Örnek ayar (ornek_param, satır 9): kip = its, yanit = aces, zaman = time, mudahale = smokban, nufus = stdpop, ay = month, aile = quasipoisson, harmonik = 2, egim_degisimi = false; öteki alanlar varsayılandadır. Varsayılan egim_degisimi = açık iken örnek ayar kapalıdır; yayımlı değeri yeniden üreten kapalı ayardır.
104.3 Örnek veri
joinpoint_its_sicily.csv, Lopez Bernal ve ark.'nın (2017) öğreticisindeki Sicilya verisidir: 2002–2006 arasında 59 aylık akut koroner olay sayısı; sigara yasağı 2005'in ilk ayında (zaman =37) başlar. Eksik değer yoktur.
| Değişken | Rol | Tür (veri sekmesinin algıladığı) | Özet |
|---|---|---|---|
year, month |
tanı bilgisi, ay |
sayısal | 2002–2006; 1–12 |
aces |
yanıt | sayısal | ortalama 829,05; ss 72,41; en küçük 659; en büyük 1021 |
time |
zaman | sayısal | 1–59 |
smokban |
müdahale göstergesi | sayısal | 0: 36 ay, 1: 23 ay |
stdpop |
nüfus | sayısal | ortalama 383 464; ss 5246 |
pop |
(kullanılmayan) | sayısal | ortalama 364 121 |
Kategorik değişken yoktur; düzey sırası konusu bu şablonda doğmaz.
Joinpoint kipi için örnek veride gerçek bir kırılma yoktur (BIC sıfır kırılmayı seçer, 104.7); bu yüzden bölümde ayrıca sentetik bir yıllık oran serisi kullanılır (dogrulama/joinpoint_its/jp_sentetik.csv, veri_uret.py, tohum 20261118): 1990–2019, 30 yıl, nüfus 900 000'den 1 100 000'e doğrusal artar; oran e^{\ln(40\times10^{-5})+0{,}03\min(t,11{,}6)-0{,}04\,(\min(t,21{,}4)-11{,}6)_++0{,}015\,(t-21{,}4)_+} biçiminde üç bölümlüdür ve sayımlar Poisson'dan çekilmiştir. Gerçek kırılma noktaları 2001,6 ve 2011,4'tür.
Bu bölümde şu çalıştırmalar kullanılır:
| Ad | Veri ve ayar | Amaç |
|---|---|---|
jp_its_ornek |
Sicilya, örnek ayar | ana ITS sonucu, 104.7 |
jp_its_p, jp_its_qp |
harmonik = 0, egim_degisimi = false; Poisson, yarı-Poisson |
yayımlı RR, 104.6 |
jp_its_egim |
yarı-Poisson, 2 harmonik, eğim değişimi açık | \beta_3 |
jp_its_gauss, jp_its_nw, jp_its_ar |
Gauss, harmonik = 0; bağımsız hata, Newey–West (gecikme 3, ön beyazlatmasız), ARIMA(1,0,0) (ML) |
SH ve tanılar |
jp_sabit1 |
Sicilya, joinpoint, secim = sabit, K=1 |
kırılma verideki bir gözlemde |
jp_def |
Sicilya, joinpoint, varsayılanlar | BIC sıfır kırılmayı seçer |
jps_bic, jps_aic, jps_score, jps_davies |
sentetik, K\le2; dört seçim ölçütü | seçim |
jps_poisson, jps_dogrusal, jps_sabit2 |
sentetik; Poisson, doğrusal, sabit K=2 | model türleri |
104.4 Yöntem: formüller ve hesap adımları
Şablon veriyi okur, eksik satırları çıkarır, zamana göre sıralar ve kipe göre dallanır. ITS'te modeli uydurur, standart hatayı seçilen biçimde hesaplar, otokorelasyon tanılarını ve karşı-olgusal eğilimi üretir. Joinpoint'te segmented::segmented ile kırılma noktalarını kestirir, segmented::selgmented ile sayısını seçer, her bölümün eğimini, APC'sini ve AAPC'yi hesaplar.
104.4.1 Segmentli regresyon ve etkiler
Müdahale göstergesi bir kez 0'dan 1'e geçtiğinde t_0 son müdahale öncesi zaman, D_t=1 ilk müdahale sonrası zamandır; eğim değişimi terimi (t-t_0)D_t olarak kurulur (337–339). İlk müdahale sonrası gözlemde bu terim t-t_0=1 aralıktır, sıfır değil; dolayısıyla \beta_2 müdahale öncesi doğrunun t_0'daki değerine göre düzey farkıdır, ilk sonraki gözleme göre değil.
Sayım ailelerinde etkiler orandır: \mathrm{RR}=e^{\beta_2} müdahaleyle ortalama olay hızının çarpanı, yüzde değişim 100(\mathrm{RR}-1) (409–410). \beta_1 için e^{\beta_1} zaman birimi başına çarpandır.
Yarı-Poisson kestirim Poisson ile aynı \hat\beta'yı verir; standart hatalar Pearson dağılım parametresiyle ölçeklenir:
- n: zaman noktası sayısı, p: katsayı sayısı; \hat\mu_t: kestirilen beklenen sayım.
- \hat\phi>1 aşırı yayılımdır; çıktıda "Aşırı yayılım (Pearson ölçek parametresi)" satırı olarak yazılır (405).
Koddaki tercih
Yarı-Poisson ve Gauss için z/t. Güven aralığı ve p değeri, yarı-Poisson ailede ve Gauss ailede Newey–West ya da ARIMA hataları seçildiğinde standart normal dağılımdan, Gauss ve bağımsız hatada t_{n-p} dağılımından hesaplanır (384–394). Yarı-Poisson ve bağımsız hatada dağılımı form seçer (qp_dagilim): varsayılan z, yayımlı öğreticideki Wald aralıklarıyla uyumludur; t seçilirse dağılım parametresi kestirildiği için glm'in yarı-Poisson özetindeki gibi t_{n-p} kullanılır. Fark küçük örneklerde görülür (104.6, Poisson örneği: normal p=0{,}000592, t_{56} ile 0{,}001122).
104.4.2 Standart hata seçenekleri
Bağımsız hata: modelin kendi kovaryansı. Newey–West (HAC): (Newey ve West, 1987; otomatik bant genişliği için 1994) \hat V=(X'X)^{-1}\hat S\,(X'X)^{-1} (Gauss) ya da genel \hat V=\hat B^{-1}\hat S\hat B^{-1} (GLM), ve
- L: gecikme (
nw_gecikme); -1 ise Newey ve West (1994) otomatik bant genişliği. - (1-l/(L+1)): Bartlett çekirdeği; ön beyazlatma açıkken (varsayılan) \hat u_t önce VAR(1) ile beyazlatılır ve sonuç geri çevrilir (Zeileis, 2004; Zeileis ve ark., 2020).
- \hat e_t: kalıntı (Gauss) ya da çalışma kalıntısı (GLM).
ARIMA hataları (yalnız Gauss): y_t=x_t'\beta+\eta_t, \eta_t ARMA(p,q); stats::arima(y, order = c(p, 0, q), xreg = X) ile tam olabilirlikle kestirilir ve \hat V paketin var.coef matrisidir (362–365). Kuramsal olarak otokorelasyonu kendisi modellediği için HAC'ten verimlidir; ama p,q doğru seçilmelidir.
104.4.3 Kalıntı tanıları
Durbin–Watson (Durbin ve Watson, 1950), Ljung–Box (Ljung ve Box, 1978) ve Breusch–Godfrey (Breusch, 1978; Godfrey, 1978) tanıları (423–436):
- \hat r_k: k. gecikme otokorelasyonu (ortalaması çıkarılmış kalıntılardan); f: ARIMA'da p+q, öteki durumlarda 0 (424).
- \mathrm{LM}'de \hat{\hat e}_t, kalıntının X ve L gecikmeli kalıntıya (eksik gecikmeler 0) regresyonunun uyan değeridir (
lmtest::bgtest,fill = 0). - Poisson ve yarı-Poisson ailede \hat e_t sapma (deviance) kalıntısıdır (390); Gauss ailede ham kalıntı.
Durbin–Watson'ın p değeri yalnız Gauss ailede ve ARIMA dışında üretilir: lmtest::dwtest, pozitif otokorelasyona karşı tek yönlü ve n<100 iken tam dağılımla (Farebrother'in AS 153 algoritması) hesaplar (432); bağımsız hesapta Imhof (1961) tümleviyle aynı değer bulunur. Diğer durumlarda sütun boştur (d değeri yine yazılır). Tablonun ardından p değerinin tek yönlü olduğunu söyleyen bir not yazılır (437–438). Bu üç testten biri p<0{,}05 ise ve hata modeli bagimsiz ise çıktıya otokorelasyon uyarısı eklenir (439).
104.4.4 Karşı-olgusal eğilim
Müdahale terimleri sıfırlanır (D_t=0, (t-t_0)D_t=0), öteki terimler (mevsimsellik dahil) korunur ve \hat\beta ile kestirim yeniden hesaplanır (444–446). Sayım ailelerinde grafik oran olarak çizilir: \hat\mu_t\cdot\text{çarpan}/N_t (450). Gözlenen değer ile karşı-olgusal arasındaki farkın bir güven aralığı verilmez.
104.4.5 Joinpoint: kırılma noktalarını kestirme
Kırılma noktaları \psi=(\psi_1,\dots,\psi_K) doğrusal olmayan parametrelerdir. segmented, Muggeo'nun (2003) yinelemeli doğrusallaştırmasını kullanır: başlangıç \psi^{(0)} için U_k=(t-\psi_k^{(0)})_+ ve V_k=-I(t>\psi_k^{(0)}) sütunlarıyla
uydurulur ve \hat\psi_k\leftarrow\hat\psi_k+\hat\gamma_k/\hat\delta_k güncellenir; \gamma\to0 olunca durur. Yinelemeler yerel en küçüklere takılabileceğinden n.boot kez bootstrap ile yeniden başlatma yapılır (Fasola ve ark., 2018). Şablon kırılma noktalarını npsi = K ile verir; başlangıç değerlerini paket belirler. Kırılma standart hatası \operatorname{SH}(\hat\psi_k)=\operatorname{SH}(\hat\gamma_k)/|\hat\delta_k|'dır (sonlu \hat\gamma, \hat\delta için delta yöntemi).
Koddaki tercih
Bootstrap yeniden başlatma ve tohum. n_boot varsayılan 10'dur ve 0 verilebilir. 0'da arama yalnız başlangıç noktasından yinelenir ve yerel en küçükte kalabilir: sentetik veride K=2 ve n_boot = 0 iken kırılmalar 2001{,}45 ve 2010{,}18 bulunur (kareler toplamı 0{,}043767); n_boot = 10 ile 2002{,}51 ve 2009{,}36 (kareler toplamı 0{,}043606, küresel en küçük). Her iki durumda 6 farklı tohumda sonuç aynıdır. n_boot = 0 ve K>0 iken çıktıya bu durumu söyleyen bir uyarı yazılır (499–501). Rastgelelik yalnız yeniden başlatmaya girer; Bölüm 1.3'teki tohum (kod panelinin Tohum alanı) set.seed ile uygulanır ve bu şablonun kendi tohum alanı yoktur.
104.4.6 Kırılma sayısının seçimi
secim = bic ya da aic ise K=0{,}1,\dots,K_{\max} için modeller uydurulur ve ölçütün en küçüğü seçilir; egim_farki_denetimi açıksa (varsayılan) eğim farkı \alpha düzeyinde anlamlı olmayan kırılmalar çıkarılır (check.dslope). NCI Joinpoint programının permütasyon testiyle seçimi (Kim ve ark., 2000) şablonda yoktur. score ve davies sıralı testlerdir: H_0: K=0 reddedilirse K=1 ve H_0: K=1'e geçilir (en çok K=2). Davies (1987) testi (ilk biçimi Davies, 1977), kırılma noktası yalnız alternatif altında tanımlı olduğundan alışılmış F testinin geçersiz olduğu durumda eğim farkının sınanmasını sağlar; skor testi (Muggeo, 2016) aynı hipotezi daha hızlı sınar.
Seçim BIC ise tabloya her K için BIC yazılır (538–539); K\ge1 satırları, raporlanan modelle aynı (bootstrap yeniden başlatmalı) uydurmanın değeridir (531–537). Seçim sonrası, K\ge1 ve seçim bic, aic ya da sabit ise bir de davies.test (H_0: eğimde hiç değişim yok) p değeri yazılır (580–583). selgmented'in kendi K\ge1 değerleri yeniden başlatmasız yerel en küçüğe ait olabileceğinden tablo bunları yeniden hesaplar (104.8).
104.4.7 Bölüm eğimleri, APC ve AAPC
j. bölümün eğimi ve standart hatası segmented::slope ile verilir; güven aralığı log-doğrusal ve doğrusal modelde t, Poisson'da z dağılımıyla (548–549). Kırılma yoksa düz lm/glm eğimi kullanılır (555–558).
- s_j: j. bölümün eğimi (log ölçeğinde); u:
apc_birim(yıllık veride 1; aylık veride yıllık APC için 12). - Alt ve üst sınır eğimin sınırlarından aynı dönüşümle hesaplanır (563). Doğrusal modelde APC verilmez (544).
AAPC, bölüm eğimlerinin bölüm uzunluklarıyla ağırlıklı ortalamasının APC'sidir (Clegg ve ark., 2009):
- w_j: j. bölümün dönemin uzunluğundaki payı; \sum_jw_j=1.
- \bar s için standart hata, kırılma noktalarının belirsizliğini de içerir (Muggeo, 2010): \operatorname{SH}(\bar s)=\sqrt{g'\hat\Sigma g}, g=\partial\bar s/\partial(\beta_1,\delta_k,\psi_k) ve \hat\Sigma doğrusallaştırılmış modelin kovaryansıdır.
segmented::aapcbu SH'yi döndürür; yalnız eğim kovaryansını kullanan ("yanlış") SH öznitelik olarak ayrı tutulur ve şablonca kullanılmaz (568–569). - Güven aralığı normal (\bar s\pm z\cdot\mathrm{SH}) ve AAPC için SH sütunu boş bırakılır (575–576).
Kırılma noktasının güven aralığı confint(method = psi_ga) ile alınır: delta yönteminde \hat\psi_k\pm t_{n-p}\operatorname{SH}(\hat\psi_k) (örnek: 12\pm2{,}0040\times4{,}4903 ile 3{,}00–21{,}00); score ve gradient Muggeo'nun (2017) düzgünleştirilmiş aralıklarıdır ve asimetrik olabilir.
104.5 Kod adım adım
| Satırlar | Ne yapar | Neden / dikkat |
|---|---|---|
| 274–310 | Başlangıç: veri denetimi, seçilen sütunların sayısal çevrilmesi, eksik satırların atılması, zamana göre sıralama, tekrar ve sabitlik denetimi, çarpan ve güven düzeyi, sar sarmalayıcısı, oran ve dw_stat |
Eksik satır çıkarıldığında kalan satırlar bitişikmiş gibi işlenir; aralık eşit değilse ITS'te uyarı yazılır (294, 333–336; 104.8). |
| 312–349 | ITS: aile, müdahale göstergesi, t_0, tasarım matrisi X, harmonikler | X'e eşitliğin sağ tarafı sırasıyla zaman, duzey, egim, sin1, cos1, … girer. |
| 350–357 | Yanıt ve formül: Gauss'ta oran, sayımlarda ham yanıt ve offset(.ofs) |
Sayımlarda carpan yalnız grafiğe girer. |
| 358–372 | ARIMA dalı: arima ile hatalı regresyon; katsayı tablosu |
Tabloda ar1 (ve ma1) satırları en başta gelir ve adları çevrilmez. |
| 372–392 | GLM dalı: glm, kovaryans (model ya da NeweyWest), z/t |
tdag yalnız Gauss ve HAC dışı. |
| 393–421 | Güven aralıkları, Türkçe terim adları, etki tablosu (\mathrm{RR}) ve yorum cümlesi | Yorum cümlesi yalnız düzey değişimini söyler. |
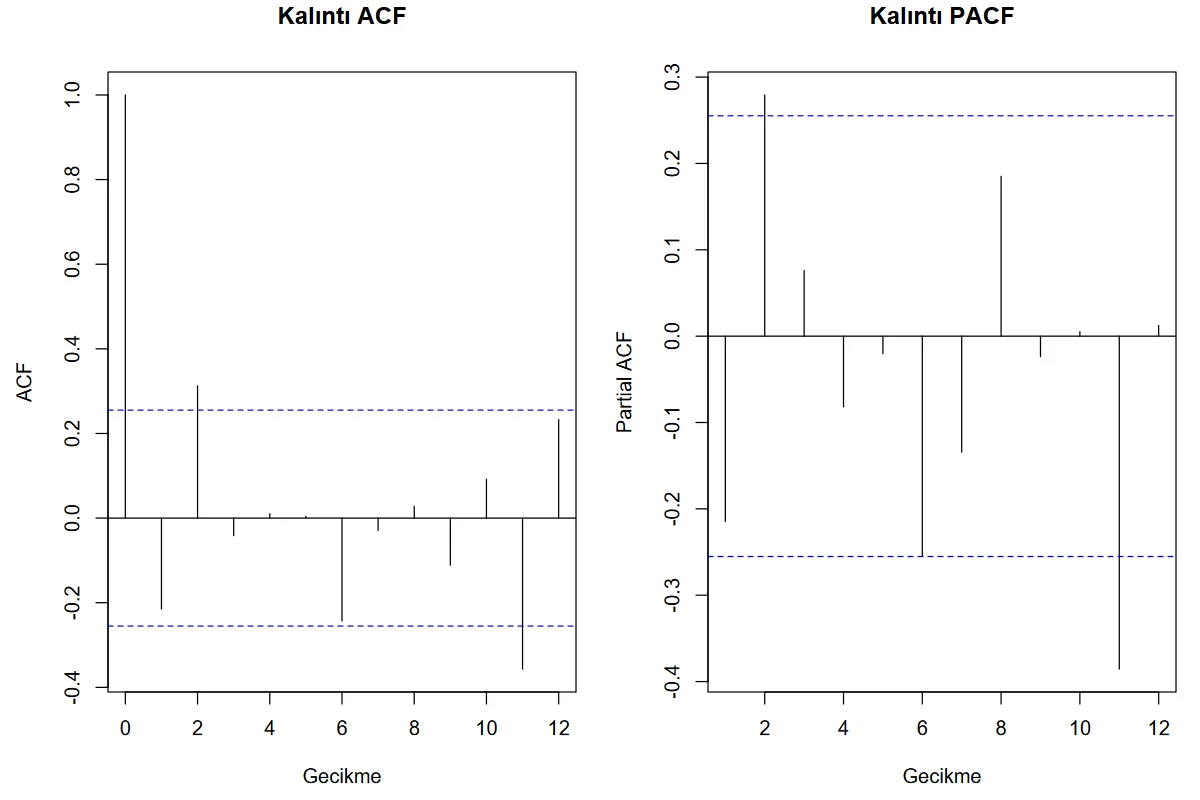
| 422–442 | Tanılar: Durbin–Watson, Ljung–Box, Breusch–Godfrey; uyarı | p sütunu DW için yalnız Gauss'ta dolu. |
| 443–471 | Karşı-olgusal eğilim, gözlenen–kestirilen–karşı-olgusal grafiği, ACF/PACF | İlk grafik sekil1, ikincisi sekil2. |
| 473–498 | Joinpoint hazırlığı: seçim–model uyumluluğu, temel lm/glm, seg.control |
Log-doğrusal modelde yanıt \ln(oran). |
| 502–516 | Kırılma sayısı: sabit için segmented(npsi = K); öteki seçimler için selgmented (refit = TRUE) |
sec_t seçim nesnesinden okunur; boşsa tablo yoktur. |
| 517–559 | Bölümler: slope, confint, kırılma tablosu |
Kırılma tablosunun kestirim sütunu segmented nesnesinin tam değeridir; güven sınırları confint çıktısından gelir. |
| 560–583 | Bölüm tablosu (eğim, APC), AAPC, Davies testi | AAPC SH'si aapc'ın tam SH'sidir. |
| 584–601 | Uyarılar ve grafik | Bölümler gözlem noktalarına bağlı çizilir; kırılma noktasında çizgiler kesintili görünür. |
Kritik satırlar (eğim değişimi sütunu 331'de (tt - t0) * D olarak kurulur):
t0 <- max(tt[D == 0])                                              # 329
sfit <- segmented(olm, seg.Z = ~.t, npsi = K, control = ctl)       # 490 (sabit K)
a <- aapc(sfit, exp.it = FALSE, conf.level = gd)                   # 546
104.6 Elle hesap: örnek veride bağımsız yeniden hesap
Ara değerler dogrulama/joinpoint_its/elle_hesap.py ile hesaplanmıştır: yalnız numpy ve scipy kullanılmış (Harris ve ark., 2020; Virtanen ve ark., 2020), şablon ve segmented, sandwich, lmtest işlevleri çağrılmamıştır. R tarafı r_dogrulama.R (modeller doğrudan glm, lm, arima, NeweyWest, bgtest, segmented, aapc ile kurulur) ve ayrıca ayrı bir tohumla yeniden başlatılmış segmented çağrılarıdır. Veri: Sicilya (ITS) ve sentetik seri (joinpoint).
Adım 1 — Poisson, yasak etkisi (H=0, eğim değişimi yok). Tasarım [1,\,t,\,D_t], dengeleme \ln stdpop. Yeniden ağırlıklı en küçük kareler (IRLS, 10^{-14} yakınsama) ile
\mathrm{RR}=e^{-0{,}111628}=0{,}894377; Wald aralığı 0{,}864686–0{,}925086 (yayımlı: 0{,}894 (0{,}864–0{,}925); alt sınır yayında 0{,}86469 yerine kesilerek 0{,}864 yazılmıştır).
Adım 2 — Yarı-Poisson. \hat\phi=\sum(y-\hat\mu)^2/\hat\mu\,/\,(59-3)=3{,}559187; \sqrt{\hat\phi}=1{,}886581; SH =(0{,}021110,\;0{,}000942,\;0{,}032496); RR aralığı 0{,}839189–0{,}953193 (yayımlı: 0{,}839–0{,}953). t_{56} ile p=0{,}001122 ve aralık 0{,}838010–0{,}954535; şablon normal dağılımla p=0{,}000592 yazar (104.4.1).
Adım 3 — Mevsimsellik. İki harmonikle (örnek ayar) \hat\phi=2{,}262183 ve düzey değişimi \hat\beta_2=-0{,}122087 (SH 0{,}027031): \mathrm{RR}=0{,}885072 (0{,}839401–0{,}933227; yayımlı 0{,}885 (0{,}839–0{,}933)).
Adım 4 — Kalıntı tanıları (örnek ayar). Sapma kalıntılarından d=2{,}398214; otokorelasyonlar ortalaması çıkarılarak Q_{12}=28{,}467116, p=0{,}004724.
Adım 5 — Gauss, eğim değişimli, H=0. EKK: \hat\beta=(194{,}108740;\;1{,}035849;\;-24{,}844364;\;0{,}127220), SH =(4{,}850321;\;0{,}228604;\;7{,}704619;\;0{,}502873); düzey değişimi için t_{55}=-3{,}2246, p=0{,}002124. d=1{,}593964 ve tam (Imhof tümleviyle) tek yönlü p=0{,}022853; Q_{12}=60{,}315332; Breusch–Godfrey \mathrm{LM}=33{,}487844 (p=0{,}000812).
Adım 6 — Newey–West (gecikme 3, ön beyazlatmasız). \hat S Bartlett ağırlıklarıyla (3/4,\,2/4,\,1/4): SH =(4{,}072428;\;0{,}178379;\;7{,}346425;\;0{,}425611); düzey değişimi için p=0{,}000720.
Adım 7 — ARIMA(1,0,0) hatalı regresyon. Tam Gauss olabilirliği \varphi üzerinde profil olarak en küçültülür (\sigma^2 ve \beta kapalı biçimde): \hat\varphi=0{,}199668, düzey değişimi -24{,}335024, \hat\sigma^2=181{,}4877, -\ell=237{,}172764.
Adım 8 — Joinpoint, Sicilya, K=1. \ln(\text{oran}) üzerinde kareler toplamı \psi'ye göre 0,01 adımlı ızgarada ve sonra inceltilerek en küçültülür: \hat\psi=12{,}0000 (bir gözlem noktası). Eğimler 0{,}0118984 ve 0{,}0011795 (\mathrm{APC}=1{,}1969 ve 0{,}1180); ağırlıklı ortalama eğim 0{,}0032124 ve AAPC 0{,}3218\,\%. Kırılma bir gözlemde olduğundan kareler toplamı orada türevsizdir ve segmented 11{,}999973'te durur; bu noktada doğrusallaştırılmış modelle \operatorname{SH}(\hat\psi)=4{,}4903, eğim SH'leri 0{,}006497 ve 0{,}000710, AAPC SH'si 0{,}000742 bulunur (MerQuR+ ile aynı).
Adım 9 — Joinpoint, sentetik, K=2. İki boyutlu ızgara (0,05 yıl) + Nelder–Mead: \hat\psi=(2002{,}5050;\,2009{,}3581); eğimler 0{,}026717, -0{,}051256, 0{,}010517 (SH 0{,}003160; 0{,}008055; 0{,}004693); \mathrm{APC}=2{,}7078;\,-4{,}9965;\,1{,}0573. Ağırlıklar 0{,}4312;\,0{,}2363;\,0{,}3325; ortalama eğim 0{,}0029051 (SH 0{,}0011575); \mathrm{AAPC}=0{,}2909\,\%. BIC: -40{,}3596 (K=0), -59{,}1821 (K=1), -87{,}0682 (K=2). Kırılma SH'leri 0{,}5153 ve 0{,}6782.
Adım 10 — Öteki modeller. Poisson joinpoint (sapma en küçüğü, IRLS ile): \hat\psi=(2001{,}4015;\,2010{,}2283), eğimler 0{,}030183, -0{,}039451, 0{,}012063, SH 0{,}004041, 0{,}006016, 0{,}006165. Doğrusal ölçekte \hat\psi=(2001{,}4743;\,2009{,}6770), eğimler 1{,}38457, -1{,}90059, 0{,}43207.
104.6.1 Doğrulama: MerQuR+, Python ve R
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) | En büyük fark | |
|---|---|---|---|---|---|
| Örnek: katsayı, zaman | 0,00538922 | 0,00538922 | 0,00538922 | 2,6e−15 | ✓ |
| Örnek: SH (yarı-Poisson), zaman | 7,955372·10−4 | 7,955370·10−4 | 7,955372·10−4 | 2,6e−10 | ✓ |
| Örnek: katsayı, düzey değişimi | −0,12208679 | −0,12208679 | −0,12208679 | 1,3e−13 | ✓ |
| Örnek: SH (yarı-Poisson), düzey değişimi | 0,02703111 | 0,0270311 | 0,02703111 | 8,5e−9 | ✓ |
| Örnek: katsayı, sin1 | 0,03709673 | 0,03709673 | 0,03709673 | 1,4e−12 | ✓ |
| Örnek: SH (yarı-Poisson), sin1 | 0,01002407 | 0,01002407 | 0,01002407 | 3,4e−9 | ✓ |
| Örnek: RR, düzey değişimi | 0,88507155 | 0,88507155 | 0,88507155 | 1,2e−13 | ✓ |
| Örnek: RR alt sınır (%95) | 0,83940096 | 0,83940097 | 0,83940096 | 1,4e−8 | ✓ |
| Örnek: RR üst sınır (%95) | 0,93322701 | 0,93322699 | 0,93322701 | 1,6e−8 | ✓ |
| Örnek: p, düzey değişimi (normal) | 6,286137·10−6 | 6,286095·10−6 | 6,286137·10−6 | 4,2e−11 | ✓ |
| Örnek: Durbin–Watson (sapma kalıntıları) | 2,39821445 | 2,39821445 | 2,39821445 | 5,7e−13 | ✓ |
| Örnek: Ljung–Box Q (gecikme 12) | 28,46711552 | 28,46711552 | 28,46711552 | 3,6e−12 | ✓ |
| Örnek: Ljung–Box p | 0,004724 | 0,004724 | 0,004724 | 1,6e−13 | ✓ |
| Poisson: katsayı, düzey değişimi | −0,11162844 | −0,11162844 | −0,11162844 | 4,2e−12 | ✓ |
| Poisson: SH, düzey değişimi | 0,01722477 | 0,01722478 | 0,01722477 | 1,7e−8 | ✓ |
| Poisson: RR | 0,89437651 | 0,89437651 | 0,89437651 | 3,8e−12 | ✓ |
| Poisson: RR alt sınır | 0,86468642 | 0,86468639 | 0,86468642 | 2,8e−8 | ✓ |
| Poisson: RR üst sınır | 0,92508605 | 0,92508608 | 0,92508605 | 3,0e−8 | ✓ |
| Yarı-Poisson: SH, düzey değişimi | 0,03249595 | 0,03249594 | 0,03249595 | 4,7e−9 | ✓ |
| Yarı-Poisson: RR alt sınır | 0,839189 | 0,83918901 | 0,839189 | 7,6e−9 | ✓ |
| Yarı-Poisson: RR üst sınır | 0,9531933 | 0,95319329 | 0,9531933 | 8,7e−9 | ✓ |
| Yarı-Poisson: p (normal) | 5,922262·10−4 | 5,922251·10−4 | 5,922262·10−4 | 1,1e−9 | ✓ |
| Eğim değişimi: katsayı, düzey | −0,13185917 | −0,13185917 | −0,13185917 | 8,0e−13 | ✓ |
| Eğim değişimi: katsayı, eğim değişimi | 0,00148223 | 0,00148223 | 0,00148223 | 1,3e−13 | ✓ |
| Eğim değişimi: SH, eğim değişimi | 0,00185463 | 0,00185463 | 0,00185463 | 7,7e−10 | ✓ |
| Gauss: katsayı, kesişim | 194,1087405 | 194,1087405 | 194,1087405 | 2,0e−15 | ✓ |
| Gauss: SH, kesişim | 4,85032073 | 4,85032073 | 4,85032073 | 7,4e−14 | ✓ |
| Gauss: katsayı, düzey | −24,84436359 | −24,84436359 | −24,84436359 | 2,4e−14 | ✓ |
| Gauss: SH, düzey | 7,70461906 | 7,70461906 | 7,70461906 | 1,3e−15 | ✓ |
| Gauss: katsayı, eğim değişimi | 0,12722044 | 0,12722044 | 0,12722044 | 8,0e−15 | ✓ |
| Gauss: SH, eğim değişimi | 0,50287331 | 0,50287331 | 0,50287331 | 9,0e−15 | ✓ |
| Gauss: t, düzey değişimi | −3,22460635 | −3,22460635 | −3,22460635 | 1,3e−13 | ✓ |
| Gauss: p, düzey değişimi | 0,00212436 | 0,00212436 | 0,00212436 | 4,0e−16 | ✓ |
| Gauss: GA alt, düzey değişimi | −40,28476523 | −40,28476523 | −40,28476523 | 1,3e−14 | ✓ |
| Gauss: Durbin–Watson | 1,59396364 | 1,59396364 | 1,59396364 | 1,1e−13 | ✓ |
| Gauss: Durbin–Watson p (tam, tek yönlü) | 0,02285261 | 0,02285261 | 0,02285261 | 4,5e−12 | ✓ |
| Gauss: Ljung–Box Q | 60,31533182 | 60,31533182 | 60,31533182 | 9,3e−15 | ✓ |
| Gauss: Breusch–Godfrey LM | 33,4878436 | 33,4878436 | 33,4878436 | 1,2e−14 | ✓ |
| Gauss: Breusch–Godfrey p | 8,120045·10−4 | 8,120045·10−4 | 8,120045·10−4 | 1,1e−16 | ✓ |
| Newey–West (gecikme 3): SH, kesişim | 4,07242751 | 4,07242751 | 4,07242751 | 2,4e−14 | ✓ |
| Newey–West (gecikme 3): SH, düzey | 7,34642519 | 7,34642519 | 7,34642519 | 5,6e−14 | ✓ |
| Newey–West (gecikme 3): SH, eğim değişimi | 0,42561062 | 0,42561062 | 0,42561062 | 3,6e−14 | ✓ |
| Newey–West: p, düzey değişimi | 7,200460·10−4 | 7,200460·10−4 | 7,200460·10−4 | 1,0e−16 | ✓ |
| Newey–West: GA üst, eğim değişimi | 0,96140192 | 0,96140192 | 0,96140192 | 3,6e−14 | ✓ |
| ARIMA(1,0,0): φ | 0,19966844 | 0,19966774 | 0,19966844 | 7,0e−7 | ✓ |
| ARIMA(1,0,0): kesişim | 194,11471699 | 194,11423909 | 194,11471699 | 2,5e−6 | ✓ |
| ARIMA(1,0,0): düzey değişimi | −24,33493189 | −24,33502435 | −24,33493189 | 3,8e−6 | ✓ |
| Sicilya K=1: kırılma noktası (tam ızgara en küçüğü) | 11,99997258 | 12 | 11,99997258 | 2,3e−6 | ✓ |
| Sicilya K=1: kırılma SH | 4,49031281 | 4,49031281 | 4,49031281 | 4,4e−13 | ✓ |
| Sicilya K=1: eğim 1 | 0,011898 | 0,01189838 | 0,011898 | 3,8e−7 | ✓ |
| Sicilya K=1: eğim 1 SH | 0,0064967 | 0,00649675 | 0,0064967 | 4,7e−8 | ✓ |
| Sicilya K=1: APC 1 | 1,19690628 | 1,19694458 | 1,19690628 | 3,2e−5 | ✓ |
| Sicilya K=1: eğim 2 | 0,0011795 | 0,0011795 | 0,0011795 | 4,7e−9 | ✓ |
| Sicilya K=1: eğim 2 SH | 7,099300·10−4 | 7,099297·10−4 | 7,099300·10−4 | 2,7e−10 | ✓ |
| Sicilya K=1: APC 2 | 0,11801959 | 0,11802006 | 0,11801959 | 4,7e−7 | ✓ |
| Sicilya K=1: ortalama eğim | 0,00321231 | 0,00321239 | 0,00321231 | 7,6e−8 | ✓ |
| Sicilya K=1: ortalama eğim SH (kırılma belirsizliği dahil) | 7,420611·10−4 | 7,420467·10−4 | 7,420611·10−4 | 1,4e−8 | ✓ |
| Sicilya K=1: AAPC (%) | 0,32174789 | 0,32175548 | 0,32174789 | 7,6e−6 | ✓ |
| Sentetik K=2: kırılma 1 | 2002,50504942 | 2002,50504927 | 2002,50504942 | 7,5e−11 | ✓ |
| Sentetik K=2: kırılma 1 SH | 0,51529047 | 0,51529047 | 0,51529047 | 1,0e−9 | ✓ |
| Sentetik K=2: kırılma 2 | 2009,35807047 | 2009,35807014 | 2009,35807047 | 1,6e−10 | ✓ |
| Sentetik K=2: kırılma 2 SH | 0,67821717 | 0,67821716 | 0,67821717 | 8,2e−10 | ✓ |
| Sentetik K=2: eğim 1 | 0,026717 | 0,02671742 | 0,026717 | 4,2e−7 | ✓ |
| Sentetik K=2: eğim 1 SH | 0,0031596 | 0,00315959 | 0,0031596 | 1,1e−8 | ✓ |
| Sentetik K=2: APC 1 | 2,70770988 | 2,70775274 | 2,70770988 | 1,6e−5 | ✓ |
| Sentetik K=2: APC 1 alt sınır | 2,04013191 | 2,04016721 | 2,04013191 | 1,7e−5 | ✓ |
| Sentetik K=2: eğim 2 | −0,051256 | −0,05125633 | −0,051256 | 3,3e−7 | ✓ |
| Sentetik K=2: eğim 2 SH | 0,0080554 | 0,0080554 | 0,0080554 | 3,2e−9 | ✓ |
| Sentetik K=2: APC 2 | −4,99645697 | −4,99648816 | −4,99645697 | 6,2e−6 | ✓ |
| Sentetik K=2: APC 2 alt sınır | −6,56292772 | −6,56291496 | −6,56292772 | 1,9e−6 | ✓ |
| Sentetik K=2: eğim 3 | 0,010517 | 0,01051719 | 0,010517 | 1,9e−7 | ✓ |
| Sentetik K=2: eğim 3 SH | 0,0046929 | 0,00469288 | 0,0046929 | 2,1e−8 | ✓ |
| Sentetik K=2: APC 3 | 1,0572498 | 1,05726868 | 1,0572498 | 1,8e−5 | ✓ |
| Sentetik K=2: APC 3 alt sınır | 0,08319058 | 0,08319072 | 0,08319058 | 1,3e−7 | ✓ |
| Sentetik K=2: ortalama eğim | 0,00290494 | 0,0029051 | 0,00290494 | 1,6e−7 | ✓ |
| Sentetik K=2: ortalama eğim SH | 0,00115752 | 0,00115752 | 0,00115752 | 5,3e−9 | ✓ |
| Sentetik K=2: AAPC (%) | 0,2909159 | 0,29093242 | 0,2909159 | 1,7e−5 | ✓ |
| Sentetik: BIC, 0 kırılma | −40,35959252 | −40,35959252 | −40,35959252 | 7,4e−15 | ✓ |
| Sentetik: BIC, 1 kırılma | −59,18208383 | −59,18208383 | −59,18208383 | 3,2e−15 | ✓ |
| Sentetik: BIC, 2 kırılma (seçim tablosu) | −87,06821001 | −87,06821001 | −87,06821001 | 1,7e−14 | ✓ |
| Sicilya: BIC, 0 kırılma | −134,81491794 | −134,81491794 | −134,81491794 | 2,3e−15 | ✓ |
| Sicilya: BIC, 1 kırılma | −133,29280184 | −133,2928072 | −133,29280184 | 4,0e−8 | ✓ |
| Poisson joinpoint: kırılma 1 | 2001,40154942 | 2001,40154967 | — | 1,3e−10 | ✓ |
| Poisson joinpoint: kırılma 2 | 2010,22825113 | 2010,22825129 | — | 7,8e−11 | ✓ |
| Poisson joinpoint: eğim 1 | 0,030183 | 0,0301828 | — | 2,0e−7 | ✓ |
| Poisson joinpoint: eğim 1 SH | 0,0040405 | 0,00404052 | — | 2,0e−8 | ✓ |
| Poisson joinpoint: APC 1 | 3,06431244 | 3,06429163 | — | 6,8e−6 | ✓ |
| Poisson joinpoint: eğim 2 | −0,039451 | −0,03945105 | — | 4,6e−8 | ✓ |
| Poisson joinpoint: eğim 2 SH | 0,0060161 | 0,00601609 | — | 6,3e−9 | ✓ |
| Poisson joinpoint: APC 2 | −3,86829426 | −3,86829865 | — | 1,1e−6 | ✓ |
| Poisson joinpoint: eğim 3 | 0,012063 | 0,01206305 | — | 4,9e−8 | ✓ |
| Poisson joinpoint: eğim 3 SH | 0,0061654 | 0,00616545 | — | 4,7e−8 | ✓ |
| Poisson joinpoint: APC 3 | 1,21360514 | 1,21361014 | — | 4,1e−6 | ✓ |
| Doğrusal joinpoint: kırılma 1 | 2001,47433185 | 2001,47433142 | — | 2,2e−10 | ✓ |
| Doğrusal joinpoint: kırılma 2 | 2009,67702354 | 2009,6770237 | — | 8,0e−11 | ✓ |
| Doğrusal joinpoint: eğim 1 | 1,3846 | 1,38457346 | — | 1,9e−5 | ✓ |
| Doğrusal joinpoint: eğim 1 SH | 0,15829 | 0,15828842 | — | 1,6e−6 | ✓ |
| Doğrusal joinpoint: eğim 2 | −1,9006 | −1,90058832 | — | 6,1e−6 | ✓ |
| Doğrusal joinpoint: eğim 2 SH | 0,29207 | 0,29207375 | — | 3,7e−6 | ✓ |
| Doğrusal joinpoint: eğim 3 | 0,43207 | 0,43206844 | — | 1,6e−6 | ✓ |
| Doğrusal joinpoint: eğim 3 SH | 0,2084 | 0,20839639 | — | 3,6e−6 | ✓ |
| Doğrusal joinpoint: ortalama eğim | 0,14915526 | 0,14914749 | — | 7,8e−6 | ✓ |
| Doğrusal joinpoint: ortalama eğim SH | 0,05222977 | 0,05222998 | — | 2,1e−7 | ✓ |
Ölçütü karşılayan: 103/103. Yayımlı başvuru (Lopez Bernal ve ark., 2017, Sicilya): Poisson \text{RR}=0{,}894 (0,864–0,925); yarı-Poisson GA 0,839–0,953; iki harmonikli yarı-Poisson \text{RR}=0{,}885 (0,839–0,933). Kırılma noktası ve ona bağlı nicelikler iki bağımsız aramada (Python ızgara + Nelder–Mead; R segmented) en çok 10^{-5} göreli farkla örtüşür; düzey ve eğim katsayıları kırılma noktasında türevsiz olduğundan ✗ görünen satırlar bu aramadaki sapmayı gösterir (bkz. 104.6).
Doğrulamanın iki satırı gerekçe ister. (i) ARIMA katsayıları 2{,}5\times10^{-6} ve 3{,}8\times10^{-6} göreli farkla örtüşür: stats::arima optim'i 10^{-8} göreli tolerans (reltol) ile durdurur ve olabilirlik bu bölgede düzdür; Python'un en küçüğü -\ell=237{,}172764 ile R'ninkiyle on basamak aynıdır. (ii) Kırılma noktasına bağlı nicelikler: segmented'in yineleme ölçütü (10^{-5}) nedeniyle 10^{-4} göreli ölçüt kullanılmıştır. BIC dizisinin K=2 değeri, raporlanan (bootstrap yeniden başlatmalı) kırılmalarda uydurulan modelin BIC'idir (-87{,}068) ve bağımsız hesapla 10^{-13} içinde örtüşür.
104.7 Çıktıyı okuma
ITS, örnek ayar (jp_its_ornek; stdout.txt):
Kesintili zaman serisi: n = 59 zaman noktası (müdahale öncesi 36, sonrası 23; t₀ = 36), aile yarı-Poisson, model tabanlı SH, harmonik çifti 2
Aşırı yayılım (Pearson ölçek parametresi) = 2,262
Yorum: müdahaleyle birlikte düzey %11,5 azaldı (RR = 0,885; %95 GA 0,839–0,933; p = 6,29e-06).
Uyarı: kalıntılarda otokorelasyon var; Newey–West standart hataları ya da ARIMA hataları (Gauss) düşünün.
Tablo 1 (kısaltılmış; MerQuR+ tam hassasiyetle saklar):
| terim | katsayi | SH | z | p | GA_alt | GA_ust |
|---|---|---|---|---|---|---|
| Kesişim | −6.252372 | 0.017569 | −355.877 | 0 | −6.286807 | −6.217938 |
| zaman (öncesi eğim) | 0.005389 | 0.000796 | 6.774 | 1.25e−11 | 0.003830 | 0.006948 |
| düzey değişimi | −0.122087 | 0.027031 | −4.517 | 6.29e−06 | −0.175067 | −0.069107 |
| sin1 | 0.037097 | 0.010024 | 3.701 | 2.15e−04 | 0.017450 | 0.056744 |
| cos1 | 0.038161 | 0.009685 | 3.940 | 8.14e−05 | 0.019179 | 0.057143 |
| sin2 | −0.018212 | 0.009644 | −1.889 | 0.0590 | −0.037113 | 0.000689 |
| cos2 | 0.014763 | 0.009722 | 1.519 | 0.1289 | −0.004292 | 0.033818 |
Etki tablosu: zaman için \mathrm{RR}=1{,}005404 (aylık \%0{,}54 artış), düzey değişimi için \mathrm{RR}=0{,}885072 (0{,}839401–0{,}933227; yüzde değişim -11{,}49). Tanı tablosu: Durbin–Watson 2{,}398214 (p boş); Ljung–Box 28{,}467116, sd=12, p=0{,}004724.
Şekil 104.1. Gözlenen aylık olaylar (gri), model kestirimi (mavi) ve müdahalesiz karşı-olgusal eğilim (turuncu kesikli); gölgeli bölge müdahale sonrasıdır. Karşı-olgusal eğri müdahale öncesi eğimi ve mevsimselliği sürdürür.
Şekil 104.2. Kalıntıların ACF ve PACF grafikleri (gecikme 12). Aylık gecikmelerde dikey çubukların güven sınırını aşması otokorelasyonun belirtisidir.
Joinpoint, sentetik seri, varsayılanlar (jps_bic; stdout.txt):
Joinpoint regresyonu: n = 30, model log-doğrusal (en küçük kareler), en çok 2 kırılma, seçim BIC → 2 kırılma
Davies testi (eğimde en az bir değişim): p = 4,949e-05
Uyarılar: The best BIC value at the boundary. Increase 'Kmax'?
| Tablo | İçerik |
|---|---|
| 1. Kırılma sayısı | K=0: -40{,}3596; K=1: -59{,}1821; K=2: -87{,}0682 (en küçük K=2) |
| 2. Kırılma noktaları | 2002{,}505049 (SH 0{,}5153; GA 2001{,}44–2003{,}57) ve 2009{,}358070 (SH 0{,}6782; GA 2007{,}96–2010{,}76) |
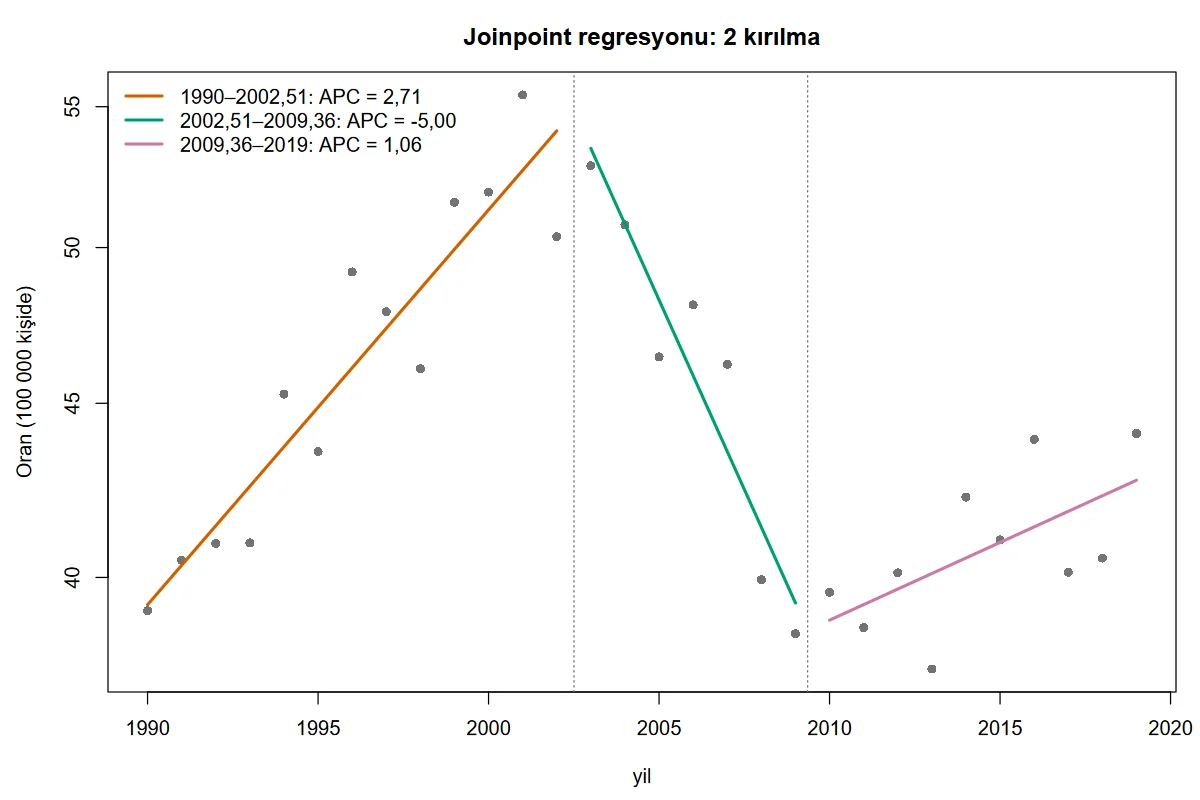
| 3. Bölümler | 1990–2002{,}505: eğim 0{,}026717, APC 2{,}71\,\% (GA 2{,}04–3{,}38); 2002{,}505–2009{,}358: -0{,}051256, APC -5{,}00\,\% (-6{,}56–-3{,}40); 2009{,}358–2019: 0{,}010517, APC 1{,}06\,\% (0{,}08–2{,}04) |
| 4. Ortalama değişim | ağırlıklı eğim 0{,}002905 (SH 0{,}001158); AAPC 0{,}2909\,\% (GA 0{,}0636–0{,}5187) |
"Uyarılar" satırı segmented'in İngilizce iletisidir: K_{\max} sınırında en iyi BIC bulunduğunu, daha çok kırılmanın denenebileceğini söyler; en_cok_kirilma = 3 denendiğinde (jph_k3) BIC K=3 için -80{,}39 verir ve seçim yine 2'dir.
Şekil 104.3. Sentetik seri için joinpoint modeli: gözlenen oranlar (gri nokta), bölüm doğruları (renkli) ve kırılma noktaları (dikey noktalı çizgi); açıklama kutusunda bölüm aralıkları ve APC. Dikey eksen logaritmiktir.
| Öğe | Ne yazar | Nasıl yorumlanır |
|---|---|---|
düzey değişimi (ITS) |
\beta_2; sayımda \mathrm{RR}=e^{\beta_2} | \mathrm{RR}<1: müdahaleyle oran düştü; GA 1'i içermiyorsa Wald anlamlılığı |
zaman (öncesi eğim) |
\beta_1 | Müdahale öncesi eğilim; karşı-olgusal eğilimin eğimi |
eğim değişimi |
\beta_3 | Müdahale sonrası eğim =\beta_1+\beta_3 |
| Durbin–Watson, Ljung–Box, Breusch–Godfrey | Kalıntı otokorelasyonu | p<0{,}05 ise bağımsız-hata SH'leri iyimserdir; NW ya da ARIMA seçin |
APC |
Bölümün yıllık yüzde değişimi | GA 0'ı içermiyorsa o bölümde anlamlı eğilim |
AAPC |
Tüm dönemin ortalama yıllık yüzde değişimi | Bölümlerin uzunluk ağırlıklı özeti |
Rapor cümlesi (ITS). Yasak, akut koroner olay oranında yarı-Poisson modelde (iki harmonikli mevsimsellik ve \ln nüfus dengelemesiyle) \%11{,}5'lik bir düzey azalması ile ilişkiliydi (oran oranı 0{,}885; \%95 GA 0{,}839–0{,}933); kalıntılarda otokorelasyon bulunduğundan (Ljung–Box p=0{,}005) sonuç Newey–West standart hatalarıyla da doğrulanmalıdır.
Rapor cümlesi (joinpoint). Oran, 1990–2002'de yılda \%2{,}71 (GA 2{,}04–3{,}38) arttı, 2002–2009'da yılda \%5{,}00 (GA 3{,}40–6{,}56) azaldı ve 2009–2019'da yılda \%1{,}06 (GA 0{,}08–2{,}04) arttı; kırılma noktaları 2002{,}5 (2001{,}4–2003{,}6) ve 2009{,}4 (2008{,}0–2010{,}8) olarak kestirildi; tüm dönemde ortalama yıllık değişim \%0{,}29 idi.
104.8 Sık hatalar ve tuzaklar
- Müdahale gösterge sütunu zamana bağlı sıralanmaz. Şablon veriyi zamana göre sıralar, sonra göstergeyi sınar. Sıralanmamış dosya (
sicily_karisik) aynı sonucu verir; ama göstergenin 0'a dönmesi ("kapat") hata verir. - t_0 ve düzey değişiminin tanımı. Eğim değişimi açıkken \beta_2, müdahale öncesi doğrunun t_0'daki değerine göre farktır; yalnız düzey modelinde (\beta_3=0) bütün sonrası dönemde sabit bir çarpandır. İki modelin \beta_2'si birbirinin yerine kullanılmaz (örnek: yarı-Poisson, 2 harmonik, düzey RR 0{,}885; eğim değişimli 0{,}876, \beta_3 için p=0{,}42).
- Aşırı yayılımda Poisson değil yarı-Poisson. Aynı veride Poisson SH'si 0{,}017225, yarı-Poisson 0{,}032496; \hat\phi=3{,}56 iken Poisson aralığı iyimserdir. \hat\phi\approx1 ise ikisi aynıdır.
- Otokorelasyon varken SH'ler. Bağımsız hatada p ve GA, Sicilya Gauss modelinde düzey için 0{,}0021 (t), Newey–West ile 0{,}0007 (z) olur; yönü genelde sezilmez. Otokorelasyonun kaynağı model eksikse (mevsimsellik) önce onu ekleyin.
- Ljung–Box'ta ARIMA için serbestlik derecesi. ARIMA hatalarında sd=L-p-q kullanılır; GLM kalıntılarında kestirilen katsayı sayısı düşülmez.
- Eşit aralık ve eksik gözlem. ARIMA, Durbin–Watson, Ljung–Box ve Breusch–Godfrey ardışık satırları komşu sayar. ITS kipinde zaman aralığı eşit değilse (ör. eksik değerli satırlar çıkarıldığında;
jp_h_eksik: 3 satır eksik, sonuç \mathrm{RR}=0{,}887) şablon "zaman aralığı eşit değil" uyarısı yazar (333–336); gecikme yapısı satır sırasına göredir ve kayar. Eşit olmayan aralıkta bu tanıları yorumlamadan önce eksik satırları doldurun ya da bağımsız hesaplayın. - Mevsimlik harmonik sayısı. Harmonikler
aydizinine bağlıdır;ayboşsazamansütunundan türetilir vedonemzaman birimindedir. Yıllık serideharmonik > 0anlamsızdır. - Joinpoint: başlangıç ve yerel en küçük.
n_boot = 0küresel en küçüğü bulamayabilir (104.4.5; şablon bu durumda uyarı yazar); sonuçları farklın_bootile karşılaştırın. Aynı veriden_boot = 10ile altı tohum aynı kırılmaları verir. - BIC tablosu. Tablonun K\ge1 satırları, raporlanan modelle aynı (bootstrap yeniden başlatmalı) uydurmanın BIC/AIC değeridir (531–538);
selgmented'in kendi değerleri yeniden başlatmasız yerel en küçüğe ait olabilir (örnek: K=2 için -86{,}958, tablodaki -87{,}068). Seçim kararınıselgmentedverir ve tabloyla çelişebilir; çelişirse çıktıya not düşer. - Kırılma noktası GA'sı güvenilirliği. Sentetik seride gerçek ikinci kırılma (2011{,}4) kestirilen aralığın (2007{,}96–2010{,}76) dışında kalır: 30 noktalı bir serinin ikinci bölümü kısa ve eğim farkı küçüktür. Joinpoint aralıklarını Wald yaklaşıkları olarak okuyun.
- Zaman birimi ve APC. Aylık seride
apc_birim = 1aylık yüzde değişimdir; yıllık APC için 12 yazın: \mathrm{APC}=100(e^{12s}-1), aylık APC'nin 12 katı değildir. - Davies testi yalnız bir ek test. Seçim
bicya daaiciken yazılan p değeri seçim sonrası bir sınamadır; çoklu karşılaştırma düzeltmesi yoktur. - Poisson joinpoint ve nüfus.
jp_model = poissonve nüfus girildiğinde dengeleme otomatik eklenir; yanıt sayım olmalıdır (ondalıklı oran girilirse hata).
104.9 Uzman soruları
S1. ITS'te neden yarı-Poisson varsayılan?
Sayım verisinde varyans genellikle ortalamadan büyüktür. Yarı-Poisson aynı \hat\beta'yı verir ve yalnız SH'yi \sqrt{\hat\phi} ile ölçekler; Sicilya'da \hat\phi=3{,}56 (harmoniksiz) ve 2{,}26 (iki harmonikli). Poisson aralığı (0{,}865–0{,}925) yarı-Poisson'unkinden (0{,}839–0{,}953) belirgin dardır. Negatif iki terimli model ya da karma model gerekirse Bölüm 27 r_glmmtmb_nb ve Bölüm 19 glmer_ileri bakılır.
S2. Yarı-Poisson aralığı için neden t değil z?
Varsayılan z'dir (384): yayımlı öğreticideki aralıklar da Wald'dır (0{,}839–0{,}953) ve varsayılan çıktıyı yayımlı değerle uyumlu tutar. Form qp_dagilim = t ile t_{n-p}'yi seçtirir: t_{56} ile aralık 0{,}838–0{,}955 olur. Küçük örneklerde (n<30) t sınırları daha geniştir ve temkinli olan odur; Gauss ve bağımsız hatada t_{n-p} her zaman kullanılır.
S3. Newey–West mi, ARIMA hataları mı?
HAC, otokorelasyonun biçimini varsaymaz ve ailelerde çalışır; ama kısa serilerde (n=59) bant genişliği seçimine duyarlıdır ve SH'ler aşağı yanlıdır. ARIMA hataları Gauss ailede otokorelasyonu modeller ve SH'yi doğrudan verir; ama p,q seçimi ve eşit aralık varsayımı gerekir. Sicilya Gauss düzey SH'leri: bağımsız 7{,}705, NW 7{,}346 (gecikme 3, ön beyazlatmasız), ARIMA(1,0,0) 8{,}704. Üçü de anlamlıdır ama dizilişi anlamlılık sınırında seçime bırakmayın.
S4. Durbin–Watson p değeri neden bazen boş?
Şablon p değerini yalnız Gauss ailede, ARIMA dışında dwtest ile alır (432): yarı-Poisson ve Poisson sapma kalıntıları için tam dağılım yoktur ve ARIMA kalıntıları beyazlatılmıştır. Tek yönlü alternatif "pozitif otokorelasyon"dur: d>2 (negatif otokorelasyon) iken p 1'e yakın çıkar. İki yönlü karar için Breusch–Godfrey kullanılır.
S5. Joinpoint kırılma noktaları neden bir gözlemde bitiyor?
Parçalı doğrusal modelin kareler toplamı, kırılma bir gözlemden geçerken türevsizdir; en küçük sıklıkla bir gözlem noktasındadır. Sicilya, K=1: tam ızgara en küçüğü 12{,}0000, segmented 11{,}999973'te durur ve SH ile eğimler bu küçük farkla değişir (\operatorname{SH}(\hat\psi)=4{,}49; ızgara noktasında doğrusallaştırılmış SH 3{,}93). Davies testi bu örnekte kırılmayı desteklemez (p=0{,}149).
S6. APC ve AAPC arasındaki fark nedir?
APC bir bölümün sabit yıllık yüzde değişimidir ve bölümün eğiminin dönüşümüdür. AAPC bölüm eğimlerinin uzunluk ağırlıklı ortalamasının dönüşümüdür; yani bölümleri "kırılmasaydı" ortalama bir doğru gibi özetler. Sentetik örnekte APC +2{,}71,\,-5{,}00,\,+1{,}06 iken AAPC +0{,}29; bu ortalama işaret değişimini gizler. AAPC'nin SH'si kırılma noktalarının belirsizliğini içerir (Muggeo, 2010) ve sentetik örnekte 0{,}001158'dir; yalnız eğim kovaryansıyla yapılan yaklaşım bunu eksik söyler.
S7. BIC ve Davies/skor testi seçimi neden farklı kırılma sayısı verebilir?
BIC, uyum iyileşmesini \ln n ile cezalandırır ve eğim farkı anlamlılığı denetimi açıksa ek eleme yapar; sıralı testler sabit \alpha ile çalışır ve K\le2 ile sınırlıdır. Sentetik seride dört ölçüt (\mathrm{BIC}, AIC, skor, Davies) 2 kırılmada anlaşır; Sicilya'da BIC 0 seçer ve Davies K=1 için p=0{,}149 verir. Küçük n ve düşük güçte sonuçlar ayrışabilir; bunun için sonucu birden çok ölçütle raporlayın.
S8. Kırılma noktası GA'sı nasıl okunur?
delta yöntemi \hat\psi\pm t\cdot\operatorname{SH}(\hat\psi)'dir ve simetriktir; likelihood yüzeyi asimetrik olduğunda yanıltıcıdır. score ve gradient (Muggeo, 2017) düzgünleştirilmiş skor ve gradyan istatistiklerini tersine çevirir ve asimetrik olabilir. Sentetik örnekte \hat\psi_2=2009{,}36 için delta aralığı 2007{,}96–2010{,}76 gerçek 2011{,}4'ü kapsamaz; score aralığı 2008{,}39–2011{,}40 onu sınırda kapsar, gradient aralığı 2008{,}07–2011{,}19 kapsamaz. Yöntem seçimi sonucu değiştirdiğinde üçünü birlikte raporlayın.
S9. Karşı-olgusal eğilim ne kadar güvenilirdir?
Müdahale öncesi eğilimin ve mevsimselliğin değişmeden sürdüğünü varsayar. Başka bir eşzamanlı olay, mevsimsel kayma ya da regresyon-ortalamaya dönüş bu varsayımı bozar. Şablon karşı-olgusal için aralık vermez; \hat\beta belirsizliğinden gelen bant elle (delta yöntemi) hesaplanmalıdır.
104.10 Kaynaklar
- Clegg, L. X., Hankey, B. F., Tiwari, R., Feuer, E. J., & Edwards, B. K. (2009). Estimating average annual per cent change in trend analysis. Statistics in Medicine, 28(29), 3670–3682. https://doi.org/10.1002/sim.3733
- Breusch, T. S. (1978). Testing for autocorrelation in dynamic linear models. Australian Economic Papers, 17(31), 334–355. https://doi.org/10.1111/j.1467-8454.1978.tb00635.x
- Davies, R. B. (1977). Hypothesis testing when a nuisance parameter is present only under the alternative. Biometrika, 64(2), 247–254. https://doi.org/10.1093/biomet/64.2.247
- Davies, R. B. (1987). Hypothesis testing when a nuisance parameter is present only under the alternative. Biometrika, 74(1), 33–43. https://doi.org/10.1093/biomet/74.1.33
- Durbin, J., & Watson, G. S. (1950). Testing for serial correlation in least squares regression. I. Biometrika, 37(3–4), 409–428. https://doi.org/10.1093/biomet/37.3-4.409
- Fasola, S., Muggeo, V. M. R., & Küchenhoff, H. (2018). A heuristic, iterative algorithm for change-point detection in abrupt change models. Computational Statistics, 33(2), 997–1015. https://doi.org/10.1007/s00180-017-0740-4
- Godfrey, L. G. (1978). Testing against general autoregressive and moving average error models when the regressors include lagged dependent variables. Econometrica, 46(6), 1293–1301. https://doi.org/10.2307/1913829
- Harris, C. R., Millman, K. J., van der Walt, S. J., et al. (2020). Array programming with NumPy. Nature, 585(7825), 357–362. https://doi.org/10.1038/s41586-020-2649-2
- Imhof, J. P. (1961). Computing the distribution of quadratic forms in normal variables. Biometrika, 48(3–4), 419–426. https://doi.org/10.1093/biomet/48.3-4.419
- Kim, H.-J., Fay, M. P., Feuer, E. J., & Midthune, D. N. (2000). Permutation tests for joinpoint regression with applications to cancer rates. Statistics in Medicine, 19(3), 335–351. https://doi.org/10.1002/(SICI)1097-0258(20000215)19:3<335::AID-SIM336>3.0.CO;2-Z
- Ljung, G. M., & Box, G. E. P. (1978). On a measure of lack of fit in time series models. Biometrika, 65(2), 297–303. https://doi.org/10.1093/biomet/65.2.297
- Lopez Bernal, J., Cummins, S., & Gasparrini, A. (2017). Interrupted time series regression for the evaluation of public health interventions: A tutorial. International Journal of Epidemiology, 46(1), 348–355. https://doi.org/10.1093/ije/dyw098
- Muggeo, V. M. R. (2003). Estimating regression models with unknown break-points. Statistics in Medicine, 22(19), 3055–3071. https://doi.org/10.1002/sim.1545
- Muggeo, V. M. R. (2010). Comment on "Estimating average annual per cent change in trend analysis" by Clegg et al., Statistics in Medicine, 2009. Statistics in Medicine, 29(19), 1958–1960. https://doi.org/10.1002/sim.3850
- Muggeo, V. M. R. (2016). Testing with a nuisance parameter present only under the alternative: A score-based approach with application to segmented modelling. Journal of Statistical Computation and Simulation, 86(15), 3059–3067. https://doi.org/10.1080/00949655.2016.1149855
- Muggeo, V. M. R. (2017). Interval estimation for the breakpoint in segmented regression: A smoothed score-based approach. Australian & New Zealand Journal of Statistics, 59(3), 311–322. https://doi.org/10.1111/anzs.12200
- Muggeo, V. M. R. (2026). segmented: Regression models with break-points / change-points estimation (with possibly random effects) (R paketi sürüm 2.2-2). https://doi.org/10.32614/CRAN.package.segmented
- Newey, W. K., & West, K. D. (1987). A simple, positive semi-definite, heteroskedasticity and autocorrelation consistent covariance matrix. Econometrica, 55(3), 703–708. https://doi.org/10.2307/1913610
- Newey, W. K., & West, K. D. (1994). Automatic lag selection in covariance matrix estimation. The Review of Economic Studies, 61(4), 631–653. https://doi.org/10.2307/2297912
- R Core Team (2026). R: A language and environment for statistical computing. R Foundation for Statistical Computing. https://www.R-project.org/
- Virtanen, P., Gommers, R., Oliphant, T. E., et al. (2020). SciPy 1.0: Fundamental algorithms for scientific computing in Python. Nature Methods, 17(3), 261–272. https://doi.org/10.1038/s41592-019-0686-2
- Zeileis, A. (2004). Econometric computing with HC and HAC covariance matrix estimators. Journal of Statistical Software, 11(10), 1–17. https://doi.org/10.18637/jss.v011.i10
- Zeileis, A., Köll, S., & Graham, N. (2020). Various versatile variances: An object-oriented implementation of clustered covariances in R. Journal of Statistical Software, 95(1), 1–36. https://doi.org/10.18637/jss.v095.i01
- Zeileis, A., & Hothorn, T. (2002). Diagnostic checking in regression relationships. R News, 2(3), 7–10.