105. Kırılmalı birim kök ve Toda–Yamamoto testleri
Şablon kimliği: kirilmali_birim_kok · Kategori: zaman_serisi · Dil: R · Dosya: pro/sablonlar/zaman_serisi/kirilmali_birim_kok.R (satır 1–421; üstbilgi 1–180) · Örnek veri: _ornek/kirilmali_birim_kok_nporg.csv · Paketler: stats, vars 1.6-1 (R 4.5.3; Zivot–Andrews ve Lee–Strazicich testleri şablonun kendi kodudur, urca yalnız doğrulamada kullanılmıştır)
105.1 Ne işe yarar
Bir zaman serisi "durağan mı, yoksa birim kökü mü var?" sorusu, seride bir yapısal kırılma (düzey ya da eğimde ani bir değişim) olduğunda sıradan sınamalarla (Dickey–Fuller türü) yanıltıcı yanıt verir: kırılma birim kök hipotezini reddetmeyi güçleştirir (Perron, 1989; Dickey ve Fuller, 1979). Şablon bu soruyu üç ayrı araçla yanıtlar:
- Zivot–Andrews (ZA) testi (
za): tek ve içsel (veriden bulunan) kırılma altında birim kök. Hipotezler: H_0: kırılmasız birim kök; H_1: kırılmalı trend-durağan. Model
- DU_t=1 (t>T_B), değilse 0: düzey kırılması; DT_t=t-T_B (t>T_B), değilse 0: eğim kırılması.
- Model A: yalnız \theta (
intercept); B: yalnız \gamma (trend); C: ikisi (both). - Test istatistiği t_\alpha=(\hat\alpha-1)/\operatorname{SH}(\hat\alpha); kırılma tarihi T_B, t_\alpha'yı en küçük yapan adaydır.
- c_j\Delta y_{t-j}: ardışık bağımlılığı gidermek için k fark gecikmesi.
- Lee–Strazicich (LS) LM testi (
ls): bir ya da iki içsel kırılma; boş hipotez altında da kırılmaya izin verilir. Alternatif kırılmalı eğilim durağanlığıdır. Bu, ZA'nın sorununu giderir: ZA'da boş hipotez kırılmasızdır ve kırılmalı bir birim kök serisinde birim kökü haksız yere reddedebilir. - Toda–Yamamoto (TY) nedenselliği (
ty_x): serilerin bütünleşme derecelerini ön sınamaya gerek bırakmadan düzeyde VAR(p+d_{\max}) kestirir ve ilk p gecikme katsayıları için değiştirilmiş Wald testi yapar.
Ne zaman kullanılır?
- Makroekonomik ya da çevresel serinin (üretim, fiyat, sıcaklık, debi) durağanlığı kırılma olasılığına karşı sınanacaksa; kırılma tarihini de öğrenmek isteniyorsa.
- İki serinin Granger nedensellik ilişkisi, serilerin bütünleşme derecesi belirsizken sınanacaksa (TY).
- Üç aracın birlikte raporlanması: ZA bir kırılma, LS boş hipotez altında kırılma için sağlamlık, TY nedensellik.
Ne zaman kullanılmaz?
- Kırılma tarihi biliniyorsa ve yalnız kırılmanın varlığı sınanacaksa: Bölüm 112
yapisal_kirilma(R) ya da Bölüm 113yapisal_kirilma_py(Python). - Birim kök ya da durağanlık için kırılmasız standart sınamalar yeterliyse (ADF, KPSS): temel programdaki Zaman Serisi analizi.
- Kırılma sayısı ikiyi aşıyorsa ya da kırılmaların doğası rejim değişimiyse: Bölüm 106
markov_rejim, Bölüm 107markov_rejim_py. - Eşbütünleşme ilişkisi aranıyorsa ve gecikmeli açıklayıcılarla uzun dönem ilişki kuruluyorsa: Bölüm 95
ardl_nardl. - Panel birim kök ya da birçok seri için çoklu kırılma: şablon tek seri (ve TY'de birkaç seri) içindir.
- 20'den az gözlemde (kod, satır 201).
Temel programla ilişki. Temel programın Zaman Serisi analizi kırılmasız ADF ve KPSS sınamaları yapar; VAR analizi Granger nedenselliğini standart Wald/F testiyle yapar ve serilerin bütünleşme derecesine ön koşulludur. Kırılmalı birim kök testleri (ZA, LS) ve d_{\max} ek gecikmeli Toda–Yamamoto nedenselliği temel programda yoktur.
105.2 Şablonun girdileri
Form, üstbilgideki 21 [[param]] bloğundan kurulur (kirilmali_birim_kok.R:12–179). Türlerin ve formun ortak denetiminin anlamı Bölüm 1.2'de anlatılmıştır.
| Alan (form etiketi) · ad | Tür · sekme | Varsayılan | Geçerli değerler | Kodda etkisi |
|---|---|---|---|---|
Seri · y |
sayısal sütun · Değişkenler | ilk sayısal sütun | sayısal | Çözümlenen seri; baş ve sondaki eksikler atılır, ortadaki eksik hata verir (185–200). |
Zaman etiketi · zaman |
sütun · Değişkenler | boş | herhangi bir sütun | Kırılma tarihi etiketleri ve eksen (192, 262, 404); boşsa gözlem sırası. |
TY için öteki seriler · ty_x |
sütunlar · Değişkenler | boş | sayısal sütunlar | Boşsa nedensellik yapılmaz; y listeden çıkarılır; liste yalnız y'yi içeriyorsa bölüm atlanır ve çıktıya uyarı yazılır (348–353). |
Dönüşüm · donusum |
seçim · Model | yok |
yok, log |
log: bütün serilere \ln; pozitiflik denetimi (196–198). |
Zivot–Andrews · za |
onay · Model | açık | açık / kapalı | ZA bloğu (216). |
ZA modeli · za_model |
seçim · Model | both |
intercept (A), trend (B), both (C) |
DU, DT terimleri (230). |
ZA gecikme seçimi · za_gecikme_secimi |
seçim · Model | sabit |
sabit, gtos |
gtos: genelden özele (246–255). |
ZA gecikmesi · za_gecikme |
tamsayı · Model | 1 | 0–24 | Sabitte k, genelden özelde k_{\max} (218). |
ZA uç kırpması · za_kirpma |
ondalık · Gelişmiş | 0,0 | 0–0,3 | Aday kırılmaları uçlardan kırpar; 0: 1..n-1 (221–223). |
Lee–Strazicich · ls |
onay · Model | açık | açık / kapalı | LS bloğu (271). |
LS modeli · ls_model |
seçim · Model | crash |
crash (A), break (C) |
Z içinde DT terimi olup olmadığı (272, 280). |
LS kırılma sayısı · ls_kirilma |
seçim · Model | 2 |
1, 2 |
n_b (272, 306–313). |
LS gecikme seçimi · ls_gecikme_secimi |
seçim · Model | gtos |
gtos, sabit |
(297–300). |
LS gecikmesi · ls_en_cok_gecikme |
tamsayı · Model | 8 | 0–16 | Sabitte k, genelden özelde k_{\max} (273). |
LS uç kırpması · ls_kirpma |
ondalık · Gelişmiş | 0,1 | 0,05–0,3 | \max(1,\mathrm{round}(\text{kırpma}\cdot n)) gözlem (274). |
Genelden özele düzey · gtos_duzey |
ondalık · Gelişmiş | 0,1 | 0,01–0,5 | Son gecikmenin iki yönlü p eşiği (253, 299). |
TY gecikme seçimi · ty_p_secimi |
seçim · Model | AIC |
AIC, HQ, SC, FPE, sabit |
vars::VARselect ölçütü (365–374). |
TY en çok gecikme · ty_en_cok |
tamsayı · Model | 8 | 1–16 | sabit ise p, değilse p_{\max} (366–368). |
TY d_{\max} · ty_dmax |
tamsayı · Model | 1 | 0–3 | Ek gecikme sayısı (363, 375). |
TY deterministik terimler · ty_tur |
seçim · Seçenekler | const |
const, trend, both, none |
VAR'ın deterministik bileşeni (364, 378–380). |
Şekil · sekil |
onay · Seçenekler | açık | açık / kapalı | Seri–kırılma ve ZA t dizisi grafiği (398). |
Şablonun kendi denetimleri.
| Koşul | İleti (özet) | Satır |
|---|---|---|
| Veri açık değil | "Önce Veri sekmesinde bir veri açın." | 182 |
| Sayısal gözlem <3 | "… içinde yeterli sayısal gözlem yok." | 188 |
| Seri sayıya çevrilemiyor | "'…' sütunu sayıya çevrilemedi: … değer sayı değil." (mq_sayisal) |
186 |
| Serinin ortasında eksik | "… testler ardışık gözlem ister." | 194 |
log ve seri \le0 |
"Logaritma için seriler pozitif olmalı." | 197 |
| n<20 | "Gözlem sayısı (…) çok az; en az 20 gerekli." | 201 |
| Seri sabit ya da <5 farklı değer | "Seri sabit ya da çok az farklı değer içeriyor." | 202 |
| ZA ve n<k+10 | "ZA için gecikme k gözlem sayısına göre çok büyük." | 219 |
| ZA hiçbir adayda kestirilemez | "…hiçbir kırılma noktasında kestirilemedi (tekil tasarım)." | 256 |
| LS gözlem yetersiz | "Lee–Strazicich testi için gözlem sayısı yetersiz…" | 277 |
| İki kırılmalı LS aramasının büyüklüğü >4\times10^6 | "İki kırılmalı LS araması çok büyük…" | 309 |
| LS tekil tasarım | "Lee–Strazicich regresyonu kestirilemedi (tekil tasarım)." | 314 |
| TY ortak gözlem <3, eksik, sabit seri | ilgili iletiler | 358–362 |
| TY gecikme seçimi için gözlem yetersiz | "Gecikme seçimi için gözlem sayısı yetersiz…" | 368 |
| nT-L<mL+5 | "VAR(p + d_max) için gözlem sayısı yetersiz." | 376 |
| VAR denklemi tekil | "VAR denklemi tekil (eşdoğrusal seriler)." | 384 |
Örnek ayarla ZA, LS ve TY birlikte çalışır. Virgüllü ondalık yazılmış bir sütun forma girmez (form denetimi: "… is not a numeric column"; kbke_virgul). ty_x listesindeki sütun Veri sekmesinde "kategorik" işaretlense de sayı olarak okunur ve sonuç değişmez (kbke_kat: W=2{,}465691). Şablonda rastgelelik yoktur; tohum anlam taşımaz.
Örnek ayar (ornek_param, satır 9): y = wg_n, zaman = yil, donusum = log, za_model = intercept, za_gecikme_secimi = sabit, za_gecikme = 7, ls_model = crash, ls_kirilma = 2, ls_en_cok_gecikme = 4, ty_x = [cpi], ty_p_secimi = AIC, ty_en_cok = 4, ty_dmax = 1. Form varsayılanları (za_model = both, za_gecikme = 1, ls_en_cok_gecikme = 8, ty_en_cok = 8) örnek ayardan farklıdır; yayımlı değeri yeniden üreten örnek ayardır.
105.3 Örnek veri
kirilmali_birim_kok_nporg.csv, Nelson ve Plosser'ın (1982) ABD makroekonomik serileridir (urca paketinin nporg verisi): 111 yıllık satır (1860–1970), her seri kendi başlangıç yılından itibaren.
| Değişken | Rol | Tür (veri sekmesinin algıladığı) | Özet (eksiksiz gözlemler) |
|---|---|---|---|
yil |
zaman etiketi | sayısal | 1860–1970 |
wg_n |
y (nominal ücretler) | sayısal | 1900–1970, 71 gözlem; ortalama 2527,99; ss 2134,63; 487–8150 |
cpi |
ty_x (tüketici fiyatları) |
sayısal | 1860–1970, 111 gözlem; ortalama 47,65; 25–116,3 |
gnp_r |
(reel GSMH; ZA için) | sayısal | 1909–1970, 62 gözlem; 116,8–724,7 |
ip, wg_r, sp |
(sanayi üretimi, reel ücretler, hisse fiyatları) | sayısal | 111, 71, 100 gözlem |
Kategorik değişken yoktur; düzey sırası konusu bu şablonda doğmaz. Başındaki eksikler (wg_n, 1860–1899) otomatik atılır (193–195).
Sentetik serilerle de çalışıldı (dogrulama/kirilmali_birim_kok/sentetik.csv, veri_uret.py, tohum 20261118; 100 gözlem): yuruyus (rastgele yürüyüş), kirilmali (y_t=0{,}5\,y_{t-1}+e_t+4\cdot[t\ge50]+0{,}05\,t: durağan, 50. gözlemde düzey kırılması ve trend). Bu bölümde şu çalıştırmalar kullanılır:
| Ad | Ayar | Amaç |
|---|---|---|
kbk_ornek |
örnek ayar | ZA + LS (2 kırılma) + TY, 105.7 |
kbk_za_wgr, kbk_za_gnp |
wg_r model C, k=8; gnp_r model A, k=8 |
yayımlı ZA değerleri |
kbk_za_gtos, kbk_za_kirp |
wg_n; model B genelden özele; model C %10 kırpma, k=4 |
seçenekler |
kbk_ls1_break, kbk_ls1_crash |
wg_n; tek kırılma, kırılma modeli, k=2; tek kırılma, çöküş, genelden özele |
LS seçenekleri |
kbk_ty_p3 |
TY, sabit p=3 | gecikme duyarlığı |
kbke_yuruyus, kbke_kirilmali |
sentetik; ZA model C k=2 ve LS 1 kırılma çöküş k=4 | güç ve boyut |
105.4 Yöntem: formüller ve hesap adımları
Şablon veriyi okur, dönüştürür ve ardından üç bloğu sırayla çalıştırır: önce ZA, sonra LS, sonra TY. Üçü birbirinden bağımsızdır; yalnız donusum ve zaman ortaktır. Bütün regresyonlar sıradan en küçük kareler (EKK) ile kapalı biçimde çözülür; rastgelelik ve yinelemeli eniyileme yoktur.
105.4.1 Zivot–Andrews: aday kırılmalar üzerinde en küçük t
Her aday T_B\in\{1,\dots,n-1\} (kırpma 0) için yukarıdaki regresyon EKK ile kestirilir. Eğim terimi ZA'nın (1992) kuralıyla etkin örneklemin ilk gözleminde 1 olacak biçimde kurulur: t-(k+1) (kodda tr - (k + 1), 225). Bu yalnız \hat\mu'yu değiştirir; t_\alpha ve öteki katsayılar aynıdır. T_B için en küçük t_\alpha seçilir (236):
- Aday kümesi \{1,\dots,n-1\};
za_kirpma>0 ise \{\kappa+1,\dots,n-\kappa\}, \kappa=\mathrm{round}(\text{kırpma}\cdot n) (221–223). - T_B son kırılma öncesi gözlemdir (DU_t=1 için t>T_B); tabloda yazılan tarih
etiket[T_B]'dir (261). - Tasarım tekilse (ör. T_B\le k+1 iken DU sabit sütunla çakışır) o aday atlanır (206).
Neden kritik değerler standart ADF tablosundan değil?
T_B veriden seçildiği için en küçük t istatistiğinin boş dağılımı, sabit T_B'li ADF dağılımından daha sola yayılır: aynı ham t değeri kırılmasız tabloya göre çok daha az sıklıkla anlamlıdır. ZA (1992) asimptotik kritik değerleri model başına verir: A: -5{,}34 / -4{,}80 / -4{,}58; B: -4{,}93 / -4{,}42 / -4{,}11; C: -5{,}57 / -5{,}08 / -4{,}82 (%1 / %5 / %10; 258). Karar: \hat t_\alpha< kritik ise H_0 reddedilir.
Gecikme seçimi. sabit: k= za_gecikme. gtos (genelden özele): k=k_{\max}'tan başlanır, en son gecikme katsayısı c_k iki yönlü t testinde gtos_duzey (varsayılan 0,1) düzeyinde anlamlı değilse k bir azaltılır ve durulana dek sürer (246–255). Her k için kırılma yeniden aranır.
Koddaki tercih
Kritik değerler ve kırpma. Kritik değerler ZA'nın asimptotik tablolarıdır ve gözlem sayısına göre düzeltilmez (71 gözlemde bile aynıdır). Varsayılan kırpma 0'dır; amaç urca::ur.za ile aynı sonucu üretmektir (bağımsız R hesabında t_\alpha ve T_B aynı). Kırılmasız bir seride en küçük t çoğunlukla bir uçta bulunur (105.8).
105.4.2 Lee–Strazicich: boş hipotez altında kırılma
LM (skor) ilkesine göre, birim kök H_0'ı altında seri y_t=\psi+Z_t\delta+x_t, x_t=x_{t-1}+u_t olarak yazılır; Z_t deterministik terimler ve kırılmalardır. Kod şu adımları izler (283–302):
- Z_t=[1,\ t,\ D_{jt}\ (,\ DT_{jt})], D_{jt}=1(t>T_{Bj}), DT_{jt}=(t-T_{Bj})_+ (DT yalnız
breakmodelinde). - \Delta Z_t (sabit sütun düşer) üzerine \Delta y_t regresyonundan \tilde\delta.
- Ayrıştırılmış seri: \tilde S_t=y_t-\tilde\psi_x-Z_t\tilde\delta, \tilde\psi_x=y_1-Z_1\tilde\delta.
- Test regresyonu:
- \tau=\hat\phi/\operatorname{SH}(\hat\phi) (\phi'nin t istatistiği).
crashmodeli (A): Z=[1,t,D_1(,D_2)], kırılma düzeyde;breakmodeli (C): Z=[1,t,D_1,DT_1(,D_2,DT_2)], düzeyde ve eğimde.- k: gecikme;
gtosise her aday kırılma çifti için genelden özele seçilir, bütün k değerlerinde aynı örneklem kullanılır (\Delta y indeksi >k_{\max}; 293). - Birim kök H_0: \phi=0; sola yönlü test (\tau küçükse reddedilir).
Kırılma tarihleri \tau'yu en küçük yapan adaylardır (en büyük negatif). Aday kümesi \{\kappa+1,\dots,n-\kappa\}, \kappa=\max(1,\mathrm{round}(\text{kırpma}\cdot n)) (varsayılan %10); iki kırılma arasında en az 2 (çöküş) ya da 3 (kırılma) gözlem bulunur (275, 310).
Kritik değerler (Lee ve Strazicich, 2003, 2013 tabloları, T=100; 317–333):
| Model | %1 | %5 | %10 |
|---|---|---|---|
| Tek kırılma, çöküş | -4{,}239 | -3{,}566 | -3{,}211 |
| Tek kırılma, kırılma | \lambda'ya göre ara değer (\lambda=0{,}1–0{,}5): -5{,}15…-5{,}05 | -4{,}51…-4{,}45 | -4{,}21…-4{,}17 |
| İki kırılma, çöküş | -4{,}545 | -3{,}842 | -3{,}504 |
| İki kırılma, kırılma | (\lambda_1,\lambda_2) en yakın \{0{,}2;0{,}4;0{,}6;0{,}8\} çiftine göre -6{,}45…-6{,}16 | -5{,}74…-5{,}59 | -5{,}33…-5{,}27 |
Tek kırılma, kırılma modelinde \lambda için \min(\lambda,1-\lambda) 0,1–0,5 aralığına kırpılıp tabloda doğrusal ara değerlenir (320–322). İki kırılma, kırılma modelinde (\lambda_1,\lambda_2) 0,2 adımlarına yuvarlanır (327–331).
105.4.3 Toda–Yamamoto nedenselliği
m seri düzeylerinde (dönüşümden sonra) VAR(p+d_{\max}) olarak EKK ile kestirilir; d_{\max} serilerin olası en yüksek bütünleşme derecesidir:
"x, y'nin nedeni değildir" H_0'ı için yalnız ilk p gecikmedeki x katsayıları sıfır olarak sınanır (d_{\max} ek gecikme sınanmaz):
- \hat b: y denklemindeki x'in ilk p gecikme katsayıları (p\times1); \hat V_b: bunların EKK kovaryansı s^2(X'X)^{-1}'in alt bloğu (s^2=\mathrm{RSS}/\mathrm{sd}; 378–381).
- sd: denklemin artık serbestlik derecesi; F sürümü \chi^2'den küçük örneklem için daha temkinlidir.
- p:
ty_p_secimiilevars::VARselect'in (AIC, HQ, SC, FPE) seçtiği ya da sabit p; seçim, d_{\max} gecikmesiz VAR(p) üzerinde p_{\max} gecikmeye kadar yapılır (369).
Dolado ve Lütkepohl (1996) ile Toda ve Yamamoto (1995), ek d_{\max} gecikmeyle W'nin bütünleşme derecesinden bağımsız asimptotik \chi^2_p dağılımı izlediğini gösterir. Şablon her çift için her iki yönü sınar ve çoklu sınama düzeltmesi yapmaz.
105.5 Kod adım adım
| Satırlar | Ne yapar | Neden / dikkat |
|---|---|---|
| 181–202 | Veri okuma, baş/son eksik atma, ortadaki eksik hatası, dönüşüm, n ve sabitlik denetimi | y0 ham seri; y dönüştürülmüş seridir. |
| 203–213 | .tt (EKK katsayı, SH, sd), .lag, ortak yardımcılar |
.tt tekil tasarımda NULL döner. |
| 216–245 | ZA: tasarım, aday döngüsü, en küçük t, za_kos(k) |
Her aday için tam EKK; n\le 100'de ihmal edilir. |
| 246–268 | ZA gecikme seçimi, kritik değerler, tablolar | İki tablo: özet ve kırılma noktasında regresyon. |
| 271–303 | LS: Z, \tilde S, test regresyonu, genelden özele | \Delta y indeksi >k_{\max} koşulu örneklemi sabitler. |
| 304–315 | LS kırılma araması (1 ya da 2) | İki kırılmada O(n^2(k_{\max}+1)) regresyon; sınır 4\times10^6 (309). |
| 316–344 | LS kritik değerler, karar, tablolar | Her iki modelde T=100 notu (343–344). |
| 347–396 | TY: ortak dönem, VAR tasarımı, Wald ve F | Sütun sırası [sabit, trend, gecikme 1, …, gecikme $L$], gecikme bloğu m sütun. |
| 398–419 | Grafik: seri ve kırılmalar; ZA t dizisi | ZA ve LS kritik değerleri ayrı adlıdır (cv, cv_ls); t dizisinin dikey aralığı ZA kritik değerleriyle kurulur. |
Kritik satırlar: ZA t istatistiği 233, kırılma tarihi which.min ile 236, LS \tau katsayı oranıyla 302 ve TY Wald biçimi \hat b'\hat V^{-1}\hat b olarak 381'de hesaplanır.
105.6 Elle hesap: örnek veride bağımsız yeniden hesap
Ara değerler dogrulama/kirilmali_birim_kok/elle_hesap.py ile hesaplanmıştır: yalnız numpy ve scipy kullanılmış (Harris ve ark., 2020; Virtanen ve ark., 2020), şablon ve urca/vars işlevleri çağrılmamıştır. R tarafı r_dogrulama.R: ZA için urca::ur.za (şablon kodu kullanılmadan; Pfaff, 2008b), LS ve TY için başka bir R kodu (lm, lm.fit, vars::VARselect; Pfaff, 2008a).
Adım 1 — ZA, \ln wg_n, model A, k=7. n=71, T=63 etkin gözlem. Her T_B=1,\dots,70 için regresyon (sütunlar: sabit, y_{t-1}, eğilim, \Delta y_{t-1..t-7}, DU); t_\alpha en küçüğü T_B=30 (1929) için:
Öteki katsayılar: \hat\mu=2{,}126391 (SH 0{,}397701), \hat\beta=0{,}017321 (SH 0{,}003256), \hat\theta=-0{,}160825 (SH 0{,}038681; t=-4{,}1577). Yayımlı (Zivot ve Andrews, 1992, Tablo 6A): T_B=1929, t=-5{,}30, \mu=2{,}126, \theta=-0{,}161, \beta=0{,}017, \alpha=0{,}660. Bağımsız R (ur.za) t=-5{,}302428 ve T_B=1929; ur.za eğilimi tam örneklemde 1'den başlatır ve \hat\mu_{\text{urca}}=1{,}98782=\hat\mu-8\hat\beta verir (fark yalnız tanımdır).
Adım 2 — ZA, öteki yayımlı seriler. Reel ücretler (model C, k=8): T_B=1940, t=-4{,}7441; reel GSMH (A, k=8): 1929, -5{,}5764 (yayımlı -4{,}74 ve -5{,}58).
Adım 3 — ZA'nın k'ya duyarlığı. Aynı seri ve model A: k=0{,}1{,}2{,}4{,}7{,}8{,}10 için t_\alpha=-3{,}237;\,-4{,}396;\,-4{,}215;\,-4{,}078;\,-5{,}302;\,-4{,}974;\,-4{,}905; kırılma hepsinde 1929, etkin gözlem 70{,}69{,}68{,}66{,}63{,}62{,}60.
Adım 4 — LS, iki kırılma, çöküş, genelden özele (k_{\max}=4). Her (T_{B1},T_{B2}) çiftinde (kırpma \kappa=7, çift arası \ge2) \Delta Z üzerine \Delta y regresyonu, \tilde S_t, test regresyonu. \tau en küçüğü (8{,}22) = (1907, 1921), k=1 için:
Eğilim 0{,}038912 (SH 0{,}007000), B_1=-0{,}132981 (SH 0{,}054892), B_2=-0{,}010313 (SH 0{,}058737), \Delta\tilde S_{t-1}=0{,}606682 (SH 0{,}108488). Kritik değerler -4{,}545;\,-3{,}842;\,-3{,}504: H_0 reddedilemez.
Adım 5 — LS, kırılma modeli, tek kırılma, k=2 sabit. \hat T_B=1946, \tau=-2{,}665223; \lambda=47/71=0{,}6620; \min(\lambda,1-\lambda)=0{,}3380 için \%1 kritik değeri 0{,}3 (-5{,}15) ile 0{,}4 (-5{,}05) arasında ara değerlenir: -5{,}15+0{,}38\cdot0{,}10=-5{,}1120 (şablon -5{,}111972).
Adım 6 — TY, \ln wg_n ve \ln cpi. AIC: p=1{,}2{,}3{,}4 için \ln\det\hat\Sigma+2pK^2/T (T=67): -12{,}4388;\,-12{,}7995;\,-12{,}7205;\,-12{,}6363; en küçüğü p=2. VAR(3) EKK (n=68 etkin gözlem, sd =61): cpi→wg_n için ilk 2 gecikmenin W=2{,}465691, p_{\chi^2}=0{,}291462, F=1{,}232845, p_F=0{,}298621; wg_n→cpi için W=0{,}129818, p=0{,}937153, F=0{,}064909, p_F=0{,}937217. p=3 ile (VAR(4), n=67): W=3{,}207846 ve 0{,}256818.
Adım 7 — Sentetik seriler. Rastgele yürüyüşte ZA model C (k=2): t=-3{,}4619 (kırılma sırası 9); LS tek kırılma, çöküş, k=4 sabit: \tau=-1{,}3643 (sıra 69). Kırılmalı durağan seride ZA: -7{,}0622 (sıra 50, gerçek kırılma); LS: -3{,}6057 (sıra 50).
105.6.1 Doğrulama: MerQuR+, Python ve R
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) | En büyük fark | |
|---|---|---|---|---|---|
| ZA wg_n, model A, k = 7: t(α = 1) | −5,30242827 | −5,30242827 | −5,30242827 | 4,5e−12 | ✓ |
| ZA wg_n, model A, k = 7: kırılma tarihi | 1929 | 1929 | 1929 | 0 | ✓ |
| ZA wg_n, model A, k = 7: etkin gözlem sayısı | 63 | 63 | 63 | 0 | ✓ |
| ZA wg_n, model A, k = 7: α | 0,66004512 | 0,66004512 | 0,66004512 | 1,2e−12 | ✓ |
| ZA wg_n, model A, k = 7: SH(α) | 0,06411306 | 0,06411306 | 0,06411306 | 6,1e−14 | ✓ |
| ZA wg_n, model A, k = 7: μ | 2,12639082 | 2,12639082 | 2,12639082 | 5,1e−12 | ✓ |
| ZA wg_n, model A, k = 7: β | 0,01732132 | 0,01732132 | 0,01732132 | 4,3e−14 | ✓ |
| ZA wg_n A: θ (düzey kırılması) | −0,16082481 | −0,16082481 | — | 4,4e−13 | ✓ |
| ZA wg_r, model C, k = 8: t(α = 1) | −4,74409741 | −4,74409741 | −4,74409741 | 1,3e−11 | ✓ |
| ZA wg_r, model C, k = 8: kırılma tarihi | 1940 | 1940 | 1940 | 0 | ✓ |
| ZA wg_r, model C, k = 8: etkin gözlem sayısı | 62 | 62 | 62 | 0 | ✓ |
| ZA wg_r, model C, k = 8: α | 0,11460678 | 0,11460678 | 0,11460678 | 2,2e−11 | ✓ |
| ZA wg_r, model C, k = 8: SH(α) | 0,18663049 | 0,18663049 | 0,18663049 | 2,3e−12 | ✓ |
| ZA wg_r, model C, k = 8: μ | 2,67841533 | 2,67841533 | 2,67841533 | 2,5e−11 | ✓ |
| ZA wg_r, model C, k = 8: β | 0,01236387 | 0,01236387 | 0,01236387 | 3,0e−13 | ✓ |
| ZA gnp_r, model A, k = 8: t(α = 1) | −5,57638569 | −5,57638569 | −5,57638569 | 9,1e−12 | ✓ |
| ZA gnp_r, model A, k = 8: kırılma tarihi | 1929 | 1929 | 1929 | 0 | ✓ |
| ZA gnp_r, model A, k = 8: etkin gözlem sayısı | 53 | 53 | 53 | 0 | ✓ |
| ZA gnp_r, model A, k = 8: α | 0,26694474 | 0,26694474 | 0,26694474 | 4,5e−12 | ✓ |
| ZA gnp_r, model A, k = 8: SH(α) | 0,13145706 | 0,13145706 | 0,13145706 | 3,9e−13 | ✓ |
| ZA gnp_r, model A, k = 8: μ | 3,51353311 | 3,51353311 | 3,51353311 | 8,3e−12 | ✓ |
| ZA gnp_r, model A, k = 8: β | 0,02734428 | 0,02734428 | 0,02734428 | 8,3e−14 | ✓ |
| ZA B, genelden özele: seçilen k | 7 | 7 | — | 0 | ✓ |
| ZA B, genelden özele: t(α = 1) | −3,56308402 | −3,56308402 | — | 6,2e−12 | ✓ |
| ZA B, genelden özele: kırılma tarihi | 1945 | 1945 | — | 0 | ✓ |
| ZA C, %10 kırpma, k = 4: t(α = 1) | −4,02845871 | −4,02845871 | — | 4,9e−12 | ✓ |
| ZA C, %10 kırpma, k = 4: kırılma tarihi | 1929 | 1929 | — | 0 | ✓ |
| LS iki kırılma, çöküş: LM τ | −3,03627493 | −3,03627493 | −3,03627493 | 7,2e−14 | ✓ |
| LS iki kırılma, çöküş: kırılma 1 | 1907 | 1907 | 1907 | 0 | ✓ |
| LS iki kırılma, çöküş: kırılma 2 | 1921 | 1921 | 1921 | 0 | ✓ |
| LS iki kırılma, çöküş: k (genelden özele) | 1 | 1 | 1 | 0 | ✓ |
| LS iki kırılma, çöküş: n | 66 | 66 | 66 | 0 | ✓ |
| LS iki kırılma: katsayı eğilim | 0,03891173 | 0,03891173 | 0,03891173 | 3,0e−16 | ✓ |
| LS iki kırılma: SH eğilim | 0,00700012 | 0,00700012 | 0,00700012 | 3,0e−16 | ✓ |
| LS iki kırılma: katsayı B1 | −0,13298088 | −0,13298088 | −0,13298088 | 2,6e−14 | ✓ |
| LS iki kırılma: SH B1 | 0,05489182 | 0,05489182 | 0,05489182 | 6,0e−16 | ✓ |
| LS iki kırılma: katsayı B2 | −0,01031289 | −0,01031289 | −0,01031289 | 1,6e−15 | ✓ |
| LS iki kırılma: SH B2 | 0,05873685 | 0,05873685 | 0,05873685 | 4,7e−15 | ✓ |
| LS iki kırılma: katsayı S(t-1) | −0,11461278 | −0,11461278 | −0,11461278 | 3,1e−14 | ✓ |
| LS iki kırılma: SH S(t-1) | 0,03774783 | 0,03774783 | 0,03774783 | 3,0e−15 | ✓ |
| LS iki kırılma: katsayı ΔS(t-1) | 0,60668199 | 0,60668199 | 0,60668199 | 3,7e−14 | ✓ |
| LS iki kırılma: SH ΔS(t-1) | 0,10848756 | 0,10848756 | 0,10848756 | 4,4e−14 | ✓ |
| LS tek kırılma, kırılma modeli: LM τ | −2,66522288 | −2,66522288 | −2,66522288 | 1,0e−13 | ✓ |
| LS tek kırılma, kırılma modeli: tarih | 1946 | 1946 | 1946 | 0 | ✓ |
| LS tek kırılma, kırılma modeli: katsayı 1 | 0,0293246 | 0,0293246 | 0,0293246 | 1,0e−16 | ✓ |
| LS tek kırılma, kırılma modeli: katsayı 2 | 0,07199654 | 0,07199654 | 0,07199654 | 3,5e−15 | ✓ |
| LS tek kırılma, kırılma modeli: katsayı 3 | 0,0213287 | 0,0213287 | 0,0213287 | 1,0e−16 | ✓ |
| LS tek kırılma, kırılma modeli: katsayı 4 | −0,12349978 | −0,12349978 | −0,12349978 | 4,0e−14 | ✓ |
| LS tek kırılma, kırılma modeli: katsayı 5 | 0,54079239 | 0,54079239 | 0,54079239 | 1,1e−14 | ✓ |
| LS tek kırılma, kırılma modeli: katsayı 6 | −0,01986219 | −0,01986219 | −0,01986219 | 2,2e−15 | ✓ |
| LS tek kırılma, çöküş, genelden özele: LM τ | −3,51265794 | −3,51265794 | −3,51265794 | 6,5e−14 | ✓ |
| LS tek kırılma, çöküş, genelden özele: tarih | 1920 | 1920 | 1920 | 0 | ✓ |
| LS tek kırılma, çöküş, genelden özele: k | 7 | 7 | 7 | 0 | ✓ |
| TY: AIC ile seçilen p | 2 | 2 | 2 | 0 | ✓ |
| TY cpi → wg_n: Wald χ² | 2,46569058 | 2,46569058 | 2,46569058 | 4,2e−10 | ✓ |
| TY cpi → wg_n: p (χ²) | 0,2914621 | 0,2914621 | 0,2914621 | 1,5e−10 | ✓ |
| TY cpi → wg_n: F | 1,23284529 | 1,23284529 | 1,23284529 | 4,2e−10 | ✓ |
| TY cpi → wg_n: p (F) | 0,29862087 | 0,29862087 | 0,29862087 | 1,5e−10 | ✓ |
| TY wg_n → cpi: Wald χ² | 0,12981831 | 0,12981831 | 0,12981831 | 8,2e−11 | ✓ |
| TY wg_n → cpi: p (χ²) | 0,93715259 | 0,93715259 | 0,93715259 | 3,8e−11 | ✓ |
| TY wg_n → cpi: F | 0,06490916 | 0,06490916 | 0,06490916 | 4,1e−11 | ✓ |
| TY wg_n → cpi: p (F) | 0,93721723 | 0,93721723 | 0,93721723 | 3,8e−11 | ✓ |
| TY p = 3 cpi → wg_n: Wald χ² | 3,20784574 | 3,20784575 | 3,20784574 | 4,2e−10 | ✓ |
| TY p = 3 wg_n → cpi: Wald χ² | 0,25681789 | 0,25681789 | 0,25681789 | 5,9e−11 | ✓ |
| Sentetik yürüyüş: ZA C (k = 2) t(α = 1) | −3,46189517 | −3,46189517 | — | 5,0e−12 | ✓ |
| Sentetik yürüyüş: ZA C kırılma sırası | 9 | 9 | — | 0 | ✓ |
| Sentetik yürüyüş: LS tek kırılma (çöküş, k = 4) LM τ | −1,36434197 | −1,36434197 | — | 2,0e−15 | ✓ |
| Sentetik yürüyüş: LS kırılma sırası | 69 | 69 | — | 0 | ✓ |
| Sentetik kırılmalı: ZA C (k = 2) t(α = 1) | −7,06217177 | −7,06217177 | — | 9,8e−15 | ✓ |
| Sentetik kırılmalı: ZA C kırılma sırası | 50 | 50 | — | 0 | ✓ |
| Sentetik kırılmalı: LS tek kırılma (çöküş, k = 4) LM τ | −3,60567249 | −3,60567249 | — | 6,2e−16 | ✓ |
| Sentetik kırılmalı: LS kırılma sırası | 50 | 50 | — | 0 | ✓ |
Ölçütü karşılayan: 72/72. Yayımlı başvuru (Zivot ve Andrews, 1992, Tablo 6A/6C; Nelson–Plosser verisi, logaritma): nominal ücretler (model A, k=7) T_B=1929, t=-5{,}30, \hat\mu=2{,}126, \hat\theta=-0{,}161, \hat\beta=0{,}017, \hat\alpha=0{,}660; reel GSMH (A, k=8) 1929, -5{,}58; reel ücretler (C, k=8) 1940, -4{,}74. R sütunu ZA için urca::ur.za'dır; LS ve TY için başka bir R kodu (lm), LS için yayımlı sayısal örnek bulunamamıştır. Bağımsız Python hesabında LS ve TY'nin ZA'dan başka kaynağı yoktur.
Yayımlı değer. ZA (1992) Tablo 6A: T_B=1929, t=-5{,}30 (şablon -5{,}302428); Tablo 6C, reel ücretler (C, k=8): 1940, -4{,}74 (şablon -4{,}7441). R sütunundaki \mu satırı, ur.za'nın eğim tanımı farkı için \hat\mu_{\text{urca}}+\hat\beta(k+1) ile hizalanmıştır. LS için yayımlı sayısal örnek bulunamamıştır; bağımsız Python ve R yeniden yazımları birbirinin ve şablonun aynısıdır.
105.7 Çıktıyı okuma
Örnek ayar (kbk_ornek). stdout yalnız LS çöküş modelinin T=100 notunu ve TY açıklamasını yazar; sonuçlar tablolardadır.
ZA (tablo 1), model = A, k=7:
| kirilma_sirasi | kirilma | lambda | n | t_alfa | kritik %1 / %5 / %10 | karar |
|---|---|---|---|---|---|---|
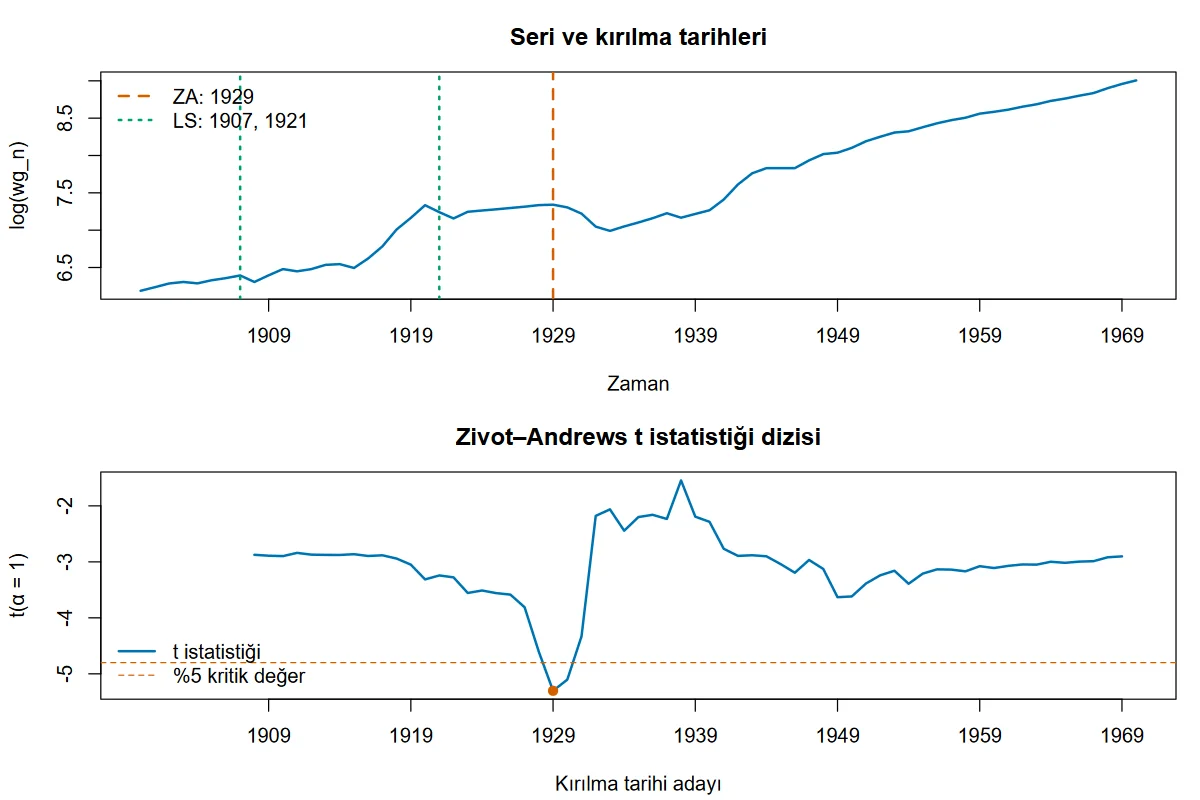
| 30 | 1929 | 0.4225 | 63 | −5.302428 | −5.34 / −4.80 / −4.58 | H0 %5'te reddedilir |
ZA regresyonu (tablo 2): mu 2.126391, alfa 0.660045 (SH 0.064113; t H0: \alpha=1), beta 0.017321, c1…c7, theta −0.160825.
LS (tablo 3), çöküş (A), 2 kırılma:
| kirilma_1 | kirilma_2 | lambda_1 | lambda_2 | n | LM_tau | kritik %1 / %5 / %10 | karar |
|---|---|---|---|---|---|---|---|
| 1907 | 1921 | 0.1127 | 0.3099 | 66 | −3.036275 | −4.545 / −3.842 / −3.504 | H0 reddedilemez |
TY (tablo 5):
| neden | sonuc | p | d_max | n | Wald_ki2 | sd | p_ki2 | F | sd2 | p_F |
|---|---|---|---|---|---|---|---|---|---|---|
| cpi | wg_n | 2 | 1 | 68 | 2.465691 | 2 | 0.291462 | 1.232845 | 61 | 0.298621 |
| wg_n | cpi | 2 | 1 | 68 | 0.129818 | 2 | 0.937153 | 0.064909 | 61 | 0.937217 |
Şekil 105.1. Üst panel: \ln `wg_n` serisi, ZA kırılması (turuncu kesikli, 1929) ve LS kırılmaları (yeşil noktalı, 1907 ve 1921). Alt panel: aday kırılma tarihlerine göre ZA t_\alpha dizisi; en küçük değer 1929'dadır ve %5 kritik değerin (-4{,}80, turuncu kesikli yatay) altındadır.
| Öğe | Ne yazar | Nasıl yorumlanır |
|---|---|---|
t_alfa (ZA) |
t_\alpha | Kritik değerden küçükse H_0 (kırılmasız birim kök) reddedilir |
kirilma |
T_B etiketi | Son kırılma öncesi gözlemin etiketi; kırılma sonraki gözlemle başlar |
lambda |
T_B/n | Kırılmanın örneklemdeki göreli konumu; uçlara yakınsa (<0{,}15) ihtiyatlı olun |
LM_tau (LS) |
\tau | Kritik değerden küçükse birim kök reddedilir; kırılma modelinde kritik \lambda'ya bağlıdır |
Wald_ki2, p_ki2 |
W ve \chi^2_p p değeri | p<0{,}05 ise "neden" "sonuç"un Granger nedenidir |
F, p_F |
W/p ve F(p,\mathrm{sd}) p değeri | Küçük örneklemde daha temkinli |
Rapor cümlesi (ZA). \ln nominal ücretler serisi için Zivot–Andrews testi (k=7, düzey kırılması) kırılmayı 1929'da buldu (t_\alpha=-5{,}30; kritik değerler -5{,}34, -4{,}80, -4{,}58); birim kök hipotezi \%5 düzeyinde reddedildi, \%1 düzeyinde reddedilemedi.
Rapor cümlesi (LS ve TY). Lee–Strazicich testi (iki kırılma, çöküş modeli, 1907 ve 1921) birim kök hipotezini reddedemedi (\tau=-3{,}04>-3{,}50); dolayısıyla ZA'nın sınırda reddi kırılmaya bağlı bir sapma olabilir. Toda–Yamamoto testi (p=2, d_{\max}=1, n=68) fiyatlardan ücretlere (W=2{,}47, p=0{,}29) ya da ücretlerden fiyatlara (W=0{,}13, p=0{,}94) nedensellik bulmadı.
105.8 Sık hatalar ve tuzaklar
- ZA sonucu k'ya çok duyarlıdır. Aynı seri ve modelde k=0 iken t_\alpha=-3{,}24 (H_0 reddedilemez), k=7 iken -5{,}30 (\%5'te reddedilir). Kırılma tarihi sabit kalır, karar değişir. Yayımlı karşılaştırma için k yayındaki değere eşitlenir; kendi veride genelden özele seçimi ve duyarlık tablosu raporlanmalıdır.
- Kırılma sırası bir uca düşebilir. Kırılmasız (rastgele yürüyüş) bir seride ZA kırılması 9. gözlemde (\lambda=0{,}09) bulundu; kritik değerler bu duruma göre tabulanmamıştır.
za_kirpma>0 (ör. 0,1) ile uç adaylar dışlanır. - ZA ile LS birbirini tamamlar, birbirinin yerine geçmez. Kırılmalı durağan sentetik seride ZA -7{,}06 ile birim kökü güçlü reddeder; LS -3{,}61 ile yalnız \%5'te reddeder. Kırılmasız rastgele yürüyüşte ikisi de reddetmez (-3{,}46 ve -1{,}36). Örnek veride ZA \%5'te reddederken LS iki kırılmada reddetmez; sonucu tek testin kararına bağlamayın.
- T_B'nin anlamı. Tablodaki
kirilmason kırılma öncesi gözlemdir (DU=1 için t>T_B): 1929 kırılması 1930'dan itibaren etkindir. - LS gecikme seçimi her aday için yapılır ve zaman alır. İki kırılmada işlem sayısı O(n^2k_{\max})'dır; 71 gözlem ve k_{\max}=4 için yaklaşık 4 saniye, n=100 ve k_{\max}=16 için 6 saniye sürdü. Sınır 4\times10^6 değerlendirmedir (309).
- LS kritik değerleri T=100 içindir. Kırılma modelinde \lambda'ya göre ara değer kullanılır; çöküş modelinde sabit değerler alınır. Çıktı notu her iki modelde yazılır (343–344).
- Kısa seride LS. Kırpma, kırılma sayısı ve gecikme birlikte gözlem sayısını aşarsa hata verilir: n-2\kappa\ge2\,\text{ara} ve n\ge k_{\max}+4n_b+10 gerekir (277).
- TY'de p seçimi sonucu değiştirir. p=2 (AIC) ile W=2{,}47; p=3 ile 3{,}21 (p=0{,}36). Her ikisinde de H_0 reddedilemez, ama sınırda durumlarda seçime duyarlılık raporlanmalıdır.
- d_{\max} yanlış seçilirse. Serilerin gerçek bütünleşme derecesi d_{\max}'ı aşıyorsa W standart \chi^2 dağılımı izlemez. Fiyat ve ücret gibi serilerde genellikle 1 yeterlidir; emin değilseniz 2 deneyin.
- Bütün seriler aynı dönüşümü görür.
donusum = loghem y'ye hemty_x'e uygulanır; negatif ya da sıfır değer hata verir (197). - Çoklu sınama. TY her çift için iki yönü sınar; birden çok seride düzeltme yapılmaz.
ty_xlistesi. Yalnız yanıt seçilmişse nedensellik tablosu üretilmez; çıktıdaki uyarı bunu söyler (351–353). Gecikme ölçütü hesaplanamazsa p=1 kullanılır ve tablo başlığı bunu "p: 1 (ölçüt hesaplanamadı)" diye yazar (370–373).
105.9 Uzman soruları
S1. ZA'nın boş hipotezi neden "kırılmasız birim kök" ve bu neden bir sorun?
ZA'da H_0 altında kırılma yoktur; kırılmalı bir birim kök serisinde test, H_0'ı reddetme eğilimindedir (Lee ve Strazicich, 2003). Reddin "durağanlık" mı yoksa "boş hipotez altında kırılma" mı olduğu ayrılamaz. LS bu nedenle kırılmayı boş hipotez altında da modeller: kırılmalı birim kök reddedilmez, kırılmalı durağan seri reddedilir.
S2. Örnek veride ZA reddederken LS neden reddetmiyor?
ZA tek kırılma (1929) ve k=7 ile t_\alpha=-5{,}30 bulur; LS iki kırılma (1907, 1921), çöküş modeli ve genelden özele (k=1) ile \tau=-3{,}04 bulur ve kritik değeri aşamaz. Testler farklı kırılma sayısı, farklı gecikme ve farklı H_0 kullanır. Kırılma sayısını 1'e indirip genelden özeleyi değiştirdiğinizde (kbk_ls1_crash) \tau=-3{,}51 ve \%10'da ret çıkar. Sonuç, serinin birim kök tipinden çok tanım seçimine duyarlıdır; bu seçimleri rapora yazın.
S3. Kritik değerler neden gözlem sayısına göre düzeltilmiyor?
ZA tabloları asimptotiktir; LS tabloları T=100 içindir. Küçük örneklemde gerçek boyut sınırdan sapar. Yüz gözlemin altında kararı sınırda alıyorsanız Monte Carlo ile kritik değer üretmeyi düşünün (Bölüm 57 guc_benzetim, Bölüm 59 yontem_benzetim).
S4. TY'de d_{\max} gecikmeler neden sınanmıyor?
Ek d_{\max} gecikmeler katsayı matrisini tam VAR(p+d_{\max})'a genişletir ve Wald'ın standart dağılımını korur (Toda ve Yamamoto, 1995; Dolado ve Lütkepohl, 1996); bu gecikmeleri sınamak W'nin dağılımını bozar. Bu yüzden sec yalnız ilk p gecikme bloğunu seçer (387).
S5. ZA ve LS'te kırılma tarihi doğru kestirilir mi?
ZA'da tarih t_\alpha'yı en küçük yapan aday olarak seçilir; kırılmalı durağan sentetik seride gerçek kırılma (50) doğru bulundu ve LS de aynı (50). Gerçek kırılma küçükse ya da seri birim köke yakınsa tarih tutarlı değildir; ZA ve LS tarihlerini "kırılma tarihi kestirimi" olarak değil "test istatistiğini en küçük yapan aday" olarak yorumlayın.
S6. Gecikme seçimi (k) neden bu kadar belirleyici?
\Delta y_{t-j} terimleri serinin otokorelasyonunu soğurur; yetersiz k t_\alpha'yı büyütür (bu örnekte k=0 için -3{,}24), çok büyük k gücü düşürür ve etkin örneklemi küçültür. Genelden özele seçim k_{\max}'tan başlar; şablonun düzeyi 0,1'dir. k_{\max} rastgele seçilmeli değil, yayındaki ya da frekansa uygun bir değer olmalıdır.
S7. TY için hangi p seçilmeli?
Bilgi ölçütleri küçük örneklemde farklı p verebilir (burada AIC 2, ama p=3 Wald'ı 2{,}47'den 3{,}21'e çıkarır). Karar değişmiyorsa seçim önemsizdir; değişiyorsa SC (BIC) ile karşılaştırın ve artık otokorelasyonu denetleyin; şablon TY VAR'ının tanılarını yazmaz.
S8. Başka bir paket ya da tanımla fark var mı?
ZA için urca::ur.za aynı t_\alpha ve T_B'yi verir (bağımsız R hesabı); farkı eğim tanımındadır: şablon eğimi etkin örneklemin ilk gözleminde 1 yapar (ZA'nın yayımlı \mu değerini üretmek için), ur.za tam örneklemde. LS için bağımsız bir yayımlı sayısal örnek bulunamamıştır; kritik değer tabloları açık kaynak LeeStrazicichUnitRoot R kodundakilerle aynıdır.
105.10 Kaynaklar
- Dickey, D. A., & Fuller, W. A. (1979). Distribution of the estimators for autoregressive time series with a unit root. Journal of the American Statistical Association, 74(366a), 427–431. https://doi.org/10.1080/01621459.1979.10482531
- Dolado, J. J., & Lütkepohl, H. (1996). Making Wald tests work for cointegrated VAR systems. Econometric Reviews, 15(4), 369–386. https://doi.org/10.1080/07474939608800362
- Harris, C. R., Millman, K. J., van der Walt, S. J., et al. (2020). Array programming with NumPy. Nature, 585(7825), 357–362. https://doi.org/10.1038/s41586-020-2649-2
- Lee, J., & Strazicich, M. C. (2003). Minimum Lagrange multiplier unit root test with two structural breaks. The Review of Economics and Statistics, 85(4), 1082–1089. https://doi.org/10.1162/003465303772815961
- Nelson, C. R., & Plosser, C. I. (1982). Trends and random walks in macroeconmic time series: Some evidence and implications. Journal of Monetary Economics, 10(2), 139–162. https://doi.org/10.1016/0304-3932(82)90012-5
- Perron, P. (1989). The Great Crash, the oil price shock, and the unit root hypothesis. Econometrica, 57(6), 1361–1401. https://doi.org/10.2307/1913712
- Pfaff, B. (2008a). VAR, SVAR and SVEC models: Implementation within R package vars. Journal of Statistical Software, 27(4), 1–32. https://doi.org/10.18637/jss.v027.i04
- Pfaff, B. (2008b). Analysis of integrated and cointegrated time series with R (2. bas.). Springer. https://doi.org/10.1007/978-0-387-75967-8
- Pfaff, B. (2026). urca: Unit root and cointegration tests for time series data (R paketi sürüm 1.3-4). https://doi.org/10.32614/CRAN.package.urca
- Pfaff, B. (2026). vars: VAR modelling (R paketi sürüm 1.6-1). https://doi.org/10.32614/CRAN.package.vars
- R Core Team (2026). R: A language and environment for statistical computing. R Foundation for Statistical Computing. https://www.R-project.org/
- Toda, H. Y., & Yamamoto, T. (1995). Statistical inference in vector autoregressions with possibly integrated processes. Journal of Econometrics, 66(1–2), 225–250. https://doi.org/10.1016/0304-4076(94)01616-8
- Virtanen, P., Gommers, R., Oliphant, T. E., et al. (2020). SciPy 1.0: Fundamental algorithms for scientific computing in Python. Nature Methods, 17(3), 261–272. https://doi.org/10.1038/s41592-019-0686-2
- Zivot, E., & Andrews, D. W. K. (1992). Further evidence on the Great Crash, the oil-price shock, and the unit-root hypothesis. Journal of Business & Economic Statistics, 10(3), 251–270. https://doi.org/10.1080/07350015.1992.10509904