102. Genişletilmiş GARCH: GARCH-M, IGARCH, TGARCH, APARCH, EGARCH, NAGARCH
Şablon kimliği: garch_genis · Kategori: zaman serisi · Dil: R · Dosya: pro/sablonlar/zaman_serisi/garch_genis.R (satır 1–293; üstbilgi 1–124) · Örnek veri: _ornek/garch_genis_dmbp.csv · Paketler: rugarch 1.5-6
102.1 Ne işe yarar
Şablon, tek bir getiri serisinin koşullu oynaklığını GARCH ailesinin yedi varyans modelinden biriyle, ortalama denkleminde ARMA(m,n), dışsal açıklayıcı ve isteğe bağlı GARCH-M terimiyle, normal, Student t, GED ya da çarpık dağılımlarla en çok olabilirlikle kestirir. Cevapladığı soru şudur: "Bu serinin varyansı zamanla nasıl değişiyor; şoklar ne kadar kalıcı; negatif şoklar pozitiflerden daha çok oynaklık yaratıyor mu; risk (oynaklık) getiriye yansıyor mu?" Çıktı, katsayılar (Hessian ve sağlam sandviç SH), log-olabilirlik ve bilgi ölçütleri, kalıcılık, yarı ömür ve koşulsuz varyans, standartlaştırılmış artıklar için tanı testleri, isteğe bağlı model karşılaştırması, koşullu standart sapma serisi ve haber etkisi eğrisidir.
Ne zaman kullanılır?
- Finansal ya da başka bir getiri/değişim serisinde oynaklık kümelenmesini modellemek, tahmin etmek ve kalıcılığını ölçmek için.
- Asimetriyi (kaldıraç etkisini) sınamak: GJR-GARCH, TGARCH, APARCH, EGARCH ve NAGARCH negatif ve pozitif şokları farklı ağırlıklandırır.
- Risk primini sınamak: ortalamada oynaklık terimi (GARCH-M) için.
- Aynı veride birden çok varyans modelini bilgi ölçütleriyle karşılaştırmak için (
karsilastir).
Ne zaman kullanılmaz?
- Birden çok seri ve zamanla değişen korelasyon:
dcc_garchşablonu. - Ortalamanın kendisinde rejim ya da eşik davranışı (eşikli otoregresif model):
esik_arvemarkov_rejimşablonları. - Uzun bellekli (kesirli bütünleşik) ortalama ya da oynaklık:
arfimaşablonu; GARCH'ın kısa belleği uzun belleği yakalamaz. - Seride yapısal kırılma varsa: GARCH kalıcılığı kırılma nedeniyle şişebilir; kırılma için
yapisal_kirilmaailesine bakın. - Düzeyleri (fiyat) vermek: model getiriye uygundur; fiyat düzeyi verilirse şablon, serinin birinci derece otokorelasyonu 0{,}9'u aşınca uyarı yazar (149–150; 102.8).
Temel programla ilişki. Temel programdaki "GARCH (Volatility Model)" analizi standart GARCH, EGARCH ve GJR-GARCH'ı, sabit ya da ARMA(1,1) ortalamayla, normal ve Student t dağılımıyla kestirir ve parametreleştirmesi, başlangıç varyansı ve bilgi ölçütlerinin gözlem başına yazımı bakımından aynı rugarch kurallarına uyar. Bu şablon üstüne IGARCH, TGARCH, APARCH ve NAGARCH varyans modellerini; ARMA(m,n) ve dışsal açıklayıcıları; GARCH-M'yi; GED ve çarpık dağılımları; yedi modelin karşılaştırmasını; işaret yanlılığı testini ve haber etkisi eğrisini ekler.
102.2 Şablonun girdileri
Form, üstbilgideki 16 [[param]] bloğundan kurulur (garch_genis.R:10–123). Türlerin ve formun ortak denetiminin anlamı Bölüm 1.2'de anlatılmıştır.
| Alan (form etiketi) · ad | Tür · sekme | Varsayılan | Geçerli değerler | Kodda etkisi |
|---|---|---|---|---|
Getiri serisi · getiri |
sayısal sütun · Değişkenler | yok | sayısal sütun | y_t (10–14, 129–134). |
Zaman etiketi · zaman |
sütun (isteğe bağlı) · Değişkenler | boş | herhangi sütun | Yalnız etiket; sıralama yapılmaz, ama değerleri azalan sıradaysa uyarı yazılır (15–20, 131, 137, 151–158). |
Dışsal açıklayıcılar · dissal |
sütunlar (sayısal, isteğe bağlı) · Değişkenler | boş | sayısal sütunlar | Ortalama denklemine eklenir (21–27, 132, 135–136, 177). |
Varyans modeli · varyans_modeli |
seçim · Model | sGARCH |
sGARCH, iGARCH, gjrGARCH, TGARCH, apARCH, eGARCH, NAGARCH |
Varyans denklemi (28–34, 160, 171–173). |
ARCH terimi sayısı · garch_p |
tamsayı · Model | 1 | 0–3 | \alpha terimlerinin sayısı (35–42, 161). |
GARCH terimi sayısı · garch_q |
tamsayı · Model | 1 | 0–3 | \beta terimlerinin sayısı (43–50, 161). |
Ortalama: AR mertebesi · ar |
tamsayı · Model | 0 | 0–4 | ARMA'nın m'si (51–58, 164). |
Ortalama: MA mertebesi · ma |
tamsayı · Model | 0 | 0–4 | ARMA'nın n'si (59–66, 164). |
Ortalamada sabit · sabit |
onay · Model | açık | açık/kapalı | include.mean (67–72, 165, 176). |
GARCH-M · garch_m |
seçim · Model | yok |
yok, ss, varyans |
Ortalamaya \sigma_t (ss) ya da \sigma_t^2 (varyans) eklenir (73–79, 166, 176). |
Yenilik dağılımı · dagilim |
seçim · Model | norm |
norm, std, ged, sstd, sged |
z_t'nin dağılımı (80–86, 167, 178). |
Karşılaştırma · karsilastir |
onay · Seçenekler | kapalı | açık/kapalı | Yedi varyans modelinin tablosu (87–92, 248). |
Ljung–Box gecikmesi · lb_gecikme |
tamsayı · Seçenekler | 10 | 1–50 | Ljung–Box testinin gecikmesi (93–100, 234). |
Çözücü · cozucu |
seçim · Gelişmiş | hybrid |
hybrid, solnp, nlminb, lbfgs |
ugarchfit(solver=) (101–107, 168, 186). |
Göreli tolerans · tol |
ondalık · Gelişmiş | 10^{-8} | 10^{-14}–10^{-3} | solver.control$tol (108–115, 169, 187). |
Sayısal türev adımı · delta |
ondalık · Gelişmiş | 10^{-8} | 10^{-14}–10^{-3} | solver.control$delta (116–123, 169, 187). |
Şablonun kendi denetimleri.
| Koşul | İleti (özet) | Satır |
|---|---|---|
| Veri açık değil | "Önce Veri sekmesinde bir veri açın." | 128 |
| Getiri seçilmemiş ya da veride yok | "Getiri serisini seçin." | 130 |
| Getiri sayısal değil | "'…' sayısal değil." | 134 |
| Tam gözlem yok | "Seçilen değişkenlerde tam gözlem yok." | 139 |
| Serinin ortasında eksik | "Serinin ortasında eksik değer var; GARCH kesintisiz bir zaman serisi gerektirir." | 141 |
| Tam gözlem sayısı 100'den az | "GARCH için en az 100 tam gözlem gerekli (şu an …)." | 144 |
| Getiri ya da bir açıklayıcı sabit | "Getiri serisi sabit." / "'…' açıklayıcısı sabit." | 145–146 |
| ARCH ve GARCH mertebesi ikisi birden 0 | "ARCH ve GARCH mertebelerinin ikisi birden 0 olamaz." | 162 |
| IGARCH için GARCH terimi yok | "IGARCH en az bir GARCH (β) terimi gerektirir." | 163 |
| Çözücü 240 saniyede sonuç vermedi | "Model 240 saniyede kestirilemedi (çözücü ilerlemiyor); …" | 196–197 |
| Kestirim hatası | "Model kestirilemedi: …" | 198 |
| Çözücü yakınsamadı ya da SH matrisi yok | "Model yakınsamadı; daha yalın bir model, başka bir dağılım ya da başka bir çözücü deneyin." | 199–200 |
Bir gözlem ortalamadan 50 standart sapmadan uzaksa şablon durmaz, "veri hatası olabilir" uyarısı yazar (148); serinin birinci derece otokorelasyonu 0{,}9'u aşarsa (fiyat düzeyi) ve zaman sütunu azalan sıradaysa da uyarı yazar (149–158). Çözücü uyarıları durdurulmadan toplanır ve sonda "Uyarılar:" satırı olarak yazılır (185–189, 264). Kestirim süresi 240 s'yi (karsilastir içinde her ek model için 45 s'yi) aşarsa kesilir (180–184, 252).
Örnek ayar (ornek_param, satır 9): getiri = getiri, zaman = gun, varyans_modeli = TGARCH, garch_m = yok, dagilim = std, karsilastir = açık; öteki alanlar varsayılandadır (GARCH(1{,}1), ARMA(0,0) + sabit).
102.3 Örnek veri
garch_genis_dmbp.csv: Bollerslev ve Ghysels'in (1996) Alman markı/İngiliz sterlini günlük döviz kuru getirileri (rugarch'ta dmbp; Brooks ve ark., 2001'de GARCH ölçütü olarak kullanılan veri). 1974 gözlem, eksik değer yok.
| Değişken | Rol | Tür (veri sekmesinin algıladığı) | Özet |
|---|---|---|---|
gun |
zaman etiketi | sayısal (tam sayı) | 1 … 1974 |
getiri |
getiri | sayısal | ortalama −0,01643; s.s. 0,47024; aralık −2,1443 … 3,1726 |
pazartesi |
dışsal açıklayıcı (denemede) | ikili | 456 gün 1 (%23,1) |
Örnek ayar yalnız getiri serisini kullanır; pazartesi bir dışsal açıklayıcı denemesinde (aşağıda) yer alır. Kategorik düzey sırası bu şablonda rol oynamaz; sayısal rollere atanan sütunlar veri sekmesindeki türü ne olursa olsun sayı olarak aktarılır (Bölüm 1.3).
Bölümde kullanılan çalıştırmalar (hepsi aynı veride, tohum gerektirmez):
- Örnek ayar (
gg_ornek): TGARCH(1,1), Student t, karşılaştırma açık. - Yayımlı ölçüt: sGARCH, EGARCH (normal;
tolvedelta10^{-9}, ortalama ARMA(0,0)). - Varyans modeli taraması: iGARCH, gjrGARCH, TGARCH, apARCH, NAGARCH (normal) ve IGARCH ile Student t.
- GARCH-M:
varyans(\sigma^2, AR(0)) vess(\sigma, AR(1)); dışsal açıklayıcı (pazartesi). - Dağılım ve bozuk veri denemeleri:
ged,sstd; ortada eksik, baştaki eksik, fiyat düzeyi, ters sıra.
102.4 Yöntem: formüller ve hesap adımları
Hesap sırası: (1) seri ve açıklayıcılar sayısala çevrilir, kesintisiz aralık alınır; (2) seçilen spesifikasyon ugarchspec ile kurulur; (3) ugarchfit ile en çok olabilirlikle kestirilir; (4) katsayı tabloları (Hessian ve sağlam SH), log-olabilirlik ve bilgi ölçütleri; (5) kalıcılık, yarı ömür ve koşulsuz varyans; (6) standartlaştırılmış artıklar üzerinde tanı testleri; (7) isteğe bağlı model karşılaştırması; (8) koşullu varyans serisi, şekiller.
Koddaki tercih
Şablon bütün modellemeyi rugarch'a bırakır: ugarchspec(variance.model, mean.model, distribution.model) ve ugarchfit(spec, data, solver, solver.control); TGARCH ve NAGARCH variance.model = list(model = "fGARCH", submodel = …) ile kurulur (171–174). Çıktılar coef/matcoef, likelihood, infocriteria, persistence, halflife, uncvariance, residuals(fit, standardize = TRUE), signbias, sigma ve newsimpact ile alınır. Ortalama denklemi her modelde aynıdır.
102.4.1 Veri hazırlığı
Getiri ve açıklayıcılar sayısala çevrilir; ilk ve son tam gözlem arasında kesintisiz olmayan veri reddedilir (133–143). Baştaki ve sondaki eksikler kırpılır; n\ge100 gerekir; mutlak değeri ortalamadan 50 standart sapmadan büyük bir gözlem uyarı doğurur (148). Serinin birinci derece otokorelasyonu 0{,}9'u aşıyorsa (fiyat düzeyi gibi durağan olmayan seri) ve zaman sütunu azalan sıradaysa da uyarı yazılır (149–158). Satır sırası zamandır; şablon sıralama yapmaz.
102.4.2 Ortalama denklemi ve GARCH-M
- \mu: sabit terim (
sabitkapalıysa yok); \phi_i ve \theta_j: AR ve MA katsayıları; \xi_k: dışsal açıklayıcıların katsayıları (çıktıda açıklayıcının sütun adıyla yazılır; paketinmxreg1,mxreg2, … adları sütun adlarına çevrilir, 204–205). - \lambda\sigma_t^{\kappa}: GARCH-M (Engle ve ark., 1987) terimi;
ssiçin \kappa=1 (koşullu standart sapma),varyansiçin \kappa=2 (koşullu varyans). Çıktıdaki adıgarch_m'dir; yoksa terim yoktur. - z_t: ortalaması 0 ve varyansı 1 olan standartlaştırılmış yenilik.
Neden ortalamada oynaklık?
\lambda>0 ise yüksek oynaklık dönemlerinde beklenen getiri artar (risk primi). \sigma_t ya da \sigma_t^2 seçimi, riskin getiriye doğrusal ya da ikinci dereceden girdiğini söyler; iki seçenek aynı veride farklı \hat\lambda ve farklı log-olabilirlik verir. \lambda'nın anlamlı çıkması yalnız ortalama ile varyansın ortak kestirilmesiyle mümkündür; bu nedenle başlangıç değerleri ve yakınsama ortalamasız modele göre daha duyarlıdır.
102.4.3 Varyans denklemleri
Aşağıdaki denklemlerde p = garch_p (ARCH terimleri), q = garch_q (GARCH terimleri), z_{t}=\varepsilon_t/\sigma_t; çıktıdaki parametre adları parantezdedir.
Standart GARCH (sGARCH; Bollerslev, 1986):
IGARCH (iGARCH; Engle ve Bollerslev, 1986): aynı denklem, \sum\alpha_l+\sum\beta_l=1 kısıtıyla (son \beta kısıttan çıkar; (1{,}1) için \beta=1-\alpha).
GJR-GARCH (gjrGARCH; Glosten ve ark., 1993; gamma1):
TGARCH (TGARCH; Zakoian, 1994; eta11): koşullu standart sapma üzerinde eşikli model,
APARCH (apARCH; Ding ve ark., 1993; gamma1, delta):
EGARCH (eGARCH; Nelson, 1991; alpha1, gamma1):
NAGARCH (NAGARCH; Engle ve Ng, 1993; eta21):
- \omega>0; \alpha_l,\beta_l\ge0 (EGARCH'ta \omega,\alpha,\gamma işaret kısıtsızdır).
- \gamma>0 (GJR, APARCH, EGARCH) ve \eta>0 (TGARCH, NAGARCH) negatif şokların etkisinin büyük olduğu kaldıraç etkisini gösterir.
- E|z|: yenilik dağılımına göre standartlaştırılmış mutlak değer ortalaması; normal için \sqrt{2/\pi}, Student t için E|z|=\dfrac{2\sqrt{\nu-2}\,\Gamma(\frac{\nu+1}2)}{(\nu-1)\sqrt\pi\,\Gamma(\frac\nu2)}.
- Parametre adları rugarch'ın verdiği adlardır; şablon yalnız
archm'igarch_mdiye yeniden adlandırır (202–207).
Aynı ad, farklı model
Beş modelin "asimetri" parametresi farklı adlarla ve farklı anlamlarla gelir: GJR'de \gamma kareli şoka eklenen terimdir; APARCH'ta \gamma mutlak şokun içindedir (\delta üssüyle); TGARCH'ta \eta standart sapma denklemindedir; EGARCH'ta \gamma büyüklük etkisidir ve işaret etkisi \alpha'dadır; NAGARCH'ta \eta standartlaştırılmış şoku kaydırır. Parametre değerleri modeller arasında doğrudan karşılaştırılamaz; karşılaştırma log-olabilirlik ve bilgi ölçütleriyle yapılır.
Başlangıç değerleri. Varyans özyinelemesi t=2'den başlar ve ilk gözlemde rugarch geri tahminini kullanır: sGARCH, IGARCH, GJR-GARCH, NAGARCH ve EGARCH için \sigma_1^2=\tfrac1n\sum_t\hat\varepsilon_t^2; APARCH için \sigma_1^{\delta}=\tfrac1n\sum_t|\hat\varepsilon_t|^{\delta}; TGARCH için \sigma_1\approx\tfrac1n\sum_t|\hat\varepsilon_t| (bağımsız hesap bu son başlangıcı 5\cdot10^{-5} göreli farkla yeniden üretir). \hat\varepsilon_t, kestirilen \mu (ve GARCH-M'de \lambda terimsiz y_t-\mu) ile hesaplanır. rugarch standart GARCH ve GJR'de durağanlık kısıtı koyar (\sum\alpha+\sum\beta<1; üst sınır 0,999).
102.4.4 Dağılımlar ve log-olabilirlik
\varepsilon_t=\sigma_tz_t, z_t birim varyanslı olmak üzere log-olabilirlik
- Student t (
std) birim varyans için ölçeklenmiştir; \nu>2 ("shape" parametresi). - GED (
ged) ve çarpık dağılımlar (sstd,sged) içinshape; çarpık dağılımlarda ayrıcaskewkestirilir (Fernández ve Steel, 1998 çarpıklığı). - Katsayı tablosundaki z ve p normal dağılımdan, parametre sayısı k rugarch'ın
iparskayıtlarında "Estimate = 1" olan parametre sayısıdır (212).
102.4.5 Standart hatalar, bilgi ölçütleri, kalıcılık
İki katsayı tablosu verilir: Hessian'dan SH ve sağlam sandviç SH (Bollerslev ve Wooldridge, 1992; robust.matcoef). Bilgi ölçütleri rugarch tanımıyla gözlem başına, ayrıca toplam AIC ve SBC:
- k: kestirilen parametre sayısı; IGARCH'ta \beta=1-\alpha kestirilmez ve k'ya girmez.
- "Gözlem başına" ölçütler küçüldükçe model iyidir.
Kalıcılık P, yarı ömür ve koşulsuz varyans:
- IGARCH'ta P=1 ve koşulsuz varyans ile yarı ömür tanımsızdır; şablon bunu bir not satırıyla yazar (231).
- Değerler rugarch'ın
persistence,halflifeveuncvarianceişlevlerindendir (223–225) ve bağımsız olarak yeniden hesaplanmıştır. APARCH için P=\sum\beta+\sum\alpha\,E(|z|-\gamma z)^{\delta} (beklenti standart normal yoğunluğa göre sayısal integralle; koşulsuz varyans \{\omega/(1-P)\}^{2/\delta}), NAGARCH için P=\sum\alpha(1+\eta^2)+\sum\beta ve koşulsuz varyans \omega/(1-P)'dir.
102.4.6 Tanı testleri
Standartlaştırılmış artıklar \hat z_t üzerinde (233–246):
- Birinci test \hat z_t için (f=\min(m+n,L-1), ARMA mertebelerinin toplamı), ikinci test \hat z_t^2 için (f=0) Ljung–Box testidir (
Box.test). İkincisi kalan ARCH etkisini sınar. - \hat\rho_j: örnek otokorelasyon; L =
lb_gecikme.
İşaret yanlılığı testi (Engle ve Ng, 1993; rugarch signbias): S^-_{t-1}=\mathbb 1[\hat\varepsilon_{t-1}<0] olmak üzere
- Tablodaki üç satır |t| istatistikleridir (işaret yanlılığı b_1, negatif büyüklük b_2, pozitif büyüklük b_3; rugarch t değerinin mutlak değerini verir) ve p değerleri t dağılımındandır. "Ortak etki", H_0:b_1=b_2=b_3=0 için \chi^2_3 Wald istatistiğidir.
- Regresyonda \hat\varepsilon ham artıktır, bağımlı değişken standartlaştırılmış artığın karesidir.
- Anlamlı bir yanlılık, varyans denkleminde bir asimetri teriminin eksik olduğunu gösterir.
102.4.7 Model karşılaştırması ve haber etkisi
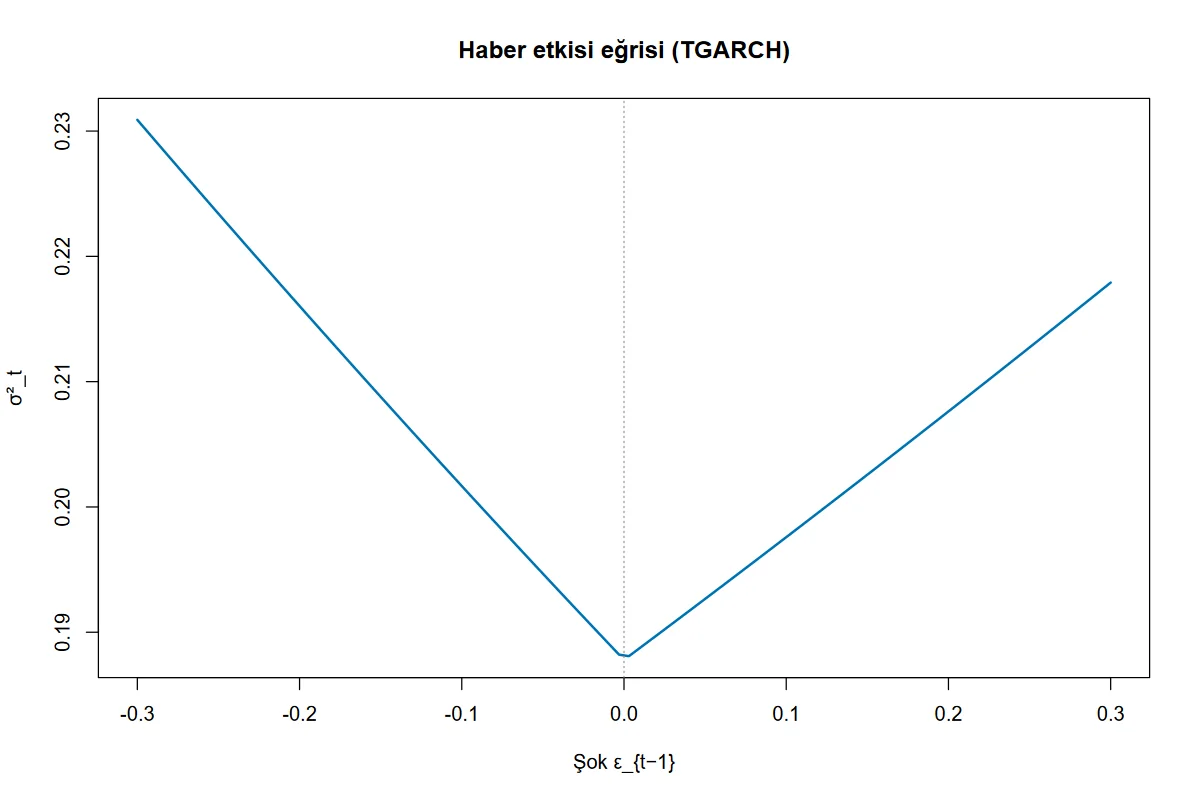
karsilastir açıkken yedi varyans modeli aynı ortalama, aynı mertebe ve aynı dağılımla kestirilir (seçili model yeniden kestirilmez; hybrid çözücüsünde diğerleri solnp ile, her biri en çok 45 s; 236–251). Tablo log-olabilirlik, k ve dört gözlem başına ölçütü verir; kestirilemeyenler boş satırdır. Haber etkisi eğrisi rugarch newsimpact'ından gelir: \varepsilon_{t-1}'in işlevi olarak \sigma_t^2; IGARCH'ta ve eğri hesaplanamazsa \sigma_t^2=\omega+\alpha_1\varepsilon_{t-1}^2+(1-\sum\alpha)\overline{\sigma^2} biçiminde örneklem ortalaması koşullu varyansında çizilir (280–286).
102.5 Kod adım adım
| Satırlar | Ne yapar | Neden / dikkat |
|---|---|---|
| 1–124 | Üstbilgi: 16 parametre, örnek veri ve ayar. | |
| 125–126 | Dil yardımcısı .m; rugarch yüklenir. |
|
| 128–148 | Veri: sayısal dönüşüm, kesintisiz aralık, n\ge100, sabitlik ve aşırı değer denetimleri. | Ortada eksik hata; baştaki ve sondaki eksik kırpılır. |
| 160–169 | Ayarların okunması ve IGARCH/ARCH-GARCH denetimleri. | garch_p + garch_q = 0 hata. |
| 171–179 | ozellik: ugarchspec (varyans, ortalama, GARCH-M, dışsal açıklayıcı, dağılım). |
TGARCH/NAGARCH fGARCH alt modeli. |
| 180–200 | uydur: süre sınırlı (240 s) ugarchfit, uyarı toplama; hata ve yakınsama denetimi. |
Tek yakınsama denetimi convergence != 0 ve SH matrisinin varlığı. |
| 202–222 | Katsayı tabloları: Hessian ve sağlam SH; konsol satırı. | archm → garch_m. |
| 223–231 | Kalıcılık, yarı ömür, koşulsuz varyans; "Model uyumu" tablosu. | k = kestirilen parametre. |
| 233–246 | Tanılar: Ljung–Box, işaret yanlılığı. | signbias hata verirse satırlar atlanır (238). |
| 248–263 | Model karşılaştırma tablosu. | Boş satırlar için not (261). |
| 266–268 | Koşullu standart sapma ve varyans serisi tablosu. | |
| 270–292 | Şekiller: getiri ve \pm2\hat\sigma_t bandı, koşullu standart sapma, haber etkisi eğrisi. |
Kritik bölüm, süre sınırlı kestirimdir:
uydur <- function(vm, cz = coz, sure = 240) {
  setTimeLimit(elapsed = sure, transient = TRUE)
  on.exit(setTimeLimit(elapsed = Inf), add = TRUE)
  f <- withCallingHandlers(tryCatch(ugarchfit(ozellik(vm), data = y, solver = cz,
          solver.control = if (cz %in% c("solnp", "hybrid")) list(tol = tol, delta = dlt, trace = 0) else list(trace = 0)),
          error = function(e) e), warning = ...)
  ...
}
Bazı model–dağılım bileşimlerinde çözücü dakikalarca ilerlemeyebilir; süre sınırı bu durumda kullanıcıya açık bir ileti döndürür (196–197). Hata nesnesi döndürülüp denetlendiğinden çözücü hatası da "Model kestirilemedi" iletisiyle yüzeye çıkar (198).
102.6 Elle hesap: örnek veride bağımsız yeniden hesap
Hesap dogrulama/garch_genis/elle_hesap.py ile yapılmıştır: yalnız numpy ve scipy kullanılmış, rugarch çağrılmamıştır (yedi varyans özyinelemesi, normal ve Student t olabilirliği, GARCH-M, Ljung–Box, işaret yanlılığı, kalıcılık ve yarı ömür elle kurulmuştur). r_dogrulama.R aynı hesabı düz R ile (ve optim ile bir kestirimi) yeniden yapar. İki doğrulama düzeyi vardır: (i) şablonun kestirdiği parametrelerde bütün türetilmiş büyüklükler 10^{-6} içinde (TGARCH satırlarında 10^{-4}) yeniden hesaplanır; (ii) kestirimin kendisi sıfırdan yinelenir.
Adım 1 — Standart GARCH(1,1), normal. \hat\varepsilon_t=y_t-\hat\mu, \sigma_1^2=\overline{\hat\varepsilon^2}, \sigma_t^2=\hat\omega+\hat\alpha\hat\varepsilon_{t-1}^2+\hat\beta\sigma_{t-1}^2. Sıfırdan en iyileme: \hat\mu=-0{,}00618442, \hat\omega=0{,}0107603, \hat\alpha=0{,}153407, \hat\beta=0{,}805879; \ell=-1106{,}5866, \mathrm{AIC}=2221{,}173, \mathrm{SBC}=2243{,}524 (k=4).
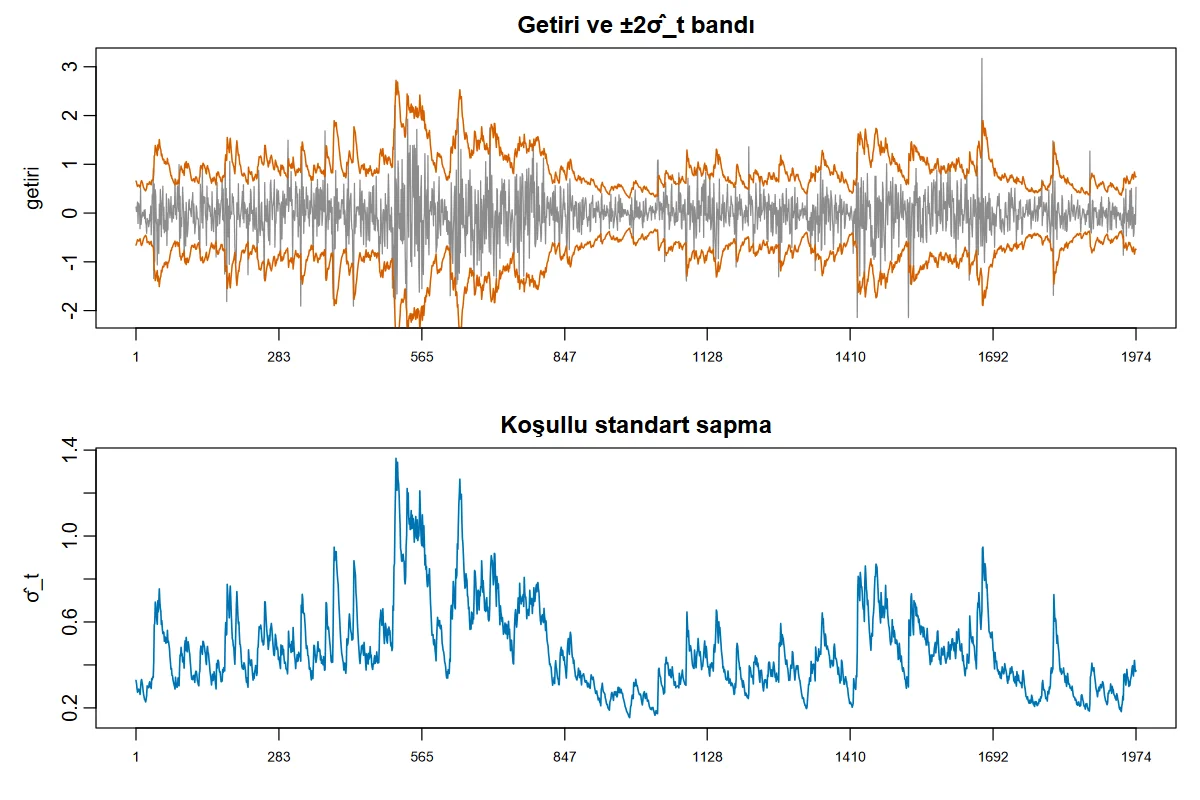
Adım 2 — Koşullu standart sapma. \sigma_1=0{,}470237 (örneklem ortalama \overline{\hat\varepsilon^2}'nin karekökü), \sigma_n=0{,}338874, en büyük \sigma_t=1{,}362074.
Adım 3 — Kalıcılık ve yarı ömür. P=0{,}153407+0{,}805879=0{,}959286; yarı ömür \ln0{,}5/\ln0{,}959286=16{,}676 gün; koşulsuz varyans 0{,}0107603/(1-0{,}959286)=0{,}264293.
Adım 4 — Tanılar (sGARCH). Ljung–Box(10): \hat z için 10{,}1220 (p=0{,}4299), \hat z^2 için 9{,}0573 (p=0{,}5267). İşaret yanlılığı |t|=1{,}3192;\ 0{,}2434;\ 0{,}6660 (p=0{,}187;\ 0{,}808;\ 0{,}505); ortak \chi^2_3=2{,}8773 (p=0{,}4109).
Adım 5 — Örnek ayar: TGARCH, Student t. \sigma_t=\omega+\alpha(|\varepsilon_{t-1}|-\eta\varepsilon_{t-1})+\beta\sigma_{t-1}, \ln f_t ile. Sıfırdan en iyileme: \hat\mu=-0{,}000376207, \hat\omega=0{,}00915816, \hat\alpha=0{,}134335, \hat\beta=0{,}885215, \hat\eta=0{,}170109, \hat\nu=4{,}13429; \ell=-985{,}2504; k=6, \mathrm{AIC}=1982{,}501, \mathrm{SBC}=2016{,}028. Kalıcılık P=\hat\beta+\hat\alpha\,E|z|=0{,}885215+0{,}134335\cdot0{,}71221=0{,}980889; yarı ömür 35{,}92 gün; koşulsuz varyans (0{,}00915816/0{,}019111)^2=0{,}229639.
Adım 6 — Öteki varyans modelleri. Şablonun kestirdiği parametrelerde (normal dağılım) log-olabilirlik: IGARCH -1112{,}5457 (k=3), GJR -1106{,}0837 (k=5), EGARCH -1102{,}2580 (k=5), APARCH -1101{,}8260 (k=6), NAGARCH -1105{,}1443 (k=5), TGARCH -1102{,}9512 (k=5); GARCH-M (\sigma^2) -1106{,}0395 (k=5); IGARCH Student t -989{,}7395 (k=4). Hepsi bağımsız özyinelemeyle yeniden üretilmiştir.
Adım 7 — Yayımlı ölçüt. Bollerslev ve Ghysels'in dmbp verisinde yayımlanan GARCH(1,1) katsayıları (\mu=-0{,}00619041, \omega=0{,}0107613, \alpha=0{,}153134, \beta=0{,}805974) şablonun sonuçlarıyla 2{,}5\cdot10^{-3} göreli içinde uyuşur (yayımlı hesap farklı bir başlangıç varyansı kullanır).
102.6.1 Doğrulama: MerQuR+, Python, R ve yayımlı değerler
MerQuR+ sütunu her çalıştırmanın "Model uyumu", "Tanı testleri", "Katsayılar" ve "Koşullu standart sapma ve varyans serisi" tablolarından tam hassasiyetle alınmıştır.
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) | En büyük fark | |
|---|---|---|---|---|---|
| GARCH(1,1), normal: log-olabilirlik | −1106,58658074 | −1106,58658074 | −1106,58658074 | 2,3e−15 | ✓ |
| GARCH(1,1), normal: AIC | 2221,17316147 | 2221,17316147 | 2221,17316147 | 2,3e−15 | ✓ |
| GARCH(1,1), normal: SBC | 2243,52443035 | 2243,52443035 | 2243,52443035 | 4,5e−15 | ✓ |
| GARCH(1,1), normal: son koşullu s.s. | 0,33887442 | 0,33887442 | 0,33887442 | 5,6e−17 | ✓ |
| IGARCH, normal: log-olabilirlik | −1112,54569605 | −1112,54569605 | −1112,54569605 | 1,8e−15 | ✓ |
| IGARCH, normal: AIC | 2231,09139209 | 2231,09139209 | 2231,09139209 | 1,8e−15 | ✓ |
| IGARCH, normal: SBC | 2247,85484375 | 2247,85484375 | 2247,85484375 | 1,8e−15 | ✓ |
| IGARCH, normal: son koşullu s.s. | 0,341144 | 0,341144 | 0,341144 | 1,1e−16 | ✓ |
| GJR-GARCH, normal: log-olabilirlik | −1106,08370585 | −1106,08370585 | −1106,08370585 | 2,7e−15 | ✓ |
| GJR-GARCH, normal: AIC | 2222,16741169 | 2222,16741169 | 2222,16741169 | 1,8e−15 | ✓ |
| GJR-GARCH, normal: SBC | 2250,10649779 | 2250,10649779 | 2250,10649779 | 4,0e−16 | ✓ |
| GJR-GARCH, normal: son koşullu s.s. | 0,34193707 | 0,34193707 | 0,34193707 | 1,0e−15 | ✓ |
| TGARCH, normal: log-olabilirlik | −1102,95116885 | −1102,95167629 | −1102,95167629 | 4,6e−7 | ✓ |
| TGARCH, normal: AIC | 2215,9023377 | 2215,90335259 | 2215,90335259 | 4,6e−7 | ✓ |
| TGARCH, normal: SBC | 2243,8414238 | 2243,84243869 | 2243,84243869 | 4,5e−7 | ✓ |
| TGARCH, normal: son koşullu s.s. | 0,36824417 | 0,36824321 | 0,36824321 | 9,6e−7 | ✓ |
| APARCH, normal: log-olabilirlik | −1101,82597176 | −1101,82597176 | −1101,82597176 | 2,7e−15 | ✓ |
| APARCH, normal: AIC | 2215,65194353 | 2215,65194353 | 2215,65194353 | 4,5e−15 | ✓ |
| APARCH, normal: SBC | 2249,17884685 | 2249,17884685 | 2249,17884685 | 4,4e−15 | ✓ |
| APARCH, normal: son koşullu s.s. | 0,35887868 | 0,35887868 | 0,35887868 | 1,1e−15 | ✓ |
| EGARCH, normal: log-olabilirlik | −1102,25798924 | −1102,25798924 | −1102,25798924 | 1,9e−15 | ✓ |
| EGARCH, normal: AIC | 2214,51597849 | 2214,51597849 | 2214,51597849 | 1,8e−15 | ✓ |
| EGARCH, normal: SBC | 2242,45506459 | 2242,45506459 | 2242,45506459 | 4,5e−15 | ✓ |
| EGARCH, normal: son koşullu s.s. | 0,36789808 | 0,36789808 | 0,36789808 | 4,4e−16 | ✓ |
| NAGARCH, normal: log-olabilirlik | −1105,14427996 | −1105,14427996 | −1105,14427996 | 2,6e−13 | ✓ |
| NAGARCH, normal: AIC | 2220,28855991 | 2220,28855991 | 2220,28855991 | 2,6e−13 | ✓ |
| NAGARCH, normal: SBC | 2248,22764601 | 2248,22764601 | 2248,22764601 | 2,5e−13 | ✓ |
| NAGARCH, normal: son koşullu s.s. | 0,35188118 | 0,35188102 | 0,35188102 | 1,6e−7 | ✓ |
| TGARCH, Student t (örnek ayar): log-olabilirlik | −985,25071611 | −985,25037627 | −985,25037627 | 3,4e−7 | ✓ |
| TGARCH, Student t (örnek ayar): AIC | 1982,50143222 | 1982,50075254 | 1982,50075254 | 3,4e−7 | ✓ |
| TGARCH, Student t (örnek ayar): SBC | 2016,02833554 | 2016,02765586 | 2016,02765586 | 3,4e−7 | ✓ |
| TGARCH, Student t (örnek ayar): son koşullu s.s. | 0,37268206 | 0,37268036 | 0,37268036 | 1,7e−6 | ✓ |
| IGARCH, Student t: log-olabilirlik | −989,73954669 | −989,73954669 | −989,73954669 | 1,3e−15 | ✓ |
| IGARCH, Student t: AIC | 1987,47909338 | 1987,47909338 | 1987,47909338 | 5,0e−15 | ✓ |
| IGARCH, Student t: SBC | 2009,83036226 | 2009,83036226 | 2009,83036226 | 1,1e−16 | ✓ |
| IGARCH, Student t: son koşullu s.s. | 0,32873375 | 0,32873375 | 0,32873375 | 1,7e−16 | ✓ |
| GARCH-M (\sigma^2), normal: log-olabilirlik | −1106,03953381 | −1106,03953381 | −1106,03953381 | 3,9e−15 | ✓ |
| GARCH-M (\sigma^2), normal: AIC | 2222,07906763 | 2222,07906763 | 2222,07906763 | 6,1e−16 | ✓ |
| GARCH-M (\sigma^2), normal: SBC | 2250,01815373 | 2250,01815373 | 2250,01815373 | 8,1e−16 | ✓ |
| GARCH-M (\sigma^2), normal: son koşullu s.s. | 0,33917098 | 0,33917098 | 0,33917098 | 1,0e−15 | ✓ |
| GARCH(1,1), normal: Akaike (gözlem başına) | 1,12521437 | 1,12521437 | — | 5,5e−15 | ✓ |
| GARCH(1,1), normal: Bayes (gözlem başına) | 1,1365372 | 1,1365372 | — | 3,1e−15 | ✓ |
| GARCH(1,1), normal: Shibata (gözlem başına) | 1,12520618 | 1,12520618 | — | 3,6e−15 | ✓ |
| GARCH(1,1), normal: Hannan-Quinn (gözlem başına) | 1,12937463 | 1,12937463 | — | 2,0e−15 | ✓ |
| GARCH(1,1), normal: kalıcılık | 0,95928629 | 0,95928629 | — | 1,1e−16 | ✓ |
| GARCH(1,1), normal: yarı ömür | 16,67593248 | 16,67593248 | — | 1,7e−15 | ✓ |
| GARCH(1,1), normal: koşulsuz varyans | 0,2642929 | 0,2642929 | — | 7,2e−16 | ✓ |
| GARCH(1,1), normal: Ljung–Box z (10) | 10,12199768 | 10,12199768 | 10,12199768 | 8,8e−16 | ✓ |
| GARCH(1,1), normal: Ljung–Box z (10) p | 0,42985605 | 0,42985605 | 0,42985605 | 2,0e−15 | ✓ |
| GARCH(1,1), normal: Ljung–Box z^2 (10) | 9,05726077 | 9,05726077 | 9,05726077 | 2,4e−15 | ✓ |
| GARCH(1,1), normal: Ljung–Box z^2 (10) p | 0,52667809 | 0,52667809 | 0,52667809 | 2,0e−15 | ✓ |
| GARCH(1,1), normal: işaret yanlılığı |t| | 1,3191617 | 1,3191617 | 1,3191617 | 2,4e−14 | ✓ |
| GARCH(1,1), normal: işaret p | 0,18726844 | 0,18726844 | 0,18726844 | 9,1e−15 | ✓ |
| GARCH(1,1), normal: negatif büyüklük |t| | 0,24341142 | 0,24341142 | 0,24341142 | 1,2e−14 | ✓ |
| GARCH(1,1), normal: negatif p | 0,80771205 | 0,80771205 | 0,80771205 | 9,0e−15 | ✓ |
| GARCH(1,1), normal: pozitif büyüklük |t| | 0,66600079 | 0,66600079 | 0,66600079 | 5,1e−14 | ✓ |
| GARCH(1,1), normal: pozitif p | 0,50548861 | 0,50548861 | 0,50548861 | 3,3e−14 | ✓ |
| GARCH(1,1), normal: ortak etki \chi^2(3) | 2,87732616 | 2,87732616 | 2,87732616 | 3,7e−14 | ✓ |
| GARCH(1,1), normal: ortak etki p | 0,41092833 | 0,41092833 | 0,41092833 | 1,7e−14 | ✓ |
| TGARCH, Student t (örnek ayar): Akaike (gözlem başına) | 1,0043067 | 1,00430636 | — | 3,4e−7 | ✓ |
| TGARCH, Student t (örnek ayar): Bayes (gözlem başına) | 1,02129095 | 1,02129061 | — | 3,4e−7 | ✓ |
| TGARCH, Student t (örnek ayar): Shibata (gözlem başına) | 1,0042883 | 1,00428796 | — | 3,4e−7 | ✓ |
| TGARCH, Student t (örnek ayar): Hannan-Quinn (gözlem başına) | 1,01054709 | 1,01054675 | — | 3,4e−7 | ✓ |
| TGARCH, Student t (örnek ayar): kalıcılık | 0,98088892 | 0,98088892 | — | 2,0e−13 | ✓ |
| TGARCH, Student t (örnek ayar): yarı ömür | 35,9216982 | 35,9216982 | — | 1,1e−11 | ✓ |
| TGARCH, Student t (örnek ayar): koşulsuz varyans | 0,22963904 | 0,22963904 | — | 4,8e−12 | ✓ |
| TGARCH, Student t (örnek ayar): Ljung–Box z (10) | 10,84121313 | 10,84122552 | 10,84122552 | 1,1e−6 | ✓ |
| TGARCH, Student t (örnek ayar): Ljung–Box z (10) p | 0,37002214 | 0,37002115 | 0,37002115 | 9,9e−7 | ✓ |
| TGARCH, Student t (örnek ayar): Ljung–Box z^2 (10) | 20,58918501 | 20,58875338 | 20,58875338 | 2,1e−5 | ✓ |
| TGARCH, Student t (örnek ayar): Ljung–Box z^2 (10) p | 0,0241475 | 0,02415091 | 0,02415091 | 3,4e−6 | ✓ |
| TGARCH, Student t (örnek ayar): işaret yanlılığı |t| | 1,3845943 | 1,38459508 | 1,38459508 | 5,7e−7 | ✓ |
| TGARCH, Student t (örnek ayar): işaret p | 0,16633343 | 0,16633319 | 0,16633319 | 2,4e−7 | ✓ |
| TGARCH, Student t (örnek ayar): negatif büyüklük |t| | 0,23364071 | 0,23367686 | 0,23367686 | 3,6e−5 | ✓ |
| TGARCH, Student t (örnek ayar): negatif p | 0,81528821 | 0,81526015 | 0,81526015 | 2,8e−5 | ✓ |
| TGARCH, Student t (örnek ayar): pozitif büyüklük |t| | 1,42806911 | 1,42803309 | 1,42803309 | 2,5e−5 | ✓ |
| TGARCH, Student t (örnek ayar): pozitif p | 0,15343056 | 0,15344092 | 0,15344092 | 1,0e−5 | ✓ |
| TGARCH, Student t (örnek ayar): ortak etki \chi^2(3) | 2,67491638 | 2,6748343 | 2,6748343 | 3,1e−5 | ✓ |
| TGARCH, Student t (örnek ayar): ortak etki p | 0,44450684 | 0,4445209 | 0,4445209 | 1,4e−5 | ✓ |
| GJR-GARCH, normal: kalıcılık | 0,95630122 | 0,95630122 | — | 2,9e−12 | ✓ |
| GJR-GARCH, normal: yarı ömür | 15,51277906 | 15,51277906 | — | 6,8e−11 | ✓ |
| EGARCH, normal: kalıcılık | 0,91249319 | 0,91249319 | — | 0 | ✓ |
| EGARCH, normal: yarı ömür | 7,56920329 | 7,56920329 | — | 2,0e−15 | ✓ |
| GJR-GARCH, normal: koşulsuz varyans | 0,25701637 | 0,25701637 | — | 1,7e−11 | ✓ |
| APARCH, normal: kalıcılık | 0,94311721 | 0,94311721 | — | 1,5e−9 | ✓ |
| APARCH, normal: yarı ömür | 11,83557692 | 11,83557725 | — | 2,8e−8 | ✓ |
| APARCH, normal: koşulsuz varyans | 0,26693031 | 0,26693032 | — | 1,1e−8 | ✓ |
| NAGARCH, normal: kalıcılık | 0,95597276 | 0,95597276 | — | 6,7e−16 | ✓ |
| NAGARCH, normal: yarı ömür | 15,39442439 | 15,39442439 | — | 7,2e−15 | ✓ |
| NAGARCH, normal: koşulsuz varyans | 0,26079684 | 0,26079684 | — | 1,8e−15 | ✓ |
Ölçütü karşılayan: 89/89. Bu tablodaki log-olabilirlik, bilgi ölçütü, koşullu standart sapma, tanı testi ve kalıcılık değerleri şablonun kestirdiği parametrelerde bağımsız olarak yeniden hesaplanmıştır. TGARCH satırlarında ölçüt 10^{-4}'tür: rugarch'ın eşikli modelde başlangıç standart sapması ortalama mutlak artıktan 5\cdot10^{-5} göreli farklıdır ve bu fark (log-olabilirlikte 5\cdot10^{-7} göreli) bağımsız olarak yeniden üretilememiştir; etkisi \beta^t ile söner.
Kestirimin bağımsız yinelenmesi (parametreler sıfırdan en iyilenmiş; ölçüt 5\cdot10^{-4}, 1'den küçük değerlerde mutlak):
| Parametre | MerQuR+ | Python (bağımsız) | R (bağımsız) | En büyük fark | |
|---|---|---|---|---|---|
| GARCH(1,1) normal: mu | −0,0061845 | −0,00618442 | −0,00618441 | 8,6e−8 | ✓ |
| GARCH(1,1) normal: omega | 0,01076035 | 0,01076027 | 0,01076027 | 7,5e−8 | ✓ |
| GARCH(1,1) normal: alpha1 | 0,15340759 | 0,15340743 | 0,15340744 | 1,6e−7 | ✓ |
| GARCH(1,1) normal: beta1 | 0,80587869 | 0,80587921 | 0,80587921 | 5,2e−7 | ✓ |
| TGARCH Student t: mu | −3,748547·10−4 | −3,762072·10−4 | — | 1,4e−6 | ✓ |
| TGARCH Student t: omega | 0,00915816 | 0,00915816 | — | 1,2e−9 | ✓ |
| TGARCH Student t: alpha1 | 0,13433494 | 0,13433492 | — | 1,7e−8 | ✓ |
| TGARCH Student t: beta1 | 0,88521465 | 0,88521515 | — | 4,9e−7 | ✓ |
| TGARCH Student t: eta11 | 0,17010367 | 0,17010902 | — | 5,4e−6 | ✓ |
| TGARCH Student t: shape | 4,1342559 | 4,13428516 | — | 7,1e−6 | ✓ |
Ölçütü karşılayan: 10/10.
Yayımlı ölçüt değerleri (Bollerslev ve Ghysels, 1996, DM/£ verisi; Brooks ve ark., 2001; EGARCH için rugarch ugarchbench 'published'):
| Büyüklük | MerQuR+ | Yayımlı | Göreli fark | Ölçüt | |
|---|---|---|---|---|---|
| GARCH(1,1) mu | −0,0061845 | −0,00619041 | 9,6e−4 | 2,5e−3 | ✓ |
| GARCH(1,1) omega | 0,01076035 | 0,0107613 | 8,9e−5 | 2,5e−3 | ✓ |
| GARCH(1,1) alpha1 | 0,15340759 | 0,153134 | 1,8e−3 | 2,5e−3 | ✓ |
| GARCH(1,1) beta1 | 0,80587869 | 0,805974 | 1,2e−4 | 2,5e−3 | ✓ |
| GARCH(1,1) SH(mu) | 0,00846161 | 0,00846212 | 6,0e−5 | 3,0e−3 | ✓ |
| GARCH(1,1) SH(omega) | 0,00285305 | 0,00285271 | 1,2e−4 | 3,0e−3 | ✓ |
| GARCH(1,1) SH(alpha1) | 0,02658147 | 0,0265228 | 2,2e−3 | 3,0e−3 | ✓ |
| GARCH(1,1) SH(beta1) | 0,03356715 | 0,0335527 | 4,3e−4 | 3,0e−3 | ✓ |
| EGARCH(1,1) mu | −0,01160914 | −0,01167873 | 6,0e−3 | 7,0e−3 | ✓ |
| EGARCH(1,1) omega | −0,12662312 | −0,12633934 | 2,2e−3 | 7,0e−3 | ✓ |
| EGARCH(1,1) alpha1 | −0,03845663 | −0,03845788 | 3,3e−5 | 7,0e−3 | ✓ |
| EGARCH(1,1) beta1 | 0,91249319 | 0,91265374 | 1,8e−4 | 7,0e−3 | ✓ |
| EGARCH(1,1) gamma1 | 0,33279283 | 0,33305593 | 7,9e−4 | 7,0e−3 | ✓ |
Yayımlı değerlerle uyuşan: 13/13.
102.7 Çıktıyı okuma
Örnek ayarın konsol metni:
n = 1974 gözlem; ortalama ARMA(0,0) + sabit; varyans TGARCH(1,1); Student t dağılım; log-olabilirlik = -985,2507, 6 parametre.
Tablolar (kısaltılmış; ondalık nokta olduğu gibi):
Katsayılar (SH: Hessian)
 parametre  kestirim       SH          z          p
 mu        -0.000374855   0.00678037  -0.0552853  0.955911
 omega      0.00915816    0.00355623   2.57524    0.010017
 alpha1     0.134335      0.0235851    5.69576    1.22826e-08
 beta1      0.885215      0.0216643    40.8606    0
 eta11      0.170104      0.0777793    2.187      0.0287422
 shape      4.13426       0.397782     10.3933    0

Model uyumu
 logLik -985.251  Akaike 1.00431  Bayes 1.02129  Shibata 1.00429  Hannan-Quinn 1.01055
 AIC 1982.5  SBC 2016.03  k 6  n 1974  kalicilik 0.980889  yari_omur 35.9217  kosulsuz_varyans 0.229639

Tanı testleri (Ljung–Box gecikme 10; işaret yanlılığı: Engle–Ng)
 Ljung–Box: standartlaştırılmış artık            10.8412  sd 10  p 0.370022
 Ljung–Box: standartlaştırılmış artık karesi     20.5892  sd 10  p 0.0241475
 İşaret yanlılığı       1.38459   p 0.166333
 Negatif büyüklük       0.233641  p 0.815288
 Pozitif büyüklük       1.42807   p 0.153431
 Ortak etki             2.67492   sd 3  p 0.444507

Varyans modellerinin karşılaştırması (Student t; gözlem başına ölçütler)
 model       logLik    k  Akaike   Bayes    Shibata  Hannan-Quinn
 GARCH      -989.83    5  1.00793  1.02209  1.00792  1.01313
 IGARCH     -989.74    4  1.00683  1.01815  1.00682  1.01099
 GJR-GARCH  -988.741   6  1.00784  1.02483  1.00782  1.01408
 TGARCH     -985.251   6  1.00431  1.02129  1.00429  1.01055
 APARCH     -984.762   7  1.00482  1.02464  1.0048   1.01211
 EGARCH     -986.091   6  1.00516  1.02214  1.00514  1.0114
 NAGARCH    -988.389   6  1.00749  1.02447  1.00747  1.01373
| Öğe | Ne yazar | Nasıl yorumlanır |
|---|---|---|
| Katsayılar (Hessian) | \hat\mu, \hat\omega, \hat\alpha, \hat\beta, asimetri (\hat\gamma ya da \hat\eta), shape, garch_m, mxreg |
\alpha+\beta yakın 1 ise şoklar kalıcıdır. Örnekte TGARCH \hat\eta=0{,}170 (p=0{,}029): negatif şoklar daha çok oynaklık yaratır. |
| Katsayılar (sağlam sandviç SH) | Aynı katsayılar, Bollerslev–Wooldridge SH | Hessian ve sandviç SH çok farklıysa model yanlış belirtilmiş olabilir; örnekte \hat\omega için 0{,}0036 ve 0{,}0044. |
| Model uyumu | Log-olabilirlik, gözlem başına ölçütler, toplam AIC/SBC, k, n, kalıcılık, yarı ömür, koşulsuz varyans | Kalıcılık 1'e yakınsa yarı ömür çok uzar; P\ge1 ise koşulsuz varyans tanımsızdır. |
| Tanı testleri | Ljung–Box (z ve z^2), işaret yanlılığı | Küçük p model yetersizliğidir. Örnekte z^2 için p=0{,}024: kalan ARCH etkisi sınırdadır. |
| Karşılaştırma | Yedi model için log-olabilirlik ve ölçüt | Ölçütler çelişebilir: Akaike ve Hannan–Quinn TGARCH'ı, Bayes IGARCH'ı (en az parametre) seçer. |
| Koşullu s.s. ve varyans | Her gözlem için \hat\sigma_t, \hat\sigma_t^2, standartlaştırılmış artık | Dış kullanım ve şekil içindir. |
Şekil 102.1. Şablonun çizdiği koşullu oynaklık grafiği (örnek veri): üstte getiri ve \pm2\hat\sigma_t bandı, altta koşullu standart sapma. Oynaklık belirli dönemlerde kümelenir.
Şekil 102.2. Haber etkisi eğrisi (TGARCH): sol kol sağ koldan dik; negatif şok pozitif şoktan daha çok varyans üretir.
GARCH-M örneği (garch_m = ss, AR(1), normal): \hat\lambda=-0{,}0623 (SH 0{,}0770, p=0{,}418), \hat\phi_1=0{,}0504 (p=0{,}049); risk primi anlamlı değildir. garch_m = varyans (AR(0)): \hat\lambda=-0{,}0767 (p=0{,}297).
Dışsal açıklayıcı örneği (dissal = [pazartesi]): katsayı pazartesi adıyla yazılır (0{,}0243, SH 0{,}0197, p=0{,}217): Pazartesi etkisi yoktur. Birden çok açıklayıcıda her katsayı kendi sütun adını taşır.
Rapor cümlesi (örnek ayar):
Alman markı/İngiliz sterlini günlük getirisine (n=1974) Student t yenilikli TGARCH(1,1) uydurulmuştur (\hat\omega=0{,}0092, \hat\alpha=0{,}134, \hat\beta=0{,}885, \hat\eta=0{,}170, \hat\nu=4{,}13). Kalıcılık 0{,}981 ve yarı ömür 36 gündür. Standartlaştırılmış artıklarda Ljung–Box(10) (p=0{,}370) ve işaret yanlılığı testleri (p>0{,}15) anlamlı değildir; artık karelerinde Ljung–Box(10) p=0{,}024'tür. Yedi varyans modeli arasında Akaike ölçütüyle TGARCH (1{,}0043), Bayes ölçütüyle IGARCH (1{,}0182) seçilmiştir.
102.8 Sık hatalar ve tuzaklar
- Fiyat düzeyini getiri sanmak. Fiyat serisi (örnekte
100 + kümülatif toplam) kestirilir ve log-olabilirlik anlamsız çıkar (-5780{,}09); şablon bu durumda serinin birinci derece otokorelasyonunu (0{,}999) bildiren bir uyarı yazar (149–150). Getiriyi (yüzde ya da log fark) kendiniz üretin. - Zaman sırası. Sütun yalnız etikettir ve sıralama yapılmaz; ama değerleri azalan sıradaysa şablon uyarı yazar (151–158; örnekte ters sıra: log-olabilirlik -1078{,}76, doğru sırada -1106{,}59). Kronolojik sıra kullanıcıdadır.
- Ortada eksik değer. Şablon durur ("Serinin ortasında eksik değer var"). Baştaki eksikler kırpılır (örnekte ilk 10 gözlem eksikken n=1964 ile çalışır) ve bu kırpma ayrıca bildirilmez.
- Kalıcılık ve IGARCH. \hat\alpha+\hat\beta 1'e çok yakınsa ya da 1'i aşıyorsa standart GARCH'ta kısıt devreye girer ve kalıcılık sınırda kalır; IGARCH'ta kalıcılık zaten 1'dir. Bu durum genellikle yapısal kırılmaya ya da uzun belleğe işaret eder.
- Asimetri parametrelerini karşılaştırmak. GJR, TGARCH, APARCH, EGARCH ve NAGARCH'ın asimetri katsayıları farklı ölçeklerdedir (102.4.3); değerler karşılaştırılmaz, ölçütler karşılaştırılır.
- Ölçütler çelişebilir. Bayes ölçütü az parametreli (IGARCH) modeli, Akaike ve Hannan–Quinn TGARCH'ı seçti; seçim amaca (tahmin ya da yorum) göre yapılır.
- Dışsal açıklayıcı adı. Katsayılar sütun adlarıyla yazılır; rugarch'ın içte kullandığı
mxreg1,mxreg2adları seçim sırasına göre sütun adlarına çevrilir. - GARCH-M'de başlangıç. Ortalama ve varyans birlikte kestirildiğinden yakınsama ortalamasız modelden daha duyarlıdır; \hat\lambda ve \hat\mu güçlü ilişkilidir.
- Çözücü ve süre. Kimi model–dağılım bileşimlerinde (örneğin eşikli modeller ve GED ya da çarpık dağılımlar) çözücü ilerlemeyebilir; şablon 240 s sonra durur.
karsilastiraçıkken her ek model 45 s ile sınırlıdır ve kestirilemeyen satırlar boş kalır. nlminbvelbfgs.tolvedeltayalnızsolnpvehybridçözücüsüne geçirilir (187);nlminbvelbfgsseçildiğinde bu denetimler iletilmez ve "unrecognized control elements" uyarısı çıkmaz. Örnek veride APARCH için dört çözücü de aynı log-olabilirliği (-1101{,}8260) verir;lbfgsise örnek ayarı (TGARCH, Student t) "Model yakınsamadı" iletisiyle bırakır.- Yakınsama denetimi sınırlıdır. Şablonun tek denetimi yakınsama koduyla SH matrisinin varlığıdır; çözücünün düz bir bölgede durup durmadığı (özellikle APARCH'ta \delta ve \omega yönünde) ayrıca denetlenmez. Farklı çözücüyle ve daha küçük
tol/deltaile yeniden çalıştırmak iyi bir kontroldür. - Ölçek. Çok küçük (ör. 10^{-3}) ya da çok büyük ölçekli getirilerde \hat\omega çok küçük ya da büyük olur ve çözücü zorlanabilir; yüzde ölçeğine (×100) getirmek yaygın bir önlemdir.
102.9 Uzman soruları
S1. Başlangıç varyansı neden örneklem ortalaması?
rugarch varyans özyinelemesini \sigma_1^2=\overline{\hat\varepsilon^2} ile başlatır (geri tahmin). Bu, ilk gözlemin kendi geçmişi olmadığı için en tarafsız başlangıçtır ve sonuçlar yayımlı ölçütlerle 2{,}5\cdot10^{-3} göreli içinde uyuşur; ölçüt hesapları başka bir başlangıç kullandığından (örneğin koşulsuz varyans) altıncı basamakta fark beklenir. Etkisi \beta^t ile söner; \hat\beta\approx0{,}8 için 50 gözlemde ihmal edilebilir. Bağımsız hesap, bu başlangıçlarla TGARCH dışındaki altı modelin log-olabilirliğini altı basamak, TGARCH'ınkini 5\cdot10^{-7} göreli içinde yeniden üretir.
S2. TGARCH neden standart sapma üzerinde, GJR varyans üzerinde?
Zakoian'ın (1994) eşikli modeli \sigma_t'yi doğrusal olarak |\varepsilon| ve \varepsilon ile ilişkilendirir; Glosten ve ark.'nın (1993) modeli \sigma_t^2'yi \varepsilon^2 ile. İkisi de kaldıraç etkisini yakalar ama ölçekleri farklıdır: TGARCH \sigma cinsinden olduğu için kalıcılık \beta+\alpha E|z| olur (örnekte 0{,}981), GJR'de \alpha+\beta+\gamma/2. Örnek veride (Student t ile) TGARCH log-olabilirliği (-985{,}25) GJR'inkinden (-988{,}74) iyidir, ama ölçütler yalnız dağılımla birlikte yorumlanır.
S3. Student t yenilik neden bu kadar log-olabilirlik kazandırıyor?
Normal GARCH(1,1) için \ell=-1106{,}59, Student t ile GARCH(1,1) için -989{,}83'tür (karşılaştırma tablosu): \nu\approx4 serbestlik derecesi kalın kuyrukları açıklar. Kazanç yenilik dağılımından gelir (\hat\nu=4{,}13, SH 0{,}40 TGARCH'ta), varyans denkleminin biçiminden değil; IGARCH Student t ile -989{,}74 bile normalinkinin (-1112{,}55) çok üstündedir. Karşılaştırma tablosu bu nedenle aynı dağılımla yapılır.
S4. Hessian ve sandviç SH neden bu kadar farklı?
Hessian SH, modelin doğru belirtildiğini varsayar; sağlam sandviç (Bollerslev ve Wooldridge, 1992) yenilik dağılımı yanlış belirtilmiş olsa da tutarlıdır. Örnekte \hat\omega için 0{,}0036 ve 0{,}0044, \hat\alpha için 0{,}0236 ve 0{,}0284 yakındır; normal GARCH'ta ise \hat\alpha için 0{,}0266 ve 0{,}0494 yaklaşık iki kat farklıdır: normal dağılım kalın kuyruklara yanlış belirtilmiştir. Büyük fark dağılımın değiştirilmesi gereken bir işaret olabilir.
S5. Kalıcılık 1'e yakın ve yarı ömür 36 gün; ne anlama gelir?
Bir şokun etkisinin yarısı 36 günde söner (örnekte). P<1 olduğundan koşulsuz varyans vardır (0{,}2296), ama P 1'e yaklaştıkça uzun dönem tahmin çok yavaş yakınsar. P\ge1 (IGARCH) ise koşulsuz varyans yoktur. Ayrıca P yapısal kırılma ya da uzun bellek tarafından şişirilebilir.
S6. Ljung–Box'ta serbestlik derecesi neden \min(m+n,L-1) ile azaltılıyor?
\hat z_t üzerindeki testte ARMA katsayıları kestirildiğinden serbestlik derecesi m+n kadar azalır; z^2 için böyle bir düzeltme yoktur (f=0). Düzeltme L-1 ile sınırlıdır; L-1\le m+n ise serbestlik derecesi 1 olur. Örnekte ARMA(0,0) olduğundan düzeltme 0'dır.
S7. İşaret yanlılığı testi neden |t| veriyor?
rugarch signbias, regresyon t değerlerinin mutlak değerini döndürür; işaret kaybolur. İşaret için katsayıya bakmak gerekir: negatif büyüklük yanlılığı b_2 negatifse negatif şoklar varyansı artırıyordur. Joint test (\chi^2_3) yönden bağımsızdır. Örnekte hiçbiri anlamlı değildir (p>0{,}15); TGARCH'ın asimetri terimi zaten modelde olduğundan bu beklenir.
S8. APARCH'ta \delta ve \omega neden zor kestiriliyor?
Olabilirlik yüzeyi \delta ve \omega yönünde düzdür (\delta için SH 0{,}21 ve \hat\delta=1{,}29); küçük örneklemde (n\approx2000) farklı çözücüler farklı (\omega,\delta) çiftlerinde durabilir ve log-olabilirlik neredeyse aynı kalır. Örnek veride (normal dağılım) APARCH log-olabilirliği -1101{,}83 (k=6), TGARCH'ınki -1102{,}95 (k=5); toplam AIC APARCH'ı (2215{,}65 ve 2215{,}90), toplam SBC TGARCH'ı (2249{,}18 ve 2243{,}84) seçer.
102.10 Kaynaklar
- Bollerslev, T. (1986). Generalized autoregressive conditional heteroskedasticity. Journal of Econometrics, 31(3), 307–327. https://doi.org/10.1016/0304-4076(86)90063-1
- Bollerslev, T., & Ghysels, E. (1996). Periodic autoregressive conditional heteroscedasticity. Journal of Business & Economic Statistics, 14(2), 139–151. https://doi.org/10.1080/07350015.1996.10524640
- Bollerslev, T., & Wooldridge, J. M. (1992). Quasi-maximum likelihood estimation and inference in dynamic models with time-varying covariances. Econometric Reviews, 11(2), 143–172. https://doi.org/10.1080/07474939208800229
- Brooks, C., Burke, S. P., & Persand, G. (2001). Benchmarks and the accuracy of GARCH model estimation. International Journal of Forecasting, 17(1), 45–56. https://doi.org/10.1016/S0169-2070(00)00070-4
- Ding, Z., Granger, C. W. J., & Engle, R. F. (1993). A long memory property of stock market returns and a new model. Journal of Empirical Finance, 1(1), 83–106. https://doi.org/10.1016/0927-5398(93)90006-D
- Engle, R. F., & Bollerslev, T. (1986). Modelling the persistence of conditional variances. Econometric Reviews, 5(1), 1–50. https://doi.org/10.1080/07474938608800095
- Engle, R. F., Lilien, D. M., & Robins, R. P. (1987). Estimating time varying risk premia in the term structure: The ARCH-M model. Econometrica, 55(2), 391–407. https://doi.org/10.2307/1913242
- Engle, R. F., & Ng, V. K. (1993). Measuring and testing the impact of news on volatility. The Journal of Finance, 48(5), 1749–1778. https://doi.org/10.1111/j.1540-6261.1993.tb05127.x
- Fernández, C., & Steel, M. F. J. (1998). On Bayesian modeling of fat tails and skewness. Journal of the American Statistical Association, 93(441), 359–371. https://doi.org/10.1080/01621459.1998.10474117
- Galanos, A. (2026). rugarch: Univariate GARCH models (R package version 1.5-6). https://CRAN.R-project.org/package=rugarch
- Glosten, L. R., Jagannathan, R., & Runkle, D. E. (1993). On the relation between the expected value and the volatility of the nominal excess return on stocks. The Journal of Finance, 48(5), 1779–1801. https://doi.org/10.1111/j.1540-6261.1993.tb05128.x
- Ljung, G. M., & Box, G. E. P. (1978). On a measure of lack of fit in time series models. Biometrika, 65(2), 297–303. https://doi.org/10.1093/biomet/65.2.297
- Nelson, D. B. (1991). Conditional heteroskedasticity in asset returns: A new approach. Econometrica, 59(2), 347–370. https://doi.org/10.2307/2938260
- Zakoian, J.-M. (1994). Threshold heteroskedastic models. Journal of Economic Dynamics and Control, 18(5), 931–955. https://doi.org/10.1016/0165-1889(94)90039-6