225. Birim kök ailesi: Phillips-Perron, KPSS, Fourier ADF ve Fourier KPSS
Şablon kimliği: birim_kok_ailesi · Kategori: zaman serisi · Dil: R · Dosya: pro/sablonlar/zaman_serisi/birim_kok_ailesi.R (satır 1–341; üstbilgi 1–143) · Örnek veri: _ornek/birim_kok_ailesi.csv · Paketler: urca 1.3-4 (R 4.5.3)
225.1 Ne işe yarar
Bir zaman serisinin durağan olup olmadığı, ona hangi modelin uygulanacağını belirler: düzeyde birim kök taşıyan (I(1)) bir seriye düzey üzerinden klasik regresyon uygulanırsa sahte ilişki doğar; durağan bir serinin farkı alınırsa gereksiz bir hareketli ortalama köküne yol açılır. Şablon, tek tek seriler için bu soruyu dört testle sorar: iki klasik test (Phillips-Perron ve KPSS) ve iki Fourier'li test (Fourier ADF, Fourier KPSS). Her test ayrı onay kutusuyla açılıp kapanır; seriler bağımsız sınanır.
İki test ailesi zıt hipotez kurar. Birim kök testlerinde (PP, Fourier ADF) boş hipotez birim köktür ve istatistik kritik değerin altına düşerse reddedilir. Durağanlık testlerinde (KPSS, Fourier KPSS) boş hipotez durağanlıktır ve istatistik kritik değeri aşarsa reddedilir. İkisi birlikte okununca dört durum çıkar: birim kök reddedilir ve durağanlık reddedilmezse seri durağandır; tersi ise birim kök vardır; ikisi de reddedilmezse veri kararsızdır; ikisi de reddedilirse model yanlış belirtilmiştir (genellikle yapısal kayma ya da yetersiz eğilim terimi).
Fourier'li testler, durağanlık varsayımını bozan yumuşak yapısal kaymayı yakalamak için eklenmiştir. Ani kırılma yerine (t anında sıçrama) yavaş ve düzgün bir değişim, \sin(2\pi kt/T) ve \cos(2\pi kt/T) terimlerinin toplamıyla (tek bir frekans k) iyi yaklaşılır; kırılma tarihini ve sayısını bilmek gerekmez (Enders ve Lee, 2012; Becker ve ark., 2006). Klasik ADF ya da KPSS bu tür bir kaymayı birim kök olarak okuyabilir.
Ne zaman kullanılır? Bir serinin düzeyde mi, farkta mı modelleneceği kararlaştırılacaksa; seri yavaş, düzgün bir değişim ya da dönemsel bir dalgalanma gösteriyorsa ve klasik testlerle zıt sonuç çıkıyorsa; eşbütünleşme ya da VAR kurulmadan önce serilerin bütünleşme derecesi sınanacaksa.
Ne zaman kullanılmaz?
- Ani, tek bir kırılma tarihi aranıyorsa (Zivot-Andrews gibi): temel programdaki Unit Root Tests (DF-GLS / ERS / Ng-Perron / Zivot-Andrews) analizi ya da MerQuR+'ta
kirilmali_birim_kokşablonu (Bölüm 105). - Panel (çok birimli) veri ise:
panel_ek_testler(Bölüm 224) vepanel_esbutunlesme(Bölüm 136); bu şablon yalnız tek değişkenli serileri sınar. - Seriler arasındaki uzun dönem ilişkisi isteniyorsa: bu şablon yalnız birim kök derecesini söyler; ilişki için
esbutunlesme_kirilmali(Bölüm 226). - Mevsimsel birim kök (HEGY) isteniyorsa: bu şablonda yoktur.
- Seri çok kısaysa (T<50): benzetimle üretilen kritik değerler ve tüm asimptotik testler güvenilmez olur (225.8).
Temel programla ilişki. Temel programdaki Time Series analizi ADF, KPSS ve Phillips-Perron sınamalarını, Unit Root Tests (DF-GLS / ERS / Ng-Perron / Zivot-Andrews) analizi GLS arındırmalı ve tek kırılmalı testleri verir; Fourier'li testler temel programda yoktur. Bu şablonun PP ve KPSS kısmı urca ile aynı hesabı yapar; farkı (i) dört testin tek ekranda, aynı model ve aynı serilerle toplanması, (ii) PP ve KPSS bant genişliğinin formdan seçilmesi, (iii) Fourier'li iki testin eklenmesidir.
225.2 Şablonun girdileri
Form on yedi [[param]] bloğundan kurulur (birim_kok_ailesi.R:11–142).
| Alan (form etiketi) · ad | Tür · sekme | Varsayılan | Geçerli değerler | Kodda etkisi |
|---|---|---|---|---|
Seriler · seri |
sütunlar (sayısal, en az 1) · Değişkenler | boş | sayısal sütunlar | Her biri ayrı sınanır (150–167). |
Dönüşüm · donusum |
seçim · Model | duzey |
duzey, log, fark, log_fark |
Logaritma ve/veya birinci fark (158–162). |
Deterministik terimler · model |
seçim · Model | sabit |
sabit, trend |
Bütün testlerde aynı model (168). |
Gecikme seçimi (Fourier ADF) · gecikme_secimi |
seçim · Model | MAIC |
MAIC, AIC, BIC, sabit |
Yalnız Fourier ADF'de (197–213). |
En büyük gecikme k_{\max} · en_cok_gecikme |
tamsayı · Model | 0 | 0–24 | 0 ise Schwert kuralı (179–182). |
Sabit gecikme · gecikme |
tamsayı · Model | 1 | 0–24 | Yalnız gecikme_secimi = sabit iken (198–202). |
Phillips-Perron · t_pp |
onay · Seçenekler | açık | açık/kapalı | PP döngüsü (226). |
KPSS · t_kpss |
onay · Seçenekler | açık | açık/kapalı | KPSS döngüsü (233). |
Fourier ADF · t_fadf |
onay · Seçenekler | açık | açık/kapalı | 282. |
Fourier KPSS · t_fkpss |
onay · Seçenekler | açık | açık/kapalı | 299. |
Anlamlılık düzeyi · alfa |
seçim · Model | 0.05 |
0.01, 0.05, 0.10 |
Yalnız karar sütunu (169–170, 175–176). |
PP bant genişliği · pp_lag |
seçim · Gelişmiş | short |
short, long |
ur.pp(lags =) (227). |
KPSS bant genişliği · kpss_lag |
seçim · Gelişmiş | short |
short, long, nil |
ur.kpss(lags =), Fourier KPSS bandı (234, 265). |
Fourier k_{\max} · fourier_kmax |
tamsayı · Gelişmiş | 3 | 1–5 | Aranan en büyük frekans (284, 301). |
Monte Carlo tekrarı M · mc_tekrar |
tamsayı · Gelişmiş | 1000 | 200–20 000 | Fourier kritik değer ve p_{MC} (172, 243–279). |
Monte Carlo tohumu · tohum |
tamsayı · Gelişmiş | 0 | 0–2 147 483 000 | 0 ise çalıştırma tohumu (171). |
Şekiller · sekil |
onay · Çıktı | açık | açık/kapalı | Seri ve Fourier uyumu (327–339). |
Örnek ayar (ornek_param, satır 10): seri = [yuruyus, ar1, kayma], donusum = duzey, model = sabit, gecikme_secimi = MAIC, en_cok_gecikme = 0, gecikme = 1, pp_lag = short, kpss_lag = short, fourier_kmax = 3, alfa = 0.05, mc_tekrar = 500, tohum = 2026. Varsayılandan farkı: M=500 (varsayılan 1000) ve tohum 2026.
Şablonun kendi denetimleri (mq_hata):
| Koşul | İleti (özet) | Satır |
|---|---|---|
| Veri açık değil | "Önce Veri sekmesinde bir veri açın." | 145 |
| Dört onay kutusunun hiçbiri açık değil | "En az bir test seçin." | 146–147 |
| Seri seçilmemiş | "En az bir seri seçin." | 151 |
| Seride 3'ten az sayısal gözlem | "yeterli sayısal gözlem yok" | 154 |
| Ortada eksik değer | "serinin ortasında eksik değer var" | 156 |
| Logaritmada sıfır ya da negatif değer | "logaritma için bütün değerler pozitif olmalı" | 159 |
| Dönüşümden sonra T<20 | "gözlem sayısı çok az; en az 20 gerekli" | 163 |
| Sabit seri ya da 5'ten az farklı değer | "sabit ya da çok az farklı değer içeriyor" | 164 |
| PP ya da KPSS urca hatası | "test regresyonu kestirilemedi" | 195, 228, 235 |
| Fourier regresyonu kurulamadı (tekil tasarım, az gözlem) | aynı ileti | 195, 289, 306 |
| Sabit gecikme, gözlem sayısına göre fazla | aynı ileti | 200 |
Eksik değerler. Her serinin baştaki ve sondaki eksikleri atılır; ortada eksik hata verir (152–157). Serinin kendi uzunluğu bağımsızdır: üç seri farklı T taşıyabilir. Dönüşüm sırası: önce logaritma, sonra fark; T<20 denetimi dönüşümden sonra yapılır. Tohum. Formda tohum alanı vardır (127–135); sıfırsa Kod panelinin tohumu (Bölüm 1.3), o da yoksa 2026 kullanılır (171). Aynı tohum aynı kritik değerleri verir (225.7).
225.3 Örnek veri
birim_kok_ailesi.csv: 150 gözlemli, eksiksiz, yapay biçimde üretilmiş beş sütunlu bir tablodur (şablonla birlikte gelir; kaynak ayrıca belirtilmemiştir). Üç seri örnek ayarda sınanır; dördüncüsü (egilim) ayrıca denenebilir.
| Değişken | Rol | Tür (veri sekmesinin algıladığı) | Özet |
|---|---|---|---|
gozlem |
sıra | sayısal | 1–150 |
yuruyus |
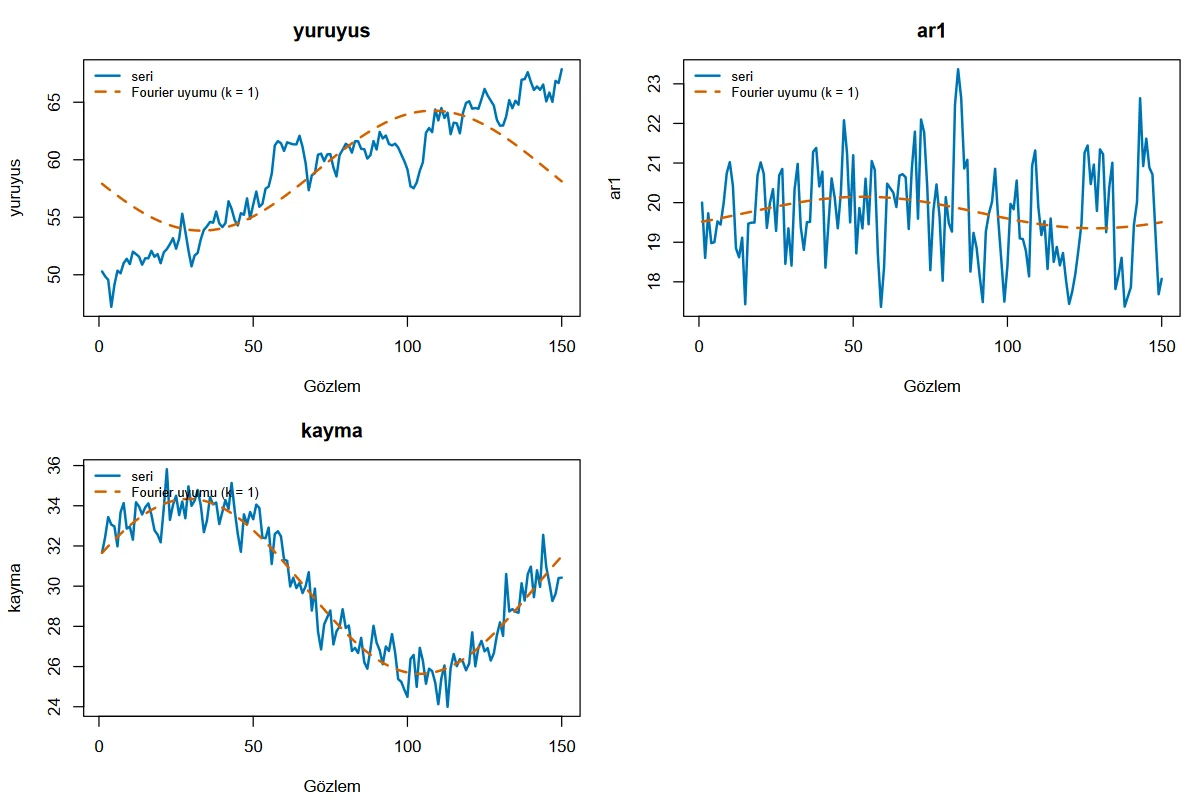
seri | sayısal | ortalama 59,05; sd 5,20; 47,2 ile 67,9 arasında yükselen, rassal yürüyüşe benzer |
ar1 |
seri | sayısal | ortalama 19,75; sd 1,24; ortalamaya hızla dönen, durağan |
kayma |
seri | sayısal | ortalama 29,99; sd 3,20; 150 gözlemde yumuşak bir iniş ve dönüş (sinüs benzeri) |
egilim |
(örnek ayarda yok) | sayısal | ortalama 15,79; sd 3,57; doğrusal eğilim çevresinde dalgalanan |
Dört sütun da Veri sekmesinde sayısaldır; bu nedenle sayısal sütunların "kategorik" türde gelmesi durumunda as.numeric(factor) yanılgısı (Bölüm 1.3) burada oluşmaz: mq_sayisal sayı değerlerini alır. Bu, yuruyus sütununun türü zorla "kategorik" yapılarak denenmiştir: PP istatistiği sayısal durumla aynıdır (-1{,}0115; bk_kat). Serilerin tasarımı klasik testler için bir sınama düzeneğidir: yuruyus birim köklü, ar1 durağan, kayma yumuşak kaymalı durağan serilerdir; klasik testlerin son seride yanılacağı, Fourier'li testlerin yanılmayacağı beklenir.
Bölümde kullanılan çalıştırmalar (dogrulama/cikti/): bk_ornek (örnek ayar); bk_trend (sabit + eğilim, AIC, uzun bant), bk_trend_maic (sabit + eğilim, MAIC), bk_fark (birinci fark, BIC, bantsız KPSS, iki seri), bk_sabitgec (sabit gecikme 2), bk_log_k5 (logaritma, k_{\max}=5), bk_m5000 (M=5000); tohum denemeleri bk_tohum5a, bk_tohum5b, bk_tohum6 (Kod paneli tohumu 5, 5, 6; form tohumu 0); sınır durumları bk_n19, bk_n20, bk_n30, bk_orta_eksik, bk_uc_eksik, bk_sabit, bk_az, bk_negatif, bk_virgul, bk_kat, bk_tamsayi.
225.4 Yöntem: formüller ve hesap adımları
Her seri için hesap sırası şudur: seri okunur ve dönüştürülür (158–162); PP ve KPSS urca'dan alınır (223–239); Fourier ADF için her frekansta gecikme seçilir, kalıntı kareler toplamı en küçük olan frekans benimsenir, kritik değerler benzetimle üretilir (280–298); Fourier KPSS için kalıntı kareler toplamı en küçük olan frekansta istatistik hesaplanır ve kritik değerler benzetimle üretilir (299–314).
225.4.1 Phillips-Perron Z(t)
Hesap y_t=\mu+\rho\,y_{t-1}+u_t regresyonundan (T-1 gözlem; model = trend ise +\gamma t) başlar. \hat\rho ve standart hatası \widehat{se} bulunur, t=(\hat\rho-1)/\widehat{se} alınır ve serinin ardışık bağımlılığı için düzeltilir:
- \hat\gamma_j=T^{-1}\sum_{t}\hat u_t\hat u_{t-j}: regresyon kalıntılarının j. özkovaryansı (T = etkin gözlem, T-1); \hat\gamma_0=\hat u'\hat u/T.
- \hat\lambda^2: Bartlett ağırlıklı uzun dönem varyans; l bant genişliği.
- m_{\bar y\bar y}=T^{-2}\sum_t (y_t-\bar y)^2 (y_t: bağımlı değişken, 1. gözlemden sonrası); sabit + eğilim modelinde bunun yerine M terimi gelir (urca kaynağı).
- Z(t), normal olmayan (Dickey-Fuller) dağılımına sahiptir; sol kuyruk testi.
Neden bu düzeltme
Dickey-Fuller t istatistiği hataların bağımsız olduğunu varsayar. Phillips ve Perron (1988) gecikmeli fark eklemek yerine istatistiği doğrudan uzun dönem varyansla yeniden ölçekler: \hat\lambda^2=\hat\gamma_0 ise (u_t ardışık bağımsız) düzeltme sıfırdır. Bant genişliği l büyüdükçe özkovaryans tahmini daha çok ardışık bağımlılığı yakalar ama daha çok gözlem kaybettirir.
Koddaki tercih
urca::ur.pp(y, type = "Z-tau", model = ..., lags = ...) (227). lags = "short" ise l=\lfloor 4(T/100)^{1/4}\rfloor, "long" ise \lfloor 12(T/100)^{1/4}\rfloor (T = etkin gözlem). Kritik değerler urca'nın sonlu örneklem yaklaşımıdır: sabitli modelde -3{,}4335-5{,}999/T-29{,}25/T^2 (%1), -2{,}8621-2{,}738/T-8{,}36/T^2 (%5), -2{,}5671-1{,}438/T-4{,}48/T^2 (%10). bant sütunu urca'nın kullandığı l'dir.
urca'nın düzeltme terimi
urca, düzeltmedeki n\,\widehat{se}(\hat\rho)/s çarpanı yerine 1/\sqrt{m_{\bar y\bar y}} (asimptotik karşılığı) kullanır. Ders kitaplarında (ve tseries::pp.test'te) sonlu örneklem biçimi görülür. Örnek veride iki biçimin farkı 10^{-5} ile 10^{-2} arasındadır ve karar değişmez; bir sonucu başka bir programla karşılaştırırken bu tanım farkı akılda tutulmalıdır.
225.4.2 KPSS
Seri sabit (\hat e_t=y_t-\bar y) ya da sabit + eğilim (\hat e_t = EKK kalıntısı) çevresinde arındırılır; kısmi toplamlar S_t=\sum_{i\le t}\hat e_i alınır:
- S_t: kalıntıların kısmi toplamı; durağan seride S_t sınırlı kalır, birim köklü seride \sqrt t hızıyla büyür.
- \hat s^2(l): Bartlett (Newey-West) uzun dönem varyans tahmini; l=0 ise yalnız \hat\gamma_0.
- \eta sağ kuyruk istatistiğidir (yüksek değer durağanlık aleyhine).
Koddaki tercih
urca::ur.kpss(y, type = "mu" | "tau", lags = ...) (234). l: short \lfloor4(T/100)^{1/4}\rfloor, long \lfloor12(T/100)^{1/4}\rfloor, nil 0 (kpss_lag formu). Kritik değerler Kwiatkowski ve ark. (1992) tablosundaki sabit değerlerdir: sabit için 0{,}739; 0{,}463; 0{,}347 (%1, %5, %10), sabit + eğilim için 0{,}216; 0{,}146; 0{,}119; T'ye bağlı değildir.
225.4.3 Fourier ADF (Enders ve Lee, 2012)
Regresyon, ADF denklemine tek frekanslı Fourier terimleri ekler (t=1,\dots,T):
- k\in\{1,\dots,k_{\max}\}: tek frekans; k=1 serinin örnek boyunca bir tam dalgayla, k=2 iki dalgayla değiştiğini söyler.
- \alpha_1 t: yalnız
model = trendiken. - \rho: sınanan katsayı; istatistik t_\rho=\hat\rho/\widehat{se}(\hat\rho); boş hipotez \rho=0 (birim kök), sol kuyruk.
- p: ADF gecikme sayısı.
Frekans seçimi. Her k için (aşağıdaki gecikme seçimi uygulanarak) regresyon kurulur; kalıntı kareler toplamı en küçük olan k benimsenir (Enders ve Lee, 2012). Gecikme seçimi her k için ortak örneklemde (t=p_{\max}+2,\dots,T) p=0,\dots,p_{\max} arasından, ölçüt en küçük olacak biçimde yapılır:
- \hat\sigma_p^2=\mathrm{KKT}_p/N; N: ortak örneklemdeki gözlem sayısı; q: kestirilen katsayıların sayısı (belirleyici terimler, y_{t-1} ve p fark).
- \tilde y_{t-1}: y'nin belirleyici terimlere (sabit, eğilim, Fourier) EKK ile bağlanmasından kalan artık.
- MAIC, Ng ve Perron (2001) önerisidir: \tau_T(p) cezası, \rho'nun sıfırdan uzaklığına göre büyür ve fazla küçük gecikme seçimini cezalandırır.
Seçimden sonra regresyon seçilen p ile kendi örneklemi üzerinde (T-1-p gözlem) yeniden kestirilir (urca'daki gibi); çıktıdaki n budur. p_{\max}=\lfloor 12(T/100)^{1/4}\rfloor (Schwert, 1989; en_cok_gecikme = 0), ve gözlem sayısına göre en çok \lfloor (T-8-q_0)/3\rfloor ile sınırlanır (q_0 belirleyici terim sayısı; 179–182).
Sin ve cos terimlerinin birlikte F testi. Seçilen frekansta H_0:\gamma_1=\gamma_2=0 için F=\dfrac{(\mathrm{KKT}_{0}-\mathrm{KKT}_1)/2}{\mathrm{KKT}_1/(N_1-q_1)} hesaplanır (\mathrm{KKT}_0 Fourier terimsiz regresyon, aynı gecikmeyle). Dağılım birim kök altında standart F değildir; p_F benzetimden gelir.
225.4.4 Fourier KPSS (Becker, Enders ve Lee, 2006)
Seri, sabit (+ eğilim) ve tek frekanslı sin/cos terimleri üzerine EKK ile bağlanır; k, kalıntı kareler toplamını en küçük yapan frekanstır. Kalıntıların kısmi toplamlarından KPSS gibi
hesaplanır (l, kpss_lag formundaki bant). F_{fourier}, aynı biçimde sin/cos terimlerinin birlikte anlamlılığını sınar; Fourier KPSS'te p_F standart F dağılımındandır (pf, 312), Fourier ADF'de ise benzetimdendir. Bu iki p aynı sütun adına benzer (F_{fourier}) ama farklı tanımlıdır.
225.4.5 Monte Carlo kritik değerleri
Yayımlanmış kritik değer tablolarına (Enders ve Lee, 2012; Becker ve ark., 2006) erişilememiş; şablon kritik değerleri kendisi benzetir: T, model ve seçilen k için M tekrarda (i) Fourier ADF'de y_t = sıfırdan başlayan standart normal rassal yürüyüş, gecikme terimi olmadan DF regresyonu; (ii) Fourier KPSS'te y_t = standart normal beyaz gürültü, aynı bant l ile. Kritik değer, benzetilmiş istatistiklerin %1, %5 ve %10 (Fourier ADF) ya da %99, %95, %90 (Fourier KPSS) nicelleridir (quantile, tür 7). Benzetimle bulunan p:
- t^*_m,\ \eta^*_m: m. benzetim tekrarındaki istatistik; M:
mc_tekrar. - +1: gözlenen değeri benzetime katar; p_{MC} hiçbir zaman 0 olmaz ve en küçük değeri 1/(M+1)'dir.
Neden benzetim ve tohum
Kritik değer, T ve k'ye bağlı olduğu için tabloda her kombinasyon bulunmaz; benzetim istenen (T,k) için doğrudan üretir. Tohum şu şekilde kurulur: Fourier ADF için set.seed(sd0 + 100k + eğilim + 7), Fourier KPSS için set.seed(sd0 + 100k + eğilim + 13) (246–247, 270); sd0 formdaki tohumdur (0 ise Kod paneli tohumu). Aynı (T,k,\text{model}) üçlüsü bir çalıştırmada bir kez benzetilir ve seriler arasında paylaşılır (mc_onbellek). Bu yüzden aynı uzunluklu iki seri aynı kritik değerleri görür.
Kritik değer yayımlı tablodan değildir
Şablonun açıklaması bunu açıkça söyler. Benzetimin kendi hatası vardır (225.7): örnek ayarda (M=500) %5 kritik değerin standart sapması Fourier ADF'de yaklaşık 0{,}09, Fourier KPSS'te yaklaşık 0{,}009'dur. Karar kritik değere yakınsa M büyütülmeli ve farklı tohumlarla yinelenmelidir. Ayrıca benzetim, gecikmesiz rassal yürüyüş ve serinin tam uzunluğu T ile yapılır; seçilen gecikme büyükse ya da seri kısaysa fark artar.
225.5 Kod adım adım
| Satırlar | Ne yapar | Neden / dikkat |
|---|---|---|
| 144–147 | .m iki dilli ileti; veri ve en az bir test denetimi. |
Dört onay kutusu kapalıysa durur. |
| 150–167 | Seri listesi; her seri için sayısal okuma, eksiklerin kırpılması, dönüşüm, T\ge20 ve değişkenlik denetimi. | mq_sayisal kategorik türde gelen sütunu sayı olarak okur. |
| 168–182 | Model, \alpha düzeyi, tohum, M; belirleyici (1, t) ve Fourier matrisleri; k_{\max} kuralı. | sd0 formdan, yoksa Kod panelinden. |
| 185–195 | .reg_dy: \Delta y_t'nin belirleyici terim, y_{t-1} ve gecikmeli farklara regresyonu; t, KKT, gözlem sayısı. |
Tam sütun rankı yoksa NULL. |
| 197–214 | .sec_k: ortak örneklemde AIC/BIC/MAIC ile gecikme seçimi. |
sabit seçilirse form gecikmesi. |
| 223–239 | Her seri için ur.pp ve ur.kpss; tabloya satır. |
Kritik değerler urca'dan. |
| 242–279 | .mc_fadf ve .mc_fkpss: önbellekli benzetim; F benzetimi. |
2000'lik bloklarla bellek sınırlanır. |
| 280–298 | Fourier ADF: her k için gecikme seçimi, en küçük KKT'li k; yeniden kestirim; F; p_{MC}. | Karar, seçilen düzeydeki kritik değere göre. |
| 299–314 | Fourier KPSS: en küçük KKT'li k; \eta_F; p_{MC}; F ve p_F. | p_F standart F'ten. |
| 318–325 | Dört tablo; açıklayıcı iki metin. | Karar anlatımı. |
| 327–340 | Şekil: seri ve (varsa) Fourier uyumu. | 340'ta uyari yazdırılır; kod içinde hiçbir yerde doldurulmaz. |
225.6 Elle hesap: örnek veride bağımsız yeniden hesap
Bağımsız hesaplar şablonun ve urca'nın işlevleri kullanılmadan yapılmıştır. dogrulama/birim_kok_ailesi/elle_hesap.py (numpy/scipy): PP ve KPSS'i kalıntılardan; Fourier ADF'yi en küçük kareler ve kendi gecikme seçimiyle; Monte Carlo'yu R'nin rastgele sayı üretecinin Python'da yeniden kurulmuş biçimiyle (dagilim_uydurma/r_rng.py) yazar. r_dogrulama.R PP için urca::ur.pp'ı doğrudan çağırır, KPSS'i açık formülle ve tseries::kpss.test ile hesaplar, Fourier testlerini lm() ile ayrıca yazar. Ara değerler ara_degerler.py ile alınmıştır.
Adım 1 — PP (\texttt{yuruyus}, sabit, l=4). T=149 gözlemle \hat\mu=1{,}1481, \hat\rho=0{,}98254, \widehat{se}=0{,}015398, t=(\hat\rho-1)/\widehat{se}=-1{,}1340. Kalıntılardan \hat\gamma_0=0{,}92497, Bartlett uzun dönem varyansı \hat\lambda^2=0{,}73772; m_{\bar y\bar y}=0{,}17815. Düzeltme sonrası Z(t)=-1{,}01149 (tablo: -1{,}0114856582). %5 kritik değer -2{,}8809; karar: H0 reddedilemez (birim kök).
Adım 2 — KPSS (aynı seri). Kalıntı kareler toplamı \sum\hat e_t^2=4032{,}34, kısmi toplam karelerinin toplamı \sum S_t^2=8{,}1185\cdot10^{6}, l=4 ile \hat s^2=126{,}91. \eta=8{,}1185\cdot10^{6}/(150^{2}\cdot126{,}91)=2{,}8431 (tablo: 2{,}8431267539) >0{,}463: durağanlık reddedilir.
Adım 3 — Fourier ADF, frekans ve gecikme. T=150, p_{\max}=\min(13,\lfloor(150-8-3)/3\rfloor)=13. Frekans başına kalıntı kareler toplamı (MAIC ile seçilen gecikmede, ortak örneklem): k=1: 122{,}285; k=2: 122{,}307; k=3: 122{,}632; en küçüğü k=1. MAIC değerleri (k=1 için; gecikme 0, 1, 2, 3): -0{,}05896; -0{,}05436; -0{,}03623; -0{,}05772; en küçüğü gecikme 0 (gecikme 3 çok yakın ikincidir; gecikme 12'de -0{,}0485). Seçim sonrası T-1-0=149 gözlemle t_\rho=-1{,}19306 (tablo: -1{,}1930645181); sin/cos için F=0{,}16985.
Adım 4 — Monte Carlo kritik değerleri. T=150, sabit, k=1, M=500, tohum 2026+100+7=2133: R üretecinin (Mersenne-Twister, ters dönüşüm) 150\times500 normal sayısı sütun sütun çekilir (\texttt{matrix(rnorm(n*M), n, M)}), kümülatif toplam alınır, her sütunda Fourier ADF regresyonu kurulur. Nicelikler: -4{,}3348; -3{,}7984; -3{,}4504 (tablo ile fark 10^{-15}). Fourier KPSS: tohum 2026+100+13=2139; 0{,}28962; 0{,}19390; 0{,}14357. p_{MC} (Fourier ADF, yuruyus) =(1+\#\{t^*\le-1{,}1931\})/501=0{,}86228.
Adım 5 — Fourier KPSS (yuruyus). Serinin sabit ve sin/cos üzerine regresyonunda kalıntı kareler toplamı k=1{,}2{,}3 için sırasıyla 1992{,}55; 3095{,}30; 3883{,}92'dir; en küçüğü k=1 benimsenir (burada frekanslar belirgin biçimde ayrışır; Fourier ADF'deki yakın değerlerden farklı olarak). Kalıntıların kısmi toplamlarıyla \eta_F=1{,}05213 (tablo: 1{,}0521254866) > %5 kritik 0{,}1939: durağanlık reddedilir; p_{MC}=0{,}001996 (1/501, en küçük değer).
225.6.1 Doğrulama: MerQuR+, Python ve R
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) | En büyük fark | |
|---|---|---|---|---|---|
| PP Z(t), yuruyus (örnek ayar) | −1,01148566 | −1,01148566 | −1,01148566 | 9,0e−15 | ✓ |
| KPSS, yuruyus (örnek ayar) | 2,84312675 | 2,84312675 | 2,84312675 | 1,9e−14 | ✓ |
| Fourier ADF istatistiği, yuruyus (örnek ayar) | −1,19306452 | −1,19306452 | −1,19306452 | 4,3e−14 | ✓ |
| Fourier ADF k (frekans; gecikme), yuruyus (örnek ayar) | 100 | 100 | 100 | 0 | ✓ |
| Fourier ADF kritik %1, yuruyus (örnek ayar) | −4,33481344 | −4,33481344 | −4,33481344 | 2,5e−15 | ✓ |
| Fourier ADF kritik %5, yuruyus (örnek ayar) | −3,79844902 | −3,79844902 | −3,79844902 | 9,4e−16 | ✓ |
| Fourier ADF kritik %10, yuruyus (örnek ayar) | −3,45039714 | −3,45039714 | −3,45039714 | 1,4e−15 | ✓ |
| Fourier ADF p_{MC}, yuruyus (örnek ayar) | 0,86227545 | 0,86227545 | 0,86227545 | 4,4e−16 | ✓ |
| Fourier ADF F, yuruyus (örnek ayar) | 0,16984546 | 0,16984546 | 0,16984546 | 1,5e−14 | ✓ |
| Fourier ADF p_F (MC), yuruyus (örnek ayar) | 0,94211577 | 0,94211577 | 0,94211577 | 1,1e−16 | ✓ |
| Fourier KPSS istatistiği, yuruyus (örnek ayar) | 1,05212549 | 1,05212549 | 1,05212549 | 5,2e−14 | ✓ |
| Fourier KPSS kritik %1, yuruyus (örnek ayar) | 0,28962431 | 0,28962431 | 0,28962431 | 2,2e−16 | ✓ |
| Fourier KPSS kritik %5, yuruyus (örnek ayar) | 0,19389673 | 0,19389673 | 0,19389673 | 2,2e−16 | ✓ |
| Fourier KPSS kritik %10, yuruyus (örnek ayar) | 0,14356598 | 0,14356598 | 0,14356598 | 5,0e−16 | ✓ |
| Fourier KPSS p_{MC}, yuruyus (örnek ayar) | 0,00199601 | 0,00199601 | 0,00199601 | 4,0e−17 | ✓ |
| Fourier KPSS F, yuruyus (örnek ayar) | 75,24265188 | 75,24265188 | 75,24265188 | 9,4e−16 | ✓ |
| Fourier KPSS p_F, yuruyus (örnek ayar) | 3,148536·10−23 | 3,148536·10−23 | 3,148536·10−23 | 1,4e−37 | ✓ |
| PP Z(t), ar1 (örnek ayar) | −6,83704016 | −6,83704016 | −6,83704016 | 1,9e−14 | ✓ |
| KPSS, ar1 (örnek ayar) | 0,17613356 | 0,17613356 | 0,17613356 | 2,4e−14 | ✓ |
| Fourier ADF istatistiği, ar1 (örnek ayar) | −7,01234437 | −7,01234437 | −7,01234437 | 2,6e−14 | ✓ |
| Fourier ADF k (frekans; gecikme), ar1 (örnek ayar) | 100 | 100 | 100 | 0 | ✓ |
| Fourier ADF kritik %1, ar1 (örnek ayar) | −4,33481344 | −4,33481344 | −4,33481344 | 2,5e−15 | ✓ |
| Fourier ADF kritik %5, ar1 (örnek ayar) | −3,79844902 | −3,79844902 | −3,79844902 | 9,4e−16 | ✓ |
| Fourier ADF kritik %10, ar1 (örnek ayar) | −3,45039714 | −3,45039714 | −3,45039714 | 1,4e−15 | ✓ |
| Fourier ADF p_{MC}, ar1 (örnek ayar) | 0,00199601 | 0,00199601 | 0,00199601 | 4,0e−17 | ✓ |
| Fourier ADF F, ar1 (örnek ayar) | 1,41497892 | 1,41497892 | 1,41497892 | 1,1e−14 | ✓ |
| Fourier ADF p_F (MC), ar1 (örnek ayar) | 0,63872255 | 0,63872255 | 0,63872255 | 4,4e−16 | ✓ |
| Fourier KPSS istatistiği, ar1 (örnek ayar) | 0,03471432 | 0,03471432 | 0,03471432 | 1,1e−14 | ✓ |
| Fourier KPSS kritik %1, ar1 (örnek ayar) | 0,28962431 | 0,28962431 | 0,28962431 | 2,2e−16 | ✓ |
| Fourier KPSS kritik %5, ar1 (örnek ayar) | 0,19389673 | 0,19389673 | 0,19389673 | 2,2e−16 | ✓ |
| Fourier KPSS kritik %10, ar1 (örnek ayar) | 0,14356598 | 0,14356598 | 0,14356598 | 5,0e−16 | ✓ |
| Fourier KPSS p_{MC}, ar1 (örnek ayar) | 0,80838323 | 0,80838323 | 0,80838323 | 2,2e−16 | ✓ |
| Fourier KPSS F, ar1 (örnek ayar) | 4,04170011 | 4,04170011 | 4,04170011 | 4,2e−15 | ✓ |
| Fourier KPSS p_F, ar1 (örnek ayar) | 0,01955571 | 0,01955571 | 0,01955571 | 1,5e−16 | ✓ |
| PP Z(t), kayma (örnek ayar) | −1,38825367 | −1,38825367 | −1,38825367 | 6,3e−14 | ✓ |
| KPSS, kayma (örnek ayar) | 2,10717643 | 2,10717643 | 2,10717643 | 1,5e−14 | ✓ |
| Fourier ADF istatistiği, kayma (örnek ayar) | −6,99822183 | −6,99822183 | −6,99822183 | 1,9e−13 | ✓ |
| Fourier ADF k (frekans; gecikme), kayma (örnek ayar) | 101 | 101 | 101 | 0 | ✓ |
| Fourier ADF kritik %1, kayma (örnek ayar) | −4,33481344 | −4,33481344 | −4,33481344 | 2,5e−15 | ✓ |
| Fourier ADF kritik %5, kayma (örnek ayar) | −3,79844902 | −3,79844902 | −3,79844902 | 9,4e−16 | ✓ |
| Fourier ADF kritik %10, kayma (örnek ayar) | −3,45039714 | −3,45039714 | −3,45039714 | 1,4e−15 | ✓ |
| Fourier ADF p_{MC}, kayma (örnek ayar) | 0,00199601 | 0,00199601 | 0,00199601 | 4,0e−17 | ✓ |
| Fourier ADF F, kayma (örnek ayar) | 25,73160002 | 25,73160002 | 25,73160002 | 7,7e−15 | ✓ |
| Fourier ADF p_F (MC), kayma (örnek ayar) | 0,00199601 | 0,00199601 | 0,00199601 | 4,0e−17 | ✓ |
| Fourier KPSS istatistiği, kayma (örnek ayar) | 0,07013764 | 0,07013764 | 0,07013764 | 4,0e−14 | ✓ |
| Fourier KPSS kritik %1, kayma (örnek ayar) | 0,28962431 | 0,28962431 | 0,28962431 | 2,2e−16 | ✓ |
| Fourier KPSS kritik %5, kayma (örnek ayar) | 0,19389673 | 0,19389673 | 0,19389673 | 2,2e−16 | ✓ |
| Fourier KPSS kritik %10, kayma (örnek ayar) | 0,14356598 | 0,14356598 | 0,14356598 | 5,0e−16 | ✓ |
| Fourier KPSS p_{MC}, kayma (örnek ayar) | 0,33532934 | 0,33532934 | 0,33532934 | 2,2e−16 | ✓ |
| Fourier KPSS F, kayma (örnek ayar) | 969,34738175 | 969,34738175 | 969,34738175 | 3,5e−16 | ✓ |
| Fourier KPSS p_F, kayma (örnek ayar) | 2,152256·10−85 | 2,152256·10−85 | 2,152256·10−85 | 5,1e−99 | ✓ |
| PP Z(t), yuruyus (sabit + eğilim, AIC, uzun bant) | −3,5436691 | −3,5436691 | −3,5436691 | 2,2e−13 | ✓ |
| KPSS, yuruyus (sabit + eğilim, AIC, uzun bant) | 0,15900371 | 0,15900371 | 0,15900371 | 8,8e−15 | ✓ |
| Fourier ADF istatistiği, yuruyus (sabit + eğilim, AIC, uzun bant) | −4,15349677 | −4,15349677 | −4,15349677 | 1,1e−13 | ✓ |
| Fourier ADF k (frekans; gecikme), yuruyus (sabit + eğilim, AIC, uzun bant) | 200 | 200 | 200 | 0 | ✓ |
| Fourier ADF kritik %5, yuruyus (sabit + eğilim, AIC, uzun bant) | −3,90564693 | −3,90564693 | −3,90564693 | 3,2e−15 | ✓ |
| Fourier ADF p_{MC}, yuruyus (sabit + eğilim, AIC, uzun bant) | 0,03393214 | 0,03393214 | 0,03393214 | 1,4e−17 | ✓ |
| Fourier KPSS istatistiği, yuruyus (sabit + eğilim, AIC, uzun bant) | 0,0508958 | 0,0508958 | 0,0508958 | 1,5e−15 | ✓ |
| Fourier KPSS kritik %5, yuruyus (sabit + eğilim, AIC, uzun bant) | 0,05632883 | 0,05632883 | 0,05632883 | 1,6e−16 | ✓ |
| Fourier KPSS p_{MC}, yuruyus (sabit + eğilim, AIC, uzun bant) | 0,14371257 | 0,14371257 | 0,14371257 | 3,9e−16 | ✓ |
| PP Z(t), ar1 (sabit + eğilim, AIC, uzun bant) | −6,02671009 | −6,02671009 | −6,02671009 | 1,0e−13 | ✓ |
| KPSS, ar1 (sabit + eğilim, AIC, uzun bant) | 0,11507043 | 0,11507043 | 0,11507043 | 1,1e−14 | ✓ |
| Fourier ADF istatistiği, ar1 (sabit + eğilim, AIC, uzun bant) | −6,35873289 | −6,35873289 | −6,35873289 | 1,8e−13 | ✓ |
| Fourier ADF k (frekans; gecikme), ar1 (sabit + eğilim, AIC, uzun bant) | 204 | 204 | 204 | 0 | ✓ |
| Fourier ADF kritik %5, ar1 (sabit + eğilim, AIC, uzun bant) | −3,90564693 | −3,90564693 | −3,90564693 | 3,2e−15 | ✓ |
| Fourier ADF p_{MC}, ar1 (sabit + eğilim, AIC, uzun bant) | 0,00199601 | 0,00199601 | 0,00199601 | 4,0e−17 | ✓ |
| Fourier KPSS istatistiği, ar1 (sabit + eğilim, AIC, uzun bant) | 0,04799047 | 0,04799047 | 0,04799047 | 7,5e−16 | ✓ |
| Fourier KPSS kritik %5, ar1 (sabit + eğilim, AIC, uzun bant) | 0,05632883 | 0,05632883 | 0,05632883 | 1,6e−16 | ✓ |
| Fourier KPSS p_{MC}, ar1 (sabit + eğilim, AIC, uzun bant) | 0,24550898 | 0,24550898 | 0,24550898 | 1,4e−16 | ✓ |
| PP Z(t), kayma (sabit + eğilim, AIC, uzun bant) | −2,51563377 | −2,51563377 | −2,51563377 | 2,3e−14 | ✓ |
| KPSS, kayma (sabit + eğilim, AIC, uzun bant) | 0,19213177 | 0,19213177 | 0,19213177 | 6,3e−15 | ✓ |
| Fourier ADF istatistiği, kayma (sabit + eğilim, AIC, uzun bant) | −9,0992795 | −9,0992795 | −9,0992795 | 8,1e−14 | ✓ |
| Fourier ADF k (frekans; gecikme), kayma (sabit + eğilim, AIC, uzun bant) | 100 | 100 | 100 | 0 | ✓ |
| Fourier ADF kritik %5, kayma (sabit + eğilim, AIC, uzun bant) | −4,31413226 | −4,31413226 | −4,31413226 | 2,1e−14 | ✓ |
| Fourier ADF p_{MC}, kayma (sabit + eğilim, AIC, uzun bant) | 0,00199601 | 0,00199601 | 0,00199601 | 4,0e−17 | ✓ |
| Fourier KPSS istatistiği, kayma (sabit + eğilim, AIC, uzun bant) | 0,03946542 | 0,03946542 | 0,03946542 | 3,3e−15 | ✓ |
| Fourier KPSS kritik %5, kayma (sabit + eğilim, AIC, uzun bant) | 0,05632883 | 0,05632883 | 0,05632883 | 1,6e−16 | ✓ |
| Fourier KPSS p_{MC}, kayma (sabit + eğilim, AIC, uzun bant) | 0,72854291 | 0,72854291 | 0,72854291 | 2,2e−16 | ✓ |
| PP Z(t), yuruyus (birinci fark, BIC, bantsız KPSS) | −13,27703529 | −13,27703529 | −13,27703529 | 2,8e−15 | ✓ |
| KPSS, yuruyus (birinci fark, BIC, bantsız KPSS) | 0,01982611 | 0,01982611 | 0,01982611 | 2,1e−17 | ✓ |
| Fourier ADF istatistiği, yuruyus (birinci fark, BIC, bantsız KPSS) | −13,14074156 | −13,14074156 | −13,14074156 | 2,0e−15 | ✓ |
| Fourier ADF k (frekans; gecikme), yuruyus (birinci fark, BIC, bantsız KPSS) | 300 | 300 | 300 | 0 | ✓ |
| Fourier ADF kritik %5, yuruyus (birinci fark, BIC, bantsız KPSS) | −3,03206164 | −3,03206164 | −3,03206164 | 1,5e−15 | ✓ |
| Fourier ADF p_{MC}, yuruyus (birinci fark, BIC, bantsız KPSS) | 0,00199601 | 0,00199601 | 0,00199601 | 4,0e−17 | ✓ |
| Fourier KPSS istatistiği, yuruyus (birinci fark, BIC, bantsız KPSS) | 0,01953361 | 0,01953361 | 0,01953361 | 3,5e−18 | ✓ |
| Fourier KPSS kritik %5, yuruyus (birinci fark, BIC, bantsız KPSS) | 0,44106917 | 0,44106917 | 0,44106917 | 5,6e−17 | ✓ |
| Fourier KPSS p_{MC}, yuruyus (birinci fark, BIC, bantsız KPSS) | 0,99800399 | 0,99800399 | 0,99800399 | 0 | ✓ |
| PP Z(t), kayma (birinci fark, BIC, bantsız KPSS) | −20,68881619 | −20,68881619 | −20,68881619 | 1,7e−15 | ✓ |
| KPSS, kayma (birinci fark, BIC, bantsız KPSS) | 0,06226989 | 0,06226989 | 0,06226989 | 1,2e−16 | ✓ |
| Fourier ADF istatistiği, kayma (birinci fark, BIC, bantsız KPSS) | −13,03997328 | −13,03997328 | −13,03997328 | 1,2e−15 | ✓ |
| Fourier ADF k (frekans; gecikme), kayma (birinci fark, BIC, bantsız KPSS) | 101 | 101 | 101 | 0 | ✓ |
| Fourier ADF kritik %5, kayma (birinci fark, BIC, bantsız KPSS) | −3,74613229 | −3,74613229 | −3,74613229 | 2,8e−15 | ✓ |
| Fourier ADF p_{MC}, kayma (birinci fark, BIC, bantsız KPSS) | 0,00199601 | 0,00199601 | 0,00199601 | 4,0e−17 | ✓ |
| Fourier KPSS istatistiği, kayma (birinci fark, BIC, bantsız KPSS) | 0,0063805 | 0,0063805 | 0,0063805 | 5,0e−17 | ✓ |
| Fourier KPSS kritik %5, kayma (birinci fark, BIC, bantsız KPSS) | 0,16289263 | 0,16289263 | 0,16289263 | 1,7e−16 | ✓ |
| Fourier KPSS p_{MC}, kayma (birinci fark, BIC, bantsız KPSS) | 1 | 1 | 1 | 0 | ✓ |
| PP Z(t), yuruyus (sabit gecikme 2) | −1,01148566 | −1,01148566 | −1,01148566 | 9,0e−15 | ✓ |
| KPSS, yuruyus (sabit gecikme 2) | 2,84312675 | 2,84312675 | 2,84312675 | 1,9e−14 | ✓ |
| Fourier ADF istatistiği, yuruyus (sabit gecikme 2) | −1,58215363 | −1,58215363 | −1,58215363 | 6,0e−14 | ✓ |
| Fourier ADF k (frekans; gecikme), yuruyus (sabit gecikme 2) | 202 | 202 | 202 | 0 | ✓ |
| Fourier ADF kritik %5, yuruyus (sabit gecikme 2) | −3,19243213 | −3,19243213 | −3,19243213 | 8,3e−16 | ✓ |
| Fourier ADF p_{MC}, yuruyus (sabit gecikme 2) | 0,58083832 | 0,58083832 | 0,58083832 | 4,4e−16 | ✓ |
| Fourier KPSS istatistiği, yuruyus (sabit gecikme 2) | 1,05212549 | 1,05212549 | 1,05212549 | 5,2e−14 | ✓ |
| Fourier KPSS kritik %5, yuruyus (sabit gecikme 2) | 0,19389673 | 0,19389673 | 0,19389673 | 2,2e−16 | ✓ |
| Fourier KPSS p_{MC}, yuruyus (sabit gecikme 2) | 0,00199601 | 0,00199601 | 0,00199601 | 4,0e−17 | ✓ |
| PP Z(t), yuruyus (logaritma, k_{\max}=5) | −1,13260024 | −1,13260024 | −1,13260024 | 7,9e−13 | ✓ |
| KPSS, yuruyus (logaritma, k_{\max}=5) | 2,82383037 | 2,82383037 | 2,82383037 | 8,8e−14 | ✓ |
| Fourier ADF istatistiği, yuruyus (logaritma, k_{\max}=5) | −2,04451834 | −2,04451834 | −2,04451834 | 1,4e−12 | ✓ |
| Fourier ADF k (frekans; gecikme), yuruyus (logaritma, k_{\max}=5) | 503 | 503 | 503 | 0 | ✓ |
| Fourier ADF kritik %5, yuruyus (logaritma, k_{\max}=5) | −2,91671227 | −2,91671227 | −2,91671227 | 7,6e−16 | ✓ |
| Fourier ADF p_{MC}, yuruyus (logaritma, k_{\max}=5) | 0,249501 | 0,249501 | 0,249501 | 0 | ✓ |
| Fourier KPSS istatistiği, yuruyus (logaritma, k_{\max}=5) | 1,05846204 | 1,05846204 | 1,05846204 | 2,3e−13 | ✓ |
| Fourier KPSS kritik %5, yuruyus (logaritma, k_{\max}=5) | 0,19389673 | 0,19389673 | 0,19389673 | 2,2e−16 | ✓ |
| Fourier KPSS p_{MC}, yuruyus (logaritma, k_{\max}=5) | 0,00199601 | 0,00199601 | 0,00199601 | 4,0e−17 | ✓ |
| PP Z(t), yuruyus (M=5000) | −1,01148566 | −1,01148566 | −1,01148566 | 9,0e−15 | ✓ |
| KPSS, yuruyus (M=5000) | 2,84312675 | 2,84312675 | 2,84312675 | 1,9e−14 | ✓ |
| Fourier ADF istatistiği, yuruyus (M=5000) | −1,19306452 | −1,19306452 | −1,19306452 | 4,3e−14 | ✓ |
| Fourier ADF k (frekans; gecikme), yuruyus (M=5000) | 100 | 100 | 100 | 0 | ✓ |
| Fourier ADF kritik %5, yuruyus (M=5000) | −3,80398574 | −3,80398574 | −3,80398574 | 2,7e−15 | ✓ |
| Fourier ADF p_{MC}, yuruyus (M=5000) | 0,88062388 | 0,88062388 | 0,88062388 | 0 | ✓ |
| Fourier KPSS istatistiği, yuruyus (M=5000) | 1,05212549 | 1,05212549 | 1,05212549 | 5,2e−14 | ✓ |
| Fourier KPSS kritik %5, yuruyus (M=5000) | 0,17611606 | 0,17611606 | 0,17611606 | 5,6e−16 | ✓ |
| Fourier KPSS p_{MC}, yuruyus (M=5000) | 1,999600·10−4 | 1,999600·10−4 | 1,999600·10−4 | 3,3e−19 | ✓ |
| PP Z(t), ar1 (M=5000) | −6,83704016 | −6,83704016 | −6,83704016 | 1,9e−14 | ✓ |
| KPSS, ar1 (M=5000) | 0,17613356 | 0,17613356 | 0,17613356 | 2,4e−14 | ✓ |
| Fourier ADF istatistiği, ar1 (M=5000) | −7,01234437 | −7,01234437 | −7,01234437 | 2,6e−14 | ✓ |
| Fourier ADF k (frekans; gecikme), ar1 (M=5000) | 100 | 100 | 100 | 0 | ✓ |
| Fourier ADF kritik %5, ar1 (M=5000) | −3,80398574 | −3,80398574 | −3,80398574 | 2,7e−15 | ✓ |
| Fourier ADF p_{MC}, ar1 (M=5000) | 1,999600·10−4 | 1,999600·10−4 | 1,999600·10−4 | 3,3e−19 | ✓ |
| Fourier KPSS istatistiği, ar1 (M=5000) | 0,03471432 | 0,03471432 | 0,03471432 | 1,1e−14 | ✓ |
| Fourier KPSS kritik %5, ar1 (M=5000) | 0,17611606 | 0,17611606 | 0,17611606 | 5,6e−16 | ✓ |
| Fourier KPSS p_{MC}, ar1 (M=5000) | 0,79784043 | 0,79784043 | 0,79784043 | 3,3e−16 | ✓ |
| PP Z(t), kayma (M=5000) | −1,38825367 | −1,38825367 | −1,38825367 | 6,3e−14 | ✓ |
| KPSS, kayma (M=5000) | 2,10717643 | 2,10717643 | 2,10717643 | 1,5e−14 | ✓ |
| Fourier ADF istatistiği, kayma (M=5000) | −6,99822183 | −6,99822183 | −6,99822183 | 1,9e−13 | ✓ |
| Fourier ADF k (frekans; gecikme), kayma (M=5000) | 101 | 101 | 101 | 0 | ✓ |
| Fourier ADF kritik %5, kayma (M=5000) | −3,80398574 | −3,80398574 | −3,80398574 | 2,7e−15 | ✓ |
| Fourier ADF p_{MC}, kayma (M=5000) | 1,999600·10−4 | 1,999600·10−4 | 1,999600·10−4 | 3,3e−19 | ✓ |
| Fourier KPSS istatistiği, kayma (M=5000) | 0,07013764 | 0,07013764 | 0,07013764 | 4,0e−14 | ✓ |
| Fourier KPSS kritik %5, kayma (M=5000) | 0,17611606 | 0,17611606 | 0,17611606 | 5,6e−16 | ✓ |
| Fourier KPSS p_{MC}, kayma (M=5000) | 0,34893021 | 0,34893021 | 0,34893021 | 4,4e−16 | ✓ |
| PP Z(t), yuruyus (sabit + eğilim, MAIC) | −3,7784334 | −3,7784334 | −3,7784334 | 3,0e−13 | ✓ |
| KPSS, yuruyus (sabit + eğilim, MAIC) | 0,2762175 | 0,2762175 | 0,2762175 | 1,6e−14 | ✓ |
| Fourier ADF istatistiği, yuruyus (sabit + eğilim, MAIC) | −4,15349677 | −4,15349677 | −4,15349677 | 1,1e−13 | ✓ |
| Fourier ADF k (frekans; gecikme), yuruyus (sabit + eğilim, MAIC) | 200 | 200 | 200 | 0 | ✓ |
| Fourier ADF kritik %5, yuruyus (sabit + eğilim, MAIC) | −3,90564693 | −3,90564693 | −3,90564693 | 3,2e−15 | ✓ |
| Fourier ADF p_{MC}, yuruyus (sabit + eğilim, MAIC) | 0,03393214 | 0,03393214 | 0,03393214 | 1,4e−17 | ✓ |
| Fourier KPSS istatistiği, yuruyus (sabit + eğilim, MAIC) | 0,06668171 | 0,06668171 | 0,06668171 | 2,1e−15 | ✓ |
| Fourier KPSS kritik %5, yuruyus (sabit + eğilim, MAIC) | 0,05356153 | 0,05356153 | 0,05356153 | 1,9e−16 | ✓ |
| Fourier KPSS p_{MC}, yuruyus (sabit + eğilim, MAIC) | 0,00798403 | 0,00798403 | 0,00798403 | 4,3e−17 | ✓ |
| PP Z(t), ar1 (sabit + eğilim, MAIC) | −6,86213585 | −6,86213585 | −6,86213585 | 3,6e−14 | ✓ |
| KPSS, ar1 (sabit + eğilim, MAIC) | 0,07897665 | 0,07897665 | 0,07897665 | 7,6e−15 | ✓ |
| Fourier ADF istatistiği, ar1 (sabit + eğilim, MAIC) | −6,86823907 | −6,86823907 | −6,86823907 | 2,9e−14 | ✓ |
| Fourier ADF k (frekans; gecikme), ar1 (sabit + eğilim, MAIC) | 200 | 200 | 200 | 0 | ✓ |
| Fourier ADF kritik %5, ar1 (sabit + eğilim, MAIC) | −3,90564693 | −3,90564693 | −3,90564693 | 3,2e−15 | ✓ |
| Fourier ADF p_{MC}, ar1 (sabit + eğilim, MAIC) | 0,00199601 | 0,00199601 | 0,00199601 | 4,0e−17 | ✓ |
| Fourier KPSS istatistiği, ar1 (sabit + eğilim, MAIC) | 0,02156734 | 0,02156734 | 0,02156734 | 3,6e−16 | ✓ |
| Fourier KPSS kritik %5, ar1 (sabit + eğilim, MAIC) | 0,05356153 | 0,05356153 | 0,05356153 | 1,9e−16 | ✓ |
| Fourier KPSS p_{MC}, ar1 (sabit + eğilim, MAIC) | 0,91616766 | 0,91616766 | 0,91616766 | 3,3e−16 | ✓ |
| PP Z(t), kayma (sabit + eğilim, MAIC) | −1,88563554 | −1,88563554 | −1,88563554 | 1,2e−13 | ✓ |
| KPSS, kayma (sabit + eğilim, MAIC) | 0,47739856 | 0,47739856 | 0,47739856 | 1,5e−14 | ✓ |
| Fourier ADF istatistiği, kayma (sabit + eğilim, MAIC) | −7,04592775 | −7,04592775 | −7,04592775 | 3,9e−13 | ✓ |
| Fourier ADF k (frekans; gecikme), kayma (sabit + eğilim, MAIC) | 101 | 101 | 101 | 0 | ✓ |
| Fourier ADF kritik %5, kayma (sabit + eğilim, MAIC) | −4,31413226 | −4,31413226 | −4,31413226 | 2,1e−14 | ✓ |
| Fourier ADF p_{MC}, kayma (sabit + eğilim, MAIC) | 0,00199601 | 0,00199601 | 0,00199601 | 4,0e−17 | ✓ |
| Fourier KPSS istatistiği, kayma (sabit + eğilim, MAIC) | 0,04403629 | 0,04403629 | 0,04403629 | 3,6e−15 | ✓ |
| Fourier KPSS kritik %5, kayma (sabit + eğilim, MAIC) | 0,05356153 | 0,05356153 | 0,05356153 | 1,9e−16 | ✓ |
| Fourier KPSS p_{MC}, kayma (sabit + eğilim, MAIC) | 0,15369261 | 0,15369261 | 0,15369261 | 8,3e−17 | ✓ |
Ölçütü karşılayan: 168/168. PP ve KPSS için R sütunu urca ve açık formüldür (KPSS ayrıca tseries::kpss.test ile 10^{-13} içinde tutar); Fourier testleri için R sütunu lm() ile ayrıca yazılmış koddur. Monte Carlo kritik değerleri ve p_{MC}, üç ayakta da R üretecinin (Mersenne-Twister, ters dönüşüm) aynı tohum ve aynı çekiliş sırasıyla kurulmasıyla elde edilir; Python ayağı üreteci dagilim_uydurma/r_rng.py ile bağımsız olarak yeniden kurar. Üreteç değişirse eşleşme örnekleme hatası içinde kalır (225.6.2). F sütunundaki p_F Fourier ADF'de benzetimden, Fourier KPSS'te standart F dağılımındandır.
225.6.2 Üreteç değişince ne olur
Yukarıdaki eşleşme, üç ayağın da aynı tohum ve aynı çekiliş sırasıyla aynı Mersenne-Twister dizisini kullanmasıdır. Üreteç değiştirilirse (ör. başka bir kitaplığın varsayılan üreteci) kritik değer birebir tutmaz; yalnız örnekleme hatası içinde uyuşur. Ölçüm (mc_olcum.py, T=150, sabit, k=1; 30 tohum, M=500): Fourier ADF %5 kritik değeri ortalaması -3{,}795, standart sapma 0{,}087 (en küçük -3{,}967, en büyük -3{,}616); numpy üretecinde M=20\,000 ile -3{,}792. Fourier KPSS %5: ortalama 0{,}1765, standart sapma 0{,}0089; numpy M=20\,000: 0{,}1767. Yani sapma değil dalgalanma vardır ve M ile \sqrt M hızıyla küçülür. Örnek ayardaki karar (\texttt{yuruyus} Fourier ADF: -1{,}19, kritik -3{,}80) bundan etkilenmez; sınırdaki kararlar (ör. sabit + eğilim, MAIC: -4{,}153, kritik değer -4{,}179 ile -3{,}917 arasında) tohuma göre değişir (225.8).
225.7 Çıktıyı okuma
Örnek veri, örnek ayar (bk_ornek); konsol (metin satırları kısaltılmış):
Karar, seçilen anlamlılık düzeyinde (0.05) verilir; kritik değerler her zaman %1, %5, %10 içindir. Birim kök testlerinin (PP, Fourier ADF) H0'ı birim köktür ve istatistik kritik değerin altındaysa reddedilir; KPSS ve Fourier KPSS'in H0'ı durağanlıktır ve istatistik kritik değeri aşınca reddedilir. ...
Fourier testlerinde regresyon sin(2πkt/T) ve cos(2πkt/T) terimlerini içerir (t = 1, ..., T); k = 1, ..., k_max içinden kalıntı kareler toplamını en küçük yapan tek frekans seçilir. ...
Tablo 1 (PP) ve tablo 2 (KPSS), %5 düzeyi:
| Seri | PP Z(t) | PP %5 kritik | PP karar | KPSS \eta | KPSS %5 kritik | KPSS karar |
|---|---|---|---|---|---|---|
yuruyus |
-1{,}0115 | -2{,}8809 | reddedilemez | 2{,}8431 | 0{,}463 | durağanlık reddedilir |
ar1 |
-6{,}8370 | -2{,}8809 | birim kök reddedilir | 0{,}1761 | 0{,}463 | reddedilemez |
kayma |
-1{,}3883 | -2{,}8809 | reddedilemez | 2{,}1072 | 0{,}463 | durağanlık reddedilir |
Tablo 3 (Fourier ADF; M=500) ve tablo 4 (Fourier KPSS):
| Seri | k (frekans; gecikme) | t_\rho | %5 kritik | p_{MC} | F (p_F) | Fourier KPSS \eta_F | %5 kritik | p_{MC} |
|---|---|---|---|---|---|---|---|---|
yuruyus |
1; 0 | -1{,}1931 | -3{,}7984 | 0{,}8623 | 0{,}170 (0{,}942) | 1{,}0521 | 0{,}1939 | 0{,}0020 |
ar1 |
1; 0 | -7{,}0123 | -3{,}7984 | 0{,}0020 | 1{,}415 (0{,}639) | 0{,}0347 | 0{,}1939 | 0{,}8084 |
kayma |
1; 1 | -6{,}9982 | -3{,}7984 | 0{,}0020 | 25{,}73 (0{,}0020) | 0{,}0701 | 0{,}1939 | 0{,}3353 |
Şekil 225.1. Örnek ayarda her serinin çizgisi (mavi) ve Fourier uyumu (turuncu kesikli); uyum seçilen frekanslı sabit + sin/cos regresyonunun yerleştirilmiş değeridir.
| Öğe | Ne yazar | Nasıl yorumlanır |
|---|---|---|
bant (PP, KPSS) |
Bartlett bandı l | Büyük bant, kalıntı ardışık bağımlılığına daha dayanıklı, ama daha çok gözlem kaybı. |
k_fourier, k |
Seçilen frekans ve ADF gecikmesi | k_fourier seri boyunca kaç dalga olduğunu söyler. |
n |
Etkin gözlem | Fourier ADF'de T-1-p (tablo: 149, 149, 148). |
kritik_01/05/10 |
PP, KPSS: sabit/yaklaşık; Fourier: benzetim | Fourier kritik değerleri tohuma bağlıdır. |
p_MC |
Benzetimle p | En küçük değer 1/(M+1). |
F_fourier, p_F |
Sin/cos terimleri anlamlı mı | Fourier ADF'de benzetimden, Fourier KPSS'te standart F'ten. |
karar |
Seçilen \alpha'da | Test ailesine göre iki farklı kuralla (225.1). |
Sonuçların birlikte okunması. yuruyus: PP reddedemez, KPSS reddeder; Fourier ADF reddedemez, Fourier KPSS reddeder; dört test de birim kök yönündedir ve seri I(1) kabul edilir. ar1: dört test de durağanlıktan yanadır. kayma: klasik testler yanılır (PP birim kökü reddedemez, KPSS durağanlığı reddeder: birim kök) ama Fourier'li testler birim kökü açıkça reddeder (t_\rho=-6{,}998, p_{MC}=0{,}002) ve durağanlığı reddetmez (\eta_F=0{,}070): yumuşak kayma, durağan bir seriyi birim köklü gösterir; Fourier terimleri bunu giderir. Sin/cos terimleri bu seride çok anlamlıdır (F=25{,}7).
Başka ayarlar. Sabit + eğilim, MAIC (bk_trend_maic): yuruyus için PP -3{,}778 (%5 kritik -3{,}4405: reddedilir), KPSS 0{,}2762 (>0{,}146: reddedilir), Fourier ADF t_\rho=-4{,}1535 (k=2; kritik -3{,}9056; p_{MC}=0{,}0339: reddedilir): sonuçlar çelişir; eğilim eklenince seri belirgin biçimde eğilimli durağan görünür ama KPSS aynı fikirde değildir. M=5000 (bk_m5000): %5 kritik değerler Fourier ADF için -3{,}8040, Fourier KPSS için 0{,}1761; p_{MC} taban değeri 0{,}0002.
Rapor cümlesi. Serilerin durağanlığı Phillips-Perron, KPSS, Fourier ADF ve Fourier KPSS testleriyle (sabit modelde, %5 düzeyinde) sınandı.
yuruyusserisinde dört test de birim kök yönünde sonuç verdi (PP Z(t)=-1{,}01, KPSS \eta=2{,}84; Fourier ADF t=-1{,}19, p_{MC}=0{,}862; Fourier KPSS \eta_F=1{,}05, p_{MC}=0{,}002).kaymaserisinde klasik testler birim kök gösterirken (PP -1{,}39; KPSS 2{,}11) Fourier'li testler serinin yumuşak bir kayma çevresinde durağan olduğunu gösterdi (Fourier ADF t=-7{,}00, p_{MC}=0{,}002; Fourier KPSS \eta_F=0{,}070, p_{MC}=0{,}335). Fourier testlerinin kritik değerleri, M=500 tekrarlı ve 2026 tohumlu Monte Carlo benzetimiyle üretildi.
225.8 Sık hatalar ve tuzaklar
- Dört kararı tek karar saymak. Birim kök ve durağanlık testleri zıt hipotez kurar; ikisinin birlikte okunması gerekir (225.1). Çelişki "hata" değil, modelin yanlış belirtildiğinin işaretidir; kısa serilerde ve yapısal kaymada beklenir.
- Fourier kritik değerinin tohuma ve M'ye bağlı olduğunu unutmak. Örnek ayarda (M=500) sınırdaki bir karar tohumla değişebilir:
yuruyussabit + eğilim, MAIC serisinde 40 tohumun 39'unda %5'te birim kök reddedildi. Karar kritik değere yakınsa M\ge5000 ve birkaç tohum kullanılmalıdır. p_{MC} hiçbir zaman 1/(M+1)'den küçük olmaz; "p=0{,}002" "p<0{,}002" demektir. - Yanlış deterministik terim. Eğilimli seriyi yalnız sabitle sınamak ADF/PP'yi birim kök yönünde, KPSS'i durağan olmama yönünde saptırır. Seri çiziminden eğilim görülüyorsa
model = trendseçilmelidir. - KPSS'te bantsız seçenek.
kpss_lag = nil, uzun dönem varyans düzeltmesi yapmaz ama kritik değerler düzeltmeli istatistikten gelir; ardışık bağımlı seride bu seçenek fazla sık reddeder. - Çok kısa seri. T=20 ile de çalışır, ama Fourier ADF'de etkin gözlem 17'ye iner, kritik değer gecikmesiz ve T=20 için üretilir (
bk_n20: k=2, n=17). T<50 için sonuçlar yalnız bilgi amaçlıdır. - Dönüşümle birlikte I(2) sınamak.
farkseçilirse gözlem sayısı bir azalır; farkı alınmış serinin birim kökü sınanıyorsa asıl seri I(2)'dir.log_farkgetiri benzeri bir serinin birim kökünü sınar. - Çoklu test. Üç seri × dört test = on iki karar, çoklu test düzeltmesi yoktur. Kararlar farklı hipotezleri sınadığı için düzeltme genelde gerekmez, ama seri sayısı arttıkça yanlış reddetme sayısı da artar.
- Fourier p_F yorumu. Fourier KPSS'te p_F standart F'ten gelir; kalıntılar ardışık bağımlıyken bu p geçerli değildir (
yuruyusiçin p_F=3\cdot10^{-23} gibi uç değerler çıkar). Fourier ADF'deki benzetimle bulunan p_{F,MC} bu sorunu taşımaz. - Çok sayıda eksik/değişkenliği az seri. Ortada eksik, sabit ya da 5'ten az farklı değerli seri çalıştırmayı durdurur (
bk_orta_eksik,bk_sabit,bk_az). - Şekildeki uyum çizgisi. İki Fourier testi açıkken şekildeki "Fourier uyumu" çizgisi, son çalışan testin (Fourier KPSS) frekansıyla çizilir; Fourier ADF başka bir k seçmişse (
bk_trend_maic: ADF k=2, şekil k=1) çizgi ADF'nin yakaladığı yapıyı göstermez.
225.9 Uzman soruları
S1. PP ve KPSS aynı seride neden zıt sonuç verebilir?
Boş hipotezleri zıttır: PP birim kökü, KPSS durağanlığı boş hipotez sayar ve ikisi de güçsüzdür. Uzun bir yapısal kayma ya da yumuşak bir dalga olan seride PP birim kökü reddedemez (kayma birim kök gibi okunur) ve KPSS durağanlığı reddeder (kayma kalıcı bir sapma gibi okunur). Örnek verideki kayma bu durumdur; Fourier'li testlerle çelişki çözülür.
S2. Neden tek frekans ve kalıntı kareler toplamıyla seçim?
Enders ve Lee (2012), küçük k yumuşak kaymaya yeterince iyi yaklaşır ve yalnız tek frekansla çok parametreli fazla uyumdan kaçınılır; k'yı KKT'ye göre seçmek, kritik değeri k'ya koşullu tutar. Frekanslar arası KKT farkı çok küçük olabilir (yuruyus: 122{,}285; 122{,}307; 122{,}632): seçim bu durumda neredeyse rastgeledir ve istatistik buna duyarlıdır.
S3. Kritik değerler neden benzetimle üretiliyor; yayımlı tablo neden yok?
Şablon, yayımlı tablolara erişemediği için kaynağı benzetimle türetir ve bunu açıklamasında söyler. Kritik değer T ve k'ya bağlıdır; benzetim bu ikili için üretir. Karşılığı örnekleme hatasıdır: M=500'de %5 kritik değerin standart sapması Fourier ADF'de \approx0{,}09'dur. Sonuç bir makalede kullanılacaksa yayımlı tablolarla da karşılaştırılmalıdır.
S4. MAIC neden AIC'den üstün sayılır?
AIC ve BIC, birim kök testinde gecikmeyi fazla küçük seçmeye eğilimlidir ve bu durumda test aşırı reddeder (boyut bozulması). MAIC (Ng ve Perron, 2001), \tau_T(p) cezasıyla küçük gecikmeyi, \rho'nun birimden uzaklığına göre daha ağır cezalandırır. Şablon, \tau_T'yi OLS ile arındırılmış seriyle hesaplar; Ng ve Perron'daki GLS arındırması farklı gecikme seçebilir.
S5. Bant genişliği l neden iki testte farklı yazılıyor?
PP için urca l'yi etkin gözlem T-1 üzerinden hesaplar, KPSS için T üzerinden. Fourier KPSS bandı da T'den hesaplanır ve kpss_lag formundaki seçeneği izler. bant sütunu her tabloda gerçekte kullanılan değeri gösterir.
S6. p_{MC} ile benzetimsiz bir p değeri aynı mıdır?
Hayır. p_{MC}, benzetimdeki bir oranın tahminidir ve yaklaşık standart hatası \sqrt{p(1-p)/M}'dir; p=0{,}05 için M=500'de 0{,}0097. Taban değeri 1/(M+1)'dir. Bu yüzden p_{MC} kritik değerle verilen kararla çelişebilir.
S7. Seri I(1) çıktı; sıradaki adım ne?
Birinci farkı alıp aynı testi yinelemek (\texttt{donusum} = \texttt{fark}) I(2) olup olmadığını söyler. Birden çok I(1) seri arasında uzun dönem ilişkisi aranacaksa eşbütünleşme şablonu (Bölüm 226) kullanılır.
S8. Fourier testleri ani kırılmayı da yakalar mı?
Kısmen. Ani bir sıçramaya tek frekanslı sin/cos terimleri zayıf yaklaşır; Enders ve Lee (2012) yumuşak kaymayı hedefler. Tek, ani, tarihi belli bir kırılma için kırılma tarihi aranan testler (Bölüm 105) daha güçlüdür.
225.10 Kaynaklar
- Becker, R., Enders, W., & Lee, J. (2006). A stationarity test in the presence of an unknown number of smooth breaks. Journal of Time Series Analysis, 27(3), 381–409. https://doi.org/10.1111/j.1467-9892.2006.00478.x
- Dickey, D. A., & Fuller, W. A. (1979). Distribution of the estimators for autoregressive time series with a unit root. Journal of the American Statistical Association, 74(366a), 427–431. https://doi.org/10.1080/01621459.1979.10482531
- Enders, W., & Lee, J. (2012). The flexible Fourier form and Dickey–Fuller type unit root tests. Economics Letters, 117(1), 196–199. https://doi.org/10.1016/j.econlet.2012.04.081
- Kwiatkowski, D., Phillips, P. C. B., Schmidt, P., & Shin, Y. (1992). Testing the null hypothesis of stationarity against the alternative of a unit root. Journal of Econometrics, 54(1–3), 159–178. https://doi.org/10.1016/0304-4076(92)90104-Y
- Newey, W. K., & West, K. D. (1987). A simple, positive semi-definite, heteroskedasticity and autocorrelation consistent covariance matrix. Econometrica, 55(3), 703–708. https://doi.org/10.2307/1913610
- Ng, S., & Perron, P. (1995). Unit root tests in ARMA models with data-dependent methods for the selection of the truncation lag. Journal of the American Statistical Association, 90(429), 268–281. https://doi.org/10.1080/01621459.1995.10476510
- Ng, S., & Perron, P. (2001). Lag length selection and the construction of unit root tests with good size and power. Econometrica, 69(6), 1519–1554. https://doi.org/10.1111/1468-0262.00256
- Pfaff, B. (2008). Analysis of integrated and cointegrated time series with R (2nd ed.). Springer. https://doi.org/10.1007/978-0-387-75967-8
- Phillips, P. C. B., & Perron, P. (1988). Testing for a unit root in time series regression. Biometrika, 75(2), 335–346. https://doi.org/10.1093/biomet/75.2.335
- Said, S. E., & Dickey, D. A. (1984). Testing for unit roots in autoregressive-moving average models of unknown order. Biometrika, 71(3), 599–607. https://doi.org/10.1093/biomet/71.3.599
- Schwert, G. W. (1989). Tests for unit roots: A Monte Carlo investigation. Journal of Business & Economic Statistics, 7(2), 147–159. https://doi.org/10.1080/07350015.1989.10509723
- R Core Team (2026). R: A language and environment for statistical computing (Sürüm 4.5.3). R Foundation for Statistical Computing. https://www.R-project.org/