35. Kesikli seçim deneyleri (koşullu, karma, iç içe ve gizil sınıf lojit; ödeme isteği)
Şablon kimliği: kesikli_secim · Kategori: model · Dil: R · Dosya: pro/sablonlar/model/kesikli_secim.R (satır 1–679; üstbilgi 1–243) · Örnek veri: _ornek/kesikli_secim_elektrik.csv (ek: kesikli_secim_isinma.csv, kesikli_secim_isitma.csv) · Paketler: mlogit 2.0-0, dfidx 0.2-0; gizil sınıf modelinde gmnl 1.1-4
35.1 Ne işe yarar
Bir kişi, nitelikleriyle tanımlanmış birkaç seçenekten birini seçer: elektrik tedarikçisi, ısıtma sistemi, ulaşım türü, bir anketteki varsayımsal ürün kartı. Şablon, seçimleri niteliklerle açıklayan rastgele fayda modellerini kestirir ve niteliklerin parasal değerini hesaplar. Cevapladığı soru: "Her nitelik seçimi ne yönde ve ne kadar etkiliyor; insanlar bir niteliğin bir birimi için ne kadar ödemeye razı; ve bu tercihler herkeste aynı mı?"
- n: birey; t: seçim durumu (bir bireyin karşılaştığı her soru ayrı bir durumdur); j=1,\dots,J: alternatif.
- U_{ntj}: alternatifin faydası. \mathbf x_{ntj}: alternatifin nitelikleri (fiyat, süre, marka…). \boldsymbol\beta: niteliklerin fayda ağırlıkları.
- \varepsilon_{ntj}: araştırmacının göremediği fayda bileşeni. Bağımsız ve özdeş uç değer (Gumbel) dağılımlı sayılırsa ortadaki kapalı olasılık çıkar: koşullu lojit (McFadden 1974).
- \text{ÖI}_k: ödeme isteği (willingness to pay); k. niteliğin bir birim artışının, faydayı değiştirmeden karşılanabileceği fiyat artışı.
Koşullu lojit iki güçlü varsayım yapar: herkesin \boldsymbol\beta'sı aynıdır ve iki alternatifin seçilme oranı öteki alternatiflerden bağımsızdır (ilgisiz alternatiflerin bağımsızlığı). Şablonun öteki üç modeli bunları gevşetir:
| Model | Gevşettiği varsayım | Ek parametre |
|---|---|---|
| Karma (rastgele parametreli) lojit | \boldsymbol\beta bireyden bireye sürekli bir dağılımla değişir | Her rastgele katsayının ölçeği (ve isteğe bağlı korelasyonları) |
| İç içe lojit | Aynı yuvadaki alternatiflerin gözlenmeyen faydaları ilişkilidir | Yuva başına ya da ortak log-toplam katsayısı \lambda |
| Gizil sınıf lojit | Bireyler, her birinin kendi \boldsymbol\beta'sı olan Q sınıftan birine aittir | Q katsayı vektörü ve sınıf payları |
Ne zaman kullanılır? Seçim deneyi (belirtilen tercih) ya da gözlenen seçim verisinde; her seçim durumunda tam bir alternatif seçilmişse; nitelikler alternatifler arasında değişiyorsa; ödeme isteği ya da tercih türdeşsizliği araştırılıyorsa.
Ne zaman kullanılmaz?
- Açıklayıcılar alternatife değil bireye aitse (yaş, gelir) ve her alternatif için ayrı katsayı isteniyorsa: temel programdaki Multinomial Lojistik Regresyon. Bu şablonun formu yalnız genel (bütün alternatiflerde aynı) katsayılı nitelikleri ve alternatife özgü sabitleri kurar.
- Alternatifler sıralıysa (az–orta–çok): temel programdaki Ordinal Lojistik Regresyon.
- Eşleştirilmiş olgu–kontrol verisi küçükse ve kesin çıkarım isteniyorsa:
kesin_lojistik(Bölüm 36). Koşullu lojit ile koşullu lojistik regresyonun olabilirliği aynıdır; fark örneklem büyüklüğü ve çıkarımın türündedir. - Sıralama, en iyi–en kötü ya da birden çok seçim içeren yanıtlar: her durumda tam bir seçim olmayan durumlar şablonda atılır.
Temel programla ilişki. Temel programın Multinomial Lojistik Regresyon analizi bireye ait açıklayıcılar ve alternatife özgü katsayılarla çalışır; veri her satırı bir birey olan biçimdedir. Bu şablon alternatife ait niteliklerle ve genel katsayılarla çalışır; her seçim durumunun alternatif kümesi veride açıkça yer alır.
35.2 Şablonun girdileri
Form otuz [[param]] bloğundan kurulur (kesikli_secim.R:11–242). Alanların çoğu yalnız bir modelde etkilidir.
Veri ve ortak alanlar
| Alan (form etiketi) · ad | Tür · sekme | Varsayılan | Geçerli değerler | Kodda etkisi |
|---|---|---|---|---|
Veri biçimi · bicim |
seçim · Değişkenler | uzun |
uzun, genis |
Geniş biçim uzuna çevrilir (260–278). |
Seçim · secim |
sütun · Değişkenler | ilk sütun | uzun: 0/1; geniş: seçilen alternatifin etiketi | Seçim göstergesi (269–271, 281–285). |
Seçim durumu kimliği · durum |
sütun · Değişkenler | boş | uzun biçimde zorunlu | Aynı sorunun satırlarını birleştirir (280, 285); bireyler arasında yinelenen kimlik (birey, durum) çiftiyle ayrılır (295–300). |
Alternatif · alternatif |
sütun · Değişkenler | boş | uzun biçimde zorunlu | Alternatif etiketi; sıra ilk görülme (316, 331). |
Birey kimliği · birey |
sütun · Değişkenler | boş | herhangi bir sütun | Panel yapısı (286, 332–334). |
Nitelikler · nitelikler |
sütunlar (sayısal) · Değişkenler | — | en az bir sayısal sütun | \mathbf x; genel katsayılar; değerler mq_sayisal() ile okunur (274, 288–289, 336). |
Geniş biçimde ayırıcı · ayirici |
metin · Değişkenler | _ |
herhangi bir metin | nitelik_ayırıcı_alternatif ayrıştırması (261–264). |
Fiyat niteliği · fiyat |
sayısal sütun · Değişkenler | boş | niteliklerden biri | Ödeme isteğinin paydası; boşsa hesaplanmaz (291–293, 579). |
Alternatife özgü sabitler · sabitler |
onay · Model | kapalı | açık / kapalı | Formülün ikinci parçası 1 ya da 0 (336). |
Referans alternatif · referans |
metin · Model | boş | veride geçen bir etiket | Sabitlerin referansı; boşsa ilk alternatif (317–320). |
Model · model |
seçim · Model | kosullu |
kosullu, karma, ic_ice, gizil_sinif |
Kestirilecek model (341–419). |
Ödeme isteği güven aralığı · ga_yontemi |
seçim · Seçenekler | ikisi |
delta, kr, ikisi |
Delta yöntemi ve/veya Krinsky–Robb (596, 624–625). |
Krinsky–Robb çekiliş sayısı · kr_cekilis |
tamsayı · Gelişmiş | 5000 | 200–100000 | Benzetim büyüklüğü (601). |
Güven düzeyi · guven |
ondalık · Seçenekler | 0,95 | 0,5–0,999 | Katsayı ve ödeme isteği aralıkları (254, 425, 614–618). |
Kovaryans matrisi (karma ve iç içe lojit) · kovaryans |
seçim · Seçenekler | gozlenen |
gozlenen (gözlenen bilgi, Hessian), opg (gradyan dış çarpımı) |
Karma ve iç içe lojitte standart hataların kaynağı (447–468). Koşullu ve gizil sınıf lojit her zaman gözlenen bilgiyi kullanır; alan onları etkilemez. |
Optimizasyon yöntemi · yontem_opt |
seçim · Gelişmiş | varsayilan |
varsayilan, nr, bfgs, bhhh |
mlogit(method =); gizil sınıfta gmnl yöntemi (349, 417). Paket varsayılanı koşullu lojitte Newton–Raphson; iç içe, karma ve gizil sınıf lojitte BFGS'tir. Newton–Raphson karma ve iç içe lojitte kullanılamaz (342–343). |
En çok yineleme · en_cok_yineleme |
tamsayı · Gelişmiş | 2000 | 10–100000 | iterlim (340, 348, 417). |
Yakınsama toleransı · tolerans |
ondalık · Gelişmiş | 10^{-6} | 10^{-12} – 0{,}01 | mlogit tol (340, 347); gizil sınıfta kullanılmaz. |
Rastgele sayı tohumu (0 = çalıştırmanın tohumu) · tohum |
tamsayı · Gelişmiş | 1 | 0 – 2^{31}-1 | Krinsky–Robb ve sözde rastgele çekilişler (371, 450, 583); 0 verilirse kod panelindeki çalıştırma tohumu (tohum_, 246), o da yoksa 1. |
Modele özgü alanlar
| Alan (form etiketi) · ad | Tür · sekme | Varsayılan | Geçerli değerler | Kodda etkisi |
|---|---|---|---|---|
Karma: rastgele katsayılı nitelikler · rastgele |
sütunlar · Model | boş | niteliklerin alt kümesi | Boşsa fiyat dışındaki bütün nitelikler (364–368). |
Karma: katsayı dağılımı · dagilim |
seçim · Model | n |
n, ln, t, u |
Bütün rastgele katsayılara aynı dağılım (370). |
Karma: çekiliş sayısı R · cekilis |
tamsayı · Gelişmiş | 100 | 10–2000 | Birey başına çekiliş (372). |
Karma: Halton çekilişleri · halton |
onay · Gelişmiş | açık | açık / kapalı | Kapalıysa set.seed(tohum) ile sözde rastgele (371–372). |
Karma/gizil sınıf: panel · panel |
onay · Model | açık | açık / kapalı | Birey sütunu varsa panel olabilirliği (332, 373, 405). |
Karma: ilişkili rastgele katsayılar · korelasyon |
onay · Model | kapalı | açık / kapalı | Yalnız normal ve log-normal dağılımda (373, 508). |
İç içe: yuvalar · yuvalar |
metin · Model | boş | ad: a,b; ad2: c,d |
Yuva listesi (376–388). |
İç içe: tek log-toplam katsayısı · tek_logsum |
onay · Model | açık | açık / kapalı | un.nest.el (390, 392, 396). |
İç içe: fayda ölçeklemesi · ic_ice_bicim |
seçim · Model | rum |
rum, olceksiz |
unscaled (389–390, 396). |
Gizil sınıf: sınıf sayısı Q · sinif_sayisi |
tamsayı · Model | 2 | 2–6 | gmnl(Q =) (403, 417). |
Gizil sınıf: üyelik değişkenleri · sinif_degiskenleri |
sütunlar (sayısal) · Değişkenler | boş | birey içinde sabit sütunlar | Sınıf üyelik modelinin açıklayıcıları; değerler mq_sayisal() ile okunur (255, 273, 287, 408–415). |
Şablonun "Rastgele sayı tohumu" alanı Krinsky–Robb çekilişlerini ve Halton kapalıyken karma lojitin sözde rastgele çekilişlerini belirler; Kod panelindeki Tohum alanı (Bölüm 1.3) bu çekilişleri etkilemez.
Örnek ayar (ornek_param, satır 9): bicim = uzun, secim, durum, alternatif, birey aynı adlı sütunlar; nitelikler = [pf, cl, loc, wk, tod, seas]; model = karma; rastgele = [cl, loc, wk, tod, seas]; dagilim = n; cekilis = 100; halton ve panel açık; korelasyon kapalı; fiyat = pf; ga_yontemi = ikisi; kovaryans varsayılanda (gozlenen). Varsayılandan farkı modelin karma lojit olması ve sütun atamalarıdır.
Şablonun kendi denetimleri (özet):
| Koşul | İleti (özet) | Satır |
|---|---|---|
| Nitelik ya da seçim sütunu seçilmemiş | "En az bir nitelik seçin."; "Seçim sütununu seçin." | 250–251 |
| Geniş biçim: sütun adında ayırıcı yok; ikiden az alternatif; eksik nitelik × alternatif sütunu | "…ayırıcı ('_') içermeli"; "…en az iki alternatif"; "Her nitelik her alternatif için bir sütunla verilmeli" | 261, 264, 266 |
| Uzun biçim: durum ya da alternatif boş; seçim 0/1 değil | "…zorunludur."; "…0/1 (ya da mantıksal) olmalı." | 278, 282 |
| Fiyat nitelikler arasında değil | "Fiyat niteliği seçilen nitelikler arasında olmalı." | 291 |
| Nitelik ya da üyelik sütununda sayıya çevrilemeyen değer | Sütun adını ve örnek değerleri veren ileti (Bölüm 1.5) | 271–272, 285, 287 |
| Kullanılabilir durum sayısı <\max(20,\,5k) | "Kullanılabilir seçim durumu sayısı (…) bu model için çok az…" | 313 |
| Referans alternatif veride yok; ikiden az alternatif | "Referans alternatif '…' veride yok…"; "En az iki farklı alternatif gerekir." | 316, 319 |
| Nitelik durum içinde alternatifler arasında değişmiyor | "…koşullu lojitte tanımlanamaz: …" | 320–321 |
| Karma ya da iç içe lojitte Newton–Raphson seçilmiş | "Newton–Raphson karma lojitte kullanılamaz…"; "Newton–Raphson iç içe lojitte kullanılamaz…" | 340–341 |
| Rastgele nitelik seçilenler arasında değil; log-normalde koşullu lojit katsayısı \le0 | "…seçilen nitelikler arasında olmalı."; "Log-normal dağılım pozitif katsayı ister…" | 366–367 |
| Yuvalar boş; ikiden az yuva; bir alternatif iki yuvada; veride olmayan ya da atanmamış alternatif | "…yuvaları yazın"; "En az iki yuva tanımlayın."; … | 374, 383–386 |
| Üyelik değişkeni birey sütunu olmadan; birey içinde değişiyor; sabit; birey sayısı <5Q | "Sınıf üyelik değişkenleri birey sütunu ister."; … | 407–410, 414 |
| Kestirim hata verdi; kovaryans hesaplanamadı; gizil sınıf yakınsamadı | "Model kestirilemedi: …"; "Kovaryans matrisi hesaplanamadı…"; "Gizil sınıf modeli yakınsamadı." | 336, 467, 554, 416 |
| Karma ya da iç içe lojitte gözlenen bilgi matrisi tersinir değil | "Gözlenen bilgi matrisi tersinir değil…; kovaryans matrisi için gradyan dış çarpımı seçeneğini deneyin." | 456 |
| Dış çarpım seçeneğinde, panel karma lojitte gradyan satırları seçim durumlarıyla eşleşmiyor | "Birey düzeyinde kovaryans matrisi kurulamadı…" | 462 |
Yakınsama uyarısı. En büyükleme yakınsamadan durmuşsa çalıştırma durmaz; konsolun başına "UYARI: en büyükleme YAKINSAMADI (…). Aşağıdaki katsayılar, standart hatalar, testler ve ödeme isteği en çok olabilirlik kestirimi değildir; yineleme sınırını artırın, başka bir optimizasyon yöntemi seçin ya da modeli sadeleştirin." yazılır (satır 435–443). Parantezde neden yer alır: log-olabilirliği artıran adım bulunamadı, yineleme sınırına ulaşıldı ya da paketin durma kodu. mlogit modellerinde gradyan ölçütüyle ya da log-olabilirlik değişimi ölçütüyle durma yakınsama sayılır (345); gizil sınıfta ölçüt en büyükleyicinin başarı kodudur (435–436).
Atılan seçim durumları. Bir niteliği, seçimi ya da bireyi eksik olan; tam olarak bir seçim içermeyen; ikiden az ya da yinelenen alternatifli seçim durumları bütünüyle çıkarılır (satır 302–311) ve konsola "Not: … seçim durumu … çıkarıldı" yazılır (313). Birey sütunu seçiliyken bir durum kimliği birden çok bireyde geçiyorsa (her bireyde 1'den başlayan görev numarası) seçim durumları (birey, durum) çiftiyle ayrılır ve konsola "Not: seçim durumu kimliği bireyler arasında yineleniyor; seçim durumları (birey, durum) çiftiyle ayrıldı." yazılır (295–300); örnek veride görev numarasıyla yapılan çalıştırma 4308 durum ve benzersiz kimlikle aynı sonucu verir. Birey sütunu seçilmemişse durum kimliği tek başına gruplama anahtarıdır ve bütün veride benzersiz olmalıdır: yinelenen kimliğin satırları tek durum sayılır ve yinelenen alternatif gerekçesiyle atılır.
35.3 Örnek veri
Ana dosya: _ornek/kesikli_secim_elektrik.csv. mlogit paketinin Electricity verisidir (Huber ve Train 2001): 361 hane, her birine 8–12 kez (çoğuna 12) dört varsayımsal elektrik tedarikçisinden birini seçmesi sorulmuştur. Uzun biçimde 17 232 satır = 4308 seçim durumu × 4 alternatif; eksik değer yoktur.
| Değişken | Rol | Tür (veri sekmesi) | Özet |
|---|---|---|---|
birey |
Birey kimliği | sayısal | 1–361 |
durum |
Seçim durumu kimliği | sayısal | 1–4308; bütün veride benzersiz |
alternatif |
Alternatif | sayısal | 1, 2, 3, 4 (etiketsiz; yalnız kart sırası) |
secim |
Seçim göstergesi | ikili | Durum başına bir satırda 1 |
pf |
Nitelik; fiyat | sayısal | Sabit fiyat, sent/kWh: 0, 7, 9 (0: fiyat değişken tarifede) |
cl |
Nitelik | sayısal | Sözleşme süresi, yıl: 0, 1, 5 |
loc |
Nitelik | ikili | 1 = yerel tedarikçi |
wk |
Nitelik | ikili | 1 = tanınmış şirket |
tod |
Nitelik | ikili | 1 = günün saatine göre tarife |
seas |
Nitelik | ikili | 1 = mevsimsel tarife |
Aynı veri geniş biçime çevrilip (her satır bir seçim durumu; pf_1, …, seas_4 sütunları) çalıştırıldığında sonuçlar aynıdır. Alternatiflerin arayüzdeki sırası verideki ilk görülme sırasıdır (1, 2, 3, 4). Sıra, sabitler açıkken referans alternatifi (ilk) ve tabloların düzenini belirler; örnek ayarda sabit yoktur ve sıranın sonuca etkisi olmaz.
Ek dosyalar. Şablonun açıklamasındaki öteki başvuru sonuçları aynı klasördeki iki dosyadandır:
| Dosya | İçerik | Kullanıldığı model |
|---|---|---|
kesikli_secim_isinma.csv |
Heating: 900 hane, 5 ısıtma sistemi (sıra: hp, ec, er, gc, gr); ic kurulum, oc işletme maliyeti |
Koşullu lojit; sabitli model (referans hp) |
kesikli_secim_isitma.csv |
HC: 250 hane, 7 ısıtma–soğutma sistemi (gcc, ecc, erc, hpc, gc, ec, er); 7 nitelik | İç içe lojit: soğutmalı {gcc, ecc, erc, hpc}, soğutmasız {gc, ec, er} |
Bu bölümde kullanılan çalıştırmalar: (1) örnek ayar (karma lojit); (2) aynısı, tolerans = 1e-12; (3) Electricity, koşullu lojit; (4) Heating, koşullu lojit, nitelikler = [ic, oc], fiyat = ic; (5) aynısı, sabitler açık; (6) HC, iç içe lojit, tek log-toplam, tolerans = 1e-12; (7) aynısı, ölçeksiz biçim; (8) Electricity, gizil sınıf lojit, Q=2; (9) HC, iç içe lojit, yuvaya özgü log-toplam katsayıları, tolerans = 1e-12; (10) Electricity, karma lojit, rastgele = [loc, wk], dagilim = ln; (11) örnek ayar, kovaryans = opg; (12) çalıştırma 6, kovaryans = opg. Sütun türleri veri sekmesinin algıladığı gibidir.
35.4 Yöntem: formüller ve hesap adımları
Hesap sırası: (1) veriyi uzun biçime getir, kullanılamayan seçim durumlarını at; (2) her zaman önce koşullu lojiti kur (öteki modellerin karşılaştırma tabanı ve log-normal denetimi); (3) seçilen modeli kestir; (4) katsayı tablosu, uyum ölçüleri ve testler; (5) karma lojitte rastgele katsayıların dağılım özetleri; (6) fiyat seçilmişse ödeme isteği ve aralıkları; (7) şekiller.
35.4.1 Koşullu lojit
- j^\ast: o durumda seçilen alternatif. Toplam bütün seçim durumları üzerindedir; panel yapısı koşullu lojitte olabilirliği değiştirmez.
- Sabitler açıksa \mathbf x'e, referans dışındaki her alternatif için bir gösterge eklenir (
sabit:ecgibi). Sabitler alternatifin niteliklerle açıklanmayan ortalama çekiciliğidir. - Olabilirlik \boldsymbol\beta'da içbükeydir; tek bir en büyük noktası vardır.
Neden bir nitelik seçim durumu içinde değişmek zorunda?
Olasılık yalnız fayda farklarına bağlıdır. Bir durumda bütün alternatiflerde aynı olan bir değişken (bireyin geliri, sorunun sırası) pay ve paydada sadeleşir; katsayısı veriden öğrenilemez. Şablon böyle nitelikleri baştan saptar ve durur (satır 322–323).
Koddaki tercih
Model mlogit paketiyle (Croissant 2020), mlogit(.secim ~ mq_nit1 + … | 0 ya da 1, D) çağrısıyla kurulur (satır 336, 346–351, 361); veri dfidx ile (durum, alternatif) ya da ((durum, birey), alternatif) dizinlenir (334–335). Nitelik sütunları mq_sayisal() ile sayı değerleri olarak okunur (272, 287; Bölüm 1.5): kategorik türe alınmış bir sütunun düzey sıra numaraları değil değerleri kullanılır, sayıya çevrilemeyen bir değer varsa çalıştırma sütun adını ve örnek değerleri yazarak durur. Nitelikler formülde iç adlarla (mq_nit1, mq_nit2, …) yer alır ve tablolarda görünen adlara tek geçişte geri çevrilir (326–329). mlogit koşullu lojitte Newton–Raphson kullanır ve standart hataları çözümleyici Hessian'dan verir; katsayı tablosunun altına "Standart hatalar: gözlenen bilgi matrisinden (Hessian)." yazılır (445–446, 474).
35.4.2 Karma (rastgele parametreli) lojit
Bireyin katsayı vektörü bir dağılımdan gelir; seçim olasılığı bu dağılım üzerinden ortalamadır (McFadden ve Train 2000; Train 2009). Panel yapısında bir bireyin bütün seçimleri aynı katsayı vektörünü paylaşır:
Dağılım (dagilim) |
\beta_{nr} (z standart normal çekiliş, u=\Phi(z)) | Ortalama | Standart sapma | P(\beta>0) |
|---|---|---|---|---|
Normal n |
m+s\,z | m | \lvert s\rvert | \Phi(m/\lvert s\rvert) |
Log-normal ln |
\exp(m+s\,z) | e^{m+s^2/2} | \sqrt{(e^{s^2}-1)\,e^{2m+s^2}} | 1 |
Tekdüze u |
m+s\,(2u-1) | m | \lvert s\rvert/\sqrt3 | [m-\lvert s\rvert,\ m+\lvert s\rvert] aralığının pozitif payı |
Üçgen t |
m\pm s aralığında, tepe m | m | \lvert s\rvert/\sqrt6 | Üçgen yoğunluğun pozitif alanı |
- \boldsymbol\theta: sabit katsayılar ile rastgele katsayıların konum (m) ve ölçek (s) parametreleri. Katsayı tablosunda konum niteliğin adıyla, ölçek
sd.önekiyle yer alır. - R: birey başına çekiliş sayısı. \ell_{\text{benz}} benzetimli log-olabilirliktir; R sabitken \boldsymbol\theta'nın düzgün bir fonksiyonudur ve sıradan bir olabilirlik gibi en büyüklenir.
- Log-normalde m ve s katsayının logaritmasının ortalaması ve standart sapmasıdır. "Rastgele katsayıların dağılımı" tablosundaki
ortalama,ortancaveSSsütunları yukarıdaki dönüşümlerle katsayının kendi ölçeğindedir (satır 498–505). sd.satırının işareti tanımsızdır: z simetrik olduğundan s ve -s aynı dağılımı verir. Katsayı tablosunda negatif birsd.değeri görülebilir; dağılım tablosu mutlak değeri kullanır.
Neden Halton dizisi?
Sözde rastgele çekilişler integrali 1/\sqrt R hızında yaklaştırır. Halton dizisi (Halton 1960) birim aralığı düzenli doldurur: asal tabanda yazılan tam sayının basamakları ondalık noktanın öbür yanına yansıtılır. Aynı duyarlık çok daha az çekilişle elde edilir ve sonuç tohumdan bağımsız, yinelenebilir olur. Bedeli, çekilişlerin rastgele olmamasıdır: farklı yazılımlar diziyi farklı yerden başlatır ve küçük R'de sonuçları son basamaklarda ayrışır.
Koddaki tercih
mlogit(f, D, rpar = c(mq_nit2 = "n", …), R = cekilis, halton = NA, panel = TRUE, correlation = …) (satır 370–374). halton = NA mlogit'in varsayılan dizisini ister: k. rastgele katsayıya k. asal sayı (2, 3, 5, 7, 11, …) atanır, her dizinin ilk 100 öğesi atılır, kalan R\times N öğe sırayla bireylere dağıtılır (birey n: öğe (n-1)R+1,\dots,nR) ve \Phi^{-1} ile normale çevrilir. Bireylerin sırası, seçim durumu kimliğine göre sıralanmış verideki ilk görülme sırasıdır (333); kimlikler başka bir sırayla numaralanırsa çekilişlerin bireylere atanması ve son basamaklar değişir. En büyükleme BFGS'tir; başlangıç koşullu lojit katsayıları ve küçük ölçek değerleridir.
Koddaki tercih: karma ve iç içe lojitte kovaryans matrisi
mlogit ikinci türev matrisini yalnız koşullu lojitte hesaplar. Karma ve iç içe lojitte kovaryans matrisinin kaynağını "Kovaryans matrisi" alanı belirler (satır 446–468); ödeme isteği aralıkları da aynı matristen kurulur. Varsayılan seçenekte (gözlenen bilgi) şablon Hessian'ı kendisi kurar: mlogit'in analitik gradyanı, kestirim noktasının iki yanında (adım 10^{-5}\max(\lvert\theta_k\rvert,10^{-3})) yineleme yapılmadan değerlendirilir, merkezî farkla elde edilen matris simetrikleştirilir ve \mathbf V=(-\mathbf H)^{-1} alınır (448–459). Bu, parametre başına iki ek gradyan değerlendirmesidir; karma lojitte çalışma süresi uzar (örnek ayarda yaklaşık 40 saniyeden 60 saniyeye). Matris tersinir değilse çalıştırma, dış çarpım seçeneğini öneren iletiyle durur (458). Gradyan dış çarpımı seçeneğinde kovaryans matrisi gradyanların dış çarpımının tersidir (BHHH kestirimi). Dış çarpımın birimi bağımsız gözlemdir: iç içe lojitte ve panel olmayan karma lojitte seçim durumu, panel karma lojitte bireydir; panel modelde mlogit'in gradyan satırları seçim durumları olduğundan şablon bu satırları birey içinde toplar ve dış çarpımı bireyler üzerinden alır (rowsum(G, kim), 459–466). Kullanılan tanım katsayı tablosunun altındaki "Standart hatalar: … ." satırında yazar (474). Örnek ayarda gözlenen bilgiden ve dış çarpımdan (çalıştırma 11) gelen standart hatalar şöyledir: pf 0,0323 ve 0,0233; cl 0,0212 ve 0,0155; loc 0,1052 ve 0,0973; loc ödeme isteğinin delta SH'si 0,1258 ve 0,0970. İç içe lojitte (çalıştırma 6 ve 12) log-toplam katsayısının SH'si 0,1666 ve 0,1797'dir. Model doğruysa ve örneklem büyükse iki kestirim yakınsar; raporda hangisinin kullanıldığı yazılır.
35.4.3 İç içe lojit
Alternatifler kullanıcının tanımladığı yuvalara ayrılır; aynı yuvadaki alternatiflerin gözlenmeyen faydaları ilişkilidir. B_m yuvası için I_m=\ln\sum_{k\in B_m}e^{V_k/\lambda_m} ("log-toplam", kapsayıcı değer) ile:
- İlk çarpan yuva içinde j'nin seçilme olasılığı, ikincisi yuvanın seçilme olasılığıdır.
- \lambda_m: log-toplam (IV) katsayısı. Yuva içi gözlenmeyen fayda korelasyonu yaklaşık 1-\lambda_m^2'dir. \lambda=1 koşullu lojittir; 0<\lambda\le1 rastgele fayda en büyüklemesiyle tutarlıdır; \lambda>1 yuvanın yanlış kurulduğuna işaret eder.
- Tek log-toplam seçeneği bütün yuvalara aynı \lambda'yı verir; kapalıysa her yuvanın kendi katsayısı vardır (
IV:cooling,IV:other). - Ölçeksiz biçimde yuva içi fayda \lambda'ya bölünmez (e^{V_j}); katsayılar \boldsymbol\beta/\lambda olarak okunur. İki biçimin tek log-toplamlı modelde log-olabilirliği aynıdır; katsayıları \lambda çarpanı kadar farklıdır.
Testler tablosu iki soruyu cevaplar (satır 479–490): koşullu lojite karşı olabilirlik oranı \text{LR}=2(\ell-\ell_{\text{koş}}) (serbestlik derecesi ek parametre sayısı) ve her log-toplam katsayısı için t=(\hat\lambda-1)/\operatorname{SH}(\hat\lambda), iki yanlı normal p ile.
Koddaki tercih
mlogit(f, D, nests = yuva, un.nest.el = TRUE ya da FALSE, unscaled = …) (satır 390, 396). Yuvalar metin kutusundan ayrıştırılır: ; yuvaları, : yuva adını, , üyeleri ayırır (377–383); her alternatif tam bir yuvada olmalıdır (385–388). mlogit bu modelde BFGS kullanır ve log-olabilirlikteki değişim 10^{-8}'in altına indiğinde durur; "Yakınsama toleransı" alanı ikinci bir ölçütü (gradyanın karesel biçimi) belirler ve çoğu veride ilk ölçüt daha önce devreye girer. Newton–Raphson bu modelde seçilemez; çalıştırma açık bir iletiyle durur (343). Standart hatalar varsayılan ayarda gözlenen bilgi matrisindendir; "Kovaryans matrisi" alanıyla gradyan dış çarpımı seçilebilir (35.4.2).
Koddaki tercih: yuvaya özgü log-toplam katsayılarında başlangıç ve yeniden başlatma
Yuva başına ayrı \lambda ile olabilirlik yüzeyi düzleşir; paketin varsayılan başlangıç değerlerinden BFGS adım bulamayıp en büyük noktaya varmadan durabilir. Şablon bu yüzden önce tek log-toplamlı modeli kurar ve yuvaya özgü modeli onun çözümünden, bütün log-toplam katsayıları tek katsayının değerinde olacak biçimde başlatır (satır 390–398). Ayrıca her mlogit modelinde, yöntem "paket varsayılanı" iken en büyükleme adım bulunamadığı için durmuşsa, durduğu noktadan BHHH ile bir kez yeniden başlatılır; yakınsayan ve log-olabilirliği düşük olmayan çözüm alınır (saglam(), 351–358). HC verisinde yuvaya özgü modelde (çalıştırma 9) şablonun bildirdiği log-olabilirlik -177{,}8098, katsayılar IV:cooling 0,6010, IV:other 0,4460'tır; aynı log-olabilirliğin bağımsız en büyüklemesi de -177{,}8098, 0{,}6010 ve 0{,}4460 verir. Yöntem bhhh seçildiğinde katsayılar aynıdır (0,6010 ve 0,4460). Yuvaya özgü model tek log-toplamlı modeli kapsadığından log-olabilirliği onunkinden (-178{,}1247) düşük olamaz; koşullu lojite karşı \text{LR}=4{,}9533 (sd 2, p=0{,}0840). Gözlenen bilgiden standart hatalar IV:cooling için 0,1723, IV:other için 0,1990'dır; \lambda=1 için t değerleri -2{,}316 (p=0{,}0206) ve -2{,}784 (p=0{,}0054). Yakınsamayan bir çalıştırmada konsolun başına yakınsama uyarısı yazılır (35.2).
35.4.4 Gizil sınıf lojit
- \boldsymbol\beta_q: q. sınıfın katsayı vektörü; tabloda "sınıf q: nitelik". Her sınıf kendi içinde bir koşullu lojittir.
- \pi_{nq}: bireyin q. sınıfa ait olma olasılığı. Üyelik değişkeni yoksa bütün bireylerde aynıdır ve "sınıf payı"dır; g_q tabloda "sınıf q üyelik sabiti"dir.
- \mathbf z_n: üyelik değişkenleri (birey içinde sabit olmalı); \boldsymbol\delta_q katsayıları "sınıf q üyelik: değişken" satırlarındadır. Bu durumda sınıf payı bireyler üzerinden ortalama \pi_{nq}'dur (satır 564–570).
- Sınıf numaraları keyfîdir; hangi sınıfın "1" olduğu başlangıç değerlerine bağlıdır.
Koddaki tercih
gmnl paketi (Sarrias ve Daziano 2017): gmnl(.secim ~ nitelikler | 0 ya da 1 | 0 | 0 | 1 + üyelik, model = "lc", Q, panel = TRUE, method = "bfgs", reltol = 1e-12) (satır 414–417). Birey sütunu yoksa ya da panel kapalıysa her seçim durumu ayrı bir "birey" sayılır (405). tolerans alanı bu modelde kullanılmaz. gmnl örnek veride en büyük noktanın hemen yakınında durur: log-olabilirlik -4526{,}82910, bağımsız en büyükleme -4526{,}82903; katsayılar dördüncü anlamlı basamakta ayrışır (35.6.1).
Koddaki tercih: gizil sınıf modelinde kovaryans matrisi
Kovaryans matrisi şablonda, birey düzeyindeki log-olabilirliğin gözlenen bilgi matrisinden hesaplanır (lc_kov(), satır 515–555). Birey skorları analitiktir: w_{nq} bireyin q. sınıfa ait olmasının sonsal olasılığı olmak üzere sınıf içi katsayılar için w_{nq}\sum_t\big(\mathbf x_{nt,\,j^\ast}-\sum_jP_{ntj\mid q}\,\mathbf x_{ntj}\big), üyelik parametreleri için (w_{nq}-\pi_{nq})\,\mathbf z_n. Hessian bu skor toplamının merkezî farkıdır (adım 10^{-5}\max(\lvert\theta_k\rvert,10^{-4})) ve \mathbf V=(-\mathbf H)^{-1}'dir; katsayı tablosunun altına "Standart hatalar: birey düzeyindeki log-olabilirliğin gözlenen bilgi matrisinden (Hessian)." yazılır (562). Paketin kendi kovaryans matrisi üyelik parametrelerinde kullanılmaz: panel veride sınıf üyelik sabiti ve üyelik değişkenleri için verdiği standart hata yaklaşık \sqrt{T} kat küçüktür (T: birey başına seçim durumu sayısı; örnekte \sqrt{4308/361}=3{,}45; üyelik sabitinde 0,0407). Örnek veride (çalıştırma 8) şablonun üyelik sabiti için verdiği standart hata 0,1409'dur (z=-0{,}371, p=0{,}711); bağımsız hesap en büyük noktada 0,1411 verir ve küçük fark gmnl'nin en büyük noktanın yakınında durmasındandır. Sınıf içi katsayıların standart hataları paketinkilerle yaklaşık 10^{-4} göreli farkla aynıdır. Şablonun kendi log-olabilirliği paketinkiyle 10^{-6} göreli fark içinde tutmazsa paketin kovaryans matrisi kullanılır ve aynı satır, üyelik parametrelerinin z ve p değerlerinin yorumlanmaması uyarısını taşır (543, 552–555).
35.4.5 Uyum ölçüleri
- \ell_0: bütün alternatiflerin eşit olasılıkla seçildiği sıfır modelin log-olabilirliği; J_{nt} durumdaki alternatif sayısı (satır 427).
- \rho^2: McFadden'in sözde R^2'si; doğrusal regresyondaki R^2 gibi okunmaz, 0,2–0,4 arası iyi uyum sayılır. \bar\rho^2 parametre sayısı k için düzeltir.
- N: seçim durumu sayısı (bireyler değil). Panel veride BIC'in cezası bu yüzden birey sayısına dayanan tanımdan büyüktür.
35.4.6 Ödeme isteği ve güven aralıkları
- \beta_p: fiyat niteliğinin katsayısı; negatif beklenir. Eksi işareti, istenen bir niteliğin (\beta_k>0) ödeme isteğini pozitif yapar.
- \mathbf V_{pk}: iki katsayının 2\times2 kovaryans matrisi; \mathbf g: oranın katsayılara göre gradyanı (satır 608–613). Delta aralığı \widehat{\text{ÖI}}\pm z\cdot\operatorname{SH}_\Delta simetriktir.
- Krinsky–Robb (1986): katsayıların kestirilen örnekleme dağılımından B çekiliş yapılır, her çekilişte oran hesaplanır, yüzdelikler alınır (596–606, 617–618). Aralık simetrik olmak zorunda değildir.
- Karma lojitte pay ve payda katsayının ortalamasıdır: normal, üçgen ve tekdüze dağılımda bu, katsayı tablosundaki konum parametresidir (
sd.satırları kullanılmaz); log-normal dağılımda aşağıdaki kutuda verilen dönüşüm uygulanır. Gizil sınıfta ödeme isteği her sınıf için ayrı hesaplanır (580, 589–591).
Neden iki ayrı aralık?
İki normalin oranı normal dağılmaz; payda sıfıra yakınsa kuyrukları çok kalındır. Fiyat katsayısı kesin kestirilmişse (örnek ayarda z=-27) iki aralık neredeyse aynıdır. Fiyat katsayısı belirsizse ayrışırlar: sabitli Heating modelinde (\hat\beta_{ic}=-0{,}0015, z=-2{,}5) delta aralığı [-8{,}78;\ -0{,}35], Krinsky–Robb aralığı [-22{,}2;\ -1{,}87]'dir. İkisinin yakınlığı, delta yaklaşımına güvenilip güvenilemeyeceğinin göstergesidir (Hole 2007).
Log-normal dağılımlı katsayıda (m_k konum, s_k ölçek) ödeme isteği katsayının ortalamasından hesaplanır:
Koddaki tercih: log-normal katsayıda ödeme isteği
Log-normal dağılımda katsayı tablosundaki nitelik satırı \ln\beta'nın ortalamasıdır (m_k); ödeme isteği bu konum değerinden değil, katsayının ortalamasından, E_k=e^{m_k+s_k^2/2}, hesaplanır (ort_kat(), satır 584–588, 608–609). Gradyanın öğeleri sırasıyla fiyat katsayısına, konuma (m_k) ve ölçeğe (s_k) göredir (ort_gr(), 586, 608–611); delta standart hatası bu üç parametrenin kovaryans matrisinden kurulur ve Krinsky–Robb çekilişleri ölçek parametrelerini de içerir (597, 603). İlişkili rastgele katsayılarda s_k^2=\sum_jL_{kj}^2'dir (L: katsayı tablosundaki chol. parametreleri; 584). Tablonun altına "Not: log-normal dağılımlı katsayıda ödeme isteği katsayının ortalamasından, exp(konum + ölçek²/2), hesaplanır…" satırı yazılır (627–628). loc ve wk log-normal alındığında (çalıştırma 10) loc için konum 0,1788, ölçek 0,7955, katsayının ortalaması 1,6407'dir; ödeme isteği 1{,}641/0{,}687=2{,}39 sent/kWh (delta SH 0,153; %95 GA [2{,}09;\ 2{,}69], Krinsky–Robb [2{,}11;\ 2{,}72]), wk için 1,68'dir. Katsayının ortancasından (e^{m_k}=1{,}196) hesaplanan oran 1,74'tür; ortanca hanenin ödeme isteği isteniyorsa "Rastgele katsayıların dağılımı" tablosundaki ortanca sütunu fiyat katsayısına bölünür.
35.5 Kod adım adım
| Satırlar | Ne yapar | Neden / dikkat |
|---|---|---|
| 1–243 | Üstbilgi: kimlik, açıklama, örnek veri ve ayar, 30 parametre. | Form buradan kurulur (Bölüm 1.2). |
| 244–255 | mlogit yüklenir; boşluk denetimi; güven düzeyi; üyelik değişkenleri. | bos() boş seçimi tek yerden tanımlar (250). |
| 257–291 | Geniş → uzun dönüşümü ya da uzun biçimin doğrudan kurulması; nitelik ve üyelik sütunlarının mq_sayisal() ile okunması; fiyatın çözülmesi. |
Geniş biçimde durum kimliği satır numarasıdır (271). Sayıya çevrilemeyen değer çalıştırmayı durdurur (273–274, 287, 289). |
| 293–321 | Bireyler arasında yinelenen durum kimliğinin (birey, durum) çiftine çevrilmesi; kullanılamayan durumların atılması; en az durum sayısı; alternatif sırası ve referans; değişmeyen nitelik denetimi. | Çift anahtar notu (299) ve atılan durum sayısı (313) konsola yazılır. |
| 323–341 | İç adlar (mq_nit1, …) ve gor() çevirisi, dfidx dizini, formül, uyarı toplayıcı; karma ve iç içe lojitte Newton–Raphson denetimi. |
Görünen adlara çeviri tek geçiştedir; çevrilen ad yeniden çevrilmez (328–329). |
| 342–359 | Yakınsama denetimi yakinsadi(), ml() sarmalayıcısı, saglam(); koşullu lojit her zaman kurulur (361). |
mlogit durma kodu 1 ve 2 yakınsamadır (345). Adım bulunamadan duran en büyükleme, yöntem paket varsayılanıysa, durduğu noktadan BHHH ile bir kez yeniden başlatılır (353–360). Öteki modellerin LR testi koşullu lojite karşıdır (480–481). |
| 360–372 | Karma lojit: rastgele nitelikler, log-normal denetimi, mlogit(rpar =). |
Log-normal, koşullu lojitte katsayısı pozitif nitelik ister (369). Son modeli kuran kur_son() işlevi Hessian hesabında yeniden kullanılır (372–373). |
| 373–398 | İç içe lojit: yuvaların ayrıştırılması ve denetimi; tek log-toplamlı model (390–391); yuvaya özgü model onun çözümünden başlatılır (392–398). | Ölçeksiz biçimde konsola katsayıların \beta/\lambda olduğu notu yazılır (399–400). |
| 399–417 | Gizil sınıf: gmnl verisi, üyelik değişkeni denetimleri, gmnl(model = "lc"). |
gmnl'nin kendi çıktısı bastırılır (417). |
| 419–441 | katsayi_tablo(), uyum ölçüleri, model başlık satırı; yakınsama uyarısı (435–443). |
z ve GA normal dağılımdandır (423–425). Yakınsamayan modelde sonuçlar yine verilir; uyarı konsolun başındadır. |
| 442–511 | mlogit modelleri: kovaryans matrisi (445–469), katsayı tablosu, "Standart hatalar" satırı (474), uyum, testler; karma lojitte dağılım özetleri ve korelasyon tablosu. | Karma ve iç içe lojitte varsayılan gözlenen bilgidir: analitik gradyanın merkezî farkıyla Hessian (448–459). Dış çarpım seçeneğinde panel karma lojitin gradyan satırları birey içinde toplanır, dış çarpım bireyler üzerinden alınır (461–468). |
| 512–573 | Gizil sınıf: kovaryans lc_kov() (518–549), katsayı tablosu ve "Standart hatalar" satırı (561–562), sınıf payları, uyum. |
Analitik birey skorları (526–541), merkezî farkla Hessian (544–546). Log-olabilirlik paketinkiyle tutmazsa paketin kovaryansı uyarıyla kullanılır (543, 552–555). Sınıf ve üyelik satırları yeniden adlandırılır (557–560). |
| 575–629 | Ödeme isteği: katsayının ortalaması ort_kat() ve gradyanı ort_gr() (584–588), Krinsky–Robb (596–606), delta yöntemi (607–613), log-normal notu (627–628); uyarı satırı (631). |
set.seed(tohum) şablonun kendi tohum alanını kullanır; aynı tohum aynı çekilişleri verir (583). |
| 631–677 | Şekiller: katsayılar ve GA; ödeme isteği (delta ve Krinsky–Robb); rastgele katsayı yoğunlukları. | Katsayı şeklinde sd. ve IV satırları ayrı renktedir (638). |
35.6 Elle hesap: örnek veride bağımsız yeniden hesap
Değerler dogrulama/kesikli_secim/elle_hesap.py ile, mlogit ve gmnl kullanılmadan hesaplanmıştır: her modelin log-olabilirliği 35.4'teki formüllerle yazılmış, gradyan karmaşık adım türeviyle, Hessian bu gradyanın merkezî farkıyla alınmış, en büyükleme Newton–Raphson ile yapılmıştır. R tarafında (r_dogrulama.R) koşullu lojit survival::clogit ile (tabaka = seçim durumu), öteki modeller açık log-olabilirlik, optim ve numDeriv ile kurulmuştur; Halton dizisi randtoolbox::halton ile ayrıca üretilmiştir.
Adım 1 — Tek bir seçim durumu (koşullu lojit). İlk durumda dört tedarikçinin nitelikleri ve kestirilen katsayılarla (\hat\beta: pf -0{,}6252, cl -0{,}1083, loc 1{,}4422, wk 0{,}9955, tod -5{,}4628, seas -5{,}8400) faydaları:
| Alternatif | pf | cl | loc | wk | tod | seas | V_j | P_j |
|---|---|---|---|---|---|---|---|---|
| 1 | 7 | 5 | 0 | 1 | 0 | 0 | −3,9226 | 0,4598 |
| 2 | 9 | 1 | 1 | 0 | 0 | 0 | −4,2931 | 0,3174 |
| 3 | 0 | 0 | 0 | 0 | 0 | 1 | −5,8400 | 0,0676 |
| 4 (seçilen) | 0 | 5 | 0 | 1 | 1 | 0 | −5,0088 | 0,1552 |
V_1=-0{,}6252\cdot7-0{,}1083\cdot5+0{,}9955=-3{,}9226; P_1=e^{-3{,}9226}/\sum_ke^{V_k}=0{,}4598. Durumun log-olabilirlik katkısı \ln0{,}1552=-1{,}863'tür.
Adım 2 — Koşullu lojit ve uyum. 4308 durumun toplamı \ell=-4958{,}6491. \ell_0=-4308\ln4=-5972{,}1561; \rho^2=1-4958{,}6491/5972{,}1561=0{,}1697; \bar\rho^2=0{,}1687; \text{AIC}=9929{,}30; \text{BIC}=9917{,}30+6\ln4308=9967{,}51.
Adım 3 — Ödeme isteği (koşullu lojit). loc için -1{,}442243/(-0{,}625228)=2{,}306748 sent/kWh; delta SH 0{,}101586, %95 aralık [2{,}1076;\ 2{,}5059]. İki normalin oranının yüzdelikleri sayısal integralle doğrudan hesaplandığında (Krinsky–Robb'un B\to\infty sınırı) [2{,}1162;\ 2{,}5159]; şablonun 5000 çekilişli aralığı [2{,}1135;\ 2{,}5211]'dir. Fark benzetim hatasıdır; aynı tohum ve kovaryansla R'de yinelenen çekilişler şablonun değerlerini tam verir.
Adım 4 — Heating: sabitsiz ve sabitli. Sabitsiz model: ic -0{,}00623187 (SH 0,00035277), oc -0{,}00458008, \ell=-1095{,}2371; oc ödeme isteği -0{,}734945. Sabitli model (referans hp): ic -0{,}00153315, oc -0{,}00699637, sabit:gr 0{,}308263, \ell=-1008{,}2287; oc ödeme isteği -4{,}563385 (delta SH 2,149990). Sabitler eklendiğinde kurulum maliyetinin katsayısı dörtte bire iner ve oran altı kat büyür: ödeme isteği model belirlemesine katsayıların kendisinden daha duyarlıdır.
Adım 5 — İç içe lojit (HC, tek log-toplam). Koşullu lojit \ell=-180{,}2864. İç içe model: \hat\lambda=0{,}585920, \ell=-178{,}1247; \text{LR}=2(-178{,}1247+180{,}2864)=4{,}3234 (\chi^2_1, p=0{,}0376). Hessian'dan \operatorname{SH}(\hat\lambda)=0{,}166609, t=(0{,}585920-1)/0{,}166609=-2{,}4853 (p=0{,}0129); şablonun değerleri 0{,}166623, -2{,}4851 ve 0{,}0130'dur. Gradyan dış çarpımından \operatorname{SH}=0{,}179708, t=-2{,}3042 (p=0{,}0212); dış çarpım seçeneğinde şablon aynı değerleri verir. Ölçeksiz biçimde ich -0{,}00947018'dir; \hat\lambda ile çarpımı -0{,}00554877, yani RUM uyumlu biçimin katsayısıdır. Yuvaya özgü log-toplam katsayılarıyla bağımsız en büyükleme \ell=-177{,}809779, IV:cooling 0{,}600981, IV:other 0{,}445986 verir; \text{LR}=4{,}9533 (\chi^2_2, p=0{,}0840). Şablonun değerleri -177{,}809779, 0{,}600977 ve 0{,}445982'dir. Hessian'dan standart hatalar IV:cooling 0{,}172278, IV:other 0{,}199031; şablonda 0{,}172287 ve 0{,}199028.
Adım 6 — Halton çekilişleri. Dizinin 100. öğesi: 2 tabanında 100=1100100_2; basamaklar ters çevrilir, 0{,}0010011_2=1/8+1/64+1/128=0{,}148438. 3 tabanında 100=10201_3, yansıması 1/3+2/27+1/243=0{,}411523. Birinci bireyin birinci çekilişi cl için \Phi^{-1}(0{,}148438), loc için \Phi^{-1}(0{,}411523)'tür; birey 1 dizinin 100–199., birey 2 200–299. öğelerini alır.
Adım 7 — Karma lojit. Bu çekilişlerle yazılan benzetimli log-olabilirlik, şablonun bildirdiği kestirim noktasında -3961{,}735290 değerini verir: şablonun kendi değeriyle on iki basamak aynıdır. Aynı noktadan başlatılan Newton–Raphson birkaç adımda gradyanı 4\times10^{-13}'e indirir; katsayılar altıncı basamakta değişir (pf -0{,}879902, loc 2{,}092304, sd.cl 0{,}373477). \text{LR}=2(-3961{,}7353+4958{,}6491)=1993{,}83 (sd 5). cl için P(\beta>0)=\Phi(-0{,}217058/0{,}373477)=0{,}2806: hanelerin %28'i uzun sözleşmeyi olumlu değerlendirir. Bu noktada Hessian'dan standart hatalar pf 0,032261, cl 0,021198, loc 0,105240'tır; şablonun katsayı tablosundaki değerlerle altı ondalıkta aynıdır. Skorlar birey düzeyinde yazılıp dış çarpımları alındığında pf 0,023341, cl 0,015537, loc 0,097295 bulunur; dış çarpım seçeneğinde (çalıştırma 11) şablon aynı değerleri verir. R'de koşullu lojit katsayıları ve ölçek 0,5 başlangıcından optim aynı tepeye ulaşır. Python'da aynı başlangıçtan Newton–Raphson ise log-olabilirliği -3969{,}5774 olan başka bir yerel en büyüğe yakınsar (pf -0{,}8733, cl -0{,}1876): benzetimli olabilirlik tek tepeli değildir.
Adım 8 — Gizil sınıf lojit (Q=2). Bağımsız en büyükleme: \ell=-4526{,}829029; sınıf 1 (pay 0,5135) pf -0{,}4616, tod -3{,}0944; sınıf 2 (pay 0,4865) pf -0{,}7477, tod -8{,}4744. Üyelik sabiti -0{,}053935, Hessian'dan SH 0{,}141147 (şablon: -0{,}052293 ve 0{,}140896); sınıf 1'in payı 1/(1+e^{-0{,}053935})=0{,}5135. loc ödeme isteği sınıf 1'de 4{,}12, sınıf 2'de 1{,}61 sent/kWh'dir.
35.6.1 Doğrulama: MerQuR+, Python ve R
MerQuR+ sütunu şablonun tablolarından tam hassasiyetle alınmıştır (çalıştırmalar 2–9 ve bunların dış çarpım seçeneğiyle yinelenenleri). Ölçütü karşılamayan 28 satırın dört nedeni vardır ve hiçbiri yorumu değiştirecek büyüklükte değildir:
- İç içe lojit (tek ve yuvaya özgü log-toplam) ile karma lojit katsayıları ve onlardan türeyenler (10^{-6}–4\times10^{-5}; \lambda=1 için t, pozitif pay, ödeme isteği): mlogit log-olabilirlik değişimi 10^{-8}'in altına inince durur; durduğu noktada gradyan tam sıfır değildir (karma lojitte 0,004). Log-olabilirlikler ve olabilirlik oranları on basamak tutar.
- İç içe ve karma lojitte gözlenen bilgiden standart hatalar ve onlardan türeyen t (SH: 1{,}6\times10^{-6}–1{,}4\times10^{-5}; \lambda=1 için t: 8{,}8\times10^{-5}): şablon Hessian'ı mlogit'in durduğu noktada ve sayısal türevle alır; bağımsız Python ve R hesapları da birbirinden aynı düzeyde ayrışır (iç içe lojitte log-toplam katsayısının SH'si 0,16660873 ve 0,16662138; şablon 0,16662254).
- Gizil sınıf katsayıları, sınıf payı ve ödeme isteği (2\times10^{-5}–2\times10^{-3}): gmnl en büyük noktanın yakınında durur (35.4.4); üyelik sabiti -0{,}0523, bağımsız hesapta -0{,}0539'dur.
- Gizil sınıf standart hataları (sınıf 1
pf: 1{,}5\times10^{-5}; üyelik sabiti: 0,14090 ve 0,14115, fark 2{,}5\times10^{-4}): şablon Hessian'ı gmnl'nin durduğu noktada, bağımsız hesaplar en büyük noktada alır.
Karma ve iç içe lojitin SH satırları iki tanım için ayrı verilmiştir: "gözlenen bilgi" satırları varsayılan ayarın, "dış çarpım seçeneği" satırları kovaryans = opg ayarının çıktısıdır. Dış çarpım seçeneğinin SH satırları (iç içe lojitte gradyan dış çarpımı, panel karma lojitte birey düzeyinde gradyan dış çarpımı) 10^{-7} içinde tutar.
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) | En büyük fark | |
|---|---|---|---|---|---|
| Koşullu · pf | −0,62522777 | −0,62522777 | −0,62522777 | 1,5e−10 | ✓ |
| Koşullu · cl | −0,10829909 | −0,10829909 | −0,10829909 | 3,4e−11 | ✓ |
| Koşullu · loc | 1,44224287 | 1,44224287 | 1,44224287 | 3,5e−10 | ✓ |
| Koşullu · wk | 0,995504 | 0,995504 | 0,995504 | 4,3e−10 | ✓ |
| Koşullu · tod | −5,46275865 | −5,46275866 | −5,46275866 | 2,5e−10 | ✓ |
| Koşullu · seas | −5,84003083 | −5,84003083 | −5,84003083 | 2,4e−10 | ✓ |
| Koşullu · SH pf | 0,02322232 | 0,02322232 | 0,02322232 | 2,9e−12 | ✓ |
| Koşullu · SH loc | 0,05055712 | 0,05055712 | 0,05055712 | 5,5e−12 | ✓ |
| Koşullu · log-olabilirlik | −4958,64911934 | −4958,64911934 | −4958,64911934 | 6,4e−15 | ✓ |
| Koşullu · sıfır model log-olabilirliği (eşit paylar) | −5972,1561077 | −5972,1561077 | −5972,1561077 | 3,8e−14 | ✓ |
| Koşullu · McFadden ρ² | 0,16970537 | 0,16970537 | — | 1,4e−16 | ✓ |
| Koşullu · düzeltilmiş ρ² | 0,16870071 | 0,16870071 | — | 5,3e−16 | ✓ |
| Koşullu · AIC | 9929,29823867 | 9929,29823867 | — | 1,8e−16 | ✓ |
| Koşullu · BIC | 9967,5076129 | 9967,5076129 | — | 0 | ✓ |
| Koşullu · ödeme isteği loc | 2,30674796 | 2,30674796 | 2,30674796 | 1,0e−10 | ✓ |
| Koşullu · ödeme isteği loc SH (delta) | 0,10158617 | 0,10158617 | 0,10158617 | 1,6e−11 | ✓ |
| Koşullu · ödeme isteği wk | 1,59222616 | 1,59222616 | 1,59222616 | 1,9e−10 | ✓ |
| Koşullu · ödeme isteği wk SH (delta) | 0,08044661 | 0,08044661 | 0,08044661 | 1,1e−11 | ✓ |
| Koşullu · ödeme isteği loc delta GA alt | 2,10764273 | 2,10764273 | 2,10764273 | 1,3e−10 | ✓ |
| Koşullu · ödeme isteği loc Krinsky–Robb GA alt (tohum 1) | 2,1135137 | — | 2,1135137 | 1,3e−10 | ✓ |
| Koşullu · ödeme isteği loc Krinsky–Robb GA üst (tohum 1) | 2,52106781 | — | 2,52106781 | 8,1e−11 | ✓ |
| Heating · ic | −0,00623187 | −0,00623187 | −0,00623187 | 3,4e−13 | ✓ |
| Heating · oc | −0,00458008 | −0,00458008 | −0,00458008 | 1,3e−12 | ✓ |
| Heating · SH ic | 3,527740·10−4 | 3,527740·10−4 | 3,527740·10−4 | 2,1e−11 | ✓ |
| Heating · log-olabilirlik | −1095,23712533 | −1095,23712533 | −1095,23712533 | 3,1e−15 | ✓ |
| Heating · ödeme isteği oc | −0,73494528 | −0,73494528 | −0,73494528 | 1,7e−10 | ✓ |
| Heating, sabitli · sabit:gr | 0,30826328 | 0,30826325 | 0,30826325 | 3,2e−8 | ✓ |
| Heating, sabitli · ic | −0,00153315 | −0,00153315 | −0,00153315 | 8,0e−12 | ✓ |
| Heating, sabitli · oc | −0,00699637 | −0,00699637 | −0,00699637 | 5,0e−12 | ✓ |
| Heating, sabitli · log-olabilirlik | −1008,22872199 | −1008,22872199 | −1008,22872199 | 7,8e−15 | ✓ |
| Heating, sabitli · ödeme isteği oc | −4,56338501 | −4,56338499 | −4,56338499 | 4,5e−9 | ✓ |
| Heating, sabitli · ödeme isteği oc SH (delta) | 2,14999061 | 2,14999002 | 2,1499906 | 2,8e−7 | ✓ |
| İç içe · ich | −0,00554878 | −0,00554877 | −0,00554877 | 1,3e−8 | ✓ |
| İç içe · och | −0,00857886 | −0,00857882 | −0,00857882 | 4,1e−8 | ✓ |
| İç içe · icca | −0,00225079 | −0,00225071 | −0,00225071 | 7,8e−8 | ✓ |
| İç içe · occa | −0,01089458 | −0,01089385 | −0,01089385 | 7,3e−7 | ✓ |
| İç içe · inc_room | −0,37897141 | −0,37896888 | −0,37896888 | 2,5e−6 | ✗ |
| İç içe · inc_cooling | 0,24957494 | 0,24957114 | 0,24957114 | 3,8e−6 | ✗ |
| İç içe · int_cooling | −6,00041545 | −6,00067506 | −6,00067505 | 4,3e−5 | ✗ |
| İç içe · IV | 0,5859224 | 0,58592048 | 0,58592048 | 1,9e−6 | ✗ |
| İç içe · SH ich (gözlenen bilgi) | 0,00144517 | 0,00144504 | 0,00144517 | 1,3e−7 | ✓ |
| İç içe · SH inc_room (gözlenen bilgi) | 0,1007059 | 0,10069576 | 0,10070452 | 1,0e−5 | ✗ |
| İç içe · SH IV (gözlenen bilgi) | 0,16662254 | 0,16660873 | 0,16662138 | 1,4e−5 | ✗ |
| İç içe · log-olabilirlik | −178,12473901 | −178,12473901 | −178,12473901 | 3,1e−12 | ✓ |
| İç içe · LR (koşullu lojite karşı) | 4,32340721 | 4,32340721 | 4,32340721 | 2,6e−10 | ✓ |
| İç içe · t (IV = 1; gözlenen bilgi) | −2,48512357 | −2,48534111 | −2,48515239 | 8,8e−5 | ✗ |
| İç içe · SH IV (gradyan dış çarpımı seçeneği) | 0,17970781 | 0,17970782 | 0,17970782 | 9,6e−9 | ✓ |
| İç içe · t (IV = 1; gradyan dış çarpımı seçeneği) | −2,30417141 | −2,30418198 | −2,30418198 | 4,6e−6 | ✗ |
| İç içe, yuvaya özgü IV · ich | −0,00554288 | −0,00554292 | −0,00554292 | 3,6e−8 | ✓ |
| İç içe, yuvaya özgü IV · IV:cooling | 0,60097661 | 0,60098053 | 0,60098053 | 3,9e−6 | ✗ |
| İç içe, yuvaya özgü IV · IV:other | 0,44598245 | 0,44598568 | 0,44598568 | 3,2e−6 | ✗ |
| İç içe, yuvaya özgü IV · SH IV:other (gözlenen bilgi) | 0,19902792 | 0,19903056 | 0,19902871 | 2,6e−6 | ✗ |
| İç içe, yuvaya özgü IV · log-olabilirlik | −177,80977916 | −177,80977916 | −177,80977916 | 9,3e−14 | ✓ |
| İç içe, yuvaya özgü IV · LR (koşullu lojite karşı) | 4,9533269 | 4,95332691 | 4,95332691 | 6,9e−12 | ✓ |
| İç içe, ölçeksiz · ich | −0,00947014 | −0,00947018 | −0,00947018 | 3,6e−8 | ✓ |
| İç içe, ölçeksiz · IV | 0,58592002 | 0,58592048 | 0,58592048 | 4,6e−7 | ✓ |
| İç içe, ölçeksiz · log-olabilirlik | −178,12473901 | −178,12473901 | −178,12473901 | 2,1e−12 | ✓ |
| Karma · pf | −0,87990152 | −0,87990231 | −0,87990231 | 7,9e−7 | ✓ |
| Karma · cl | −0,21705973 | −0,2170582 | −0,2170582 | 1,5e−6 | ✗ |
| Karma · loc | 2,09229564 | 2,09230364 | 2,09230364 | 3,8e−6 | ✗ |
| Karma · wk | 1,49089912 | 1,49090815 | 1,49090815 | 6,1e−6 | ✗ |
| Karma · tod | −8,5818298 | −8,58183664 | −8,58183664 | 8,0e−7 | ✓ |
| Karma · seas | −8,58327976 | −8,58328616 | −8,58328616 | 7,5e−7 | ✓ |
| Karma · sd.cl | 0,37347746 | 0,3734769 | 0,3734769 | 5,6e−7 | ✓ |
| Karma · sd.loc | 1,5588576 | 1,55885748 | 1,55885748 | 7,4e−8 | ✓ |
| Karma · sd.wk | 1,05080916 | 1,05081077 | 1,05081077 | 1,5e−6 | ✗ |
| Karma · sd.tod | 2,6946531 | 2,6946546 | 2,6946546 | 5,6e−7 | ✓ |
| Karma · sd.seas | 1,95072675 | 1,95072525 | 1,95072525 | 7,7e−7 | ✓ |
| Karma · SH pf (gözlenen bilgi) | 0,03226101 | 0,03226103 | 0,032259 | 2,0e−6 | ✗ |
| Karma · SH cl (gözlenen bilgi) | 0,02119787 | 0,02119782 | 0,0211979 | 5,3e−8 | ✓ |
| Karma · SH loc (gözlenen bilgi) | 0,10523994 | 0,10523996 | 0,10523834 | 1,6e−6 | ✗ |
| Karma · SH sd.cl (gözlenen bilgi) | 0,02116538 | 0,02116535 | 0,02116482 | 5,6e−7 | ✓ |
| Karma · SH pf (birey düzeyinde gradyan dış çarpımı seçeneği) | 0,02334062 | 0,02334063 | — | 3,3e−9 | ✓ |
| Karma · SH cl (birey düzeyinde gradyan dış çarpımı seçeneği) | 0,01553734 | 0,01553728 | — | 5,3e−8 | ✓ |
| Karma · SH loc (birey düzeyinde gradyan dış çarpımı seçeneği) | 0,09729501 | 0,09729498 | — | 3,1e−8 | ✓ |
| Karma · SH sd.cl (birey düzeyinde gradyan dış çarpımı seçeneği) | 0,01638718 | 0,01638714 | — | 3,7e−8 | ✓ |
| Karma · ödeme isteği loc SH (delta; dış çarpım seçeneği) | 0,09697526 | 0,09697534 | — | 7,9e−8 | ✓ |
| Karma · benzetimli log-olabilirlik | −3961,73528989 | −3961,73528989 | −3961,73528989 | 9,1e−13 | ✓ |
| Karma · şablonun kestiriminde bağımsız kodla benzetimli log-olabilirlik | −3961,73528989 | −3961,7352899 | −3961,7352899 | 2,0e−12 | ✓ |
| Karma · LR (koşullu lojite karşı) | 1993,82765889 | 1993,8276589 | — | 3,6e−12 | ✓ |
| Karma · pozitif pay cl | 0,28055768 | 0,28055877 | — | 1,1e−6 | ✗ |
| Karma · ödeme isteği loc | 2,37787479 | 2,37788175 | 2,37788175 | 2,9e−6 | ✗ |
| Karma · ödeme isteği loc SH (delta) | 0,12578385 | 0,12578376 | 0,12578365 | 2,0e−7 | ✓ |
| Gizil sınıf · sınıf 1: pf | −0,46171575 | −0,46164153 | −0,46164153 | 7,4e−5 | ✗ |
| Gizil sınıf · sınıf 1: loc | 1,90347498 | 1,90320682 | 1,90320682 | 1,4e−4 | ✗ |
| Gizil sınıf · sınıf 2: pf | −0,74744693 | −0,74770405 | −0,74770405 | 2,6e−4 | ✗ |
| Gizil sınıf · sınıf 2: tod | −8,47092405 | −8,47439494 | −8,47439496 | 4,1e−4 | ✗ |
| Gizil sınıf · sınıf 2 üyelik sabiti | −0,05229316 | −0,05393495 | −0,05393496 | 1,6e−3 | ✗ |
| Gizil sınıf · SH sınıf 1: pf | 0,0449488 | 0,04496397 | 0,04495425 | 1,5e−5 | ✗ |
| Gizil sınıf · SH sınıf 2 üyelik sabiti | 0,14089623 | 0,1411473 | 0,14114617 | 2,5e−4 | ✗ |
| Gizil sınıf · log-olabilirlik | −4526,82910412 | −4526,82902877 | −4526,82902877 | 1,7e−8 | ✓ |
| Gizil sınıf · sınıf 1 payı | 0,51307031 | 0,51348047 | — | 4,1e−4 | ✗ |
| Gizil sınıf · sınıf 1 ödeme isteği loc | 4,12261219 | 4,12269411 | — | 2,0e−5 | ✗ |
Ölçütü karşılayan: 65/93. Python: her modelin log-olabilirliği açık formülle, gradyan karmaşık adım türeviyle, en büyükleme Newton–Raphson ile. R: koşullu lojit survival::clogit; iç içe, karma ve gizil sınıf lojit açık log-olabilirlik, optim ve numDeriv. ✗ işaretli satırların nedeni 35.6.1'de açıklanmıştır.
35.7 Çıktıyı okuma
Örnek ayarın konsol metni ve tabloları (kısaltılmış):
Karma lojit: 4308 seçim durumu, 4 alternatif, 361 birey
Standart hatalar: gözlenen bilgi matrisinden (Hessian).
Not: standart sapma = 0 sınırında test edildiğinden olabilirlik oranı p değeri tutucudur (yarı-χ² karışımı daha küçük p verir).

Karma lojit katsayıları
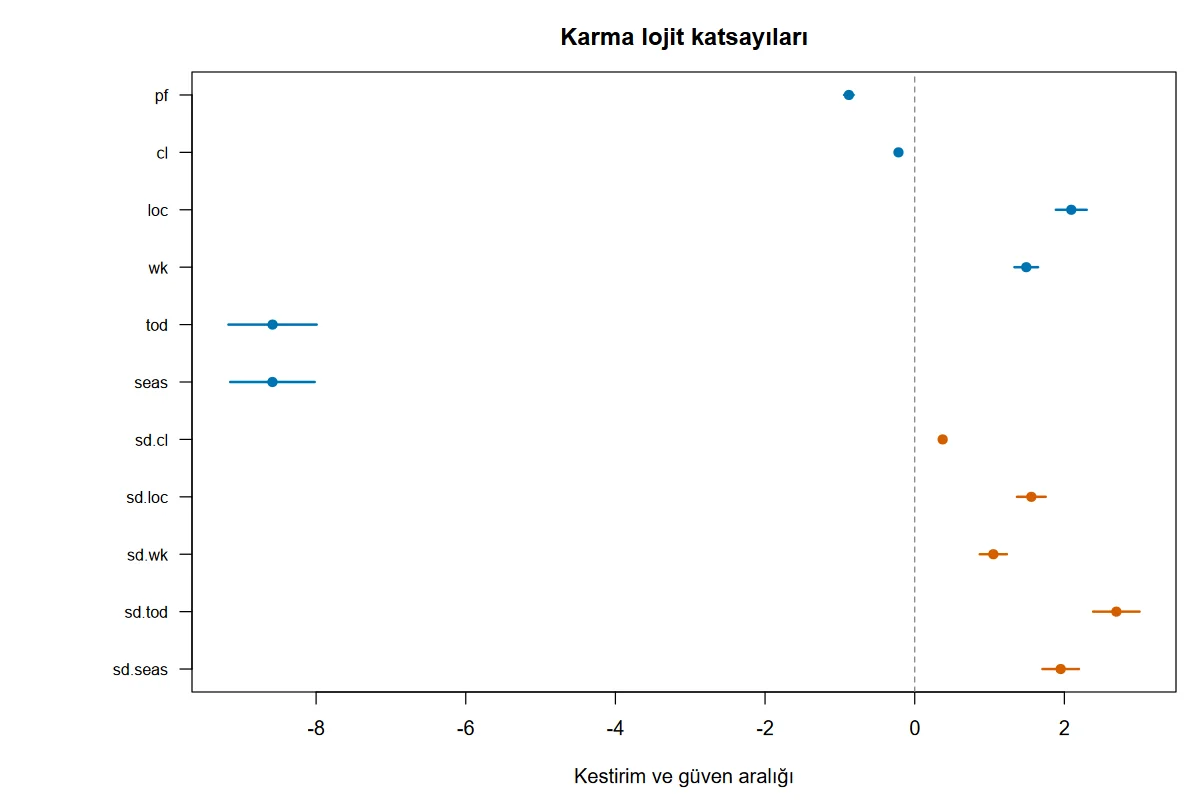
  terim  kestirim      SH         z  p   GA_alt   GA_ust
     pf   -0.8799  0.0323  -27.2745  0  -0.9431  -0.8167
     cl   -0.2171  0.0212  -10.2397  0  -0.2586  -0.1755
    loc    2.0923  0.1052   19.8812  0   1.8860   2.2986
     wk    1.4909  0.0806   18.5034  0   1.3330   1.6488
    tod   -8.5819  0.3008  -28.5313  0  -9.1714  -7.9923
   seas   -8.5833  0.2881  -29.7967  0  -9.1479  -8.0187
  sd.cl    0.3735  0.0212   17.6457  0   0.3320   0.4150
 sd.loc    1.5589  0.0979   15.9178  0   1.3669   1.7508
  sd.wk    1.0508  0.0923   11.3796  0   0.8698   1.2318
 sd.tod    2.6947  0.1582   17.0294  0   2.3845   3.0048
sd.seas    1.9507  0.1245   15.6709  0   1.7067   2.1947

Model uyumu
log-olabilirlik -3961.7353 · sıfır model log-olabilirliği (eşit paylar) -5972.1561 · McFadden ρ² 0.3366
düzeltilmiş ρ² 0.3348 · AIC 7945.4706 · BIC 8015.5211 · parametre sayısı 11 · seçim durumu 4308

Testler
Olabilirlik oranı: koşullu lojite karşı  1993.8277  p 0  sd 5

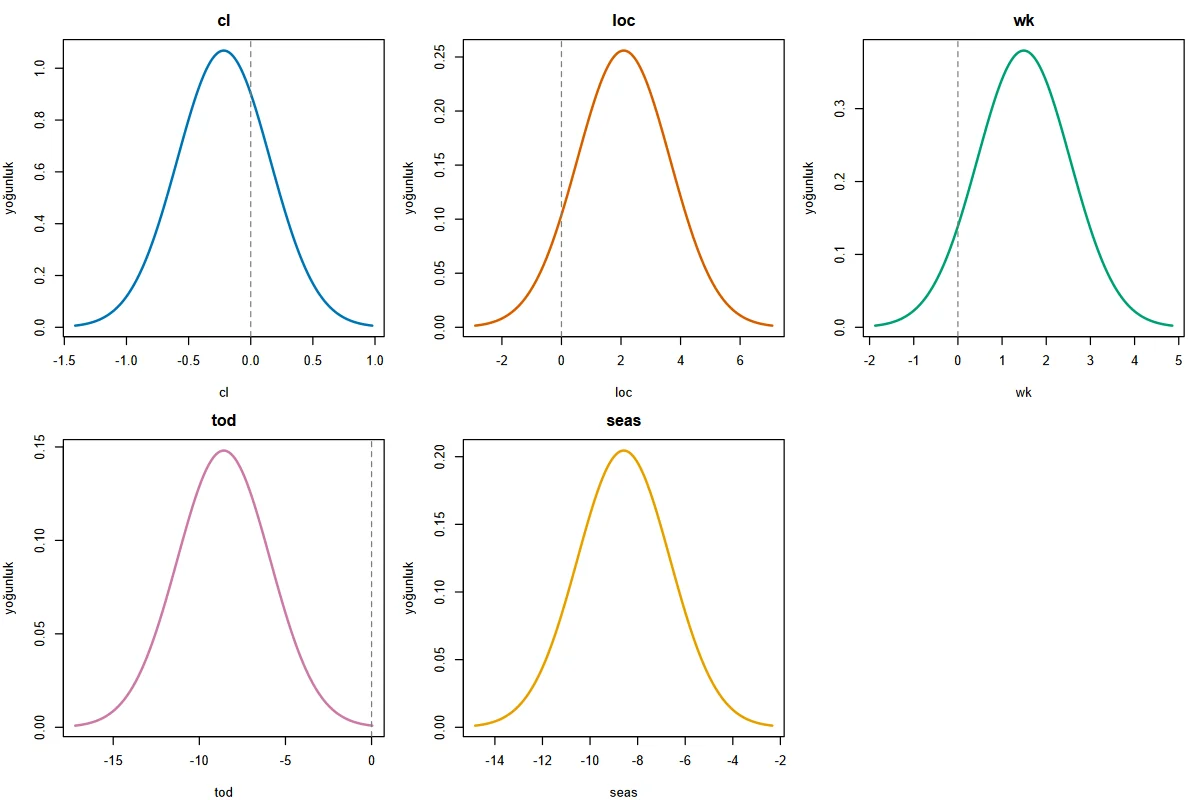
Rastgele katsayıların dağılımı
terim  dagilim    konum   olcek  ortalama  ortanca      SS  pozitif_pay
   cl   normal  -0.2171  0.3735   -0.2171  -0.2171  0.3735       0.2806
  loc   normal   2.0923  1.5589    2.0923   2.0923  1.5589       0.9102
   wk   normal   1.4909  1.0508    1.4909   1.4909  1.0508       0.9220
  tod   normal  -8.5819  2.6947   -8.5819  -8.5819  2.6947       0.0007
 seas   normal  -8.5833  1.9507   -8.5833  -8.5833  1.9507       0.0000

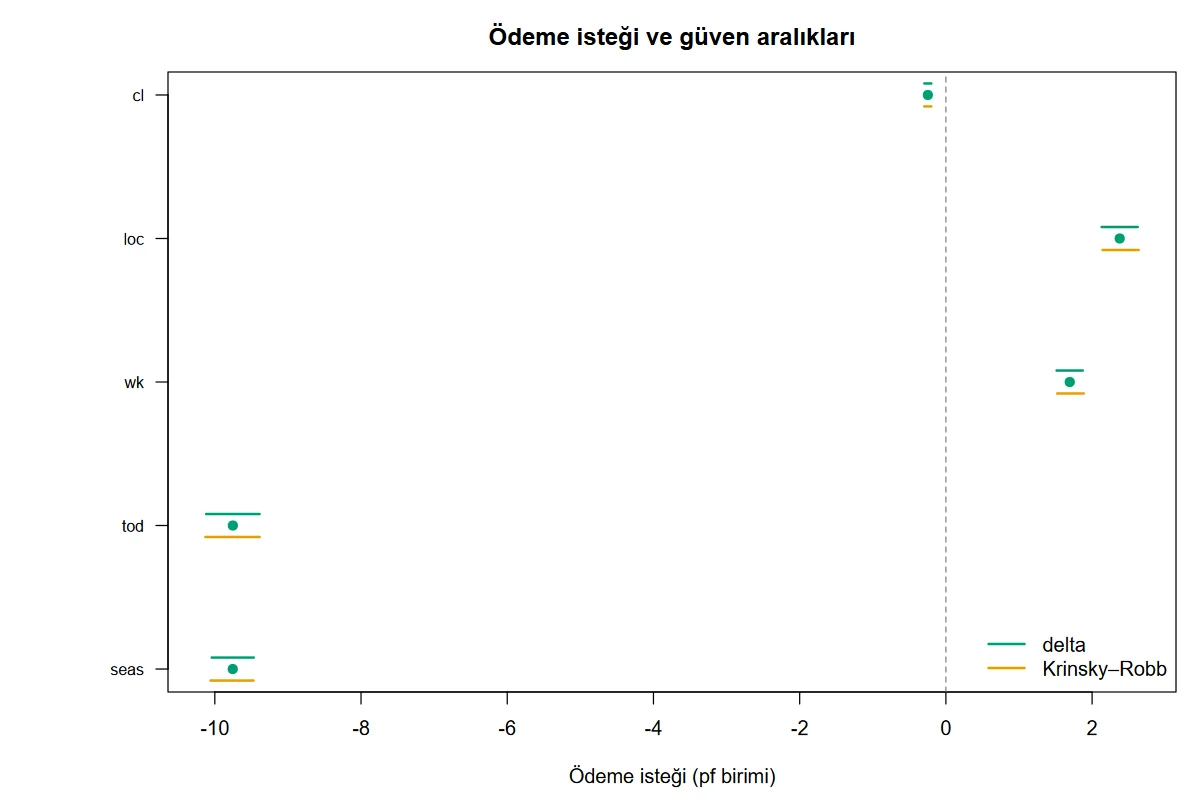
Ödeme isteği (WTP = -β / β_pf; %95 güven aralığı)
nitelik      WTP  SH_delta  GA_alt_delta  GA_ust_delta  GA_alt_KR  GA_ust_KR
     cl  -0.2467    0.0246       -0.2949       -0.1985    -0.2962    -0.1989
    loc   2.3779    0.1258        2.1313        2.6244     2.1424     2.6370
     wk   1.6944    0.0917        1.5147        1.8741     1.5228     1.8877
    tod  -9.7532    0.1865      -10.1187       -9.3876   -10.1297    -9.3862
   seas  -9.7548    0.1470      -10.0429       -9.4667   -10.0591    -9.4704
| Öğe | Ne yazar | Nasıl yorumlanır |
|---|---|---|
| Konsol satırı | Model; seçim durumu, alternatif ve birey sayıları; atılan durum notu | Sayılar veriyle karşılaştırılır; beklenenden az durum, eksik ya da tutarsız satır demektir. |
| "UYARI: en büyükleme YAKINSAMADI" satırı | Yalnız en büyükleme yakınsamadan durduğunda; durma nedeni | Altındaki sonuçlar en çok olabilirlik kestirimi değildir; raporlanmaz (35.2). |
| "Standart hatalar" satırı | Kovaryans matrisinin kaynağı: gözlenen bilgi (Hessian) ya da, "Kovaryans matrisi" alanında dış çarpım seçilmişse, gradyan dış çarpımı (panel karma lojitte birey düzeyinde toplanmış gradyanlarla) | Raporda standart hataların türü buradan yazılır. |
| Katsayı tablosu | Kestirim, SH, z, p, GA | Katsayılar fayda ölçeğindedir: işaret ve oranlar yorumlanır, büyüklükler modeller arasında karşılaştırılmaz. |
sd. satırları |
Rastgele katsayıların ölçek parametreleri | Sıfırdan uzaklık tercih türdeşsizliğini gösterir; işaret yorumlanmaz. |
IV satırları |
Log-toplam katsayıları | 1'den küçükse yuva içi korelasyon vardır. |
| Model uyumu | \ell, \ell_0, \rho^2, \bar\rho^2, AIC, BIC | Aynı verideki modeller AIC/BIC ile karşılaştırılır: koşullu 9929, gizil sınıf 9080, karma 7945. |
| Testler | Koşullu lojite karşı LR; iç içe lojitte \lambda=1 için t | Karma lojitte p tutucudur (ölçek = 0 parametre uzayının sınırındadır). |
| Rastgele katsayıların dağılımı | Dağılım, konum, ölçek, ortalama, ortanca, SS, pozitif pay | pozitif_pay: niteliği olumlu değerlendiren bireylerin oranı. |
| Ödeme isteği | Oran, delta SH ve GA, Krinsky–Robb GA | Birim: fiyat niteliğinin birimi / niteliğin birimi (örnekte sent/kWh). |
| Sınıf payları (gizil sınıf) | Her sınıfın payı | Paylar ve sınıf katsayıları birlikte okunur; sınıf numarası anlam taşımaz. |
Örnek veride haneler yerel tedarikçi için kWh başına 2,4 sent, tanınmış şirket için 1,7 sent fazla ödemeye razıdır; sözleşmenin bir yıl uzaması 0,25 sentlik indirim gerektirir; saatlik ve mevsimsel tarifeler ancak yaklaşık 9,8 sentlik sabit fiyata eşdeğer bir indirimle kabul edilir. Standart sapmalar büyüktür: yerel tedarikçi katsayısının standart sapması 1,56'dır ve hanelerin %9'u yerel tedarikçiyi olumsuz değerlendirir.
Şekil 35.1. Şablonun birinci şekli (örnek ayar): katsayılar ve %95 güven aralıkları. Mavi noktalar konum, turuncu noktalar ölçek (sd.) parametreleridir.
Şekil 35.2. Şablonun ikinci şekli: ödeme isteği kestirimleri; yeşil çizgi delta, sarı çizgi Krinsky–Robb aralığı. Fiyat katsayısı kesin kestirildiğinden iki aralık örtüşür.
Şekil 35.3. Şablonun üçüncü şekli: rastgele katsayıların kestirilen yoğunlukları. Kesikli çizgi sıfırdır; cl yoğunluğunun sıfırın sağında kalan alanı pozitif paydır (0,28).
Rapor cümlesi (örnek ayar):
Tedarikçi seçimi, fiyat katsayısının sabit, öteki beş nitelik katsayısının normal dağılımlı alındığı panel karma lojit modeliyle çözümlendi (361 hane, 4308 seçim durumu; 100 Halton çekilişi; benzetimli log-olabilirlik −3961,7; McFadden \rho^2 = 0{,}34). Model koşullu lojitten anlamlı biçimde daha iyi uydu (olabilirlik oranı \chi^2_5 = 1993{,}8). Yerel tedarikçi için ödeme isteği 2,38 sent/kWh (%95 GA: delta [2,13; 2,62], Krinsky–Robb [2,14; 2,64]), tanınmış şirket için 1,69 sent/kWh bulundu; standart hatalar gözlenen bilgi matrisinden (Hessian) hesaplandı.
35.8 Sık hatalar ve tuzaklar
- Yinelenen görev numarasını birey sütunu olmadan kullanmak. Görev numarası her bireyde 1'den başlıyorsa ve birey sütunu seçilmişse seçim durumları (birey, durum) çiftiyle ayrılır ve bu konsola yazılır (35.2). Birey sütunu seçilmemişse aynı numaranın satırları tek durum sayılır, yinelenen alternatif gerekçesiyle atılır ve çalıştırma "Kullanılabilir seçim durumu sayısı (0)" iletisiyle durur. Tekrarlı seçim verisinde birey sütunu her zaman seçilir.
- Olumsuz niteliği log-normal dağıtmak. Log-normal katsayı pozitif olmak zorundadır; fiyat ya da süre gibi olumsuz nitelikler önce eksiyle çarpılır. Şablon, koşullu lojitte katsayısı negatif çıkan bir nitelik log-normal istenirse durur.
- Log-normal katsayıda konum satırını fiyat katsayısına bölmek. Katsayı tablosundaki nitelik satırı katsayının logaritmasının ortalamasıdır; fiyat katsayısına oranı (
lociçin 0{,}179/0{,}687=0{,}26) ödeme isteği değildir. Ödeme isteği tablosu katsayının ortalamasından hesaplanır (2,39; 35.4.6); elle hesapta da dağılım tablosundakiortalamasütunu kullanılır. - Fiyat katsayısını rastgele yapmak. Payda bireyler arasında değişirse ödeme isteğinin dağılımı çok kalın kuyrukludur ve ortalaması tanımsız olabilir; şablon bu durumda konsola not yazar ve oranı konum parametrelerinden hesaplar. Fiyat sabit tutulur ("rastgele" alanı boş bırakıldığında kendiliğinden böyle olur).
- Çekiliş sayısını düşük bırakmak. R=100 öğretici bir değerdir. Benzetim hatası R ile azalır; yayın için katsayıların R iki katına çıkarıldığında değişmediği gösterilir. Rastgele katsayı sayısı arttıkça gereken R da artar.
- Tek başlangıca güvenmek. Karma ve gizil sınıf modellerinin olabilirliği çok tepelidir (35.6, Adım 7). Şüphe varsa çekiliş sayısı, dağılım ya da yöntem (
bhhh) değiştirilerek aynı tepeye varıldığı denetlenir; gizil sınıfta sınıf sayısı BIC ile seçilir ve sınıf paylarından biri sıfıra yaklaşıyorsa sınıf sayısı azaltılır. - Yakınsama uyarısını görmezden gelmek. Konsolun başında "UYARI: en büyükleme YAKINSAMADI" yazıyorsa tablolardaki katsayılar, standart hatalar, testler ve ödeme isteği en çok olabilirlik kestirimi değildir (35.2). Yineleme sınırı artırılır, yöntem değiştirilir ya da model sadeleştirilir. Yuvaya özgü log-toplam katsayılı iç içe lojitte ek bir denetim, log-olabilirliğin tek log-toplamlı modelinkinden düşük olmamasıdır (35.4.3).
- Newton–Raphson'ı karma ya da iç içe lojitte seçmek. mlogit bu modellerde ikinci türev matrisini hesaplamaz ve en büyüklemede Newton–Raphson'ı kullanamaz; çalıştırma açık bir iletiyle durur. BFGS, BHHH ya da paket varsayılanı seçilir.
- Üyelik parametrelerini gmnl'nin kendi özetiyle karşılaştırmak. Gizil sınıf modelinde şablon kovaryans matrisini birey düzeyindeki log-olabilirlikten hesaplar (35.4.4); paketin üyelik sabiti ve üyelik değişkenleri için verdiği standart hatalar panel veride yaklaşık \sqrt T kat küçüktür ve şablonun tablosuyla tutmaz. "Standart hatalar" satırı paketin kovaryans matrisinin kullanıldığını bildiriyorsa üyelik satırlarının z ve p değerleri yorumlanmaz.
- Standart hataların türünü belirtmemek. Varsayılan ayarda bütün modellerde gözlenen bilgi (Hessian) kullanılır; karma ve iç içe lojitte "Kovaryans matrisi" alanıyla gradyan dış çarpımı seçilebilir (panel karma lojitte birey düzeyinde). İki tanım aynı veride farklı standart hata verir (örnek ayarda
pf0,0323 ve 0,0233); tür her katsayı tablosunun altındaki "Standart hatalar" satırında yazar ve rapora aktarılır. Dış çarpımla hesaplanmış yayımlanmış bir sonuç yeniden üretilecekse alan ona göre seçilir. - Sayıya çevrilemeyen sütunu nitelik seçmek. Nitelik ve üyelik sütunları sayı değerleriyle okunur (Bölüm 1.5): kategorik türe alınmış sayısal düzeyli bir nitelik (0, 1, 5 yıl) değerleriyle modele girer ve sonuç sayısal türdeki sütunla aynıdır. Değerleri sayıya çevrilemeyen bir sütun (marka adı gibi) seçilirse çalıştırma sütun adını ve örnek değerleri yazarak durur.
- Kategorik niteliği tek sütunla vermek. Üç düzeyli bir nitelik (marka A, B, C) iki gösterge sütununa önceden açılır; tek sayısal sütun düzeyler arasında eşit aralık varsayar.
- Katsayıları modeller arasında karşılaştırmak. Katsayılar gözlenmeyen faydanın ölçeğiyle birlikte kestirilir; koşullu lojitte
loc1,44, karma lojitte 2,09'dur, ama ödeme isteği 2,31 ve 2,38'dir. Modeller arasında oranlar karşılaştırılır.
35.9 Uzman soruları
S1. Karma lojitte koşullu lojite karşı LR testinin p değeri neden "tutucu"?
Sıfır hipotezi beş ölçek parametresinin sıfır olmasıdır ve sıfır, ölçeğin alabileceği değerlerin sınırındadır. Sınırda LR istatistiği \chi^2_5 değil, serbestlik dereceleri 0–5 arasında değişen ki-kare dağılımlarının karışımını izler (Chernoff 1954); \chi^2_5'ten alınan p gerçek değerden büyüktür. Şablon \chi^2_5 değerini yazar ve bunu konsolda belirtir. Örnekte istatistik 1994 olduğundan ayrım önem taşımaz; sınırda bir sonuçta p'nin yarısı kaba bir üst sınırdır.
S2. Gözlenen bilgi ile gradyan dış çarpımı arasındaki fark nedir ve sonucu ne?
mlogit benzetimli olabilirliğin ve iç içe lojitin ikinci türevlerini hesaplamaz; bilgi matrisi eşitliğine dayanarak skorların dış çarpımını kullanır. Şablon varsayılan ayarda Hessian'ı analitik gradyanın sayısal türeviyle kendisi kurar ve gözlenen bilgiyi kullanır; dış çarpım "Kovaryans matrisi" alanıyla seçilir (35.4.2). Model doğruysa dış çarpım ve Hessian aynı matrisi kestirir, ama sonlu örneklemde ayrışırlar; benzetim hatası da ikisini farklı etkiler. Bilgi matrisi eşitliği bağımsız gözlemlerin skorları için geçerlidir; panel modelde bağımsız birim bireydir ve dış çarpım seçeneğinde şablon seçim durumu düzeyindeki gradyan satırlarını birey içinde toplayıp dış çarpımı bireyler üzerinden alır. Örnek ayarda dış çarpım standart hataları gözlenen bilgiden gelenlerden %8–28 küçüktür (loc 0,0973 ve 0,1052; pf 0,0233 ve 0,0323); çıkarım değişmez, çünkü z her iki tanımla da 10'un üstündedir. Sınırdaki katsayılarda ve ödeme isteği aralıklarında fark belirleyici olabilir.
S3. Ödeme isteği neden karma lojitte konum parametrelerinin oranı; bireysel ödeme isteklerinin ortalaması değil mi?
Fiyat katsayısı sabit ve nitelik katsayısı normal dağılımlıysa bireysel ödeme isteği -\beta_{nk}/\beta_p de normaldir ve ortalaması -m_k/\beta_p'dir: konumların oranı tam olarak ortalama ödeme isteğidir; standart sapması \lvert s_k/\beta_p\rvert'dir (örnekte loc için 1{,}559/0{,}880=1{,}77). Üçgen ve tekdüze dağılımda da ortalama konumdur. Log-normalde ise katsayının ortalaması e^{m+s^2/2}'dir; şablon oranı bu ortalamadan kurar ve ölçek parametresinin belirsizliğini standart hataya katar (35.4.6).
S4. RUM uyumlu ve ölçeksiz iç içe lojit ne zaman farklı sonuç verir?
Tek log-toplamlı modelde ikisi aynı modelin iki parametrelemesidir: log-olabilirlik aynıdır, katsayılar \lambda çarpanı kadar farklıdır (Adım 5). Yuvaya özgü \lambda'larda ölçeksiz biçim genel katsayılı niteliklerle rastgele fayda kuramıyla tutarlı değildir: aynı niteliğin etkisi yuvadan yuvaya örtük olarak farklı ölçeklenir (Hensher ve Greene 2002). Yuvaya özgü katsayı isteniyorsa RUM uyumlu biçim kullanılır; ölçeksiz biçim, o parametrelemeyi kullanan başka bir yazılımın sonucunu yeniden üretmek içindir.
S5. Krinsky–Robb aralığı delta aralığından ne zaman belirgin ayrılır?
Fiyat katsayısının z değeri küçükken. Çekilişlerin bir kısmında payda sıfıra yaklaşır ve oran çok büyür; yüzdelik aralık o yöne uzar. Sabitli Heating modelinde (z=-2{,}5) alt uç delta ile -8{,}8, 5000 çekilişle -22{,}2'dir; oran dağılımının sayısal integralle bulunan %2,5 yüzdeliği -19{,}3'tür, yani bu durumda Krinsky–Robb'un kendisi de çekiliş sayısına duyarlıdır (üst uç -1{,}87 her iki hesapta aynıdır). Böyle bir aralık "ödeme isteği kesin kestirilemiyor" diye okunur; çekiliş sayısı artırılır ve iki aralık birlikte raporlanır.
S6. Gizil sınıf mı, karma lojit mi?
İkisi de tercih türdeşsizliğini modeller: karma lojit sürekli ve çoğunlukla simetrik bir dağılım varsayar, gizil sınıf birkaç ayrık tip. Örnek veride karma lojit çok daha iyi uyar (AIC 7945; iki sınıflı model 9080), ama iki sınıf yorumu kolay bir tablo verir: bir sınıf saatlik tarifeye çok daha az tepkilidir (-3{,}09; öteki sınıfta -8{,}47) ve yerel tedarikçiye daha çok değer verir. Sınıf sayısı artırıldıkça gizil sınıf modeli sürekli bir dağılıma yaklaşır (Greene ve Hensher 2003); seçim BIC'e ve yorumlanabilirliğe göre yapılır.
S7. Panel seçeneği kapatılırsa ne değişir?
Olabilirlik bireyin seçimlerinin çarpımı üzerinden değil, her seçim durumu için ayrı ayrı integrallenir; yani aynı bireyin her soruda yeni bir katsayı çektiği varsayılır. Tercihlerin kişiye özgü olduğu varsayımı kaybolur; tekrarlı veride uyum çoğunlukla belirgin biçimde kötüleşir. Tekrarlı seçim verisinde panel açık bırakılır (Revelt ve Train 1998); kapalı seçenek, her bireyin tek seçim yaptığı veride ya da panel yapısını desteklemeyen bir yazılımla karşılaştırma içindir.
S8. Halton çekilişleri başka bir yazılımla aynı sonucu verir mi?
Yalnız dizinin kuruluşu aynıysa. Bu şablonda (mlogit) asallar 2, 3, 5, … sırasıyla rastgele katsayılara atanır, ilk 100 öğe atılır ve dizi bireylere ardışık bloklar hâlinde dağıtılır. Başka uygulamalar farklı sayıda öğe atar, karıştırma (scrambling) uygular ya da çekilişleri seçim durumu başına dağıtır. R=100'de böyle farklar katsayıları yüzde birkaç oynatabilir; R büyüdükçe fark kapanır. Bu bölümdeki bağımsız hesap aynı kuruluşu yeniden yazarak şablonun benzetimli log-olabilirliğini on iki basamak tutturmuştur.
S9. BIC'te n neden seçim durumu sayısı?
Şablon N olarak seçim durumu sayısını alır (4308). Panel veride bağımsız birim bireydir (363) ve birçok yazar BIC'i birey sayısıyla hesaplar; ceza terimi \ln4308=8{,}37 yerine \ln361=5{,}89 olur. Örnekte modellerin sıralaması değişmez; yakın modeller karşılaştırılırken hangi N'nin kullanıldığı yazılır ve gerekirse BIC, tablodaki log-olabilirlik ve parametre sayısından yeniden hesaplanır.
35.10 Kaynaklar
- Chernoff, H. (1954). On the distribution of the likelihood ratio. The Annals of Mathematical Statistics, 25(3), 573–578. https://doi.org/10.1214/aoms/1177728725
- Croissant, Y. (2020). Estimation of random utility models in R: The mlogit package. Journal of Statistical Software, 95(11), 1–41. https://doi.org/10.18637/jss.v095.i11
- Greene, W. H., & Hensher, D. A. (2003). A latent class model for discrete choice analysis: Contrasts with mixed logit. Transportation Research Part B: Methodological, 37(8), 681–698. https://doi.org/10.1016/S0191-2615(02)00046-2
- Halton, J. H. (1960). On the efficiency of certain quasi-random sequences of points in evaluating multi-dimensional integrals. Numerische Mathematik, 2(1), 84–90. https://doi.org/10.1007/BF01386213
- Hensher, D. A., & Greene, W. H. (2002). Specification and estimation of the nested logit model: Alternative normalisations. Transportation Research Part B: Methodological, 36(1), 1–17. https://doi.org/10.1016/S0191-2615(00)00035-7
- Hole, A. R. (2007). A comparison of approaches to estimating confidence intervals for willingness to pay measures. Health Economics, 16(8), 827–840. https://doi.org/10.1002/hec.1197
- Huber, J., & Train, K. (2001). On the similarity of classical and Bayesian estimates of individual mean partworths. Marketing Letters, 12(3), 259–269. https://doi.org/10.1023/A:1011120928698
- Krinsky, I., & Robb, A. L. (1986). On approximating the statistical properties of elasticities. The Review of Economics and Statistics, 68(4), 715–719. https://doi.org/10.2307/1924536
- McFadden, D. (1974). Conditional logit analysis of qualitative choice behavior. In P. Zarembka (Ed.), Frontiers in econometrics (pp. 105–142). Academic Press.
- McFadden, D., & Train, K. (2000). Mixed MNL models for discrete response. Journal of Applied Econometrics, 15(5), 447–470. https://doi.org/10.1002/1099-1255(200009/10)15:5<447::AID-JAE570>3.0.CO;2-1
- Revelt, D., & Train, K. (1998). Mixed logit with repeated choices: Households' choices of appliance efficiency level. The Review of Economics and Statistics, 80(4), 647–657. https://doi.org/10.1162/003465398557735
- Sarrias, M., & Daziano, R. (2017). Multinomial logit models with continuous and discrete individual heterogeneity in R: The gmnl package. Journal of Statistical Software, 79(2), 1–46. https://doi.org/10.18637/jss.v079.i02
- Therneau, T. M. (2026). survival: Survival analysis (R package version 3.8-6). https://doi.org/10.32614/CRAN.package.survival
- Train, K. E. (2009). Discrete choice methods with simulation (2nd ed.). Cambridge University Press. https://doi.org/10.1017/CBO9780511805271