136. Panel eşbütünleşme ve ikinci kuşak panel yöntemleri
Şablon kimliği: panel_esbutunlesme · Kategori: nedensel · Dil: R · Dosya: pro/sablonlar/nedensel/panel_esbutunlesme.R (satır 1–484; üstbilgi 1–170) · Örnek veri: _ornek/panel_esbutunlesme_produc.csv · Paketler: plm 2.6-7 (pcdtest, cipstest, pgrangertest, pmg, pcce, plm)
136.1 Ne işe yarar
Şablon, ülke, bölge ya da eyalet gibi görece az sayıda birimin (N birim) uzun bir dönem (T dönem) boyunca izlendiği makro panellerde uzun dönem ilişkiyi araştıran bir çözümleme zinciridir. Cevapladığı soru şudur: "Bağımlı değişken ile açıklayıcılar arasında, birimler ortak şoklardan etkilenirken ve eğimler birimden birime farklıyken, uzun dönemli bir ilişki var mı ve ne yönde?" Zincir beş adımdır:
- Yatay kesit bağımlılığı testleri: birimlerin artıkları birbirinden bağımsız mı? (Pesaran CD, Breusch–Pagan LM, ölçekli LM)
- Birim kök: seriler durağan mı? Kesit bağımlılığına dayanıklı CIPS testi (Pesaran, 2007).
- Eşbütünleşme: seriler arasında uzun dönem denge ilişkisi var mı? Pedroni (1999) yedi istatistiği ve Kao (1999) ADF testi.
- Nedensellik: hangi yönde? Dumitrescu–Hurlin (2012) heterojen panel Granger nedenselliği.
- Heterojen eğimli kestiriciler: uzun dönem katsayıları: ortalama grup (MG), ortak ilişkili etkiler (CCEMG, CCEP) ve genişletilmiş ortalama grup (AMG).
- y_{it}: bağımlı değişken (makro panellerde çoğunlukla logaritmik düzey); \mathbf x_{it}: k açıklayıcı.
- \alpha_i: birim sabiti; \delta_i: birim trendi (yalnız
esb_deterministik = sabit_trendvetrendseçeneklerinde). - \boldsymbol\beta_i: birime özgü eğim; yöntemler bu eğimlerin ortalamasını (MG, CCEMG, AMG) ya da ortak bir değerini (CCEP) kestirir.
- u_{it}: hata; eşbütünleşme varsa durağandır; kesit bağımlılığı varsa u_{it} ve u_{jt} ilişkilidir.
Ne zaman kullanılır? N ve T ikisi de orta büyüklükteyse (N\gtrsim10, T\gtrsim20), seriler durağan olmayabiliyorsa, birimlerin ortak şoklardan etkilendiğinden şüpheleniliyorsa ve eğimler birimler arasında farklıysa. Birinci kuşak yöntemler (ortak eğim, kesit bağımsızlığı) bu durumda yanıltıcıdır.
Ne zaman kullanılmaz?
- T kısa, N büyükse ve bağımlı değişkenin gecikmesi modelde varsa:
dinamik_panel_gmm(Bölüm 129). Bu şablonun Pedroni düzeltmeleri asimptotiktir (T\to\infty) ve T=17 gibi kısa panellerde güvenilir değildir (136.7). - Tek zaman serisi için eşbütünleşme:
ardl_nardl(Bölüm 95) ya dayapisal_var(Bölüm 114). - Birim kökte yapısal kırılma aranıyorsa:
kirilmali_birim_kok(Bölüm 105). - Dengesiz panelde eşbütünleşme isteniyorsa: bu şablon Pedroni ve Kao'yu dengeli panel şartıyla çalıştırır; dengesiz panelde bu testler atlanır.
- Olay-çalışması tasarımı ya da fark-farklar:
kademeli_did(Bölüm 133).
Temel programla ilişki. Temel programın Panel Veri Regresyonu birinci kuşak kestiricileri (sabit etki, rastgele etki, birinci fark) sunar. Bu şablonun hiçbir testi ya da kestiricisi (CD, CIPS, Pedroni, Kao, Dumitrescu–Hurlin, MG, CCE, AMG) temel programda yoktur.
136.2 Şablonun girdileri
Form, üstbilgideki 21 [[param]] bloğundan kurulur (panel_esbutunlesme.R:11–169).
| Alan (form etiketi) · ad | Tür · sekme | Varsayılan | Geçerli değerler | Kodda etkisi |
|---|---|---|---|---|
Bağımlı değişken · y |
sayısal sütun · Değişkenler | ilk sayısal sütun | sayısal sütun | y_{it} (185, 187, 222). |
Açıklayıcılar · x |
sütunlar (sayısal) · Değişkenler | — | en az 1 sayısal sütun | \mathbf x_{it}; nedensellik her biri için iki yönde (183, 212). |
Birim · birim |
sütun · Değişkenler | ilk sütun | herhangi bir sütun | Panel birimi (184, 210). |
Zaman · zaman |
sütun · Değişkenler | ilk sütun | herhangi bir sütun | Birim içi sıralama; eşit aralıklı dönemler ya da metin etiketler 1, 2, … numaralanır (197–209, 221). |
Yatay kesit bağımlılığı testleri · cd_testi |
onay · Seçenekler | açık | açık/kapalı | CD, LM, ölçekli LM (237–257). |
CIPS birim kök testi · birim_kok |
onay · Seçenekler | açık | açık/kapalı | CIPS düzeyde ve birinci farkta (260–279). |
CADF deterministik terimleri · cips_tur |
seçim · Model | drift |
drift, trend, none |
cipstest(type=) (179, 266). |
CADF gecikme sayısı · cips_gecikme |
tamsayı · Model | 1 | 1–4 | cipstest(lags=) (261–266). plm::cipstest 0 gecikmeyi desteklemediğinden form en az 1 kabul eder. |
Pedroni ve Kao testleri · esbutunlesme |
onay · Seçenekler | açık | açık/kapalı | Pedroni yedi istatistik ve Kao (287–397). |
Pedroni regresyonu · esb_deterministik |
seçim · Model | sabit |
sabit, sabit_trend |
Eşbütünleşme regresyonunun deterministik terimleri (301, 329–343). |
ADF gecikme sayısı · esb_gecikme |
tamsayı · Model | 1 | 1–4 | Pedroni ADF-t ve Kao ADF gecikmeli fark sayısı K (291). |
Dumitrescu–Hurlin testi · nedensellik |
onay · Seçenekler | açık | açık/kapalı | Panel nedensellik (400–415). |
DH gecikme sayısı · dh_gecikme |
tamsayı · Model | 1 | 1–4 | K; T>5+3K gerekir (401–402). |
Kestiriciler · kestiriciler |
onay · Seçenekler | açık | açık/kapalı | MG, CCEMG, CCEP, AMG (419–462). |
CD modeli · cd_model |
seçim · Model | bireysel |
bireysel, havuzlanmis, sabit_etkiler |
"Model artıkları" satırının artıkları (177, 251). |
CIPS regresyonu · cips_model |
seçim · Model | cmg |
cmg, mg, dmg |
cipstest(model=) (177, 266). |
Kesilmiş CIPS* · cips_kesik |
onay · Gelişmiş | kapalı | açık/kapalı | cipstest(truncated=) (177, 266). |
Bant genişliği · bant_genisligi |
tamsayı · Gelişmiş | 0 (otomatik) | 0–20 | Bartlett gecikmesi b (178, 181, 292). |
Birim trendi · trend |
onay · Model | kapalı | açık/kapalı | MG, CCE, AMG birim regresyonlarına trend (178, 427–458). |
Grafikteki güven düzeyi · guven_duzeyi |
ondalık · Çıktı | 0,95 | 0,5–0,999 | Grafikteki aralıklar (178, 182, 472). |
Kestirici karşılaştırma grafiği · sekil |
onay · Çıktı | açık | açık/kapalı | Grafiği çizer (465). |
Örnek ayar (ornek_param, satır 9): y = lgsp, x = lpcap, lpc, lemp, unemp, birim = state, zaman = year; öbür alanlar varsayılandadır.
Şablonun kendi denetimleri.
| Koşul | İleti (özet) | Satır |
|---|---|---|
| Veri açık değil | "Önce Veri sekmesinde bir veri açın." | 174 |
| Geçersiz yöntem seçimi | "Geçersiz yöntem seçimi." | 179–180 |
| Bant genişliği negatif / güven düzeyi (0,1) dışında | "… negatif olamaz." / "… 0 ile 1 arasında olmalı." | 181, 182 |
| Birim ya da zaman seçilmemiş | "Birim ve zaman sütunları seçilmeli." | 184 |
| Bağımlı değişken açıklayıcılar arasında | "… açıklayıcılar arasında olamaz." | 185 |
| Birim ve zaman model değişkenlerinden ya da birbirinden farklı değil | "… farklı olmalı." | 186 |
| Bir değişken sayısal değil | "'…' sayısal değil." | 191 |
| Aynı birim ve zaman için birden çok satır | "… tek satır gerekli." | 196 |
| Birim sayısı < 3 | "En az üç birim gerekli." | 213 |
| En kısa birimde dönem sayısı < k+3 | "Her birimde en az … dönem gerekli …" | 214 |
| Bir değişken sabit (varyansı sıfır) | "'…' sabit (varyansı sıfır)." | 217 |
| Bir değişken bütün birimlerde zaman içinde sabit | "… birim başına regresyon kurulamaz." | 220 |
| CIPS: birim sayısı < 10 | "CIPS kritik değer tablosu (Pesaran, 2007) en az 10 birim için verilmiştir; … CIPS atlandı." | 262 |
| CIPS: en kısa birimde dönem < 2L+8 | "CIPS için dönem sayısı az …; test atlandı." | 263 |
| Pedroni/Kao: dengesiz panel; dönem < 10 | "… dengeli panel ister; testler atlandı." / "… en az 10 dönem …" | 288–289 |
| DH: dengesiz panel | "Dumitrescu–Hurlin dengeli panel ister …; test atlandı." | 402 |
| DH: dönem \le5+3K | "… çok dönem gerekli; test atlandı." | 403 |
| CCE: dönem \le2k+3 | "CCE kestiricileri için … çok dönem gerekli; atlandı." | 427, 430 |
Satır temizliği (188–209): yalnız modelin değişkenleri ve birim–zaman sütunları alınır; eksik ya da sonlu olmayan değeri bulunan satır atılır ve sayısı yazılır (223–224). Dönem değerleri eşit aralıklı ama 1 adımlı değilse (2'şer yıl) ya da metinse (P01, P02, …) dönem sıra numarasına (1, 2, …) çevrilir ve bir not satırı bunu söyler (197–208); metin etiketler alfabetik sıralanır (P10, P2'den önce gelir; kronolojik sıra için zamanı sayısal verin); eşit aralıksız sayısal dönemler (bir dönem eksik) olduğu gibi bırakılır ve uyarı satırı yazılır. Sonra birim ve zamana göre sıralanır (209). Mantıksal (TRUE/FALSE) sütun 0/1'e çevrilir (190). Modelin değişkenleri sayısal rollerdedir; Veri sekmesinde türü kategorik olan sayısal bir sütun sayı olarak okunur (Bölüm 1.3; 136.8'deki kategorik tür denemesi bunu doğrular).
Her test dene() içinde çalışır (233–234): hata verirse çalıştırma durmaz, "… hesaplanamadı: …" satırı yazılır ve sonraki adıma geçilir; plm uyarıları toplanıp sonda tek satırda "Uyarılar:" olarak yazılır. Bu, çok sayıda testin tek çalıştırmada çalışması için bilinçlidir, ama bir adımın sessizce eksik kalmasına yol açabilir (B1–B4).
136.3 Örnek veri
Dosya: _ornek/panel_esbutunlesme_produc.csv. Munnell'in (1990) ABD eyaletlerinde kamu sermayesinin verimliliği verisi (plm::Produc): 48 eyalet × 1970–1986 = 816 gözlem; dengeli, eksik değer yok.
| Değişken | Rol | Tür (veri sekmesi) | Özet |
|---|---|---|---|
state |
Birim | kategorik | 48 eyalet |
year |
Zaman | sayısal | 1970–1986 (T=17) |
lgsp |
Yanıt | sayısal | \ln gayri safi eyalet hasılası; 8,3789 ile 13,0488 arası, ortalama 10,5088 |
lpcap |
Açıklayıcı | sayısal | \ln kamu sermayesi; 7,8736 ile 11,8509 arası |
lpc |
Açıklayıcı | sayısal | \ln özel sermaye; 8,3071 ile 12,8356 arası |
lemp |
Açıklayıcı | sayısal | \ln istihdam; 4,6849 ile 9,3288 arası |
unemp |
Açıklayıcı | sayısal | işsizlik oranı (%); 2,8 ile 18,0 arası |
Modelin ayrıca kullanıldığı iki veri vardır: Croissant ve Millo'nun (2008) Grunfeld verisi (_ornek/panel_esbutunlesme_grunfeld.csv; 10 firma × 20 yıl) yalnız CD testinin yayımlanmış değerini sınamak için, ve bu bölümdeki dayanıklılık denemeleri için bozulmuş sürümler (136.8).
Bu bölümde kullanılan çalıştırmalar: (1) örnek ayar (bütün adımlar); (2) cd_model = havuzlanmis ve sabit_etkiler; (3) cips_tur = trend (2 gecikme), none (1 gecikme), cips_model = mg; (4) esb_deterministik = sabit_trend; esb_gecikme = 2, bant_genisligi = 2; (5) dh_gecikme = 2; (6) trend = true, guven_duzeyi = 0,9; (7) Grunfeld verisi.
136.4 Yöntem: formüller ve hesap adımları
Şablonun hesap sırası: (1) denetim ve satır temizliği (174–224); (2) plm paneli kur (221–222); (3) CD testleri (237–257); (4) CIPS (260–279); (5) Pedroni ve Kao (281–397); (6) Dumitrescu–Hurlin (399–415); (7) MG, CCEMG, CCEP, AMG (417–462); (8) uyarılar ve grafik (463–483).
136.4.1 Yatay kesit bağımlılığı: CD, LM ve ölçekli LM
Her birim için artık serisi \hat e_{it} alınır ve birimlerin ikili korelasyonu
hesaplanır. Üç istatistik:
- \mathrm{CD} (Pesaran, 2021): H_0 (kesit bağımsızlığı) altında N(0{,}1); işaretli korelasyonların ortalamasına duyarlıdır, zıt işaretli korelasyonlar birbirini götürebilir.
- \mathrm{LM} (Breusch ve Pagan, 1980): H_0 altında \chi^2_{N(N-1)/2} (T büyük, N sabit); karelerle çalıştığı için işaret götürmez, ama N büyüdükçe ölçeği bozulur.
- \mathrm{LM}_s: LM'nin N büyükken kullanılan standartlaştırılmış biçimi; H_0 altında yaklaşık N(0{,}1).
- Üç testin p değeri (şablonda
p_CD,p_LM,p_olcekli_LM)plm::pcdtest'ten gelir (240–245).
Koddaki tercih
"Model artıkları" satırı için artıklar cd_model'e göre seçilir: bireysel (varsayılan) formülü pcdtest'e verir, plm her birim için ayrı en küçük karelerle artık alır (Pesaran, 2004'ün tanımı); havuzlanmis ve sabit_etkiler önce plm::plm(model = "pooling" | "within") kurar (251). Değişken satırlarında v ~ 1 formülü kullanılır: seri birim ortalamasından arındırılır (252–253). Korelasyon her durumda Pearson korelasyonudur (ortalamadan sapma); bireysel ve within artıklarda artıkların birim ortalaması zaten sıfırdır ve bu, çarpımların ham toplamına eşittir. Havuzlanmış regresyonun artıklarında birim ortalaması sıfır değildir ve iki tanım ayrışır: örnek veride CD istatistiği 30,64 (Pearson) iken ham çarpım toplamıyla 7,40 olur (B6).
136.4.2 CIPS birim kök testi
Her birim için kesit ortalamalarıyla genişletilmiş Dickey–Fuller (CADF) regresyonu (\texttt{cmg}, varsayılan):
- \bar y_t=N^{-1}\sum_i y_{it}: kesit ortalaması; ortak şokları temsil eder ve kesit bağımlılığını regresyona katarak kontrol eder.
- t_i(b_i): b_i'nin t istatistiği (birim başına en küçük kareler; \hat\sigma^2=\text{SSE}/(T-L-1-q), q regresyondaki sütun sayısı).
- H_0: bütün birimlerde birim kök (b_i=0); H_1: birimlerin bir kısmında durağanlık. Küçük (çok negatif) CIPS H_0'ı reddeder.
cips_tur:drifta_i ekler,trenda_i ve \gamma_i t ekler,noneikisini de eklemez.cips_model = mgkesit ortalaması terimlerini atar (kesit bağımsızlığı varsayan IPS benzeri ortalama grup ADF);dmgseriyi kesit ortalamasından arındırıp ADF uygular.
p değeri. Pesaran'ın (2007) kritik değer tablosundan aradeğerlenir ve [0{,}01;\ 0{,}10] aralığına sınırlanır: tablonun dışındaki istatistikler "p\ge0{,}10" ya da "p\le0{,}01" olarak yazılır (şablon bu not satırını her çalıştırmada yazar, 253). Bu yüzden CIPS p değerlerinin çoğu tam olarak 0,1000 ya da 0,0100'dür (136.7).
Koddaki tercih
plm::cipstest(s, lags = L, type = cips_tur, model = cips_model, truncated = cips_kesik) (266). Düzey için seri p[[v]], birinci fark için diff(p[[v]]) verilir (271); birinci fark serisinde ilk dönem eksiktir ve T-1 dönem kalır. cips_kesik = açık ise birim t istatistikleri Pesaran'ın sınırlarında kesilerek ortalanır (CIPS*); kesilmiş sürüm bu bölümde bağımsız hesapla doğrulanmamıştır. plm::cipstest lags = 0'ı desteklemez; üstbilgi ise en_az = 0'a izin verir (B1).
136.4.3 Pedroni (1999) eşbütünleşme testleri
Her birim için eşbütünleşme regresyonunun artığı \hat e_{it} (birim sabiti; sabit_trend ise birim sabiti ve trendi) alınır. Dört yardımcı büyüklük, b Bartlett gecikmesi (b=\mathrm{round}\big(4(T/100)^{2/9}\big), bant_genisligi = 0 ise; T=17 için b=3) ve w(s)=1-s/(b+1) ile:
Yedi istatistik (\bar{\sigma}^2=N^{-1}\sum_i\hat L_{11i}^{-2}\hat\sigma_i^2, \bar s^{*2}=N^{-1}\sum_i\hat L_{11i}^{-2}\hat s_i^{*2}, A=\sum_i\hat L_{11i}^{-2}\sum_t\hat e_{i,t-1}^2):
| İstatistik | Tanım |
|---|---|
| panel v | T^2N^{3/2}\,A^{-1} |
| panel \rho | T\sqrt N\,A^{-1}\sum_i\hat L_{11i}^{-2}\sum_t(\hat e_{i,t-1}\Delta\hat e_{it}-\hat\lambda_i) |
| panel PP-t | (\bar\sigma^2A)^{-1/2}\sum_i\hat L_{11i}^{-2}\sum_t(\hat e_{i,t-1}\Delta\hat e_{it}-\hat\lambda_i) |
| panel ADF-t | (\bar s^{*2}A)^{-1/2}\sum_i\hat L_{11i}^{-2}\sum_t\hat e_{i,t-1}\Delta\hat e_{it} |
| grup \rho | TN^{-1/2}\sum_i\big(\sum_t\hat e_{i,t-1}^2\big)^{-1}\sum_t(\hat e_{i,t-1}\Delta\hat e_{it}-\hat\lambda_i) |
| grup PP-t | N^{-1/2}\sum_i\big(\hat\sigma_i^2\sum_t\hat e_{i,t-1}^2\big)^{-1/2}\sum_t(\hat e_{i,t-1}\Delta\hat e_{it}-\hat\lambda_i) |
| grup ADF-t | N^{-1/2}\sum_i\big(\hat s_i^{*2}\sum_t\hat e_{i,t-1}^2\big)^{-1/2}\sum_t\hat e_{i,t-1}\Delta\hat e_{it} |
Bu "ham" istatistikler asimptotik ortalama \mu_m ve varyans \nu_m ile (m açıklayıcı sayısı) standartlaştırılır:
- \mu_m,\nu_m: istatistik ve m'ye göre değişen sabitlerdir. Tek açıklayıcıda Pedroni (2004, Sonuç 1); 2–7 açıklayıcıda Pedroni (1999, Tablo 2) değerleridir (329–340); birim sabitli ve sabit+trendli regresyon için ayrı tablolar vardır. Şablon 7'den çok açıklayıcıda yalnız ham istatistikleri yazar ve standart değer ile p vermez (352).
- Yalnız panel v sağ kuyruk testidir; öbür altı sol kuyruk testidir (p=\Phi(Z); 323). H_0: eşbütünleşme yok.
- Panel istatistikleri birimler arası eğimlerin ortak olduğunu varsayarak \hat\rho_i'yi havuzlar; grup istatistikleri \rho_i'nin birim başına kestirimlerini ortalar (heterojen).
Kısa panelde Pedroni düzeltmeleri
Tablo değerleri T\to\infty asimptotiğine dayanır. Şablon T<50 olduğunda bunu sonuca bir not olarak yazar (353) ve N=48, T=17, 4 açıklayıcı benzetimlerinde panel v, panel \rho ve grup \rho'nun eşbütünleşme varken de neredeyse hiç reddetmediğini, PP-t ve ADF-t'nin ise eşbütünleşme yokken de aşırı reddettiğini bildirir. Örnek veri (T=17) tam bu durumdadır: 136.7'deki Pedroni p değerleri yaklaşık bile güvenilir değildir. Pedroni'nin standartlaştırma tabloları ve AMG kestiricisi yayımlanmış bir sayısal örnekle doğrulanmamıştır; yalnız bağımsız yeniden hesapla ve (üstbilgideki bildirime göre) T=300–2500 benzetimiyle denetlenmiştir.
136.4.4 Kao (1999) ADF testi
Ortak eğimli birim sabitli regresyonun (LSDV) artığı \hat e_{it} ile birleştirilmiş ADF regresyonu (sabitsiz):
\mathbf w_{it}=(\hat e_{it},\Delta\mathbf x_{it}) için birimler üzerinden ortalanmış kısa dönem \hat{\boldsymbol\Sigma} ve (Bartlett) uzun dönem \hat{\boldsymbol\Omega} kovaryansları kurulur; \hat\sigma_v^2=\Sigma_{ee}-\boldsymbol\Sigma_{ex}\boldsymbol\Sigma_{xx}^{-1}\boldsymbol\Sigma_{xe}, \hat\sigma_{0v}^2=\Omega_{ee}-\boldsymbol\Omega_{ex}\boldsymbol\Omega_{xx}^{-1}\boldsymbol\Omega_{xe} olur.
- H_0: eşbütünleşme yok; sol kuyruk testidir.
- Kao ortak eğim varsayar ve birleştirilmiş tek bir regresyona dayanır; Pedroni birime özgü eğime izin verir. Bu yüzden iki test kısa ve heterojen panelde ayrışabilir; şablon bunu sonuç metnine yazar (355).
- b ve K Pedroni'dekiyle aynıdır (
bant_genisligi,esb_gecikme).
Westerlund (2007). Hata düzeltme tabanlı eşbütünleşme testleri için uygun bir R paketi olmadığından şablon bunu uygulamaz ve açıkça yazar (394–395).
136.4.5 Dumitrescu–Hurlin (2012) panel nedenselliği
Her i için y_{it}=\alpha_i+\sum_{k=1}^{K}\gamma_{ik}y_{i,t-k}+\sum_{k=1}^{K}\beta_{ik}x_{i,t-k}+\varepsilon_{it} regresyonunda H_0: \beta_{i1}=\dots=\beta_{iK}=0 Wald istatistiği W_i ile sınanır ve
- H_0: hiçbir birimde x'ten y'ye Granger nedenselliği yok; H_1: en az bir birimde var (heterojen). Reddetmek bütün birimlerde nedensellik demek değildir.
- \bar Z büyük T ve N, \tilde Z küçük T için standart normale yaklaşır; şablon ikisini de yazar. Şablon her açıklayıcı için x\to y ve y\to x yönünü ayrı sınar (412).
- W_i=\big(\mathrm{SSE}_r-\mathrm{SSE}_u\big)\big/\big(\mathrm{SSE}_u/(T-3K-1)\big): her birimde ilk K dönem gecikme için kaybedilir (T-K gözlem), kısıtsız modelde 2K+1 katsayı vardır; payda serbestlik derecesi T-K-(2K+1)=T-3K-1'dir. Kısıtlı model y'nin kendi gecikmelerini ve sabiti içerir. Hesap bölümde bağımsız yapılmıştır (136.6).
136.4.6 Heterojen eğimli kestiriciler
MG (Pesaran ve Smith, 1995): her birim için y_{it}=a_i+\mathbf x_{it}^{\top}\boldsymbol\beta_i+\epsilon_{it} ayrı en küçük karelerle kestirilir ve
CCEMG (Pesaran, 2006): birim regresyonuna \bar y_t ve \bar{\mathbf x}_t (kesit ortalamaları) eklenir; \hat{\boldsymbol\beta}_i ortalanır, SH aynı parametrik olmayan formülle alınır. CCEP: birim eğimleri ortak (\boldsymbol\beta) kabul edilir, kesit ortalamalarına katsayılar birime özgüdür; \bar{\mathbf M}_i=\mathbf I-\bar{\mathbf H}_i(\bar{\mathbf H}_i^{\top}\bar{\mathbf H}_i)^{-}\bar{\mathbf H}_i^{\top} (\bar{\mathbf H}_i=[\mathbf 1,\bar y,\bar{\mathbf x}]) ile
\hat{\boldsymbol\Psi}=N^{-1}\sum_i\mathbf X_i^{\top}\bar{\mathbf M}_i\mathbf X_i/T, \hat{\mathbf R}=(N-1)^{-1}\sum_i\hat{\boldsymbol\Psi}_i(\hat{\boldsymbol\beta}_i-\hat{\boldsymbol\beta}_{MG})(\hat{\boldsymbol\beta}_i-\hat{\boldsymbol\beta}_{MG})^{\top}\hat{\boldsymbol\Psi}_i, \hat{\boldsymbol\Psi}_i=\mathbf X_i^{\top}\bar{\mathbf M}_i\mathbf X_i/T.
AMG (Eberhardt ve Teal, 2010): önce \Delta y_{it}, \Delta\mathbf x_{it} ve dönem kuklalarının (sabitsiz) havuzlanmış regresyonu kestirilir; kuklaların katsayıları \hat\mu_t "ortak dinamik süreç"tir. Ardından her birim için y_{it}=a_i+\mathbf x_{it}^{\top}\boldsymbol\beta_i+d_i\hat\mu_t\,[+c_it]+\epsilon_{it} (t\ge2) kestirilir ve \hat{\boldsymbol\beta}_i ortalanır; SH MG'deki formüldür (433–459).
- MG, CCEMG ve AMG standart hataları birim katsayılarının dağılımından gelir; her birim regresyonunda serbestlik derecesi T-k-1 (kesit ortalamalarıyla T-2k-2)'dir ve çok küçük olabilir.
- CCE yöntemleri, ortak etkenlerin (ortak şoklar) kesit ortalamalarıyla yaklaşık kontrol edilebileceğini varsayar; AMG ortak etkeni zaman kuklalarından çıkarır. Üçü de kesit bağımlılığı varken MG'den farklı çıkar: örnek veride
lpcapkatsayısı MG'de -0{,}105, CCEMG'de +0{,}090 olur (136.7). trend = açıkise bütün birim regresyonlarına doğrusal trend eklenir (427–458).
Koddaki tercih
MG plm::pmg(form, model = "mg", trend) ile, CCEMG ve CCEP plm::pcce(form, model = "mg" | "p", trend) ile kestirilir (427–430); AMG şablonun kendi uygulamasıdır (433–459). Her birimde dönem sayısı 2k+3'ü aşmıyorsa CCE atlanır (428, 431). Katsayı tablosu yalnız açıklayıcı satırlarını alır, sabit ve kesit ortalaması katsayıları yazılmaz (423).
136.5 Kod adım adım
| Satırlar | Ne yapar | Neden / dikkat |
|---|---|---|
| 171–186 | plm yüklenir; seçenekler ve roller denetlenir. |
pv() ile varsayılanlar. |
| 187–224 | Sütunları sayıya çevirir; eksik/sonsuz satırları atar; yinelenenleri, panel boyutunu ve değişkenliği denetler; sıralar; panel dengeli mi belirler (215). | Atılan satır sayısı yazılır (223–224). icsd denetimi yalnız en az bir birimde zaman içi değişimi arar (220; B5). Bir birimde sabit değişken için uyarı satırı yazılır (225–231; B5). |
| 232–234 | dene(): testlerin hata ve uyarısını toplar. |
Hata durmaz; "… hesaplanamadı: …" satırı yazılır. |
| 236–257 | CD testleri: model artıkları + her değişken; tek tabloda. | Pearson korelasyonu (B6). |
| 259–279 | CIPS: her değişken için düzey ve birinci fark; tek tablo; p sınırlı not satırı. | cips_gecikme = 0'ı plm desteklemez (B1). |
| 281–397 | Pedroni yedi istatistik ve Kao; Westerlund notu. | Dengeli panel ve T\ge10 gerekir; kısa panel notu. |
| 399–415 | Dumitrescu–Hurlin: her açıklayıcı için iki yön, üç istatistik. | Dengesiz panelde Zbar hesaplanamaz (B3). |
| 417–462 | MG, CCEMG, CCEP, AMG; tek tablo. | Birim içinde sabit açıklayıcı MG'de NaN verir (B5). |
| 463–483 | Uyarılar; kestirici karşılaştırma grafiği (açıklayıcı başına bir panel). | Aralıklar normal yaklaşımdır (472–473). |
136.6 Elle hesap: örnek veride bağımsız yeniden hesap
Ara değerler dogrulama/panel_esbutunlesme/elle_hesap.py ile plm ve şablon kodu kullanılmadan, düz matris cebriyle hesaplanmıştır (Pedroni'nin standartlaştırma sabitleri yayımlanmış tablolardan şablona aktarılmış sabitler olarak şablon kaynağından okunur ve bağımsız doğrulanmamıştır). r_dogrulama.R CD, CIPS, Dumitrescu–Hurlin ve MG/CCEMG/CCEP hesabını taban R ile (\texttt{lm}, matris cebri) yapar; Pedroni, Kao ve AMG yalnız Python'da yeniden hesaplanmıştır.
Adım 1 — Yatay kesit bağımlılığı. Birim başına regresyon artıklarından N(N-1)/2=1128 korelasyon: ortalaması \bar\rho=0{,}290283 (ortalama mutlak değer 0{,}403911). \sum\hat\rho_{ij}=327{,}439315 ve \sqrt{2T/(N(N-1))}=0{,}122764 ile \mathrm{CD}=40{,}197656; \sum\hat\rho_{ij}^2=248{,}134821 ile \mathrm{LM}=17\times248{,}134821=4218{,}2920; ölçekli \mathrm{LM}_s=65{,}062383.
Adım 2 — CIPS. Birinci birim (Alabama), lgsp düzeyi, sabitli, 1 gecikme: T-L-1=15 gözlemle \hat b_i=−0{,}342636, SH =0{,}245657, t=−1{,}394777. 48 birimin t istatistikleri −3{,}5536 ile 0{,}9330 arasındadır; ortalaması \mathrm{CIPS}=−0{,}928876. Birinci farkta lpc için −2{,}502876, unemp için −2{,}324934.
Adım 3 — Pedroni. b=3, K=1. İlk birimde \hat L_{11}^2=0{,}00036546, \hat\lambda=0{,}00006027, \hat s^2=0{,}00033464, \hat s^{*2}=0{,}00029915, \hat\rho=0{,}483654. Birimler üzerinden A=804{,}7837 ve \sum_i\hat L_{11i}^{-2}\sum_t(\hat e_{i,t-1}\Delta\hat e_{it}-\hat\lambda_i)=−523{,}4466. Panel v=48^{1{,}5}\cdot17^2/A=119{,}420951; standartlaştırma (m=4, sabit): \mu=18{,}91, \nu=190{,}661 ile Z_v=(119{,}4210-18{,}91\sqrt{48})/\sqrt{190{,}661}=−0{,}839468, p=1-\Phi(Z_v)=0{,}799397. Öbür altı istatistik ve Z'ler tabloda karşılaştırılır.
Adım 4 — Kao. LSDV artıklarıyla birleştirilmiş ADF t_\rho=−8{,}856793; \hat\sigma_v^2=0{,}00115614, \hat\sigma_{0v}^2=0{,}00281609; düzeltilmiş \mathrm{ADF}=−2{,}953216, p=0{,}001572.
Adım 5 — Dumitrescu–Hurlin. lemp → lgsp: birim Wald ortalaması \bar W=2{,}860320; \bar Z=\sqrt{48/2}\,(\bar W-1)=9{,}113667; \tilde Z=\sqrt{(48/2)\cdot9/12}\,\big(11/13\,\bar W-1\big)=6{,}025697. (T=17, K=1: T-3K-5=9, T-2K-3=12, T-3K-3=11, T-3K-1=13.)
Adım 6 — MG ve AMG. İlk birim için MG eğimleri (−1{,}442644,\ 0{,}279501,\ 1{,}835250,\ 0{,}007355); 48 birimin ortalaması \hat{\boldsymbol\beta}_{MG}=(−0{,}104851,\ 0{,}218254,\ 0{,}933478,\ −0{,}003722); SH'ler birim eğimlerinin standart sapmalarının \sqrt{48}'e bölünmesidir (0{,}5537/6{,}9282=0{,}0799 ilk açıklayıcı için). CCEMG, CCEP ve AMG katsayıları tabloda yer alır.
Adım 7 — Yayımlanmış değerle karşılaştırma. Croissant ve Millo (2008, §6) Grunfeld verisinde pcdtest(inv ~ value + capital) için Pesaran CD z=5{,}3401 (p=9{,}292\cdot10^{-8}) bildirir; şablon aynı veride ve aynı model için aynı değeri üretir (tablonun ikinci bölümü).
136.6.1 Doğrulama: MerQuR+, Python ve R
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) | En büyük fark | |
|---|---|---|---|---|---|
| CD testleri, model artıkları: CD | 40,19765648 | 40,19765648 | 40,19765648 | 5,6e−14 | ✓ |
| CD testleri, model artıkları: LM | 4218,29195134 | 4218,29195134 | 4218,29195134 | 7,0e−14 | ✓ |
| CD testleri, model artıkları: ölçekli LM | 65,06238259 | 65,06238259 | 65,06238259 | 9,6e−14 | ✓ |
| CD testleri, lgsp: CD | 123,88358977 | 123,88358977 | 123,88358977 | 1,3e−15 | ✓ |
| CD testleri, lgsp: LM | 15549,72153887 | 15549,72153887 | 15549,72153887 | 1,6e−15 | ✓ |
| CD testleri, lgsp: ölçekli LM | 303,63201248 | 303,63201248 | 303,63201248 | 1,5e−15 | ✓ |
| CD testleri, lpcap: CD | 114,11536547 | 114,11536547 | — | 8,7e−16 | ✓ |
| CD testleri, lpcap: LM | 14951,53733583 | 14951,53733583 | — | 9,7e−16 | ✓ |
| CD testleri, lpcap: ölçekli LM | 291,03796308 | 291,03796308 | — | 2,1e−15 | ✓ |
| CD testleri, lpc: CD | 130,94324328 | 130,94324328 | — | 2,6e−15 | ✓ |
| CD testleri, lpc: LM | 17187,77823709 | 17187,77823709 | — | 2,8e−15 | ✓ |
| CD testleri, lpc: ölçekli LM | 338,11932736 | 338,11932736 | — | 1,3e−15 | ✓ |
| CD testleri, lemp: CD | 126,34073044 | 126,34073044 | — | 7,9e−16 | ✓ |
| CD testleri, lemp: LM | 16144,56788773 | 16144,56788773 | — | 1,7e−15 | ✓ |
| CD testleri, lemp: ölçekli LM | 316,15578736 | 316,15578736 | — | 3,8e−15 | ✓ |
| CD testleri, unemp: CD | 78,51894501 | 78,51894501 | 78,51894501 | 3,6e−16 | ✓ |
| CD testleri, unemp: LM | 8028,31235527 | 8028,31235527 | 8028,31235527 | 1,2e−15 | ✓ |
| CD testleri, unemp: ölçekli LM | 145,27778265 | 145,27778265 | 145,27778265 | 2,2e−15 | ✓ |
| CD testleri, model artıkları (havuzlanmış): CD | 30,63667365 | 30,63667365 | 30,63667365 | 2,4e−15 | ✓ |
| CD testleri, model artıkları (havuzlanmış): LM | 5072,12203457 | 5072,12203457 | 5072,12203457 | 2,7e−15 | ✓ |
| CD testleri, model artıkları (havuzlanmış): ölçekli LM | 83,03874871 | 83,03874871 | 83,03874871 | 3,6e−15 | ✓ |
| CD testleri, model artıkları (sabit etkiler): CD | 30,36850131 | 30,36850131 | 30,36850131 | 3,0e−15 | ✓ |
| CD testleri, model artıkları (sabit etkiler): LM | 5079,2901654 | 5079,2901654 | 5079,2901654 | 1,1e−15 | ✓ |
| CD testleri, model artıkları (sabit etkiler): ölçekli LM | 83,18966509 | 83,18966509 | 83,18966509 | 1,7e−16 | ✓ |
| CIPS (düzey): lgsp | −0,9288764 | −0,9288764 | −0,9288764 | 2,2e−11 | ✓ |
| CIPS (düzey): lpcap | −1,76677038 | −1,76677038 | −1,76677038 | 7,5e−11 | ✓ |
| CIPS (düzey): lpc | −1,27611016 | −1,27611016 | — | 2,2e−11 | ✓ |
| CIPS (düzey): lemp | −1,00210409 | −1,00210409 | — | 1,9e−11 | ✓ |
| CIPS (düzey): unemp | −1,08530455 | −1,08530455 | — | 3,5e−14 | ✓ |
| CIPS (birinci fark): lgsp | −1,42184914 | −1,42184914 | −1,42184914 | 4,1e−15 | ✓ |
| CIPS (birinci fark): lpcap | −2,08293934 | −2,08293934 | — | 2,1e−15 | ✓ |
| CIPS (birinci fark): lpc | −2,50287621 | −2,50287621 | −2,50287621 | 2,3e−15 | ✓ |
| CIPS (birinci fark): lemp | −1,28290346 | −1,28290346 | — | 6,9e−15 | ✓ |
| CIPS (birinci fark): unemp | −2,32493407 | −2,32493407 | — | 2,3e−15 | ✓ |
| CIPS lgsp düzey, sabit+trend, 2 gecikme | −0,61599434 | −0,61599434 | — | 3,7e−10 | ✓ |
| CIPS lgsp düzey, terimsiz, 1 gecikme | −0,81861045 | −0,81861045 | −0,81861045 | 1,7e−12 | ✓ |
| CIPS lgsp düzey, ADF (mg), 1 gecikme | −1,00301817 | −1,00301817 | — | 3,5e−13 | ✓ |
| Pedroni (sabit, K = 1): panel v ham | 119,42095097 | 119,42095097 | — | 4,4e−15 | ✓ |
| Pedroni (sabit, K = 1): panel v standart | −0,83946755 | −0,83946755 | — | 7,4e−15 | ✓ |
| Pedroni (sabit, K = 1): panel v p | 0,79939651 | 0,79939651 | — | 1,9e−15 | ✓ |
| Pedroni (sabit, K = 1): panel ρ ham | −76,60599713 | −76,60599713 | — | 2,5e−14 | ✓ |
| Pedroni (sabit, K = 1): panel ρ standart | 4,24449716 | 4,24449716 | — | 4,5e−14 | ✓ |
| Pedroni (sabit, K = 1): panel ρ p | 0,99998905 | 0,99998905 | — | 1,1e−16 | ✓ |
| Pedroni (sabit, K = 1): panel PP-t ham | −19,84546401 | −19,84546401 | — | 1,9e−14 | ✓ |
| Pedroni (sabit, K = 1): panel PP-t standart | 0,49465915 | 0,49465915 | — | 3,9e−13 | ✓ |
| Pedroni (sabit, K = 1): panel PP-t p | 0,68957963 | 0,68957963 | — | 1,4e−13 | ✓ |
| Pedroni (sabit, K = 1): panel ADF-t ham | −21,43518587 | −21,43518587 | — | 2,5e−15 | ✓ |
| Pedroni (sabit, K = 1): panel ADF-t standart | −1,2367805 | −1,2367805 | — | 2,8e−14 | ✓ |
| Pedroni (sabit, K = 1): panel ADF-t p | 0,10808429 | 0,10808429 | — | 6,0e−15 | ✓ |
| Pedroni (sabit, K = 1): grup ρ ham | −78,04305875 | −78,04305875 | — | 2,2e−14 | ✓ |
| Pedroni (sabit, K = 1): grup ρ standart | 7,33425214 | 7,33425214 | — | 2,5e−14 | ✓ |
| Pedroni (sabit, K = 1): grup ρ p | 1 | 1 | — | 4,4e−16 | ✓ |
| Pedroni (sabit, K = 1): grup PP-t ham | −20,57911057 | −20,57911057 | — | 2,2e−14 | ✓ |
| Pedroni (sabit, K = 1): grup PP-t standart | 1,72814731 | 1,72814731 | — | 3,4e−13 | ✓ |
| Pedroni (sabit, K = 1): grup PP-t p | 0,95801909 | 0,95801909 | — | 5,3e−14 | ✓ |
| Pedroni (sabit, K = 1): grup ADF-t ham | −21,79548903 | −21,79548903 | — | 5,4e−15 | ✓ |
| Pedroni (sabit, K = 1): grup ADF-t standart | 0,10269322 | 0,10269322 | — | 1,8e−13 | ✓ |
| Pedroni (sabit, K = 1): grup ADF-t p | 0,54089677 | 0,54089677 | — | 7,0e−14 | ✓ |
| Pedroni (sabit ve trend, K = 1): panel v ham | 186,84549621 | 186,84549621 | — | 6,1e−16 | ✓ |
| Pedroni (sabit ve trend, K = 1): panel v standart | −0,48230569 | −0,48230569 | — | 1,8e−14 | ✓ |
| Pedroni (sabit ve trend, K = 1): panel v p | 0,6852056 | 0,6852056 | — | 6,8e−15 | ✓ |
| Pedroni (sabit ve trend, K = 1): panel ρ ham | −91,3376103 | −91,3376103 | — | 7,6e−15 | ✓ |
| Pedroni (sabit ve trend, K = 1): panel ρ standart | 5,50779533 | 5,50779533 | — | 1,2e−14 | ✓ |
| Pedroni (sabit ve trend, K = 1): panel ρ p | 0,99999998 | 0,99999998 | — | 4,4e−16 | ✓ |
| Pedroni (sabit ve trend, K = 1): panel PP-t ham | −25,09395909 | −25,09395909 | — | 1,3e−14 | ✓ |
| Pedroni (sabit ve trend, K = 1): panel PP-t standart | −3,00697708 | −3,00697708 | — | 1,2e−13 | ✓ |
| Pedroni (sabit ve trend, K = 1): panel PP-t p | 0,0013193 | 0,0013193 | — | 1,5e−15 | ✓ |
| Pedroni (sabit ve trend, K = 1): panel ADF-t ham | −26,68055989 | −26,68055989 | — | 1,4e−14 | ✓ |
| Pedroni (sabit ve trend, K = 1): panel ADF-t standart | −4,91979419 | −4,91979419 | — | 1,0e−13 | ✓ |
| Pedroni (sabit ve trend, K = 1): panel ADF-t p | 4,331763·10−7 | 4,331763·10−7 | — | 1,1e−18 | ✓ |
| Pedroni (sabit ve trend, K = 1): grup ρ ham | −96,43850111 | −96,43850111 | — | 6,0e−15 | ✓ |
| Pedroni (sabit ve trend, K = 1): grup ρ standart | 7,73081145 | 7,73081145 | — | 7,2e−15 | ✓ |
| Pedroni (sabit ve trend, K = 1): grup ρ p | 1 | 1 | — | 3,3e−16 | ✓ |
| Pedroni (sabit ve trend, K = 1): grup PP-t ham | −27,78953223 | −27,78953223 | — | 4,7e−15 | ✓ |
| Pedroni (sabit ve trend, K = 1): grup PP-t standart | −5,14359025 | −5,14359025 | — | 2,3e−14 | ✓ |
| Pedroni (sabit ve trend, K = 1): grup PP-t p | 1,347685·10−7 | 1,347685·10−7 | — | 8,4e−20 | ✓ |
| Pedroni (sabit ve trend, K = 1): grup ADF-t ham | −28,58426088 | −28,58426088 | — | 7,0e−15 | ✓ |
| Pedroni (sabit ve trend, K = 1): grup ADF-t standart | −6,22208729 | −6,22208729 | — | 5,2e−14 | ✓ |
| Pedroni (sabit ve trend, K = 1): grup ADF-t p | 2,452920·10−10 | 2,452920·10−10 | — | 5,1e−22 | ✓ |
| Pedroni (sabit, K = 2, bant 2): panel v ham | 123,08451616 | 123,08451616 | — | 2,2e−15 | ✓ |
| Pedroni (sabit, K = 2, bant 2): panel v standart | −0,57414572 | −0,57414572 | — | 5,1e−15 | ✓ |
| Pedroni (sabit, K = 2, bant 2): panel v p | 0,7170654 | 0,7170654 | — | 1,2e−15 | ✓ |
| Pedroni (sabit, K = 2, bant 2): panel ρ ham | −80,9750227 | −80,9750227 | — | 1,7e−14 | ✓ |
| Pedroni (sabit, K = 2, bant 2): panel ρ standart | 3,80612579 | 3,80612579 | — | 3,5e−14 | ✓ |
| Pedroni (sabit, K = 2, bant 2): panel ρ p | 0,99992942 | 0,99992942 | — | 4,4e−16 | ✓ |
| Pedroni (sabit, K = 2, bant 2): panel PP-t ham | −19,75836961 | −19,75836961 | — | 1,5e−14 | ✓ |
| Pedroni (sabit, K = 2, bant 2): panel PP-t standart | 0,5895177 | 0,5895177 | — | 3,3e−13 | ✓ |
| Pedroni (sabit, K = 2, bant 2): panel PP-t p | 0,72224298 | 0,72224298 | — | 1,1e−13 | ✓ |
| Pedroni (sabit, K = 2, bant 2): panel ADF-t ham | −21,45893816 | −21,45893816 | — | 1,3e−14 | ✓ |
| Pedroni (sabit, K = 2, bant 2): panel ADF-t standart | −1,26265022 | −1,26265022 | — | 2,6e−13 | ✓ |
| Pedroni (sabit, K = 2, bant 2): panel ADF-t p | 0,10335746 | 0,10335746 | — | 6,0e−14 | ✓ |
| Pedroni (sabit, K = 2, bant 2): grup ρ ham | −84,11146191 | −84,11146191 | — | 1,5e−14 | ✓ |
| Pedroni (sabit, K = 2, bant 2): grup ρ standart | 6,66343387 | 6,66343387 | — | 2,0e−14 | ✓ |
| Pedroni (sabit, K = 2, bant 2): grup ρ p | 1 | 1 | — | 1,1e−16 | ✓ |
| Pedroni (sabit, K = 2, bant 2): grup PP-t ham | −20,67829706 | −20,67829706 | — | 2,1e−14 | ✓ |
| Pedroni (sabit, K = 2, bant 2): grup PP-t standart | 1,59560379 | 1,59560379 | — | 3,3e−13 | ✓ |
| Pedroni (sabit, K = 2, bant 2): grup PP-t p | 0,94471136 | 0,94471136 | — | 5,9e−14 | ✓ |
| Pedroni (sabit, K = 2, bant 2): grup ADF-t ham | −22,61609656 | −22,61609656 | — | 6,6e−15 | ✓ |
| Pedroni (sabit, K = 2, bant 2): grup ADF-t standart | −0,99388972 | −0,99388972 | — | 2,4e−13 | ✓ |
| Pedroni (sabit, K = 2, bant 2): grup ADF-t p | 0,16013828 | 0,16013828 | — | 5,9e−14 | ✓ |
| Kao: birleştirilmiş ADF t | −8,85679337 | −8,85679337 | — | 9,6e−15 | ✓ |
| Kao: Kao ADF | −2,95321589 | −2,95321589 | — | 2,6e−14 | ✓ |
| Kao: p | 0,00157241 | 0,00157241 | — | 4,5e−16 | ✓ |
| Kao: σ̂v² | 0,00115614 | 0,00115614 | — | 9,5e−17 | ✓ |
| Kao: σ̂0v² | 0,00281609 | 0,00281609 | — | 1,4e−17 | ✓ |
| Dumitrescu–Hurlin lpcap → lgsp: Wbar | 0,83483675 | 0,83483675 | — | 6,0e−14 | ✓ |
| Dumitrescu–Hurlin lpcap → lgsp: Zbar | −0,80913139 | −0,80913139 | — | 2,9e−13 | ✓ |
| Dumitrescu–Hurlin lpcap → lgsp: p_Zbar | 0,41843958 | 0,41843958 | — | 1,7e−13 | ✓ |
| Dumitrescu–Hurlin lpcap → lgsp: Ztilde | −1,24563793 | −1,24563793 | — | 1,7e−13 | ✓ |
| Dumitrescu–Hurlin lpcap → lgsp: p_Ztilde | 0,21289735 | 0,21289735 | — | 7,8e−14 | ✓ |
| Dumitrescu–Hurlin lpc → lgsp: Wbar | 1,35979 | 1,35979 | — | 5,7e−15 | ✓ |
| Dumitrescu–Hurlin lpc → lgsp: Zbar | 1,76260383 | 1,76260383 | — | 2,4e−14 | ✓ |
| Dumitrescu–Hurlin lpc → lgsp: p_Zbar | 0,07796733 | 0,07796733 | — | 7,9e−15 | ✓ |
| Dumitrescu–Hurlin lpc → lgsp: Ztilde | 0,63890579 | 0,63890579 | — | 3,4e−14 | ✓ |
| Dumitrescu–Hurlin lpc → lgsp: p_Ztilde | 0,52288422 | 0,52288422 | — | 2,2e−14 | ✓ |
| Dumitrescu–Hurlin lemp → lgsp: Wbar | 2,86031951 | 2,86031951 | 2,86031951 | 1,4e−14 | ✓ |
| Dumitrescu–Hurlin lemp → lgsp: Zbar | 9,11366709 | 9,11366709 | 9,11366709 | 2,1e−14 | ✓ |
| Dumitrescu–Hurlin lemp → lgsp: p_Zbar | 7,964342·10−20 | 7,964342·10−20 | 7,964342·10−20 | 1,4e−31 | ✓ |
| Dumitrescu–Hurlin lemp → lgsp: Ztilde | 6,02569678 | 6,02569678 | 6,02569678 | 2,4e−14 | ✓ |
| Dumitrescu–Hurlin lemp → lgsp: p_Ztilde | 1,683826·10−9 | 1,683826·10−9 | 1,683826·10−9 | 1,5e−21 | ✓ |
| Dumitrescu–Hurlin unemp → lgsp: Wbar | 2,42851908 | 2,42851908 | — | 1,6e−14 | ✓ |
| Dumitrescu–Hurlin unemp → lgsp: Zbar | 6,99828568 | 6,99828568 | — | 2,7e−14 | ✓ |
| Dumitrescu–Hurlin unemp → lgsp: p_Zbar | 2,591133·10−12 | 2,591133·10−12 | — | 3,4e−24 | ✓ |
| Dumitrescu–Hurlin unemp → lgsp: Ztilde | 4,47556489 | 4,47556489 | — | 3,1e−14 | ✓ |
| Dumitrescu–Hurlin unemp → lgsp: p_Ztilde | 7,620955·10−6 | 7,620955·10−6 | — | 4,9e−18 | ✓ |
| Dumitrescu–Hurlin lgsp → lpcap: Wbar | 3,4779038 | 3,4779038 | — | 8,4e−15 | ✓ |
| Dumitrescu–Hurlin lgsp → lpcap: Zbar | 12,13919989 | 12,13919989 | — | 1,3e−14 | ✓ |
| Dumitrescu–Hurlin lgsp → lpcap: p_Zbar | 6,546302·10−34 | 6,546302·10−34 | — | 1,2e−45 | ✓ |
| Dumitrescu–Hurlin lgsp → lpcap: Ztilde | 8,24277916 | 8,24277916 | — | 1,4e−14 | ✓ |
| Dumitrescu–Hurlin lgsp → lpcap: p_Ztilde | 1,682560·10−16 | 1,682560·10−16 | — | 1,5e−28 | ✓ |
| Dumitrescu–Hurlin lgsp → lpc: Wbar | 7,96665378 | 7,96665378 | 7,96665378 | 2,9e−15 | ✓ |
| Dumitrescu–Hurlin lgsp → lpc: Zbar | 34,12949394 | 34,12949394 | 34,12949394 | 4,4e−15 | ✓ |
| Dumitrescu–Hurlin lgsp → lpc: p_Zbar | 2,694494·10−255 | 2,694494·10−255 | 2,694494·10−255 | 9,9e−267 | ✓ |
| Dumitrescu–Hurlin lgsp → lpc: Ztilde | 24,3570627 | 24,3570627 | 24,3570627 | 2,2e−15 | ✓ |
| Dumitrescu–Hurlin lgsp → lpc: p_Ztilde | 4,879797·10−131 | 4,879797·10−131 | 4,879797·10−131 | 1,0e−142 | ✓ |
| Dumitrescu–Hurlin lgsp → lemp: Wbar | 4,28684677 | 4,28684677 | — | 1,0e−15 | ✓ |
| Dumitrescu–Hurlin lgsp → lemp: Zbar | 16,10219489 | 16,10219489 | — | 2,4e−15 | ✓ |
| Dumitrescu–Hurlin lgsp → lemp: p_Zbar | 2,462133·10−58 | 2,462133·10−58 | — | 5,3e−71 | ✓ |
| Dumitrescu–Hurlin lgsp → lemp: Ztilde | 11,14682513 | 11,14682513 | — | 9,6e−16 | ✓ |
| Dumitrescu–Hurlin lgsp → lemp: p_Ztilde | 7,420705·10−29 | 7,420705·10−29 | — | 9,6e−42 | ✓ |
| Dumitrescu–Hurlin lgsp → unemp: Wbar | 2,15778189 | 2,15778189 | — | 6,2e−16 | ✓ |
| Dumitrescu–Hurlin lgsp → unemp: Zbar | 5,67194973 | 5,67194973 | — | 1,6e−16 | ✓ |
| Dumitrescu–Hurlin lgsp → unemp: p_Zbar | 1,411814·10−8 | 1,411814·10−8 | — | 4,5e−23 | ✓ |
| Dumitrescu–Hurlin lgsp → unemp: Ztilde | 3,50363821 | 3,50363821 | — | 1,5e−15 | ✓ |
| Dumitrescu–Hurlin lgsp → unemp: p_Ztilde | 4,589484·10−4 | 4,589484·10−4 | — | 7,8e−17 | ✓ |
| Dumitrescu–Hurlin lemp → lgsp, K = 2: Wbar | 4,59348947 | 4,59348947 | — | 3,5e−15 | ✓ |
| Dumitrescu–Hurlin lemp → lgsp, K = 2: Zbar | 8,98411105 | 8,98411105 | — | 5,1e−15 | ✓ |
| Dumitrescu–Hurlin lemp → lgsp, K = 2: Ztilde | 4,49393737 | 4,49393737 | — | 5,7e−15 | ✓ |
| MG: lpcap kestirim | −0,1048507 | −0,1048507 | −0,1048507 | 5,4e−12 | ✓ |
| MG: lpcap SH | 0,07991321 | 0,07991321 | 0,07991321 | 2,2e−12 | ✓ |
| MG: lpc kestirim | 0,21825394 | 0,21825394 | 0,21825394 | 9,3e−13 | ✓ |
| MG: lpc SH | 0,0500862 | 0,0500862 | 0,0500862 | 1,9e−13 | ✓ |
| MG: lemp kestirim | 0,93347756 | 0,93347756 | 0,93347756 | 3,7e−12 | ✓ |
| MG: lemp SH | 0,07500717 | 0,07500717 | 0,07500717 | 6,5e−13 | ✓ |
| MG: unemp kestirim | −0,00372157 | −0,00372157 | −0,00372157 | 9,2e−14 | ✓ |
| MG: unemp SH | 0,00164272 | 0,00164272 | 0,00164272 | 2,1e−14 | ✓ |
| CCEMG: lpcap kestirim | 0,08998505 | 0,08998501 | 0,08998504 | 3,8e−8 | ✓ |
| CCEMG: lpcap SH | 0,1176039 | 0,11760402 | 0,11760395 | 1,2e−7 | ✓ |
| CCEMG: lpc kestirim | 0,0335784 | 0,0335784 | 0,0335784 | 3,2e−9 | ✓ |
| CCEMG: lpc SH | 0,04233618 | 0,04233619 | 0,04233619 | 4,1e−9 | ✓ |
| CCEMG: lemp kestirim | 0,6258659 | 0,62586583 | 0,62586587 | 7,0e−8 | ✓ |
| CCEMG: lemp SH | 0,10717191 | 0,10717196 | 0,10717193 | 5,0e−8 | ✓ |
| CCEMG: unemp kestirim | −0,00311779 | −0,00311779 | −0,00311779 | 5,0e−10 | ✓ |
| CCEMG: unemp SH | 0,00143888 | 0,00143888 | 0,00143888 | 1,1e−10 | ✓ |
| CCEP: lpcap kestirim | 0,04323762 | 0,04323756 | 0,0432376 | 5,8e−8 | ✓ |
| CCEP: lpcap SH | 0,10411251 | 0,10411252 | 0,10411251 | 1,3e−8 | ✓ |
| CCEP: lpc kestirim | 0,03639219 | 0,03639219 | 0,03639219 | 1,9e−9 | ✓ |
| CCEP: lpc SH | 0,03684319 | 0,03684319 | 0,03684319 | 1,9e−9 | ✓ |
| CCEP: lemp kestirim | 0,82096318 | 0,82096316 | 0,82096317 | 2,8e−8 | ✓ |
| CCEP: lemp SH | 0,13902017 | 0,13902019 | 0,13902017 | 2,0e−8 | ✓ |
| CCEP: unemp kestirim | −0,00209254 | −0,00209254 | −0,00209254 | 1,8e−10 | ✓ |
| CCEP: unemp SH | 0,00149729 | 0,00149729 | 0,00149729 | 1,7e−11 | ✓ |
| AMG: lpcap kestirim | −0,15844616 | −0,15844616 | −0,15844616 | 5,0e−14 | ✓ |
| AMG: lpcap SH | 0,08797958 | 0,08797958 | 0,08797958 | 2,0e−15 | ✓ |
| AMG: lpc kestirim | 0,18567117 | 0,18567117 | 0,18567117 | 7,7e−15 | ✓ |
| AMG: lpc SH | 0,04901912 | 0,04901912 | 0,04901912 | 5,9e−16 | ✓ |
| AMG: lemp kestirim | 0,97494611 | 0,97494611 | 0,97494611 | 3,7e−15 | ✓ |
| AMG: lemp SH | 0,08332077 | 0,08332077 | 0,08332077 | 6,4e−16 | ✓ |
| AMG: unemp kestirim | −0,00413382 | −0,00413382 | −0,00413382 | 1,8e−16 | ✓ |
| AMG: unemp SH | 0,00181069 | 0,00181069 | 0,00181069 | 2,0e−17 | ✓ |
| MG (birim trendli): lpcap kestirim | 0,19003321 | 0,19003321 | — | 2,9e−11 | ✓ |
| MG (birim trendli): lpcap SH | 0,10553018 | 0,10553018 | — | 3,9e−11 | ✓ |
| MG (birim trendli): lpc kestirim | −0,06139993 | −0,06139993 | — | 2,9e−11 | ✓ |
| MG (birim trendli): lpc SH | 0,05358901 | 0,05358901 | — | 1,2e−12 | ✓ |
| MG (birim trendli): lemp kestirim | 0,62595875 | 0,62595875 | — | 3,1e−11 | ✓ |
| MG (birim trendli): lemp SH | 0,12071212 | 0,12071212 | — | 6,0e−11 | ✓ |
| MG (birim trendli): unemp kestirim | −0,00898296 | −0,00898296 | — | 4,0e−13 | ✓ |
| MG (birim trendli): unemp SH | 0,00227603 | 0,00227603 | — | 5,5e−13 | ✓ |
| CCEMG (birim trendli): lpcap kestirim | 0,01586176 | 0,01586158 | — | 1,9e−7 | ✓ |
| CCEMG (birim trendli): lpcap SH | 0,16301856 | 0,16301885 | — | 2,9e−7 | ✓ |
| CCEMG (birim trendli): lpc kestirim | 0,01428061 | 0,01428056 | — | 5,3e−8 | ✓ |
| CCEMG (birim trendli): lpc SH | 0,05014615 | 0,05014618 | — | 2,8e−8 | ✓ |
| CCEMG (birim trendli): lemp kestirim | 0,64374975 | 0,64374975 | — | 2,8e−9 | ✓ |
| CCEMG (birim trendli): lemp SH | 0,10286531 | 0,10286535 | — | 3,9e−8 | ✓ |
| CCEMG (birim trendli): unemp kestirim | −0,00263433 | −0,00263432 | — | 1,9e−9 | ✓ |
| CCEMG (birim trendli): unemp SH | 0,00162653 | 0,00162654 | — | 4,4e−10 | ✓ |
| CCEP (birim trendli): lpcap kestirim | 0,04887714 | 0,04887709 | — | 4,7e−8 | ✓ |
| CCEP (birim trendli): lpcap SH | 0,10545834 | 0,10545835 | — | 2,2e−9 | ✓ |
| CCEP (birim trendli): lpc kestirim | 0,04362108 | 0,04362108 | — | 1,6e−9 | ✓ |
| CCEP (birim trendli): lpc SH | 0,03934423 | 0,03934423 | — | 4,3e−9 | ✓ |
| CCEP (birim trendli): lemp kestirim | 0,83769824 | 0,83769821 | — | 2,3e−8 | ✓ |
| CCEP (birim trendli): lemp SH | 0,14158544 | 0,14158546 | — | 1,4e−8 | ✓ |
| CCEP (birim trendli): unemp kestirim | −0,0020545 | −0,0020545 | — | 1,4e−10 | ✓ |
| CCEP (birim trendli): unemp SH | 0,00157826 | 0,00157826 | — | 5,6e−11 | ✓ |
| AMG (birim trendli): lpcap kestirim | 0,04856611 | 0,04856611 | — | 1,1e−13 | ✓ |
| AMG (birim trendli): lpcap SH | 0,13166715 | 0,13166715 | — | 9,7e−16 | ✓ |
| AMG (birim trendli): lpc kestirim | −0,04054076 | −0,04054076 | — | 1,2e−14 | ✓ |
| AMG (birim trendli): lpc SH | 0,04655225 | 0,04655225 | — | 2,8e−15 | ✓ |
| AMG (birim trendli): lemp kestirim | 0,82520497 | 0,82520497 | — | 6,2e−15 | ✓ |
| AMG (birim trendli): lemp SH | 0,13399003 | 0,13399003 | — | 1,3e−14 | ✓ |
| AMG (birim trendli): unemp kestirim | −0,0062458 | −0,0062458 | — | 5,4e−16 | ✓ |
| AMG (birim trendli): unemp SH | 0,00235417 | 0,00235417 | — | 2,1e−16 | ✓ |
Ölçütü karşılayan: 212/212. Bağımsız Python ve R, plm'ye ve şablon koduna başvurmaz (yalnız taban R ve numpy/scipy). R ayağı CD, CIPS, Dumitrescu–Hurlin, MG, CCEMG ve CCEP için vardır; Pedroni, Kao ve AMG yalnız Python'da yeniden hesaplanmıştır. CIPS p değerleri tablodan aradeğerlendiği ve [0,01; 0,10] aralığına sınırlandığı için karşılaştırmaya CIPS istatistiği girer, p girmez. Pedroni standartlaştırma sabitleri şablonla aynı yayımlanmış tablolardan alınmıştır ve bağımsız doğrulanmamıştır (bölüm 136.6).
Yayımlanmış değerle karşılaştırma (Croissant ve Millo, 2008, Grunfeld verisi, inv ~ value + capital, Pesaran CD testi): yayımlanan z=5{,}3401; MerQuR+ 5,340053 (fark 4,7e-05, ölçüt 5,1·10−5) ✓.
Şablonun kodu ile bağımsız hesap Pedroni ve Kao dahil bütün satırlarda 10^{-6} içinde örtüşür; asıl fark 10^{-9} düzeyindedir. İki noktaya dikkat: (i) Pedroni ve Kao'nun örtüşmesi uygulamanın formüllere sadıklığını gösterir; Pedroni'nin standartlaştırma tablolarının doğruluğunu ya da sonuçların yayımlanmış bir uygulamayla örtüştüğünü göstermez; (ii) CIPS'in p değeri tablodan aradeğerlendiği için karşılaştırma CIPS istatistiğini sınar, p'yi sınamaz.
136.7 Çıktıyı okuma
Örnek ayarın konsol çıktısı:
Panel: N = 48, T = 17 (dengeli), gözlem = 816
CIPS p değerleri Pesaran (2007) kritik değer tablosundan aradeğerlenir; 0,10 en büyük (≥ 0,10), 0,01 en küçük (≤ 0,01) yazılabilen değerdir.
Pedroni istatistikleri asimptotik (T → ∞) ortalama/varyans düzeltmeleriyle standartlaştırılır; kısa panellerde (bu veride T = 17) dağılımları N(0,1)'den belirgin sapar: örneğin benzetimlerde (N = 48, T = 17, 4 açıklayıcı) panel v, panel ρ ve grup ρ eşbütünleşme varken de neredeyse hiç reddetmez, PP-t ve ADF-t istatistikleri ise eşbütünleşme yokken de aşırı reddeder. Kısa panelde Pedroni p değerleri yaklaşık bile güvenilir değildir.
Kao (1999) testi tüm birimlerde ortak (homojen) eğim varsayar ve birleştirilmiş tek bir ADF regresyonuna dayanır; Pedroni ise birime özgü eğimlere izin verir. Bu nedenle iki testin sonucu kısa ve heterojen panellerde ayrışabilir; karar birden çok istatistiğe ve T'ye birlikte bakılarak verilmelidir.
Westerlund (2007) hata düzeltme tabanlı eşbütünleşme testleri: R'da uygun (CRAN) paket bulunmadığından bu şablonda uygulanmadı (yok).
1. Yatay kesit bağımlılığı.
       degisken        CD  p_CD         LM olcekli_LM  p_olcekli_LM
model artıkları  40.19766     0 4218.29195   65.06238             0
           lgsp 123.88359     0      15550  303.63201             0
          lpcap 114.11537     0      14952  291.03796             0
            lpc 130.94324     0      17188  338.11933             0
           lemp 126.34073     0      16145  316.15579             0
          unemp  78.51895     0 8028.31236  145.27778             0
CD'nin sıfır hipotezi ret edilir (bütün p<10^{-15}): eyaletler ortak şoklara maruz. Model artıklarında CD 40,2'dir, ortalama ikili korelasyon 0,29'dur. Bu, birinci kuşak yöntemlerin (ortak eğim, kesit bağımsızlığı) bu veride yanıltıcı olabileceğinin işaretidir.
2. CIPS.
degisken         seri     CIPS       p
    lgsp        düzey -0.92888     0.1
   lpcap        düzey -1.76677     0.1
     lpc        düzey -1.27611     0.1
    lemp        düzey  -1.0021     0.1
   unemp        düzey  -1.0853     0.1
    lgsp birinci fark -1.42185     0.1
   lpcap birinci fark -2.08294 0.07886
     lpc birinci fark -2.50288    0.01
    lemp birinci fark  -1.2829     0.1
   unemp birinci fark -2.32493    0.01
Düzeyde hiçbir değişken için birim kök reddedilmez (p\ge0{,}10 en büyük yazılabilir değerdir). Birinci farkta lpc (-2{,}503) ve unemp (-2{,}325) p\le0{,}01 ile durağan çıkar, lpcap (-2{,}083) p=0{,}079 ile sınırdadır; lgsp (-1{,}422) ve lemp (-1{,}283) birinci farkta da reddedilemez. Bu, bütün serilerin I(1) olduğunu kanıtlamaz; CIPS'in küçük T'deki gücü ve p değerinin sınırlanması dikkate alınmalıdır.
3. Pedroni ve Kao.
 istatistik       ham standart       p
    panel v 119.42095 -0.83947  0.7994
    panel ρ   -76.606   4.2445 0.99999
 panel PP-t -19.84546  0.49466 0.68958
panel ADF-t -21.43519 -1.23678 0.10808
     grup ρ -78.04306  7.33425       1
  grup PP-t -20.57911  1.72815 0.95802
 grup ADF-t -21.79549  0.10269  0.5409
               olcut     deger
birleştirilmiş ADF t -8.856793
             Kao ADF -2.953216
                   p  0.001572
           sigma_v^2  0.001156
          sigma_0v^2  0.002816
Pedroni'nin yedi istatistiğinden hiçbiri %5'te H_0'ı (eşbütünleşme yok) reddetmez; en küçük p panel ADF-t'dedir (0,108). Kao ise \mathrm{ADF}=-2{,}953, p=0{,}0016 ile reddeder. İki test ayrışır: Kao ortak eğim varsayar ve T=17'de yüksek güçlüdür; Pedroni heterojen eğime izin verir ama kısa panelde düzeltmeleri güvenilmezdir (136.4.3). Sonuç: bu veride eşbütünleşme kanıtlanmamıştır; karar tek bir teste dayandırılmamalıdır.
4. Dumitrescu–Hurlin.
         yon    Wbar     Zbar      p_Zbar   Ztilde    p_Ztilde
lpcap → lgsp 0.83484 -0.80913     0.41844 -1.24564      0.2129
  lpc → lgsp 1.35979   1.7626     0.07797  0.63891     0.52288
 lemp → lgsp 2.86032  9.11367  7.9643e-20   6.0257  1.6838e-09
unemp → lgsp 2.42852  6.99829  2.5911e-12  4.47556   7.621e-06
lgsp → lpcap  3.4779  12.1392  6.5463e-34  8.24278  1.6826e-16
  lgsp → lpc 7.96665 34.12949 2.6945e-255 24.35706 4.8798e-131
 lgsp → lemp 4.28685 16.10219  2.4621e-58 11.14683  7.4207e-29
lgsp → unemp 2.15778  5.67195  1.4118e-08  3.50364     0.00046
Yön x → y biçiminde yazılır. lpcap → lgsp ve lpc → lgsp için H_0 reddedilmez (Ztilde p=0{,}213 ve 0{,}523); istihdam ve işsizlikten üretime doğru (p<10^{-5}) ve üretimden dört açıklayıcıya doğru (p\le5\cdot10^{-4}) nedensellik bulunur. Yani kamu sermayesinden üretime ve özel sermayeden üretime Granger nedenselliği yoktur; üretimden her iki sermayeye vardır.
5. Heterojen eğimli kestiriciler.
kestirici terim kestirim      SH        z          p
       MG lpcap -0.10485 0.07991 -1.31206     0.1895
       MG   lpc  0.21825 0.05009  4.35757 1.3152e-05
       MG  lemp  0.93348 0.07501 12.44518 1.4855e-35
       MG unemp -0.00372 0.00164 -2.26549    0.02348
    CCEMG lpcap  0.08999  0.1176  0.76515    0.44418
    CCEMG   lpc  0.03358 0.04234  0.79314     0.4277
    CCEMG  lemp  0.62587 0.10717  5.83983 5.2254e-09
    CCEMG unemp -0.00312 0.00144 -2.16682    0.03025
     CCEP lpcap  0.04324 0.10411   0.4153    0.67792
     CCEP   lpc  0.03639 0.03684  0.98776    0.32327
     CCEP  lemp  0.82096 0.13902  5.90535 3.5189e-09
     CCEP unemp -0.00209  0.0015 -1.39755    0.16225
      AMG lpcap -0.15845 0.08798 -1.80094    0.07171
      AMG   lpc  0.18567 0.04902  3.78773    0.00015
      AMG  lemp  0.97495 0.08332 11.70112 1.2579e-31
      AMG unemp -0.00413 0.00181 -2.28301    0.02243
| Terim | MG | CCEMG | CCEP | AMG |
|---|---|---|---|---|
lpcap (kamu sermayesi) |
−0,105 | 0,090 | 0,043 | −0,158 |
lpc (özel sermaye) |
0,218 | 0,034 | 0,036 | 0,186 |
lemp (istihdam) |
0,933 | 0,626 | 0,821 | 0,975 |
unemp (işsizlik) |
−0,0037 | −0,0031 | −0,0021 | −0,0041 |
Kamu sermayesi katsayısı hiçbir kestiricide %5'te anlamlı değildir (p=0{,}189; 0{,}444; 0{,}678; 0{,}072); işareti MG ve AMG'de negatif, CCE'de pozitiftir. Özel sermaye MG ve AMG'de anlamlı (p<0{,}001), CCE'de anlamsızdır: kesit bağımlılığı denetlenince etki kaybolur. İstihdam bütün kestiricilerde güçlü ve anlamlıdır (0,63–0,97).
Şekil 136.1. Kestiricilerin karşılaştırılması: açıklayıcı başına bir panel; dört kestiricinin katsayısı ve %95 güven aralığı (normal yaklaşım). Kesikli çizgi sıfırdır.
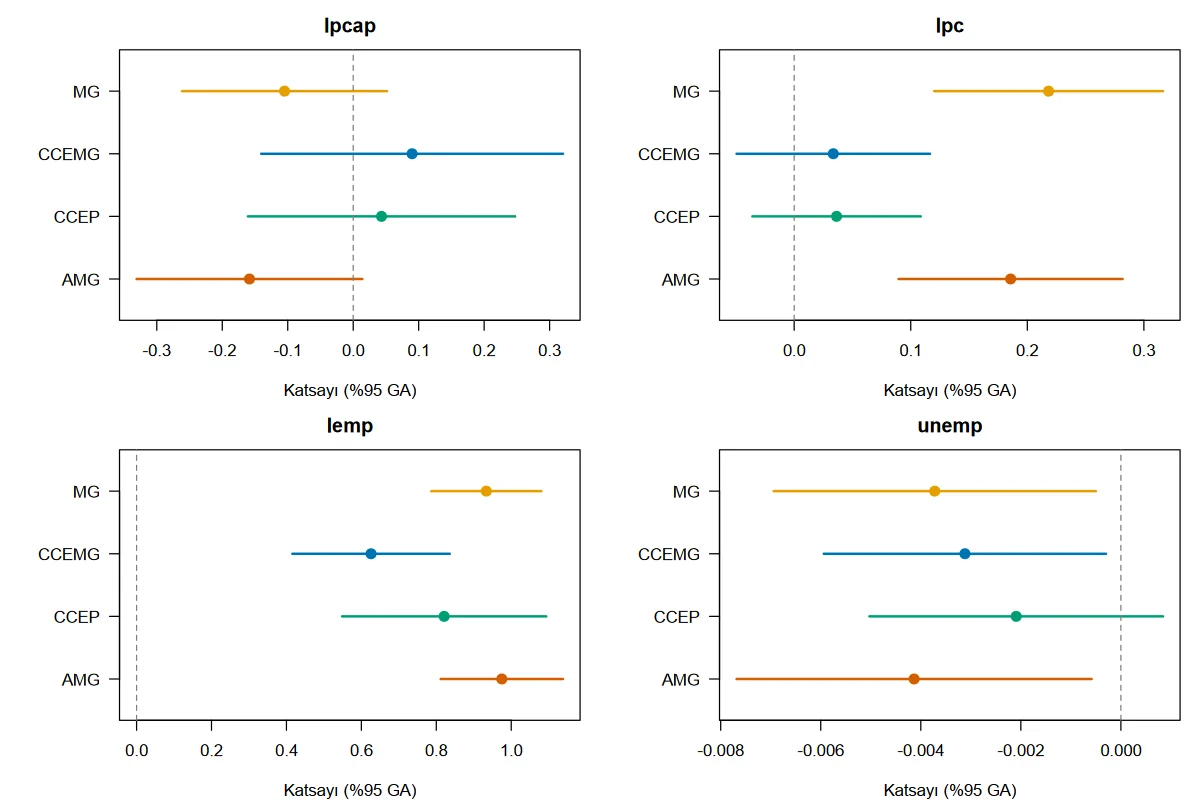
Rapor cümlesi. ABD eyaletleri verisinde (48 eyalet, 1970–1986) yatay kesit bağımlılığı güçlüdür (Pesaran CD = 40,20; p<0{,}001). CIPS testi düzeyde birim kökü reddetmemiştir. Pedroni testlerinin hiçbiri eşbütünleşmeyi desteklemezken Kao ADF testi reddetmiştir (ADF = −2,95; p=0{,}002); T=17 kısa olduğundan Pedroni düzeltmeleri güvenilir değildir ve bu sonuç dikkatle yorumlanmalıdır. Kesit bağımlılığını denetleyen CCEMG kestiricisiyle kamu sermayesi katsayısı 0,090 (SH 0,118; p=0{,}444) bulunmuş, MG kestiricisinde ise −0,105 (SH 0,080; p=0{,}189) çıkmıştır: iki kestiricide de anlamlı bir kamu sermayesi etkisi saptanmamıştır.
136.8 Sık hatalar ve tuzaklar
cips_gecikme = 0seçmek.plm::cipstest0 gecikmeyi desteklemez; form alanı bu yüzden en az 1 kabul eder ve 0 girişi "değer 1 ile 4 arasında olmalı" iletisiyle reddedilir (B1).- Zamanı ardışık olmayan kodlamak. Yılları 2'şer aralıklı kodlamak sorun değildir: şablon dönemleri 1, 2, … numaralar ve not satırı yazar; CIPS ve Dumitrescu–Hurlin sonuçları 1 adımlı yıllarla aynıdır. Bütün birimlerde bir dönem eksikse (eşit aralıksız dönemler) bir uyarı satırı yazılır ve CIPS ile Dumitrescu–Hurlin sonuçları o panelde güvenilir olmayabilir (B2).
- Veri sekmesinde türün kategorik olması.
y,x,zamanya dabirimsütunlarını kategorik işaretlemek sonucu değiştirmez (sayısal roller sayı olarak aktarılır; birim ve zaman sütunları metne çevrilir). Satırların karıştırılması da sonucu değiştirmez: şablon birim ve zamana göre sıralar (209). - Dengesiz panel. Pedroni ve Kao atlanır; Dumitrescu–Hurlin de ("dengeli panel ister" iletisiyle, tek satırda) atlanır, çünkü
plmdengesiz panelde \bar Z ve \tilde Z'yi tanımlamaz (B3). İki gözlemi çıkarılmış ya da bir hücresi eksik panelde de bu olur; öbür adımlar çalışır. - Zaman metinse.
zamansütunu metin olduğunda dönemler alfabetik sıraya göre 1, 2, … numaralanır ve not satırı bunu söyler; Dumitrescu–Hurlin dahil bütün adımlar çalışır ve sonuç sayısal zamanla aynıdır (P01…P17).P1…P17gibi sıfırsız etiketlerdeP10alfabetik olarakP2'den önce gelir: doğru kronolojik sıra için zamanı sayısal verin ya da etiketlerde sıfır doldurun (B4). - Bir birimde zaman içinde sabit açıklayıcı. Şablon yalnız bütün birimlerde sabit olanı reddeder (220). Tek bir birimde sabit olan açıklayıcı MG satırını
NaNyapar; CIPS ve nedensellik de o değişken için başarısız olur. Şablon bunu önceden "Uyarı: '…' N birimde zaman içinde sabit (birim adları) …" satırıyla bildirir (225–231; B5). - Kısa T. T<10 iken CIPS, Pedroni/Kao ve DH atlanır; sonuç yalnız CD ve MG'dir. T=17'de bile Pedroni düzeltmeleri güvenilmezdir (136.4.3).
- Pooled CD.
cd_model = havuzlanmisiken CD istatistiği, Pesaran'ın ham çarpım tanımına göre değil Pearson korelasyonuyla hesaplanır ve çok farklı çıkabilir (30,64 ve 7,40); şablon bunu CD tablosunun altına bir not olarak yazar (B6). - Çok açıklayıcı. 7'den çok açıklayıcıda Pedroni yalnız ham istatistik verir; 9 açıklayıcıda CCE de atlanır (136.2).
- Tek bir eşbütünleşme testine dayanmak. Pedroni ve Kao ayrışabilir (136.7); karar ikisine, T'ye ve ekonomik gerekçeye birlikte bakılarak verilir.
- Westerlund testi yok. Şablon bunu açıkça yazar; hata düzeltme tabanlı bir test isteniyorsa bu şablon yeterli değildir.
136.9 Uzman soruları
S1. Kesit bağımlılığı varken neden CIPS, ADF ya da IPS değil?
IPS gibi birinci kuşak testler birimlerin bağımsız olduğunu varsayar; ortak bir şok varsa t_i'ler ilişkili olur ve ortalamanın dağılımı bozulur. CIPS, regresyona \bar y_{t-1} ve \Delta\bar y_t'yi ekleyerek tek ortak etkenin etkisini yaklaşık olarak ayıklar (Pesaran, 2007). Şablonda cips_model = mg seçilirse yöntem birinci kuşağa döner ve p değerleri artık anlamlı değildir (CIPS tablosu hâlâ Pesaran'ın tablosundan aradeğerlenir).
S2. CIPS'in p değeri neden hep 0,10 ya da 0,01?
Pesaran'ın (2007) tablosu yalnız %1, %5 ve %10 kritik değerlerini verir; cipstest bu kritik değerler arasında aradeğerleme yapar ve tablonun dışındaki istatistikler için 0,10 ya da 0,01 döndürür. Bu bir sınırlamadır, bir hata değildir; şablon bunu her çalıştırmada not eder (275).
S3. Pedroni testleri neden T=17'de güvenilmez ve şablon bunu nasıl yönetir?
Standartlaştırma sabitleri T\to\infty asimptotiğine göre hesaplanır; kısa panelde istatistik dağılımları N(0{,}1)'den belirgin sapar. Şablon T<50 ise sonuç metnine bu uyarıyı yazar (353) ama yine de p değerlerini üretir. Raporlarken T ve bu uyarı birlikte verilmelidir; sonuç gerekirse benzetimle ya da Kao ile karşılaştırılır.
S4. Dumitrescu–Hurlin hangi hipotezi sınar ve Ztilde ile Zbar neden farklı?
H_0 "hiçbir birimde x y'yi Granger-nedensel etkilemiyor" (homojen yokluk); H_1 en az bir birimde etkiler (heterojen). \bar Z büyük T asimptotiğidir, \tilde Z küçük T ve N düzeltmesidir (Dumitrescu ve Hurlin, 2012). T=17, K=1'de \tilde Z daha küçüktür (6,03'e karşı 9,11); küçük örneklemde \tilde Z tercih edilir.
S5. Pedroni ve Kao arasındaki fark ne zaman karar değiştirir?
Kao tek ortak eğim ve tek birleştirilmiş ADF regresyonu kullanır; birimlerin eğimleri farklıysa \hat e_{it} yanlış tanımlıdır ve Kao eşbütünleşme yokken bile ret eğilimi gösterebilir. Pedroni birime özgü eğim kestirir. Bu veride Kao reddeder, Pedroni reddetmez: eğimlerin heterojen olması (MG ile CCEMG'nin farklı çıkması) bu ayrışmayla uyumludur. İki test ayrıştığında Kao'nun ortak eğim varsayımını MG sonuçlarıyla birlikte değerlendirmek gerekir.
S6. CCEP'in standart hatası neden parametrik olmayan?
Pesaran (2006), ortak etkenin birim yüklerini kestirmeden (\bar{\mathbf M}_i ile ayıklanır) eğimin asimptotik varyansını birim eğimlerinin yayılmasından kestirir: \hat{\boldsymbol\Psi}^{-1}\hat{\mathbf R}\hat{\boldsymbol\Psi}^{-1}/N. Bu formül hata varyansının birimler arası heterojenliğine ve eğim heterojenliğine karşı sağlamdır; N küçükken değişken olabilir.
S7. AMG'nin \hat\mu_t'si neden ortak dinamik süreç sayılır?
Havuzlanmış birinci fark regresyonundaki dönem kuklası katsayısı, bütün birimlerin \Delta y_{it}'sinin açıklayıcılardan arındırılmış dönem ortalamasıdır: ortak etkenin zaman yolunu kestirir (Eberhardt ve Teal, 2010). Birim regresyonlarına bir regresör olarak girer ve her birimin yükü d_i serbesttir. Şablon bu yöntemi bağımsız yayımlanmış bir sayısal örnekle doğrulayamamıştır (yalnız yeniden hesapla).
S8. `cd_model` seçimi neden sonucu değiştirir?
bireysel her birim için ayrı katsayılı regresyonun artıklarını, havuzlanmis tek ortak katsayılı regresyonun artıklarını, sabit_etkiler birim ortalamasından sapmayla ortak eğimli regresyonun artıklarını kullanır. Ortak eğim kısıtı birimler arası ilişkiyi artık içine taşır; artıklar daha çok ilişkili görünür. Örnekte model artıklarında CD: bireysel 40,20; havuzlanmış 30,64; sabit etkiler 30,37 (doğrulama tablosunda).
136.10 Kaynaklar
Breusch, T. S. ve Pagan, A. R. (1980). The Lagrange multiplier test and its applications to model specification in econometrics. The Review of Economic Studies, 47(1), 239–253. https://doi.org/10.2307/2297111
Croissant, Y. ve Millo, G. (2008). Panel data econometrics in R: The plm package. Journal of Statistical Software, 27(2). https://doi.org/10.18637/jss.v027.i02
Croissant, Y. ve Millo, G. (2018). Panel data econometrics with R. Wiley. (Yazılım kaydındaki atıf.)
Dumitrescu, E.-I. ve Hurlin, C. (2012). Testing for Granger non-causality in heterogeneous panels. Economic Modelling, 29(4), 1450–1460. https://doi.org/10.1016/j.econmod.2012.02.014
Eberhardt, M. ve Teal, F. (2010). Productivity analysis in global manufacturing production (Economics Series Working Paper 515). University of Oxford.
Granger, C. W. J. (1969). Investigating causal relations by econometric models and cross-spectral methods. Econometrica, 37(3), 424–438. https://doi.org/10.2307/1912791
Kao, C. (1999). Spurious regression and residual-based tests for cointegration in panel data. Journal of Econometrics, 90(1), 1–44. https://doi.org/10.1016/S0304-4076(98)00023-2
Munnell, A. H. (1990). Why has productivity growth declined? Productivity and public investment. New England Economic Review, Ocak/Şubat, 3–22.
Pedroni, P. (1999). Critical values for cointegration tests in heterogeneous panels with multiple regressors. Oxford Bulletin of Economics and Statistics, 61(S1), 653–670. https://doi.org/10.1111/1468-0084.0610s1653
Pedroni, P. (2004). Panel cointegration: Asymptotic and finite sample properties of pooled time series tests with an application to the PPP hypothesis. Econometric Theory, 20(3), 597–625. https://doi.org/10.1017/S0266466604203073
Pesaran, M. H. (2006). Estimation and inference in large heterogeneous panels with a multifactor error structure. Econometrica, 74(4), 967–1012. https://doi.org/10.1111/j.1468-0262.2006.00692.x
Pesaran, M. H. (2007). A simple panel unit root test in the presence of cross-section dependence. Journal of Applied Econometrics, 22(2), 265–312. https://doi.org/10.1002/jae.951
Pesaran, M. H. (2021). General diagnostic tests for cross-sectional dependence in panels. Empirical Economics, 60(1), 13–50. https://doi.org/10.1007/s00181-020-01875-7
Pesaran, M. H. ve Smith, R. (1995). Estimating long-run relationships from dynamic heterogeneous panels. Journal of Econometrics, 68(1), 79–113. https://doi.org/10.1016/0304-4076(94)01644-F
Westerlund, J. (2007). Testing for error correction in panel data. Oxford Bulletin of Economics and Statistics, 69(6), 709–748. https://doi.org/10.1111/j.1468-0084.2007.00477.x
Yazılım: R 4.5.3; plm 2.6-7 ("yazılım kaydı").