181. Gizil büyüme modeli (doğrusal, karesel, serbest zaman yükleri)
Şablon kimliği: gizil_buyume · Kategori: yem · Dil: R · Dosya: pro/sablonlar/yem/gizil_buyume.R (satır 1–212; üstbilgi 1–85) · Örnek veri: _ornek/demo_growth.csv · Paketler: lavaan 0.7-2
181.1 Ne işe yarar
Şablon, aynı bireylerin ardışık zamanlarda tekrarlı ölçülen bir değişkeninin gidişini, bireye özgü bir başlangıç düzeyi ve bir değişim hızı ile tanımlayan gizil büyüme modelini (gizil eğri modeli) kestirir. Cevapladığı soru şudur: "Ortalama gidiş nedir, bireyler başlangıçta ve değişim hızında ne kadar birbirinden ayrılır, başlangıç düzeyi ile değişim hızı ilişkili midir ve bu gidiş ortak değişkenlerle açıklanabilir mi?"
Model, i bireyinin t zamanındaki ölçümü y_{it} için
biçimindedir: \eta_{0i} gizil kesişim (başlangıç düzeyi), \eta_{1i} gizil eğim (değişim hızı), \lambda_t zaman kodlarıdır. Karesel biçimde üçüncü bir gizil değişken \eta_{2i} ve \lambda_t^2 eklenir; serbest biçimde \lambda_t kodlarının bir bölümü kestirilir (Meredith ve Tisak, 1990; McArdle ve Epstein, 1987).
Ne zaman kullanılır?
- Aynı ölçüm aracı aynı bireylerde en az üç zaman noktasında alınmışsa ve gidişin ortalamasıyla bireyler arası değişkenliği birlikte kestirmek, uyumunu ölçütlerle sınamak istiyorsanız.
- Zamanla değişmeyen (cinsiyet, başlangıç yaşı) ve zamanla değişen (o dönemin stres puanı) ortak değişkenleri gidişle ilişkilendirmek için.
- Eksik ölçümleri tam bilgi en çok olabilirlikle (FIML) değerlendirmek için.
Ne zaman kullanılmaz?
- Bireylerin ölçüm zamanları birbirinden farklı (düzensiz) ve her zaman noktası bireye özgüyse: bu şablon tüm bireylerin aynı zaman noktalarında ölçüldüğünü varsayar; karma model şablonları (
lme_varyans_yapilari,nlme_karma) bireye özgü zaman değişkeniyle çalışır. - Bireylerin birden çok gizil gidiş sınıfından geldiğinden kuşkulanılıyorsa:
buyume_karisim. - Zaman noktaları arasında karşılıklı gecikmeli etkiler (bir dönemin ölçümünün sonrakini yordaması) ve bireyler arası sabit fark ayrımı isteniyorsa:
ri_clpm. - Ölçümler sıralı (kategorik) ise: bu şablon ölçümleri sürekli sayar; sıralı veri için
sirali_cfa_wlsmvve ordinal modeller. - Gidiş zaman noktalarında kırılıyor ya da doyuma ulaşıyorsa ve ek esneklik gerekiyorsa karesel ya da serbest biçim denenir; parçalı (çok aşamalı) büyüme şablonda yoktur.
Karma modelle ilişki. Tüm bireyler aynı zamanlarda ölçüldüyse ve artık varyanslar zaman noktasına göre serbestse, doğrusal gizil büyüme modeli, rastgele kesişim ve eğimli, zaman noktası başına artık varyanslı doğrusal karma modelin aynısıdır. Bu eşdeğerlik Mehta ve West'te (2000) ayrıntılı gösterilir ve bölümün doğrulaması onu kullanır: örnek veride nlme::lme (ML) ile logL, sabit etkiler ve standart hatalar şablonla örtüşür (181.6). Gizil büyüme modelinin ek getirisi, aynı çerçevede uyum ölçütleri, serbest zaman yükleri ve yapısal eşitlik modelinin öteki parçalarıdır.
181.2 Şablonun girdileri
Form, üstbilgideki on [[param]] bloğundan kurulur (gizil_buyume.R:10–84). Türlerin ve formun ortak denetiminin anlamı Bölüm 1.2'de anlatılmıştır.
| Alan (form etiketi) · ad | Tür · sekme | Varsayılan | Geçerli değerler | Kodda etkisi |
|---|---|---|---|---|
Zaman noktaları · zamanlar |
sütunlar (yalnız sayısal, en az 3) · Değişkenler | yok | sayısal sütunlar; sütun sırası zaman sırasıdır | T ölçüm; zaman kodları sütun sırasıyla (0, 1, …) eşlenir (90–91, 104; 10–16). |
Büyüme biçimi · bicim |
seçim · Model | dogrusal |
dogrusal, karesel, serbest |
Gizil değişkenler ve yük satırları (125–132; 17–23). |
Zaman kodları · zaman_kodlari |
metin · Model | boş | T sayı; virgül, noktalı virgül ya da boşlukla ayrılmış (; varsa virgül ondalıktır), birbirinden farklı |
Boşsa 0{,}1,\dots,T-1; doluysa yükler; serbest biçimde kullanılmaz ve bu bir not satırıyla bildirilir (97–104, 130–131, 141; 24–29). ; varsa kodlar ; ya da boşlukla ayrılır ve virgül ondalık ayracıdır (0; 0,5; 1; 1,5). |
Zamanla değişmeyen ortak değişkenler · kovaryat |
sütunlar (sayısal, isteğe bağlı) · Değişkenler | boş | sayısal sütunlar | Her gizil değişken bu değişkenlerle yordanır (93, 134; 30–36). |
Zamanla değişen ortak değişkenler · degisen |
sütunlar (sayısal, isteğe bağlı) · Değişkenler | boş | tam T sütun; zaman sırasıyla | k. zaman ölçümü k. sütunla yordanır (94–96, 135; 37–43). |
Kestirici · kestirici |
seçim · Model | ML |
ML, MLR |
growth(estimator = ) (150, 175; 44–50). |
Eksik değer yöntemi · eksik_yontem |
seçim · Model | otomatik |
otomatik, fiml, listwise |
Eksik değer varsa FIML, yoksa tam veri ML (143–146; 51–58). |
Güven düzeyi · guven |
ondalık · Seçenekler | 0,95 | 0,5–0,999 | parameterEstimates(level = ) (179; 59–67). |
SH türü · se_turu |
seçim · Seçenekler | varsayilan |
varsayilan, bootstrap |
bootstrap ise se = "bootstrap" (151; 68–75). |
Bootstrap örneklem sayısı · boot_sayisi |
tamsayı · Seçenekler | 1000 | 50–100000 | Yalnız se_turu = bootstrap iken (151; 76–84). |
Şablonun kendi denetimleri.
| Koşul | İleti (özet) | Satır |
|---|---|---|
| Veri açık değil | "Önce Veri sekmesinde bir veri açın." | 89 |
| 3'ten az zaman noktası | "En az 3 zaman noktası seçin." | 92 |
degisen sütun sayısı \neq T |
"Zamanla değişen ortak değişken sayısı (…) zaman noktası sayısına (…) eşit olmalı." | 95 |
degisen zaman ya da kovaryat ile çakışıyor |
"Zamanla değişen ortak değişkenler zaman noktalarından ve diğer ortak değişkenlerden farklı olmalı." | 96 |
| Kod sayısı \neq T ya da sayı değil | "Zaman kodları … sayı olmalı (virgülle ayrılmış; ondalık için nokta kullanın ya da kodları ';' ile ayırıp ondalık virgül yazın …)." | 102 |
| Kodlar birbirinden farklı değil | "Zaman kodları birbirinden farklı olmalı." | 103 |
| Sayısal olmayan sütun | "'…' sayısal olmalı." | 107 |
| Kalan gözlem sayısı <10 | "En az 10 gözlem gerekli." | 112, 145 |
| Sütunda üçten az gözlem ya da sd = 0 | "'…' sabit ya da çok az gözlemli." | 115 |
| Karesel biçim, T<4 | "Karesel büyüme için en az 4 zaman noktası gerekli." | 117 |
growth() hata verirse |
"Model kurulamadı: …" + lavaan iletisi | 152 |
| Yakınsama yok | "Kestirim yakınsamadı; zaman kodlarını, biçimi ya da ortak değişkenleri gözden geçirin." | 154 |
| Uygunsuz (Heywood) çözüm: negatif artık ya da gizil varyans, gizil korelasyon |r|>1 | Çalıştırma durmaz; "UYARI: uygunsuz (Heywood) çözüm …" satırı ve tablolardan sonra bir çıktı notu yazılır | 159–172, 195 |
Hiçbir zaman ölçümü olmayan satırlar (bütün T ölçümü eksik) ve kovaryat ya da zamanla değişen ortak değişkende eksik değeri olan satırlar her durumda atılır (108–111); listwise seçilirse eksik zaman ölçümü olan satırlar da atılır (145). Kullanılan gözlem sayısı ve atılan satırlar nedenlerine göre "Gözlem: … satırın … tanesi kestirimde kullanıldı; atılan satır: … (tüm zaman noktaları eksik: …; ortak değişken eksiği: …; liste boyu silme: …)" satırıyla yazılır (156–158) ve uyum tablosuna nobs (kestirimde kullanılan gözlem) ve n_atilan (atılan satır) satırları eklenir (177).
Örnek ayar (ornek_param, satır 9): zamanlar = [t1, t2, t3, t4]; öteki alanlar varsayılandadır (doğrusal biçim, ML, otomatik eksik değer yöntemi).
Tohum. Şablonun formunda tohum alanı yoktur. Bootstrap standart hata (se_turu = bootstrap) R'nin rastgele sayılarını kullanır ve süreç her çalıştırmada kullanıcı kodundan önce set.seed(mq_tohum) çağırır (Bölüm 1.3): Kod panelindeki Tohum alanı doluysa bootstrap sonucu yinelenir; boşsa her çalıştırmaya yeni bir tohum atanır ve künyeye yazılır. Şekildeki 60 bireyin seçimi de çalıştırma tohumunu kullanır (set.seed(mq_tohum), 205); sayısal tabloları etkilemez.
181.3 Örnek veri
demo_growth.csv: lavaan paketinin Demo.growth verisiyle aynı (en büyük mutlak fark 5\times10^{-14}); 400 gözlem, eksik değer yok. Dört tekrarlı ölçüm (t1–t4), zamanla değişmeyen iki ortak değişken (x1, x2) ve zamanla değişen dört ortak değişken (c1–c4).
| Değişken | Rol | Tür (veri sekmesi) | Özet |
|---|---|---|---|
t1 … t4 |
zaman noktaları | sayısal | ort. 0,595; 1,673; 2,593; 3,639; sd 1,581; 2,126; 2,725; 3,378 |
x1, x2 |
zamanla değişmeyen ortak değişken | sayısal | ort. −0,092 ve 0,138; sd 1,029 ve 0,962 |
c1 … c4 |
zamanla değişen ortak değişken | sayısal | ort. ≈ 0; sd ≈ 0,92–0,99 |
Ölçümler arası korelasyonlar yüksek ve zamanla komşuluk gösterir: r_{t1,t2}=0{,}770, r_{t2,t3}=0{,}870, r_{t3,t4}=0{,}932, r_{t1,t4}=0{,}708. Varyans zamanla büyür (2,49; 4,51; 7,41; 11,38; böleni N): bireyler zamanla ayrışır; bu, pozitif eğim varyansının işaretidir.
Bütün sütunlar sayisal = true rolünde olduğundan Veri sekmesindeki türleri ne olursa olsun R'ye sayı olarak gider (Bölüm 1.3). Kategorik düzey sırası bu şablonda kullanılmaz.
Bu bölümde kullanılan çalıştırmalar: (1) örnek ayar; (2) karesel; (3) serbest; (4) kovaryat = [x1, x2] ve degisen = [c1 … c4]; (5) MLR; (6) zaman_kodlari = 0, 1, 3, 6; (7) bootstrap, 100 örneklem; (8) serbest ve zaman kodları; (9) eksik değerli veri (dogrulama/gizil_buyume/veri_eksik.csv: aynı veriden t2, t3, t4'te rastgele silinen 52, 60 ve 50 değer) ile otomatik (FIML) ve listwise; (10) üç zaman noktasıyla karesel biçim (hata); (11) ilk 30 satırla karesel biçim.
181.4 Yöntem: formüller ve hesap adımları
Hesap şu sırayla yürür: (i) zaman noktaları, ortak değişkenler ve zaman kodları denetlenir, satırlar süzülür, sütun adları v1, v2, … biçiminde güvenli adlara çevrilir (89–123); (ii) seçilen biçime göre lavaan sözdizimi yazılıp çıktıya basılır (124–141); (iii) eksik değer yöntemi seçilir (143–146); (iv) lavaan::growth() ile kestirilir (Rosseel, 2012), yakınsama, gözlem sayısı ve çözümün uygunluğu (Heywood) denetlenir (148–172); (v) uyum, parametre, R^2 tabloları ve uyarılar yazılır (174–195); (vi) bireysel gidişler ve modelin ortalama gidişi çizilir (197–211).
181.4.1 Model, ortalama ve kovaryans yapısı
Zaman noktaları yük matrisi \boldsymbol\Lambda (T\times m; m=2 ya da 3) ile, birinci sütun 1'lerden oluşur:
- \boldsymbol\alpha: gizil ortalamalar (kesişim, eğim, varsa karesel terim). Çıktıda "gizil ortalama" satırlarıdır (kovaryat varken "gizil kesişim (koşullu: ortak değişkenler 0'dayken)").
- \boldsymbol\Psi: gizil değişkenlerin kovaryans matrisi; köşegeni bireyler arası değişkenliği, dışı kesişim–eğim ilişkisini verir.
- \boldsymbol\Theta: zaman noktası başına ayrı artık varyans (satır 125–136'daki model her ölçüm için artık varyansı serbest bırakır).
- \boldsymbol\Lambda: kesişim sütunu tüm elemanları 1 ve sabit; eğim sütunu zaman kodları; karesel sütun kodların karesi.
Biçimler:
- Doğrusal (
dogrusal): \lambda_t zaman kodları (varsayılan 0{,}1,\dots,T-1); \boldsymbol\Lambda=[\mathbf 1,\ \boldsymbol\lambda], T\ge3. - Karesel (
karesel): \boldsymbol\Lambda=[\mathbf 1,\ \boldsymbol\lambda,\ \boldsymbol\lambda^2], T\ge4 (117). Parametre sayısı 3+6+T=13, bilgi sayısı T+T(T+1)/2=14 (T=4): sd = 1. - Serbest zaman yüklü (
serbest, gizil temel): eğim sütunu (0,\,1,\,\lambda_3,\dots,\lambda_T); ilk iki yük sabit, kalanlar serbest (127–128). Gidiş şekli verinin ortalama örüntüsünden öğrenilir; s'nin ortalaması, ilk iki zaman arasındaki değişimin ölçeğindedir (McArdle ve Epstein, 1987).
Örnek veride T=4: doğrusalda parametre sayısı q=2+3+4=9 ve bilgi sayısı 14, sd = 5; serbestte q=11, sd = 3; karesel q=13, sd = 1.
Neden zaman noktası başına artık varyans, neden kesişim yükü 1?
Kesişim sütununun 1'e sabitlenmesi, \eta_0'ı "zaman kodu 0'daki beklenen düzey" yapar; eğim sütunu da zaman biriminde değişim hızı verir. Bu iki sabitleme gizil değişkenlerin ölçeğini ve anlamını belirler. Artık varyansların zaman noktasına göre serbest bırakılması, ölçüm hatasının zamanla değişebileceğini varsayar; eşit artık varyans kısıtı şablonda yoktur. Kodlama ölçeği sonucun yorumunu değiştirir: kod 0 başlangıca değil son zamana verilirse \eta_0 "son durumdaki düzey", \eta_1 aynı hız ve işaretiyle kalır (Biesanz ve ark., 2004).
181.4.2 ML uyum fonksiyonu, \chi^2 ve uyum ölçütleri
Ortalama yapısı kestirilir; tam veride ML uyum fonksiyonu
ve sd = T+T(T+1)/2-q'dur. Burada \mathbf S böleni N olan örnek kovaryansıdır.
- \bar{\mathbf y}: ölçümlerin örnek ortalaması; \mathbf S: örnek kovaryansı (böleni N).
- q: serbest parametre sayısı.
- N: kestirimde kullanılan gözlem sayısı ("Gözlem:" satırında ve uyum tablosundaki
nobssatırında yazılır).
Taban (bağımsızlık) modelinde ortalamalar serbest ve ölçümler ilişkisizdir; \chi^2_b=N\{\sum\ln s_{tt}-\ln|\mathbf S|\}, \mathrm{sd}_b=T(T+1)/2-T=6. CFI, TLI, RMSEA (N ile), SRMR, AIC ve BIC Bölüm 180.4.6'daki gibi tanımlanır; \ell=-\tfrac N2\{T\ln2\pi+F_{\mathrm{ML}}+\ln|\mathbf S|+T\} ve AIC =-2\ell+2q, BIC =-2\ell+q\ln N.
Koddaki tercih
growth() çağrısı lavaan'ın büyüme modeli kısayoludur: ortalama yapısı açıktır, gizil değişkenlerin kesişimleri serbest, gözlenen ölçümlerin kesişimleri 0'a sabittir (böylece ortalama gidiş yalnız gizil ortalamalardan gelir), gizil değişkenler arasında kovaryanslar serbesttir (150). Şablon yalnız model, data, estimator, missing ve isteğe bağlı se, bootstrap argümanlarını geçirir.
181.4.3 Eksik değer, kestirici ve standart hatalar
- Eksik değer.
eksik_yontem = otomatikiken veride eksik varsafiml, yoksalistwiseseçilir (143). FIML, her satırın olabilirliğini gözlenen ölçümleri üzerinden hesaplar ve toplar (Enders ve Bandalos, 2001); eksik değerin rastgele olduğu (MAR) varsayımı altında yansızdır. Eksik değer yoksa liste boyu silme tam veri ML'dir; standart hatalar beklenen bilgi matrisinden hesaplanır. FIML'de gözlenen bilgi matrisi kullanılır (142'deki not). - MLR.
kestirici = MLRstandart hataları Huber–White sandviç kestiricisiyle, test istatistiğini Yuan–Bentler ölçeklenmiş biçimde hesaplar (Yuan ve Bentler, 2000); uyum tablosunachisq.scaled,pvalue.scaled,cfi.robust,rmsea.robustsatırları eklenir (175). - Bootstrap.
se_turu = bootstrapstandart hataları ve güven aralıklarınıboot_sayisiörneklemle bootstrap ile hesaplar (151). Örnek veride 100 örneklemle gizil ortalama standart hataları 0,0729 ve 0,0414'tür (varsayılan: 0,0768 ve 0,0418); küçük örneklem sayısı (100) bu hesabı gürültülü yapar. - Güven aralığı.
guvenaralık düzeyidir; z tabanlı \hat\theta\pm z_{1-\alpha/2}\,\mathrm{SH} (bootstrap'ta bootstrap aralığı).
181.4.4 Ortak değişkenler
kovaryat doluysa her gizil değişken bu değişkenlerle yordanır: \boldsymbol\eta_i=\boldsymbol\alpha+\boldsymbol\Gamma\mathbf x_i+\boldsymbol\zeta_i (134). degisen doluysa her zaman ölçümü, o zamanın ortak değişkeniyle yordanır: y_{it}=\eta_{0i}+\lambda_t\eta_{1i}+\beta_t c_{it}+\varepsilon_{it}, her t için ayrı \beta_t (135).
Kovaryat eklenince gizil ortalama koşullu kesişimdir
Kovaryatlar modele dışsal değişken olarak girer ve ~1 satırları, kovaryatların 0 olduğu noktadaki beklenen kesişim ve eğimdir. Kovaryatlar ortalama çevresinde merkezlenmemişse bu değer ortalama gidiş değildir. Şablon bu satırları kovaryat varken "gizil kesişim (koşullu: ortak değişkenler 0'dayken)" diye adlandırır (185–187). Örnek veride kovaryatlar yaklaşık ortalama 0 olduğundan fark küçüktür (kesişim 0,580; eğim 0,958; kovaryatsızda 0,615 ve 1,006). Sabit tutulan kovaryatların (ko)varyansları (standart hatası 0, z NaN) kestirim olmadığından parametre tablosundan çıkarılır (183–184).
181.4.5 Açıklanan varyans ve şekil
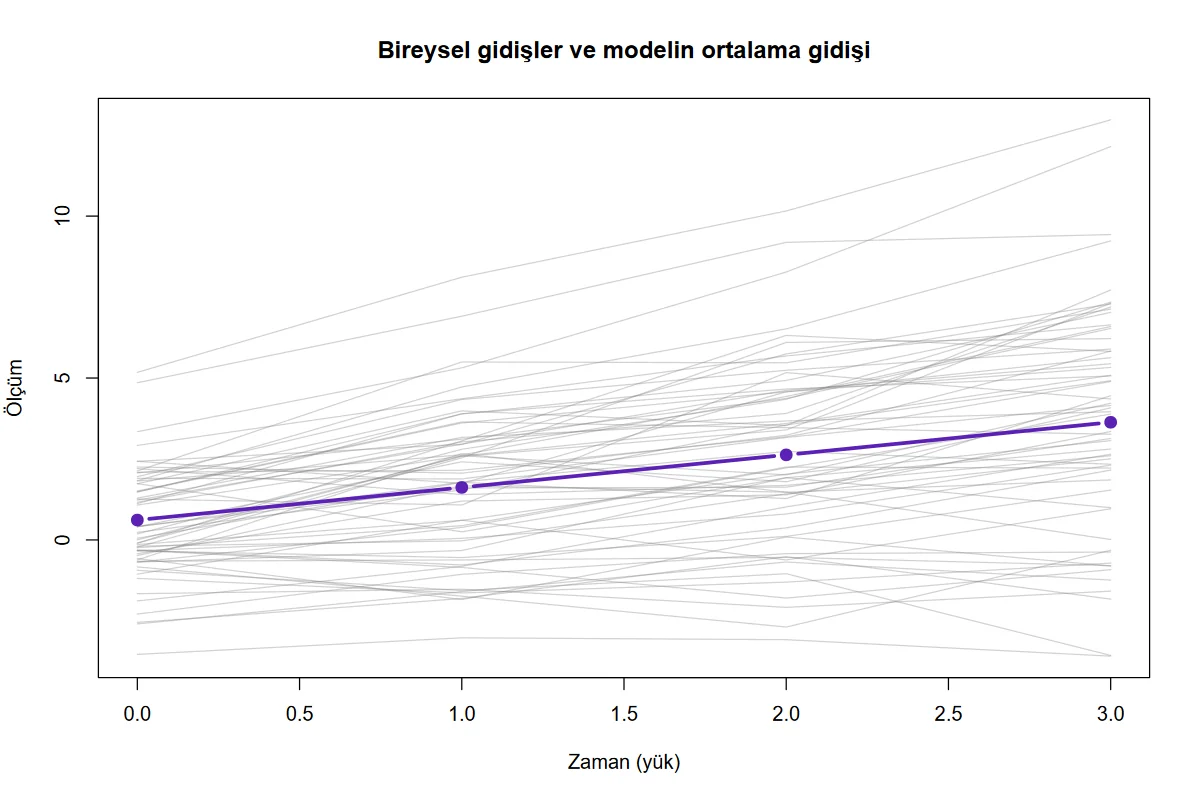
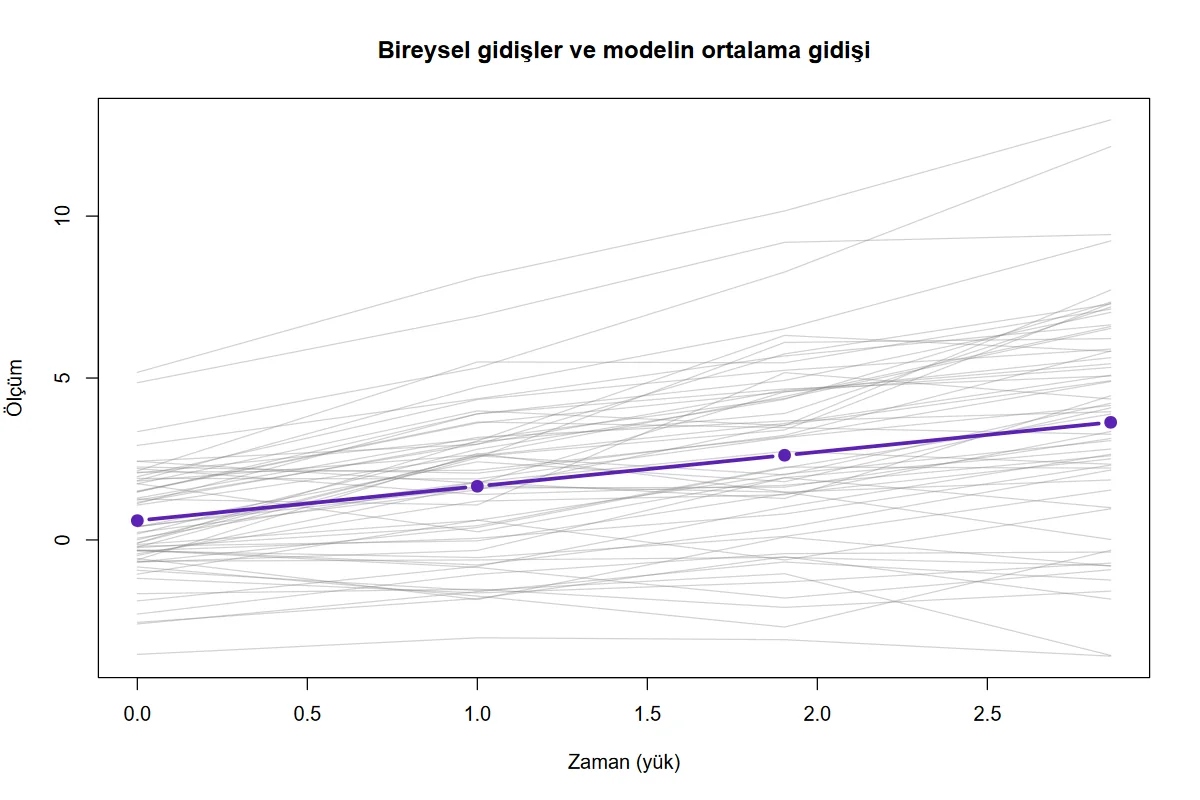
R^2 her gözlenen ölçüm için 1-\theta_t/\operatorname{Var}(y_t)'dir (model ima ettiği varyans üzerinden; doğrusal örnekte 0,7645; 0,8474; 0,9140; 0,9556) ve ortak değişkenli modelde gizil değişkenler için de verilir. Şekil, 60'a kadar bireyin gözlenen gidişini (gri) ve modelin ima ettiği ortalama gidişi (mor, işaretli) çizer; yatay eksen zaman kodlarıdır (\boldsymbol\lambda), serbest biçimde kestirilen yüklerdir (199–202).
181.5 Kod adım adım
| Satırlar | Ne yapar | Neden / dikkat |
|---|---|---|
| 86–89 | Dil yardımcısı, lavaan, veri denetimi. | |
| 90–104 | Zaman, kovaryat, değişen denetimleri; zaman kodlarının ayrıştırılması (; varsa [;[:space:]]+ ile ayrılır ve virgül ondalık sayılır; yoksa [,;[:space:]]+); kod yoksa 0,\dots,T-1. |
Ondalık virgül yalnız kodlar ; ile ayrılmışsa ondalıktır (181.8). |
| 105–117 | Sütun seçimi ve ham satır sayısı (106), sayısal denetim, hiç zaman ölçümü olmayan ve kovaryatı eksik satırların atılması (108–111), n\ge10, sabit sütun, karesel için T\ge4. | Atılan satırlar nedenlerine göre sayılır (109–111). |
| 119–123 | Sütun adlarını v1… adlarına çevirir ve geri çevirmek için yardımcılar. |
lavaan sözdizimi ters tırnaklı ad kabul etmez. |
| 124–136 | Model sözdizimi: kesişim (i =~ 1*…), eğim (zaman kodlarıyla ya da serbest), karesel; kovaryat ve değişen yolları. |
Serbest biçimde ilk iki yük 0 ve 1'e sabit, kalanlar serbest. |
| 137–141 | Sözdizimini özgün sütun adlarıyla çıktıya basar; serbest biçimde kod alanı doluysa bunun kullanılmadığını yazar. | Konsol çıktısı kullanılan modeli gösterir. |
| 142–146 | Eksik değer yöntemi; listwise ise satırların atılması (144–145); FIML notu. |
otomatik yöntem veriye bağlıdır. |
| 148–154 | growth() çağrısı, uyarılar toplanır; yakınsama denetimi. |
|
| 155–172 | Kestirimde kullanılan gözlem ve atılan satırlar (156–158); uygunsuz (Heywood) çözüm denetimi: kestirilmiş artık varyans, gizil varyans ve gizil korelasyon (159–172). | Yakınsama bu durumu dışlamaz; uyarı yazılır, çalıştırma durmaz (181.8). Lavaan'ın İngilizce post_check uyarısı uyarı listesinden çıkarılır. |
| 174–177 | Uyum tablosu; sonuna nobs ve n_atilan. |
MLR'de sağlam satırlar. |
| 179–191 | Parametre tablosu (yük, ortalama, (ko)varyans, regresyon), standartlaştırılmış çözüm (std_all). |
Sabit yükler ve sabit kovaryat (ko)varyansları tabloda yoktur (183–184). |
| 192–195 | R^2 tablosu, uyarılar ve Heywood notu. | Uyarılar çevrilmemiş lavaan iletileridir. |
| 197–211 | Bireysel gidiş ve ima edilen ortalama gidiş şekli. | Birey seçimi set.seed(mq_tohum) ile (205). |
Parametre tablosu tur sütununda dört tür gösterir: serbest zaman yükü (=~, yalnız serbest biçimde), gizil ortalama (~1), (ko)varyans (~~) ve regresyon (~); std_all tam standartlaştırılmış değerdir (185–190).
181.6 Elle hesap: örnek veride bağımsız yeniden hesap
Hesap dogrulama/gizil_buyume/elle_hesap.py (numpy/scipy; lavaan ya da şablon çağrılmaz) ve r_dogrulama.R, r_kovaryat.R (nlme::lme; mvtnorm ve optim) ile yapılmıştır.
Adım 1 — Örnek momentler. N=400. \bar{\mathbf y}=(0{,}594670;\ 1{,}673270;\ 2{,}593163;\ 3{,}638681) ve \mathbf S (böleni 400) köşegeni (2{,}4938;\ 4{,}5071;\ 7{,}4056;\ 11{,}3811). \ln|\mathbf S|=2{,}403580.
Adım 2 — ML kestirimi. F_{\mathrm{ML}}, 9 parametre üzerinden BFGS ile (kovaryans Cholesky ile parametrelenmiş) en küçüklenir:
Adım 3 — İma edilen ortalama ve kovaryans. \boldsymbol\mu=\boldsymbol\Lambda\hat{\boldsymbol\alpha}=(0{,}6147;\ 1{,}6210;\ 2{,}6273;\ 3{,}6336); köşegen \operatorname{diag}(\boldsymbol\Sigma)=(2{,}5273;\ 4{,}4307;\ 7{,}3860;\ 11{,}4290). Gözlenen ortalamaya (\bar y_4=3{,}6387) farklılık küçüktür ama sıfır değildir.
Adım 4 — \chi^2 ve uyum. F_{\mathrm{ML}}=6{,}423752-(\ln|\mathbf S|+4)=0{,}020172; \chi^2=400\times0{,}020172=8{,}068734, sd =14-9=5, p=0{,}152488. Taban modeli: \chi^2_b=1780{,}0347, \mathrm{sd}_b=6.
Adım 5 — Olabilirlik. \ell=-\tfrac{400}{2}(4\ln2\pi+6{,}423752)=-2755{,}0521; AIC =5528{,}1041, BIC =5564{,}0273.
Adım 6 — Standart hatalar. Beklenen bilgi matrisi \mathcal I=\sum (türev) ile \mathbf I_{jk}=\partial_j\boldsymbol\mu^{\top}\boldsymbol\Sigma^{-1}\partial_k\boldsymbol\mu+\tfrac12\operatorname{tr}(\boldsymbol\Sigma^{-1}\partial_j\boldsymbol\Sigma\,\boldsymbol\Sigma^{-1}\partial_k\boldsymbol\Sigma) (türevler sayısal) ve \operatorname{avar}=\mathbf I^{-1}/N: gizil ortalamalar için 0,076772 ve 0,041796; \hat\psi_{11} için 0,172595, \hat\psi_{21} için 0,071134, \hat\psi_{22} için 0,051774; artık varyanslar için 0,085726; 0,061121; 0,072468; 0,124131.
Adım 7 — Diğer biçimler. Karesel: \chi^2=2{,}717363 (sd 1), logL =-2752{,}3764. Serbest: \chi^2=6{,}446809 (sd 3), logL =-2754{,}2411, serbest yükler 1,903625 ve 2,862698.
Adım 8 — Karma model karşılaştırması. R'de lme(y ~ t, random = ~ t | id, weights = varIdent(form = ~ 1 | t), method = "ML"): logL =-2755{,}0521, sabit etkiler 0,614696 ve 1,006294; bunlar şablondaki gizil ortalamalar ve standart hatalarıyla örtüşür.
181.6.1 Doğrulama: MerQuR+, Python ve R
MerQuR+ sütunu şablonun "Model uyumu" ve "Parametre kestirimleri" tablolarından tam hassasiyetle alınmıştır. R sütunu lavaan kullanmaz: doğrusal model için nlme::lme (ML, zaman noktası başına artık varyans), her üç biçim için mvtnorm olabilirliği ve optim; FIML için örüntü bazlı olabilirlik; kovaryatlı model için lme ile kovaryat ve zamanla değişen terimler.
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) | En büyük fark | Ölçüt | |
|---|---|---|---|---|---|---|
| doğrusal: χ² | 8,06873368 | 8,06873368 | — | 1,8e−13 | 1e−6 | ✓ |
| doğrusal: sd | 5 | 5 | — | 0 | 1e−6 | ✓ |
| doğrusal: logL | −2755,05205432 | −2755,05205432 | −2755,05205432 | 7,6e−14 | 1e−6 | ✓ |
| doğrusal: AIC | 5528,10410863 | 5528,10410863 | — | 8,2e−16 | 1e−6 | ✓ |
| doğrusal: BIC | 5564,02728956 | 5564,02728956 | — | 4,9e−16 | 1e−6 | ✓ |
| doğrusal: CFI | 0,9982702 | 0,9982702 | — | 5,6e−16 | 1e−6 | ✓ |
| doğrusal: RMSEA | 0,03917099 | 0,03917099 | — | 9,1e−15 | 1e−6 | ✓ |
| doğrusal: gizil ort. i kestirim | 0,61469575 | 0,61469568 | — | 7,2e−8 | 1e−6 | ✓ |
| doğrusal: gizil ort. i SH | 0,07677168 | 0,07677168 | — | 6,7e−10 | 1e−4 | ✓ |
| doğrusal: gizil ort. s kestirim | 1,00629435 | 1,00629432 | — | 2,5e−8 | 1e−6 | ✓ |
| doğrusal: gizil ort. s SH | 0,041796 | 0,041796 | — | 1,5e−9 | 1e−4 | ✓ |
| doğrusal: var(i) kestirim | 1,93198036 | 1,93198037 | — | 2,5e−9 | 1e−6 | ✓ |
| doğrusal: var(i) SH | 0,17259469 | 0,17259469 | — | 2,7e−9 | 1e−4 | ✓ |
| doğrusal: kov(i,s) kestirim | 0,61786297 | 0,61786291 | — | 5,4e−8 | 1e−6 | ✓ |
| doğrusal: kov(i,s) SH | 0,0711336 | 0,0711336 | — | 2,7e−9 | 1e−4 | ✓ |
| doğrusal: var(s) kestirim | 0,58691418 | 0,5869141 | — | 7,6e−8 | 1e−6 | ✓ |
| doğrusal: var(s) SH | 0,05177428 | 0,05177428 | — | 3,9e−9 | 1e−4 | ✓ |
| doğrusal: artık var. t1 kestirim | 0,59528905 | 0,59528911 | — | 6,9e−8 | 1e−6 | ✓ |
| doğrusal: artık var. t1 SH | 0,08572612 | 0,08572613 | — | 3,8e−9 | 1e−4 | ✓ |
| doğrusal: artık var. t2 kestirim | 0,6760337 | 0,67603366 | — | 4,1e−8 | 1e−6 | ✓ |
| doğrusal: artık var. t2 SH | 0,06112118 | 0,06112118 | — | 1,9e−9 | 1e−4 | ✓ |
| doğrusal: artık var. t3 kestirim | 0,6348906 | 0,63489054 | — | 6,4e−8 | 1e−6 | ✓ |
| doğrusal: artık var. t3 SH | 0,07246762 | 0,07246761 | — | 3,1e−9 | 1e−4 | ✓ |
| doğrusal: artık var. t4 kestirim | 0,50764488 | 0,50764508 | — | 2,0e−7 | 1e−6 | ✓ |
| doğrusal: artık var. t4 SH | 0,12413093 | 0,12413093 | — | 3,8e−9 | 1e−4 | ✓ |
| doğrusal lme: ort_i | 0,61469575 | — | 0,61469663 | 8,8e−7 | 1e−6 | ✓ |
| doğrusal lme: ort_s | 1,00629435 | — | 1,00629381 | 5,3e−7 | 1e−6 | ✓ |
| doğrusal lme: SH ort_i | 0,07677168 | — | 0,07677149 | 2,0e−7 | 1e−3 | ✓ |
| doğrusal lme: SH ort_s | 0,041796 | — | 0,04179595 | 5,2e−8 | 1e−3 | ✓ |
| doğrusal lme: logL | −2755,05205432 | — | −2755,05205442 | 3,7e−11 | 1e−6 | ✓ |
| doğrusal R: logL | −2755,05205432 | — | −2755,05205432 | 7,6e−14 | 1e−6 | ✓ |
| doğrusal R: gizil ort. i | 0,61469575 | — | 0,61469568 | 6,5e−8 | 1e−5 | ✓ |
| doğrusal R: gizil ort. s | 1,00629435 | — | 1,00629434 | 9,9e−9 | 1e−5 | ✓ |
| doğrusal R: var(i) | 1,93198036 | — | 1,93198212 | 9,1e−7 | 1e−5 | ✓ |
| karesel R: logL | −2752,37636901 | — | −2752,3763693 | 1,1e−10 | 1e−6 | ✓ |
| karesel R: gizil ort. i | 0,60004465 | — | 0,60003913 | 5,5e−6 | 1e−5 | ✓ |
| karesel R: gizil ort. s | 1,03176565 | — | 1,03176727 | 1,6e−6 | 1e−5 | ✓ |
| karesel R: var(i) | 2,26814083 | — | 2,26823769 | 4,3e−5 | 1e−4 | ✓ |
| serbest R: logL | −2754,24109184 | — | −2754,24109184 | 7,2e−14 | 1e−6 | ✓ |
| serbest R: gizil ort. i | 0,59713688 | — | 0,59713692 | 4,4e−8 | 1e−5 | ✓ |
| serbest R: gizil ort. s | 1,05990892 | — | 1,0599088 | 1,2e−7 | 1e−5 | ✓ |
| serbest R: var(i) | 1,91504521 | — | 1,9150471 | 9,9e−7 | 1e−5 | ✓ |
| karesel: χ² | 2,71736307 | 2,71736307 | — | 4,8e−12 | 1e−6 | ✓ |
| karesel: sd | 1 | 1 | — | 0 | 1e−6 | ✓ |
| karesel: logL | −2752,37636901 | −2752,37636901 | −2752,3763693 | 1,1e−10 | 1e−6 | ✓ |
| karesel: AIC | 5530,75273802 | 5530,75273802 | — | 3,3e−15 | 1e−6 | ✓ |
| karesel: BIC | 5582,64177713 | 5582,64177713 | — | 2,1e−15 | 1e−6 | ✓ |
| karesel: CFI | 0,99903195 | 0,99903195 | — | 6,9e−15 | 1e−6 | ✓ |
| karesel: RMSEA | 0,0655241 | 0,0655241 | — | 2,5e−13 | 1e−6 | ✓ |
| karesel: gizil ort. i kestirim | 0,60004465 | 0,60004458 | — | 6,3e−8 | 1e−4 | ✓ |
| karesel: gizil ort. i SH | 0,07889245 | 0,07889245 | — | 5,1e−9 | 1e−4 | ✓ |
| karesel: gizil ort. s kestirim | 1,03176565 | 1,03176567 | — | 2,4e−8 | 1e−4 | ✓ |
| karesel: gizil ort. s SH | 0,074914 | 0,074914 | — | 1,2e−9 | 1e−4 | ✓ |
| karesel: gizil ort. q kestirim | −0,00760602 | −0,00760604 | — | 1,7e−8 | 1e−4 | ✓ |
| karesel: gizil ort. q SH | 0,02011067 | 0,02011067 | — | 5,8e−10 | 1e−4 | ✓ |
| karesel: var(i) kestirim | 2,26814083 | 2,26814147 | — | 2,9e−7 | 1e−4 | ✓ |
| karesel: var(i) SH | 0,31629688 | 0,31629688 | — | 2,6e−9 | 1e−4 | ✓ |
| karesel: kov(i,s) kestirim | 0,21706791 | 0,21706695 | — | 9,6e−7 | 1e−4 | ✓ |
| karesel: kov(i,s) SH | 0,31171265 | 0,31171262 | — | 2,8e−8 | 1e−4 | ✓ |
| karesel: var(s) kestirim | 1,20147153 | 1,20147245 | — | 7,7e−7 | 1e−4 | ✓ |
| karesel: var(s) SH | 0,31311597 | 0,31311594 | — | 3,6e−8 | 1e−4 | ✓ |
| karesel: kov(i,q) kestirim | 0,09462044 | 0,09462062 | — | 1,8e−7 | 1e−4 | ✓ |
| karesel: kov(i,q) SH | 0,0748162 | 0,07481619 | — | 4,7e−9 | 1e−4 | ✓ |
| karesel: kov(s,q) kestirim | −0,15460342 | −0,15460356 | — | 1,3e−7 | 1e−4 | ✓ |
| karesel: kov(s,q) SH | 0,0660463 | 0,0660463 | — | 6,0e−9 | 1e−4 | ✓ |
| karesel: var(q) kestirim | 0,03885903 | 0,038859 | — | 2,4e−8 | 1e−4 | ✓ |
| karesel: var(q) SH | 0,02802375 | 0,02802374 | — | 1,4e−9 | 1e−4 | ✓ |
| karesel: artık var. t1 kestirim | 0,22573424 | 0,22573323 | — | 1,0e−6 | 1e−4 | ✓ |
| karesel: artık var. t1 SH | 0,2730864 | 0,27308637 | — | 2,8e−8 | 1e−4 | ✓ |
| karesel: artık var. t2 kestirim | 0,68686809 | 0,68686836 | — | 2,8e−7 | 1e−4 | ✓ |
| karesel: artık var. t2 SH | 0,12703283 | 0,12703283 | — | 1,1e−9 | 1e−4 | ✓ |
| karesel: artık var. t3 kestirim | 0,55980095 | 0,55980057 | — | 3,8e−7 | 1e−4 | ✓ |
| karesel: artık var. t3 SH | 0,15922526 | 0,15922525 | — | 1,7e−8 | 1e−4 | ✓ |
| karesel: artık var. t4 kestirim | 0,49530662 | 0,49530795 | — | 1,3e−6 | 1e−4 | ✓ |
| karesel: artık var. t4 SH | 0,58341601 | 0,58341596 | — | 4,5e−8 | 1e−4 | ✓ |
| serbest: χ² | 6,44680873 | 6,44680873 | — | 6,6e−13 | 1e−6 | ✓ |
| serbest: sd | 3 | 3 | — | 0 | 1e−6 | ✓ |
| serbest: logL | −2754,24109184 | −2754,24109184 | −2754,24109184 | 7,2e−14 | 1e−6 | ✓ |
| serbest: AIC | 5530,48218368 | 5530,48218368 | — | 1,5e−15 | 1e−6 | ✓ |
| serbest: BIC | 5574,3882937 | 5574,3882937 | — | 1,1e−15 | 1e−6 | ✓ |
| serbest: CFI | 0,99805708 | 0,99805708 | — | 2,6e−15 | 1e−6 | ✓ |
| serbest: RMSEA | 0,05359422 | 0,05359422 | — | 3,3e−14 | 1e−6 | ✓ |
| serbest: serbest yük t3 kestirim | 1,9036253 | 1,90362523 | — | 3,3e−8 | 1e−6 | ✓ |
| serbest: serbest yük t3 SH | 0,07280053 | 0,07280053 | — | 3,6e−9 | 1e−4 | ✓ |
| serbest: serbest yük t4 kestirim | 2,86269831 | 2,86269822 | — | 3,3e−8 | 1e−6 | ✓ |
| serbest: serbest yük t4 SH | 0,11080834 | 0,11080834 | — | 6,2e−9 | 1e−4 | ✓ |
| serbest: gizil ort. i kestirim | 0,59713688 | 0,59713676 | — | 1,2e−7 | 1e−6 | ✓ |
| serbest: gizil ort. i SH | 0,07831181 | 0,07831181 | — | 1,1e−10 | 1e−4 | ✓ |
| serbest: gizil ort. s kestirim | 1,05990892 | 1,05990893 | — | 5,5e−9 | 1e−6 | ✓ |
| serbest: gizil ort. s SH | 0,06217533 | 0,06217533 | — | 2,3e−10 | 1e−4 | ✓ |
| serbest: var(i) kestirim | 1,91504521 | 1,91504525 | — | 1,8e−8 | 1e−6 | ✓ |
| serbest: var(i) SH | 0,17296352 | 0,17296352 | — | 1,4e−9 | 1e−4 | ✓ |
| serbest: kov(i,s) kestirim | 0,638897 | 0,638897 | — | 8,6e−9 | 1e−6 | ✓ |
| serbest: kov(i,s) SH | 0,07640064 | 0,07640064 | — | 1,5e−9 | 1e−4 | ✓ |
| serbest: var(s) kestirim | 0,65074439 | 0,65074441 | — | 1,9e−8 | 1e−6 | ✓ |
| serbest: var(s) SH | 0,07850843 | 0,07850843 | — | 1,3e−9 | 1e−4 | ✓ |
| serbest: artık var. t1 kestirim | 0,58520405 | 0,58520402 | — | 3,3e−8 | 1e−6 | ✓ |
| serbest: artık var. t1 SH | 0,08725753 | 0,08725752 | — | 1,4e−9 | 1e−4 | ✓ |
| serbest: artık var. t2 kestirim | 0,67497027 | 0,67497026 | — | 9,5e−9 | 1e−6 | ✓ |
| serbest: artık var. t2 SH | 0,06096135 | 0,06096135 | — | 9,9e−10 | 1e−4 | ✓ |
| serbest: artık var. t3 kestirim | 0,63470459 | 0,63470459 | — | 1,5e−11 | 1e−6 | ✓ |
| serbest: artık var. t3 SH | 0,07393248 | 0,07393248 | — | 1,6e−9 | 1e−4 | ✓ |
| serbest: artık var. t4 kestirim | 0,51438781 | 0,51438778 | — | 3,2e−8 | 1e−6 | ✓ |
| serbest: artık var. t4 SH | 0,13053222 | 0,13053222 | — | 4,7e−9 | 1e−4 | ✓ |
| FIML: logL | −2516,7745458 | — | −2516,7745458 | 4,7e−14 | 1e−6 | ✓ |
| FIML: gizil ort. i | 0,61023817 | — | 0,61023824 | 7,3e−8 | 1e−5 | ✓ |
| FIML: gizil ort. s | 1,00109183 | — | 1,00109198 | 1,5e−7 | 1e−5 | ✓ |
| FIML: var(i) | 1,95718168 | — | 1,95718369 | 1,0e−6 | 1e−5 | ✓ |
| FIML: var(s) | 0,59980818 | — | 0,59980861 | 4,3e−7 | 1e−5 | ✓ |
| FIML: kov(i,s) | 0,62325492 | — | 0,62325466 | 2,6e−7 | 1e−5 | ✓ |
| FIML: artık varyans t1 | 0,58442911 | — | 0,58442844 | 6,7e−7 | 1e−5 | ✓ |
| FIML: artık varyans t2 | 0,69834427 | — | 0,69834448 | 2,0e−7 | 1e−5 | ✓ |
| FIML: artık varyans t3 | 0,69685058 | — | 0,69685114 | 5,6e−7 | 1e−5 | ✓ |
| FIML: artık varyans t4 | 0,31221864 | — | 0,31221751 | 1,1e−6 | 1e−5 | ✓ |
| kovaryatlı: logL | −2481,12196665 | — | −2481,12196681 | 6,4e−11 | 1e−6 | ✓ |
| kovaryatlı: i ← x1 kestirim | 0,60838657 | — | 0,60838723 | 6,6e−7 | 1e−5 | ✓ |
| kovaryatlı: i ← x1 SH | 0,06003572 | — | 0,06003591 | 1,9e−7 | 1e−3 | ✓ |
| kovaryatlı: i ← x2 kestirim | 0,60410683 | — | 0,6041055 | 1,3e−6 | 1e−5 | ✓ |
| kovaryatlı: i ← x2 SH | 0,06418765 | — | 0,06418785 | 2,0e−7 | 1e−3 | ✓ |
| kovaryatlı: s ← x1 kestirim | 0,26223932 | — | 0,2622393 | 2,2e−8 | 1e−5 | ✓ |
| kovaryatlı: s ← x1 SH | 0,028511 | — | 0,02851111 | 1,2e−7 | 1e−3 | ✓ |
| kovaryatlı: s ← x2 kestirim | 0,52173009 | — | 0,52173045 | 3,5e−7 | 1e−5 | ✓ |
| kovaryatlı: s ← x2 SH | 0,03054076 | — | 0,03054088 | 1,2e−7 | 1e−3 | ✓ |
| kovaryatlı: t1 ← c1 kestirim | 0,1433561 | — | 0,14335685 | 7,6e−7 | 1e−5 | ✓ |
| kovaryatlı: t1 ← c1 SH | 0,04972512 | — | 0,04972441 | 7,1e−7 | 1e−3 | ✓ |
| kovaryatlı: t2 ← c2 kestirim | 0,289004 | — | 0,28900377 | 2,2e−7 | 1e−5 | ✓ |
| kovaryatlı: t2 ← c2 SH | 0,04591369 | — | 0,04591371 | 1,3e−8 | 1e−3 | ✓ |
| kovaryatlı: t3 ← c3 kestirim | 0,3275375 | — | 0,3275368 | 7,0e−7 | 1e−5 | ✓ |
| kovaryatlı: t3 ← c3 SH | 0,04449575 | — | 0,04449569 | 5,9e−8 | 1e−3 | ✓ |
| kovaryatlı: t4 ← c4 kestirim | 0,33049483 | — | 0,33049512 | 2,9e−7 | 1e−5 | ✓ |
| kovaryatlı: t4 ← c4 SH | 0,05843993 | — | 0,05843989 | 4,1e−8 | 1e−3 | ✓ |
| kovaryatlı: kesişim (i ~1) | 0,58023837 | — | 0,58023819 | 1,8e−7 | 1e−5 | ✓ |
| kovaryatlı: eğim (s ~1) | 0,95757971 | — | 0,95758005 | 3,4e−7 | 1e−5 | ✓ |
| kovaryatlı: artık var(i) | 1,07945768 | — | 1,0794844 | 2,5e−5 | 1e−4 | ✓ |
| kovaryatlı: artık var(s) | 0,22376291 | — | 0,2237696 | 6,7e−6 | 1e−4 | ✓ |
Ölçütü karşılayan: 135/135. Python sütunu: Cholesky parametrelenmiş ML, BFGS; standart hatalar beklenen bilgi matrisinden (sayısal türev). R sütunu: nlme::lme (serbest artık varyanslı, ML) ve mvtnorm olabilirliği + optim; FIML satırları desen bazlı olabilirliktir. Yinelemeli eniyilemelerde ölçüt 10⁻⁵, standart hatalarda ve olabilirlik yüzeyi düz olan karesel modelde 10⁻⁴ olabilir; satırdaki ölçüt sütunu gösterir.
Karesel modelde bilgi sayısı 14 ve parametre sayısı 13 olduğundan sd = 1'dir ve olabilirlik yüzeyi düzdür: artık varyanslar ve \operatorname{var}(\eta_0) iki yöntemde 10⁻⁴ içinde örtüşür (10⁻⁶ değil). lme ile karşılaştırmada standart hata ölçütü 10^{-3}'tür: lme standart hatayı gözlenen Hessian'dan, beklenen bilgiden çok az farklı hesaplar.
181.7 Çıktıyı okuma
Örnek ayar çıktısı (tablolar tam hassasiyetle saklanır; burada altı anlamlı basamak):
Model sözdizimi:
i =~ 1*t1 + 1*t2 + 1*t3 + 1*t4
s =~ 0*t1 + 1*t2 + 2*t3 + 3*t4

Gözlem: 400 satırın 400 tanesi kestirimde kullanıldı; atılan satır: 0 (tüm zaman noktaları eksik: 0; ortak değişken eksiği: 0; liste boyu silme: 0).

Model uyumu
npar 9   chisq 8.06873   df 5   pvalue 0.152488   cfi 0.99827   tli 0.997924
rmsea 0.039171 [0, 0.0866445]   srmr 0.012117   logl -2755.05   aic 5528.1   bic 5564.03
nobs 400   n_atilan 0

Parametre kestirimleri
tur            sol islem sag kestirim       SH        z          p   GA_alt  GA_ust  std_all
(ko)varyans     t1   ~~   t1 0.595289 0.0857261  6.94408 3.8094e-12 0.427269 0.763309 0.235546
(ko)varyans     t2   ~~   t2 0.676034 0.0611212  11.0605          0 0.556238 0.795829 0.152581
(ko)varyans     t3   ~~   t3 0.634891 0.0724676  8.76102          0 0.492857 0.776925 0.0859589
(ko)varyans     t4   ~~   t4 0.507645  0.124131  4.08959 4.32132e-05 0.264353 0.750937 0.0444171
(ko)varyans      i   ~~    i  1.93198  0.172595  11.1937          0   1.5937  2.27026 1
(ko)varyans      s   ~~    s 0.586914 0.0517743   11.336          0 0.485438 0.68839 1
(ko)varyans      i   ~~    s 0.617863 0.0711336  8.68595          0 0.478444 0.757282 0.580234
gizil ortalama   i   ~1      0.614696 0.0767717   8.0068 1.11022e-15 0.464226 0.765165 0.442241
gizil ortalama   s   ~1       1.00629  0.041796  24.0763          0 0.924376 1.08821 1.31352

Açıklanan varyans (R²)
t1 0.764454   t2 0.847419   t3 0.914041   t4 0.955583
| Öğe | Ne yazar | Nasıl yorumlanır |
|---|---|---|
| Model sözdizimi | Çalıştırılan lavaan modeli | Kodlamayı (0, 1, 2, 3) ve ortak değişken yollarını doğrular; yanlış zaman kodunu hemen gösterir. |
npar, chisq, df, pvalue |
Parametre sayısı ve test | p=0{,}152: kesin uyum reddedilmez. Doğrusal gidiş 14 momenti 9 parametreyle uyumlu kılar. |
cfi, tli, rmsea, srmr |
Yaklaşık uyum | Örnekte CFI 0,998, RMSEA 0,039 (%90 aralık [0; 0,087]), SRMR 0,012: iyi uyum. Küçük örneklem ve az sd'de RMSEA'nın aralığı geniştir. |
logl, aic, bic, nobs, n_atilan |
Olabilirlik, ölçütler, kestirimde kullanılan gözlem ve atılan satır sayısı | Yalnız aynı veride aynı gözlem sayısıyla karşılaştırılır (181.8). |
(ko)varyans, t_k |
Artık varyans \theta_k | Her zaman noktasının, gizil gidişten açıklanamayan varyansı. |
i ~~ i, s ~~ s |
Bireyler arası varyans | Başlangıç düzeyi 1,932, eğim 0,587: bireylerin değişim hızları ortalama 1,006 çevresinde sd \approx0{,}77 ile dağılır. |
i ~~ s, std_all |
Kesişim–eğim kovaryansı | 0,618, korelasyon 0,580: başlangıçta yüksek olan bireylerin eğimi de yüksektir. |
gizil ortalama |
\hat\alpha_0, \hat\alpha_1 | Zaman 0'daki beklenen düzey 0,615; zaman başına beklenen artış 1,006 (z=24{,}08). |
| R^2 | Ölçüm varyansının gizil gidişle açıklanan payı | t4'te 0,956: son ölçüm hemen tamamen gizil gidişle açıklanır. |
Biçimlerin karşılaştırması (aynı veri):
| Biçim | q | \chi^2 (sd) | CFI | RMSEA | AIC | BIC |
|---|---|---|---|---|---|---|
| Doğrusal | 9 | 8,069 (5) | 0,998 | 0,039 | 5528,10 | 5564,03 |
| Serbest | 11 | 6,447 (3) | 0,998 | 0,054 | 5530,48 | 5574,39 |
| Karesel | 13 | 2,717 (1) | 0,999 | 0,066 | 5530,75 | 5582,64 |
AIC ve BIC doğrusal biçimi seçer. Serbest yükler 1,904 (\mathrm{SH}=0{,}073) ve 2,863 (\mathrm{SH}=0{,}111): beklenen 2 ve 3'ten küçük, yani gidiş hafifçe doyuma gider; ek parametreler sonuç değerini yeterince artırmaz. Kareselde eğrilik ortalaması -0{,}0076 (p=0{,}705): eğrilik sıfırdan ayırt edilemez.
Kovaryatlı model (x_1, x_2 gizil kesişim ve eğimi yordar; c_1–c_4 ilgili zaman ölçümünü): kesişim ← x_1 0,608 (SH 0,060), ← x_2 0,604 (0,064); eğim ← x_1 0,262 (0,029), ← x_2 0,522 (0,031); \beta_{c_1..c_4}=0{,}143;\ 0{,}289;\ 0{,}328;\ 0{,}330. \chi^2(21)=26{,}059, p=0{,}204, CFI 0,998; R^2 kesişim 0,438, eğim 0,621.
Eksik değerli veri (veri_eksik.csv): FIML ile gizil ortalamalar 0,610 ve 1,001 (SH 0,077 ve 0,042) ve \chi^2(5)=5{,}572; liste boyu silmede 0,569 ve 0,986 ve \chi^2(5)=4{,}604. Liste boyu silme tam ölçümü olan satırlarla (n = 263; "Gözlem:" satırı ve nobs bunu yazar) çalışır ve logL (-1797{,}78), AIC ve BIC'i FIML'inkinden (-2516{,}77) farklı gözlem sayısına dayanır.
Şekil 181.1. Şablonun çizdiği bireysel gidişler (60 birey, gri) ve modelin ima ettiği ortalama gidiş (mor). Yatay eksen zaman kodlarıdır.
Şekil 181.2. Serbest biçimde aynı şekil: yatay eksen, kestirilen yüklerdir (0, 1, 1,904, 2,863); ortalama gidiş zaman yüklerinin eşit aralıklı olmadığını gösterir.
Rapor cümlesi. Dört ölçümlü tekrarlı verinin (n = 400) gidişi doğrusal gizil büyüme modeliyle (ML, zaman kodları 0–3) modellendi. Model veriye iyi uydu, χ²(5) = 8,069, p = 0,152; CFI = 0,998; TLI = 0,998; RMSEA = 0,039 (%90 GA [0; 0,087]); SRMR = 0,012. Başlangıç düzeyi ortalaması 0,615 (SH = 0,077), her zaman noktasında ortalama artış 1,006 (SH = 0,042, p < 0,001) idi. Başlangıç düzeyi (σ² = 1,932) ve eğim (σ² = 0,587) bireyler arasında anlamlı biçimde değişti ve ilişkiliydi (r = 0,58).
181.8 Sık hatalar ve tuzaklar
- Zaman kodlarının gerçek aralığa uymaması. Ölçümler eşit aralıklı değilse (0, 1, 3, 6) kod bunu yansıtmalıdır; yanlış kodlama modelin uyumunu bozar. Örnek veride (verinin üretildiği eşit aralıkla yanlış çelişen)
zaman_kodlari = 0, 1, 3, 6\chi^2(5)=203{,}803 verir (doğru kodlarla 8,069). Kod, gerçek zaman birimidir; yalnız sıra numarası değildir. - Serbest biçimde
zaman_kodlarikullanılmaz.bicim = serbestiken kod alanı doldurulursa kodlar denetlenir fakat kullanılmaz; model sözdizimis =~ 0*t1 + 1*t2 + t3 + t4kalır ve şablon bunu "Not: serbest biçimde zaman kodları kullanılmaz …" satırıyla bildirir (141). Kod alanı doldurmak serbest yükleri kısıtlamaz. - Heywood (uygunsuz) çözüm. İlk 30 satırla kareselde t1'in artık varyansı -0{,}121, \eta_2 varyansı -0{,}0001,
std_allsütunundaNaN, TLI 1,041'dir; model sayısal olarak yakınsar ama çözüm geçerli değildir. Şablon yakınsamanın yanında negatif artık varyansı, negatif gizil varyansı ve |r|>1 gizil korelasyonu denetler (159–172) ve "UYARI: uygunsuz (Heywood) çözüm …" satırıyla etkilenen değişkenleri ve bir çıktı notunu yazar (195); tablolar yine üretilir ama kestirimler güvenilir değildir. Küçük örneklem, çok parametreli model ve uygunsuz kodlama bu duruma yol açar (Dillon ve ark., 1987). Uygunsuz çözüm raporlanmaz; biçim sadeleştirilir. - Gözlem sayısı. Liste boyu silme ya da kovaryat eksikliği satırları atar; kullanılan n ve atılan satırlar "Gözlem:" satırında ve uyum tablosunda (
nobs,n_atilan) yazılır. logL, AIC ve BIC yalnız aynı n ile karşılaştırılabilir: FIML velistwiseçalıştırmalarının AIC'leri (5051,55 ve 3613,56) farklı gözlem sayılarından gelir, karşılaştırılamaz. - Kovaryat eklenince "gizil ortalama" değişir. Koşullu kesişimdir (181.4.4). Kovaryatları ortalama çevresinde merkezlemeden ortalama gidişi okumayın.
- Karesel biçimde T=4 sd = 1. Karesel model neredeyse doygundur; uyum ölçütleri kendiliğinden iyidir ve eğrilik terimi zor kestirilir (örnekte \eta_2 varyansı 0,039, standart hata 0,028). Üç zaman noktasıyla kuramsal olarak kurulamaz (şablon durur).
- Ondalık virgül.
zaman_kodlarialanında ayırıcı virgül, noktalı virgül ya da boşluktur; ama alanda;varsa kodlar yalnız;ve boşlukla ayrılır ve virgül ondalık ayracı sayılır (99–101):0; 0,5; 1; 1,5dört kod olarak (0; 0,5; 1; 1,5) okunur.;yoksa virgül ayıraçtır:0,5 1 2 3ya da0,5, 1, 2, 3gibi yazımlar beklenen sayıda kod vermez ve "Zaman kodları 4 sayı olmalı (…; ondalık için nokta kullanın ya da kodları ';' ile ayırıp ondalık virgül yazın …)" iletisiyle durur (102). Nokta da çalışır:0, 0.5, 1, 1.5(modelde yükler 0,0; 0,5; 1,0; 1,5; \chi^2 ve uyum ölçütleri 0–3 kodlamasıyla aynıdır, yalnız eğim ölçeği değişir). - Sıra ve zaman. Zaman noktalarının sırası
zamanlarlistesinin sırasıdır; sütunları karıştırırsanız yanlış kodla eşlenir. Veri sekmesinde sütun sırası zaman sırasıyla aynı değilse listeyi elle sıralayın. - Sayısal sütun kategorik görünürse. Rol
sayisal = trueolduğundan sayı olarak aktarılır; Bölüm 1.3'teki düzey-sıra tuzağı bu şablonda ortaya çıkmaz. - Bootstrap sayısı. 100 örneklemle bootstrap standart hataları gürültülüdür; raporlanacak değer için en az 1000 kullanın (varsayılan).
- Zamanla değişen ortak değişkenin etkisi. Şablon her zaman noktasına ayrı katsayı verir (\beta_1\neq\beta_2\ldots); eşit katsayı kısıtı yoktur ve sonuçta dört ayrı \beta_t okunur.
- Ölçümlerin sürekli sayılması. Ölçümler sıralı ya da çarpık ise MLR kullanın; kategorik (4–5 düzeyli) ölçümler için bu şablon uygun değildir.
181.9 Uzman soruları
S1. Gizil büyüme modeli ile karma model ne zaman aynı, ne zaman farklı?
Tüm bireyler aynı zamanlarda ölçülmüş, zaman kodları sabit ve artık varyanslar zaman noktasına göre serbestse iki model aynı olabilirlik fonksiyonunu verir. Örnek veride nlme::lme ile logL -2755{,}0521 ve sabit etkiler şablonla örtüşür. Farklar: gizil büyüme modeli uyum ölçütleri verir, serbest zaman yüklerini ve ölçüm modelini kolay ekler; karma model bireye özgü zamanları ve ayrı artık varyans yapılarını (otoregresif, uzamsal) daha rahat taşır.
S2. Eğim varyansı anlamlı çıktı; bu bireylerin eğiminin farklı olduğunu mu gösterir?
Evet, ama sınama sınırdadır: varyans parametresi sıfırın sınırındadır ve Wald p değeri (burada z=11{,}34) muhafazakâr yanılır. Örnekte eğim varyansı 0,587 (SH 0,052) ve bir sd \approx0{,}77 birimlik yayılmayı gösterir; bu, ortalama eğim 1,006'ya göre büyüktür. Daha kesin sınama için varyansı 0'a sabitlenmiş modelle olabilirlik oranı karşılaştırılır; bu şablonda yoktur.
S3. Başlangıç düzeyi ile eğim arasındaki kovaryans neden zaman kodlamasına bağlı?
Kesişim, kod 0'daki düzeydir. Kod 0'ı son zamana kaydırırsanız kesişim son düzeyi, kesişim–eğim kovaryansı da başka bir büyüklüğü verir (korelasyon işareti bile değişebilir). Kovaryansın yorumu bu yüzden kodlamayla birlikte yazılmalıdır (Biesanz ve ark., 2004).
S4. Doğrusal, serbest ve karesel biçimden hangisini seçmeliyim?
Yalnız uyuma bakmayın. Doğrusal biçim iç içe geçmiş en sade modeldir; serbest ve karesel biçimler daha fazla parametre kullanır. Örnek veride AIC ve BIC doğrusalı seçer (5528,10 ve 5564,03) ve karesel eğrilik (-0{,}0076) sıfırdan ayırt edilemez. Ayrıca serbest ve karesel biçim, iç içe olmadığından, aralarındaki \chi^2 farkı testi uygun değildir.
S5. Eksik veri için FIML hangi varsayımı gerektirir ve şablon bunu denetler mi?
FIML eksikliğin gözlenen verilere bağlı rastgele olduğunu (MAR) varsayar. Şablon varsayımı denetlemez; eksik değer örüntüsünü yazmaz, ama kestirimde kullanılan ve atılan satır sayısını "Gözlem:" satırında verir. Örnekte FIML ve liste boyu silme gizil ortalamayı 0,610/0,569 ve eğimi 1,001/0,986 verir; fark küçük ama liste boyu silme 400 satırın yalnız 263'ünü kullanır (137 satır atılır).
S6. MLR ile ML aynı noktaları verir mi, farkı nerede görünür?
Evet. Nokta kestirimleri aynıdır (MLR yalnız standart hataları ve test istatistiğini düzeltir). Örnekte ölçeklenmiş \chi^2=8{,}118 (p=0{,}150) ML'nin 8,069'una (p=0{,}152) yakındır; (ko)varyans standart hataları değişir (ör. \operatorname{var}(\eta_0) için 0,1726 yerine 0,1741).
S7. Kovaryatlı modelde gizil ortalamayı nasıl raporlarım?
Koşullu kesişim ve eğim olarak ("x_1=x_2=0 ve c_t=0 için") ya da kovaryatları ortalama çevresinde merkezledikten sonra ortalama gidiş olarak. Şablon kovaryat varken satırı "gizil kesişim (koşullu: ortak değişkenler 0'dayken)" diye adlandırır; raporda bu koşulu da yazın.
S8. Zaman noktası başına artık varyansı eşitlemek mümkün mü?
Şablonda seçenek yoktur. Eşit artık varyans, Python ya da R'de elle kurulan modelle sınanabilir; bu bölümün doğrulaması serbest artık varyanslıdır.
181.10 Kaynaklar
- Biesanz, J. C., Deeb-Sossa, N., Papadakis, A. A., Bollen, K. A., & Curran, P. J. (2004). The role of coding time in estimating and interpreting growth curve models. Psychological Methods, 9(1), 30–52. https://doi.org/10.1037/1082-989X.9.1.30
- Dillon, W. R., Kumar, A., & Mulani, N. (1987). Offending estimates in covariance structure analysis: Comments on the causes of and solutions to Heywood cases. Psychological Bulletin, 101(1), 126–135. https://doi.org/10.1037/0033-2909.101.1.126
- Enders, C. K., & Bandalos, D. L. (2001). The relative performance of full information maximum likelihood estimation for missing data in structural equation models. Structural Equation Modeling: A Multidisciplinary Journal, 8(3), 430–457. https://doi.org/10.1207/S15328007SEM0803_5
- McArdle, J. J., & Epstein, D. (1987). Latent growth curves within developmental structural equation models. Child Development, 58(1), 110–133. https://doi.org/10.2307/1130295
- Meredith, W., & Tisak, J. (1990). Latent curve analysis. Psychometrika, 55(1), 107–122. https://doi.org/10.1007/BF02294746
- Mehta, P. D., & West, S. G. (2000). Putting the individual back into individual growth curves. Psychological Methods, 5(1), 23–43. https://doi.org/10.1037/1082-989X.5.1.23
- R Core Team (2026). R: A language and environment for statistical computing. R Foundation for Statistical Computing. https://www.R-project.org/
- Rosseel, Y. (2012). lavaan: An R package for structural equation modeling. Journal of Statistical Software, 48(2), 1–36. https://doi.org/10.18637/jss.v048.i02
- Rosseel, Y., Jorgensen, T., & De Wilde, L. (2026). lavaan: Latent variable analysis (R paketi, sürüm 0.7-2). https://CRAN.R-project.org/package=lavaan
- Yuan, K.-H., & Bentler, P. M. (2000). Three likelihood-based methods for mean and covariance structure analysis with nonnormal missing data. Sociological Methodology, 30(1), 165–200. https://doi.org/10.1111/0081-1750.00078