47. GAMLSS: konum, ölçek ve biçim için genelleştirilmiş toplamsal model (persentil eğrileri)
Şablon kimliği: gamlss · Kategori: duzgunlestirme · Dil: R · Dosya: pro/sablonlar/duzgunlestirme/gamlss.R (satır 1–279; üstbilgi 1–125) · Örnek veri: _ornek/abdom.csv · Paketler: gamlss 5.5-5, gamlss.dist 6.1-11 (gamlss.data 6.0-7 birlikte yüklenir)
47.1 Ne işe yarar
Şablon, bir yanıtın açıklayıcı bir değişkene (çoğunlukla yaş ya da zaman) göre koşullu dağılımının tamamını kestirir. Cevapladığı soru şudur: "x'in her değerinde yanıtın dağılımı nasıldır; örneğin 3., 50. ve 97. persentiller nerededir?" Olağan regresyon ve toplamsal model yalnız ortalamayı x'e bağlar; burada yayılım da x'e bağlanır, çarpıklık ve basıklık için ayrı parametreler kestirilir.
- \mathcal D: seçilen dağılım ailesi (normal, lojistik, t, gamma, log-normal ya da üç Box-Cox ailesinden biri).
- \mu_i: konum parametresi (ailesine göre ortalama ya da ortanca); \sigma_i: ölçek parametresi (standart sapma ya da değişim katsayısı).
- \nu, \tau: biçim parametreleri (çarpıklık, basıklık ya da serbestlik derecesi); şablonda x'e bağlanmaz, tek birer sabit olarak kestirilir. İki parametreli ailelerde yokturlar.
- g_1, g_2: bağlantı fonksiyonları; ailenin varsayılanıdır (47.4.1). g_2 bütün ailelerde logaritmadır.
- s_1, s_2: x'in terimi: P-spline, kübik spline, ortogonal polinom ya da doğrusal; \sigma için "sabit" de seçilebilir.
- \mathbf w_i: isteğe bağlı ek ortak değişkenler; yalnız \mu'ye ve doğrusal girer.
Ne zaman kullanılır? Yanıt sürekliyse; yayılım x ile değişiyorsa (huni biçimli saçılım); dağılım çarpık ya da kalın kuyrukluysa; amaç ortalamadan çok persentil eğrisi, başvuru aralığı ya da "bu gözlem kendi yaşına göre kaçıncı persentilde" sorusuysa. Büyüme eğrileri, laboratuvar başvuru aralıkları, ağaç çapının yaşa göre dağılımı tipik uygulamalardır.
Ne zaman kullanılmaz?
- Yalnız ortalamanın düzgün eğrisi isteniyorsa: temel programdaki GAM (Genelleştirilmiş Toplamsal Model) ya da LOESS (Yerel Regresyon).
- Dağılım ailesi varsaymadan belirli bir kantil modellenecekse: temel programdaki Kantil Regresyon; cezalı ve düzgün kantil eğrileri için
kantil_ileri(Bölüm 49). - Aynı birim yinelenerek ölçülmüşse (boylamsal büyüme verisi): bu şablon gözlemleri bağımsız sayar. Rastgele etkili düzgün model
gamm_mgcv(Bölüm 48); değişen varyanslı karma modellme_varyans_yapilari(Bölüm 23). - Yanıt sayım ya da ikiliyse: şablondaki sekiz ailenin hepsi süreklidir; temel programdaki GAM (Genelleştirilmiş Toplamsal Model) Poisson ve binom ailelerini içerir.
- Yanıtta sıfır ya da negatif değer varsa: gamma, log-normal ve Box-Cox aileleri kullanılamaz; normal, lojistik ya da t seçilir.
- Çarpıklığın ya da basıklığın da x ile değişmesi gerekiyorsa: şablon \nu ve \tau'yu sabit tutar; model
bos_r(Bölüm 61) şablonundagamlss()çağrısınanu.formulaeklenerek kurulur.
Temel programla ilişki. Temel programın GAM analizi ortalamayı düzgünleştiricilerle modeller ve tek bir yayılım parametresi kestirir; Kantil Regresyon dağılımsızdır ve her kantili ayrı kestirir (eğriler kesişebilir). Bu şablon tek bir olabilirlik modelinden bütün persentilleri türetir; eğriler kesişmez, ama sonuç seçilen dağılım ailesinin veriye uymasına bağlıdır. Uyum, normalleştirilmiş nicelik artıklarıyla denetlenir.
47.2 Şablonun girdileri
Form, üstbilgideki on dört [[param]] bloğundan kurulur (gamlss.R:10–124).
| Alan (form etiketi) · ad | Tür · sekme | Varsayılan | Geçerli değerler | Kodda etkisi |
|---|---|---|---|---|
Yanıt · y |
sayısal sütun · Değişkenler | ilk sayısal sütun | sayısal; Box-Cox, gamma, log-normal için pozitif | .y (132–134, 140). |
Açıklayıcı değişken · x |
sayısal sütun · Değişkenler | ilk sayısal sütun | en az 3 farklı değer; spline için en az 10 | .x; \mu ve \sigma terimleri (137–138, 161–164). |
Ek ortak değişkenler · ek |
sütunlar · Değişkenler | boş | herhangi; metin sütunu faktöre çevrilir | \mu formülüne doğrusal eklenir (131, 141–146, 166); seçilirse persentil tablosu ve şekil üretilmez (243). |
Dağılım · aile |
seçim · Model | BCCGo |
NO, LO, TF, GA, LOGNO, BCCGo, BCPEo, BCTo |
gamlss.dist ailesi (168); persentil için q<aile> (256). |
μ için x terimi · mu_terim |
seçim · Model | pb |
pb, cs, poly, dogrusal |
\mu formülü (161). |
μ: ek sd ya da derece · mu_df |
ondalık · Model | 3,0 | 0,1–20 | cs(.x, df =) ya da poly(.x, derece); pb ve doğrusalda kullanılmaz (150–155). |
σ için x terimi · sigma_terim |
seçim · Model | pb |
sabit, pb, cs, poly, dogrusal |
\sigma formülü (162, 167). |
σ: ek sd ya da derece · sigma_df |
ondalık · Model | 1,0 | 0,1–20 | \sigma için aynı anlam. |
P-spline düzgünlük seçimi · pb_yontemi |
seçim · Model | ML |
ML, GAIC, GCV |
pb.control(method =) (159–160); iki parametrenin P-spline terimine birlikte uygulanır. |
P-spline düğüm aralığı sayısı · pb_aralik |
tamsayı · Gelişmiş | 20 | 3–100 | pb.control(inter =) (159–160). |
Kestirim algoritması · algoritma |
seçim · Gelişmiş | RS |
RS, CG, mixed |
gamlss(method =) (172). |
Küresel sapma yakınsama ölçütü · tolerans |
ondalık · Gelişmiş | 10^{-8} | 10^{-12}–0,1 | gamlss.control(c.crit =) (170). |
En çok dış döngü · en_cok_yineleme |
tamsayı · Gelişmiş | 200 | 5–10000 | RS ve CG'de gamlss.control(n.cyc =) (170); mixed'de mixed(1, n) (172). |
pb()/cs() doğrusal kısım satırları · dogrusal_satir |
seçim · Çıktı | goster |
goster, gizle |
gizle: Parametrik katsayılar tablosundan pb(/cs( satırları çıkarılır (205). |
Düzgün terimler için etkin sd ve sapma farkı tablosu · terim_tablosu |
onay · Çıktı | kapalı | açık/kapalı | Açıkken her pb()/cs() terimi için terimsiz model yeniden uydurulur (220–235). |
Persentil eğrileri (%) · persentiller |
metin · Çıktı | 3, 10, 25, 50, 75, 90, 97 |
0 ile 100 arasında; virgül ya da noktalı virgülle ayrılmış sayılar | Persentil tablosu ve şekil (245–249). |
Örnek ayar (ornek_param, satır 9): y = y, x = x, ek değişken yok; öteki alanlar varsayılandadır (BCCGo, \mu ve \sigma için P-spline).
Şablonun kendi denetimleri.
| Koşul | İleti (özet) | Satır |
|---|---|---|
| Veri açık değil | "Önce Veri sekmesinde bir veri açın." | 129 |
| Yanıt ile açıklayıcı aynı sütun | "Yanıt ve açıklayıcı değişken farklı olmalı." | 130 |
| Tam satır sayısı < 20 | "En az 20 tam satır gerekli." | 135 |
| Yanıt sabit | "Yanıt sabit." | 136 |
| Açıklayıcının farklı değer sayısı < 3 | "en az 3 farklı değeri olmalı" | 138 |
| Pozitif yanıt isteyen ailede y\le0 | "… dağılımı yalnız pozitif yanıtla kullanılır (k gözlem ≤ 0)" | 140 |
| Ek değişken sabit ya da tek düzeyli | "'…' sabit (tek düzeyli); ek değişkenlerden çıkarın." | 145 |
| Polinom derecesi (yuvarlanmış) < 1 | "Polinom derecesi en az 1 olmalı." | 153 |
| Polinom derecesi ≥ farklı değer sayısı | "… farklı değer sayısından küçük olmalı" | 154 |
| Spline terimi ve farklı değer sayısı < 10 | "Spline terimleri için … en az 10 farklı değeri gerekli" | 163, 164 |
| CG algoritması modeli kuramadı | "CG … modeli kuramadı … RS ya da mixed … seçin" | 176–181 |
| Başka bir kestirim hatası | "Model kurulamadı: …" | 182 |
| Küresel sapma sonlu değil | "Model yakınsamadı (küresel sapma sonlu değil)." | 185 |
| Persentil metni okunamıyor ya da 0–100 dışında | "Persentiller 0 ile 100 arasında olmalı; virgül ya da noktalı virgülle ayrılmış sayılar (ondalık virgül yalnız noktalı virgül ayırıcıyla: 2,5; 50; 97,5)." | 248 |
Eksik değerli satırlar (yanıt, açıklayıcı ya da ek değişkenlerden biri eksik) çıkarılır (133). Algoritma en çok döngü sayısına ulaşıp yakınsamazsa çalıştırma durmaz: model özetinde yakinsadi = FALSE yazılır ve konsola uyarı satırı eklenir (189, 192). Polinom derecesi tamsayıya yuvarlanır (152); persentil metninde noktalı virgül varsa ayırıcı noktalı virgüldür ve ondalık virgül kabul edilir (2,5; 50; 97,5); yoksa ayırıcı virgüldür ve ondalık ayırıcı noktadır (2.5, 50, 97.5) (245–247). Okunan persentiller konsola "Persentiller: …" satırıyla yazılır (251–254).
47.3 Örnek veri
Dosya: _ornek/abdom.csv. gamlss.data paketindeki abdom verisi: ultrasonla ölçülen fetal karın çevresi ve gebelik haftası, 610 gözlem. Eksik değer yoktur.
| Değişken | Rol | Tür (veri sekmesi) | Özet |
|---|---|---|---|
y |
Yanıt | sayısal | Karın çevresi (mm); 56–404, ortalama 226,7. |
x |
Açıklayıcı | sayısal | Gebelik haftası; 12,29–42,43; 201 farklı değer. |
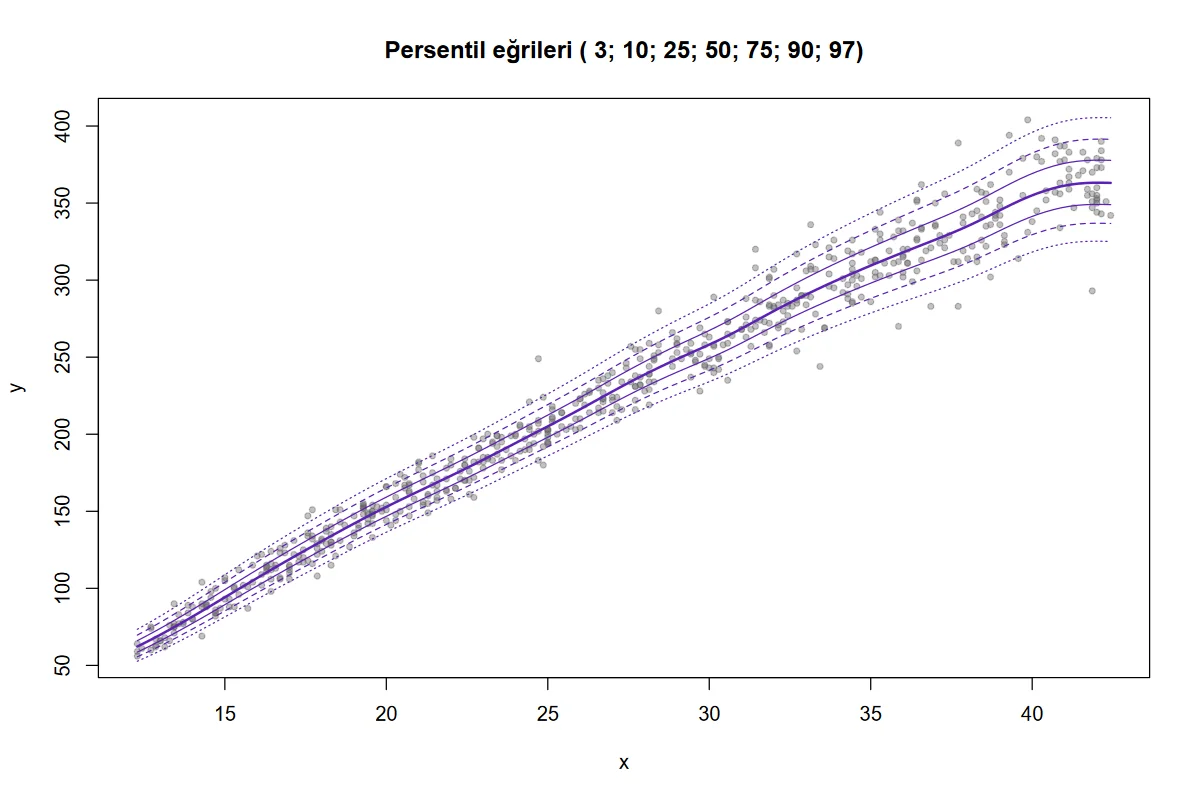
İki sütun da sayısaldır; kategorik değişken olmadığından düzey sırası bu şablonda rol oynamaz (ek değişken olarak bir faktör seçilirse ilk düzey referans alınır; Bölüm 1.3). Saçılım iki özelliği birlikte gösterir: ilişki hafifçe eğridir ve yayılım haftayla artar (Şekil 47.1).
Bölümde kullanılan çalıştırmalar: (1) örnek ayar; (2) normal dağılım, \mu için üçüncü derece polinom, \sigma için doğrusal terim (parametrik karşılaştırma modeli); (3) _ornek/cd4.csv verisinde (609 çocukta CD4 sayısı ve yaş) normal dağılım, sabit \sigma, polinom derecesi 1, 2, 3, 4, 5, 7, 8; (4) dağılım BCTo, BCPEo ve normal (P-spline); (5) düzgünlük seçimi GAIC ve GCV; (6) algoritma CG ve mixed; (7) düğüm aralığı 40; (8) kübik spline terimleri.
47.4 Yöntem: formüller ve hesap adımları
Hesap sırası: (1) veriyi hazırla, denetle; (2) \mu ve \sigma formüllerini kur; (3) cezalı olabilirliği RS algoritmasıyla en büyükle, P-spline terimlerinin düzgünlük parametrelerini her döngüde yeniden kestir; (4) küresel sapma, etkin serbestlik derecesi, AIC ve SBC'yi yaz; (5) katsayı tablosunu al; (6) normalleştirilmiş nicelik artıklarının momentlerini hesapla; (7) ek değişken yoksa persentil tablosunu ve eğrilerini üret.
47.4.1 Dağılım aileleri ve bağlantılar
| Seçenek | Aile | Parametreler | \mu bağlantısı | Öteki bağlantılar | Tanım kümesi |
|---|---|---|---|---|---|
NO |
Normal | \mu, \sigma | özdeşlik | \log\sigma | bütün gerçel sayılar |
LO |
Lojistik | \mu, \sigma | özdeşlik | \log\sigma | bütün gerçel sayılar |
TF |
t ailesi | \mu, \sigma, \nu | özdeşlik | \log\sigma, \log\nu | bütün gerçel sayılar |
GA |
Gamma | \mu, \sigma | log | \log\sigma | y>0 |
LOGNO |
Log-normal | \mu, \sigma | özdeşlik (\log y ölçeğinde) | \log\sigma | y>0 |
BCCGo |
Box-Cox Cole-Green | \mu, \sigma, \nu | log | \log\sigma, \nu özdeşlik | y>0 |
BCPEo |
Box-Cox güç üstel | \mu, \sigma, \nu, \tau | log | \log\sigma, \nu özdeşlik, \log\tau | y>0 |
BCTo |
Box-Cox t | \mu, \sigma, \nu, \tau | log | \log\sigma, \nu özdeşlik, \log\tau | y>0 |
Katsayı tablosu bağlantı ölçeğindedir: örnek ayarda \mu satırları \log\mu'nün, \sigma satırları \log\sigma'nın katsayılarıdır; BCTo'da tau satırı \log\tau'dur. Konsolun ilk satırı aileden bağımsız olarak "μ ~ …; log σ ~ …" yazar; \mu'nün bağlantısı yukarıdaki tablodan okunur.
Neden sonu "o" ile biten Box-Cox aileleri?
gamlss.dist'te her Box-Cox ailesinin iki sürümü vardır: BCCG \mu için özdeşlik, BCCGo logaritma bağlantısı kullanır; yoğunluk aynıdır. Log bağlantı \mu'yü kestirim boyunca pozitif tutar; spline terimli modelde yinelemelerin \mu\le0 bölgesine düşmesini önler. Persentiller her iki sürümde de pozitiftir (47.4.6).
47.4.2 Box-Cox Cole-Green dağılımı (LMS yöntemi)
Örnek ayarın dağılımı Cole ve Green'in (1992) LMS yöntemidir: yanıt, x'e bağlı bir Box-Cox dönüşümünden sonra standart normal sayılır.
- \mu (M): dağılımın ortancası (kesme düzeltmesi önemsizken tam olarak; aşağıya bakınız).
- \sigma (S): yaklaşık değişim katsayısı; \sigma=0{,}05 yayılımın ortancanın yaklaşık %5'i olduğunu söyler.
- \nu (L): Box-Cox gücü. \nu=1 simetrik (normal), \nu=0 log-normal, \nu<1 sağa çarpık dağılım verir.
- z: dönüştürülmüş yanıt; model doğruysa yaklaşık standart normaldir.
- \Phi\big(1/(\sigma\lvert\nu\rvert)\big): kesme düzeltmesi. y>0 koşulu z'yi bir yanda \mp1/(\sigma\nu) ile sınırlar; payda yoğunluğun integralini 1 yapar.
Kesme düzeltmesi neden var ve ne zaman önemsiz?
y>0 iken \nu>0 için z>-1/(\sigma\nu), \nu<0 için z<-1/(\sigma\nu) olur; z tam değil, kesilmiş standart normaldir. Cole ve Green'in özgün yöntemi bu sınırı yok sayar; gamlss.dist kesilmiş dağılımı tam olarak kullanır (Rigby ve Stasinopoulos, 2004, 2006). \sigma\lvert\nu\rvert küçükse sınır çok uzaktadır: örnek veride 1/(\hat\sigma\hat\nu)\approx539'dur ve \Phi(539)=1; düzeltme sayısal olarak yoktur. \sigma\lvert\nu\rvert büyüdükçe (yayılımı geniş, simetriğe yakın dağılımlar) sınır yaklaşır ve düzeltme alt persentilleri değiştirmeye başlar.
Öteki iki Box-Cox ailesi aynı dönüşümü kullanır, z'nin dağılımını değiştirir: BCPEo'da z güç üstel dağılır (\tau=2 normal, \tau<2 kalın, \tau>2 ince kuyruk); BCTo'da z, \tau serbestlik dereceli t dağılır (küçük \tau kalın kuyruk).
47.4.3 P-spline terimi ve düzgünlük parametresi
P-spline (Eilers ve Marx, 1996), x aralığına eşit aralıklı düğümlerle kurulan kübik B-spline tabanı ile komşu katsayıların ikinci farklarına konan cezanın birleşimidir.
- B_j: kübik B-spline taban fonksiyonları. x aralığı her iki uçtan %1 genişletilir ve
pb_aralik(varsayılan 20) eşit parçaya bölünür; taban boyutu q=\text{aralık sayısı}+3=23'tür. - \boldsymbol\gamma: taban katsayıları; \mathbf D: ikinci fark matrisi ((q-2)\times q).
- \lambda: düzgünlük parametresi. \lambda\to\infty iken ikinci farklar sıfıra gider ve eğri doğruya iner; \lambda\to0 iken cezasız 23 parametreli spline elde edilir.
- Etkin serbestlik derecesi: \text{edf}=\operatorname{iz}\big[(\mathbf B^{\top}\mathbf W\mathbf B+\lambda\mathbf D^{\top}\mathbf D)^{-1}\mathbf B^{\top}\mathbf W\mathbf B\big]; 2 (doğru) ile q arasındadır.
Neden ikinci fark cezası?
İkinci farklar eğrinin ikinci türevinin ayrık karşılığıdır. Ceza, doğrusal bir fonksiyonu hiç cezalandırmaz (ikinci farkları sıfırdır); yalnız eğriliği pahalı kılar. Böylece "ne kadar düzgün?" sorusu tek bir sayıya (\lambda) iner ve düğüm sayısı ile yerinin seçimi önemini büyük ölçüde yitirir: düğüm sayısı yeterince büyük tutulur, esnekliği ceza belirler.
Şablonun varsayılanı \lambda'yı yerel en çok olabilirlikle seçer (Rigby ve Stasinopoulos, 2014). Fikir, cezalı uyumu rastgele etkili bir model gibi okumaktır: ikinci farklar N(0,\sigma_b^2), çalışma yanıtının artıkları N(0,\sigma_e^2/w_i) dağılır ve \lambda=\sigma_e^2/\sigma_b^2'dir. İki varyans, eldeki uyumdan kestirilir:
- z_i, w_i: o parametrenin çalışma yanıtı ve yineleme ağırlığı (47.4.4).
- \hat\eta_i: o parametrenin öngörücüsü; z_i-\hat\eta_i çalışma artığıdır.
- \text{edf}-2: cezanın etkilediği serbestlik derecesi (doğrusal kısım düşülür).
- Güncelleme, \lambda değişmeyinceye kadar (ardışık fark <10^{-7}) ve her dış döngüde yeniden yapılır; \lambda, 10^{-7} ile 10^{7} arasında tutulur.
Koddaki tercih
Düzgünlük seçimi ML ve aralık sayısı 20 iken terim yalın pb(.x) olarak yazılır; aksi hâlde pb(.x, control = pb.control(method = …, inter = …)) (satır 159–160). GAIC seçeneği her döngüde \sum w(z-\hat\eta)^2+2\,\text{edf} ölçütünü, GCV genelleştirilmiş çapraz doğrulama ölçütünü \lambda'ya göre en küçükler. Kübik spline (cs) seçeneğinde \lambda kestirilmez; kullanıcının verdiği ek serbestlik derecesini (doğrusal kısmın üstüne) tutturacak \lambda bulunur. gamlss, gözlem sayısı 99'dan azsa aralık sayısını 10 alır; x'in farklı değer sayısı aralık sayısından azsa aralık sayısı farklı değer sayısına iner.
λ = 10⁷ görülürse terim doğrusaldır
\lambda üst sınıra dayanmışsa (10^{7}) veri o parametrede eğrilik göstermiyor demektir ve etkin serbestlik derecesi 2'ye iner. Örnek veride normal dağılımla kurulan modelde \sigma'nın düzgünleştiricisi için "etkin sd = 2,0021; λ = 1e+07" yazılır: \log\sigma haftayla doğrusal değişmektedir. Bu bir hata değil, bir bulgudur; terim "doğrusal" seçilerek model sadeleştirilebilir.
47.4.4 Kestirim: RS algoritması
GAMLSS, cezalı log-olabilirliği en büyükler:
Rigby-Stasinopoulos (RS) algoritması parametreleri sırayla günceller: öteki parametreler sabitken bir parametrenin öngörücüsü için çalışma yanıtı ve ağırlık kurulur, ağırlıklı (cezalı) en küçük kareler uyumu yapılır; \mu, \sigma, \nu, \tau üzerinden bir tur bir dış döngüdür.
- \theta: güncellenen dağılım parametresi; \eta=g(\theta) öngörücüsü.
- u_i: skor (log-olabilirliğin öngörücüye göre türevi); w_i: beklenen (ya da ona yakınsayan) bilgi; z_i: çalışma yanıtı.
- BCCGo için: w_i^{(\mu)}=(1+2\nu^2\sigma_i^2)/\sigma_i^2, w_i^{(\sigma)}=2, w_i^{(\nu)}=7\sigma_i^2/4.
- Yakınsama: küresel sapmanın ardışık iki dış döngüdeki değişimi
tolerans'ın altına inince.
Koddaki tercih
gamlss.control(c.crit = tolerans, n.cyc = en_cok_yineleme) (satır 170). Paketin varsayılanları 10^{-3} ve 20 döngüdür; şablon 10^{-8} ve 200 kullanır. Örnek ayarda RS 11 dış döngüde yakınsar; 10^{-3} ölçütüyle 6 döngüde durur ve küresel sapma 4{,}4\times10^{-5} daha büyük kalır (4771,492581 ve 4771,492537). CG (Cole-Green) algoritması parametreler arası çapraz türevleri de kullanır; mixed seçeneği şablonda mixed(1, n) olarak kurulur (172): 1 RS döngüsü ve ardından en çok n = en_cok_yineleme CG döngüsü (gamlss'in kendi varsayılanı 20 CG döngüsüdür).
Algoritma seçenekleri örnek veride eşdeğer değildir
Örnek veride (BCCGo, P-spline) CG algoritması modeli kuramaz ve şablon açıklayıcı bir iletiyle durur (176–181). mixed seçeneği örnek ayarda 200 CG döngüsünün sonunda yakınsamamış olarak biter (küresel sapma 4771,492068): model özetinde yakinsadi = FALSE yazılır ve uyarı satırı "En çok dış döngü sayısını (217) artırın" der. Alan 1000 yapılınca algoritma yakınsar (küresel sapma 4771,492537; RS çözümüyle aynı). Box-Cox aileleri ve düzgün terimlerle güvenli seçenek RS'dir.
47.4.5 Küresel sapma, serbestlik derecesi, AIC ve SBC
- KS (küresel sapma): cezasız log-olabilirliğin -2 katı. Doymuş modele göre ölçülmez; tek başına anlamı yoktur, aynı verideki modeller arasında karşılaştırılır.
- sd: toplam etkin serbestlik derecesi; her parametrenin parametrik katsayı sayısı ile düzgünleştiricilerinin etkin serbestlik derecelerinin toplamı. Örnek ayarda 10{,}939+3{,}876+1=15{,}815 (\mu, \sigma, \nu).
- SBC: Schwarz Bayesçi ölçütü (BIC ile aynı); her serbestlik derecesini \ln n ile cezalandırır (n=610 için 6,41).
Neden iki ölçüt birden?
Persentil eğrilerinde aşırı esnek model uçlarda dalgalı eğriler verir. AIC (ceza 2) esnek modellere, SBC (ceza \ln n) sade modellere yatkındır; Rigby ve Stasinopoulos büyüme eğrilerinde ikisinin arasında bir ceza (2,5–3,5) da önerir. İki ölçüt aynı modeli gösteriyorsa seçim sağlamdır; ayrışıyorsa artık tanıları ve eğrilerin görünümü belirleyici olur.
47.4.6 Normalleştirilmiş nicelik artıkları
- F: kestirilen modelin birikimli dağılım fonksiyonu; F(y_i) gözlemin kendi koşullu dağılımındaki persentilidir.
- \Phi^{-1}: standart normal kantil fonksiyonu. Model doğruysa F(y_i) tekdüze, r_i standart normal dağılır (Dunn ve Smyth, 1996).
- BCCGo'da kesme düzeltmesi önemsizken r_i=z_i'dir (47.4.2).
Şablon artıkların beş özetini yazar (satır 235–240): ortalama, varyans (bölen n-1), çarpıklık m_3/m_2^{3/2}, basıklık m_4/m_2^{2} (m_k: bölen n ile merkezî momentler) ve sıralı artıklarla \Phi^{-1}\big((i-0{,}5)/n\big) normal nicelikleri arasındaki korelasyon (olasılık grafiği korelasyonu; Filliben, 1975). İyi uyumda değerler sırasıyla 0, 1, 0, 3 ve 1'e yakındır.
Artık ortalaması ve varyansı uyumu ayırt etmez
\sigma en çok olabilirlikle kestirildiğinde artıkların ortalaması 0'a, kareler ortalaması 1'e kendiliğinden eşitlenir; var() bu yüzden hemen her modelde n/(n-1) verir (610 gözlemde 1,00164). Örnek veride iyi uyan modelde de (1,001642), \sigma'sı sabit tutulan kötü modelde de (1,001642) aynı değer yazılır. Dağılım seçimini çarpıklık, basıklık ve Filliben sütunları sınar; \sigma teriminin yeterliliği ise artıkların x'e karşı saçılımından anlaşılır.
47.4.7 Persentiller
Ek değişken seçilmemişse şablon x'in %5, %10, %20, …, %90, %95 niceliklerinde (yinelenenler atılır; satır 244) ve şekil için 120 eşit aralıklı noktada parametreleri kestirir (predictAll), ardından istenen her persentili ailenin kantil fonksiyonundan hesaplar (256–261). BCCGo için:
- p: persentilin oranı (C3 için 0,03).
- z_p: kesilmiş standart normalin p. kantili; kesme önemsizken \Phi^{-1}(p)'dir.
- p=0{,}5 ve kesme önemsizken z_p=0, y_{0{,}5}=\mu: 50. persentil \mu eğrisinin kendisidir.
Koddaki tercih
Izgara noktaları gözlenmiş x değerleri olmayabilir (nicelikler ara değerle bulunur: 16,126; 18,682; 35,888). gamlss, bir P-spline terimini yeni bir x'te, gözlenen x değerlerindeki uyumdan geçen doğal kübik spline ile değerlendirir. Örnek veride (201 farklı x değeri) bu ara değer ile tabanın doğrudan değerlendirilmesi arasındaki persentil farkı en çok 2{,}3\times10^{-8}'dir. Şekilde çizgi türleri yedi persentillik varsayılan listeye göre sabittir (satır 274): sıradaki dördüncü eğri kalın, ilk ve son noktalı, ikinci ve altıncı kesikli çizilir.
47.4.8 Katsayı tablosu ve standart hatalar
"Parametrik katsayılar" tablosu summary(m) çıktısından alınır (194–210): her parametrenin sabiti, doğrusal ve polinom terimlerinin katsayıları, ek değişkenlerin katsayıları, standart hata, t ve p. Standart hatalar, düzgünleştiricilerin katkısı sabit tutularak yazılan olabilirliğin sayısal Hessian'ından gelir; p değerleri n-\mathrm{sd} serbestlik dereceli t dağılımındandır.
Spline terimlerinin satırı eğrinin etkisi değildir
pb(.x) ve cs(.x) satırları, düzgün eğrinin yalnız "doğrusal kısmının" katsayısıdır. Doğrusal bir fonksiyon hem parametrik sütunda hem de cezalı tabanda (cezanın sıfır uzayı) bulunduğundan toplam eğri tek, onun doğrusal kısım ile düzgün kısım arasındaki paylaşımı ise tek değildir; paylaşım algoritmanın izlediği yola göre oluşur. Örnek veride aynı toplam eğri için \mu'nün pb(.x) satırı RS ile 0,05156, mixed ile 0,04848 yazılır. Bu satırların t ve p değerleri "x'in etkisi anlamlı mı" sorusunu cevaplamaz. x'in \mu ya da \sigma üzerindeki etkisi, terimin çıkarıldığı modelle (ör. \sigma terimi "sabit") küresel sapma, AIC ve SBC karşılaştırılarak sınanır. Tablodan güvenle okunan satırlar: sabit parametreler (\nu, \tau), ek ortak değişkenler ve tümüyle parametrik (polinom, doğrusal) terimlerdir. "pb()/cs() doğrusal kısım satırları" seçeneği gizle yapılırsa bu satırlar tablodan çıkarılır (kesim ve ek değişkenler kalır). "Düzgün terimler için etkin sd ve sapma farkı tablosu" açılırsa her pb()/cs() terimi için, terimsiz model (μ için yalnız kesim ve ek değişkenler, σ için sabit σ) aynı algoritma ve denetimle yeniden uydurulur ve parametrenin etkin sd'si (gamlss tanımı, kesim dahil), terimsiz modele göre ek sd, terim çıkarılınca küresel sapma artışı ve AIC farkı (sapma artışı -2\times ek sd) ayrı bir tabloda verilir. Örnek veride (abdom, BCCGo, RS) \mu için etkin sd 10,94, ek sd 9,94; \sigma için 3,88 ve 2,88; sapma artışları bağımsız bir gamlss çağrısıyla aynıdır. Varsayılanlar göster ve kapalıdır.
47.5 Kod adım adım
| Satırlar | Ne yapar | Neden / dikkat |
|---|---|---|
| 1–125 | Üstbilgi: kimlik, açıklama, örnek veri ve ayar, on dört parametre. | Form buradan kurulur (Bölüm 1.2). |
| 126–127 | Dil yardımcısı .m(); gamlss yüklenir. |
gamlss.dist ve gamlss.data birlikte gelir. |
| 129–140 | Sütunların seçimi, tam satırlar, .y ve .x adları; satır sayısı, sabit yanıt, farklı değer ve pozitiflik denetimleri. |
Ek değişkenlerden yanıt ve açıklayıcı ayıklanır (131). |
| 141–146 | Ek değişkenler: metin ve mantıksal sütunlar faktöre çevrilir, kullanılmayan düzeyler atılır, sabit olan reddedilir. | Faktörün ilk düzeyi referanstır. |
| 147–164 | terim(): seçime göre formül parçası; P-spline terimi pb_t; spline için en az 10 farklı değer denetimi. |
Polinom derecesi round() ile tamsayıya çevrilir (152). |
| 165–172 | \mu ve \sigma formülleri, aile nesnesi, denetim listesi, algoritma. | Ek değişken adları ters tırnakla korunur (165). |
| 173–185 | gamlss() çağrısı; uyarılar toplanır, hatalar şablon iletisine çevrilir; sapmanın sonluluğu denetlenir. |
Uyarılar çalıştırmayı durdurmaz, sonda "Uyarılar:" satırında yazılır (241). |
| 186–192 | Konsolun ilk satırı; model özeti tablosu; yakınsama uyarısı. | AIC ve SBC, sapma ve df.fit'ten açıkça hesaplanır (188). |
| 194–219 | Katsayı tablosu; her düzgünleştirici için etkin sd ve \lambda satırı. | \lambda ve etkin sd yalnız konsolda, beş anlamlı basamakla yazılır. |
| 220–234 | Açıksa (terim_tablosu) her pb()/cs() terimi için terimsiz model yeniden uydurulur; etkin sd, sapma ve AIC farkı tablosu. |
Çalıştırma süresi terim sayısı kadar uzar. |
| 235–241 | Artıklar, momentler, Filliben korelasyonu; uyarılar. | Sonlu olmayan artıklar hesaba katılmaz (236). |
| 243–278 | Persentil ızgarası, persentil metninin okunması, tahmin() (parametreler ve kantil fonksiyonu), tablo ve şekil. |
Yalnız ek değişken yokken çalışır; kestirim hata verirse tablo sessizce atlanır (255, 264). |
Kritik satırlar, P-spline teriminin kurulması ve modelin çağrılmasıdır:
pb_t <- if (identical(P$pb_yontemi, "ML") && as.integer(P$pb_aralik) == 20) "pb(.x)" else
  sprintf("pb(.x, control = pb.control(method = '%s', inter = %d))", …)
kontrol <- gamlss.control(trace = FALSE, c.crit = as.numeric(P$tolerans), n.cyc = as.integer(P$en_cok_yineleme))
g_arg <- list(formula = f_mu, sigma.formula = f_si, family = aile, data = quote(d), control = kontrol)
47.6 Elle hesap: örnek veride bağımsız yeniden hesap
Ara değerler dogrulama/gamlss/elle_hesap.py ile, gamlss paketi ve şablon kodu kullanılmadan hesaplanmıştır. Örnek ayarın modeli RS algoritması izlenerek değil, cezalı olabilirliğin üç parametrede birlikte Newton-Raphson'la en büyüklenmesi ve \lambda'ların sabit nokta denklemiyle güncellenmesiyle kurulmuştur; iki yolun aynı noktaya varması algoritmanın değil, modelin doğrulamasıdır. R tarafında (r_dogrulama.R) aynı model splines::splineDesign tabanı ve nlminb ile, yine gamlss yüklenmeden kurulmuştur.
Adım 1 — Taban. x\in[12{,}29;\ 42{,}43]; aralık %1 genişletilir: [11{,}9886;\ 42{,}7314]; 20 parçanın genişliği 1,53714. Düğümler 11{,}9886-3\times1{,}53714=7{,}3772'den başlayarak 27 tanedir; taban boyutu q=23, ikinci fark matrisi 21\times23.
Adım 2 — Cezalı olabilirlik. \log\mu=\mathbf B\boldsymbol\gamma_\mu, \log\sigma=\mathbf B\boldsymbol\gamma_\sigma ve sabit \nu (47 bilinmeyen) için \ell_p, verilen (\lambda_\mu,\lambda_\sigma)'da Newton-Raphson'la en büyüklenir; durma noktasında en büyük gradyan öğesi 5\times10^{-10}'dur.
Adım 3 — Düzgünlük parametreleri. Yerel ML güncellemesi 36 turda yakınsar:
| \hat\sigma_e^2 | \hat\sigma_b^2 | \lambda=\hat\sigma_e^2/\hat\sigma_b^2 | edf | |
|---|---|---|---|---|
| \mu | 1,018262 | 0,000908436 | 1120,8957 | 10,939098 |
| \sigma | 1,349367 | 0,000676830 | 1993,6578 | 3,875543 |
Şablonun konsol satırları aynı değerleri beş anlamlı basamakla verir (1120,9 ve 10,939; 1993,7 ve 3,8755). \hat\nu=0{,}036291.
Adım 4 — Ölçütler. \mathrm{KS}=4771{,}492537; \mathrm{sd}=10{,}939098+3{,}875543+1=15{,}814641.
Adım 5 — Bir gözlemin artığı. 304. satır: x=27, y=214. Kestirilen parametreler \hat\mu=227{,}7209, \hat\sigma=0{,}051119, \hat\nu=0{,}036291.
Kesme düzeltmesi \Phi(1/(0{,}051119\times0{,}036291))=\Phi(539{,}04)=1 olduğundan F(y)=\Phi(-1{,}214320)=0{,}112313 ve r=-1{,}214320: 27. haftada 214 mm, 11. persentile düşer.
Adım 6 — Bir persentil. Aynı haftada C3: z_{0{,}03}=-1{,}880794;
C50 =\hat\mu=227{,}7209. \nu\approx0 olduğundan sonuç log-normal yaklaşıma çok yakındır: 227{,}7209\times e^{0{,}051119\times(-1{,}880794)}=206{,}846.
Adım 7 — Artık özetleri. 610 artığın ortalaması −0,000212, varyansı 1,001642, çarpıklığı 0,007392, basıklığı 3,681594, Filliben korelasyonu 0,997302.
Adım 8 — Parametrik karşılaştırma modeli (çalıştırma 2). Normal dağılım, \mu için üçüncü derece ortogonal polinom, \log\sigma=\gamma_0+\gamma_1x. Altı parametreli olabilirlik analitik gradyan ve Hessian'la en büyüklenir (7 yineleme): \hat\gamma_0=1{,}361215, \hat\gamma_1=0{,}042113 (hafta başına yayılım %4,3 artar: e^{0{,}042113}=1{,}0430); \mathrm{KS}=4792{,}700945, \mathrm{AIC}=4804{,}700945, \mathrm{SBC}=4831{,}181699. Gözlenen bilgi matrisinin tersinden standart hatalar: 0,097367 ve 0,003413.
Adım 9 — CD4 verisi (çalıştırma 3). Normal dağılım ve sabit \sigma ile polinom modeli en küçük kareler çözümüdür; küresel sapma kapalı biçimdedir: \mathrm{KS}=n\ln(2\pi\,\mathrm{KT}/n)+n, \mathrm{sd}=k+2. Beşinci derecede \mathrm{KT}=87937741{,}36, \mathrm{KS}=8963{,}382848, \mathrm{AIC}=8977{,}382848, \mathrm{SBC}=9008{,}265576. Yedi derecenin AIC ve SBC değerleri, Stasinopoulos ve Rigby'nin (2007) aynı veri için yayımladığı üç ondalıklı değerlerle aynıdır (ör. derece 5: 8977,383 ve 9008,266; derece 7: 8963,263 ve 9002,969).
47.6.1 Doğrulama: MerQuR+, Python ve R
MerQuR+ sütunu şablonun tablolarından tam hassasiyetle alınmıştır (çalıştırmalar 1–3).
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) | En büyük fark | |
|---|---|---|---|---|---|
| A: küresel sapma | 4771,49253727 | 4771,49253727 | 4771,49253727 | 2,8e−13 | ✓ |
| A: toplam etkin sd | 15,81464059 | 15,81464059 | 15,81464059 | 2,5e−11 | ✓ |
| A: AIC | 4803,12181845 | 4803,12181844 | 4803,12181844 | 1,2e−13 | ✓ |
| A: SBC | 4872,9190856 | 4872,9190856 | 4872,9190856 | 2,5e−13 | ✓ |
| A: \hat\nu | 0,03629091 | 0,03629091 | 0,03629091 | 1,7e−11 | ✓ |
| A: \log\sigma doğrusal kısım, sabit | −2,57897008 | −2,57897008 | — | 2,2e−12 | ✓ |
| A: \log\sigma doğrusal kısım, eğim | −0,00954274 | −0,00954274 | — | 2,2e−13 | ✓ |
| A: artık ortalama | −2,116187·10−4 | −2,116187·10−4 | −2,116187·10−4 | 2,2e−12 | ✓ |
| A: artık varyans | 1,00164199 | 1,00164199 | 1,00164199 | 1,2e−12 | ✓ |
| A: artık çarpıklık | 0,00739216 | 0,00739216 | 0,00739216 | 3,2e−12 | ✓ |
| A: artık basıklık | 3,68159413 | 3,68159413 | 3,68159413 | 3,5e−12 | ✓ |
| A: artık Filliben | 0,99730183 | 0,99730183 | 0,99730183 | 8,3e−14 | ✓ |
| A: C3, x=14{,}29 | 73,34965438 | 73,34965438 | 73,34965438 | 1,8e−12 | ✓ |
| A: C50, x=14{,}29 | 85,2576099 | 85,2576099 | 85,2576099 | 1,1e−12 | ✓ |
| A: C97, x=14{,}29 | 99,0178446 | 99,0178446 | 99,0178446 | 3,0e−14 | ✓ |
| A: C3, x=27{,}0 | 206,81165622 | 206,81165622 | 206,81165622 | 3,7e−13 | ✓ |
| A: C50, x=27{,}0 | 227,72090264 | 227,72090264 | 227,72090264 | 2,4e−13 | ✓ |
| A: C97, x=27{,}0 | 250,66003174 | 250,66003174 | 250,66003174 | 6,9e−13 | ✓ |
| A: C3, x=41{,}14 | 324,1354369 | 324,1354369 | 324,1354369 | 3,6e−12 | ✓ |
| A: C50, x=41{,}14 | 361,83511061 | 361,83511061 | 361,83511061 | 2,5e−12 | ✓ |
| A: C97, x=41{,}14 | 403,74286039 | 403,7428604 | 403,7428604 | 1,3e−12 | ✓ |
| B: \mu sabit | 226,72491746 | 226,72491747 | 226,72491747 | 2,6e−11 | ✓ |
| B: \mu polinom 1 | 2159,3891976 | 2159,38919822 | 2159,38919823 | 2,9e−10 | ✓ |
| B: \mu polinom 2 | −102,10335432 | −102,10335248 | −102,10335245 | 1,8e−8 | ✓ |
| B: \mu polinom 3 | −4,38820342 | −4,38820062 | −4,38820059 | 6,4e−7 | ✓ |
| B: \log\sigma sabit | 1,36121499 | 1,36121499 | 1,36121499 | 1,5e−9 | ✓ |
| B: \log\sigma eğim | 0,04211278 | 0,04211278 | 0,04211278 | 7,4e−11 | ✓ |
| B: SH \mu sabit | 0,56297914 | 0,56297504 | 0,56297504 | 4,1e−6 | ✗ |
| B: SH \mu polinom 1 | 15,45902084 | 15,45855987 | 15,45855988 | 3,0e−5 | ✗ |
| B: SH \mu polinom 2 | 14,97811429 | 14,97754735 | 14,97754737 | 3,8e−5 | ✗ |
| B: SH \mu polinom 3 | 12,57879563 | 12,57866551 | 12,57866557 | 1,0e−5 | ✗ |
| B: SH \log\sigma sabit | 0,09728236 | 0,09736717 | 0,09736717 | 8,5e−5 | ✗ |
| B: SH \log\sigma eğim | 0,00340758 | 0,00341302 | 0,00341302 | 5,4e−6 | ✗ |
| B: küresel sapma | 4792,70094525 | 4792,70094525 | 4792,70094525 | 1,9e−16 | ✓ |
| B: AIC | 4804,70094525 | 4804,70094525 | 4804,70094525 | 1,9e−16 | ✓ |
| B: SBC | 4831,181699 | 4831,181699 | 4831,181699 | 7,5e−16 | ✓ |
| B: artık çarpıklık | 0,2457271 | 0,2457271 | 0,2457271 | 2,6e−10 | ✓ |
| B: artık basıklık | 3,64139642 | 3,64139643 | 3,64139643 | 1,2e−9 | ✓ |
| B: C3, x=27 | 205,50505111 | 205,50505105 | 205,50505104 | 3,1e−10 | ✓ |
| B: C50, x=27 | 228,37797576 | 228,3779757 | 228,3779757 | 2,8e−10 | ✓ |
| B: C97, x=27 | 251,25090042 | 251,25090036 | 251,25090035 | 2,6e−10 | ✓ |
| C: CD4 derece 1, AIC | 9044,14468518 | 9044,14468518 | 9044,14468518 | 2,0e−16 | ✓ |
| C: CD4 derece 1, SBC | 9057,38013998 | 9057,38013998 | 9057,38013998 | 0 | ✓ |
| C: CD4 derece 2, AIC | 8995,6363474 | 8995,6363474 | 8995,6363474 | 4,0e−16 | ✓ |
| C: CD4 derece 2, SBC | 9013,28362047 | 9013,28362047 | 9013,28362047 | 2,0e−16 | ✓ |
| C: CD4 derece 3, AIC | 8993,35135108 | 8993,35135108 | 8993,35135108 | 6,1e−16 | ✓ |
| C: CD4 derece 3, SBC | 9015,41044242 | 9015,41044242 | 9015,41044242 | 6,1e−16 | ✓ |
| C: CD4 derece 4, AIC | 8988,10540334 | 8988,10540334 | 8988,10540334 | 0 | ✓ |
| C: CD4 derece 4, SBC | 9014,57631294 | 9014,57631294 | 9014,57631294 | 0 | ✓ |
| C: CD4 derece 5, AIC | 8977,38284766 | 8977,38284766 | 8977,38284766 | 2,0e−16 | ✓ |
| C: CD4 derece 5, SBC | 9008,26557554 | 9008,26557554 | 9008,26557554 | 2,0e−16 | ✓ |
| C: CD4 derece 7, AIC | 8963,26307829 | 8963,26307829 | 8963,26307829 | 4,1e−16 | ✓ |
| C: CD4 derece 7, SBC | 9002,9694427 | 9002,9694427 | 9002,9694427 | 2,0e−16 | ✓ |
| C: CD4 derece 8, AIC | 8963,87413646 | 8963,87413646 | 8963,87413646 | 2,0e−16 | ✓ |
| C: CD4 derece 8, SBC | 9007,99231914 | 9007,99231914 | 9007,99231914 | 8,1e−16 | ✓ |
Ölçütü karşılayan: 49/55. A: örnek ayar (BCCGo, P-spline); B: normal dağılım, \mu üçüncü derece ortogonal polinom, \log\sigma doğrusal; C: CD4 verisi, normal dağılım, sabit \sigma. Python: A'da cezalı olabilirliğin üç parametrede birlikte Newton-Raphson'la en büyüklenmesi ve yerel ML sabit noktası (Cox–de Boor tabanı; gamlss kullanılmadan), B'de analitik Newton-Raphson, C'de en küçük kareler. R: A'da splines::splineDesign tabanı ve nlminb, B'de nlme::gls(varExp) başlangıcı ve numDeriv ile gözlenen bilgi, C'de lm.
Örnek ayarın (A) bütün büyüklükleri üç bağımsız yolda 10^{-9} düzeyinde aynıdır; yinelemeli bir algoritma için bu, şablonun sıkı yakınsama ölçütünün (10^{-8}) sonucudur. \log\sigma'nın doğrusal kısım katsayıları bağımsız hesapta öngörücünün [1,x] üzerine izdüşümü olarak elde edilir ve şablonla aynıdır (\sigma için yineleme ağırlığı sabit olduğundan paylaşım tektir); \mu'nün doğrusal kısmı 47.4.8'de açıklanan nedenle tabloya alınmamıştır.
Ölçütü karşılamayan altı satırın hepsi parametrik modelin (B) standart hatalarıdır: katsayılar 10^{-8} içinde aynıyken standart hatalar üçüncü–beşinci anlamlı basamakta ayrışır (en büyük göreli fark \log\sigma sabitinde 8{,}7\times10^{-4}). Python sütunu gözlenen bilgi matrisini analitik türevle, R sütunu numDeriv ile hesaplar ve ikisi on basamak aynıdır; şablonun değerleri gamlss'in sonlu farklı sayısal Hessian'ından gelir. Fark t ve p değerlerini üçüncü basamaktan sonra etkiler.
47.7 Çıktıyı okuma
Örnek ayarın konsol metni:
GAMLSS: BCCGo; μ ~ pb(.x); log σ ~ pb(.x); n = 610
mu düzgünleştiricisi: etkin sd = 10,939; λ = 1120,9
sigma düzgünleştiricisi: etkin sd = 3,8755; λ = 1993,7
Tablolar (dört ondalığa yuvarlanmış; persentil tablosu kısaltılmış):
Model özeti (küresel sapma = -2 log L; AIC = sapma + 2·sd; SBC = sapma + log(n)·sd)
dagilim   n  kuresel_sapma  sd_etkin       AIC       SBC  yakinsadi
  BCCGo 610      4771.4925   15.8146 4803.1218 4872.9191       True

Parametrik katsayılar (spline terimlerinin yalnız doğrusal kısmı; bağlantı ölçeğinde)
parametre       terim  kestirim     SH        t      p
       mu (Intercept)    3.9257 0.0092 427.8880 0.0000
       mu      pb(.x)    0.0516 0.0003 159.9588 0.0000
    sigma (Intercept)   -2.5790 0.0962 -26.7989 0.0000
    sigma      pb(.x)   -0.0095 0.0034  -2.8336 0.0048
       nu (Intercept)    0.0363 0.5289   0.0686 0.9453

Normalleştirilmiş nicelik artıkları (iyi uyum: 0, 1, 0, 3; Filliben ≈ 1)
 ortalama  varyans  carpiklik  basiklik  filliben
  -0.0002   1.0016     0.0074    3.6816    0.9973

Persentil (yüzdelik) değerleri: C3 … C97
      x       C3      C10      C25      C50      C75      C90      C97
14.2900  73.3497  76.9579  80.7874  85.2576  89.9657  94.4166  99.0178
21.4300 150.2368 155.4806 160.9725 167.2937 173.8537 179.9693 186.2092
27.0000 206.8117 213.2641 219.9983 227.7209 235.7044 243.1199 250.6600
32.8600 261.2039 269.8256 278.8392 289.1942 299.9193 309.8992 320.0640
41.1400 324.1354 335.7158 347.8534 361.8351 376.3576 389.9073 403.7429
| Öğe | Ne yazar | Nasıl yorumlanır |
|---|---|---|
| Konsolun ilk satırı | Aile, iki formül, n | Kurulan modelin kaydı; polinom derecesi ve pb.control ayarı burada görünür. |
| Düzgünleştirici satırları | Parametre başına etkin sd ve \lambda | \mu eğrisi 10,9 serbestlik derecesi kullanır (belirgin eğrilik); \sigma eğrisi 3,9 (hafif eğrilik). \lambda=10^{7} doğrusallık demektir. |
kuresel_sapma, sd_etkin, AIC, SBC |
Uyum ve karmaşıklık | Aynı verideki modeller arasında küçük olan yeğlenir. Farklı yanıt dönüşümleri arasında karşılaştırılmaz. |
yakinsadi |
Algoritmanın yakınsama durumu | False ise tablolar son döngünün değerleridir; sonuç raporlanmaz, ayar değiştirilir. |
nu satırı |
Box-Cox gücü | \hat\nu=0{,}036, SH 0,529: sıfırdan ayırt edilemez; dağılım log-normale yakındır. 1'e (normal) uzaklığı (1-0{,}036)/0{,}529=1{,}8 standart hatadır. |
pb(.x) satırları |
Eğrinin doğrusal kısmı | Etki testi olarak okunmaz (47.4.8). |
| Artık tablosu | Ortalama, varyans, çarpıklık, basıklık, Filliben | Çarpıklık 0,007: Box-Cox dönüşümü çarpıklığı gidermiştir. Basıklık 3,68: kuyruklar normalden biraz kalındır; BCTo denenebilir. |
| Persentil tablosu | x'in on bir niceliğinde istenen persentiller | 27. haftada karın çevresinin %94'ü 206,8 ile 250,7 mm arasındadır (C3–C97). |
Şekil 47.1. Şablonun şekli (örnek ayar): gözlemler ve 3, 10, 25, 50, 75, 90, 97. persentil eğrileri. Ortanca kalın, 25 ve 75 düz, 10 ve 90 kesikli, 3 ve 97 noktalı çizgidir. Eğrilerin açılması yayılımın haftayla arttığını gösterir.
Dağılım seçimi. Aynı terimlerle dört aile (çalıştırmalar 1 ve 4):
| Dağılım | Küresel sapma | sd | AIC | SBC | Artık çarpıklığı | Artık basıklığı | Filliben |
|---|---|---|---|---|---|---|---|
| BCCGo | 4771,49 | 15,81 | 4803,12 | 4872,92 | 0,007 | 3,68 | 0,9973 |
| BCPEo | 4765,49 | 17,07 | 4799,63 | 4874,97 | 0,001 | 3,16 | 0,9988 |
| BCTo | 4761,96 | 17,28 | 4796,51 | 4872,77 | −0,004 | 3,01 | 0,9993 |
| Normal | 4785,70 | 7,68 | 4801,06 | 4834,96 | 0,228 | 3,70 | 0,9963 |
BCTo en küçük AIC'yi ve en iyi artık özetlerini verir (basıklık 3,01); normal dağılım çok daha az serbestlik derecesiyle en küçük SBC'yi verir ama artıklarında çarpıklık kalır (0,23). Persentil eğrisi amaçlandığında kuyrukların doğru modellenmesi önemlidir; bu veride BCTo ya da BCCGo savunulabilir, normal dağılım alt ve üst persentilleri simetrik yerleştirdiği için zayıftır.
Rapor cümlesi (örnek ayar):
Fetal karın çevresinin gebelik haftasına göre persentil eğrileri, Box-Cox Cole-Green dağılımlı GAMLSS (LMS yöntemi) ile kestirildi (n = 610). Ortanca ve değişim katsayısı gebelik haftasının P-spline fonksiyonu olarak modellendi; düzgünlük parametreleri yerel en çok olabilirlikle seçildi (etkin serbestlik derecesi sırasıyla 10,9 ve 3,9). Box-Cox gücü 0,04 (SH = 0,53) kestirildi. Küresel sapma 4771,49, AIC 4803,12 ve SBC 4872,92 idi. Normalleştirilmiş nicelik artıklarının çarpıklığı 0,01, basıklığı 3,68 ve olasılık grafiği korelasyonu 0,997 bulundu. 27. gebelik haftasında 3., 50. ve 97. persentiller sırasıyla 206,8; 227,7 ve 250,7 mm idi.
47.8 Sık hatalar ve tuzaklar
- Spline satırlarının p değerini etki testi sanmak.
pb(.x)satırı eğrinin yalnız doğrusal kısmıdır ve değeri kestirim yoluna bağlıdır (47.4.8). Bir terimin gerekliliği, terimsiz modelle ölçütler karşılaştırılarak gösterilir: örnek veride \sigma "sabit" seçilince AIC 4803,12'den 4825,80'e, SBC 4872,92'den 4884,20'ye çıkar; yayılımın haftaya bağlanması gereklidir. - Artık ortalaması 0, varyansı 1 çıktı diye uyumu iyi saymak. Bu iki değer kestirim gereği sağlanır; ayırt edici olan çarpıklık, basıklık ve Filliben'dir.
- Persentilleri ondalık virgülle yazmak. Noktalı virgül kullanılan yazımda (
2,5; 50; 97,5) ayırıcı noktalı virgül, ondalık ayırıcı virgüldür; noktalı virgül yoksa ayırıcı virgüldür ve ondalık nokta ile yazılır (2.5, 50, 97.5).2,5, 50gibi karışık yazımda2,5iki sayı (2 ve 5) olarak okunur. Tablonun sütun adları (C2.5, C50, C97.5) ve konsoldaki "Persentiller:" satırı girişin doğru okunduğunu gösterir. - Yedi dışında persentil sayısıyla şekli çizgi türünden okumak. Çizgi türleri sıraya göre atanır; üç persentilde ortanca kesikli ve ince çizilir. Eğriler, tablodaki değerlerle eşleştirilerek okunur.
- Yakınsamamış çalıştırmayı raporlamak.
yakinsadi = Falseiken tablolar yine dolar. "En çok dış döngü" artırılır;mixedseçeneğinde bu alan CG döngü sayısıdır (örnek veride 1000 yakınsar). - Küçük örneklemde düğüm aralığı sayısını artırmak. Gözlem sayısı 99'dan azsa aralık sayısı 10 alınır; alan değiştirilse de sonuç aynı kalır (konsolun ilk satırı girilen değeri gösterir).
- Farklı ölçeklerdeki modelleri AIC ile karşılaştırmak. Küresel sapma yanıtın ölçeğine bağlıdır. Yanıt elle dönüştürülmüşse (ör. \log y) dönüştürülmüş ve ham yanıtlı modellerin sapmaları karşılaştırılamaz; dönüşüm yerine uygun aile (log-normal, Box-Cox) seçilir.
- Persentil eğrilerini verinin dışına uzatmak. Spline terimleri uçlarda az veriye dayanır; şeklin sağ ucunda eğrilerin yataylaşması (40. haftadan sonra) gerçek büyümenin durması kadar, uçtaki seyrek gözlemlerin etkisi de olabilir. Persentiller gözlenen x aralığının içinde raporlanır.
- Yinelenen ölçümleri bağımsız saymak. Aynı bireyden birden çok ölçüm varsa standart hatalar ve serbestlik dereceleri iyimserdir; persentil eğrilerinin konumu çoğunlukla az etkilenir, ama model karşılaştırması ve artık tanıları etkilenir.
- Ek ortak değişken seçip persentil tablosu beklemek. Ek değişken varken persentiller o değişkenin değerine bağlıdır ve şablon tablo ile şekli üretmez. Gruba özgü eğriler için veri gruba göre süzülerek şablon her grupta ayrı çalıştırılır.
- Sayısal sütunun türünü "kategorik" bırakmak. Yanıt ya da açıklayıcı veri sekmesinde kategorik türdeyse model kurulamaz; sütun türü sayısal yapılır.
47.9 Uzman soruları
S1. LMS yöntemi ile GAMLSS arasındaki ilişki nedir?
LMS (Cole ve Green, 1992), Box-Cox Cole-Green dağılımının üç parametresinin (L = \nu, M = \mu, S = \sigma) yaşın düzgün fonksiyonu olarak cezalı olabilirlikle kestirilmesidir. GAMLSS bunu genelleştirir: herhangi bir parametrik dağılım, her parametre için ayrı öngörücü ve terim türü. Şablonun örnek ayarı LMS'nin \nu'nün sabit tutulduğu özel durumudur; fark olarak gamlss.dist yoğunluğu y>0 kesmesini tam olarak hesaba katar ve \mu log bağlantılıdır. Özgün LMS'de üç eğrinin serbestlik dereceleri kullanıcıdan istenir; burada P-spline'ın \lambda'sı veriden kestirilir.
S2. "Yerel" en çok olabilirlik ne demek; λ küresel olarak en iyi mi?
Yerel sözcüğü, \lambda'nın her parametre için ayrı ayrı ve o parametrenin çalışma yanıtı üzerinden, öteki parametreler sabitken kestirildiğini anlatır: çalışma modeli normal bir rastgele etki modeli sayılır ve \lambda=\hat\sigma_e^2/\hat\sigma_b^2 alınır. Bu, tüm modelin marjinal olabilirliğinin \lambda'lara göre ortak en büyüklenmesi değildir; ondan hızlı ve çoğunlukla ona yakındır (Rigby ve Stasinopoulos, 2014). Sonucun bir sabit nokta olduğu bağımsız hesapta görülür: Newton-Raphson ile en büyüklenen cezalı olabilirlik üzerinde aynı güncelleme yinelendiğinde \lambda_\mu=1120{,}8957 ve \lambda_\sigma=1993{,}6578'e varılır; şablonun değerleriyle fark 10^{-9} düzeyindedir.
S3. Düzgünlük seçimi ölçütü sonucu ne kadar değiştirir?
Örnek veride \mu'nün etkin serbestlik derecesi yerel ML ile 10,94, yerel GAIC ile 14,73, GCV ile 8,84'tür; \sigma için 3,88; 3,92; 3,32. Toplam sd 15,81; 19,65; 13,16 ve AIC 4803,12; 4800,76; 4806,24 olur. x = 14,29'da C3 sırasıyla 73,35; 73,94; 73,39 mm'dir. Fark en çok uçlarda ve esnek modelde görülür. Persentil eğrileri için aşırı esneklik (GAIC, ceza 2) dalgalı eğrilere yol açabilir; yerel ML ve GCV daha düzgün sonuç verir.
S4. Düğüm aralığı sayısı gerçekten önemsiz mi?
Önemsize yakındır, sıfır değildir. 20 yerine 40 aralıkla küresel sapma 4771,49'dan 4768,17'ye, toplam sd 15,81'den 16,92'ye, x = 14,29'da C3 73,35'ten 73,42'ye değişir. \lambda'nın sayısal değeri ise aralık sayısıyla ölçek değiştirir (1120,9 → 8929,2); farklı aralık sayılarında \lambda'lar değil, etkin serbestlik dereceleri karşılaştırılır.
S5. ν'nün standart hatası 0,53; Box-Cox ailesine gerek var mı?
\hat\nu=0{,}036 sıfırdan ayırt edilemez; bu, "dönüşüm gereksiz" demek değil, "dağılım log-normale yakın" demektir (\nu=0 log dönüşümüdür). Asıl karşılaştırma \nu=1 (normal) iledir: normal modelin artık çarpıklığı 0,23, Box-Cox modelininki 0,007'dir. Standart hatanın büyük olması, \nu ile \sigma eğrisinin kısmen aynı bilgiyi taşımasından kaynaklanır. Sade seçenek log-normal ailedir (LOGNO): \nu=0 sabitlenir, bir parametre kazanılır.
S6. Standart hatalar neye koşullu ve ne kadar güvenilir?
Katsayı tablosundaki standart hatalar, düzgünleştiricilerin kestirilen katkısı ve \lambda'lar sabit sayılarak, kalan parametrik katsayıların olabilirliğinin sayısal Hessian'ından hesaplanır. İki sınırlaması vardır. Birincisi, düzgünlük seçiminin belirsizliği içerilmez; düzgün terimli modelde standart hatalar iyimserdir. İkincisi, türev sayısaldır: tümüyle parametrik karşılaştırma modelinde analitik gözlenen bilgiyle fark üçüncü–beşinci anlamlı basamaktadır (47.6.1). Sabit parametreler (\nu, \tau) ve ek değişkenler için bu standart hatalar yaklaşık bir kılavuzdur; kesin çıkarım gerekiyorsa iki modelin küresel sapma farkı kullanılır.
S7. Etkin serbestlik derecesi kesirli; küresel sapma farkı hangi dağılımla sınanır?
İç içe iki parametrik model arasında sapma farkı yaklaşık ki-kare dağılır. Düzgün terimli modellerde serbestlik dereceleri kesirlidir ve \lambda veriden seçilmiştir; farkın ki-kare dağılımı ancak kaba bir yaklaşımdır. Bu yüzden GAMLSS uygulamasında terim ve dağılım seçimi çoğunlukla genelleştirilmiş Akaike ölçütüyle (AIC, SBC ya da ara bir ceza) yapılır, biçimsel testle değil. Şablon iki ölçütü de yazar.
S8. Persentil eğrileri neden kesişmez, kantil regresyondan farkı ne?
Bütün persentiller aynı (\mu,\sigma,\nu,\tau) dörtlüsünden, kantil fonksiyonunun p'ye göre artan olmasıyla türetilir; aynı x'te p_1<p_2 ise y_{p_1}<y_{p_2}'dir. Kantil regresyonda her kantil ayrı bir en iyileme probleminin çözümüdür ve eğriler sonlu örneklemde kesişebilir. Bedeli model bağımlılığıdır: aile yanlışsa uç persentiller yanlı olur; bu yüzden artık özetleri ve mümkünse gözlenen kapsama oranları (ör. C3'ün altında kalan gözlem yüzdesi) denetlenir.
S9. Yeni bir x için persentil nasıl hesaplanıyor; tabandan mı?
gamlss, P-spline terimini yeni bir noktada B-spline tabanını yeniden değerlendirerek değil, gözlenen x değerlerindeki uyumdan geçen doğal kübik ara değer eğrisiyle hesaplar. Sık ve düzgün dağılmış x değerlerinde iki yol aynıdır (örnek veride fark 2{,}3\times10^{-8}). Seyrek ya da kümelenmiş x'te, gözlenen noktalar arasındaki geniş boşluklarda ara değer eğrisi tabandan sapabilir; persentil ızgarası gözlenen aralığın içinde kaldığından şablonun tablosu bu durumdan az etkilenir.
47.10 Kaynaklar
- Cole, T. J., & Green, P. J. (1992). Smoothing reference centile curves: The LMS method and penalized likelihood. Statistics in Medicine, 11(10), 1305–1319. https://doi.org/10.1002/sim.4780111005
- Dunn, P. K., & Smyth, G. K. (1996). Randomized quantile residuals. Journal of Computational and Graphical Statistics, 5(3), 236–244. https://doi.org/10.1080/10618600.1996.10474708
- Eilers, P. H. C., & Marx, B. D. (1996). Flexible smoothing with B-splines and penalties. Statistical Science, 11(2), 89–121. https://doi.org/10.1214/ss/1038425655
- Filliben, J. J. (1975). The probability plot correlation coefficient test for normality. Technometrics, 17(1), 111–117. https://doi.org/10.1080/00401706.1975.10489279
- Rigby, R. A., & Stasinopoulos, D. M. (2004). Smooth centile curves for skew and kurtotic data modelled using the Box–Cox power exponential distribution. Statistics in Medicine, 23(19), 3053–3076. https://doi.org/10.1002/sim.1861
- Rigby, R. A., & Stasinopoulos, D. M. (2005). Generalized additive models for location, scale and shape. Journal of the Royal Statistical Society: Series C (Applied Statistics), 54(3), 507–554. https://doi.org/10.1111/j.1467-9876.2005.00510.x
- Rigby, R. A., & Stasinopoulos, D. M. (2006). Using the Box-Cox t distribution in GAMLSS to model skewness and kurtosis. Statistical Modelling, 6(3), 209–229. https://doi.org/10.1191/1471082X06st122oa
- Rigby, R. A., & Stasinopoulos, D. M. (2014). Automatic smoothing parameter selection in GAMLSS with an application to centile estimation. Statistical Methods in Medical Research, 23(4), 318–332. https://doi.org/10.1177/0962280212473302
- Stasinopoulos, D. M., & Rigby, R. A. (2007). Generalized additive models for location scale and shape (GAMLSS) in R. Journal of Statistical Software, 23(7), 1–46. https://doi.org/10.18637/jss.v023.i07
- Stasinopoulos, M. D., Rigby, R. A., Heller, G. Z., Voudouris, V., & De Bastiani, F. (2017). Flexible regression and smoothing: Using GAMLSS in R. Chapman and Hall/CRC. https://doi.org/10.1201/b21973