192. Uzamsal panel veri modelleri: sabit ve rastgele etkili uzamsal gecikme ve hata
Şablon kimliği: uzamsal_panel · Kategori: uzamsal · Dil: R · Dosya: pro/sablonlar/uzamsal/uzamsal_panel.R (satır 1–292; üstbilgi 1–130) · Örnek veri: _ornek/produc_usaww.csv · Paketler: splm 1.6-5, spdep 1.4-2 (R 4.5.3)
192.1 Ne işe yarar
Aynı alan birimlerinin (eyalet, il, ülke, havza) birçok dönemde gözlendiği dengeli panel verisinde, birimler arasındaki uzamsal etkileşimi gözlenmeyen birim (ya da dönem) farklarıyla birlikte modellemeyi sağlar. Cevapladığı soru şudur: "Komşu birimlerin yanıtı ya da hataları benim birimimi etkiliyorsa ve birimler arasında zamanla değişmeyen gözlenmeyen farklar varsa, açıklayıcı değişkenlerin etkisi nedir ve uzamsal bağımlılık ne kadar güçlüdür?"
- \mathbf y_t: t. dönemde N birimin yanıtı (N\times1); X_t: açıklayıcılar (N\times k); \boldsymbol\beta: katsayılar.
- W: N\times N uzamsal ağırlık matrisi; w_{ij} j. birimin i. birime etkisinin ağırlığı, w_{ii}=0. Bütün dönemlerde aynı W kullanılır.
- \rho: uzamsal gecikme katsayısı (yanıtın komşu ortalamasına tepkisi); \lambda: uzamsal hata katsayısı (hataların komşu hatalarla ilişkisi).
- \boldsymbol\mu: birim etkileri; N\times1. Sabit etkilerde (within) kestirilmeden dönüşümle yok edilir; rastgele etkilerde \mu_i\sim N(0,\sigma_\mu^2) varsayılır.
- \sigma^2: \boldsymbol\varepsilon varyansı.
Üç özel durum şablonun iki onay kutusundan çıkar: yalnız \lambda (uzamsal hata, \rho=0), yalnız \rho (uzamsal gecikme, \lambda=0) ve ikisi birden (SARAR). Şablon en çok olabilirlik (ML) ile kestirir; W'nin \ln|I-\rho W| terimi (Jacobian) W'nin özdeğerleriyle hesaplanır. Model; sabit birim etkili, sabit dönem etkili, ikisi birden sabit, rastgele birim etkili ya da etkisiz (havuzlanmış) olabilir. İsteğe bağlı olarak sabit ve rastgele etkiyi karşılaştıran uzamsal Hausman testi ve her dönem için artıkların Moran I'sı verilir.
splm çıktısında ad değişimi
splm paketi, uzamsal hata katsayısını çıktıda rho, uzamsal gecikme katsayısını lambda diye adlandırır (Millo ve Piras, 2012). Şablon tabloyu gecikme için \rho, hata için \lambda olarak yeniden adlandırır (uzamsal_panel.R:189–200); bu kitapta ve MerQuR+ çıktısında yalnız şablonun adları geçer. Yayımlanmış sonuçlarla karşılaştırırken ad değişimi akılda tutulmalıdır.
Ne zaman kullanılır?
- Aynı birimlerin birçok dönemde gözlendiği ve komşuluğun anlamlı olduğu dengeli panelde (bölgesel büyüme, kamu yatırımının taşma etkisi, konut fiyatı, işsizlik, bölgesel ihracat): birim özelliklerini ve komşu etkisini birlikte ayırmak için.
- Hata terimindeki komşu ilişkisi (λ) ile yanıtın kendisindeki yayılımı (ρ) karşılaştırmak, hangisinin veriyle desteklendiğini görmek için.
- Gözlenmeyen birim farklarının açıklayıcılarla ilişkisinden kuşku varsa (sabit etki) ve bunu uzamsal Hausman testiyle sınamak için.
Ne zaman kullanılmaz?
- Tek dönemlik (kesitsel) alan verisinde:
sac_slx_gns(Bölüm 191; uzamsal gecikme, hata, SLX ve genel iç içe model) ya da temel programdaki SAR (Mekânsal Otoregresif Gecikme Modeli) ve Mekânsal Hata Modeli. - Panel dengesizse (bazı birim–dönem gözlemleri eksikse): şablon durur (151); eksik gözlemleri doldurmak ya da dengeli bir alt küme almak gerekir.
- Uzamsal bağımlılık yok, yalnız birim etkisi isteniyorsa: temel programdaki Panel Veri Regresyonu.
- Bağımlı değişkenin gecikmeli değeri açıklayıcıysa (dinamik panel):
dinamik_panel_gmm. - Katsayının uzaya göre değişmesi bekleniyorsa:
mgwr(Bölüm 189). - Yanıt sayım ya da ikili ise: bu şablon yalnız sürekli yanıt içindir; sayım paneli için
panel_sayim. - Doğrudan, dolaylı ve toplam etki (taşma) özetleri isteniyorsa: şablon bunları üretmez (192.8).
Temel programla ilişki. Temel programın Panel Veri Regresyonu analizi uzamsal yapı içermez; SAR ve Mekânsal Hata Modeli kesitsel veriyle çalışır. Bu şablon, ikisini panel yapısıyla birleştirir ve sabit etki, rastgele etki, çift yönlü etki, SARAR ve uzamsal Hausman testi gibi temel programda olmayan seçenekleri açar. Temel programda çok boyutlu sabit etkili uzamsal panel yoktur.
192.2 Şablonun girdileri
Form, üstbilgideki on sekiz [[param]] bloğundan kurulur (uzamsal_panel.R:11–129). "Varsayılan" sütununda "form önerisi" yazan alanlar, örnek ayar dışında kullanıcıya veri sekmesindeki ilk uygun sütun olarak sunulur (ör. y için ilk sayısal sütun).
| Alan (form etiketi) · ad | Tür · sekme | Varsayılan | Geçerli değerler | Kodda etkisi |
|---|---|---|---|---|
Bağımlı değişken · y |
sayısal sütun · Değişkenler | form önerisi | sabit olmayan sayısal sütun | Formülün sol yanı (193); sabitse durur (152). |
Açıklayıcı değişkenler · x |
sütunlar (sayısal) · Değişkenler | boş | en az bir sütun; y, birim ve zaman dışındakiler |
Formülün sağ yanı (135, 193); y, birim, zaman sessizce çıkarılır; sabit sütun durdurur (153). |
Birim (bölge) kimliği · birim |
kategorik sütun · Değişkenler | form önerisi | en az 5 düzey | .birim adı (143); N (149). |
Zaman (dönem) · zaman |
sütun · Değişkenler | form önerisi | en az 2 değer; birim'den farklı |
.zaman adı (144); T (149); birim ile aynıysa durur (139). |
Uzamsal ağırlık matrisi W · agirlik |
seçim · Model | sutunlar |
sutunlar, knn |
W'nin kurulacağı yol (145 / 153). |
Ağırlık sütunlarının öneki · onek |
metin · Değişkenler | w_ |
metin | onek + birim kimliği = sütun adı (170). |
Koordinat X · koord_x |
sayısal sütun · Değişkenler | boş | knn seçiliyse zorunlu |
knearneigh girdisi (158). |
Koordinat Y · koord_y |
sayısal sütun · Değişkenler | boş | knn seçiliyse zorunlu |
aynı (158). |
Komşu sayısı k · k_komsu |
tamsayı · Model | 4 | 1–20 | knn komşu sayısı; \min(k,N-1) (166). |
W'yi satır standartlaştır · satir_std |
onay · Model | açık | açık / kapalı | W\leftarrow W/\text{satır toplamı} (188); mat2listw stili (189). |
Panel modeli · model |
seçim · Model | within |
within, random, pooling |
spml(model = …) (195). |
Sabit etki türü · etki |
seçim · Model | individual |
individual, time, twoways |
Yalnız within'de (196). |
Uzamsal gecikme ρ · gecikme |
onay · Model | açık | açık / kapalı | lag = … (196). |
Uzamsal hata λ · hata |
seçim · Model | none |
none, b, kkp |
spatial.error = … (196). |
ML Jacobian yöntemi · ml_yontem |
seçim · Gelişmiş | eigen |
eigen, spam, Matrix, LU |
Yalnız within'de (198–199). |
Ters alma toleransı · tol_solve |
ondalık · Gelişmiş | 10^{-10} | 10^{-16}–10^{-4} | tol.solve (197). |
Uzamsal Hausman testi · hausman |
onay · Seçenekler | kapalı | açık / kapalı | sphtest (262–268). |
Hausman testinde rastgele etki hata yapısı · hausman_yapi |
seçim · Seçenekler | kkp |
kkp, izle |
kkp: splm'nin Kapoor ve ark. yapısı (bugünkü davranış); izle: hata = b ise Baltagi ve ark. yapısı (errors = "BSK", 264). |
Örnek ayar (ornek_param, satır 9): y = lgsp, x = [lpcap, lpc, lemp, unemp], birim = eyalet, zaman = yil, agirlik = sutunlar, onek = w_, satir_std = kapalı (örnek verideki W zaten satır standartlaştırılmıştır), model = within, etki = individual, gecikme = kapalı, hata = b. Yani örnek ayar birim sabit etkili uzamsal hata modelidir (hata = b sabit etkide yalnız "uzamsal hata var" anlamına gelir; 192.8).
Şablonun kendi denetimleri. Biçimsel denetimden (Bölüm 1.2) sonra kod şunları durdurur:
- Veri açık değilse: "Önce Veri sekmesinde bir veri açın." (134).
- Birim ve zaman aynı sütunsa: "Birim ve zaman sütunları farklı olmalı." (139).
- Açıklayıcı kalmamışsa: "Bağımlı değişkenden farklı en az bir açıklayıcı seçin." (138).
gecikmekapalı,hata = nonevemodel ≠ randomise: "En az bir uzamsal bileşen (gecikme ya da hata) seçin." (140–141).randommodeli uzamsal bileşensiz de çalışır (bulgu B11).- Model değişkenlerinde (
y, açıklayıcılar, birim, zaman) eksik değer varsa (147). - N<5 ya da T<2 ise (150).
- Panel dengeli değilse: "Panel dengeli değil: her birim her dönemde tam bir kez gözlenmeli." (151).
yya da herhangi bir açıklayıcı sabitse (152–153).knnseçiliyse: iki koordinat sütunu seçilmemişse (156–157); koordinat eksikse ya da iki birimin koordinatı aynıysa (159).sutunlarseçiliyse:onek+ birim kimliği adlı sütunlardan biri yoksa (172); ağırlık sütunlarında sayısal olmayan değer varsa (176).- Ağırlıklardan biri negatifse (186); bir birimin hiç komşusu yoksa (sıfır satır, 165).
ml_yontem = Matrixve W simetrik değilse (200–201).spmlhata verirse: "Uzamsal panel modeli kestirilemedi: …" ve paketin iletisi (204).
192.3 Örnek veri
produc_usaww.csv: Munnell (1990) verisi, R'de plm::Produc olarak bilinir; 48 ABD eyaleti × 17 yıl (1970–1986) = 816 gözlem, eksik değer yok. W, splm paketindeki usaww matrisidir (Millo ve Piras, 2012): eyaletlerin sınır komşuluğu, satır standartlaştırılmış; 48 w_<EYALET> sütunu olarak veriye eklenmiştir (her satırda o eyaletin komşularına olan ağırlıklar). Satır sayısı 816, sütun sayısı 55.
| Değişken | Rol | Tür (veri sekmesinin algıladığı) | Özet |
|---|---|---|---|
eyalet |
birim | kategorik (48 düzey) | ALABAMA, ARIZONA, … (dosyadaki sıra) |
yil |
zaman | sayısal | 1970–1986 |
lgsp |
yanıt | sayısal | log(brüt eyalet hasılası); ortalama 10,5089, sd 1,0211, aralık 8,3789–13,0488 |
lpcap |
açıklayıcı | sayısal | log(kamu sermayesi); ortalama 9,6792, sd 0,9426, aralık 7,8736–11,8509 |
lpc |
açıklayıcı | sayısal | log(özel sermaye); ortalama 10,5595, sd 0,9247, aralık 8,3071–12,8356 |
lemp |
açıklayıcı | sayısal | log(istihdam); ortalama 6,9785, sd 1,0185, aralık 4,6849–9,3288 |
unemp |
açıklayıcı | sayısal | işsizlik oranı (%); ortalama 6,6022, sd 2,2332, aralık 2,8–18,0 |
w_ALABAMA … w_WYOMING |
ağırlık sütunları | sayısal | 0 ile 1 arasında; her satırın toplamı 1 |
Ağırlık matrisinin özeti. İlk dönemin 48 satırından kurulan W'de sıfırdan farklı 214 eleman vardır; her birimin 1 ile 8 arasında komşusu var (ortalama 4,46; en sık görülen komşu sayısı 4, 11 birim). Satır toplamları 1'dir ve W simetrik değildir (komşu sayıları farklı olduğundan w_{ij}=1/n_i\ne1/n_j=w_{ji}). Özdeğerleri gerçektir: en küçüğü -0{,}71819, en büyüğü 1; bu yüzden \rho ve \lambda için geçerli aralık (-1{,}39239;\ 1)'dir (192.4.2).
Düzey sırası. Birim sütunu kategorik algılanır; düzeyleri verideki ilk görülme sırasıyla (dosyada alfabetik) R'ye iner. Şablon birim sırasını yine de kendisi belirler: kimlikler metne çevrilir ve metin olarak sıralanır (143, 148); W bu sıraya göre birimler adlarıyla yeniden dizilir (184). Sıralama yalnız iç düzendir; sonuç kimlik sırasından bağımsızdır (kimlikler 1…48 sayı olduğunda — "10" metin sıralamasında "2"'den önce gelir — örnek veri birebir aynı sonucu verir: çalıştırma q3_up_sayisal_kimlik).
Bu bölümde kullanılan çalıştırmalar. Hepsi örnek veride, tohum 1 ile (şablon rastgelelik kullanmaz; tohum sonucu değiştirmez, q3_up_tohum2 ile doğrulandı):
| Ad | Ayar (örnek ayardan farkı) |
|---|---|
q3_up_ornek |
örnek ayar: birim sabit etkili hata |
q3_up_zaman |
etki = time |
q3_up_iki_yonlu |
etki = twoways |
q3_up_gecikme |
gecikme = açık, hata = none |
q3_up_sarar |
gecikme = açık, hata = b |
q3_up_random_sarar_b |
model = random, gecikme = açık, hata = b |
q3_up_random_kkp |
model = random, gecikme = kapalı, hata = kkp |
q3_up_random_yalniz |
model = random, gecikme = kapalı, hata = none |
q3_up_havuz_gecikme |
model = pooling, gecikme = açık, hata = none |
q3_up_hausman |
örnek ayar + hausman = açık |
q3_up_knn, _knn_ikili, _knn_k20 |
agirlik = knn (yapay koordinat; 192.8) |
192.4 Yöntem: formüller ve hesap adımları
Hesap sırası şöyledir: (1) W kurulur, diyagonal sıfırlanır, isteğe bağlı satır standartlaştırılır; (2) veri birim, dönem sırasına dizilir ve dönüşümle sabit etkiler yok edilir; (3) \sigma^2 ve \boldsymbol\beta kapalı biçimde elenen yoğunlaştırılmış olabilirlik \rho ve \lambda üzerinden en büyüklenir; (4) standart hatalar bilgi matrisinden hesaplanır; (5) rastgele etkide aynı iş \varphi ile birlikte GLS çerçevesinde yapılır; (6) istenirse Hausman testi; (7) artıklarda Moran I. Hesaplar splm'nin spml işlevindedir; şablon onu çağırır ve çıktıyı tablolar. Aşağıdaki formüller paketin belgelenmiş tanımıdır; 192.6'da bağımsız olarak yeniden hesaplanır.
192.4.1 Uzamsal ağırlık matrisi
sutunlar yolunda her satır, birimin komşularına olan ağırlıkları taşır: i. birimin satırındaki onek + kimlik_j sütunu w_{ij}'dir (170–174). Ağırlıklar ilk dönemin satırlarından okunur (154, 174) ve W zamanla sabit olduğundan sonraki her dönemin değerleri ilk dönemle karşılaştırılır (177–182); fark ya da eksik değer varsa şablon hangi dönemde olduğunu söyleyen bir iletiyle durur. knn yolunda koordinatlar için aynı denetim vardır (160–165). knn yolunda k en yakın komşu spdep::knearneigh ile bulunur ve w_{ij}=1 (ikili) olarak nb2mat(style = "B") ile matrise çevrilir (158–168); koordinat birimi uzaklıkların sıralamasını etkiler. Her iki yolda da:
- w_{ij}: j. birimin i. birim üzerindeki ağırlığı; negatif olamaz (186).
- \sum_l w_{il}: i. satırın toplamı; sıfırsa birimin komşusu yoktur ve çalıştırma durur (187).
Neden satır standartlaştırma
Satır standartlaştırılmış W ile W\mathbf y komşu ortalamasıdır; \rho ve \lambda'nın yorumu "komşu ortalamasına tepki" olur ve geçerli aralık (1/\mu_{\min},\,1)'e iner (burada \mu_{\min} en küçük gerçek özdeğer). Standartlaştırılmamış ikili W ile aynı model farklı ölçekte parametreler verir: örnek veride ikili W için \hat\lambda=0{,}1169, satır standartlaştırılmış için 0{,}5574'tür (çalıştırmalar q3_up_ikili_w_ham, q3_up_ikili_w_std). İkisi doğrudan karşılaştırılamaz.
Satır standartlaştırma kutusu zaten standartlaştırılmış bir W'ye uygulanırsa etkisizdir (satır toplamı 1 olduğundan bölme değeri değiştirmez; q3_up_ikili_w_std ve örnek ayar aynı \hat\lambda'yı verir). mat2listw çağrısındaki stil yalnız bir etikettir: satır standartlaştırma açıksa "W", kapalıysa "M" (189).
192.4.2 Jacobian ve parametre aralığı
Kestirim \ln|I-\rho W| ve \ln|I-\lambda W| terimlerini içerir. Varsayılan eigen yöntemi bunları W'nin özdeğerleri \mu_i ile hesaplar:
- \mu_i: W'nin özdeğerleri; örnek veride -0{,}71819\le\mu_i\le1.
- \rho yalnız bütün 1-\rho\mu_i>0 olduğunda tanımlıdır: 1/\mu_{\min}<\rho<1/\mu_{\max}; örnekte (-1{,}39239;\ 1). En büyüklemede splm bu aralığı kullanır; sonuç aralığın ucuna çıkarsa kestirim güvenilmezdir (192.8).
ml_yontem yalnız within modelde etkilidir (198–199): eigen tam hesaptır; spam, Matrix ve LU seyrek matris yöntemleridir ve büyük N'de hızlıdır. Matrix (seyrek Cholesky) simetrik W ister ve şablon bunu denetler (200–201). spam için ön denetim yoktur; simetrik olmayan (ör. satır standartlaştırılmış) W ile paket uzamsal parametreyi aralığın ucuna yapıştırır (örnekte \hat\lambda=0{,}999). Şablon bu durumu kestirimden sonra yakalar: parametre |\cdot|\ge0{,}995 ise ya da paket "NA/NaN replaced" uyarısı verdiyse çalıştırma "özdeğer ya da LU yöntemini seçin" iletisiyle durur (223–225); eigen ve LU doğrudur. Rastgele etkide ve havuzlanmış modelde ml_yontem kullanılmaz; paketin kendi eniyileyicisi (nlminb) ve özdeğer yöntemi çalışır.
192.4.3 Sabit etkiler: içsel dönüşüm
model = within iken etki türüne göre veri dönüştürülür (y_{it} ve her açıklayıcı için):
- \bar y_{i\cdot}: birimin T dönem ortalaması; \bar y_{\cdot t}: dönemin N birim ortalaması; \bar y_{\cdot\cdot}: genel ortalama.
Neden dönüştürmek
Birim etkileri \mu_i kestirilirse N ek parametre doğurur ve T küçükken ML tutarlı olmaz (rastlantısal parametre sorunu). Dönüşüm \mu_i'yi yok eder; kalan olabilirlik yalnız \rho, \lambda, \boldsymbol\beta ve \sigma^2'ye bağlıdır. Zamanla değişmeyen bir açıklayıcı bu dönüşümde sıfır sütun olur ve kestirilemez (bulgu B10).
etki = twoways iki yönlü dönüşümü (effect = "twoways") kullanır. Dönüşümden sonra olabilirlik 192.4.4'tekidir; serbestlik derecesi düzeltmesi uygulanmaz (\hat\sigma^2=\mathrm{SSE}/NT; bağımsız hesapla 10^{-6} içinde aynı).
192.4.4 Yoğunlaştırılmış olabilirlik (sabit etki)
Dönüştürülmüş veride, her t için A_\rho=I-\rho W ve A_\lambda=I-\lambda W olmak üzere hata filtreli kalıntı \mathbf e_t=A_\lambda\left(A_\rho\tilde{\mathbf y}_t-\tilde X_t\boldsymbol\beta\right)'dir. Verilmiş (\rho,\lambda) için \boldsymbol\beta, filtrelenmiş veriye en küçük kareler olur:
- \ell_c: \boldsymbol\beta ve \sigma^2 yerine koyulduktan sonra kalan tam Gauss log-olabilirlik; \hat\rho, \hat\lambda bunu en büyükler.
- Yalnız hata modelinde \rho=0 (A_\rho=I); yalnız gecikme modelinde \lambda=0 (A_\lambda=I, açıklayıcılar filtrelenmez).
- "sabit": en büyüklemeyi etkilemeyen terimler; log-olabilirliğin değerini etkiler.
Koddaki tercih
splm hata modelinde logLik olarak yalnız sabitsiz çekirdeği T\ln|A_\lambda|-\tfrac{NT}{2}\ln\mathrm{SSE} döndürür; gecikme modelinde sabitli tam değeri döndürür. Şablon, sabit etkili hata modelinde bu çekirdeğe \tfrac{NT}{2}\{\ln NT-\ln 2\pi-1\} sabitini ekleyerek tam Gauss log-olabilirliği yazar (uzamsal_panel.R:241–252). Aynı örnekte hata modeli 1634,02068 (splm'nin çekirdeği 56,47347), gecikme modeli 1609,72003 gösterir; üç model türü aynı ölçektedir ve karşılaştırılabilir. Sabit etkili SARAR modelinde splm değer vermez; şablon aynı tanımı kendi hesaplar (Jacobian T\{\ln|I-\hat\rho W|+\ln|I-\hat\lambda W|\} ve süzülmüş artığın karesel toplamı; örnekte 1638,30232) ve çıktıya bunu söyleyen bir not ekler. Rastgele etkili ve havuzlanmış modellerde splm değeri zaten tamdır.
192.4.5 Standart hatalar
Sabit etkide standart hatalar beklenen bilgi matrisinin tersindendir (Anselin, 1988; Millo ve Piras, 2012). G=WA^{-1} (A=A_\rho gecikme modelinde, A=A_\lambda hata modelinde) ve \boldsymbol\theta=(\sigma^2,\ \text{uzamsal parametre},\ \boldsymbol\beta) için:
- \operatorname{tr}G, \operatorname{tr}(G^2), \operatorname{tr}(G^\top G): G matrisinin iz büyüklükleri.
- Hata modelinde \boldsymbol\beta bloğu uzamsal parametre ve \sigma^2 ile dik olduğundan \widehat{\mathrm{SH}}(\hat\beta_j)=\sqrt{\hat\sigma^2\,[(\tilde X^{*\top}\tilde X^*)^{-1}]_{jj}} olur.
SH tablosundaki z=\text{kestirim}/\text{SH} ve p=2\{1-\Phi(|z|)\} normal dağılımıyla verilir (tablodaki sütunlar; paketin summary çıktısı).
192.4.6 Rastgele etkili model
model = random iken \mu_i\sim N(0,\sigma_\mu^2) rastgele varsayılır ve birleşik hata u_{it}=\mu_i+\nu_{it}'dir. hata seçeneği \nu'nun uzamsal yapısını belirler ve B=I-\lambda W, S=(B^\top B)^{-1} olmak üzere, \varphi=\sigma_\mu^2/\sigma^2 ile, panelin (NT\times NT) kovaryansı:
- J_T=\mathbf 1_T\mathbf 1_T^\top; \varphi: birim etkisi varyansının \sigma^2'ye oranı.
- Uzamsal bileşen seçilmemişse S=I_N ve M=I_N (klasik rastgele etkili panel).
- Gecikme seçiliyse A_\rho\mathbf y_t yanıt olarak kullanılır ve T\ln|A_\rho| Jacobian terimi olarak eklenir.
J_T özdeğerleri T ve 0 olduğundan \Omega'nın tersi ve determinantı N\times N matrislerle yazılır: ortalama yönünde (S+T\varphi M), ona dik T-1 yönde S. Böylece:
Z kesişimi de içerir ve \hat\beta GLS'tir; \widehat{\mathrm{SH}}(\hat\beta_j)=\sqrt{\hat\sigma^2[(Z^\top(\Omega/\sigma^2)^{-1}Z)^{-1}]_{jj}}. Bu kestirim tablodaki φ, λ, ρ, kesişim ve katsayılarla 192.6'da 10^{-5} içinde yeniden üretilmiştir. Rastgele etkide splm'nin sigma2 olarak yazdığı büyüklük \hat\sigma^2(1+\hat\varphi)'dir (birim etkisi ve kalıcı olmayan bileşenin toplam varyansı); fark 192.7'de ve bulgu B7'de anlatılır. \varphi, \lambda ve \rho'nun standart hataları paketin kendi bilgi matrisinden gelir; gözlenen bilgiyle bağımsız hesaplanan değerlerden farklıdır (örnekte \mathrm{SH}(\varphi) 1,7511'e karşı 1,7814; \mathrm{SH}(\rho) 0,00574'e karşı 0,01828) ve bu yüzden doğrulama tablosuna alınmamıştır.
192.4.7 Havuzlanmış model
model = pooling birim etkisi koymaz: \mu_i=\mu (kesişim) ve \Omega=\sigma^2(I_T\otimes S). Kestirim 192.4.4'teki gibi yapılır; dönüşüm yoktur ve kesişim katsayılar arasında yer alır. Bu model, birim farklarının bulunmadığı varsayımına dayanır; panel yapısını göz ardı ettiğinden çoğunlukla karşılaştırma için kullanılır.
192.4.8 Uzamsal Hausman testi
hausman açıksa splm sphtest(method = "ML") çağrılır (Mutl ve Pfaffermayr, 2011). Sabit etkili ve rastgele etkili modeller aynı uzamsal yapıyla kestirilir ve katsayı farkı sınanır:
- \hat{\boldsymbol\beta}_{FE}, \hat{\boldsymbol\beta}_{RE}: açıklayıcıların (kesişim hariç) katsayıları; k açıklayıcı sayısı.
- \hat V_{FE}, \hat V_{RE}: katsayı kovaryansları (192.4.5 ve 192.4.6).
- H₀: birim etkileri açıklayıcılarla ilişkisizdir (rastgele etki tutarlı ve verimli); anlamlıysa sabit etki tercih edilir.
Uzamsal yapı gecikme ve hata seçimine göre kurulur: gecikme ve hata ikisi de açıksa sarar, yalnız gecikme açıksa lag, aksi hâlde error (263). Varsayılanda (hausman_yapi = kkp) hata modelinde rastgele etkili taraf, hata seçimi ne olursa olsun, Kapoor ve ark. yapısıyla kurulur; hausman_yapi = izle ve hata = b ise Baltagi ve ark. yapısı kullanılır (errors = "BSK", 264–265). Bağımsız hesap: kkp yapısıyla H=35{,}15599 paketin değeriyle aynı, b yapısıyla 30,60067. Çıktı hangi yapının kullanıldığını bir notla söyler; hata = b iken varsayılan Kapoor kullanıldıysa not seçeneği de anar. Kestirilen modelde uzamsal bileşen yoksa (random, gecikme kapalı, hata = none) test yine uzamsal hata modeliyle yapılır ve çıktı bunun kestirilen modelin testi olmadığını yazar. Test hesaplanamazsa konsola "Not: uzamsal Hausman testi hesaplanamadı: …" yazılır (266).
192.4.9 Artıklarda Moran I
Şablon, residuals(m)'i N\times T matrise dizer ve her dönem için, e_t ortalamadan sapma olmak üzere
hesaplar (278–284). Splm'nin residuals(m) çıktısı yapısal artıktır (\tilde{\mathbf y}-\tilde X\hat\beta); uzamsal hata modellenmişken de özilişkili kalacak biçimde kurulur ve şablon onu yalnız hesaplanamazsa yedek olarak kullanır. Şablon bu yapısal artık yerine süzülmüş artığı çizer: \hat{\boldsymbol\varepsilon}=(I-\hat\lambda W)\{(I-\hat\rho W)\tilde{\mathbf y}-\tilde X\hat\beta\} (235–240); sabit etkide \tilde{\mathbf y}, \tilde X içsel dönüşümden geçmiş değerlerdir. Dönem başına I şekilde ve "Süzülmüş artıklarda dönem başına Moran I" tablosunda verilir. Şekil nokta kestirimidir; anlamlılık sınaması içermez.
192.5 Kod adım adım
| Satırlar | Ne yapar | Neden / dikkat |
|---|---|---|
| 131–132 | .m iki dilli ileti yardımcısı; splm ve spdep yüklenir. |
Paketlerin sessiz yüklenmesi. |
| 134–141 | Veri açık mı, açıklayıcı var mı, birim ≠ zaman, en az bir uzamsal bileşen. | random modeli uzamsal bileşensiz de geçer (140). |
| 142–153 | Birim kimliğini metne çevirir ve [^A-Za-z0-9] karakterlerini _ yapar (143); zaman sütununu alır; birim ve zamana göre sıralar; eksik, N\ge5, T\ge2, denge ve sabit sütun denetimi. |
Kimlik dönüşümü ağırlık sütun adını da belirler (170). Dengeyi table(birim, dönem) ile sınar (151). |
| 154–189 | W'yi kurar: knn (155–168) ya da ağırlık sütunları (169–183); birimlere göre yeniden dizer (184); diyagonali sıfırlar; negatif ve sıfır satır denetimi; satır standartlaştırma; mat2listw. |
W ilk dönemden okunur (154). Diyagonal sessizce sıfırlanır (185). |
| 190–201 | Panel veri çerçevesi dp (birim, dönem sırasıyla), formül (`y` ~ `x1` + …), spml argümanları; within'de method (198–199); Matrix denetimi. |
Ters tırnak sütun adındaki özel karakteri korur. effect yalnız within'de etkilidir (196). |
| 202–206 | spml çağrısı; uyarılar yakalanıp biriktirilir; hata mq_hata ile iletilir. |
Uyarılar konsola en sonda eklenir (277). |
| 207–222 | Katsayı tablosu: uzamsal parametreler, hata bileşenleri, katsayılar; adların ρ/λ/φ olarak yeniden yazımı. | lambda → ρ, rho → λ (212, 219–220). |
| 223–257 | spam denetimi (223–225); süzülmüş artık (235–240); tam logLik (241–252); "Model bilgisi" tablosu (N, T, NT, logLik, sigma2), özet cümlesi ve notlar. | logLik her modelde tam Gauss değerdir (192.4.4). |
| 262–276 | Hausman testi (isteğe bağlı). | sm seçimi 263'tedir; yapı seçimi 264'tedir. |
| 277–291 | Uyarıları yazar; artıkların Moran I şekli. | Süzülmüş artık (192.4.9); Moran I tablosu (289). |
192.6 Elle hesap: örnek veride bağımsız yeniden hesap
Ara değerler dogrulama/uzamsal_panel/elle_hesap.py ile (numpy, scipy; splm ve şablon kodu kullanılmadan) ve r_dogrulama.R ile (yalnız temel R) hesaplanmıştır. Aşağıdaki adımlar örnek ayarı (birim sabit etkili uzamsal hata) izler.
Adım 1 — Ağırlık matrisi. İlk dönemin 48 satırından W kurulur (214 sıfırdan farklı eleman, satır toplamı 1). Özdeğerleri -0{,}718191\le\mu_i\le1; \lambda için aralık (-1{,}392387;\ 1).
Adım 2 — Birim içi dönüşüm ve \lambda=0 başlangıcı. Birim ortalamaları çıkarılır. \lambda=0 ile en küçük kareler: \hat{\boldsymbol\beta}=(-0{,}026150;\ 0{,}292007;\ 0{,}768159;\ -0{,}005298), \hat\sigma^2=0{,}00136175. Uzamsal hata bu katsayıları ve varyansı değiştirir.
Adım 3 — Yoğunlaştırılmış olabilirlik. \ell_c(\lambda) \lambda üzerinde en büyüklenir: \hat\lambda=0{,}557401. Bu noktada \ln|I-\hat\lambda W|=-2{,}129286, T\ln|I-\hat\lambda W|=-36{,}197858, \mathrm{SSE}=0{,}796813, -\tfrac{NT}{2}\ln\mathrm{SSE}=92{,}671325. Çekirdek -36{,}197858+92{,}671325=56{,}473467 (splm'nin döndürdüğü değer); sabit \tfrac{NT}{2}\{\ln NT-\ln2\pi-1\}=1577{,}547214 eklenince tam log-olabilirlik 1634{,}020680 olur (şablonun tablosundaki logLik).
Adım 4 — Katsayılar ve varyans. A_{\hat\lambda} ile süzülmüş veride en küçük kareler: \hat{\boldsymbol\beta}=(0{,}005144;\ 0{,}205303;\ 0{,}782254;\ -0{,}002232); \hat\sigma^2=\mathrm{SSE}/NT=0{,}000976486.
Adım 5 — Standart hata. G=W(I-\hat\lambda W)^{-1} için \operatorname{tr}G=8{,}950518, \operatorname{tr}(G^2)=26{,}818350, \operatorname{tr}(G^\top G)=30{,}291351. \mathcal I_{\lambda\lambda}=17\times(26{,}818350+30{,}291351)=970{,}864911, \mathcal I_{\sigma^2\sigma^2}=427\,885\,886, \mathcal I_{\sigma^2\lambda}=155\,822{,}80. \lambda'nın varyansı \big(\mathcal I_{\lambda\lambda}-\mathcal I_{\sigma^2\lambda}^2/\mathcal I_{\sigma^2\sigma^2}\big)^{-1}=0{,}00109395, \widehat{\mathrm{SH}}(\hat\lambda)=0{,}0330749; z=16{,}8527.
Adım 6 — Gecikme modeli. \ell_c(\rho) en büyüklenince \hat\rho=0{,}274689 (\ln|I-\hat\rho W|=-0{,}453215), \hat\sigma^2=0{,}00111138, tam log-olabilirlik 1609{,}7200; \widehat{\mathrm{SH}}(\hat\rho)=0{,}0235164.
Adım 7 — Rastgele etkili SARAR(b). \Omega'nın N\times N blokları üzerinden (T\varphi=128{,}02) ortak en büyükleme: \hat\varphi=7{,}530784, \hat\lambda=0{,}536831, \hat\rho=0{,}001821; tam log-olabilirlik 1491{,}6638; kalıcı olmayan bileşenin varyansı \hat\sigma^2=0{,}001052634 ve \hat\sigma^2(1+\hat\varphi)=0{,}008979796 (şablonun sigma2 satırı 0,008979792).
Adım 8 — Uzamsal Hausman. Sabit etkili hata modeli ve Kapoor ve ark. rastgele etkili hata modeli: katsayı farkı (-0{,}039404;\ -0{,}040810;\ 0{,}039622;\ 0{,}001373), H=35{,}155987, sd 4, p=4{,}3149\times10^{-7}.
192.6.1 Doğrulama: MerQuR+, Python ve R
MerQuR+ sütunu şablonun "Uzamsal panel modeli kestirimleri", "Model bilgisi" ve "Uzamsal Hausman testi" tablolarından tam hassasiyetle alınmıştır. R sütunu splm ve spdep kullanmaz: aynı yoğunlaştırılmış olabilirlik temel R'de optimize/optim ile en büyüklenmiş, rastgele etkide \Omega'nın blok yapısı özdeğer ayrışımıyla kurulmuştur. Ölçüt 10^{-6}'dır (rastgele etkili model kestirimlerinde ve katsayı SH'lerinde ve sabit etkili SARAR'da en büyükleyicilerin durma toleransı nedeniyle 10^{-5}). Sabit etkili modellerin hepsinde logLik satırı tam Gauss değere göre karşılaştırılmıştır; sabit etkili SARAR modelinde splm değer vermediğinden şablonun kendi hesapladığı değer bağımsız hesapla (10^{-5}) karşılaştırılmıştır (192.4.4).
Birim sabit etkili uzamsal hata modeli (örnek ayar)
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) | En büyük fark | Ölçüt | |
|---|---|---|---|---|---|---|
| λ | 0,55740132 | 0,55740131 | 0,55740131 | 1,5e−8 | 1,0e−6 | ✓ |
| SH(λ) | 0,03307491 | 0,03307491 | 0,03307491 | 7,1e−10 | 1,0e−6 | ✓ |
| β lpcap | 0,00514384 | 0,00514384 | 0,00514384 | 1,2e−10 | 1,0e−6 | ✓ |
| SH(β lpcap) | 0,02501086 | 0,02501086 | 0,02501086 | 6,8e−11 | 1,0e−6 | ✓ |
| β lpc | 0,20530256 | 0,20530256 | 0,20530256 | 2,5e−9 | 1,0e−6 | ✓ |
| SH(β lpc) | 0,02314268 | 0,02314268 | 0,02314268 | 8,4e−12 | 1,0e−6 | ✓ |
| β lemp | 0,78225398 | 0,78225398 | 0,78225398 | 3,4e−10 | 1,0e−6 | ✓ |
| SH(β lemp) | 0,02780572 | 0,02780572 | 0,02780572 | 2,5e−11 | 1,0e−6 | ✓ |
| β unemp | −0,00223167 | −0,00223167 | −0,00223167 | 8,4e−11 | 1,0e−6 | ✓ |
| SH(β unemp) | 0,00107091 | 0,00107091 | 0,00107091 | 5,3e−12 | 1,0e−6 | ✓ |
| σ² | 9,764862·10−4 | 9,764862·10−4 | 9,764862·10−4 | 5,6e−12 | 1,0e−6 | ✓ |
| logLik (tam Gauss) | 1634,02068047 | 1634,02068047 | 1634,02068047 | 1,1e−15 | 1,0e−6 | ✓ |
Ölçütü karşılayan: 12/12.
Zaman sabit etkili uzamsal hata modeli
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) | En büyük fark | Ölçüt | |
|---|---|---|---|---|---|---|
| λ | 0,49623015 | 0,49623018 | 0,49623015 | 2,8e−8 | 1,0e−6 | ✓ |
| SH(λ) | 0,03579124 | 0,03579124 | 0,03579124 | 1,2e−9 | 1,0e−6 | ✓ |
| β lpcap | 0,14327252 | 0,14327251 | 0,14327252 | 1,0e−9 | 1,0e−6 | ✓ |
| SH(β lpcap) | 0,01657201 | 0,01657201 | 0,01657201 | 3,7e−11 | 1,0e−6 | ✓ |
| β lpc | 0,36365393 | 0,36365393 | 0,36365393 | 3,8e−9 | 1,0e−6 | ✓ |
| SH(β lpc) | 0,01096312 | 0,01096312 | 0,01096312 | 3,9e−11 | 1,0e−6 | ✓ |
| β lemp | 0,56196493 | 0,56196492 | 0,56196493 | 2,1e−9 | 1,0e−6 | ✓ |
| SH(β lemp) | 0,01436835 | 0,01436835 | 0,01436835 | 5,0e−11 | 1,0e−6 | ✓ |
| β unemp | −0,00789299 | −0,00789299 | −0,00789299 | 1,8e−10 | 1,0e−6 | ✓ |
| SH(β unemp) | 0,00186647 | 0,00186647 | 0,00186647 | 7,4e−12 | 1,0e−6 | ✓ |
| σ² | 0,00602539 | 0,00602539 | 0,00602539 | 5,2e−11 | 1,0e−6 | ✓ |
| logLik (tam Gauss) | 900,05438474 | 900,05438474 | 900,05438474 | 5,1e−16 | 1,0e−6 | ✓ |
Ölçütü karşılayan: 12/12.
Birim ve zaman sabit etkili uzamsal hata modeli
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) | En büyük fark | Ölçüt | |
|---|---|---|---|---|---|---|
| λ | 0,39086403 | 0,39086404 | 0,39086405 | 2,2e−8 | 1,0e−6 | ✓ |
| SH(λ) | 0,03989329 | 0,03989329 | 0,03989329 | 7,9e−10 | 1,0e−6 | ✓ |
| β lpcap | −0,01337036 | −0,01337036 | −0,01337036 | 7,6e−10 | 1,0e−6 | ✓ |
| SH(β lpcap) | 0,02474361 | 0,02474361 | 0,02474361 | 4,3e−11 | 1,0e−6 | ✓ |
| β lpc | 0,15580222 | 0,15580222 | 0,15580222 | 5,0e−10 | 1,0e−6 | ✓ |
| SH(β lpc) | 0,02548175 | 0,02548175 | 0,02548175 | 4,7e−11 | 1,0e−6 | ✓ |
| β lemp | 0,75884468 | 0,75884468 | 0,75884468 | 4,0e−10 | 1,0e−6 | ✓ |
| SH(β lemp) | 0,02778776 | 0,02778776 | 0,02778776 | 5,0e−11 | 1,0e−6 | ✓ |
| β unemp | −0,00301147 | −0,00301147 | −0,00301147 | 8,7e−11 | 1,0e−6 | ✓ |
| SH(β unemp) | 0,00115177 | 0,00115177 | 0,00115177 | 4,1e−12 | 1,0e−6 | ✓ |
| σ² | 9,333247·10−4 | 9,333247·10−4 | 9,333247·10−4 | 4,6e−12 | 1,0e−6 | ✓ |
| logLik (tam Gauss) | 1672,33826948 | 1672,33826948 | 1672,33826948 | 8,2e−16 | 1,0e−6 | ✓ |
Ölçütü karşılayan: 12/12.
Birim sabit etkili uzamsal gecikme modeli
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) | En büyük fark | Ölçüt | |
|---|---|---|---|---|---|---|
| ρ | 0,27468871 | 0,2746887 | 0,27468871 | 1,1e−8 | 1,0e−6 | ✓ |
| SH(ρ) | 0,0235164 | 0,0235164 | 0,0235164 | 6,6e−11 | 1,0e−6 | ✓ |
| β lpcap | −0,04658189 | −0,04658189 | −0,04658189 | 8,5e−10 | 1,0e−6 | ✓ |
| SH(β lpcap) | 0,0254425 | 0,0254425 | 0,0254425 | 2,3e−11 | 1,0e−6 | ✓ |
| β lpc | 0,18743252 | 0,18743252 | 0,18743252 | 4,4e−9 | 1,0e−6 | ✓ |
| SH(β lpc) | 0,02304415 | 0,02304415 | 0,02304415 | 2,6e−11 | 1,0e−6 | ✓ |
| β lemp | 0,62509017 | 0,62509018 | 0,62509017 | 6,0e−9 | 1,0e−6 | ✓ |
| SH(β lemp) | 0,02970436 | 0,02970436 | 0,02970436 | 1,3e−11 | 1,0e−6 | ✓ |
| β unemp | −0,00448159 | −0,00448159 | −0,00448159 | 3,4e−11 | 1,0e−6 | ✓ |
| SH(β unemp) | 8,653036·10−4 | 8,653036·10−4 | 8,653036·10−4 | 6,7e−13 | 1,0e−6 | ✓ |
| σ² | 0,00111138 | 0,00111138 | 0,00111138 | 1,8e−12 | 1,0e−6 | ✓ |
| logLik (tam Gauss) | 1609,72002982 | 1609,72002982 | 1609,72002982 | 1,7e−15 | 1,0e−6 | ✓ |
Ölçütü karşılayan: 12/12.
Birim sabit etkili SARAR (gecikme ve hata)
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) | En büyük fark | Ölçüt | |
|---|---|---|---|---|---|---|
| ρ | 0,08857603 | 0,08857602 | 0,08857618 | 1,5e−7 | 1,0e−5 | ✓ |
| λ | 0,45531161 | 0,45531162 | 0,45531152 | 8,8e−8 | 1,0e−5 | ✓ |
| β lpcap | −0,01034965 | −0,01034965 | −0,01034968 | 2,5e−8 | 1,0e−5 | ✓ |
| β lpc | 0,19057809 | 0,19057809 | 0,19057805 | 4,0e−8 | 1,0e−5 | ✓ |
| β lemp | 0,75523721 | 0,75523721 | 0,75523716 | 5,3e−8 | 1,0e−5 | ✓ |
| β unemp | −0,00306128 | −0,00306128 | −0,00306128 | 8,1e−10 | 1,0e−5 | ✓ |
| σ² | 9,966284·10−4 | 9,966284·10−4 | 9,966284·10−4 | 1,8e−11 | 1,0e−5 | ✓ |
| logLik (tam Gauss; splm değer vermez, şablon hesaplar) | 1638,30232107 | 1638,30232107 | 1638,30232107 | 6,1e−15 | 1,0e−5 | ✓ |
Ölçütü karşılayan: 8/8.
Rastgele etkili SARAR(b)
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) | En büyük fark | Ölçüt | |
|---|---|---|---|---|---|---|
| φ | 7,53078011 | 7,53078394 | 7,53078518 | 6,7e−7 | 1,0e−5 | ✓ |
| λ | 0,53683105 | 0,53683072 | 0,53683068 | 3,7e−7 | 1,0e−5 | ✓ |
| ρ | 0,0018204 | 0,00182052 | 0,00182054 | 1,5e−7 | 1,0e−5 | ✓ |
| β (Intercept) | 2,37357691 | 2,37357597 | 2,37357581 | 4,7e−7 | 1,0e−5 | ✓ |
| SH(β (Intercept)) | 0,13947437 | 0,13947438 | 0,13947438 | 1,2e−8 | 1,0e−5 | ✓ |
| β lpcap | 0,04250167 | 0,04250165 | 0,04250165 | 1,2e−8 | 1,0e−5 | ✓ |
| SH(β lpcap) | 0,02221463 | 0,02221463 | 0,02221463 | 1,8e−9 | 1,0e−5 | ✓ |
| β lpc | 0,24150752 | 0,24150752 | 0,24150751 | 1,3e−8 | 1,0e−5 | ✓ |
| SH(β lpc) | 0,02029705 | 0,02029705 | 0,02029705 | 1,0e−9 | 1,0e−5 | ✓ |
| β lemp | 0,74190631 | 0,74190628 | 0,74190628 | 2,7e−8 | 1,0e−5 | ✓ |
| SH(β lemp) | 0,02442118 | 0,02442118 | 0,02442119 | 2,3e−9 | 1,0e−5 | ✓ |
| β unemp | −0,00345602 | −0,00345602 | −0,00345602 | 3,2e−9 | 1,0e−5 | ✓ |
| SH(β unemp) | 0,00106047 | 0,00106047 | 0,00106047 | 1,7e−10 | 1,0e−5 | ✓ |
| logLik | 1491,66381123 | 1491,66381123 | 1491,66381123 | 3,4e−14 | 1,0e−6 | ✓ |
| σ² (tabloda σ²·(1+φ)) | 0,00897979 | 0,0089798 | 0,0089798 | 6,1e−9 | 1,0e−5 | ✓ |
Ölçütü karşılayan: 15/15.
Rastgele etkili uzamsal hata (kkp)
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) | En büyük fark | Ölçüt | |
|---|---|---|---|---|---|---|
| φ | 6,62477473 | 6,62477518 | 6,62477436 | 6,8e−8 | 1,0e−5 | ✓ |
| λ | 0,52646476 | 0,52646475 | 0,52646477 | 1,4e−8 | 1,0e−5 | ✓ |
| β (Intercept) | 2,32467073 | 2,32467075 | 2,32467072 | 5,4e−9 | 1,0e−5 | ✓ |
| SH(β (Intercept)) | 0,14158937 | 0,14158937 | 0,14158937 | 1,4e−9 | 1,0e−5 | ✓ |
| β lpcap | 0,04454751 | 0,04454751 | 0,04454751 | 2,4e−9 | 1,0e−5 | ✓ |
| SH(β lpcap) | 0,02203772 | 0,02203772 | 0,02203772 | 1,2e−10 | 1,0e−5 | ✓ |
| β lpc | 0,24611241 | 0,24611241 | 0,24611241 | 5,3e−10 | 1,0e−5 | ✓ |
| SH(β lpc) | 0,02113408 | 0,02113408 | 0,02113408 | 7,9e−11 | 1,0e−5 | ✓ |
| β lemp | 0,74263192 | 0,74263193 | 0,74263192 | 2,3e−9 | 1,0e−5 | ✓ |
| SH(β lemp) | 0,02546629 | 0,02546629 | 0,02546629 | 1,3e−10 | 1,0e−5 | ✓ |
| β unemp | −0,00360451 | −0,00360451 | −0,00360451 | 2,5e−11 | 1,0e−5 | ✓ |
| SH(β unemp) | 0,00106368 | 0,00106368 | 0,00106368 | 7,2e−12 | 1,0e−5 | ✓ |
| logLik | 1491,91155856 | 1491,91155856 | 1491,91155856 | 6,7e−15 | 1,0e−6 | ✓ |
| σ² (tabloda σ²·(1+φ)) | 0,00807303 | 0,00807303 | 0,00807303 | 4,9e−10 | 1,0e−5 | ✓ |
Ölçütü karşılayan: 14/14.
Rastgele etkili, uzamsal bileşensiz
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) | En büyük fark | Ölçüt | |
|---|---|---|---|---|---|---|
| φ | 5,0005292 | 5,00052958 | 5,00053042 | 2,4e−7 | 1,0e−5 | ✓ |
| β (Intercept) | 2,14386583 | 2,14386584 | 2,14386586 | 1,5e−8 | 1,0e−5 | ✓ |
| SH(β (Intercept)) | 0,1344052 | 0,1344052 | 0,1344052 | 5,3e−9 | 1,0e−5 | ✓ |
| β lpcap | 0,00314439 | 0,00314439 | 0,00314439 | 5,0e−9 | 1,0e−5 | ✓ |
| SH(β lpcap) | 0,02348562 | 0,02348562 | 0,02348562 | 5,5e−10 | 1,0e−5 | ✓ |
| β lpc | 0,30981115 | 0,30981115 | 0,30981115 | 2,9e−9 | 1,0e−5 | ✓ |
| SH(β lpc) | 0,01991177 | 0,01991177 | 0,01991177 | 6,6e−10 | 1,0e−5 | ✓ |
| β lemp | 0,7313372 | 0,73133721 | 0,73133721 | 6,5e−9 | 1,0e−5 | ✓ |
| SH(β lemp) | 0,02502053 | 0,02502053 | 0,02502053 | 6,9e−10 | 1,0e−5 | ✓ |
| β unemp | −0,00613818 | −0,00613818 | −0,00613818 | 1,3e−10 | 1,0e−5 | ✓ |
| SH(β unemp) | 9,062868·10−4 | 9,062868·10−4 | 9,062868·10−4 | 7,1e−12 | 1,0e−5 | ✓ |
| logLik | 1401,90399369 | 1401,90399369 | 1401,90399369 | 7,1e−15 | 1,0e−6 | ✓ |
| σ² (tabloda σ²·(1+φ)) | 0,00870293 | 0,00870293 | 0,00870293 | 1,6e−9 | 1,0e−5 | ✓ |
Ölçütü karşılayan: 13/13.
Uzamsal Hausman testi (sabit etkili hata modeli ile Kapoor ve ark. rastgele etkili hata modeli)
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) | En büyük fark | Ölçüt | |
|---|---|---|---|---|---|---|
| χ² (uzamsal Hausman, hata modeli) | 35,15599071 | 35,15598717 | 35,15599441 | 1,1e−7 | 1,0e−5 | ✓ |
| sd | 4 | 4 | 4 | 0 | 1,0e−9 | ✓ |
| p | 4,314917·10−7 | 4,314924·10−7 | 4,314910·10−7 | 7,6e−13 | 1,0e−5 | ✓ |
Ölçütü karşılayan: 3/3.
Toplam ölçütü karşılayan: 101/101.
Sabit etkili hata ve gecikme modellerinin hepsi (birim, dönem, iki yönlü) altı basamak aynıdır; Millo ve Piras'ın (2012) yayımladığı \hat\lambda=0{,}5574013 (SH 0,0330749), dönem sabit etkili \hat\lambda=0{,}4962301 ve rastgele etkili SARAR(b) \hat\varphi=7{,}5308 değerleri tabloyla örtüşür. Rastgele etkili modelde \varphi, \lambda ve \rho'nun standart hataları tabloda yoktur (192.4.6'daki neden).
192.7 Çıktıyı okuma
Örnek ayarın (birim sabit etkili uzamsal hata) konsol metni ve tabloları:
Model: within; etki: individual; gecikme: yok; hata: b; W: sutunlar.

Uzamsal panel modeli kestirimleri
       tur         parametre     kestirim          SH         z             p
1  uzamsal  λ (uzamsal hata)    0.5574013  0.03307491   16.8527  1.002393e-63
2  katsayı             lpcap   0.00514384  0.02501086 0.2056642     0.8370532
3  katsayı               lpc    0.2053026  0.02314268  8.871167  7.238326e-19
4  katsayı              lemp     0.782254  0.02780572  28.13284 3.886079e-174
5  katsayı             unemp -0.002231665 0.001070912 -2.083892    0.03716998

Model bilgisi
     olcut        deger
1  birim N           48
2  dönem T           17
3       NT          816
4   logLik     1634.021
5   sigma2 0.0009764862

Süzülmüş artıklarda dönem başına Moran I
   donem     moran_I
1   1970  -0.1153961
2   1971  -0.1460521
3   1972  -0.1826891
...
Konsol metni ayrıca üç not satırı taşır: logLik'in tam Gauss tanımıyla yazıldığı, splm'nin sabit etkili hata modelinde sabit terimleri atılmış çekirdeği verdiği (şablon sabit terimleri ekler) ve Moran I'nın süzülmüş artıklar için hesaplandığı.
| Öğe | Ne yazar | Nasıl yorumlanır |
|---|---|---|
λ (uzamsal hata) ya da ρ (uzamsal gecikme) |
Uzamsal parametre kestirimi, SH, z, p | Pozitif \lambda: komşu birimlerin hataları aynı yönde. Satır standartlaştırılmış W için 0 ile 1 arası. Örnekte 0{,}557: ölçülemeyen bir etken eyaletlerde komşular arasında güçlü bir ortak sapma yaratıyor. \rho yorumu için B8 ve 192.8'e bakın. |
katsayı satırları |
\hat\beta, SH, z, p | Log–log modelde \hat\beta esnekliktir. Örnekte istihdam esnekliği 0,782 (p<10^{-170}), özel sermaye 0,205; kamu sermayesi birim etkileri ve uzamsal hata dikkate alınınca sıfırdan ayırt edilemez (0{,}005; p=0{,}837); işsizlik -0{,}0022 (p=0{,}037). |
φ (birim etkisi varyans oranı) |
Rastgele etkide \sigma_\mu^2/\sigma^2 | Büyük \varphi: kalıcı birim farkı toplam değişintide baskın. Örnekte 5,0–7,5. |
birim N, dönem T, NT |
Dengeli panelin boyutları | NT gözlem sayısıdır. |
logLik |
Tam Gauss log-olabilirlik | Gecikme, hata ve SARAR modelleri aynı ölçektedir; AIC ve olabilirlik oranı için kullanılabilir (192.4.4). |
sigma2 |
Hata varyansı | Sabit etkide \hat\sigma^2; rastgele etkide \hat\sigma^2(1+\hat\varphi). |
| Moran I şekli ve tablosu | Dönem başına süzülmüş artıkların Moran I'sı | Uzamsal parametreler çıkarıldıktan sonra kalan özilişkiyi gösterir; anlamlılık sınaması yoktur (192.4.9). |
| "Uyarılar" satırı | spml'in verdiği uyarılar |
Boş değilse (ör. "NA/NaN replaced…", "rho on interval bound") sonucun güvenilirliğini sorgulayın. |
Şekil 192.1. Örnek ayarda (birim sabit etkili uzamsal hata) artıklarda dönem başına Moran I (şablonun çıktısı).
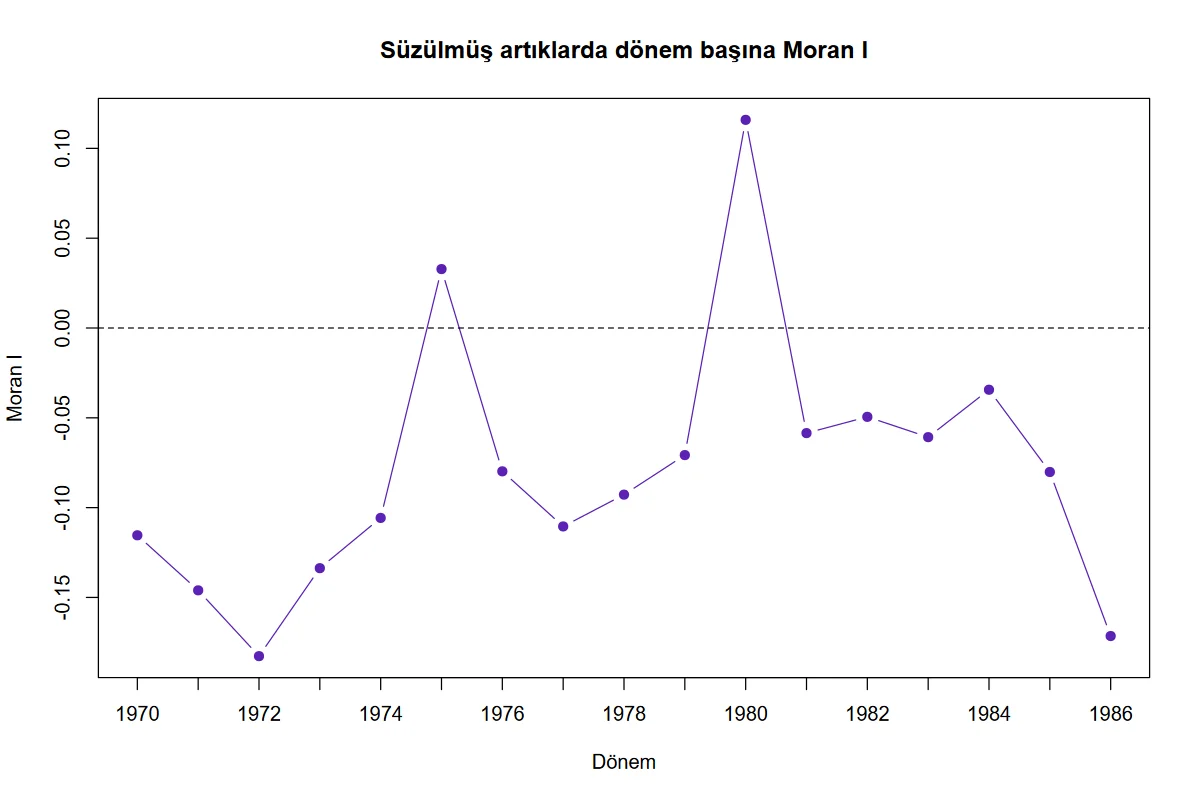
Şekildeki değerler -0{,}183 ile 0{,}116 arasındadır (çoğunlukla hafif negatif; ilk üç dönem -0{,}115, -0{,}146, -0{,}183); yani model uzamsal bağımlılığı yeterince giderir, hatta biraz fazla düzeltir. Aynı modelin süzülmemiş (yapısal) artıklarında I 0{,}075 ile 0{,}588 arasında ve hep pozitiftir; şablon bu değerleri çizmez.
Aynı veride modellerin karşılaştırması. Aşağıdaki katsayılar şablonun farklı ayarlarla çalıştırılmasından tam hassasiyetle alınmıştır (yuvarlanmış).
Model (q3_up_…) |
Uzamsal parametre | lpcap |
lpc |
lemp |
unemp |
|---|---|---|---|---|---|
birim sabit, hata (ornek) |
\lambda=0{,}5574 | 0,0051 | 0,2053 | 0,7823 | −0,0022 |
dönem sabit, hata (zaman) |
\lambda=0{,}4962 | 0,1433 | 0,3637 | 0,5620 | −0,0079 |
iki yönlü sabit, hata (iki_yonlu) |
\lambda=0{,}3909 | −0,0134 | 0,1558 | 0,7588 | −0,0030 |
birim sabit, gecikme (gecikme) |
\rho=0{,}2747 | −0,0466 | 0,1874 | 0,6251 | −0,0045 |
birim sabit, SARAR (sarar) |
\rho=0{,}0886; \lambda=0{,}4553 | −0,0103 | 0,1906 | 0,7552 | −0,0031 |
rastgele, SARAR(b) (random_sarar_b) |
\rho=0{,}0018; \lambda=0{,}5368; \varphi=7{,}531 | 0,0425 | 0,2415 | 0,7419 | −0,0035 |
rastgele, hata kkp (random_kkp) |
\lambda=0{,}5265; \varphi=6{,}625 | 0,0445 | 0,2461 | 0,7426 | −0,0036 |
rastgele, uzamsal yok (random_yalniz) |
\varphi=5{,}001 | 0,0031 | 0,3098 | 0,7313 | −0,0061 |
havuzlanmış, gecikme (havuz_gecikme) |
\rho=-0{,}0021 | 0,1533 | 0,3092 | 0,5959 | −0,0066 |
Tablodan okunanlar: (1) Birim etkilerini yok etmek lpcap katsayısını 0{,}15'ten (0{,}005'e) indirir; yani havuzlanmış kestirimdeki kamu sermayesi etkisinin büyük kısmı birimler arası farktan gelir. (2) Sabit etkili modelde ikisi birlikte kestirildiğinde (SARAR) \hat\lambda baskın çıkar (\hat\rho=0{,}089, \hat\lambda=0{,}455). (3) Rastgele etkili SARAR'da \hat\rho sıfıra yakındır (0{,}0018); uzamsal bağımlılık hata bileşeninde (\hat\lambda=0{,}537) toplanır.
Uzamsal Hausman çıktısı (hausman açık):
Uzamsal Hausman testi (H0: rastgele etki tutarlı)
                      test     chi2  sd            p
1  Uzamsal Hausman (error) 35.15599   4 4.314917e-07
Munnell verisinde (48 eyalet, 1970–1986) birim sabit etkili uzamsal hata modeli kestirildi. Uzamsal hata katsayısı \hat\lambda=0{,}557 (SH 0,033; p<0{,}001); istihdam esnekliği 0,782 (SH 0,028), özel sermaye esnekliği 0,205 (SH 0,023); kamu sermayesinin katsayısı sıfırdan ayırt edilemedi (0{,}005; SH 0,025; p=0{,}837). Uzamsal Hausman testi sabit ve rastgele etkiyi ayırdı (\chi^2_4=35{,}16; p<0{,}001): rastgele etki tutarlı değildir ve sabit etkili tahmin tercih edilir.
192.8 Sık hatalar ve tuzaklar
- Farklı veriyle ya da farklı gözlem sayısıyla kestirilmiş modellerin
logLik'ini karşılaştırmak.logLikher modelde tam Gauss değerdir (hata 1634,02; gecikme 1609,72; SARAR 1638,30); AIC, BIC ve olabilirlik oranı için kullanılabilir, ama yalnız aynı y ve aynı N\,T ile kestirilmiş modeller arasında. ρ'yu doğrudan marjinal etki saymak. Gecikme ya da SARAR modelinde bir açıklayıcının değişimi komşulara da yayılır; etkiler (I-\rho W)^{-1}\beta ile geri besleme içerir. Şablon doğrudan, dolaylı ve toplam etki üretmez; tabloda yazan \beta yalnız tek birimin kısmi katsayısıdır. Taşma etkisi söylenecekse etkiler ayrıca hesaplanmalıdır.hata = bvekkpseçeneklerinin sabit etkide aynı olması. Ayrım yalnız rastgele etkilidir; sabit etkide ve havuzlanmış modelde ikisi de "uzamsal hata var" anlamına gelir ve sonuç birebir aynıdır;kkpseçilirse çıktı bunu bir notla söyler.spamJacobian yöntemi. Satır standartlaştırılmış (simetrik olmayan) W ile paket sonucu aralığın ucuna yapıştırır (\hat\lambda=0{,}999); şablon bunu yakalar ve durur.eigenya daLUkullanılmalıdır.- Ağırlıkları dönem dönem değiştirmek. W zamanla sabittir; ağırlık sütunları ya da koordinatlar dönemler arasında değişiyorsa şablon durur.
- Ağırlık sütun adları. Adlar
onek+ kimlik olmalı ve kimlikteki harf ve rakam dışı karakterler_olmalıdır; ASCII olmayan harfler de (Ç,Ş,ı)_olur. İki kimlik aynı diziye inerse "Panel dengeli değil" iletisi gelir (B9). - Standartlaştırılmış ve standartlaştırılmamış W'nin parametrelerini karşılaştırmak. Örnek veride ikili W ile \hat\lambda=0{,}117, satır standartlaştırılmış W ile 0{,}557 çıkar. Aynı modeldir; parametre ölçeği farklıdır (192.4.1).
- k komşu seçimi. Aynı veriyle (yapay koordinatlarda; gerçek konum değil) k=5 için \hat\lambda=0{,}293, k=20 için 0{,}633 çıkar (
q3_up_knn,q3_up_knn_k20); komşuluk tanımı sonuca doğrudan etki eder. Gerçek konumlarla çalışılmalı, k duyarlılığı raporlanmalıdır. - Zamanla değişmeyen açıklayıcı ve sabit etki. Birim sabit etkide sıfır sütun olur; ham bir "system is exactly singular" iletisiyle durur (B10). Böyle değişkenler rastgele etkili modele konur ya da çıkarılır.
- Birim ya da zaman sütununu açıklayıcı listesine koymak. Sütun açıklayıcılardan çıkarılır ve çıktı bunu bir notla söyler; doğrusal zaman eğilimi bu yolla kestirilmez (B8).
- Moran şeklini model yeterlilik sınaması saymak. Şekil süzülmüş artıklar için nokta kestirimidir; anlamlılık sınaması yoktur.
- Sonuç tablosunda p=0. Çok büyük |z| için p değeri sayısal sınırın altına iner ve
0yazılır (örnekte dönem sabit etkidelemp); "p<10^{-300}" diye okunur. - Dengesiz paneli beklemek. Eksik gözlem varsa şablon durur; panel içinde eksik doldurma ya da dengeli alt küme gerekir.
192.9 Uzman soruları
S1. Hata modelinin ve gecikme modelinin `logLik` değerlerini birbiriyle karşılaştırabilir miyim?
Evet. splm hata modelinde yalnız yoğunlaştırılmış çekirdeği (T\ln|A_\lambda|-\tfrac{NT}{2}\ln\mathrm{SSE}) döndürür; şablon buna \tfrac{NT}{2}\{\ln(NT)-\ln(2\pi)-1\}=1577{,}55 sabitini ekleyerek tam değeri yazar (192.4.4). Örnekte hata modeli 1634,02, gecikme modeli 1609,72 verir; hata modeli veriyi daha iyi açıklar. Rastgele etkili modellerle sabit etkili modeller ise farklı olabilirlik tanımlarına dayanır ve doğrudan karşılaştırılmaz.
S2. Rastgele etkili modelde `sigma2` neden `0,00898` yazıyor da bağımsız hesabım `0,00105` buluyor?
Rastgele etkide splm sigma2 olarak \hat\sigma^2(1+\hat\varphi)'yı yazar (0,0010526 × 8,5308). Kalıcı olmayan bileşenin varyansı \hat\sigma^2'dir; \hat\sigma_\mu^2=\hat\varphi\hat\sigma^2=0{,}007927. Sabit etkili modelde yazılan \hat\sigma^2 yalnız kalıcı olmayan bileşendir; ikisi aynı ad altında farklı büyüklüktür (B7).
S3. Hausman testini `hata = b` ile kestirdiğim rastgele etkili modelle yorumlayabilir miyim?
Varsayılanda hayır. Test, hata modelinde rastgele etkili tarafı Kapoor ve ark. yapısıyla kurar ve çıktı bunu söyler. H=35{,}156 bu yapıya aittir. hausman_yapi alanı izle ve hata = b seçilirse Baltagi ve ark. yapısı (\varphi=7{,}495, \lambda=0{,}539) kullanılır ve H=30{,}60 çıkar. İkisi de p<10^{-5} ile aynı karara götürür; ama sınırda bir örnekte karar değişebilir (192.4.8).
S4. \rho ve \lambda birlikte kestirildiğinde (\hat\rho=0{,}089, \hat\lambda=0{,}455) hangisinin "asıl" mekanizma olduğunu söyleyebilir miyim?
SARAR'da \rho ve \lambda zayıf tanımlıdır; ikisi de aynı komşuluk yapısını taşıdığından birbirinin yerini alabilir. Burada \hat\rho küçük ama anlamlıdır (z=3{,}37), \hat\lambda büyüktür. Yalnız-gecikme modelinde \hat\rho=0{,}275, yalnız-hata modelinde \hat\lambda=0{,}557 çıkar. Seçim için \ell karşılaştırması gerekir ve bu tam log-olabilirlikle yapılmalıdır (192.4.4); sabit etkili SARAR'da logLik NaN gelir (B2), tam değeri 1638,30'dur ve yalnız hata modelinden (1634,02) 4,28 büyüktür. SARAR bir ek parametre (\rho) içerir; fark için olabilirlik oranı \chi^2_1=8{,}56'dır (p=0{,}0034).
S5. `satir_std` açıkken W zaten satır standartlaştırılmışsa ne olur?
Hiçbir şey: satır toplamı 1 olduğundan bölme değeri değiştirmez (192.4.1). Örnek veride satir_std açık ve kapalı kestirimler aynıdır. Standartlaştırılmamış bir W'de ise parametrelerin ölçeği ve geçerli aralığı değişir (1/\mu_{\max} üst sınırı); satır toplamları farklı birimlerde farklı "komşu sayısı etkisi" taşır.
S6. Zamanla değişen bir ağırlık matrisi (ör. her yıl değişen ticaret ağırlıkları) kullanabilir miyim?
Hayır. Şablon W'yi ilk dönemden okur ve hepsinde aynı kullanır (154, 174); sonraki dönemlerde ağırlıklar ya da koordinatlar farklıysa çalıştırma hangi dönemde olduğunu söyleyen bir iletiyle durur (160–165, 177–182). Zamanla değişen W için başka bir araç gerekir.
S7. Neden sabit etkide `kkp` ve `b` aynı sonucu verir ve rastgele etkide farklıdır?
Sabit etkide birim etkisi dönüşümle ortadan kalkar; geriye yalnız \nu_{it}'nin uzamsal yapısı kalır ve Baltagi ve Kapoor yapıları aynı S'ye varır. Rastgele etkide \Omega içindeki J_T\otimes M terimi M=I ya da M=S olduğundan (\mu uzamsal yapıdan geçer ya da geçmez) olabilirlik farklıdır; \hat\varphi ve \hat\lambda değişir (7,5308 ve 6,6248; 0,5368 ve 0,5265 ayrı modellerde).
S8. Birim sayısı çok büyükse `eigen` yerine hangi yöntem seçilir ve ne kontrol edilir?
Büyük N'de özdeğer hesabı pahalıdır; LU ya da Matrix (simetrik W ile) seyrek yöntemlerdir. spam yöntemi satır standartlaştırılmış simetrik olmayan W ile güvenilmezdir; şablon sonucun aralık ucuna yapıştığını görürse durur. Seçilecekse sonuç eigen ile karşılaştırılmalıdır.
S9. Moran I şeklinde pozitif değerler görüyorum; model yetersiz mi?
Şekil süzülmüş artıkların I'sını çizer; pozitif ve büyük değerler kalan uzamsal özilişkiyi gösterir. Örnek veride değerler -0{,}183 ile 0{,}116 arasındadır (192.7). Süzülmemiş yapısal artıkların I'sı (0,075 ile 0,588) modellenen yapıyı içerdiğinden pozitif çıkar ve yeterlilik ölçütü değildir.
192.10 Kaynaklar
- Anselin, L. (1988). Spatial econometrics: Methods and models. Kluwer. https://doi.org/10.1007/978-94-015-7799-1
- Baltagi, B. H., Song, S. H., & Koh, W. (2003). Testing panel data regression models with spatial error correlation. Journal of Econometrics, 117(1), 123–150. https://doi.org/10.1016/S0304-4076(03)00120-9
- Bivand, R., & Piras, G. (2015). Comparing implementations of estimation methods for spatial econometrics. Journal of Statistical Software, 63(18). https://doi.org/10.18637/jss.v063.i18
- Elhorst, J. P. (2003). Specification and estimation of spatial panel data models. International Regional Science Review, 26(3), 244–268. https://doi.org/10.1177/0160017603253791
- Elhorst, J. P. (2014). Spatial econometrics: From cross-sectional data to spatial panels. Springer. https://doi.org/10.1007/978-3-642-40340-8
- Hausman, J. A. (1978). Specification tests in econometrics. Econometrica, 46(6), 1251–1271. https://doi.org/10.2307/1913827
- Kapoor, M., Kelejian, H. H., & Prucha, I. R. (2007). Panel data models with spatially correlated error components. Journal of Econometrics, 140(1), 97–130. https://doi.org/10.1016/j.jeconom.2006.09.004
- Lee, L.-f., & Yu, J. (2010). Estimation of spatial autoregressive panel data models with fixed effects. Journal of Econometrics, 154(2), 165–185. https://doi.org/10.1016/j.jeconom.2009.08.001
- Millo, G., & Piras, G. (2012). splm: Spatial panel data models in R. Journal of Statistical Software, 47(1), 1–38. https://doi.org/10.18637/jss.v047.i01
- Munnell, A. H. (1990). Why has productivity growth declined? Productivity and public investment. New England Economic Review, Jan./Feb., 3–22.
- Mutl, J., & Pfaffermayr, M. (2011). The Hausman test in a Cliff and Ord panel model. The Econometrics Journal, 14(1), 48–76. https://doi.org/10.1111/j.1368-423X.2010.00325.x
- Ord, J. K. (1975). Estimation methods for models of spatial interaction. Journal of the American Statistical Association, 70(349), 120–126. https://doi.org/10.1080/01621459.1975.10480272