129. Dinamik panel GMM: Arellano–Bond fark ve Blundell–Bond sistem kestiricisi
Şablon kimliği: dinamik_panel_gmm · Kategori: nedensel · Dil: R · Dosya: pro/sablonlar/nedensel/dinamik_panel_gmm.R (satır 1–214; üstbilgi 1–120) · Örnek veri: _ornek/empluk.csv · Paketler: plm 2.6-7 (pgmm, mtest, vcovHC)
129.1 Ne işe yarar
Şablon, aynı birimlerin (firma, il, ülke, hasta) çok sayıda ve kısa süre izlendiği ("büyük N, küçük T") veride, bağımlı değişkenin kendi geçmişinden etkilendiği modeli kestirir. Cevapladığı soru şudur: "Bugünkü düzey dünkü düzeye ne kadar bağlı (uyum hızı, kalıcılık) ve açıklayıcıların bu bağımlılık ayıklandıktan sonra ne kadar etkisi var?"
- y_{it}: i. birimin t. dönemdeki bağımlı değişkeni; i=1,\dots,N, t=1,\dots,T_i.
- \alpha_j: bağımlı değişkenin j. gecikmesinin katsayısı; p şablonda 1 ya da 2'dir (
y_gecikme). - \mathbf z_{it}: açıklayıcılar: yalnız cari değeri girenler (x_{it}) ve cari değer ile bir gecikmesi birlikte girenler (x_{it},x_{i,t-1}). \boldsymbol\delta bunların katsayılarıdır.
- \lambda_t: dönem etkisi (
etki = twowaysise dönem kuklaları;individualise yok). - \eta_i: birime özgü, zamanla değişmeyen etki; gözlenmez ve açıklayıcılarla ve y_{i,t-1} ile ilişkili olabilir.
- \varepsilon_{it}: idiosinkratik hata; birimler arasında ve (kestiricinin dayandığı varsayımla) zaman içinde ilişkisizdir.
Sorun şudur: y_{i,t-1}, \eta_i ile ilişkilidir. Birim sabit etkisini birim ortalamasından sapmayla ayıklayan "within" kestiricisi bu yüzden küçük T'de yanlıdır (Nickell, 1981); sıradan en küçük kareler de \eta_i'yi hataya kattığı için yanlıdır. Şablon \eta_i'yi birinci farkla yok eder ve farkı alınmış denklemi, bağımlı değişkenin eski düzeylerini araç alarak genelleştirilmiş momentler yöntemiyle (GMM) kestirir: fark GMM (Arellano ve Bond, 1991). İsteğe bağlı olarak düzey denklemlerini de ekler: sistem GMM (Blundell ve Bond, 1998). Kestirim plm::pgmm ile yapılır; bir ya da iki adımlı, klasik ya da sağlam (iki adımlıda Windmeijer düzeltmeli) standart hatalarla.
Ne zaman kullanılır? Yanıt sürekli ve geçmişine bağlıysa (istihdam, yatırım, tüketim, gelir, borç); birim sayısı dönem sayısından çok büyükse; açıklayıcılardan bazıları dışsal olmayabilirse (araç olarak eski gecikmeleri kullanılır); birim sabit etkisi ilgi konusu değil, "gürültü" ise.
Ne zaman kullanılmaz?
- Dönem sayısı çok, birim sayısı az ise (makro paneller): GMM araçları çoğalır ve zayıflar. Bu durumda
panel_esbutunlesme(Bölüm 136) gibi heterojen eğimli yöntemler ya da zaman serisi şablonları (örn.ardl_nardl, Bölüm 95) uygundur. - Gecikmeli bağımlı değişken yoksa: temel programdaki Panel Veri Regresyonu (sabit etki, rastgele etki, birinci fark).
- Yanıt sayım ise:
panel_sayim(Bölüm 40); ikili ise temel programdaki GEE ve karma modeller. - Neden çıkarımı tedavi–sonuç türündeyse ve panel tedaviden önce–sonra yapıdaysa:
kademeli_did(Bölüm 133).
Temel programla ilişki. Temel programın Panel Veri Regresyonu gecikmeli bağımlı değişkenli dinamik modelleri ve araç değişkenli GMM'yi sunmaz. Bu şablon Arellano–Bond ve Blundell–Bond kestiricilerinin kendisini, aşırı tanımlama (Sargan/Hansen) ve özilişki (AR(1), AR(2)) tanılarıyla birlikte verir.
129.2 Şablonun girdileri
Form, üstbilgideki 16 [[param]] bloğundan kurulur (dinamik_panel_gmm.R:10–119). Türlerin anlamı Bölüm 1.2'dedir.
| Alan (form etiketi) · ad | Tür · sekme | Varsayılan | Geçerli değerler | Kodda etkisi |
|---|---|---|---|---|
Bağımlı değişken · y |
sayısal sütun · Değişkenler | ilk sayısal sütun | sayısal sütun | Yanıt; gecikmeleri açıklayıcı ve GMM aracı olur (125, 163, 169). |
Birim kimliği · birim |
sütun · Değişkenler | ilk sütun | herhangi bir sütun | Metne çevrilip factor yapılır (139). |
Zaman (dönem) · zaman |
sayısal sütun · Değişkenler | ilk sayısal sütun | sayısal sütun | Panel indeksi ve gecikme sırası (175). |
Gecikme sayısı · y_gecikme |
seçim · Model | 1 |
1, 2 |
Modeldeki y_{t-1},\dots,y_{t-p} (148, 163). |
Yalnız cari değer · x_cari |
sütunlar (sayısal) · Değişkenler | boş | sayısal sütunlar; boş olabilir | x_{it} (127, 163). |
Cari + 1 gecikme · x_gecikmeli |
sütunlar (sayısal) · Değişkenler | boş | sayısal sütunlar; boş olabilir | x_{it},x_{i,t-1} (128, 163). |
İçsel açıklayıcılar · x_icsel |
sütunlar (sayısal) · Değişkenler | boş | yukarıdaki iki listeden seçilenler | GMM aracı olur: x_{i,t-j}, j= gmm_alt…gmm_ust (129, 169). |
Kestirici · donusum |
seçim · Model | d |
d (fark GMM), ld (sistem GMM) |
pgmm(transformation=) (178). |
Adım · adim |
seçim · Model | twosteps |
onestep, twosteps |
pgmm(model=) (178). |
Etkiler · etki |
seçim · Model | twoways |
twoways, individual |
pgmm(effect=); twoways dönem kuklalarını ekler (178). |
En eski araç gecikmesi · gmm_ust |
tamsayı · Model | 99 | 2–99 | Araç gecikme aralığının üst ucu (166, 169). |
Sağlam SH · saglam |
onay · Seçenekler | açık | açık/kapalı | summary(robust=), mtest için vcovHC (181, 191). |
En yakın araç gecikmesi · gmm_alt |
tamsayı · Model | 2 | 2–98; gmm_ust'tan büyük olamaz |
Araç gecikme aralığının alt ucu (167–169). |
Araçları daralt · daralt |
onay · Model | kapalı | açık/kapalı | pgmm(collapse=TRUE) (171). |
Birinci adım ağırlık matrisi · agirlik_matrisi |
seçim · Gelişmiş | otomatik |
otomatik, G, GI, I, full |
pgmm(fsm=) (172–173). |
Katsayı grafiği güven düzeyi · guven |
ondalık · Çıktı | 0,95 | 0,5–0,999 | Şekildeki aralıklar (204–206). |
Örnek ayar (ornek_param, satır 9): y = lemp, birim = firm, zaman = year, y_gecikme = 2, x_cari = lcapital, x_gecikmeli = lwage, loutput, donusum = d, adim = twosteps, etki = twoways, gmm_ust = 99, saglam = false. Varsayılan saglam açıktır; örnek ayar klasik standart hatayı seçer, çünkü doğrulama değerleri (Arellano ve Bond, 1991, Tablo 4) klasik iki adımlı standart hatalardır. Çıktı başlığı bunu "Katsayılar (klasik SH)" olarak yazar.
Şablonun kendi denetimleri.
| Koşul | İleti (özet) | Satır |
|---|---|---|
| Veri açık değil | "Önce Veri sekmesinde bir veri açın." | 124 |
| Bağımlı değişken, birim ve zaman sütunlarından ikisi aynı | "… farklı olmalı." | 126 |
| Bağımlı değişken, birim ya da zaman sütunu açıklayıcı listesinde | Uyarı satırı: "… açıklayıcı olamaz; modele konmadı: …" (çalıştırma sürer) | 127–128 |
Bir değişken hem x_cari hem x_gecikmeli listesinde |
Uyarı satırı: "… cari + 1 gecikme olarak modele girdi: …" (çalıştırma sürer) | 129–131 |
x_icsel listesinde, iki açıklayıcı listesinde de olmayan değişken |
"İçsel açıklayıcı listesindeki değişken modelde açıklayıcı değil …: …" | 132–135 |
| Eksiksiz satır sayısı < 30 | "Eksiksiz en az 30 satır gerekli." | 138 |
| Birim sayısı < 10 | "En az 10 birim gerekli." | 140 |
| Aynı birim ve dönem için birden çok satır | "… birden çok satır var." | 141 |
| Dönemler eşit aralıklı ama 1 adımlı değil (2'şer yıl, yıl + 0,5) | Not satırı: "Dönemler … aralıklı; gecikmeler için 1, 2, … diye yeniden numaralandı." (çalıştırma sürer) | 142–147 |
| Dönem sayısı < gecikme + 3 | "… en az gecikme + 3 dönem gerekli." | 149 |
| Bağımlı değişken ya da bir açıklayıcı sabit | "'…' sabit." | 150 |
| Açıklayıcı her birimin içinde zaman boyunca değişmiyor | "Açıklayıcı birimler içinde zaman boyunca değişmiyor …: …" | 151–158 |
| Açıklayıcılar birim içi sapmalarda doğrusal bağımlı | "Açıklayıcılar eş doğrusal …; şu değişken(ler)i çıkarın: …" (örn. bir sütunun katı) | 159–160 |
gmm_alt > gmm_ust |
"… en yakın gecikmesi (…) en eski gecikmeden (…) büyük olamaz." | 168 |
Fark GMM'de ağırlık matrisi GI ya da full |
"… yalnız G ya da I olabilir." | 173 |
| Panel yapısı kurulamadı | "Panel yapısı kurulamadı: …" | 175 |
pgmm hata verdi |
"Model kestirilemedi: …" | 179 |
| Özet hesaplanamadı | "Özet hesaplanamadı: …" | 181 |
| Katsayı sayısı beklenenden az | "Bazı katsayılar kestirilemedi (eş doğrusallık)." | 184 |
Satır temizliği (136–137): bağımlı değişken, birim, zaman ve açıklayıcılardan biri eksik olan satırlar atılır; atılan satır sayısı yazılmaz. Açıklayıcı listeleri (127–135) şöyle çözülür: bağımlı değişken, birim ya da zaman sütunu bir açıklayıcı listesinde de seçilmişse modele konmaz ve bir uyarı satırı bunu söyler; bir değişken hem x_cari hem x_gecikmeli listesindeyse "cari + 1 gecikme" olarak girer (istenen gecikme düşmez) ve uyarı satırı yazılır; x_icsel listesindeki bir değişken iki açıklayıcı listesinden birinde değilse araç olarak da eklenemeyeceğinden çalıştırma iletiyle durur. Dönemler eşit aralıklı ama 1 adımlı değilse (2'şer yıl, year + 0.5) dönem 1, 2, … diye yeniden numaralanır (142–147; sonuç 1 adımlı kodlamayla aynıdır); eşit aralıklı olmayan dönemler (bütün birimlerde eksik bir dönem) olduğu gibi bırakılır. Açıklayıcılar birim içi sapmalarda doğrusal bağımlıysa ya da bir açıklayıcı her birimin içinde sabitse pgmm'in iç hatası yerine değişken adıyla ileti verilir (151–161). Bu ayıklamalar ve denetimler bulgular/dinamik_panel_gmm.md'de (B1–B4) ele alınmıştır.
129.3 Örnek veri
Dosya: _ornek/empluk.csv. Arellano ve Bond'un (1991) İngiltere firmaları verisi (plm::EmplUK): 140 firma, 1976–1984, toplam 1031 gözlem; eksik değer yoktur. Panel dengesizdir: 14 firma dokuz, 23 firma sekiz, 103 firma yedi yıl gözlenmiştir (başlangıç yılı 1976, 1977 ya da 1978; her firmanın yılları kesintisizdir).
| Değişken | Rol | Tür (veri sekmesi) | Özet |
|---|---|---|---|
firm |
Birim | sayısal | 140 firma, 1–140 |
year |
Zaman | sayısal | 1976–1984 |
lemp |
Yanıt | sayısal | \ln istihdam; -2{,}2634 ile 4{,}6873 arası, ortalama 1{,}0560 |
lcapital |
Cari değerle girer | sayısal | \ln sermaye; -4{,}4312 ile 3{,}8524 arası |
lwage |
Cari + 1 gecikme | sayısal | \ln ücret; 2{,}0816 ile 3{,}8118 arası, ortalama 3{,}1430 |
loutput |
Cari + 1 gecikme | sayısal | \ln sektör üretimi; 4{,}4648 ile 4{,}8549 arası |
emp, wage, capital, output, sector |
kullanılmaz | sayısal | düzey değerleri ve sektör kodu (1–9) |
Veri sekmesi bütün sütunları sayısal algılar; kategorik düzey sırası bu şablonu ilgilendirmez (birim ve zaman sayıdır; birim factor(as.character(·)) ile etikete çevrilir, 133).
Bu bölümde kullanılan çalıştırmalar: (1) örnek ayar; (2) saglam = true (iki adımlı, Windmeijer); (3) adim = onestep, saglam = true; (4) donusum = ld, adim = onestep ve iki adımlı; (5) daralt = true; (6) gmm_ust = 4; (7) gmm_alt = 3; (8) y_gecikme = 1; (9) etki = individual; (10) agirlik_matrisi = I; (11) x_icsel = lcapital.
129.4 Yöntem: formüller ve hesap adımları
Şablonun hesap sırası: (1) rolleri, açıklayıcı listelerini ve satırları denetle (125–161); (2) pgmm formülünü kur: gecikmeli terimler, açıklayıcılar, GMM araç terimi (162–169); (3) pgmm'i çağır, uyarıları topla (170–180); (4) özeti al, katsayıları adlandır ve tabloya yaz (181–190); (5) AR(1), AR(2) testlerini mtest ile hesapla, tanı tablosunu kur (191–201); (6) katsayı grafiğini çiz (204–213).
Aşağıda \Delta birinci fark, i birim ve t denklem dönemidir.
129.4.1 Farkı alınmış denklem ve moment koşulları
Birinci fark \eta_i'yi yok eder:
\Delta\varepsilon_{it}=\varepsilon_{it}-\varepsilon_{i,t-1} ile \Delta y_{i,t-1} ortak y_{i,t-1} ve \varepsilon_{i,t-1} terimlerini taşır; bu yüzden en küçük karelerle kestirilemez. \varepsilon_{it} ardışık ilişkisizse y_{i,s}, s\le t-2, farklı hataya dik ve \Delta y_{i,t-1} ile ilişkilidir:
- Her denklem dönemi t için ayrı sayıda araç vardır: t ne kadar geç, geçmiş düzey o kadar çok. Bu yapıya "GMM tipi" araç matrisi denir; birim i için \mathbf Z_i blok-köşegendir.
gmm_alt(varsayılan 2) en yakın,gmm_ust(varsayılan 99, "hepsi") en eski gecikmedir.x_icsellistesindeki her açıklayıcı için aynı aralıkta aynı tür araç eklenir (169).- Dışsal sayılan açıklayıcıların farkları ve dönem kuklaları "normal" (IV tipi) araçtır: kendi kendilerinin aracıdırlar. Şablon bunları formüle ayrıca yazmaz;
pgmmformülün üçüncü bölümü boş olduğunda kalan açıklayıcıları kendisi normal araç yapar. Örnek veride araç sayısı 27 (GMM tipi) +\,5 (lcapital, lwage, lwage(t−1), loutput, loutput(t−1) farkları) +\,6 (dönem kuklaları) =38'dir; çıktının "araç sayısı = 38" satırı ve bağımsız hesap bunu doğrular (129.6).
Koddaki tercih
Araç terimi lag(y, gmm_alt:gmm_ust) olarak yazılır (169). Bağımlı değişken için bu aralık her zaman kullanılır; açıklayıcı için yalnız x_icsel listesindekiler alır. Şablon önceden belirlenmiş (predetermined) bir açıklayıcı türü sunmaz: x_{i,t-1}'in araç olabildiği ama x_{it}'in olamadığı durumda, açıklayıcıyı dışsal sayıp x_cari ya da x_gecikmeli listesine koymak x_{it}'i kendi aracı yapar; içsel sayıp x_icsel'e eklemek ise x_{i,t-2} ve eskilerini araç yapar (x_{i,t-1} dışarıda kalır, çünkü alt sınır en az 2'dir).
129.4.2 Bir ve iki adımlı kestirici
Birimleri üst üste dizmekle \Delta\mathbf y=\Delta\mathbf X\boldsymbol\theta+\Delta\boldsymbol\varepsilon ve araç matrisi \mathbf Z elde edilir; \boldsymbol\theta=(\alpha_1,\dots,\alpha_p,\boldsymbol\delta,\boldsymbol\lambda).
Bir adım: \mathbf A_1=\big(\sum_i\mathbf Z_i^{\top}\mathbf H_i\mathbf Z_i\big)^{-1}; \mathbf H_i köşegeni 2, bitişik dönem çiftlerinde -1 olan matristir (\Delta\varepsilon_{it} MA(1) yapısındadır). İki adım: birinci adım artıkları \hat{\mathbf e}_{i} ile
- \mathbf H_i: yalnız bir adımlı kestiricinin ağırlığıdır (varsayılan fark GMM'de
G, sistem GMM'defull); hata varyansının homojen olduğu varsayımına dayanır. - \hat{\boldsymbol\Omega}: birimler arası kümelenmiş, farklı varyans ve birim içi özilişkiye izin veren moment varyansı; \mathbf A_2 onun tersi (iki adımlıda en etkin ağırlık).
- Bir birimin denklem dönemleri kesintisizse \mathbf H_i o birimin denklem sayısı kadar boyuttadır; ara dönemi eksik bir birimde eksik dönemi içeren denklemler atılır (129.6 Adım 1).
Neden iki adım?
Birinci adım ağırlığı \mathbf H gerçek \Omega'ya ancak hata homoskedastikse orantılıdır. İkinci adım ağırlığını verideki kalıntılardan kurarak asimptotik olarak en küçük varyansa ulaşır. Karşılığında standart hata aşağı yanlıdır (aşağıda).
Koddaki tercih
pgmm(model = adim, transformation = donusum, effect = etki, collapse =, fsm =) (178). daralt = true her gecikme için dönem başına ayrı sütun yerine tek sütun kullanır (Roodman, 2009): araç sayısı örnekte 38'den 18'e iner. agirlik_matrisi boş (otomatik) bırakılırsa fsm pgmm'e hiç geçirilmez (172): fark GMM'de G, sistem GMM'de full kullanılır. Fark GMM'de GI ve full geçerli olmadığından şablon bunları kendisi reddeder (173).
129.4.3 Standart hatalar: klasik, sağlam ve Windmeijer
Klasik iki adımlı kovaryans \mathbf V_2=\big(\Delta\mathbf X^{\top}\mathbf Z\mathbf A_2\mathbf Z^{\top}\Delta\mathbf X\big)^{-1}'dir. \mathbf A_2 tahmin edilmiş bir ağırlık olduğu için küçük örneklemde \mathbf V_2 gerçek değişkenliği hafife alır. Bir adımlı sağlam kovaryans sandviçtir:
Windmeijer (2005) düzeltmesi, iki adımlı kestiricinin \mathbf A_2'nin tahmin edilmesinden gelen değişkenliği hesaba katar:
- \mathbf D: p\times p matris; j. sütunu \hat{\boldsymbol\Omega}'nın \theta_j'ye göre türevi (birinci adım artıkları üzerinden) ile \mathbf A_2\mathbf Z^{\top}\hat{\mathbf e}^{(2)} çarpımından kurulur. Türev, \partial\hat{\boldsymbol\Omega}/\partial\theta_j=-\sum_i\mathbf Z_i^{\top}(\Delta\mathbf x_{ij}\hat{\mathbf e}_i^{\top}+\hat{\mathbf e}_i\Delta\mathbf x_{ij}^{\top})\mathbf Z_i'dir.
- \hat{\mathbf V}_W iki adımlıda
saglam = trueiken kullanılır; bir adımlıdasaglam = true\hat{\mathbf V}_1^{\,rob}'dir.
Örnek veride klasik ve Windmeijer standart hataları arasındaki fark büyüktür: lemp(t-1) için 0,085 ve 0,185 (129.7). Bu, "klasik iki adımlı SH'ler çok küçük" uyarısının sayısal karşılığıdır; çıkarım için saglam = true kullanılmalıdır.
129.4.4 Tanı testleri
Aşırı tanımlama. Her iki adımda da istatistik aynı biçimdedir: artıklar ve moment varyansı ters matrisiyle
- L: araç sayısı (
m$Wsütun sayısı, çıktıda "araç sayısı"), p: katsayı sayısı (dönem kuklaları dahil). Örnekte L-p=38-13=25. - İki adımlıda \hat{\mathbf e}_i ikinci adım artıklarıdır ("Hansen J"). Bir adımlıda \hat{\mathbf e}_i bir adımlı artıklardır ve \mathbf A_2 bu artıklardan kurulur; çıktıdaki "Sargan" değeri homoskedastik \sigma^2 ile ölçeklenmiş klasik Sargan istatistiği değildir (bu tanım 129.6'da bağımsız hesapla doğrulanır).
- Şablonun tablosundaki tek satır iki adımlıda Hansen, bir adımlıda bu istatistiktir ("Sargan/Hansen aşırı tanımlama").
Seri ilişki. Farkı alınmış hatalar tanım gereği MA(1)'dir: AR(1) beklenir (negatif ve anlamlı), AR(2) beklenmez. Arellano ve Bond'un m_k istatistiği, farkı alınmış artıkların k. gecikmeyle çarpımının toplamıdır; paydası artıkların ve katsayı kestirimlerinin belirsizliğini hesaba katar. Şablon mtest(order = 1) ve mtest(order = 2) çağırır; saglam = true ise vcov = vcovHC(m) verir (191). AR(2) p<0{,}05 ise bir uyarı satırı yazılır (200–201): ikinci derece özilişki, y_{i,t-2}'nin araç olarak geçerliğini bozar.
Wald testleri. "Wald (katsayılar)" ilk p-(dönem kuklası sayısı) katsayının topluca sıfır olduğunu, "Wald (zaman kuklaları)" dönem kuklalarının topluca sıfır olduğunu sınar (etki = individual ise ikincisi boş kalır).
Çok araç, çok güçsüz Hansen testi
Araç sayısı birim sayısına yaklaştıkça Hansen testi kendiliğinden p\approx1 verme eğilimindedir (Roodman, 2009): "geçerli araç" sonucu güvence değildir. Şablon araç sayısı için bir uyarı vermez; örnekte 38 araç 140 birime göre kabul edilebilir, gmm_ust = 99 ve T büyüdükçe araç sayısı dönem sayısının karesi gibi artar. Böyle durumlarda daralt = true ya da gmm_ust sınırı kullanılmalı ve sonuçların bu seçimlere duyarlılığına bakılmalıdır (129.7, Çalıştırma 5–7).
129.4.5 Sistem GMM
donusum = ld farkı alınmış denklemlere düzey denklemlerini ekler ve düzey denklemleri için \Delta y_{i,t-1}'i araç alır (Blundell ve Bond, 1998). Seri kalıcıysa (\sum\alpha_j 1'e yakınsa) düzey araçları fark araçlarından çok daha bilgi vericidir (Arellano ve Bover, 1995; Blundell ve Bond, 1998). Ek varsayım, \eta_i'nin \Delta y_{it} ile ilişkisizliğidir (birim etkisi ile ilk gözlem arasında durağanlık koşulu). Çıktıdaki "kullanılan gözlem" sayısı fark ve düzey denklemlerinin toplamıdır: örnekte 611 fark denklemine 751 düzey denklemi eklenir ve 1362 yazılır; araç sayısı 51'dir. Bu bölümde sistem GMM'nin sayıları bağımsız yeniden hesapla doğrulanmamıştır; yalnız çalıştığı ve tutarlı tanıları ürettiği gösterilmiştir (129.7, Çalıştırma 4).
129.5 Kod adım adım
| Satırlar | Ne yapar | Neden / dikkat |
|---|---|---|
| 121–126 | plm yüklenir; roller denetlenir. |
Bağımlı değişken, birim ve zaman farklı olmalı. |
| 127–137 | Açıklayıcı listelerini ayıklar: x_cari, x_gecikmeli, x_icsel; eksik satırları atar. |
Roller listeden çıkarılır, x_cari ∩ x_gecikmeli "cari + 1 gecikme" olur (ikisi de uyarı satırıyla); modelde olmayan x_icsel iletiyle durur (B3, B4). Atılan satır sayısı bildirilmez. |
| 138–161 | Boyut ve değişkenlik denetimleri; eşit aralıklı dönemleri 1, 2, … diye numaralar (142–147); açıklayıcıların birim içi değişkenliğini ve doğrusal bağımsızlığını denetler (151–161). | Eş doğrusal ya da birimde sabit açıklayıcı pgmm çağrılmadan adıyla bildirilir (B1, B2). |
| 162–169 | Formülü kurar: y ~ lag(y,1:k) + x… + lag(x,0:1) \| lag(y, alt:ust) + lag(x_icsel, alt:ust). Katsayı adlarını (lemp(t-1), lwage(t) …) bağımsız olarak üretir. |
Adlar pgmm'in çıktısından değil, bu satırlardan gelir; sıra pgmm'in katsayı sırasına (gecikmeli bağımlı, cari, gecikmeli açıklayıcı çiftleri) güvenir (189). |
| 170–173 | daralt ve agirlik_matrisi'ni pgmm bağımsız değişkenlerine çevirir; fark GMM'de geçersiz ağırlık matrisini reddeder. |
|
| 174–180 | pdata.frame kurar, pgmm'i çağırır; uyarıları toplar ve çalıştırmayı kesmeden gösterir. |
Hata iletisi plm'den geldiği gibi gösterilir (B2). |
| 181–190 | summary(robust = saglam); ilk np katsayı satırını adlarla tabloya yazar. |
saglam açıksa SH sağlamdır (iki adımlıda Windmeijer). |
| 191–202 | mtest ile AR(1), AR(2); tanı tablosu; AR(2) uyarısı; pgmm uyarıları. |
Bir adımlıda "Sargan" yukarıda tanımlanan J'dir. |
| 204–213 | Katsayı grafiği. | \%95 için z=1{,}96 sabit alınır, başka düzeyde qnorm (205; B7). Aralıklar normal yaklaşımdır. |
129.6 Elle hesap: örnek veride bağımsız yeniden hesap
Ara değerler dogrulama/dinamik_panel_gmm/elle_hesap.py ile plm ve şablon kodu kullanılmadan, düz matris cebriyle hesaplanmıştır; r_dogrulama.R aynı hesabı taban R ile, veriyi geniş (birim × yıl) tabloya çevirerek yeniden yapar. Hesap fark GMM'nin tanımının doğrudan uygulamasıdır.
Adım 1 — Denklemler. Bir denklem, y_{i,t-3},\dots,y_{it} ile x_{i,t-2},\dots,x_{it} değerlerinin hepsi gözlenmişse vardır (\Delta y_{i,t-2} için y_{i,t-3} gerekir); yani bir firmanın ilk üç gözleminden sonrakiler denklem verir. Her firma için denklem sayısı T_i-3'tür: 14 firma 6, 23 firma 5, 103 firma 4 denklem verir; toplam 84+115+412=611 denklem ("kullanılan gözlem = 611").
Adım 2 — Araç matrisi. GMM tipi sütunlar (t,j) çiftleridir: t=4,\dots,9 (1979–1984) için y_{t-j}, j=2,\dots,t-1: 2+3+4+5+6+7=27 sütun. Dışsal sütunlar 5 fark ve 6 dönem kuklasıdır; L=38. \mathrm{rank} ve sütun sayısı, çıktıdaki "araç sayısı = 38" ile aynıdır.
Adım 3 — Bir adımlı kestirim. \mathbf A_1=(\sum\mathbf Z_i^{\top}\mathbf H_i\mathbf Z_i)^{+} ile (bu hesapta ters yerine Moore–Penrose tersi kullanılır; matris tam ranklı olduğunda olağan tersle aynıdır):
| lemp(t−1) | lemp(t−2) | lcapital | lwage | lwage(t−1) | loutput | loutput(t−1) | |
|---|---|---|---|---|---|---|---|
| \hat\theta^{(1)} | 0,534614 | −0,075069 | 0,358502 | −0,591573 | 0,291510 | 0,597198 | −0,611704 |
| sağlam SH | 0,166449 | 0,067979 | 0,053828 | 0,167884 | 0,141058 | 0,171933 | 0,211796 |
Adım 4 — İki adımlı kestirim. Birinci adım artıklarından \hat{\boldsymbol\Omega} ve \mathbf A_2=\hat{\boldsymbol\Omega}^{+} kurulur:
| lemp(t−1) | lemp(t−2) | lcapital | lwage | lwage(t−1) | loutput | loutput(t−1) | |
|---|---|---|---|---|---|---|---|
| \hat\theta^{(2)} | 0,474151 | −0,052967 | 0,292723 | −0,513205 | 0,224640 | 0,609775 | −0,446373 |
| klasik SH | 0,085303 | 0,027284 | 0,039463 | 0,049345 | 0,080063 | 0,108524 | 0,124815 |
| Windmeijer SH | 0,185398 | 0,051749 | 0,062627 | 0,145565 | 0,141950 | 0,156263 | 0,217302 |
Adım 5 — Tanılar. İki adımlı Hansen J=30{,}112467 (\chi^2_{25}); bir adımlı J=44{,}618754 (aynı \chi^2_{25}). m_1=−2{,}427829, m_2=−0{,}332540 (klasik); Windmeijer kovaryansıyla m_1=−1{,}538450, m_2=−0{,}279683. Wald (katsayılar, klasik) =371{,}9877; Wald (zaman kuklaları) =26{,}9045.
Adım 6 — Yayımlanmış değerle karşılaştırma. Katsayı ve klasik iki adımlı standart hatalar Arellano ve Bond'un (1991) Tablo 4 sütun (b) değerleriyle dört ondalıkta aynıdır (aşağıdaki tablonun ikinci bölümü).
129.6.1 Doğrulama: MerQuR+, Python ve R
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) | En büyük fark | |
|---|---|---|---|---|---|
| Örnek ayar (iki adımlı, klasik SH): lemp(t-1) kestirim | 0,4741506 | 0,4741506 | 0,4741506 | 2,2e−13 | ✓ |
| Örnek ayar (iki adımlı, klasik SH): lemp(t-1) SH (klasik) | 0,08530307 | 0,08530307 | 0,08530307 | 5,6e−15 | ✓ |
| Örnek ayar (iki adımlı, klasik SH): lemp(t-2) kestirim | −0,05296749 | −0,05296749 | −0,05296749 | 8,4e−14 | ✓ |
| Örnek ayar (iki adımlı, klasik SH): lemp(t-2) SH (klasik) | 0,02728433 | 0,02728433 | 0,02728433 | 5,1e−15 | ✓ |
| Örnek ayar (iki adımlı, klasik SH): lcapital(t) kestirim | 0,29272309 | 0,29272309 | 0,29272309 | 1,1e−13 | ✓ |
| Örnek ayar (iki adımlı, klasik SH): lcapital(t) SH (klasik) | 0,03946259 | 0,03946259 | 0,03946259 | 1,3e−14 | ✓ |
| Örnek ayar (iki adımlı, klasik SH): lwage(t) kestirim | −0,51320478 | −0,51320478 | −0,51320478 | 3,2e−14 | ✓ |
| Örnek ayar (iki adımlı, klasik SH): lwage(t) SH (klasik) | 0,04934539 | 0,04934539 | 0,04934539 | 6,6e−15 | ✓ |
| Örnek ayar (iki adımlı, klasik SH): lwage(t-1) kestirim | 0,22463981 | 0,22463981 | 0,22463981 | 2,0e−13 | ✓ |
| Örnek ayar (iki adımlı, klasik SH): lwage(t-1) SH (klasik) | 0,08006272 | 0,08006272 | 0,08006272 | 6,3e−15 | ✓ |
| Örnek ayar (iki adımlı, klasik SH): loutput(t) kestirim | 0,60977482 | 0,60977482 | 0,60977482 | 3,9e−13 | ✓ |
| Örnek ayar (iki adımlı, klasik SH): loutput(t) SH (klasik) | 0,10852371 | 0,10852371 | 0,10852371 | 1,6e−14 | ✓ |
| Örnek ayar (iki adımlı, klasik SH): loutput(t-1) kestirim | −0,44637259 | −0,44637259 | −0,44637259 | 6,0e−13 | ✓ |
| Örnek ayar (iki adımlı, klasik SH): loutput(t-1) SH (klasik) | 0,12481462 | 0,12481462 | 0,12481462 | 1,8e−14 | ✓ |
| Örnek ayar (iki adımlı, klasik SH): Hansen J | 30,11246658 | 30,11246658 | 30,11246658 | 2,5e−13 | ✓ |
| Örnek ayar (iki adımlı, klasik SH): AR(1) | −2,42782902 | −2,42782902 | — | 4,1e−13 | ✓ |
| Örnek ayar (iki adımlı, klasik SH): AR(2) | −0,33254013 | −0,33254013 | — | 2,6e−13 | ✓ |
| Örnek ayar (iki adımlı, klasik SH): Wald (katsayılar) | 371,98773891 | 371,98773891 | 371,98773891 | 1,6e−13 | ✓ |
| Örnek ayar (iki adımlı, klasik SH): Wald (zaman kuklaları) | 26,90450425 | 26,90450425 | 26,90450425 | 1,0e−12 | ✓ |
| Örnek ayar (iki adımlı, klasik SH): aşırı tanım sd | 25 | 25 | 25 | 0 | ✓ |
| İki adımlı, sağlam: lemp(t-1) SH (Windmeijer) | 0,18539845 | 0,18539845 | — | 9,8e−14 | ✓ |
| İki adımlı, sağlam: lemp(t-2) SH (Windmeijer) | 0,0517491 | 0,0517491 | — | 2,3e−14 | ✓ |
| İki adımlı, sağlam: lcapital(t) SH (Windmeijer) | 0,06262712 | 0,06262712 | — | 9,5e−15 | ✓ |
| İki adımlı, sağlam: lwage(t) SH (Windmeijer) | 0,14556532 | 0,14556532 | — | 1,8e−13 | ✓ |
| İki adımlı, sağlam: lwage(t-1) SH (Windmeijer) | 0,14194951 | 0,14194951 | — | 9,1e−14 | ✓ |
| İki adımlı, sağlam: loutput(t) SH (Windmeijer) | 0,15626252 | 0,15626252 | — | 6,8e−15 | ✓ |
| İki adımlı, sağlam: loutput(t-1) SH (Windmeijer) | 0,21730203 | 0,21730203 | — | 5,2e−14 | ✓ |
| İki adımlı, sağlam: AR(1) | −1,53845015 | −1,53845015 | — | 9,1e−13 | ✓ |
| İki adımlı, sağlam: AR(2) | −0,27968292 | −0,27968292 | — | 1,7e−13 | ✓ |
| Bir adımlı: lemp(t-1) kestirim | 0,53461362 | 0,53461362 | 0,53461362 | 1,8e−13 | ✓ |
| Bir adımlı: lemp(t-1) SH (sağlam) | 0,16644928 | 0,16644928 | 0,16644928 | 1,5e−14 | ✓ |
| Bir adımlı: lemp(t-2) kestirim | −0,07506919 | −0,07506919 | −0,07506919 | 2,9e−14 | ✓ |
| Bir adımlı: lemp(t-2) SH (sağlam) | 0,06797888 | 0,06797888 | 0,06797888 | 9,8e−15 | ✓ |
| Bir adımlı: lcapital(t) kestirim | 0,35850245 | 0,35850245 | 0,35850245 | 8,9e−15 | ✓ |
| Bir adımlı: lcapital(t) SH (sağlam) | 0,0538284 | 0,0538284 | 0,0538284 | 5,2e−15 | ✓ |
| Bir adımlı: lwage(t) kestirim | −0,59157311 | −0,59157311 | −0,59157311 | 1,5e−14 | ✓ |
| Bir adımlı: lwage(t) SH (sağlam) | 0,16788381 | 0,16788381 | 0,16788381 | 1,3e−14 | ✓ |
| Bir adımlı: lwage(t-1) kestirim | 0,29150961 | 0,29150961 | 0,29150961 | 1,0e−13 | ✓ |
| Bir adımlı: lwage(t-1) SH (sağlam) | 0,14105782 | 0,14105782 | 0,14105782 | 2,3e−14 | ✓ |
| Bir adımlı: loutput(t) kestirim | 0,59719848 | 0,59719848 | 0,59719848 | 4,9e−14 | ✓ |
| Bir adımlı: loutput(t) SH (sağlam) | 0,17193281 | 0,17193281 | 0,17193281 | 8,0e−15 | ✓ |
| Bir adımlı: loutput(t-1) kestirim | −0,61170445 | −0,61170445 | −0,61170445 | 1,6e−13 | ✓ |
| Bir adımlı: loutput(t-1) SH (sağlam) | 0,2117959 | 0,2117959 | 0,2117959 | 3,2e−14 | ✓ |
| Bir adımlı: Sargan (J, bir adımlı artık ve Ω⁻¹) | 44,61875415 | 44,61875415 | — | 1,8e−13 | ✓ |
| Bir adımlı: Wald (katsayılar, sağlam) | 219,62333023 | 219,62333023 | — | 7,6e−14 | ✓ |
| Bir adımlı: Wald (zaman kuklaları, sağlam) | 11,45040785 | 11,45040785 | — | 1,5e−13 | ✓ |
| daralt = açık: lemp(t-1) kestirim | 0,85389548 | 0,85389548 | 0,85389548 | 1,8e−13 | ✓ |
| daralt = açık: loutput(t-1) SH | 0,37081676 | 0,37081676 | 0,37081676 | 8,0e−15 | ✓ |
| daralt = açık: Hansen J | 11,6268117 | 11,6268117 | 11,6268117 | 1,7e−14 | ✓ |
| daralt = açık: aşırı tanım sd | 5 | 5 | 5 | 0 | ✓ |
| gmm_ust = 4: lemp(t-1) kestirim | 0,03313166 | 0,03313166 | 0,03313166 | 3,5e−13 | ✓ |
| gmm_ust = 4: loutput(t-1) SH | 0,13783587 | 0,13783587 | 0,13783587 | 5,0e−15 | ✓ |
| gmm_ust = 4: Hansen J | 15,47079987 | 15,47079987 | 15,47079987 | 4,1e−13 | ✓ |
| gmm_ust = 4: aşırı tanım sd | 15 | 15 | 15 | 0 | ✓ |
| gmm_alt = 3: lemp(t-1) kestirim | 0,77323389 | 0,77323389 | 0,77323389 | 2,1e−13 | ✓ |
| gmm_alt = 3: loutput(t-1) SH | 0,19978954 | 0,19978954 | 0,19978954 | 4,9e−14 | ✓ |
| gmm_alt = 3: Hansen J | 20,15778063 | 20,15778063 | 20,15778063 | 2,7e−13 | ✓ |
| gmm_alt = 3: aşırı tanım sd | 19 | 19 | 19 | 0 | ✓ |
| y_gecikme = 1: lemp(t-1) kestirim | 0,39800387 | 0,39800387 | — | 3,4e−14 | ✓ |
| y_gecikme = 1: Hansen J | 37,52496007 | 37,52496007 | — | 1,2e−13 | ✓ |
Ölçütü karşılayan: 60/60. Bağımsız iki hesap plm'ye ve şablon koduna başvurmaz: farkı alınmış denklemler, GMM araç matrisi, G ağırlıklı birinci adım, kümeli ikinci adım, klasik ve Windmeijer kovaryansı ile Arellano–Bond m testleri düz matris cebriyle yazılmıştır. R ayağı (taban R) Windmeijer düzeltmesini ve m testlerini yinelemez.
Yayımlanmış değerlerle karşılaştırma (Arellano ve Bond, 1991, Tablo 4 sütun b; dört ondalık). Ölçüt: mutlak fark en çok 5,1·10−5 (yayım yuvarlaması).
| Terim | MerQuR+ | Yayımlanmış | Fark | MerQuR+ SH | Yayımlanmış SH | Fark | ||
|---|---|---|---|---|---|---|---|---|
| lemp(t-1) | 0,4741506 | 0,4742 | 4,9e−5 | ✓ | 0,08530307 | 0,0853 | 3,1e−6 | ✓ |
| lemp(t-2) | −0,05296749 | −0,053 | 3,3e−5 | ✓ | 0,02728433 | 0,0273 | 1,6e−5 | ✓ |
| lcapital(t) | 0,29272309 | 0,2927 | 2,3e−5 | ✓ | 0,03946259 | 0,0395 | 3,7e−5 | ✓ |
| lwage(t) | −0,51320478 | −0,5132 | 4,8e−6 | ✓ | 0,04934539 | 0,0493 | 4,5e−5 | ✓ |
| lwage(t-1) | 0,22463981 | 0,2246 | 4,0e−5 | ✓ | 0,08006272 | 0,0801 | 3,7e−5 | ✓ |
| loutput(t) | 0,60977482 | 0,6098 | 2,5e−5 | ✓ | 0,10852371 | 0,1085 | 2,4e−5 | ✓ |
| loutput(t-1) | −0,44637259 | −0,4464 | 2,7e−5 | ✓ | 0,12481462 | 0,1248 | 1,5e−5 | ✓ |
Yayımlanmışla eşleşen: 14/14.
Şablonun kodu ile bağımsız hesap en çok 10^{-12} düzeyinde ayrışır; iki adımlı Windmeijer standart hataları ve AR testleri bağımsız hesapta ayrıca (Windmeijer formülü ve plm::mtest tanımıyla) yazılmıştır. Fark GMM'nin dışındaki ayarlar için: daralt, gmm_ust, gmm_alt ve y_gecikme çalıştırmaları da bağımsız hesapla eşleşir; sistem GMM çalıştırmaları (Çalıştırma 4) eşleşmesi denenmemiş, bilgi amaçlıdır.
129.7 Çıktıyı okuma
Örnek ayarın konsol çıktısı ve iki tablosu (saglam = false):
Fark GMM, iki adımlı; etki: twoways; birim = 140; kullanılan gözlem = 611; araç sayısı = 38
       terim  kestirim       SH          z           p
   lemp(t-1)  0.474151 0.085303   5.558424 2.72222e-08
   lemp(t-2) -0.052967 0.027284  -1.941315     0.05222
 lcapital(t)  0.292723 0.039463   7.417737 1.19138e-13
    lwage(t) -0.513205 0.049345 -10.400259 2.47261e-25
  lwage(t-1)   0.22464 0.080063   2.805798    0.005019
  loutput(t)  0.609775 0.108524   5.618816  1.9227e-08
loutput(t-1) -0.446373 0.124815  -3.576285    0.000349
                         test istatistik sd           p
Sargan/Hansen aşırı tanımlama  30.112467 25    0.220105
                        AR(1)  -2.427829        0.01519
                        AR(2)   -0.33254       0.739481
            Wald (katsayılar) 371.987739  7 2.40937e-76
       Wald (zaman kuklaları)  26.904504  6    0.000151
| Öğe | Ne yazar | Nasıl yorumlanır |
|---|---|---|
lemp(t-1), lemp(t-2) |
Kalıcılık katsayıları. | \alpha_1+\alpha_2=0{,}4212 toplam kalıcılıktır; uzun dönem çarpanı 1/(1-0{,}4212)=1{,}73. Toplamın 1'den belirgin küçük olması serinin birim köke yakın olmadığını gösterir; ancak katsayının araç kümesine duyarlılığı için aşağıdaki tabloya bakın. |
lcapital(t), lwage(t), lwage(t-1), loutput(t), loutput(t-1) |
Kısa dönem katsayıları. | Uzun dönem etkiler (\beta_0+\beta_1)/(1-\alpha_1-\alpha_2): ücret için -0{,}4985, üretim için 0{,}2823, sermaye için 0{,}5057 (katsayılardan türetilmiş; sağlam SH ile bu uzun dönem etkilerin güven aralığı ayrıca delta yöntemiyle kurulmalıdır, bkz. Bölüm 55). |
| Sargan/Hansen | Aşırı tanımlama testi; H_0: bütün araçlar geçerli. | J=30{,}11, p=0{,}220: reddedilmez. Reddedilirse araçlardan biri ya da model yanlış tanımlıdır; ancak araç çok olduğunda p\approx1 da şüpheli sayılır. |
| AR(1), AR(2) | Farkı alınmış artıklarda birinci ve ikinci derece özilişki. | AR(1) p=0{,}015 (beklenen), AR(2) p=0{,}739: ikinci derece özilişki yok; y_{t-2} ve eskileri geçerli araç. |
| Wald (katsayılar) | H_0: bütün katsayılar sıfır. | Yalnız modelin bütün olarak anlamlılığını söyler; tek tek yorum için tablo 1. |
| Wald (zaman kuklaları) | H_0: dönem etkileri yok. | p=1{,}5\times10^{-4}: dönem kuklaları gereklidir. |
Şekil (örnek ayar):
Şekil 129.1. Katsayı grafiği: kestirim ve %95 güven aralığı (klasik SH). Aralıklar normal yaklaşımla, \pm1{,}96\timesSH olarak çizilir; kesikli çizgi sıfırdır.
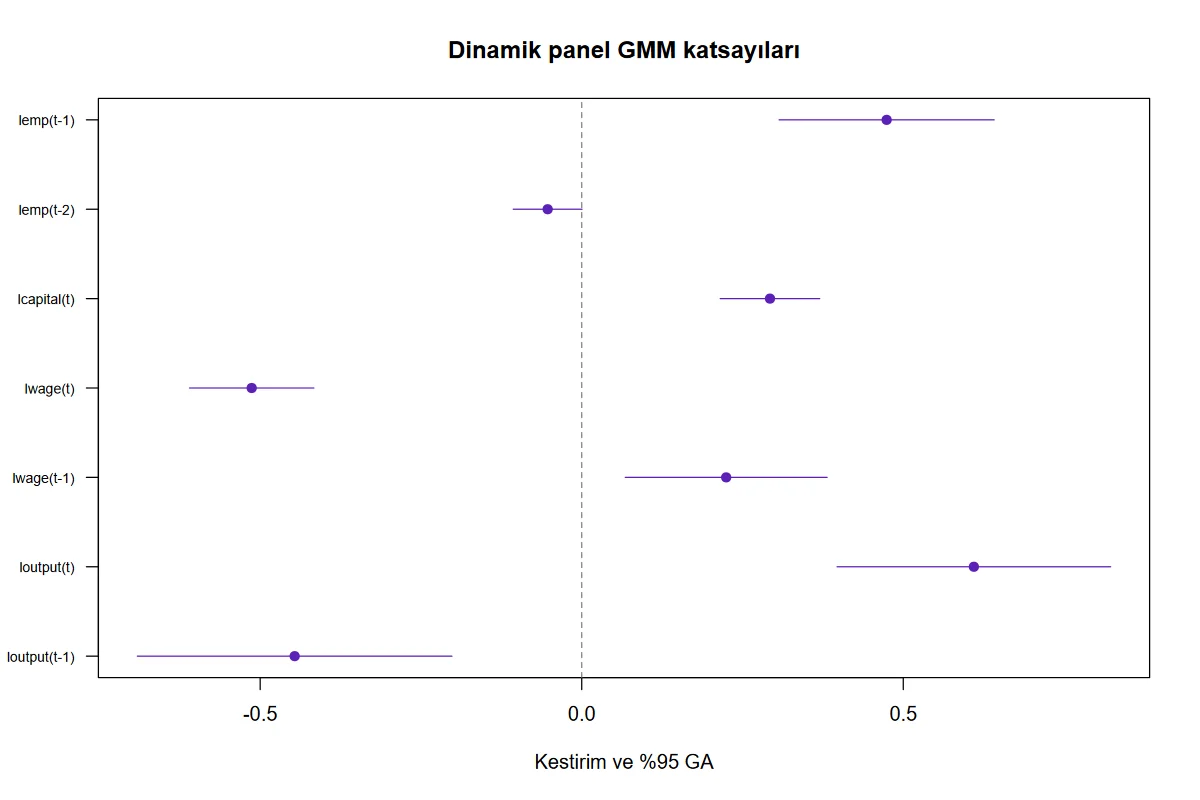
Aynı model saglam = true ile çalıştırıldığında katsayılar değişmez, standart hatalar Windmeijer düzeltmesiyle büyür ve AR testleri de sağlam kovaryansla yeniden hesaplanır:
       terim  kestirim       SH         z           p
   lemp(t-1)  0.474151 0.185398  2.557468    0.010544
   lemp(t-2) -0.052967 0.051749 -1.023544    0.306051
 lcapital(t)  0.292723 0.062627  4.674063 2.95299e-06
    lwage(t) -0.513205 0.145565 -3.525598    0.000423
  lwage(t-1)   0.22464  0.14195  1.582533    0.113528
  loutput(t)  0.609775 0.156263  3.902246 9.53042e-05
loutput(t-1) -0.446373 0.217302 -2.054157     0.03996
                         test istatistik sd           p
Sargan/Hansen aşırı tanımlama  30.112467 25    0.220105
                        AR(1)   -1.53845       0.123939
                        AR(2)  -0.279683       0.779721
            Wald (katsayılar) 142.035293  7 1.90374e-27
       Wald (zaman kuklaları)  16.970459  6    0.009392
Klasik standart hatayla 0,085 olan lemp(t-1) SH'si Windmeijer düzeltmesiyle 0,185'e çıkar ve z 5,56'dan 2,56'ya iner; lwage(t-1) (p=0{,}005\to0{,}114) ve lemp(t-2) (p=0{,}052\to0{,}306) ise anlamsız hâle gelir. AR(1) p=0{,}124 olur: sağlam kovaryansla birinci derece özilişki artık anlamlı değildir; bu, AR(1)'in "beklenen sonuç" olduğu için sorun sayılmaz.
Seçeneklerin duyarlılığı. Aynı veride:
| Çalıştırma | \alpha_1 | Hansen J (sd) | AR(2) p | Araç |
|---|---|---|---|---|
Örnek ayar (gmm_ust = 99) |
0,474 | 30,11 (25) | 0,739 | 38 |
daralt = true |
0,854 | 11,63 (5) | 0,557 | 18 |
gmm_ust = 4 |
0,033 | 15,47 (15) | 0,540 | 28 |
gmm_alt = 3 |
0,773 | 20,16 (19) | 0,024 | 32 |
x_icsel = lcapital |
0,642 | 64,00 (51) | 0,732 | 64 |
Katsayının araç kümesine bu denli duyarlı olması, araç aralığının bir "ayrıntı" değil modelin bir parçası olduğunu gösterir; araç aralığı ve sayısı rapora yazılır. gmm_alt = 3'te AR(2)'nin anlamlı çıkması ve uyarı satırının yazılması örnektir: y_{t-2}'yi araçtan çıkarınca y_{t-3} ve eskileri kalır ve model artık seri ilişkili farklara karşı korunmaz.
Rapor cümlesi. İngiltere firmaları verisinde (140 firma, 1976–1984, 611 fark denklemi) iki adımlı fark GMM ile (Arellano ve Bond, 1991; Windmeijer düzeltmeli sağlam standart hatalar) istihdamın bir yıllık gecikme katsayısı 0,474 (SH 0,185; p=0{,}011), ikinci gecikme katsayısı −0,053 (SH 0,052; p=0{,}306) bulunmuştur. Aşırı tanımlama (Hansen J=30{,}11, sd 25, p=0{,}220) ve ikinci derece özilişki (AR(2) p=0{,}780) testleri araçların geçerliliğini reddetmemiştir. Araç sayısı 38'dir; araçlar daraltıldığında (18 araç) gecikme katsayısı 0,854'e çıkmakta, Hansen testi p=0{,}040 vermektedir.
129.8 Sık hatalar ve tuzaklar
- Klasik iki adımlı standart hatayı rapor etmek. Örnek ayar bilerek
saglam = false'tır (yayımlanmış değerle karşılaştırma için); gerçek çalışmada iki adımlıdasaglam = truekullanılmalı. Klasik SH burada 2,2 kat küçüktür. - Zamanı ardışık olmayan kodlamak. Yılları 2'şer aralıklı (1976, 1978, …) kodlamak sorun değildir: şablon eşit aralıklı dönemleri 1, 2, … diye yeniden numaralar ve bir not satırı yazar. Bütün birimlerde bir dönem eksikse (eşit aralıksız dönemler)
plmo dönemin çevresindeki gecikmeleri eksik sayar; zamanı gerçek ardışık dönemlerle kodlayın (B1). - Eş doğrusal açıklayıcı. Bir açıklayıcının katını eklemek (örn.
lcap2 = 2 × lcapital) ya da her birimin içinde sabit bir açıklayıcı koymak çalıştırmayı "Açıklayıcılar eş doğrusal …; şu değişken(ler)i çıkarın: lcap2" iletisiyle durdurur (159–160);pgmmçağrılmaz (B2). - Aynı değişkeni iki listeye koymak.
x_carivex_gecikmeli'de birlikte olan değişken "cari + 1 gecikme" olarak girer ve bir uyarı satırı bunu söyler; örnektex_cari = lwage,x_gecikmeli = lwage, loutputiken araç sayısı 37'dir ve katsayılarx_cariboş bırakılmış modelle aynıdır (B3). - Dışsal olmayan açıklayıcıyı
x_icsel'e eklememek ya da eklenmişse modelde olduğundan emin olmamak.x_icsellistesindeki değişkenx_cariya dax_gecikmeli'de yoksa çalıştırma "İçsel açıklayıcı listesindeki değişken modelde açıklayıcı değil …" iletisiyle durur (132–135); önce açıklayıcı listelerinden birine eklenmelidir (B4). - Araç sayısını sınamak. Hansen testinin p değeri araç çoğaldıkça şişer. Araç sayısı ve birim sayısını birlikte rapor edin;
daraltvegmm_ustile duyarlılığa bakın. - Küçük T'de \sum\alpha_j\to1. Seri kalıcıysa fark GMM zayıf araç verir; sistem GMM gerekebilir ama ek varsayımı bağımsız sınanmalıdır (129.4.5).
- Eksik satırların sessizce atılması. Eksik değer içeren satır atılır; dengesiz panel oluşur ve atılan satır sayısı yazılmaz. Bağımsız hesapla doğrulanan davranış: eksik dönemi içeren denklemler atılır, kalanlar kestirilir (örnek: bir gözlem silindiğinde 611 → 608 denklem).
- Sistem GMM'de gözlem sayısı. Çıktıdaki sayı fark ve düzey denklemlerinin toplamıdır (1362); "n = 1031" ile karıştırılmamalıdır.
129.9 Uzman soruları
S1. İki adımlı klasik standart hata neden bu kadar küçük ve ne zaman güvenilir?
Klasik \mathbf V_2, \mathbf A_2=\hat{\boldsymbol\Omega}^{-1}'i sabit bir ağırlık saymaz; oysa \hat{\boldsymbol\Omega} artıklardan ve dolayısıyla tahmin edilen katsayılardan kurulmuştur. Araç sayısı büyüdükçe \hat{\boldsymbol\Omega} gürültülü olur ve \mathbf V_2 hafife alır; Windmeijer (2005) düzeltmesi bu terimi hesaba katar. Örnek veride düzeltme standart hataları 1,4 ile 3,0 kat arasında büyütür. Klasik iki adımlı SH yalnız bir adım ya da çok az araçla (örn. daralt) anlamlıdır.
S2. Bir adımlı "Sargan" ile iki adımlı "Hansen" aynı tabloda neden tek satır?
Şablon her iki durumda aynı J=\bar g(\hat{\mathbf e})^{\top}\mathbf A_2\bar g(\hat{\mathbf e}) biçimini (s$sargan) alır. İki adımlıda \hat{\mathbf e} ikinci adım artıklarıdır; bir adımlıda bir adımlı artıklardır ve \mathbf A_2 onlardan kurulur. Bu, homoskedastik Sargan değil, sağlam bir J'dir (bağımsız hesapla 44{,}618754). Etiket iki adımlıda doğru ("Hansen"); bir adımlıda "Sargan" adı klasik Sargan'ı çağrıştırır (B5).
S3. `x_icsel` listesine ne zaman bir değişken koyulur ve alt sınır neden en az 2?
Bir açıklayıcı \varepsilon_{it} ile eşanlı ilişkiliyse (x_{it} ile \varepsilon_{it} ilişkili), farkı \Delta x_{it} ile \Delta\varepsilon_{it} ilişkilidir. Geçerli araç x_{i,t-2} ve eskileridir: x_{i,t-1}, \Delta\varepsilon_{it}'in \varepsilon_{i,t-1} terimiyle ilişkili olabilir. "Önceden belirlenmiş" (x_{it} ile \varepsilon_{it} ilişkisiz, ama x_{i,t+1} ile ilişkili olabilir) açıklayıcılarda x_{i,t-1} de araçtır; şablonda bu tür yoktur ve alt sınır 2'den küçük seçilemez.
S4. Dönem sayısı büyükse neden `daralt` ya da `gmm_ust`?
Araç sayısı yaklaşık T^2/2 ile artar; birim sayısını aşabilir. Çok araç, aşırı uyum (endojen değişkenin araçla kestirimi değişkenin kendisine yaklaşır) ve Hansen testinin gücünün yitmesi demektir (Roodman, 2009). daralt her gecikme için tek sütun tutar; gmm_ust en eski gecikmeyi sınırlar. İkisi de bilgi kaybettirir: örnekte \alpha_1 0,474'ten 0,854'e ve 0,033'e değişir (129.7). Hangi değerin "doğru" olduğunu veri söylemez; araç kümesi açıkça raporlanır.
S5. Windmeijer düzeltmesi bir adımlıda neden yok?
Bir adımlı kestirici \mathbf A_1'i (yalnız \mathbf H'ye bağlı) sabit kullanır; ağırlığı tahmin edilmediği için düzeltilecek bir kaynak yoktur ve sağlam sandviç yeterlidir. Windmeijer düzeltmesi ikinci adım ağırlığının ilk adım artıklarına bağlılığını hesaba katar.
S6. Bu şablon `pgmm`'in `fsm` varsayılanını nasıl yönetir?
agirlik_matrisi = otomatik ise argüman hiç geçirilmez (172): fark GMM'de G (\mathbf H yapısı), sistem GMM'de full. Fark GMM'de GI ve full pgmm tarafından da tanımsızdır; şablon önceden reddeder (173). I birim matris ağırlığıdır ve geçerlidir (Çalıştırma 10: \alpha_1=0{,}263, bağımsız hesapla yinelenmemiştir).
S7. Örnek veri neden kısmen dengesiz ve bu hesabı nasıl etkiler?
Firmaların bir kısmı 1976'da, bir kısmı 1977 ya da 1978'de başlar. Her birim için yalnız gerekli gözlemlerin hepsi bulunan denklemler hesaba girer (129.6 Adım 1). Bir ara dönem eksilirse (1. firmanın 1979 gözlemi silinirse) o gözlemi gerektiren üç denklem düşer ve hesap 611 yerine 608 denklemle sürer; bağımsız hesap bu durumda şablonla 10^{-12} içinde aynı katsayıları ve Hansen J değerini verir.
S8. Hansen testi reddederse ne yapılır?
Önce gmm_ust'ı düşürün ve daralt açın (araç sayısı sorunu); sonra seri ilişkiye bakın (AR(2) anlamlıysa gmm_alt = 3'e geçmek ya da y_gecikme'yi artırmak gerekir); sonra x_{it}'in içselliğini yeniden düşünün. Hiçbiri çözmezse model zamana göre değişen ama gözlenmeyen ortak şoklara (dönem kuklaları var) ya da birim eğimi heterojenliğine karşı duyarsız değildir; bu durumda panel_esbutunlesme gibi heterojen eğimli yöntemler değerlendirilir.
129.10 Kaynaklar
Arellano, M. ve Bond, S. (1991). Some tests of specification for panel data: Monte Carlo evidence and an application to employment equations. The Review of Economic Studies, 58(2), 277–297. https://doi.org/10.2307/2297968
Arellano, M. ve Bover, O. (1995). Another look at the instrumental variable estimation of error-components models. Journal of Econometrics, 68(1), 29–51. https://doi.org/10.1016/0304-4076(94)01642-D
Blundell, R. ve Bond, S. (1998). Initial conditions and moment restrictions in dynamic panel data models. Journal of Econometrics, 87(1), 115–143. https://doi.org/10.1016/S0304-4076(98)00009-8
Croissant, Y. ve Millo, G. (2008). Panel data econometrics in R: The plm package. Journal of Statistical Software, 27(2). https://doi.org/10.18637/jss.v027.i02
Croissant, Y. ve Millo, G. (2018). Panel data econometrics with R. Wiley. (Yazılım kaydındaki atıf.)
Hansen, L. P. (1982). Large sample properties of generalized method of moments estimators. Econometrica, 50(4), 1029–1054. https://doi.org/10.2307/1912775
Nickell, S. (1981). Biases in dynamic models with fixed effects. Econometrica, 49(6), 1417–1426. https://doi.org/10.2307/1911408
Roodman, D. (2009). A note on the theme of too many instruments. Oxford Bulletin of Economics and Statistics, 71(1), 135–158. https://doi.org/10.1111/j.1468-0084.2008.00542.x
Sargan, J. D. (1958). The estimation of economic relationships using instrumental variables. Econometrica, 26(3), 393–415. https://doi.org/10.2307/1907619
Windmeijer, F. (2005). A finite sample correction for the variance of linear efficient two-step GMM estimators. Journal of Econometrics, 126(1), 25–51. https://doi.org/10.1016/j.jeconom.2004.02.005
Yazılım: R 4.5.3; plm 2.6-7 (çalıştırma kaydındaki "yazılım kaydı").