223. Eşikli regresyon ve eşikli VAR
Şablon kimliği: esik_regresyon_tvar · Kategori: zaman_serisi · Dil: R · Dosya: pro/sablonlar/zaman_serisi/esik_regresyon_tvar.R (satır 1–1042; üstbilgi 1–356) · Örnek veri: _ornek/esik_regresyon_altin_dolar.csv · Paketler: yalnız taban R (stats, graphics, grDevices, utils)
223.1 Ne işe yarar
Bir ilişkinin katsayılarının, eşik değişkeni denen bir göstergenin değerine göre ani değiştiği durumu kestirir ve sınar. Eşik değişkeni bir eşiğin altındayken bir katsayı kümesi, üstündeyken başka bir katsayı kümesi geçerlidir. Şablon iki bölümden oluşur ve mod alanı hangisinin çalışacağını belirler.
- A. Eşikli regresyon (Hansen, 1996, 2000): tek bağımlı değişken, y_t = \mathbf x_t'\boldsymbol\beta_{j} + e_t; rejim j, eşik değişkeni z_t'nin eşiklere göre konumuyla belirlenir. Bütün katsayılar ve kalıntı varyansı rejime göre değişir. 2 ya da 3 rejim kestirilir.
- B. Çok değişkenli eşikli VAR (TVAR) (Tsay, 1998): K değişkenli, p gecikmeli vektör otoregresyon; her rejimde ayrı katsayı matrisleri. Doğrusal olmama testleri, rejime göre Granger/Wald testleri ve rejim koşullu genelleştirilmiş etki-tepki işlevleri (Koop, Pesaran ve Potter, 1996) verilir.
Ne zaman kullanılır? Bir getirinin ardıl davranışının dün gözlenen bir şokun büyüklüğüne bağlı olduğundan şüphelenildiğinde (ör. büyük döviz kuru artışından sonra altın getirisinin kurdaki harekete duyarlılığı artıyor mu); eşiğin kendisinin de bir kestirilecek bilinmeyen olduğu ve "eşik etkisi var mı" sorusunun resmî bir testle yanıtlanması istendiğinde.
Ne zaman kullanılmaz?
- Rejim, gözlenmeyen bir durum değişkeniyle belirleniyorsa (sürekli geçişli ya da olasılıklı rejim):
markov_rejimşablonu. - Rejimlerin kırılma tarihleri (zamana bağlı) aranıyorsa:
yapisal_kirilmavekirilmali_birim_kokşablonları; eşik değişkeni zaman değildir. - Yalnızca y'nin kendi gecikmesine bağlı, katsayı değişimi yalnız otoregresif kısımda aranan tek değişkenli özdüzenek eşikli model (SETAR) isteniyorsa ve bağımsız bir karşılaştırma gerekiyorsa:
esik_arşablonu. Bu bölümün A kısmı y'nin gecikmesini eşik değişkeni seçtiğinde aynı eşik ve katsayıları verir. - Seriler durağan değilse: eşik testleri ve etki-tepki bu varsayım altında geçerlidir; birim kök ve eşbütünleşme için
birim_kok_ailesi,esbutunlesme_kirilmalişablonları ve temel programdaki Cointegration (Johansen / Engle-Granger) analizi. - Eşik değişkeni sürekli değil de kategorikse ya da gözlem sayısı çok azsa (rejim başına en az k+2 gözlem gerekir; 223.2).
Temel programla ilişki. Temel programda eşikli model yoktur. Yakın analizler VAR (Vector Autoregression) (doğrusal VAR, rejimsiz) ve Cointegration (Johansen / Engle-Granger)'dır. Bu şablonun B kısmı, doğrusal VAR'ı (aynı gecikme düzeni, aynı örneklem) karşılaştırma ölçütü olarak hesaplar (223.4.7); bu doğrusal VAR'ın izi ve \ln|\hat\Sigma| değeri R'de vars::VAR ile yeniden hesaplanmış ve eşleşmiştir (223.6.1).
Tanım seçimleri bu şablonda kaynaklı ve kaynaksız ayrılır
Şablon üstbilgisi ve bu bölüm kaynağın belirlediği tanımları kaynakla, belirlemediği yerleri ayrıca belirtir. Kaynaksız, şablonun kendi seçimi olanlar: (i) bir eşik karşı iki eşik testinin bootstrap'inin zaman serisine uyarlanması (Hansen, 1999 bu testi panel verisi için yazmıştır); (ii) iki yaygın bootstrap p değeri tanımından varsayılan olarak (1+\text{aşan})/(B+1)'in seçilmesi; (iii) eşik arama aralığı [a,b] ve aday sayısı; (iv) sup-LM bootstrap'inde doğrusal modelin değil eşikli modelin kalıntısının çarpılması (Hansen, 1997 metni; yazarın programı doğrusal kalıntıyı kullanır); (v) eşik bandı için bootstrap yeniden kestirimlerinin sayısı ve tarih seçimi.
223.2 Şablonun girdileri
Form, üstbilgideki 46 [[param]] bloğundan kurulur (esik_regresyon_tvar.R:12–355). A kısmına ait alanların etiketi "A:", B kısmına ait olanların "B:" ile başlar; seçilen yönteme ait olmayan alan hesapta kullanılmaz.
| Alan (form etiketi) · ad | Tür · sekme | Varsayılan | Geçerli değerler | Kodda etkisi |
|---|---|---|---|---|
Yöntem · mod |
seçim · Model | regresyon |
regresyon, tvar |
.calis_A / .calis_B (1041). |
A: bağımlı değişken y · y |
sayısal sütun · Değişkenler | boş | sayısal | Bağımlı seri (689). |
A: dış açıklayıcılar · x |
sütunlar (sayısal) · Değişkenler | boş | sayısal, y olmamalı | x(t),\dots,x(t-q) modele girer (690–703). |
B: VAR serileri · seriler |
sütunlar (sayısal) · Değişkenler | boş | en az 1, aynı seri iki kez olmaz | K değişken (860–862). |
Eşik değişkeni sütunu · esik_sutun |
sütun · Değişkenler | boş (y ya da ilk seri) | herhangi sayısal | z(t)= bu sütunun d gecikmesi (690, 864). |
Zaman etiketi · zaman |
sütun · Değişkenler | boş | herhangi | Yalnız şekil eksenleri; sıralama yapılmaz (671–674). |
Rejim sayısı · rejim_sayisi |
seçim · Model | 2 |
2, 3 |
Bir ya da iki eşik (650). |
Her rejimde kesişim · kesisim |
onay · Model | açık | açık / kapalı | Kesişim sütunu; kapalıysa arama ham veriyle (649, 701). |
Eşik gecikmesi d · esik_gecikme |
tamsayı · Model | 1 | 0–12 | z(t)=s(t-d) (692). |
A: y gecikme sayısı p · gecikme_y |
tamsayı · Model | 1 | 0–12 | y(t-1),\dots,y(t-p) (692, 702). |
A: dış açıklayıcı gecikmesi q · gecikme_x |
tamsayı · Model | 0 | 0–12 | x(t),\dots,x(t-q) (692, 703). |
B: VAR gecikmesi p · var_gecikme |
tamsayı · Model | 2 | 1–8 | (863). |
B: eşik kestirim ölçütü · tv_olcut |
seçim · Model | ssr |
ssr, logdet |
İz ya da \sum n_j\ln|\hat\Sigma_j| (391–395, 863). |
Eşik aramasının alt yüzdeliği a · a |
ondalık · Seçenekler | 0,15 | 0,01–0,45 | Aday aralığı (651). |
Eşik aramasının üst yüzdeliği b · b |
ondalık · Seçenekler | 0,85 | 0,55–0,99 | Aday aralığı (651). a<b olmalı (652). |
Yüzdelik ızgarasında en çok aday · aday_sayisi |
tamsayı · Gelişmiş | 100 | 20–500 | 3 rejimde çift taraması, sup-LM, sup-LR, GIRF yeniden kestirimi (653). |
Bootstrap tekrar sayısı · boot_sayisi |
tamsayı · Seçenekler | 300 | 20–5000 | Test bootstrap'leri (653). |
Bootstrap p değeri tanımı · p_tur |
seçim · Seçenekler | ph |
ph, hansen |
(1+\text{aşan})/(B+1) ya da aşan/B (655). |
A: bir karşı iki eşik bootstrap'i · esik23_boot |
seçim · Seçenekler | tekrar |
tekrar, carpan |
Kalıntı yerine koymalı ya da \times N(0{,}1) (817–819). |
A: standart hata · se_tur |
seçim · Seçenekler | klasik |
klasik, HC1 |
Rejim katsayıları (726–733). |
A: doğrusallık testi biçimi · test_tur |
seçim · Seçenekler | F |
F, LM_HC |
sup-F ya da sup-LM (801–806). |
A: eşik güven düzeyi · ga_duzey |
seçim · Seçenekler | 0.95 |
0.9, 0.95, 0.99 |
c(\alpha) (743). |
A: eşik güven aralığı biçimi · ga_tur |
seçim · Seçenekler | hom |
hom, het |
Yalnız 2 rejimde \eta^2 düzeltmesi (756–780). |
A: testte kırpma · kirp_test |
ondalık · Gelişmiş | 0 | 0–0,49 | 0: a,b ile aynı aralık (747–749). |
A: \eta^2 yöntemi · eta_yontem |
seçim · Gelişmiş | epan |
epan, kuadratik |
(760–777). |
A: \eta^2 bant genişliği h · eta_bant |
ondalık · Gelişmiş | 0 | \ge0 | 0: programdaki otomatik değer (763–770). |
B: Tsay m kuralı · tsay_durag |
seçim · Gelişmiş | durgun |
durgun, birim_kok |
3\sqrt n ya da 5\sqrt n (913). |
B: Tsay başlangıç gözlemi m · tsay_m |
tamsayı · Gelişmiş | 0 | 0–5000 | 0: kural (913–914). |
B: Tsay d_{\max} · tsay_dmax |
tamsayı · Gelişmiş | 0 | 0–12 | 0: \max(p,d) (909). |
B: etki-tepki ufku · girf_ufuk |
tamsayı · Seçenekler | 12 | 1–40 | (971). |
B: rejim başına en çok tarih · girf_tarih |
tamsayı · Gelişmiş | 60 | 5–500 | (971, 973). |
B: tarih başına yol · girf_tekrar |
tamsayı · Gelişmiş | 50 | 5–1000 | (971). |
B: bant için yeniden kestirim · girf_boot |
tamsayı · Gelişmiş | 50 | 0–500 | 0: bant yok (971, 977). |
B: şok türü · girf_sok |
seçim · Seçenekler | genel |
genel, chol |
(972, 617). |
B: şok boyutu · girf_boyut |
ondalık · Seçenekler | 1 | 0,1–5 | Standart sapma cinsinden (972). |
B: bant düzeyi · girf_ga |
seçim · Seçenekler | 0.9 |
0.68, 0.9, 0.95 |
(972, 992). |
Tohum (0 = oturum tohumu) · tohum |
tamsayı · Gelişmiş | 0 | 0–2147483647 | set.seed (656–658). |
A: doğrusallık testi · dogrusallik_testi |
onay · Çıktı | açık | açık / kapalı | (800). |
A: eşik güven aralığı ve LR eğrisi · esik_ga |
onay · Çıktı | açık | açık / kapalı | (751). |
A: şekiller · a_sekil |
onay · Çıktı | açık | açık / kapalı | (830). |
B: Tsay testi · b_tsay |
onay · Çıktı | açık | açık / kapalı | (908). |
B: sup-LR testi · b_esik_testi |
onay · Çıktı | açık | açık / kapalı | (927). |
B: Granger/Wald · b_granger |
onay · Çıktı | açık | açık / kapalı | (948). |
B: etki-tepki · b_girf |
onay · Çıktı | açık | açık / kapalı | (970). |
B: şekiller · b_sekil |
onay · Çıktı | açık | açık / kapalı | (1006, 1025). |
Alanların türleri ve formun biçimsel denetimi ortak bölümde (Bölüm 1) anlatılmıştır.
Örnek ayar (ornek_param, satır 9): mod = regresyon, y = altin_getiri_yuzde, x = [dolar_getiri_yuzde], esik_sutun = dolar_getiri_yuzde, zaman = tarih, esik_gecikme = 1, gecikme_y = 1, gecikme_x = 0, rejim_sayisi = 2, boot_sayisi = 199, tohum = 7. Örnek ayar yalnız A kısmı içindir; B kısmı için örnek ayar yoktur. Bu bölümde B kısmı örnek ayarın değiştirilmiş hâliyle çalıştırılmıştır (223.3).
Şablonun kendi denetimleri (mq_hata):
| Koşul | İleti (özet) | Satır |
|---|---|---|
| Veri açık değil | "Önce Veri sekmesinde bir veri açın." | 644 |
| a\ge b | "…alt yüzdelik üstünden küçük olmalı." | 652 |
| Sütun veride yok | "'…' sütunu veride yok." | 662 |
| 20'den az tam gözlem | "Yeterli tam gözlem yok." | 666 |
| Serilerin ortasında eksik değer | "…ardışık gözlem gerekir." | 668 |
| A: y seçilmemiş / y açıklayıcıda | ilgili ileti | 689, 691 |
| A: eşik değişkeni y ve d=0 | "d en az 1 olmalı." | 694 |
| A: hiç açıklayıcı yok | "kesişimi açın ya da gecikme ekleyin" | 704 |
| A: sabit açıklayıcı ya da sabit y | "sabit bir sütun" | 707–708 |
| Eşik değişkeni 10'dan az farklı değer | "en az 10 gerekli" | 709, 872 |
| A: n<\max(30{,}4(k+2)) | "Gözlem sayısı bu model için çok az." | 710 |
| Eşik kestirilemedi (rejimde az gözlem ya da tekil regresyon) | "(a,b) aralığını genişletin" | 712, 874 |
| B: seri seçilmemiş / aynı seri iki kez / sabit seri | ilgili ileti | 861, 862, 869 |
| B: eşik değişkeni serilerden biri ve d=0 | "d en az 1 olmalı." | 866 |
| B: n<\max(40{,}5(k+2)) | "Gözlem sayısı bu VAR için çok az." | 871 |
Ondalık virgüllü metin sütunları (1,5) mq_sayisal tarafından reddedilir ve çalıştırma "ondalık ayırıcı nokta olmalıdır" iletisiyle durur (r_yardim.R:331–352); sessiz yanlış okuma yoktur. Sayısal rol, Veri sekmesinde türü "kategorik" olan bir sütun için de sayı değerlerini alır (mq_sayisal; Bölüm 1.3), düzey sıra numaralarını değil.
223.3 Örnek veri
esik_regresyon_altin_dolar.csv sentetiktir (benzetim): 1500 iş günü (2018-01-02 – 2023-10-02), altın ve dolar kurunun düzeyi ve yüzde getirisi. Bilinen bir eşikle üretilmiştir ve test takımında eşiğin geri kazanıldığı denetlenir; gerçek bir piyasa verisi değildir. İlk gün getirileri eksiktir (1499 tam gözlem).
| Değişken | Rol | Tür (veri sekmesinin algıladığı) | Özet |
|---|---|---|---|
tarih |
zaman etiketi | datetime | 2018-01-02 – 2023-10-02 |
altin_tl_gram |
— (kullanılmaz) | sayısal | ort. 205,60; ss 34,47 |
dolar_kuru_tl |
— (kullanılmaz) | sayısal | ort. 5,53; ss 1,12 |
altin_getiri_yuzde |
y | sayısal | n=1499; ort. 0,0353; ss 1,1237; [-4{,}68;\,4{,}63] |
dolar_getiri_yuzde |
x ve eşik değişkeni | sayısal | n=1499; ort. 0,0513; ss 0,5634; [-2{,}87;\,2{,}46] |
Kategorik değişken yoktur; düzey sırası sonucu etkilemez. Veri zaman sırasındadır ve şablon veriyi sıralamaz (223.8).
Bu bölümde çalıştırmalar (hepsi tohum 7, tarih zaman etiketi):
| Koşu | Ayar |
|---|---|
a_ornek |
Örnek ayar (A, 2 rejim, sup-F, klasik SH, B=199) |
a_lm_het |
A, test_tur = LM_HC, ga_tur = het, se_tur = HC1 |
a_kuad |
A, ga_tur = het, eta_yontem = kuadratik, p_tur = hansen, kirp_test = 0.15, B=49 |
a_uc_rejim |
A, rejim_sayisi = 3 |
b_ornek |
B, seriler = [altin_getiri_yuzde, dolar_getiri_yuzde], esik_sutun = dolar_getiri_yuzde; p=2, d=1 ve öteki alanlar varsayılan; örnek ayardan boot_sayisi = 199, tohum = 7, zaman = tarih korunmuştur |
ornek_param değerleri koşuların hepsinde korunduğundan B koşusunun bootstrap sayısı da 199'dur. Ek koşular tuzakları göstermek içindir (223.8).
223.4 Yöntem: formüller ve hesap adımları
Bölüm A için hesap sırası: (1) veri hizalanır, \mathbf x_t ve z_t kurulur; (2) aday eşikler belirlenir; (3) her aday için iki (ya da üç) ayrı regresyonun toplam kalan kareler toplamı (SKT) hesaplanır ve en küçüğü eşik kestirimi olur; (4) olabilirlik oranı eğrisi eşik güven aralığını verir; (5) doğrusallığa karşı sup-F ya da sup-LM testi bootstrap p değeriyle sınanır; (6) üç rejimde bir eşik karşı iki eşik testi yapılır. Bölüm B'de (2)–(3) aynıdır, ölçüt çok değişkenlidir ve ek olarak Tsay testi, sup-LR testi, Granger/Wald testleri ve etki-tepki hesaplanır.
223.4.1 Model ve eşik kestirimi
- y_t: bağımlı değişken; \mathbf x_t (k\times1): kesişim, y'nin p gecikmesi, dış açıklayıcılar ve q gecikmesi.
- z_t: eşik değişkeni, bir serinin d gecikmesi (z_t=s_{t-d}).
- \gamma_1<\dots<\gamma_{J-1}: eşikler; J\in\{2{,}3\}: rejim sayısı. \boldsymbol\beta_j: j rejiminin katsayıları (her rejimde ayrı).
Eşikler koşullu en küçük karelerle kestirilir: her aday eşik için örneklem z'ye göre bölünür, her parçada en küçük kareler uygulanır ve toplam SKT hesaplanır:
- \mathrm{SKT}_j(\gamma): \gamma eşiğinde j rejimine düşen gözlemlerin regresyonunun kalan kareler toplamı.
- \Gamma: aday eşik kümesi (aşağıda).
Koddaki tercih
Aday kümesi. Adaylar z'nin gözlenen farklı değerleridir; her aday için sol rejimdeki gözlem sayısı (değerden küçük ya da eşit olanlar) \lfloor na\rfloor ile \lfloor nb\rfloor arasında olmalı ve her rejimde en az k+2 gözlem bulunmalıdır (.tv_aday, 404–411). Sayım kuralı Hansen'in kendi programındaki kuraldır (kod yorumu 405–406). İki rejimde bütün adaylar taranır; üç rejimde adaylar en çok aday_sayisi noktalık bir ızgaraya seyreltilir ve ızgaradaki bütün çiftler denenir (.tv_grid, 412; .tv_ara3, 417–428). Üç rejimde her rejimde en az \max\{k+2,\lceil\min(a,1-b)\,n\rceil\} gözlem gerekir (442).
Verimli hesap. Her aday için ayrı regresyon yerine, z'ye göre sıralı veride \mathbf x\mathbf x', \mathbf x y' ve yy''nin birikimli toplamları bir kez hesaplanır (.tv_cum, 363; .tv_motor, 364–379); bir rejimin SKT'si birikimli toplamların farkından, rejimin (\mathbf X'\mathbf X)^{-1}'inden hesaplanır (.tv_seg, 381–390):
Kesişim varsa arama, sayısal kararlılık için merkezlenmiş ve ölçeklenmiş kopyada yapılır (364–379); SKT, bu doğrusal yeniden parametrelemeden etkilenmez. Eşik bulunduktan sonra rejim katsayıları ham veride yeniden kestirilir (.tv_rejim_uydur, 454–468).
223.4.2 Olabilirlik oranı eğrisi ve eşik güven aralığı
Eşik kestirimcisinin dağılımı standart değildir; güven aralığı olabilirlik oranı ters çevirmesiyle kurulur (Hansen, 2000). Her aday için
hesaplanır ve \mathrm{LR}_n(\gamma)\le c(\alpha) olan adaylar güven bölgesine alınır (743–757). \alpha=0{,}05 için c=7{,}3523.
- \mathrm{LR}_n(\gamma): \gamma eşiğinin \hat\gamma'ya göre SKT artışının ölçeklenmişi; \sigma^2 yerine S_n(\hat\gamma)/n kullanılır.
- c(\alpha): \mathrm{LR}'nin sınır dağılımından (Hansen, 2000) gelen kritik değer; \alpha=0{,}10;\,0{,}05;\,0{,}01 için 5{,}94;\,7{,}35;\,10{,}59.
Değişen varyans. Hata varyansı eşik değişkenine bağlıysa \mathrm{LR} bir \eta^2 katsayısına bölünür ve bölge buna göre daralır ya da genişler (Hansen, 2000, Bölüm 3.4; yalnız iki rejimde, 756–780):
Koşullu beklentiler Epanechnikov çekirdekli Nadaraya–Watson (varsayılan) ya da z'nin ikinci derece polinomuna regresyonla kestirilir. Çekirdek bant genişliği, yazarın programındaki önkestirimci kuraldır (763–770): önbant h_0=2{,}344\,\hat\sigma_z\,n^{-1/5}; \rho_2'nin (1,z,z^2)'ye regresyonu (m_0,m_1,m_2) ve artık varyansı \hat\sigma_\epsilon^2 ile \hat h=\hat\sigma_\epsilon^2\big/\bigl\{4\hat f\,[m_2+(m_1+2m_2\hat\gamma)\hat f'/\hat f]^2\bigr\} (\hat f: z'nin \hat\gamma'daki çekirdek yoğunluğu). Kullanıcı eta_bant > 0 yazarsa o değer kullanılır. Sonuç pozitif ve sonlu değilse \eta^2=1 alınır (778).
223.4.3 Doğrusallığa karşı eşik testi
Sıfır hipotezi, eşik etkisi olmadığıdır (\boldsymbol\beta_1=\boldsymbol\beta_2). Eşik H_0 altında tanımsız olduğundan istatistik, bütün adaylar üzerinden supremum alınarak kurulur ve dağılımı bootstrap ile bulunur (Hansen, 1996, 1997):
- S_0: doğrusal (tek rejimli) modelin SKT'si; S_n(\hat\gamma): en iyi iki rejimli bölmenin SKT'si.
- \Gamma_t: test için aday kümesi (
kirp_test = 0iken estimasyonla aynı [a,b]; aksi hâlde [\text{kırpma},1-\text{kırpma}]).
Bootstrap. Açıklayıcılar ve z sabit tutulur; sup-F için y^*_t\sim N(0{,}1) bağımsız çekimleri alınır, sup-F yeniden hesaplanır (Hansen, 1997, Bölüm 2.4); 808–811. Değişen varyansa dayanıklı sup-LM (Hansen, 1996) şu biçimdedir:
- e_{0t}: doğrusal modelin kalıntısı; \mathbf A_\gamma=\sum_{z_t\le\gamma}\mathbf x_t\mathbf x_t', \mathbf W_\gamma=\sum_{z_t\le\gamma}\mathbf x_t\mathbf x_t'e_{0t}^2; \mathbf Q=\mathbf A_n, \mathbf W=\mathbf W_n.
- sup-LM,
aday_sayisinoktalık yüzdelik ızgarasında hesaplanır (.tv_supLM, 495–508; ızgara 805).
sup-LM bootstrap'inde y^*_t=\hat e_t\,u_t, u_t\sim N(0{,}1) ve \hat e_t eşikli modelin kalıntısıdır (806–810).
Bootstrap p değeri iki biçimde tanımlanır
p_tur = ph (varsayılan): p=(1+\#\{F^*\ge F\})/(B+1) (Davison ve Hinkley, 1997; Phipson ve Smyth, 2010); p hiçbir zaman sıfır olmaz ve B=199 iken en küçük değer 0{,}005'tir. hansen: p=\#\{F^*\ge F\}/B (Hansen'in anlattığı düz oran); 0 olabilir (655). Büyük B'de ikisi birbirine yaklaşır.
Bir eşik karşı iki eşik (üç rejim). F_2=n\,(S_1-S_2)/S_2; S_1, ızgarada en iyi tek bölmenin; S_2 en iyi çift bölmenin SKT'sidir (.tv_h2_ssr, 521–533). Bootstrap: iki eşikli modelin kalıntıları yerine koymalı çekilir, y^*= tek eşikli uyum + çekilen kalıntı, açıklayıcılar sabit (817–819). Bu yöntem Hansen (1999, Bölüm 5.2) tarafından panel verisi için yazılmıştır; zaman serisine uyarlama şablonun yorumudur (üstbilgi).
223.4.4 Standart hatalar
Rejim j'de \hat\sigma_j^2=\mathrm{SKT}_j/(n_j-k) ve klasik kovaryans \hat\sigma_j^2(\mathbf X_j'\mathbf X_j)^{-1}'dir. HC1 seçilirse (726–733):
t istatistiği n_j-k serbestlik dereceli t dağılımıyla yorumlanır. Bu standart hatalar \hat\gamma'yı sabit sayar; eşiğin belirsizliği katsayıların güven aralığına yansıtılmaz (Hansen, 2000 bu yaklaşıma dayanır: eşik kestirimcisi katsayılardan daha hızlı yakınsar).
223.4.5 Üç rejim
İki eşiği birlikte arayan ızgara taramasından sonra güven aralıkları ardışık iyileştirmeyle (koşullu) hesaplanır: biri sabit tutulurken öteki adaylar taranır (785–793). Değişen varyans düzeltmesi üç rejimde uygulanmaz ve bu çıktıya not edilir (797).
223.4.6 Tsay (1998) düzenlenmiş otoregresyon testi
Gözlemler z'ye göre sıralanır. İlk m gözlemle başlayan özyinelemeli en küçük kareler, l=m+1,\dots,N için standartlaştırılmış öngörü kalıntısı üretir:
Bu kalıntılar \mathbf x'e bağlanır: \hat{\mathbf E}=\mathbf X_e\mathbf G+\mathbf W. Doğrusal VAR doğruysa öngörü kalıntıları \mathbf x'ten bağımsızdır. İstatistik (Tsay, 1998, denklem 8) ve Rao F biçimi (541–567):
- n_e=N-m: öngörü kalıntısı sayısı; k=Kp+1 (kesişimli): \mathbf x'in boyutu; K: seri sayısı.
- m: özyinelemeli kestirimin başlangıç gözlem sayısı; kural m_0=3\sqrt{n} (durağan), 5\sqrt{n} (birim kökü olan seri) (Tsay, 1998, Bölüm 2.3); burada n tam örneklem uzunluğudur (
nrow(Yf), 913), gecikmelerden sonraki N değil. m\ge k+2 olacak biçimde yükseltilir (914). - Rao F: Wilks \Lambda=|\hat{\boldsymbol\Sigma}_1|/|\hat{\boldsymbol\Sigma}_0| için, s=\sqrt{(K^2k^2-4)/(K^2+k^2-5)}, f=(n_e-k)-(K-k+1)/2: F=\dfrac{1-\Lambda^{1/s}}{\Lambda^{1/s}}\cdot\dfrac{fs-Kk/2+1}{Kk} (562–564).
Test d=1,\dots,d_{\max} için tekrarlanır; seçilen d yıldızla işaretlenir. Her d için gecikme sonrası örneklem değişebilir (h=\max(p,d)). En anlamlı d, eşik gecikmesi için ipucudur.
223.4.7 sup-LR testi, doğrusal VAR karşılaştırması
Doğrusal VAR karşısında iki rejimli eşikli VAR için (ortak kovaryans):
\mathbf R_j: j rejiminin kalıntı çarpım toplamı matrisi. \Gamma, aday_sayisi noktalık ızgaradır (569–582). p değeri özyinelemeli kalıntı bootstrap'iyle bulunur: boş hipotez, doğrusal VAR'dır; merkezlenmiş kalıntılar yerine koymalı çekilir ve VAR özyinelemeli olarak yeniden üretilir (584–592, 931–936). Patlayan yollar atılır (933); geçerli bootstrap sayısı tabloda yazılır.
223.4.8 Rejime göre Granger/Wald testleri
Rejim r'de i denkleminde j değişkeninin bütün gecikme katsayılarının sıfır olduğu sınanır: F=\hat{\mathbf b}'\hat{\mathbf V}^{-1}\hat{\mathbf b}/p, F(p,\ n_r-k) ile (952–962). Her rejimin katsayısı ayrı bir kestirimdir; testler arasında çoklu test düzeltmesi yoktur.
223.4.9 Rejim koşullu genelleştirilmiş etki-tepki
Koop, Pesaran ve Potter (1996) tanımı: \omega_{t-1} geçmişi ve \delta şoku için
Şablon, her rejimden en çok girf_tarih başlangıç tarihi seçer ve her tarih için girf_tekrar benzetim yolu üretir. Şoklu ve şoksuz yollar, ilk dönem dışında aynı yeniden örneklenmiş kalıntıları kullanır; h=0'da şoklu yolda \boldsymbol\delta, şoksuz yolda rastgele bir kalıntı vardır (619–625). Bütün yollarda rejim, her adımda eşik değişkenine göre yeniden belirlenir (604–607). Genel şok (genel): j değişkenine bir standart sapmalık şok ve öteki değişkenlere koşullu beklenti, \boldsymbol\delta=\boldsymbol\Sigma_{\cdot j}/\sqrt{\sigma_{jj}}; Cholesky şoku (chol): \mathbf L_{\cdot j} (617). Bantlar, eşiğin yeniden arandığı girf_boot bootstrap yeniden kestiriminin yüzdeliklerinden gelir (977–990); dış eşik değişkeni gözlenen yolunda tutulur (635).
Etki-tepki asimetrik ve geçmişe bağımlıdır
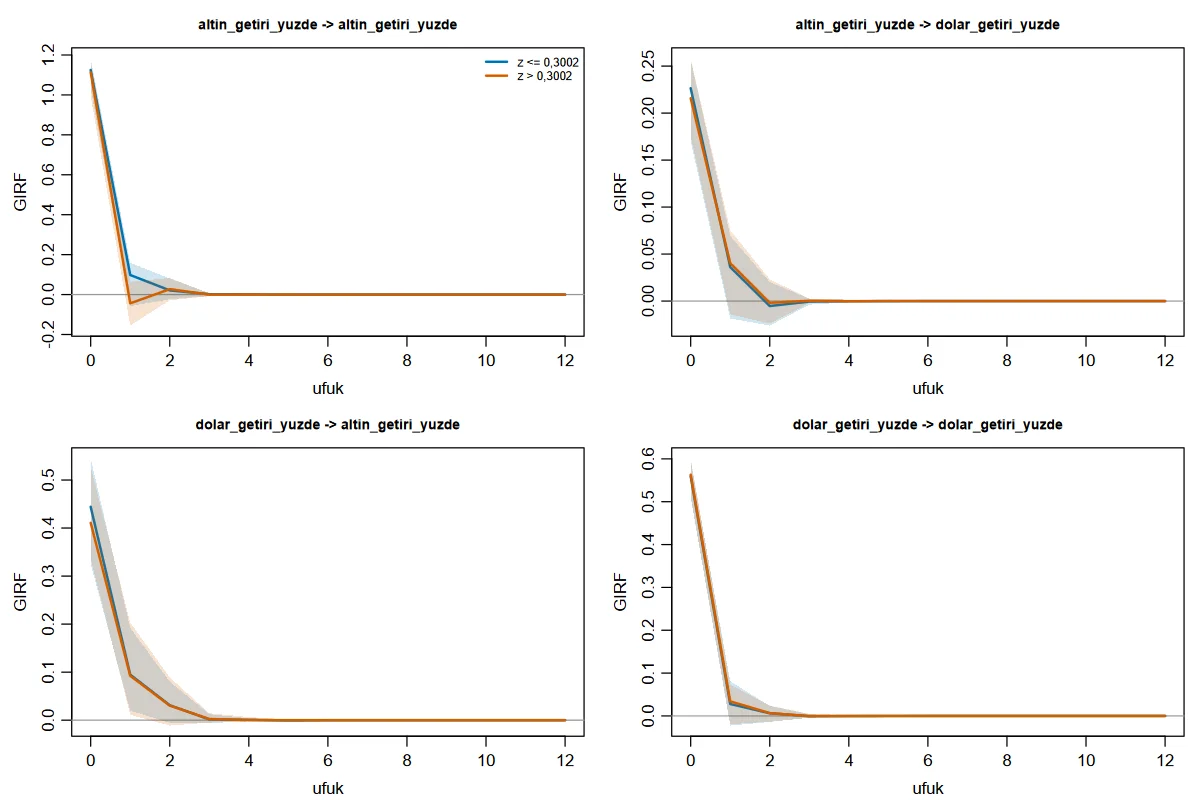
Doğrusal VAR'ın aksine GIRF şokun işaretine, büyüklüğüne, rejime ve geçmişe bağlıdır; şablon yalnız +\delta şokunu (işaret simetrik değildir) ve tarihler üzerinden ortalamayı verir. Rejimler arasındaki fark, bandlar çakışıyorsa anlamlı değildir (Şekil 223.4).
223.5 Kod adım adım
| Satırlar | Ne yapar | Neden / dikkat |
|---|---|---|
| 357–383 | .m dil seçici; .tv_pr, .tv_cum, .tv_motor: z'ye göre sıralama, birikimli toplamlar |
Kesişimli modelde ham veri yerine merkezli ve ölçekli kopya; SKT değişmez |
| 381–412 | .tv_seg, .tv_olc, .tv_top, .tv_aday, .tv_grid |
Rejim SKT'si, ölçüt ("ssr" iz; "logdet" \sum n_j\ln|\hat\Sigma_j|), aday kümesi |
| 413–468 | .tv_ara2, .tv_ara3, .tv_est, .tv_rejim_uydur |
Eşik taraması; ham veride rejim regresyonları |
| 469–533 | .tv_h1, .tv_supF, .tv_supLM, .tv_h2, .tv_h2_ssr |
Sabit regresörlü bootstrap'in hızlı yolu: ters matrisler bir kez, her çekimde yalnız \mathbf X'y^* |
| 534–592 | .tv_vdata, .tv_tsay, .tv_suplr, .tv_var_boot_veri |
Tsay testi, sup-LR, VAR bootstrap |
| 593–641 | .tv_girf, .tv_tvar_boot_veri |
GIRF ve TVAR bootstrap |
| 643–683 | Sürücü: doğrulama, tohum, .veri_mat, .etiket, c(\alpha) |
Ortada eksik değer ya da 20'den az gözlem hata verir |
| 687–854 | .calis_A |
Veri, model özeti, rejim tabloları, güven aralığı, testler, şekiller |
| 859–1040 | .calis_B |
VAR için aynı sıra; Tsay, sup-LR, Granger/Wald, GIRF, şekiller |
| 1041 | Seçim | mod == "tvar" ise B, değilse A |
Tohum, doğrulamadan sonra bir kez kurulur (set.seed(tohum), 658); formdaki 0, Kod panelinin oturum tohumudur (Bölüm 1.3). Bütün bootstrap'ler bu tek akıştan beslenir; bu nedenle bir testin kapatılması ötekilerin sayılarını değiştirir.
223.6 Elle hesap: örnek veride bağımsız yeniden hesap
Bağımsız hesap dogrulama/esik_regresyon_tvar/elle_hesap.py (numpy; her aday için ayrı en küçük kareler, Tsay testinde her adımda yeniden kestirim) ve r_dogrulama.R (lm.fit, lm, sandwich::vcovHC, vars::VAR) dosyalarındadır; şablonun hiçbir işlevi kullanılmamıştır.
Adım 1 — Veri. 1500 satırdan ilk satırın getirileri eksiktir; 1499 tam gözlem kalır. t_0=\max(p,q,d)=1 olduğundan n=1498; \mathbf x_t=(1,\,y_{t-1},\,x_t), z_t=x_{t-1}, k=3.
Adım 2 — Aday kümesi. \lfloor 1498\cdot0{,}15\rfloor=224\le\#\{z\le\gamma\}\le\lfloor1498\cdot0{,}85\rfloor=1273 ve \ge k+2=5; bu konum aralığındaki farklı z değerlerinden 986 aday kalır.
Adım 3 — Tarama. 986 aday için iki ayrı regresyon (lstsq, lm.fit): en küçük toplam SKT \hat\gamma=0{,}3002'de (sol rejimde 1072 gözlem) S_n(\hat\gamma)=1529{,}9416124; doğrusal modelin SKT'si S_0=1595{,}8019783.
Adım 4 — sup-F. F=1498\,(1595{,}8019783-1529{,}9416124)/1529{,}9416124=64{,}4853550.
Adım 5 — Rejim katsayıları. Rejim 1 (n=1072): (-0{,}01419;\ 0{,}09803;\ 0{,}42437), klasik SH (0{,}02427;\ 0{,}02308;\ 0{,}06858), HC1 SH (0{,}02421;\ 0{,}02421;\ 0{,}06698); rejim 2 (n=426): (0{,}18004;\ -0{,}20744;\ 0{,}89146), klasik SH (0{,}07524;\ 0{,}05766;\ 0{,}07818), HC1 SH (0{,}07738;\ 0{,}05638;\ 0{,}08048). Kalıntı varyansları 0{,}6115 ve 2{,}0716: eşiğin üstünde dalgalanma üç katından fazladır, bu yüzden sup-F'in eşit varyans varsayımı bu veride zayıftır (223.8).
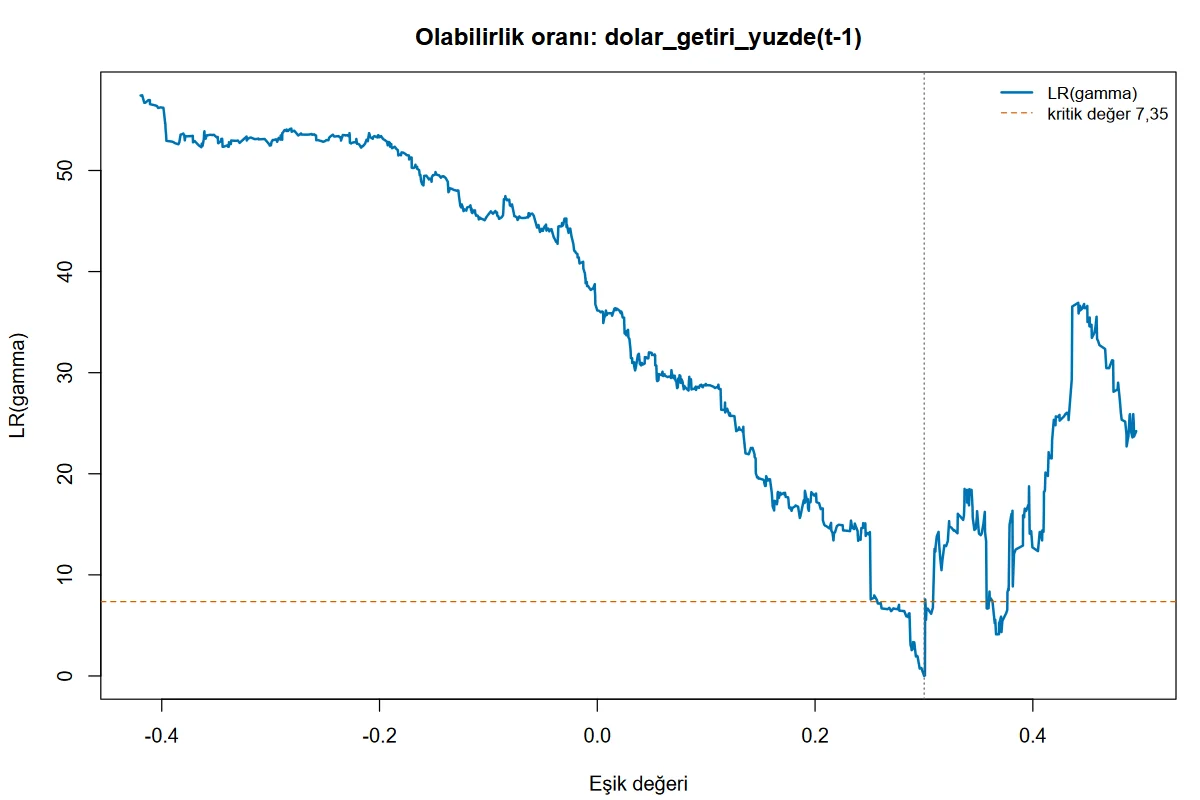
Adım 6 — LR eğrisi. c(0{,}05)=7{,}3523; 986 adaydan 58'i \mathrm{LR}\le c koşulunu sağlar; kabul edilen en küçük ve en büyük değer [0{,}2576;\ 0{,}3765]. Kabul kümesi dört ardışık parçadan oluşur ([0{,}2576;0{,}3009], [0{,}3016;0{,}3082], [0{,}3576;0{,}3593], [0{,}3650;0{,}3765]); bildirilen aralık bu kümenin kapsayan aralığıdır (223.8, Şekil 223.1).
Adım 7 — Değişen varyans düzeltmesi. Epanechnikov NW: \hat h=0{,}5093, \hat\eta^2=1{,}5991; \mathrm{LR}/\hat\eta^2 ile aralık [0{,}2508;\ 0{,}3816] olur. İkinci derece yöntemiyle \hat\eta^2=1{,}5550. sup-LM (doğrusal kalıntıyla, 100 aday ızgarası): 40{,}0976.
Adım 8 — Bootstrap. Bağımsız üreteçle (N(0{,}1) çekimleri, açıklayıcılar sabit) B=1999: sup-F'in %10, %5, %1 kritik değerleri 11{,}71;\ 13{,}96;\ 18{,}24, en büyük bootstrap değeri 28{,}08<64{,}49; p=0{,}0005 (alt sınır 1/2000). R üreteciyle B=999: 11{,}83;\ 13{,}90;\ 19{,}36. Şablon (B=199): 11{,}89;\ 13{,}68;\ 18{,}60 ve p=0{,}005.
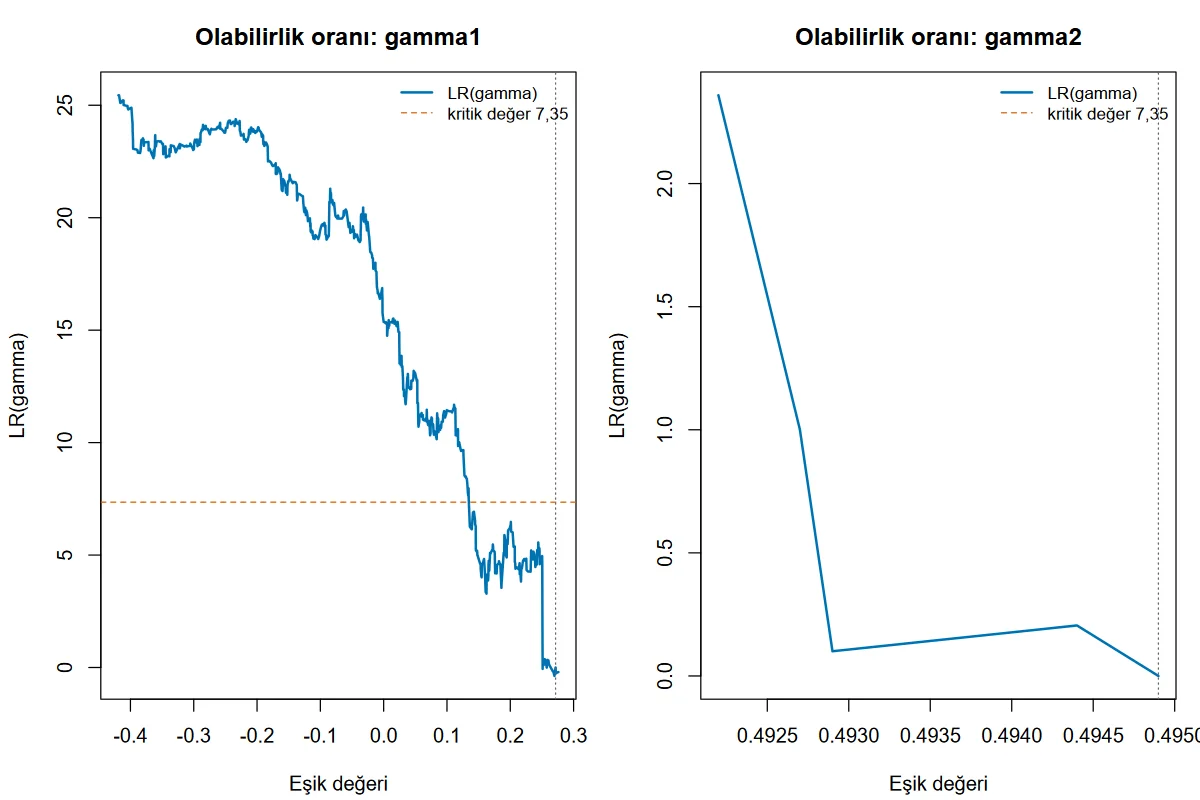
Adım 9 — Üç rejim. Izgara (985 adaydan 100 nokta, her rejimde \ge225 gözlem) ve 4950 çiftin taranması: \hat\gamma=(0{,}2716;\ 0{,}4949), konumlar 1044 ve 1273, rejim büyüklükleri (1044,\ 229,\ 225), S=1526{,}8295. Koşullu aralıklar [0{,}1361;\ 0{,}2760] ve [0{,}4922;\ 0{,}4949]. En iyi tek bölme (ızgarada) S_1=1533{,}3661: F_2=1498\,(1533{,}3661-1526{,}8295)/1526{,}8295=6{,}4132. Bağımsız bootstrap (B=300): %5 kritik değeri 12{,}82, p=0{,}532.
Adım 10 — Eşikli VAR (B). K=2, p=2, d=1: n=1497, k=5; iz ölçütüyle eşik \hat\gamma=0{,}3002 (rejim büyüklükleri 1072 ve 425); ortak iz 2285{,}0392 (doğrusal VAR: 2353{,}4220, vars::VAR ile aynı); \ln|\hat\Sigma|=-1{,}13898 (doğrusal: -1{,}09596).
Adım 11 — Tsay testi. m=\mathrm{round}(3\sqrt{1499})=116; her adımda yeniden kestirimle d=1: C=23{,}5552 (\mathrm{sd}=10, p=0{,}00887), F=2{,}3639 (2750 payda sd, p=0{,}00882); d=2: C=17{,}8139, p=0{,}0582.
Adım 12 — sup-LR. 100 aday ızgarada 61{,}849; bağımsız bootstrap (B=99): %95 kritik değeri 25{,}35, p=0{,}01.
Adım 13 — Granger/Wald. Dolar \to altın: rejim 1'de F=0{,}2676 (p=0{,}765), rejim 2'de F=0{,}1613 (p=0{,}851); altın \to dolar: F=0{,}1237 (p=0{,}884) ve F=0{,}8804 (p=0{,}415).
Adım 14 — GIRF. Bağımsız benzetimle (rejim başına 60 tarih \times 500 yol) bulunan 104 etki-tepki değeri şablonunkilerden en çok 0{,}025 farklıdır; bu fark iki benzetimin Monte Carlo hatası içindedir (ölçüt 0{,}05).
223.6.1 Doğrulama: MerQuR+, Python ve R
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) | En büyük fark | |
|---|---|---|---|---|---|
| A, 2 rejim: gözlem sayısı n | 1498 | 1498 | 1498 | 0 | ✓ |
| A, 2 rejim: doğrusal model kalıntı kareler toplamı | 1595,80197828 | 1595,80197828 | 1595,80197828 | 1,0e−15 | ✓ |
| A, 2 rejim: eşikli model kalıntı kareler toplamı | 1529,94161241 | 1529,94161241 | 1529,94161241 | 1,3e−15 | ✓ |
| A, 2 rejim: kalıntı varyansı (SKT / n) | 1,02132284 | 1,02132284 | 1,02132284 | 1,7e−15 | ✓ |
| A, 2 rejim: AIC | 43,60583426 | 43,60583426 | 43,60583426 | 4,4e−14 | ✓ |
| A, 2 rejim: eşik kestirimi γ | 0,3002 | 0,3002 | 0,3002 | 0 | ✓ |
| A, 2 rejim: eşik %95 aralığı, alt | 0,2576 | 0,2576 | 0,2576 | 0 | ✓ |
| A, 2 rejim: eşik %95 aralığı, üst | 0,3765 | 0,3765 | 0,3765 | 0 | ✓ |
| A, 2 rejim: γ yüzdeliği | 0,71562083 | 0,71562083 | 0,71562083 | 4,4e−16 | ✓ |
| A, 2 rejim: sup-F istatistiği | 64,48535504 | 64,48535504 | 64,48535504 | 3,5e−15 | ✓ |
| A, rejim 1: gözlem sayısı | 1072 | 1072 | 1072 | 0 | ✓ |
| A, rejim 1: kalıntı kareler toplamı | 653,66432794 | 653,66432794 | 653,66432794 | 1,6e−15 | ✓ |
| A, rejim 1: kalıntı varyansı | 0,61147271 | 0,61147271 | 0,61147271 | 7,8e−16 | ✓ |
| A, rejim 1: z ortalaması | −0,19636772 | −0,19636772 | — | 0 | ✓ |
| A, rejim 1, kesişim: kestirim | −0,0141918 | −0,0141918 | −0,0141918 | 4,1e−16 | ✓ |
| A, rejim 1, kesişim: klasik SH | 0,02427273 | 0,02427273 | 0,02427273 | 3,8e−17 | ✓ |
| A, rejim 1, y(t−1): kestirim | 0,09803038 | 0,09803038 | 0,09803038 | 6,5e−16 | ✓ |
| A, rejim 1, y(t−1): klasik SH | 0,02308077 | 0,02308077 | 0,02308077 | 1,7e−17 | ✓ |
| A, rejim 1, x(t): kestirim | 0,42436547 | 0,42436547 | 0,42436547 | 1,0e−15 | ✓ |
| A, rejim 1, x(t): klasik SH | 0,06857668 | 0,06857668 | 0,06857668 | 9,7e−17 | ✓ |
| A, rejim 2: gözlem sayısı | 426 | 426 | 426 | 0 | ✓ |
| A, rejim 2: kalıntı kareler toplamı | 876,27728447 | 876,27728447 | 876,27728447 | 1,3e−16 | ✓ |
| A, rejim 2: kalıntı varyansı | 2,0715775 | 2,0715775 | 2,0715775 | 2,1e−15 | ✓ |
| A, rejim 2: z ortalaması | 0,6717723 | 0,6717723 | — | 4,4e−16 | ✓ |
| A, rejim 2, kesişim: kestirim | 0,18004208 | 0,18004208 | 0,18004208 | 1,0e−15 | ✓ |
| A, rejim 2, kesişim: klasik SH | 0,07523782 | 0,07523782 | 0,07523782 | 1,4e−17 | ✓ |
| A, rejim 2, y(t−1): kestirim | −0,20744415 | −0,20744415 | −0,20744415 | 1,0e−15 | ✓ |
| A, rejim 2, y(t−1): klasik SH | 0,0576549 | 0,0576549 | 0,0576549 | 4,9e−17 | ✓ |
| A, rejim 2, x(t): kestirim | 0,89146243 | 0,89146243 | 0,89146243 | 3,3e−16 | ✓ |
| A, rejim 2, x(t): klasik SH | 0,07817735 | 0,07817735 | 0,07817735 | 2,8e−17 | ✓ |
| A, rejim 1, kesişim: HC1 SH | 0,0242046 | 0,0242046 | 0,0242046 | 4,9e−17 | ✓ |
| A, rejim 1, y(t−1): HC1 SH | 0,02420663 | 0,02420663 | 0,02420663 | 1,0e−16 | ✓ |
| A, rejim 1, x(t): HC1 SH | 0,06697909 | 0,06697909 | 0,06697909 | 9,7e−17 | ✓ |
| A, rejim 2, kesişim: HC1 SH | 0,07737866 | 0,07737866 | 0,07737866 | 6,9e−17 | ✓ |
| A, rejim 2, y(t−1): HC1 SH | 0,05637554 | 0,05637554 | 0,05637554 | 1,4e−17 | ✓ |
| A, rejim 2, x(t): HC1 SH | 0,08048434 | 0,08048434 | 0,08048434 | 1,1e−16 | ✓ |
| A, değişen varyans düzeltmesi: η² | 1,59910732 | 1,59910732 | — | 2,8e−15 | ✓ |
| A, değişen varyans düzeltmesi: eşik aralığı, alt | 0,2508 | 0,2508 | — | 0 | ✓ |
| A, değişen varyans düzeltmesi: eşik aralığı, üst | 0,3816 | 0,3816 | — | 0 | ✓ |
| A, değişen varyans düzeltmesi (ikinci derece yöntemi): η² | 1,55500455 | 1,55500455 | — | 1,0e−15 | ✓ |
| A, sup-LM (değişen varyansa dayanıklı) istatistiği | 40,09759426 | 40,09759426 | — | 2,7e−15 | ✓ |
| A, 3 rejim: eşikli model kalıntı kareler toplamı | 1526,82947749 | 1526,82947749 | 1526,82947749 | 1,2e−15 | ✓ |
| A, 3 rejim: γ₁ | 0,2716 | 0,2716 | 0,2716 | 0 | ✓ |
| A, 3 rejim: γ₂ | 0,4949 | 0,4949 | 0,4949 | 0 | ✓ |
| A, 3 rejim: γ₁ koşullu aralığı, alt | 0,1361 | 0,1361 | — | 0 | ✓ |
| A, 3 rejim: γ₁ koşullu aralığı, üst | 0,276 | 0,276 | — | 0 | ✓ |
| A, 3 rejim: γ₂ koşullu aralığı, alt | 0,4922 | 0,4922 | — | 0 | ✓ |
| A, 3 rejim: γ₂ koşullu aralığı, üst | 0,4949 | 0,4949 | — | 0 | ✓ |
| A, 3 rejim, rejim 1: gözlem sayısı | 1044 | 1044 | — | 0 | ✓ |
| A, 3 rejim, rejim 1, kesişim: kestirim | −0,02037381 | −0,02037381 | — | 1,9e−16 | ✓ |
| A, 3 rejim, rejim 1, kesişim: SH | 0,02469529 | 0,02469529 | — | 3,8e−17 | ✓ |
| A, 3 rejim, rejim 1, y(t−1): kestirim | 0,08937969 | 0,08937969 | — | 1,2e−16 | ✓ |
| A, 3 rejim, rejim 1, y(t−1): SH | 0,02351839 | 0,02351839 | — | 5,2e−17 | ✓ |
| A, 3 rejim, rejim 1, x(t): kestirim | 0,42351689 | 0,42351689 | — | 6,1e−16 | ✓ |
| A, 3 rejim, rejim 1, x(t): SH | 0,06999392 | 0,06999392 | — | 1,4e−17 | ✓ |
| A, 3 rejim, rejim 2: gözlem sayısı | 229 | 229 | — | 0 | ✓ |
| A, 3 rejim, rejim 2, kesişim: kestirim | 0,03424731 | 0,03424731 | — | 2,6e−16 | ✓ |
| A, 3 rejim, rejim 2, kesişim: SH | 0,09609267 | 0,09609267 | — | 2,8e−17 | ✓ |
| A, 3 rejim, rejim 2, y(t−1): kestirim | −0,14920701 | −0,14920701 | — | 3,9e−16 | ✓ |
| A, 3 rejim, rejim 2, y(t−1): SH | 0,09618357 | 0,09618357 | — | 5,6e−17 | ✓ |
| A, 3 rejim, rejim 2, x(t): kestirim | 0,89094398 | 0,89094398 | — | 1,1e−16 | ✓ |
| A, 3 rejim, rejim 2, x(t): SH | 0,11189954 | 0,11189954 | — | 3,1e−16 | ✓ |
| A, 3 rejim, rejim 3: gözlem sayısı | 225 | 225 | — | 0 | ✓ |
| A, 3 rejim, rejim 3, kesişim: kestirim | 0,35306548 | 0,35306548 | — | 5,6e−17 | ✓ |
| A, 3 rejim, rejim 3, kesişim: SH | 0,10909655 | 0,10909655 | — | 2,2e−16 | ✓ |
| A, 3 rejim, rejim 3, y(t−1): kestirim | −0,24536678 | −0,24536678 | — | 3,3e−16 | ✓ |
| A, 3 rejim, rejim 3, y(t−1): SH | 0,07078697 | 0,07078697 | — | 4,2e−17 | ✓ |
| A, 3 rejim, rejim 3, x(t): kestirim | 0,91579318 | 0,91579318 | — | 7,8e−16 | ✓ |
| A, 3 rejim, rejim 3, x(t): SH | 0,10463336 | 0,10463336 | — | 3,1e−16 | ✓ |
| A, 3 rejim: bir eşik karşı iki eşik sup-F | 6,41324447 | 6,41324447 | — | 4,2e−16 | ✓ |
| B: gözlem sayısı n | 1497 | 1497 | 1497 | 0 | ✓ |
| B: eşik γ | 0,3002 | 0,3002 | 0,3002 | 0 | ✓ |
| B: ortak kalıntı kareler toplamı (iz) | 2285,03921838 | 2285,03921838 | 2285,03921838 | 1,8e−15 | ✓ |
| B: doğrusal VAR için iz | 2353,42196849 | 2353,42196849 | 2353,42196849 | 3,9e−16 | ✓ |
| B: ln | Σ | (ortak kovaryans) | −1,13897799 | −1,13897799 | −1,13897799 |
| B: doğrusal VAR için ln | Σ | −1,09595563 | −1,09595563 | −1,09595563 | |
| B: AIC (eşikli VAR) | −2559,48960614 | −2559,48960614 | — | 5,3e−16 | ✓ |
| B: AIC (doğrusal VAR) | −1620,64558288 | −1620,64558288 | — | 2,8e−16 | ✓ |
| B, rejim 1: gözlem sayısı | 1072 | 1072 | 1072 | 0 | ✓ |
| B, rejim 1: ln | Σ | −2,61563035 | −2,61563035 | −2,61563035 | |
| B, rejim 1: altın denklemi kalıntı varyansı | 0,63421019 | 0,63421019 | — | 2,2e−16 | ✓ |
| B, rejim 1: dolar denklemi kalıntı varyansı | 0,12051904 | 0,12051904 | — | 5,6e−16 | ✓ |
| B, rejim 2: gözlem sayısı | 425 | 425 | 425 | 0 | ✓ |
| B, rejim 2: ln | Σ | 0,48109677 | 0,48109677 | 0,48109677 | |
| B, rejim 2: altın denklemi kalıntı varyansı | 2,72362813 | 2,72362813 | — | 3,3e−16 | ✓ |
| B, rejim 2: dolar denklemi kalıntı varyansı | 0,79956981 | 0,79956981 | — | 2,2e−16 | ✓ |
| B, rejim 1, altın denklemi, kesişim: kestirim | 0,01194383 | 0,01194383 | 0,01194383 | 4,9e−17 | ✓ |
| B, rejim 1, altın denklemi, kesişim: SH | 0,02732683 | 0,02732683 | 0,02732683 | 1,7e−17 | ✓ |
| B, rejim 1, altın denklemi, altın(t−1): kestirim | 0,09687904 | 0,09687904 | 0,09687904 | 1,9e−16 | ✓ |
| B, rejim 1, altın denklemi, altın(t−1): SH | 0,0245527 | 0,0245527 | 0,0245527 | 1,7e−17 | ✓ |
| B, rejim 1, altın denklemi, dolar(t−1): kestirim | 0,04389988 | 0,04389988 | 0,04389988 | 4,1e−16 | ✓ |
| B, rejim 1, altın denklemi, dolar(t−1): SH | 0,06619359 | 0,06619359 | 0,06619359 | 9,7e−17 | ✓ |
| B, rejim 1, altın denklemi, altın(t−2): kestirim | 0,00256787 | 0,00256787 | 0,00256787 | 9,8e−17 | ✓ |
| B, rejim 1, altın denklemi, altın(t−2): SH | 0,02360132 | 0,02360132 | 0,02360132 | 6,9e−18 | ✓ |
| B, rejim 1, altın denklemi, dolar(t−2): kestirim | 0,02304992 | 0,02304992 | 0,02304992 | 1,0e−16 | ✓ |
| B, rejim 1, altın denklemi, dolar(t−2): SH | 0,04828894 | 0,04828894 | 0,04828894 | 0 | ✓ |
| B, rejim 1, dolar denklemi, kesişim: kestirim | 0,06000783 | 0,06000783 | 0,06000783 | 9,7e−17 | ✓ |
| B, rejim 1, dolar denklemi, kesişim: SH | 0,01191243 | 0,01191243 | 0,01191243 | 4,9e−17 | ✓ |
| B, rejim 1, dolar denklemi, altın(t−1): kestirim | −0,00424301 | −0,00424301 | −0,00424301 | 9,0e−17 | ✓ |
| B, rejim 1, dolar denklemi, altın(t−1): SH | 0,01070312 | 0,01070312 | 0,01070312 | 1,9e−17 | ✓ |
| B, rejim 1, dolar denklemi, dolar(t−1): kestirim | 0,09546024 | 0,09546024 | 0,09546024 | 1,1e−16 | ✓ |
| B, rejim 1, dolar denklemi, dolar(t−1): SH | 0,0288554 | 0,0288554 | 0,0288554 | 1,0e−16 | ✓ |
| B, rejim 1, dolar denklemi, altın(t−2): kestirim | −0,00306348 | −0,00306348 | −0,00306348 | 5,9e−17 | ✓ |
| B, rejim 1, dolar denklemi, altın(t−2): SH | 0,01028839 | 0,01028839 | 0,01028839 | 2,1e−17 | ✓ |
| B, rejim 1, dolar denklemi, dolar(t−2): kestirim | 0,00415878 | 0,00415878 | 0,00415878 | 9,6e−17 | ✓ |
| B, rejim 1, dolar denklemi, dolar(t−2): SH | 0,02105033 | 0,02105033 | 0,02105033 | 3,1e−17 | ✓ |
| B, rejim 2, altın denklemi, kesişim: kestirim | 0,23978305 | 0,23978305 | 0,23978305 | 1,0e−15 | ✓ |
| B, rejim 2, altın denklemi, kesişim: SH | 0,15849255 | 0,15849255 | 0,15849255 | 5,6e−17 | ✓ |
| B, rejim 2, altın denklemi, altın(t−1): kestirim | −0,2869912 | −0,2869912 | −0,2869912 | 2,2e−16 | ✓ |
| B, rejim 2, altın denklemi, altın(t−1): SH | 0,07206033 | 0,07206033 | 0,07206033 | 1,4e−17 | ✓ |
| B, rejim 2, altın denklemi, dolar(t−1): kestirim | 0,03587604 | 0,03587604 | 0,03587604 | 1,5e−15 | ✓ |
| B, rejim 2, altın denklemi, dolar(t−1): SH | 0,22800798 | 0,22800798 | 0,22800798 | 2,5e−16 | ✓ |
| B, rejim 2, altın denklemi, altın(t−2): kestirim | 0,01818581 | 0,01818581 | 0,01818581 | 2,6e−16 | ✓ |
| B, rejim 2, altın denklemi, altın(t−2): SH | 0,07928244 | 0,07928244 | 0,07928244 | 1,4e−17 | ✓ |
| B, rejim 2, altın denklemi, dolar(t−2): kestirim | 0,08439136 | 0,08439136 | 0,08439136 | 5,0e−16 | ✓ |
| B, rejim 2, altın denklemi, dolar(t−2): SH | 0,18507945 | 0,18507945 | 0,18507945 | 3,1e−16 | ✓ |
| B, rejim 2, dolar denklemi, kesişim: kestirim | 0,23506437 | 0,23506437 | 0,23506437 | 8,3e−17 | ✓ |
| B, rejim 2, dolar denklemi, kesişim: SH | 0,08587428 | 0,08587428 | 0,08587428 | 0 | ✓ |
| B, rejim 2, dolar denklemi, altın(t−1): kestirim | −0,04969563 | −0,04969563 | −0,04969563 | 9,7e−17 | ✓ |
| B, rejim 2, dolar denklemi, altın(t−1): SH | 0,03904366 | 0,03904366 | 0,03904366 | 6,9e−18 | ✓ |
| B, rejim 2, dolar denklemi, dolar(t−1): kestirim | −0,21644847 | −0,21644847 | −0,21644847 | 6,9e−16 | ✓ |
| B, rejim 2, dolar denklemi, dolar(t−1): SH | 0,12353907 | 0,12353907 | 0,12353907 | 4,0e−16 | ✓ |
| B, rejim 2, dolar denklemi, altın(t−2): kestirim | −0,01984661 | −0,01984661 | −0,01984661 | 1,0e−16 | ✓ |
| B, rejim 2, dolar denklemi, altın(t−2): SH | 0,04295674 | 0,04295674 | 0,04295674 | 3,5e−17 | ✓ |
| B, rejim 2, dolar denklemi, dolar(t−2): kestirim | 0,04839733 | 0,04839733 | 0,04839733 | 1,9e−16 | ✓ |
| B, rejim 2, dolar denklemi, dolar(t−2): SH | 0,10027958 | 0,10027958 | 0,10027958 | 3,9e−16 | ✓ |
| B, Tsay testi d = 1: C(d) | 23,55518662 | 23,55518662 | 23,55518662 | 1,3e−13 | ✓ |
| B, Tsay testi d = 1: p (ki-kare) | 0,00887277 | 0,00887277 | 0,00887277 | 9,4e−15 | ✓ |
| B, Tsay testi d = 1: F | 2,36390907 | 2,36390907 | 2,36390907 | 1,3e−13 | ✓ |
| B, Tsay testi d = 1: sd2 | 2750 | 2750 | 2750 | 0 | ✓ |
| B, Tsay testi d = 1: p (F) | 0,00882037 | 0,00882037 | 0,00882037 | 1,1e−14 | ✓ |
| B, Tsay testi d = 2: C(d) | 17,81388817 | 17,81388817 | 17,81388817 | 3,4e−14 | ✓ |
| B, Tsay testi d = 2: p (ki-kare) | 0,05818542 | 0,05818542 | 0,05818542 | 1,1e−14 | ✓ |
| B, Tsay testi d = 2: F | 1,78586799 | 1,78586799 | 1,78586799 | 3,6e−14 | ✓ |
| B, Tsay testi d = 2: sd2 | 2750 | 2750 | 2750 | 0 | ✓ |
| B, Tsay testi d = 2: p (F) | 0,05795632 | 0,05795632 | 0,05795632 | 1,2e−13 | ✓ |
| B: sup-LR istatistiği | 61,84891887 | 61,84891887 | 61,84891887 | 1,6e−14 | ✓ |
| B, Granger/Wald rejim 1, dolar → altın: F | 0,26757028 | 0,26757028 | 0,26757028 | 4,3e−15 | ✓ |
| B, Granger/Wald rejim 1, dolar → altın: p | 0,76528788 | 0,76528788 | 0,76528788 | 4,1e−15 | ✓ |
| B, Granger/Wald rejim 1, altın → dolar: F | 0,12371095 | 0,12371095 | 0,12371095 | 1,8e−16 | ✓ |
| B, Granger/Wald rejim 1, altın → dolar: p | 0,88364789 | 0,88364789 | 0,88364789 | 1,9e−14 | ✓ |
| B, Granger/Wald rejim 2, dolar → altın: F | 0,16129 | 0,16129 | 0,16129 | 1,1e−16 | ✓ |
| B, Granger/Wald rejim 2, dolar → altın: p | 0,85109792 | 0,85109792 | 0,85109792 | 1,9e−14 | ✓ |
| B, Granger/Wald rejim 2, altın → dolar: F | 0,88037038 | 0,88037038 | 0,88037038 | 4,0e−15 | ✓ |
| B, Granger/Wald rejim 2, altın → dolar: p | 0,41539302 | 0,41539302 | 0,41539302 | 7,6e−14 | ✓ |
Kesin büyüklüklerde ölçütü karşılayan: 145/145.
Bootstrap ve benzetim sonuçları. Şablon oturum tohumuyla (burada 7) R üretecini, bağımsız hesap Python (numpy) ve R üreteçlerini kullanır; üreteçler farklı olduğundan sonuçlar birebir tutmaz, örnekleme hatası içinde uyuşur. Ölçüt: fark, iki yöntemin Monte Carlo standart hatasının bileşkesinin 3 katını aşmaz (kritik değerler için bootstrap dağılımının nicelik standart hatası, p için binom standart hatası; etki-tepki için 0,05 mutlak).
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) | Fark | Ölçüt | |
|---|---|---|---|---|---|---|
| A, sup-F bootstrap kritik %10 | 11,89184871 | 11,70975436 | 11,8305556 | 0,18209435 | 1,05 | ✓ |
| A, sup-F bootstrap kritik %5 | 13,68236556 | 13,95803154 | 13,90416887 | 0,27566598 | 1,5 | ✓ |
| A, sup-F bootstrap kritik %1 | 18,60184815 | 18,24262722 | 19,36370838 | 0,76186023 | 3,3 | ✓ |
| A, sup-F p (bootstrap; alt sınır 1/(B+1)) | 0,005 | 5,000000·10−4 | 0,001 | 0,0045 | 0,01 | ✓ |
| A, 3 rejim, bir karşı iki eşik: p (bootstrap) | 0,455 | 0,53156146 | — | 0,07656146 | 0,13713691 | ✓ |
| A, 3 rejim, bir karşı iki eşik: kritik %5 | 13,07432676 | 12,82000175 | — | 0,25432501 | 1,5 | ✓ |
| B, sup-LR kritik %5 (şablon 199, Python 99 tekrar) | 24,35415194 | 25,34579332 | — | 0,99164138 | 3,5 | ✓ |
| B, genelleştirilmiş etki-tepki: 104 değerde (2 rejim × 2 şok × 2 yanıt × 13 ufuk) en büyük mutlak fark | 0,02527111 | 0 | — | 0,02527111 | 0,05 | ✓ |
Örnekleme hatası ölçütünü karşılayan: 8/8.
Bağımsız Python (numpy): her eşik adayı için ayrı en küçük kareler, Tsay testinde her adımda yeniden kestirim (şablonun özyinelemeli güncellemesi yerine), Granger/Wald ve etki-tepki için kendi benzetimi. Bağımsız R: lm.fit, lm, sandwich::vcovHC (HC1), vars::VAR (doğrusal VAR başvurusu); şablon işlevleri kullanılmamıştır. R ayağında değişen varyans düzeltmesi ve sup-LM yoktur (yalnız Python).
Toplam: kesin 145/145, örnekleme 8/8.
223.7 Çıktıyı okuma
Eşikli regresyon (a_ornek). Konsol:
Eşikli regresyon: 2 rejim, n = 1498, eşik değişkeni z = dolar_getiri_yuzde(t-1), eşik = 0,3002
Yorum: bootstrap p değeri 0,005; sıfır hipotezi (eşik etkisi yok) %5 düzeyinde reddedilir.
Tablolar (kısaltılmış, olduğu gibi):
Model özeti
 gözlem sayısı n                              1498.0000000000
 rejim sayısı                                    2.0000000000
 regresör sayısı k (rejim başına)                3.0000000000
 doğrusal model kalıntı kareler toplamı       1595.8019782772
 eşikli model kalıntı kareler toplamı         1529.9416124107
 eşikli model kalıntı varyansı (SKT / n)         1.0213228387
 AIC (n ln(SKT / n) + 2 k rejim)                43.6058342616

Rejim katsayıları (klasik standart hata)
 rejim        terim                      kestirim        SH            t       p
 z <= 0,3002  kesişim                  -0.0141918042  0.0242727339  -0.5847  5.589e-01
 z <= 0,3002  altin_getiri_yuzde(t-1)   0.0980303829  0.0230807690   4.2473  2.352e-05
 z <= 0,3002  dolar_getiri_yuzde        0.4243654650  0.0685766777   6.1882  8.657e-10
 z > 0,3002   kesişim                   0.1800420796  0.0752378218   2.3930  1.715e-02
 z > 0,3002   altin_getiri_yuzde(t-1)  -0.2074441462  0.0576548955  -3.5980  3.586e-04
 z > 0,3002   dolar_getiri_yuzde        0.8914624297  0.0781773523  11.4031  1.902e-26

Rejim payları ve rejime göre kalıntı varyansı
 rejim        n     pay     kalıntı varyansı  kalıntı kareler toplamı  z ortalaması
 z <= 0,3002  1072  0.7156  0.6114727109      653.6643279434           -0.1964
 z > 0,3002   426   0.2844  2.0715775047      876.2772844673            0.6718

Eşik kestirimi ve 95% güven aralığı (... kritik değer 7,352)
 eşik   kestirim  GA alt  GA üst  yüzdelik
 gamma  0.3002    0.2576  0.3765  0.7156

Doğrusallığa karşı eşik testleri
 sup-F: doğrusal ve bir eşik  istatistik 64.4853550408  p (bootstrap) 0.005
   kritik %10 11.8918  kritik %5 13.6824  kritik %1 18.6018  bootstrap sayısı 199
Şekil 223.1. Olabilirlik oranı eğrisi: \mathrm{LR}(\gamma), kritik değer 7,35 (kesikli çizgi) ve eşik kestirimi (noktalı dikey çizgi). Eğri kritik değerin altına iki ayrı bölgede iner (a_ornek).
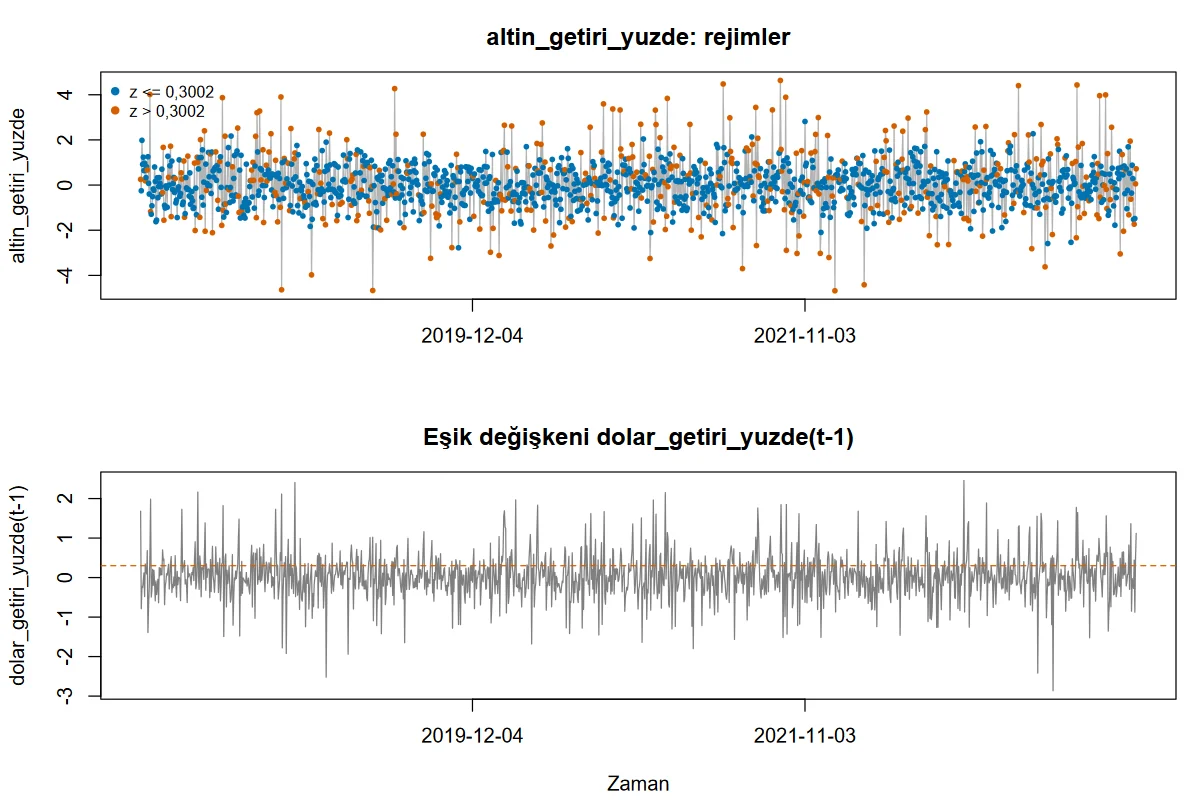
Şekil 223.2. Altın getirisi ve rejimler (üst) ile eşik değişkeni z ve eşik (alt) (a_ornek).
| Öğe | Ne yazar | Nasıl yorumlanır |
|---|---|---|
| Model özeti | n, rejim sayısı, k, doğrusal ve eşikli SKT, SKT/n, AIC | SKT'nin düşüşü (1595{,}80\to1529{,}94, %4,1) eşik etkisinin büyüklüğüdür. AIC =n\ln(\mathrm{SKT}/n)+2k\cdot J biçimindedir; eşiği ve doğrusal modelle karşılaştırmayı hesaba katmaz (223.8). |
| Rejim katsayıları | Rejime özgü kestirim, SH, t, p | Altının dolar getirisine duyarlılığı alt rejimde 0{,}42, üst rejimde 0{,}89'dur; otoregresif katsayı alt rejimde +0{,}10, üstte -0{,}21. |
| Rejim payları | n_j, pay, kalıntı varyansı | Üst rejim gözlemlerin %28'i ve varyansı alt rejimin 3,4 katı. |
| Eşik ve aralık | \hat\gamma, LR ters çevirmesiyle aralık, \hat\gamma'nın yüzdeliği | Aralık [0{,}2576;\,0{,}3765]; \hat\gamma dağılımın %71,6'sındadır. Şekil 223.1'de kabul kümesinin parçalı olduğu görülür. |
| sup-F | İstatistik, bootstrap p, kritik değerler | 64{,}49 bütün kritik değerlerin çok üstündedir; doğrusallık reddedilir. p=0{,}005, B=199 ile ulaşılabilecek en küçük değerdir. |
Rapor cümlesi (A). 1498 günlük altın getirisi için, dolar getirisinin bir gün gecikmeli değeri eşik değişkeni alınarak iki rejimli eşikli regresyon kestirilmiştir (kesişim, altın getirisinin bir gecikmesi ve dolar getirisi her rejimde ayrı). Koşullu en küçük kareler eşiği 0{,}3002 olarak vermiştir (%95 olabilirlik oranı aralığı 0{,}2576–0{,}3765); gözlemlerin %71,6'sı alt, %28,4'ü üst rejimdedir. Doğrusallığa karşı sup-F istatistiği 64{,}49'dur (sabit regresörlü bootstrap, 199 tekrar, p=0{,}005). Altının dolar getirisine duyarlılığı alt rejimde 0{,}42 (SH=0{,}069), üst rejimde 0{,}89 (SH=0{,}078) bulunmuştur.
Üç rejim (a_uc_rejim). Eşikler 0{,}2716 ve 0{,}4949; rejim büyüklükleri 1044,\ 229,\ 225; SKT 1526{,}83. "Bir eşik karşı iki eşik" sup-F'i 6{,}413 (p=0{,}455, %5 kritik değeri 13{,}07): ikinci eşiğin eklediği iyileşme anlamlı değildir ve ikinci eşik, aday kümesinin sınırında (b=0{,}85; \hat\gamma_2 yüzdeliği 0{,}8498) bulunmuştur. İkinci eşiğin koşullu aralığı [0{,}4922;\ 0{,}4949] aday kümesinin üst sınırıyla kesilmiştir.
Değişen varyans (a_lm_het). HC1 SH: rejim 1 (0{,}0242;\ 0{,}0242;\ 0{,}0670), rejim 2 (0{,}0774;\ 0{,}0564;\ 0{,}0805); \hat\eta^2=1{,}599 ve eşik aralığı [0{,}2508;\ 0{,}3816]; sup-LM 40{,}10 (p=0{,}005, kritik %5 14{,}32).
Eşikli VAR (b_ornek). Aşağıdaki tablolar kısaltılmış ve iki sütunlu yazılmıştır; sayılar çıktıdaki gibidir. Konsol:
Eşikli VAR: K = 2, p = 2, 2 rejim, n = 1497, eşik değişkeni z = dolar_getiri_yuzde(t-1), eşik = 0,3002
Yorum: sup-LR 100 adaylık ızgarada hesaplandı; bootstrap p değeri 0,005.
Not: her rejimde en çok 60 başlangıç tarihi ve tarih başına 50 benzetim yolu; bootstrap bantları 50 geçerli yeniden kestirimle (yeniden kestirimde 30 tarih, 20 yol). Şok boyutu bir standart sapma; ...
Model özeti (eşik ölçütü: ortak kalıntı kareler toplamı)
 ortak kalıntı kareler toplamı (iz)    2285.0392183825     doğrusal VAR için iz           2353.4219684864
 ln|Sigma| (ortak kovaryans)            -1.1389779908     doğrusal VAR için ln|Sigma|     -1.0959556332
 AIC (eşikli VAR)                    -2559.4896061393     AIC (doğrusal VAR)            -1620.6455828848

Rejim payları: z <= 0,3002  n=1072 (0.7161)  kalıntı varyansı altın 0.6342, dolar 0.1205
               z >  0,3002  n= 425 (0.2839)  kalıntı varyansı altın 2.7236, dolar 0.7996

Tsay (1998) testi
 d   m    C(d)         sd  p (ki-kare)   F         sd1  sd2   p (F)         seçilen d
 1   116  23.5551866   10  0.0088727744  2.363909  10   2750  0.0088203722  *
 2   116  17.8138882   10  0.0581854173  1.785868  10   2750  0.0579563201

sup-LR: 61.8489188723   p (bootstrap) 0.005   kritik %10 22.1695  %5 24.3542  %1 28.5535   geçerli bootstrap sayısı 199

Rejime göre Granger/Wald
 z <= 0,3002  dolar -> altın  F=0.2676  sd 2, 1067  p=0.7653     altın -> dolar  F=0.1237  p=0.8836
 z >  0,3002  dolar -> altın  F=0.1613  sd 2, 420   p=0.8511     altın -> dolar  F=0.8804  p=0.4154
Şekil 223.3. Üç rejimli modelde iki eşiğin olabilirlik oranı eğrileri (a_uc_rejim; her eşik için öteki eşik sabit).
Şekil 223.4. Rejim koşullu genelleştirilmiş etki-tepki (şok \to yanıt; mavi z\le0{,}3002, turuncu z>0{,}3002; gölge: %90 bootstrap bandı) (b_ornek).
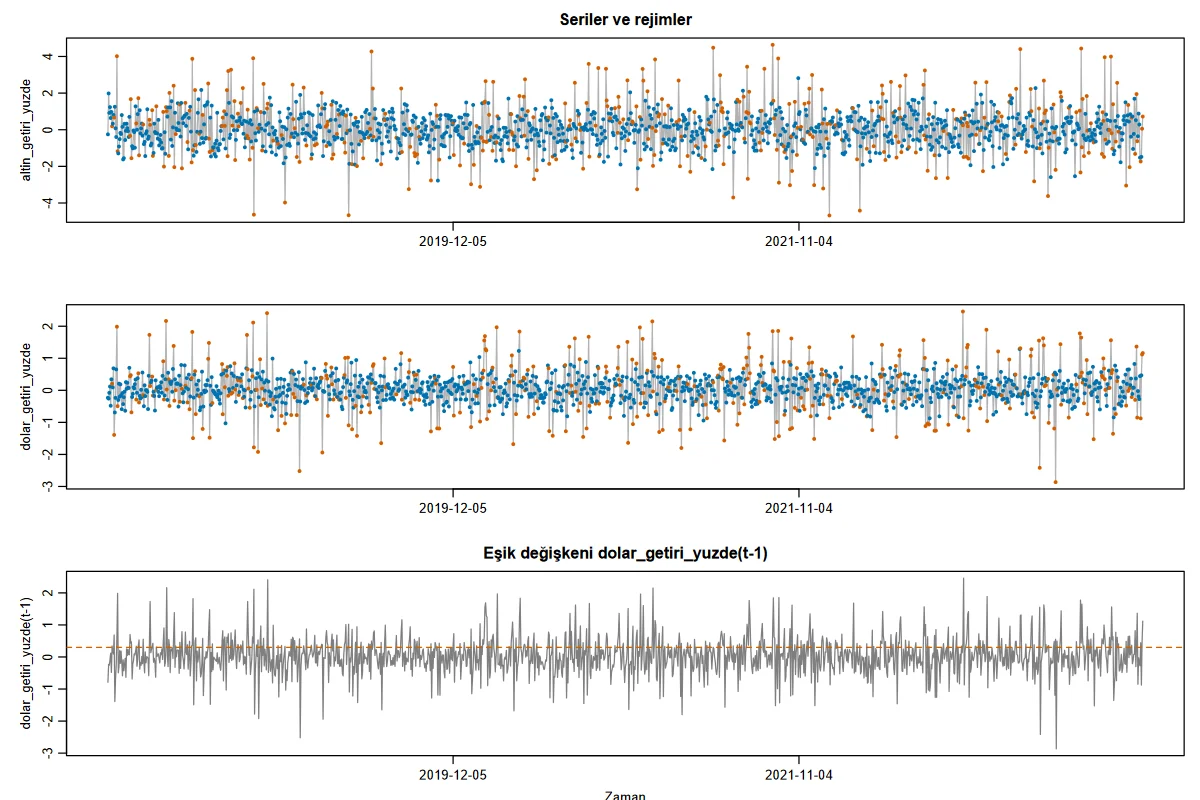
Şekil 223.5. Seriler, rejimler ve eşik değişkeni (b_ornek). Renkler Şekil 223.4'teki rejim renkleridir; bu şekilde açıklama kutusu yoktur.
| Öğe | Ne yazar | Nasıl yorumlanır |
|---|---|---|
| Model özeti (B) | İz, \ln|\hat\Sigma|, AIC; doğrusal VAR karşılaştırması | İz 2353{,}42\to2285{,}04 (%2,9); ortak \ln|\hat\Sigma| -1{,}096\to-1{,}139. AIC'de eşikli VAR çok iyi görünür; AIC eşiği ve kovaryans parametrelerini saymaz (223.8). |
| Tsay | C(d), F, p | d=1'de p=0{,}0089: doğrusal VAR reddedilir; d=2'de p=0{,}058 sınırdadır. d=1 eşik gecikmesi için tutarlı bir ipucudur. |
| sup-LR | İstatistik ve bootstrap p | 61{,}85 kritik %1 değerinin (28{,}55) iki katından fazladır. |
| Granger/Wald | Rejime özgü F | İki rejimde de altın ve dolar arasında gecikmeli yönlü ilişki yoktur (p\ge0{,}415). Eşik etkisi eşzamanlı ilişkide ve varyansta görünür. |
| GIRF | Ufuk 0–12 için etki-tepki ve bant | Altına bir sd'lik şok ilk dönemde altını \approx1{,}12, doları \approx0{,}23 oynatır; etki 3 dönemde söner. Rejimler arasındaki farklar bantlar içindedir. |
Rapor cümlesi (B). 1497 günlük altın ve dolar getirileri için iki rejimli eşikli VAR (p=2, eşik değişkeni dolar getirisinin bir gecikmesi) kestirilmiştir. Eşik 0{,}3002'dir (1072 ve 425 gözlem). Tsay (1998) düzenlenmiş otoregresyon testi doğrusal VAR'ı reddetmiştir (C(1)=23{,}56, sd 10, p=0{,}0089); sup-LR istatistiği 61{,}85'tir (özyinelemeli kalıntı bootstrap'i, 199 tekrar, p=0{,}005). Rejime göre Granger/Wald testlerinde yönlü ilişki bulunmamıştır (p\ge0{,}415).
223.8 Sık hatalar ve tuzaklar
- Veri zaman sırasında verilmelidir; şablon sıralamaz.
zamanalanı yalnız şekil eksenlerini etiketler (671–674). Aynı veri karıştırılmış satır sırasıyla verilirse çalıştırma hata vermez: eşik -0{,}4194 çıkar ve sup-F testi 0{,}42 ile (49 tekrar) reddedilmez; ters sırada eşik 0{,}3118, p=0{,}22 olur. Gecikmeli değişkenler satır sırasıyla kurulduğundan sonuç anlamsızdır (bulgular B1). - Eşik güven aralığı parçalı olabilir. Aralık, LR'nin kritik değerin altında kaldığı adayların en küçüğü ve en büyüğüdür (781–782). Örnek veride bu küme dört parçadır ve [0{,}2576;\,0{,}3765] içinde reddedilen adaylar (0{,}3082–0{,}3576) vardır; Şekil 223.1'e bakılmalıdır (bulgular B2).
- Üç rejimde ikinci eşik aday sınırında olabilir. Rejim başına en az \lceil\min(a,1-b)n\rceil gözlem koşulu bağlayıcıdır (rejim 3'te 225 gözlem; \hat\gamma_2'nin yüzdeliği 0,8498). Bu, eşik etkisinin sınır dışında sürdüğünün işaretidir; a ve b'yi genişletmek ya da rejim sayısını 2'ye indirmek gerekir (bulgular B3).
- sup-F eşit varyans varsayar. Hata varyansı rejimle değişiyorsa (burada 3,4 kat) sup-F'in boyutu şişer; şablonun test kaydındaki Monte Carlo'da (300 tekrar, n=200, nominal 0,05) değişen varyansta sup-F reddetme oranı 0{,}287, sup-LM'inki 0{,}060'tır. Değişen varyans şüphesinde
test_tur = LM_HCseçilmelidir. - Bootstrap p alt sınırı. B=199 ile p\ge0{,}005; p değerini "0" yazmak için
p_tur = hansenseçilmelidir. Karar kritik değerleriyle (F> kritik %1) desteklenir. - B küçükse kritik değerler gürültülüdür. B=199 ile %1 kritik değeri 18{,}60, B=1999 ile 18{,}24, B=999 (R üreteci) ile 19{,}36 bulunmuştur; kararı değiştirmez ama raporlanan kritik değer birebir yinelenmez.
- Tohum. Bootstrap sonuçları aynı tohumla yinelenir; R ve Python üreteçleriyle birebir tutmaz (Bölüm 1.3). Kod panelinin oturum tohumu her çalıştırmada yenidir.
- Tsay testi m. Çıktı notu "varsayılan 4 karekök N" der; kod 3\sqrt n (durağan) ya da 5\sqrt n (birim kök) kullanır ve n tam örneklem uzunluğudur (bulgular B4). Duyarlılık için
tsay_mdeğiştirilmelidir. - AIC karşılaştırması. Eşikler ve kovaryans parametreleri sayılmaz; eşikli ve doğrusal modelin AIC farkı yanlıdır. Karar için sup-F/sup-LR ve eşik güven aralığı kullanılmalıdır.
- Rejim başına gözlem. Rejimde k+1'den az gözlem varsa ya da regresyon tekilse eşik kestirilemez (712, 874). Gecikme sayısını azaltmak ya da [a,b]'yi genişletmek gerekir.
- Durağanlık. Seriler birim kökluyse testlerin sınır dağılımları geçerli olmaz; Tsay için
tsay_durag = birim_kokyalnız m'yi değiştirir. - Eksik değer. Serilerin ortasında eksik değer çalıştırmayı durdurur (668); uçlardaki eksikler atılır.
223.9 Uzman soruları
S1. Doğrusallık testi için neden bootstrap kullanılıyor, neden F dağılımı değil?
Eşik parametresi H_0 (eşik yok) altında tanımsızdır (Davies sorunu); sup-F'in dağılımı \chi^2 ya da F değildir ve veriye ve eşik arama aralığına bağlıdır. Hansen (1996) bootstrap'i, açıklayıcıları ve z'yi sabit tutarak bu dağılımı yaklaştırır. Şablonda y^*, sup-F için N(0{,}1) çekimleridir (açıklayıcılara göre koşullu); sup-LM için kalıntı \times N(0{,}1)'dir (806–811).
S2. Eşik güven aralığı neden Wald değil, LR ters çevirmesi?
Eşik kestirimcisi örneklem büyüklüğü hızıyla (n) yakınsar ve sınır dağılımı simetrik normal değildir; Wald aralığı geçersizdir. LR ters çevirmesi sınır dağılımından gelen c(\alpha)=-2\ln(1-\sqrt{1-\alpha}) ile kurulur (Hansen, 2000). Aralığın kapsama olasılığı asimptotiktir ve sınırlı örneklemde alt ya da üst sınır aday kümesine çarpabilir (223.8).
S3. Değişen varyans altında aralığı nasıl düzeltirsiniz?
LR istatistiği \hat\eta^2'ye bölünür; \hat\eta^2=E[\rho_1\mid z=\hat\gamma]/E[\rho_2\mid z=\hat\gamma], eşit varyansta 1'dir. Epanechnikov NW kestirimi yazarın bant genişliği kuralıyla (varsayılan), ya da basit ikinci derece regresyonla yapılır. Örnek veride \hat\eta^2=1{,}60 (NW) ve 1{,}56 (ikinci derece): aralık [0{,}2576;0{,}3765]\to[0{,}2508;0{,}3816] genişler çünkü \mathrm{LR}/\hat\eta^2 küçülür.
S4. Kırpma (a,b) neden gerekli ve neden test için ayrı bir kırpma oranı var?
Eşik, örneklemin uçlarına yakınsa bir rejimde çok az gözlem kalır ve istatistik dejenere olur. Test için 0,15 kırpma Andrews (1993) ve Hansen'in programlarında kullanılır; Hansen (1999) kestirimde rejim başına %1–%5 gözlem der; Hansen (2000) uygulaması kestirimde kırpma yapmaz (k+1 gözlem). a, b kestirim ve güven aralığı için, kirp_test test için geçerlidir; 0 bırakılırsa test de [a,b]'yi kullanır.
S5. "Bir eşik karşı iki eşik" testi zaman serisinde geçerli mi?
Hansen (1999, Bölüm 5.2) bu testi panel verisi ve bağımsız gözlemler için geliştirmiştir. Şablon aynı bootstrap'i (iki eşikli modelin kalıntıları, açıklayıcılar ve z sabit) zaman serisine taşır; bu uyarlama şablonun yorumudur ve kaynakla belgelenmemiştir. Seri bağımlılığı bootstrap'te korunmadığından p değeri dikkatle yorumlanmalıdır; örnek veride p=0{,}455 iki eşiğin gerekmediğini gösterir.
S6. Tsay testi ile sup-LR farkı nedir?
Tsay testi eşik biçimini varsaymaz: veriyi z'ye göre sıralayıp özyinelemeli öngörü kalıntılarının \mathbf x'e bağlılığına bakar; yalnız doğrusal olmama ve eşik gecikmesi d için ipucu verir. sup-LR belirli bir iki rejimli eşikli VAR'ı doğrusal VAR'a karşı sınar ve eşiği arar. Örnek veride ikisi de aynı yönde ve aynı eşik gecikmesini (d=1) destekler.
S7. GIRF ile Cholesky etki-tepki farkı nedir ve bandlar neyi gösterir?
Cholesky şoku değişken sırasına bağlıdır ve doğrusal VAR için tanımlıdır. GIRF (Koop, Pesaran ve Potter, 1996) geçmişe ve rejime koşullu bir beklenti farkıdır; şok \boldsymbol\delta=\boldsymbol\Sigma_{\cdot j}/\sqrt{\sigma_{jj}} ise öteki değişkenlerin eşzamanlı tepkisini koşullu beklentiyle içerir. Bandlar, eşiğin yeniden arandığı bootstrap yeniden kestirimlerinden (varsayılan 50) gelir; yeniden kestirimlerde 30 tarih ve 20 yol kullanıldığından bant, nokta kestirimin 60 tarih ve 50 yolundan daha gürültülüdür.
S8. `esik_ar` şablonuyla ne fark var?
esik_ar, tek değişkenli SETAR'ı (TSA::tar) kestirir. Bu şablonun A kısmı, eşik değişkenini y'nin gecikmesi seçip dış açıklayıcı eklemezseniz aynı eşiği ve katsayıları verir ve ek olarak LR aralığı, değişen varyans düzeltmesi, sup-F/sup-LM bootstrap'i ve üç rejim sunar. Dış açıklayıcı ve başka bir sütunun gecikmesi yalnız bu şablonda eşik değişkeni olabilir.
S9. Çok değişkenli modelde eşik ölçütü olarak iz mi, \ln|\hat\Sigma| mı?
İz, denklemlerin SKT'lerinin toplamıdır ve ölçeğe duyarlıdır (büyük varyanslı seri baskın olur); \sum n_j\ln|\hat\Sigma_j| rejim başına kovaryans determinantını kullanır ve ölçekten bağımsızdır. Örnek veride iz 0{,}3002, \ln|\Sigma| ölçütü 0{,}3009 verir (rejim büyüklükleri 1072 ve 425 yerine 1073 ve 424). sup-LR ise ortak kovaryans \ln|\hat\Sigma(\gamma)|'yı kullanır.
223.10 Kaynaklar
- Andrews, D. W. K. (1993). Tests for parameter instability and structural change with unknown change point. Econometrica, 61(4), 821–856. https://doi.org/10.2307/2951764
- Davison, A. C., & Hinkley, D. V. (1997). Bootstrap methods and their application. Cambridge University Press. https://doi.org/10.1017/CBO9780511802843
- Hansen, B. E. (1996). Inference when a nuisance parameter is not identified under the null hypothesis. Econometrica, 64(2), 413–430. https://doi.org/10.2307/2171789
- Hansen, B. E. (1997). Inference in TAR models. Studies in Nonlinear Dynamics & Econometrics, 2(1). https://doi.org/10.2202/1558-3708.1024
- Hansen, B. E. (1999). Threshold effects in non-dynamic panels: Estimation, testing, and inference. Journal of Econometrics, 93(2), 345–368. https://doi.org/10.1016/S0304-4076(99)00025-1
- Hansen, B. E. (2000). Sample splitting and threshold estimation. Econometrica, 68(3), 575–603. https://doi.org/10.1111/1468-0262.00124
- Hansen, B. E., & Seo, B. (2002). Testing for two-regime threshold cointegration in vector error-correction models. Journal of Econometrics, 110(2), 293–318. https://doi.org/10.1016/S0304-4076(02)00097-0
- Koop, G., Pesaran, M. H., & Potter, S. M. (1996). Impulse response analysis in nonlinear multivariate models. Journal of Econometrics, 74(1), 119–147. https://doi.org/10.1016/0304-4076(95)01753-4
- Phipson, B., & Smyth, G. K. (2010). Permutation p-values should never be zero: Calculating exact p-values when permutations are randomly drawn. Statistical Applications in Genetics and Molecular Biology, 9(1), Article 39. https://doi.org/10.2202/1544-6115.1585
- R Core Team (2026). R: A language and environment for statistical computing. R Foundation for Statistical Computing. https://www.R-project.org/
- Tong, H., & Lim, K. S. (1980). Threshold autoregression, limit cycles and cyclical data. Journal of the Royal Statistical Society: Series B, 42(3), 245–268. https://doi.org/10.1111/j.2517-6161.1980.tb01126.x
- Tsay, R. S. (1998). Testing and modeling multivariate threshold models. Journal of the American Statistical Association, 93(443), 1188–1202. https://doi.org/10.1080/01621459.1998.10473779