108. Mevsimsel düzeltme: X-13ARIMA-SEATS (SEATS ve X-11 kipleri)
Şablon kimliği: mevsimsel_x13 · Kategori: zaman serisi · Dil: R · Dosya: pro/sablonlar/zaman_serisi/mevsimsel_x13.R (satır 1–262; üstbilgi 1–115) · Örnek veri: _ornek/airpassengers.csv · Paketler: R 4.5.3, seasonal 1.11.0, x13binary 1.1.61.2 (X-13ARIMA-SEATS 1.1, derleme 60)
108.1 Ne işe yarar
Şablon, aylık ya da üç aylık bir serinin mevsimsel bileşenini ayırır ve mevsimsellikten arındırılmış seriyi, trend-döngü bileşenini ve düzensiz bileşeni verir. Cevapladığı soru şudur: "Bu serideki dalgalanmanın ne kadarı her yıl tekrarlayan mevsim örüntüsünden, ne kadarı uzun dönemli eğilimden ve ne kadarı rastgele düzensizlikten gelir; mevsim ve takvim (iş günü, Paskalya) etkileri çıkarıldığında seri nasıl görünür?" Hesabı ABD Nüfus Bürosu'nun X-13ARIMA-SEATS programı yapar (seasonal paketi ve x13binary ile). İş iki aşamalıdır:
- regARIMA ön ayarlaması. Seri (gerekirse logaritmasıyla) takvim etkileri, aykırı değerler ve kullanıcı değişkenleri üzerine bir ARIMA hata modeliyle bağlanır:
- Ayrıştırma. Ön ayarlanmış seri SEATS (ARIMA modeline dayalı, kanonik ayrıştırma) ya da X-11 (hareketli ortalama süzgeçleri) ile mevsimsel, trend-döngü ve düzensiz bileşene ayrılır: çarpımsal y_t=T_t\,S_t\,I_t, toplamsal y_t=T_t+S_t+I_t.
Ne zaman kullanılır?
- Resmî istatistik türü aylık/üç aylık serilerin (sanayi üretimi, perakende satışlar, işsizlik, turist sayısı) mevsimsel düzeltmesinde; iş günü ve Paskalya etkilerinin ayıklanması ve aykırı değerlerin (toplamsal aykırı AO, düzey kayması LS, geçici değişim TC) otomatik bulunması gerektiğinde.
- Düzeltilmiş serinin yanında düzeltmenin kalitesini (QS sınamaları, X-11 kipinde M ve Q istatistikleri, artık sınamaları) raporlamak gerektiğinde.
Ne zaman kullanılmaz?
- Günlük ya da haftalık veri, ya da birden çok mevsim periyodu içeren seri için: şablon yalnız 12 ve 4 frekansını kabul eder.
- Seri üç tam yıldan kısaysa ya da eşit aralıklı değilse (aradaki eksik değer hata verir, 108.8).
- Yalnız hızlı, betimsel bir mevsim/trend ayrışması isteniyorsa: temel programdaki "STL Seasonal Decomposition" analizi.
- Çarpımsal modelde sıfır ya da negatif değer varsa:
donusum = logseçeneği hata verir;otomatikseçeneği ise dönüşümsüz (toplamsal) modele düşer ve çıktıya uyarı yazılır (108.8). - Yapısal bir kırılmanın tarihini ya da rejimini araştırmak için: Bölüm 112
yapisal_kirilmave Bölüm 106markov_rejim. - Ulusal tatiller (örneğin dini bayramlar) takvim etkisi olarak modellenecekse: şablon yalnız X-13'ün yerleşik değişken adlarını (iş günü, Paskalya,
ao…,ls…,tc…) alır; kullanıcı tanımlı regresör serisi veremezsiniz.
Temel programla ilişki. Temel programdaki "STL Seasonal Decomposition" analizi yerel regresyonla (LOESS) mevsim, trend ve kalıntıyı ayırır; bir ayrıştırma yöntemi olarak regARIMA ön ayarlaması, SEATS/X-11 süzgeçleri ve QS, M, Q kalite istatistikleri içermez. İki analiz aynı serinin farklı mevsim bileşenlerini verir ve birbirinin yerine konmaz.
108.2 Şablonun girdileri
Form, üstbilgideki 15 [[param]] bloğundan kurulur (mevsimsel_x13.R:10–114). Türlerin ve formun ortak denetiminin anlamı Bölüm 1.2'de anlatılmıştır.
| Alan (form etiketi) · ad | Tür · sekme | Varsayılan | Geçerli değerler | Kodda etkisi |
|---|---|---|---|---|
Seri · x |
sayısal sütun · Değişkenler | ilk sayısal sütun | sayısal sütun | Zaman sırasında, eşit aralıklı seri (10–14, 124). |
Tarih sütunu · tarih |
sütun (isteğe bağlı) · Değişkenler | boş | herhangi sütun | İlk dolu satırdan başlangıç okunur; sütunun artan, düzgün aralıklı ve frekansla uyumlu olması denetlenir (15–20, 139–168). |
Başlangıç · baslangic |
metin · Değişkenler | 2000-01 |
YYYY-AA |
Tarih sütunu yoksa başlangıç (21–26, 142). |
Frekans · frekans |
seçim · Model | 12 |
12, 4 |
Aylık ya da üç aylık (27–33, 123). |
Ayrıştırma yöntemi · kip |
seçim · Model | seats |
seats, x11 |
SEATS ya da X-11 (34–40, 177). |
Dönüşüm · donusum |
seçim · Model | otomatik |
otomatik, log, yok |
transform.function (41–47, 173). |
ARIMA modeli · model |
metin · Model | boş | boş ya da (p d q)(P D Q) |
Boşsa X-13 otomatik seçer (48–53, 170–174). |
İş günü ve Paskalya · takvim |
onay · Model | açık | açık/kapalı | regression.aictest (54–59, 175). |
Aykırı değer taraması · aykiri |
onay · Model | açık | açık/kapalı | outlier spec'i (60–65, 176). |
Sınanacak takvim etkileri · takvim_testi |
seçim · Model | td_easter |
td_easter, td, easter |
Yalnız takvim açık ve aylık seride (66–73, 178–179). |
Ek regresyon değişkenleri · regresyon_degiskenleri |
metin · Model | boş | X-13 sözdizimi | regression.variables (74–80, 180–184). |
Aranacak aykırı türleri · aykiri_turleri |
seçim · Model | ao_ls |
ao_ls, ao_ls_tc, ao, ls, all |
outlier.types (81–88, 185, 187). |
Aykırı kritik değeri · aykiri_kritik |
ondalık · Gelişmiş | 0 | 0–10 | outlier.critical; 0 = otomatik (89–97, 186, 188). |
X-11 mevsimsel hareketli ortalama · mevsimsel_ma |
seçim · Model | otomatik |
otomatik, s3x1, s3x3, s3x5, s3x9, s3x15, stable |
x11.seasonalma; yalnız X-11 (98–105, 189, 192). |
Henderson trend süzgeci · trend_ma |
tamsayı · Model | 0 | 0–101 | x11.trendma; tek sayı 3–101; yalnız X-11 (106–114, 190–193). |
Şablonun kendi denetimleri.
| Koşul | İleti (özet) | Satır |
|---|---|---|
| Veri açık değil | "Önce Veri sekmesinde bir veri açın." | 119 |
x13binary çalışmıyor |
"X-13ARIMA-SEATS ikili dosyası çalışmıyor…" | 120–122 |
| Seride gözlem yok | "Seride gözlem yok." | 127 |
| Ortada eksik değer | "Serinin ortasında eksik değer var; X-13 eşit aralıklı tam seri ister…" | 130–131 |
| N<3\timesfrekans | "Mevsimsel düzeltme için en az 3 tam yıl (n gözlem) gerekli." | 132 |
| N>780 | "X-13 en çok 65 yıllık (780 aylık) seri kabul eder." | 133 |
| Seri sabit | "Seri sabit." | 134 |
log ve x\le0 |
"Logaritma dönüşümü yalnız pozitif seriye uygulanır." | 135 |
| Başlangıç okunamadı | "Başlangıç okunamadı; YYYY-AA biçiminde yazın…" | 144 |
| Başlangıç dönemi frekansla uyuşmuyor | aynı adlı ileti | 147 |
Model (p d q)(P D Q) biçiminde değil |
"ARIMA modeli '(p d q)(P D Q)' biçiminde olmalı…" | 151–152 |
| Ek regresyon değişkeninde izinsiz karakter | "…yalnız harf, rakam, nokta, tire ve boşluk içerebilir…" | 162 |
| Henderson uzunluğu tek sayı değil | "Henderson trend süzgeci uzunluğu 3 ile 101 arasında tek sayı olmalı…" | 171 |
| X-13 hata verdi | "X-13 çalıştırılamadı: " + X-13 iletisi | 174–175 |
Baştaki ve sondaki eksik değerler sessizce kırpılır; başlangıç, kırpılmış serinin ilk satırından okunur (126–129, 140). Tarih sütunu, gerçek tarih türünde ise YYYY-AA olarak biçimlenir (141). Metin başlangıçta yıl ile dönem arasına -, /, ., q/Q ya da boşluk konabilir (143): 1949-01, 1949/01, 1949Q1, 1949-1 okunur; 1949-Q1 (tire ve ardından Q) da okunur; ayırıcı en çok iki karakterdir. Üç aylık seride 1949-04 gibi aylık bir tarih verilirse dönem \lfloor(\text{ay}-1)/3\rfloor+1 ile çeyreğe çevrilir (146).
Tarih sütununun denetimi. Tarih sütunu seçiliyse kırpılmış aralığın bütün değerleri (tarih türü ya da 1949-01, 1949/01, 1949Q1, 1949-Q1 gibi yıl-dönem metni) ay sayısına çevrilir (149–168). Değerler artmıyor ya da tekrar ediyorsa, dönem aralığı sabit değilse (atlanmış dönem) ya da aralıktan çıkan frekans (aylık için 12, üç aylık için 4) seçilen frekansla uyuşmuyorsa çalıştırma anlaşılır bir iletiyle durur; çözümlenemeyen biçimlerde bu denetim yapılmaz. Yıl-dönem metninde Q/q içeren değerler çeyrek (3 ay), öteki değerler ay sayılır.
Tohum. Şablon rastgelelik içermez; Tohum alanı (Bölüm 1.3) sonucu etkilemez. Aynı veri ve aynı ayarla çıktı yinelenir.
Örnek ayar (ornek_param, satır 9): x = yolcu, tarih = tarih, frekans = 12, kip = seats, donusum = otomatik, model = "", takvim = açık, aykiri = açık; öteki alanlar varsayılandadır.
108.3 Örnek veri
airpassengers.csv: aylık uluslararası havayolu yolcu sayısı, 144 satır, 1949-01–1960-12 (klasik havayolu yolcu serisi; Box ve Jenkins, 1970). Dosyada kaynak atfı yoktur; eksik değer yoktur.
| Değişken | Rol | Tür (veri sekmesinin algıladığı) | Özet |
|---|---|---|---|
tarih |
tarih sütunu | tarih | 1949-01 … 1960-12, artan; yalnız ilk satırı okunur |
yolcu |
seri | sayısal | en küçük 104, en büyük 622; ortalama 280,3; sd 120,0 |
Kategorik değişken yoktur; düzey sırası bu şablonu etkilemez. Sayısal rol atanan sütun veri sekmesinde "kategorik" işaretlense de sayı olarak aktarılır ve sonuç değişmez (mevsimsel_x13_kategorik2: Weekday =-0{,}0029497, Box-Ljung 23{,}88).
Bu bölümde şu çalıştırmalar kullanılır (dogrulama/cikti/mevsimsel_x13_*): ornek (örnek ayar), sabit_seats ve sabit_x11 (log, ARIMA (0\,1\,1)(0\,1\,1), takvim ve aykırı değer kapalı), x11_oto (X-11, otomatik), toplamsal (donusum = yok), td, aykiri_tc, aykiri_kritik (3,5), regdeg (ls1960.Jan ao1955.Mar), x11_s3x5 (3×5 ve Henderson 13), ceyrek2 (üç aylık), ters, ay_ceyrek, ortaeksik, uceksik, kisa30, kisa36, sabit, sifir, negatif, negatif_oto, ceyrek, virgul, uzun864, tarih_gun, tarih_eg, tarihsiz, baslangic_yanlis, model_yanlis, trend_cift, regyanlis, kategorik2.
108.4 Yöntem: formüller ve hesap adımları
Hesap sırası: seri kırpılır ve bir zaman serisi nesnesine çevrilir (126–148); form değerleri seas() çağrısının argümanlarına eşlenir (170–193); X-13 çalıştırılır (194–199); regARIMA katsayı tablosu, model özeti, QS tablosu, (X-11 kipinde) M ve Q tablosu ve ayrıştırma serileri tablolanır (201–259); iki şekil çizilir (260–261).
108.4.1 Form değerlerinden X-13 sözdizimine
| Form | seas() argümanı |
Not (satır) |
|---|---|---|
donusum |
transform.function = "auto" / "log" / "none" |
153 |
model dolu |
arima.model = "(0 1 1)(0 1 1)" |
154 |
takvim kapalı ya da frekans = 4 |
regression.aictest = NULL |
155 |
takvim açık, aylık, takvim_testi ≠ td_easter |
regression.aictest = "td" ya da "easter" |
158–159 |
aykiri kapalı |
outlier = NULL |
156 |
aykiri_turleri ≠ ao_ls |
outlier.types = c("ao","ls","tc"), "ao", "ls", "all" |
167 |
aykiri_kritik > 0 |
outlier.critical = değer |
168 |
kip = x11 |
x11 = "" |
157 |
X-11 ve mevsimsel_ma ≠ otomatik |
x11.seasonalma (öncekini siler) |
172 |
X-11 ve trend_ma > 0 |
x11.trendma |
173 |
regresyon_degiskenleri |
regression.variables = c("ls1960.Jan", …) |
163 |
Koddaki tercih
Hiçbir seçeneğe dokunulmadığında (donusum = otomatik, model = "") seas() paketin varsayılan belirtimini kullanır: dönüşüm AICc ile seçilir, automdl ARIMA modelini seçer, regression.aictest = c("td","easter") takvim etkilerini AIC ile sınar, outlier AO ve LS tarar, SEATS ayrıştırır (seats{noadmiss = yes}). Örnek seri için dönüşüm sınaması \mathrm{AICc}_{\text{log}}=987{,}385 ve \mathrm{AICc}_{\text{yok}}=1021{,}192 verir; 33{,}8 birimlik fark logaritmayı seçtirir. Bu varsayılanların birleşimi yayımlı değerleri üretir (Sax ve Eddelbuettel, 2018; 108.6).
Seçenekler birbirini etkiler
Otomatik ARIMA seçimi, aykırı değer ve takvim regresörleri birlikte çalıştığından bir seçeneğin değişmesi seçilen modeli değiştirebilir. Örnek veride aykiri_kritik = 3,5 yeni bir aykırı değer ekler (AO1954.Feb) ve ARIMA (0\,1\,1)(0\,1\,1) yerine (0\,1\,0)(0\,1\,1) seçilir; AICc 947{,}3'ten 933{,}8'e iner (108.7). Sonuçlar bu yüzden yalnız tek bir ayarla değil, ayar ve seçilen modelle birlikte raporlanır.
108.4.2 regARIMA bilgi ölçütleri
Model özeti tablosundaki AIC, AICc ve BIC, X-13'ün udg değerleridir (207, 221–223). Bu değerler logaritma dönüşümünün Jacobian'ını içerir; böylece dönüşümlü ve dönüşümsüz modeller karşılaştırılabilir:
- \ell: farklanmış seri için kesin Gauss log-olabilirliği; J: logaritma dönüşümünde etkin gözlemler üzerinden \sum\ln y_t (dönüşümsüz modelde J=0).
- n: etkin gözlem sayısı N-d-D\,s (örnekte 144-1-12=131); k: regresyon katsayıları ile ARMA parametreleri ve \sigma^2 (k=3 havayolu modelinde; örnek ayarda k=6).
Gözlemsatırı N'yi (144), n'yi değil gösterir.
108.4.3 SEATS ve X-11
SEATS (Burman, 1980; Hillmer ve Tiao, 1982): kestirilen ARIMA modelini trend-döngü, mevsimsel ve düzensiz bileşenlerin toplamına ayrıştırır (kanonik ayrıştırma) ve bileşenleri Wiener–Kolmogorov süzgeçleriyle bulur. Ayrıştırmanın tek bir ARIMA modeline dayanması bileşen süzgeçlerinin seriye uyarlanması anlamına gelir. X-11 (Findley ve ark., 1998; Ladiray ve Quenneville, 2001): ardışık Henderson trend süzgeçleri ve mevsimsel hareketli ortalamalarla bileşenleri yinelemeli ayırır; süzgeç uzunlukları otomatik (MSR kuralı) ya da mevsimsel_ma, trend_ma ile sabittir. X-11 kipinde X-13, ayrıştırmanın kalitesini M1–M11 ve bunların ağırlıklı birleşimi Q istatistikleriyle ölçer (değerlendirme: <1 kabul edilebilir; X-13 değerleri üç ondalıkla yazar).
108.4.4 Tanılama istatistikleri
- \hat\rho_k: k gecikmeli örnek otokorelasyonu; s=12 (aylık) ya da 4; QS yalnız pozitif mevsimsel otokorelasyonları sayar ve H_0 (mevsimsellik yok) altında \chi^2_2 dağılır: p=\exp(-QS/2).
- Özgün seride QS için seri ikinci farklanır ve ortalaması çıkarılır; regARIMA artıklarında ortalama çıkarılmaz (108.6, Adım 5).
- Shapiro–Wilk W artıkların normalliğini sınar (Shapiro ve Wilk, 1965); Box–Ljung (Ljung ve Box, 1978) artık otokorelasyonunu.
Koddaki tercih
Şablon Box–Ljung ve Shapiro–Wilk'i residuals(m) üzerinden R'de yeniden hesaplar (209–218). residuals(m) 144 değer verir; bunların ilk d+D\,s=13 tanesi farklama nedeniyle gerçek yeniliklerden değil, başlangıç değerlerinden gelir. Bu yüzden Box–Ljung X-13'ün özet satırındaki gibi yalnız son nefobs =N-d-D\,s (örnekte 131) artıkla hesaplanır, serbestlik derecesi ARMA parametre sayısı kadar düşürülür (fitdf =p+q+P+Q; örnekte 2, serbestlik derecesi 24-2=22) ve p değeri tabloya yazılır: Box.test(res_son, lag = min(24, n−1), type = "Ljung", fitdf = p+q+P+Q) (210–217). Örnekte istatistik 23{,}88 (X-13 özet satırıyla aynı), p=0{,}353. Shapiro–Wilk 144 değerle hesaplanır ve X-13'ünkiyle aynıdır (0{,}9908).
108.4.5 Ayrıştırma serileri
Tabloda dört seri vardır (249–259): SEATS kipinde S10 (mevsimsel faktör), S11 (düzeltilmiş seri), S12 (trend), S13 (düzensiz); X-11 kipinde D10–D13. Aralarındaki ilişki çarpımsal modelde şöyledir:
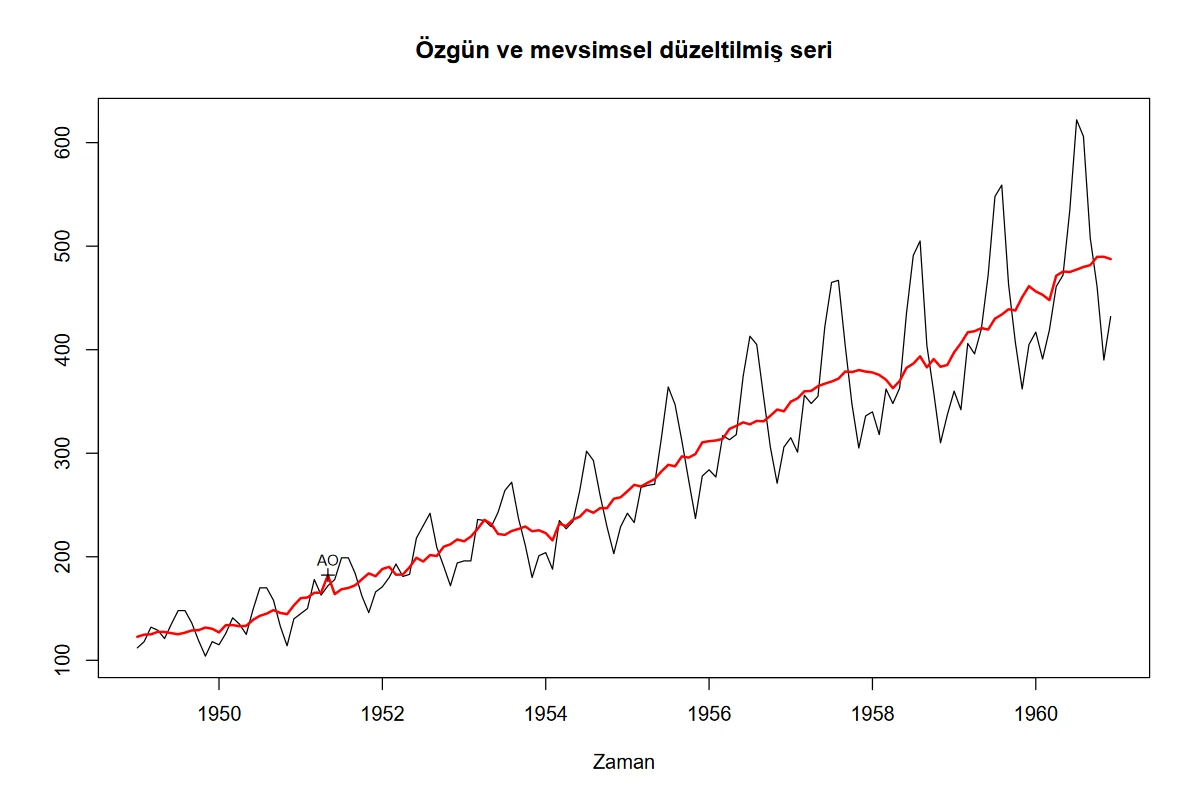
Düzeltilmiş seri takvim etkilerini (iş günü, Paskalya) çıkarır; aykırı değerler (AO, LS) ise çıkarılmaz ve düzensiz ya da trend bileşeninde kalır. Örnek seride "düzeltilmiş \times mevsimsel faktör / özgün" oranı 0{,}977–1{,}019 arasındadır (takvim etkisi); 1951-05'te düzensiz bileşen 1{,}1053\approx e^{0{,}1002} ( AO1951.May katsayısı) olur. Takvim ve aykırı değer kapatıldığında düzeltilmiş =y/S10 özdeşliği 10^{-14} içinde tutar (108.6).
108.5 Kod adım adım
| Satırlar | Ne yapar | Neden / dikkat |
|---|---|---|
| 1–115 | Üstbilgi: 15 parametre, örnek veri ve ayar. | Yan dosya alanı (SAS dosyası) kitap dışıdır. |
| 116–122 | Dil yardımcısı, seasonal yüklenir, veri ve ikili dosya denetimi. |
İkili çalışmazsa durur. |
| 123–135 | Frekans, sayısal seri, baştaki/sondaki eksik kırpma, ortadaki eksikte durma, uzunluk, sabit ve log denetimleri. | En az 3\timesfrekans, en çok 780 gözlem. |
| 137–148 | Başlangıç: tarih sütununun ilk dolu satırı ya da baslangic; düzenli ifadeyle yıl ve dönem; ts nesnesi. |
Tarih sütununun sırası, aralığı ve frekansı denetlenir (149–168). |
| 170–193 | seas() argüman listesi: dönüşüm, model, takvim, aykırı, X-11, regresyon, MA, trend. |
Seçenekler yalnız ilgili koşullarda eklenir. |
| 194–199 | seas çağrısı (suppressWarnings) ve summary çıktısının yazdırılması. |
X-13 hatası mq_hata ile iletilir. |
| 201–206 | RegARIMA katsayı tablosu. | Katsayı yoksa tablo yazılmaz. |
| 207–228 | Model özeti: gözlem, AIC, AICc, BIC, log dönüşüm, Box–Ljung (24), Shapiro–Wilk, Box–Ljung serbestlik derecesi ve p; ARIMA modeli satırı. | Box–Ljung etkin artıklardan; serbestlik derecesi ve p eklenir (210–217; 108.4.4). |
| 230–242 | QS tablosu (qs(m), 14 satır; son sütun aciklama). |
Satır adları X-13 anahtarlarıdır; aciklama sütunu hangi seri ve aralık olduğunu yazar (108.7). |
| 243–248 | X-11 kipinde M1–M11, Q, Q2 tablosu. | Üç ondalık. |
| 249–259 | Ayrıştırma tablosu ve başlık. | S ya da D öneki kipe göre. |
| 260–261 | plot(m) ve monthplot(m) şekilleri. |
Başlık ve eksen etiketi arayüz diliyle yazılır (260–261). |
Kritik çağrı:
m <- tryCatch(suppressWarnings(do.call("seas", ayar)),
              error = function(e) mq_hata(paste(.m("X-13 çalıştırılamadı:", "X-13 failed:"), conditionMessage(e))))
Süre: örnek ayarda çalıştırma 3,6 s sürmüştür.
108.6 Elle hesap: örnek veride bağımsız yeniden hesap
Ara değerler dogrulama/mevsimsel_x13/ altındaki üç betikle hesaplanmıştır: kesin_olabilirlik.py ve elle_hesap.py (numpy, scipy ve statsmodels; seasonal ve şablon kodu çağrılmaz), r_dogrulama.R (stats::arima, Box.test, shapiro.test) ve x13_dogrudan.R (X-13 ikilisini elle yazılmış bir spec dosyasıyla doğrudan çalıştırır). Seri: \ln yolcu; model: havayolu modeli (0\,1\,1)(0\,1\,1)_{12} (sabit_seats ve sabit_x11 çalıştırmaları).
Adım 1 — Kesin olabilirlik. w_t=(1-B)(1-B^{12})\ln y_t (n=131) serisi için MA(1)\timesMA(12) otokovaryans dizisi \gamma(h)=\sigma^2\sum_j\psi_j\psi_{j+h} (\psi_0=1, \psi_1=-\theta, \psi_{12}=-\Theta, \psi_{13}=\theta\Theta) ile Toeplitz matrisi kurulmuş, Cholesky ile kesin Gauss olabilirliği hesaplanıp en büyüklenmiştir: \hat\theta=0{,}4018231, \hat\Theta=0{,}5569365, \hat\sigma^2=0{,}0013481, \ell=244{,}696487; X-13: 0{,}4018079, 0{,}5569456 ve \ell=244{,}696487 (olabilirlik yüzeyi çok düz olduğundan katsayılar 1{,}5\times10^{-5} ayrışır).
Adım 2 — Bilgi ölçütleri. J=\sum_{t=14}^{144}\ln y_t=735{,}2942643, k=3, n=131: \mathrm{AIC}=-2(244{,}696487-735{,}294264)+6=987{,}195555 (X-13: 987{,}195555); \mathrm{AICc}=987{,}195555+2\cdot3\cdot4/127=987{,}384531; \mathrm{BIC}=981{,}195555+3\ln131=995{,}821147. Örnek ayar için (k=6): \mathrm{AICc}=946{,}662093+84/124=947{,}339513 ve \mathrm{BIC}=934{,}662093+6\ln131=963{,}913277 (şablonun değerleriyle 10^{-12} içinde aynı).
Adım 3 — Standart hatalar. Kesin olabilirlik için Richardson Hessian'ından \mathrm{SH}(\hat\theta)=0{,}0896446 ve \mathrm{SH}(\hat\Theta)=0{,}0731051; stats::arima 0{,}0896441 ve 0{,}0730995. X-13 ise 0{,}0788697 ve 0{,}0762554 yazar (\theta için \%12 küçük, \Theta için \%4 büyük). Bağımsız iki yol aynı değeri verdiğinden fark X-13'ün kendi SH tanımından gelir; z ve p değerleri X-13'ün SH'sine dayanır (108.8).
Adım 4 — Artık sınamaları. X-13'ün yazdığı artık dosyasından (144 değer): Q_{LB}(24)=28{,}04266, yalnız son 131 artıkla 24{,}59203 (X-13 özet satırı 24{,}59); Shapiro–Wilk W=0{,}9885977 (144 değer). Şablon tablosu, X-13'ün özet satırı gibi son 131 artıkla 24{,}59203 (serbestlik derecesi 22, p=0{,}3170) ve Shapiro–Wilk için 0{,}98859768 verir.
Adım 5 — QS. Özgün seri ikinci farklanır, ortalaması çıkarılır: QS(\text{KODBLOK224X})=167{,}64858 (p=\exp(-QS/2)=3{,}9\times10^{-37}); son 96 gözlem için (qssori) 115{,}08988; son 96 regARIMA artığı ortalama çıkarılmadan (qssrsd) 2{,}30858 (X-13 beş ondalıkla yazar).
Adım 6 — Ayrıştırma özdeşlikleri. Takvim ve aykırı değer kapalıyken SEATS tablosunda S11=y/S10 (en büyük fark 6{,}6\times10^{-15}) ve S13=S11/S12 (1{,}0\times10^{-14}) tutar. X-11 kipinde de aynıdır.
Adım 7 — X-13'ün doğrudan çalıştırılması. Aynı ikili, spec dosyası elle yazılarak (seasonal paketi olmadan) çalıştırılmıştır: S10–S13, D10–D13 (her biri 144 değer) ve M1–M11, Q, Q2 şablon tablolarıyla birebir aynıdır (fark \le10^{-8}). Bu karşılaştırma şablonun veriyi doğru aktardığını ve çıktıyı doğru okuduğunu gösterir; hesabın kendisi X-13'ündür.
Adım 8 — Yayımlı değerler. Örnek ayar (otomatik dönüşüm ve model, iş günü ve Paskalya sınaması, otomatik aykırı değer): Weekday -0{,}0029497, Easter[1] 0{,}0177674, AO1951.May 0{,}1001558, MA-Nonseasonal-01 0{,}1156204, MA-Seasonal-12 0{,}4973600; Sax ve Eddelbuettel (2018) değerleriyle yedi anlamlı basamağa kadar aynıdır.
108.6.1 Doğrulama: MerQuR+, Python, R ve yayımlı değerler
MerQuR+ sütunu ilgili çalıştırmanın tablolarından tam hassasiyetle alınmıştır. Python ve R sütunları yukarıdaki betiklerden gelir; X-13'ün kendi çıktıları için "bağımsız" yalnız çağrı yolunu (spec dosyası, paket olmadan) bağımsız kılar. İki SH satırı ✗'dir: X-13'ün yazdığı SH, kesin olabilirliğin gözlenen bilgisinden farklıdır (Adım 3).
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) ya da yayımlı değer | En büyük fark | Ölçüt | |
|---|---|---|---|---|---|---|
| Yayımlı: Weekday | −0,0029497 | — | −0,0029497 | 8,6e−10 | 1e−6 | ✓ |
| Yayımlı: Easter[1] | 0,01776737 | — | 0,0177674 | 2,6e−8 | 1e−6 | ✓ |
| Yayımlı: AO1951.May | 0,10015582 | — | 0,1001558 | 2,4e−8 | 1e−6 | ✓ |
| Yayımlı: MA-Nonseasonal-01 | 0,11562041 | — | 0,1156204 | 1,4e−8 | 1e−6 | ✓ |
| Yayımlı: MA-Seasonal-12 | 0,49736002 | — | 0,49736 | 1,9e−8 | 1e−6 | ✓ |
| AICc (AIC'den: +2k(k+1)/(n-k-1), k=6, n=131) | 947,33951281 | 947,33951281 | — | 6,0e−16 | 1e−6 | ✓ |
| BIC (AIC'den: −2k + k ln n) | 963,9132774 | 963,9132774 | — | 1,2e−16 | 1e−6 | ✓ |
| Havayolu modeli: AIC (Jacobian dahil) | 987,19555498 | 987,19555494 | 987,18946741 | 6,2e−6 | 1e−5 | ✓ |
| Havayolu modeli: AICc | 987,38453136 | 987,3845361 | 987,37844379 | 6,2e−6 | 1e−5 | ✓ |
| Havayolu modeli: BIC | 995,82114695 | 995,82115169 | 995,81505938 | 6,1e−6 | 1e−5 | ✓ |
| MA(1) katsayısı | 0,40180795 | 0,40182314 | 0,40182678 | 1,9e−5 | 5e−5 | ✓ |
| MA(12) katsayısı | 0,55694564 | 0,5569365 | 0,55694664 | 9,1e−6 | 5e−5 | ✓ |
| SH, MA(1) (X-13 Hessian'ı ↔ kesin olabilirlik Hessian'ı) | 0,07886966 | 0,08964465 | 0,08964405 | 1,1e−2 | 1e−3 | ✗ |
| SH, MA(12) (X-13 Hessian'ı ↔ kesin olabilirlik Hessian'ı) | 0,07625543 | 0,0731051 | 0,07309948 | 3,2e−3 | 1e−3 | ✗ |
| Box-Ljung (24), 144 değer | 28,04266028 | 28,04266028 | 28,04266028 | 3,8e−16 | 1e−6 | ✓ |
| Shapiro-Wilk W, 144 değer | 0,98859768 | 0,98859768 | 0,98859768 | 5,7e−11 | 1e−6 | ✓ |
QS, özgün seri (qsori) |
167,64858 | 167,64858341 | 167,64858341 | 2,0e−8 | 1e−5 | ✓ |
QS, özgün seri son 96 gözlem (qssori) |
115,08988 | 115,08987874 | 115,08987874 | 1,1e−8 | 1e−5 | ✓ |
QS, artık son 96 gözlem, ortalama çıkarılmadan (qssrsd) |
2,30858 | 2,30857721 | 2,30857721 | 1,2e−6 | 1e−5 | ✓ |
| S10, dönem 1 (SEATS) | 0,90452082 | — | 0,90452082 | 0 | 1e−8 | ✓ |
| S10, dönem 72 (SEATS) | 0,89494271 | — | 0,89494271 | 0 | 1e−8 | ✓ |
| S10, dönem 144 (SEATS) | 0,88057649 | — | 0,88057649 | 0 | 1e−8 | ✓ |
| S11, dönem 1 (SEATS) | 123,82246781 | 123,82246781 | 123,82246781 | 3,3e−15 | 1e−8 | ✓ |
| S11, dönem 72 (SEATS) | 255,88230215 | 255,88230215 | 255,88230215 | 5,6e−16 | 1e−8 | ✓ |
| S11, dönem 144 (SEATS) | 490,58770475 | 490,58770475 | 490,58770475 | 5,8e−16 | 1e−8 | ✓ |
| S12, dönem 1 (SEATS) | 123,63702426 | — | 123,63702426 | 0 | 1e−8 | ✓ |
| S12, dönem 72 (SEATS) | 258,04321284 | — | 258,04321284 | 0 | 1e−8 | ✓ |
| S12, dönem 144 (SEATS) | 492,83086627 | — | 492,83086627 | 0 | 1e−8 | ✓ |
| S13, dönem 1 (SEATS) | 1,0014999 | 1,0014999 | 1,0014999 | 2,2e−16 | 1e−8 | ✓ |
| S13, dönem 72 (SEATS) | 0,99162578 | 0,99162578 | 0,99162578 | 2,4e−15 | 1e−8 | ✓ |
| S13, dönem 144 (SEATS) | 0,99544842 | 0,99544842 | 0,99544842 | 0 | 1e−8 | ✓ |
| D10, dönem 1 (X-11) | 0,89926131 | — | 0,89926131 | 0 | 1e−8 | ✓ |
| D10, dönem 72 (X-11) | 0,90086281 | — | 0,90086281 | 0 | 1e−8 | ✓ |
| D10, dönem 144 (X-11) | 0,88356184 | — | 0,88356184 | 0 | 1e−8 | ✓ |
| D11, dönem 1 (X-11) | 124,54666782 | 124,54666782 | 124,54666782 | 2,4e−15 | 1e−8 | ✓ |
| D11, dönem 72 (X-11) | 254,20074795 | 254,20074795 | 254,20074795 | 2,2e−16 | 1e−8 | ✓ |
| D11, dönem 144 (X-11) | 488,93012171 | 488,93012171 | 488,93012171 | 0 | 1e−8 | ✓ |
| D12, dönem 1 (X-11) | 124,4208882 | — | 124,4208882 | 0 | 1e−8 | ✓ |
| D12, dönem 72 (X-11) | 256,32435962 | — | 256,32435962 | 0 | 1e−8 | ✓ |
| D12, dönem 144 (X-11) | 491,83019405 | — | 491,83019405 | 0 | 1e−8 | ✓ |
| D13, dönem 1 (X-11) | 1,00101092 | 1,00101092 | 1,00101092 | 1,1e−15 | 1e−8 | ✓ |
| D13, dönem 72 (X-11) | 0,99171514 | 0,99171514 | 0,99171514 | 1,2e−15 | 1e−8 | ✓ |
| D13, dönem 144 (X-11) | 0,99410351 | 0,99410351 | 0,99410351 | 7,8e−16 | 1e−8 | ✓ |
| X-11 M1 | 0,039 | — | 0,039 | 0 | 1e−9 | ✓ |
| X-11 M2 | 0,039 | — | 0,039 | 0 | 1e−9 | ✓ |
| X-11 M3 | 0 | — | 0 | 0 | 1e−9 | ✓ |
| X-11 M4 | 0,875 | — | 0,875 | 0 | 1e−9 | ✓ |
| X-11 M5 | 0,266 | — | 0,266 | 0 | 1e−9 | ✓ |
| X-11 M6 | 0,661 | — | 0,661 | 0 | 1e−9 | ✓ |
| X-11 M7 | 0,202 | — | 0,202 | 0 | 1e−9 | ✓ |
| X-11 M8 | 0,437 | — | 0,437 | 0 | 1e−9 | ✓ |
| X-11 M9 | 0,353 | — | 0,353 | 0 | 1e−9 | ✓ |
| X-11 M10 | 0,454 | — | 0,454 | 0 | 1e−9 | ✓ |
| X-11 M11 | 0,407 | — | 0,407 | 0 | 1e−9 | ✓ |
| X-11 Q | 0,26 | — | 0,26 | 0 | 1e−9 | ✓ |
| X-11 Q2 | 0,29 | — | 0,29 | 0 | 1e−9 | ✓ |
Ölçütü karşılayan: 54/56. Sabit koşu: ln(yolcu), ARIMA (0 1 1)(0 1 1), takvim ve aykırı değer kapalı. Python sütunu: kesin Gauss olabilirliği (Toeplitz + Cholesky) ve serinin özdeşlikleri; R sütunu: stats::arima, Box.test, shapiro.test, acf biçimli QS ve X-13 ikilisinin doğrudan (spec dosyasıyla, seasonal paketi olmadan) çalıştırılması; yayımlı satırlarda son sütun yayımlı değerdir. QS satırlarında X-13 değeri beş ondalıkla yazdığından ölçüt 10⁻⁵'tir. Bilgi ölçütleri X-13 tanımıyla (etkin n = 131, k = 3, log dönüşümünün Jacobian'ı dahil) bağımsız hesaplanmıştır. stats::arima yaklaşık yaygın başlangıç kullandığından log-olabilirlik 3×10⁻³ farklıdır; bu satırların ölçütü 10⁻⁵'tir. MA katsayıları için olabilirlik yüzeyi çok düzdür (üçüncü ondalıktan sonra optimizasyon toleransı); ölçüt 5×10⁻⁵. SH satırları ✗: X-13'ün yazdığı SH, kesin olabilirliğin gözlenen bilgisinden farklıdır (108.6, 108.8).
108.7 Çıktıyı okuma
Örnek ayarın konsol metni (X-13 özeti) ve tabloları:
Call:
seas(x = y, transform.function = "auto")

Coefficients:
                    Estimate Std. Error z value Pr(>|z|)
Weekday           -0.0029497  0.0005232  -5.638 1.72e-08 ***
Easter[1]          0.0177674  0.0071580   2.482   0.0131 *
AO1951.May         0.1001558  0.0204387   4.900 9.57e-07 ***
MA-Nonseasonal-01  0.1156204  0.0858588   1.347   0.1781
MA-Seasonal-12     0.4973600  0.0774677   6.420 1.36e-10 ***

SEATS adj.  ARIMA: (0 1 1)(0 1 1)  Obs.: 144  Transform: log
AICc: 947.3, BIC: 963.9  QS (no seasonality in final):    0
Box-Ljung (no autocorr.): 23.88   Shapiro (normality): 0.9908
ARIMA modeli: (0 1 1)(0 1 1); dönüşüm: log; yöntem: SEATS

Model özeti
Gözlem 144 | AIC 946.662 | AICc 947.340 | BIC 963.913 | Log-dönüşüm (1 = evet) 1 | Box-Ljung (24) 23.885 | Shapiro-Wilk W 0.990783 | Box-Ljung serbestlik derecesi 22 | Box-Ljung p değeri 0.3533

QS mevsimsellik testleri (H0: mevsimsellik yok)
seri            QS       p
qsori           167.649  0
qsorievadj      203.077  0
qsrsd             0      1
qssadj            0      1
qssadjevadj       0      1
qsirr             0      1
qsirrevadj        0      1
qssori          115.090  0
qssorievadj     135.113  0
qssrsd            0.369  0.8315
qsssadj … qssirrevadj  0   1

Ayrıştırma serileri (S10 faktör, S11 düzeltilmiş, S12 trend, S13 düzensiz)
donem    ozgun  mevsimsel_faktor  duzeltilmis  trend     duzensiz
1949-01  112    0.901991          122.713      122.973   0.997887
1949-02  118    0.954218          124.766      124.315   1.003627
1949-03  132    1.069805          125.073      125.583   0.995943
…
Şekil 108.1. Şablonun çizdiği birinci grafik (örnek veri): özgün seri (siyah), mevsimsel düzeltilmiş seri (kırmızı) ve AO işareti. Eksen ve başlık metinleri X-13'ün R paketinden gelir ve arayüz dilinden bağımsız İngilizcedir.
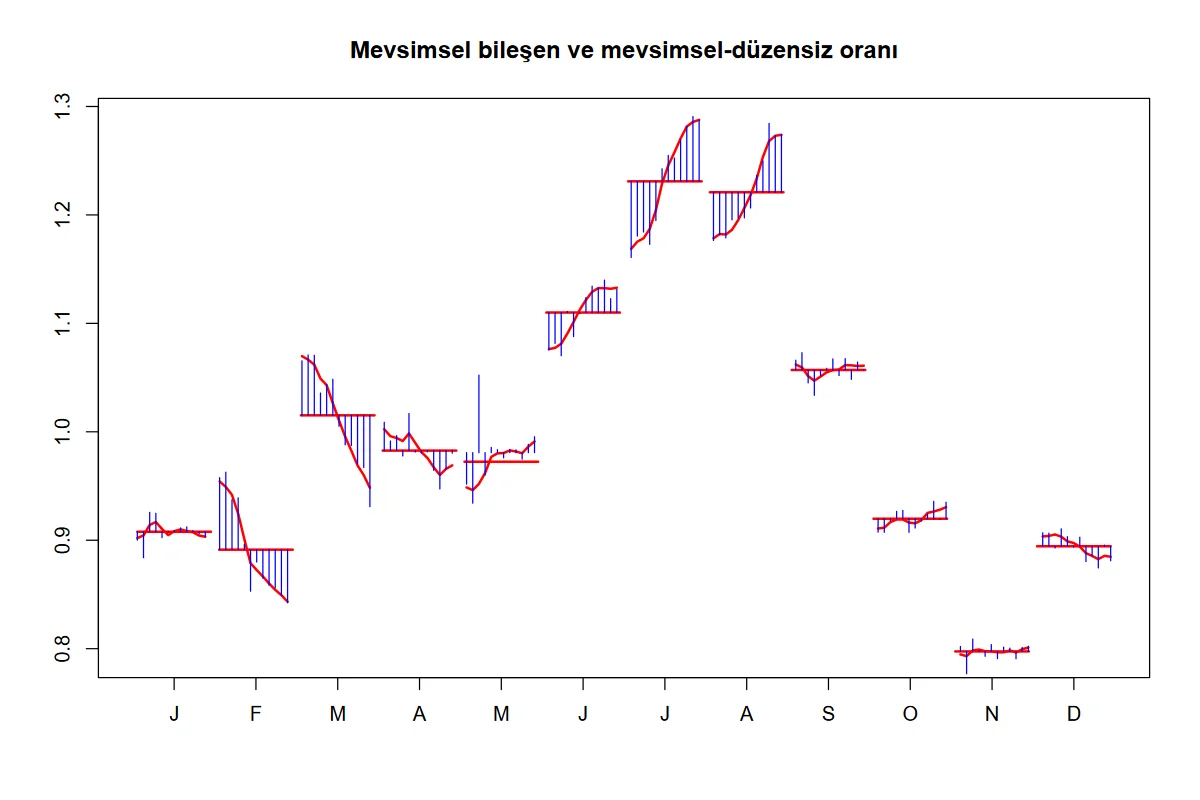
Şekil 108.2. İkinci grafik: dönemlere göre mevsimsel faktör (kırmızı) ve mevsimsel-düzensiz oran (mavi). Haziran–Ağustos faktörleri büyük, Kasım küçüktür.
| Öğe | Ne yazar | Nasıl yorumlanır |
|---|---|---|
| RegARIMA katsayıları | X-13'ün kestirimi, SH, z, p. | Örnekte iş günü etkisi (-0{,}0029; z=-5{,}64) ve Paskalya etkisi (0{,}0178; z=2{,}48) anlamlı; 1951-Mayıs'ta \%10{,}5'lik toplamsal aykırı değer (e^{0{,}1002}=1{,}105). MA terimleri ARIMA hata yapısıdır; seasonal MA 0{,}497 mevsimsel yapının kalıcı olduğunu gösterir. z ve p X-13'ün SH'sine dayanır (108.8). |
| Model özeti | Gözlem sayısı, AIC, AICc, BIC, log dönüşüm göstergesi, artık sınamaları. | AIC/AICc/BIC yalnız aynı seri ve etkin örneklemle uydurulan regARIMA modelleri arasında karşılaştırılır; logaritma Jacobian'ı içerdiğinden dönüşümlü ve dönüşümsüz modeller karşılaştırılabilir. |
| Box-Ljung (24), Shapiro-Wilk | Artık otokorelasyonu ve normallik. | Box–Ljung \chi^2_{24-q} ile yorumlanır (q: ARMA parametre sayısı); tablo serbestlik derecesini (22) ve p değerini (0{,}353: artıkta otokorelasyon kanıtı yok) verir. Shapiro–Wilk 0{,}991: normallikten belirgin sapma yok. |
| QS tablosu | QS, p ve aciklama (hangi seri ve aralık); 14 satır. |
qsori/qssori özgün seri (tümü / son 96 gözlem); qsrsd regARIMA artıkları; qssadj, qsirr düzeltilmiş seri ve düzensiz bileşen; …evadj aşırı değer düzeltmeli sürümler (adlandırma X-13'ündür). Özgün seride QS büyük (p\approx0): mevsimsellik var. Düzeltilmiş seri ve düzensiz bileşende QS=0, p=1: kalan mevsimsellik yok. Son 8 yıl için artıkta QS=0{,}369 (p=0{,}83). |
| Ayrıştırma tablosu | Özgün seri, mevsimsel faktör, düzeltilmiş seri, trend, düzensiz bileşen. | Çarpımsal modelde faktör 1 civarındadır (örnekte Ocak 0{,}90, Temmuz–Ağustos \approx1{,}17–1{,}18); düzeltilmiş seri y_t bölü faktör ve takvim etkisidir. |
Ek çalıştırmalar (aynı veri):
| Çalıştırma | Seçilen model | Başlıca sonuç |
|---|---|---|
x11_oto (kip = x11) |
(0\,1\,1)(0\,1\,1), log | regARIMA katsayıları SEATS ile aynı; ayrıştırma X-11 filtreleriyle: ilk dönem faktör 0{,}9094 (SEATS 0{,}9020). M1–M11: 0{,}041; 0{,}042; 0{,}000; 0{,}283; 0{,}190; 0{,}703; 0{,}203; 0{,}418; 0{,}368; 0{,}431; 0{,}418; Q=0{,}200; Q_2=0{,}220 (hepsi <1). |
toplamsal (donusum = yok) |
(1\,0\,0)(0\,1\,0), dönüşümsüz | Constant 30{,}62; Leap Year 11{,}32; Weekday -0{,}904; Easter[1] 6{,}89; AR(1) 0{,}819; AICc 993{,}4 (log: 947{,}3 ⇒ log daha iyi). |
td |
(0\,1\,1)(0\,1\,1), log | Yalnız iş günü sınanır; Easter dışarıda; Weekday -0{,}00295; AICc 951{,}0. |
aykiri_kritik = 3,5 |
(0\,1\,0)(0\,1\,1), log | Yeni AO1954.Feb (-0{,}0711); model değişir; AICc 933{,}8; Box–Ljung (X-13) 30{,}94. |
regdeg (ls1960.Jan ao1955.Mar) |
(0\,1\,0)(0\,1\,1), log | Eklenen iki değişken anlamsız (AO1955.Mar z=-0{,}20; LS1960.Jan z=-1{,}17); AICc 936{,}9. |
ceyrek2 (ilk 80 gözlem çeyreklik gibi) |
(2\,1\,1)(0\,0\,1), log | Takvim sınaması yok; n=80; AICc 687{,}9. Yöntemi göstermek içindir; seri aylık veridir. |
kisa36 (36 ay) |
(0\,1\,1)(0\,1\,1), log | Çalışır; seasonal MA 0{,}999 (sınırda), X-13 "mevsimsel düzeltmeye aday olmayabilir" uyarısı verir. |
Rapor cümlesi (örnek ayar):
Aylık yolcu serisi (1949–1960, n=144) X-13ARIMA-SEATS ile mevsimsel olarak düzeltilmiştir. Dönüşüm ve ARIMA modeli otomatik seçilmiş (AICc ile logaritma; ARIMA (0\,1\,1)(0\,1\,1)_{12}), iş günü (-0{,}0029; z=-5{,}64) ve Paskalya (0{,}0178; z=2{,}48) etkileri ile Mayıs 1951'de bir toplamsal aykırı değer (0{,}100) modele alınmıştır. Düzeltilmiş seride kalan mevsimsellik bulunmamıştır (QS=0); regARIMA artıkları normallikten belirgin sapma göstermemiştir (Shapiro–Wilk W=0{,}991).
108.8 Sık hatalar ve tuzaklar
- Tarih sütunu denetlenir. Tarih sütunu seçiliyse artan, düzgün aralıklı ve frekansla uyumlu olmalıdır. Ters sıralı veri (
ters) "artan sırada değil" iletisiyle, atlanmış dönem "dönem aralığı düzgün değil" iletisiyle durur. Tarih sütunu seçilmediyse yalnızbaslangicokunur ve veri sırası kullanıcının sorumluluğundadır. - Frekans ve veri uyuşmazlığı. Aylık tarihli seriye
frekans = 4verilirse (ay_ceyrek) çalıştırma "tarih sütunu aylık verisine benziyor ama seçilen frekans 4" iletisiyle durur; tarih sütunu yoksa denetlenemez ve 144 aylık değer 144 çeyrekmiş gibi çözümlenir (seçilen model (2\,1\,1)(0\,0\,1); 12 aylık mevsimsellik kaybolur). 1949-Q1biçimi okunur. Şablonun kendi ayrıştırma tablosunun çeyrek etiketi (1949-Q1) başlangıç ya da tarih sütunu olarak da kabul edilir (ayırıcı en çok iki karakterdir:-,/,.,q,Q, boşluk).- Sıfır ya da negatif değer.
donusum = logdurdurur;otomatikseçeneği X-13'ün dönüşüm seçimini yapamaz ve dönüşümsüz modele geçer; şablon bunu çıktıya açık bir uyarı olarak yazar (196–197). Sıfır değer bir AO (-95{,}75) olarak yakalanabilir (sifir). - Aradaki eksik değer. Hata verir; baştaki ve sondaki eksikler sessizce kırpılır (
uceksik: n=139, başlangıç kırpılan serinin ilk satırından okunur). - Çok kısa seri. 36 aylık seri çalışır ama regARIMA parametreleri sınırdadır (seasonal MA 0{,}999) ve ortalama tahmin hatası tanısı hesaplanamaz.
- Box–Ljung etkin artıklarla hesaplanır. Tablodaki "Box-Ljung (24)" X-13'ün özet satırıyla aynıdır (son 131 artık; örnekte 23{,}88) ve serbestlik derecesi ile p değeri yanında yazılır.
- SH, X-13'ün tanımıdır. MA katsayılarının SH'si kesin olabilirliğin gözlenen bilgisinden farklıdır (108.6, Adım 3); z ve p bu SH'ye dayanır. Katsayı anlamlılığı sınıra yakınsa (örnekte MA-Nonseasonal-01: z=1{,}35) bağımsız bir sınamayla doğrulayın.
- Seçenekler birbirini etkiler. Aykırı kritik değeri, takvim sınaması ya da regresyon değişkeni eklemek otomatik seçilen ARIMA modelini değiştirebilir (108.4.1). Karşılaştırma yapılacaksa model sabitlenmelidir (
modelalanı). - Yalnız X-11 seçenekleri.
mevsimsel_mavetrend_ma,kip = seatsiken yok sayılır (seats_ma_yok_sayilir: sonuç özgün çalıştırmayla aynı);takvim_testiyalnıztakvimaçık ve aylık seride;aykiri_turleriveaykiri_kritikyalnızaykiriaçıkken etkilidir. - Henderson uzunluğu tek sayı olmalıdır.
trend_ma = 12durdurur. - Ulusal tatiller yok. Yalnız X-13'ün yerleşik iş günü ve Paskalya etkileri kullanılabilir; kullanıcı tanımlı bayram regresörü verilemez.
- SEATS bazen farklı modelle ayrıştırır. X-13 bunu "Model used for SEATS decomposition is different from the model estimated" notuyla bildirir (
ay_ceyrekçıktısında görülür); regARIMA tablosu ve ayrıştırma serisi bu durumda aynı modele dayanmaz. - Şekil metinleri İngilizcedir. Şekil başlıkları ve eksenleri X-13 paketinden gelir, arayüz dilini izlemez; şablon yalnız şekil başlığını (altyazıyı) çevirir.
- Ondalık virgüllü sütun forma girmez. Sayısal rol atanan sütun metin türündeyse (
virgul) form "sayısal bir sütun değil" iletisiyle başlamaz.
108.9 Uzman soruları
S1. Bilgi ölçütleri nasıl tanımlanıyor ve dönüşümler arasında nasıl karşılaştırılıyor?
X-13 bilgi ölçütlerini kesin Gauss olabilirliğinden, logaritma dönüşümünün Jacobian'ı \sum\ln y_t eklenerek hesaplar; böylece log ve dönüşümsüz modellerin \mathrm{AICc}'leri aynı veriye göre kıyaslanır. Etkin gözlem sayısı farklama sonrası n=N-d-D\,s (131), k ise \sigma^2 dahil parametre sayısıdır. AICc küçük örneklem düzeltmesi 2k(k+1)/(n-k-1)'i ekler (Hurvich ve Tsai, 1989); örnekte 0{,}68 birimdir. Bağımsız hesap 10^{-8} içinde aynı değeri verir (108.6).
S2. Neden bağımsız SH, X-13'ün SH'sinden farklı?
Kesin olabilirliğin Richardson Hessian'ı ve stats::arima aynı sonuca varır (0{,}0896; 0{,}0731), X-13 0{,}0789 ve 0{,}0763 yazar. Fark kestirimden değil, SH'nin hesabındandır: X-13 farklı bir türev ya da bilgi yaklaşımı kullanıyor olabilir; bu bölümde nedeni ayrıca araştırılmamıştır. Pratik sonuç: MA katsayılarının z ve p değerleri yazılım arası \%4–\%12 farklı olabilir; kararı sınırda bırakan bir anlamlılık varsa ikinci bir kaynakla doğrulayın.
S3. SEATS ve X-11 hangi durumda seçilir?
SEATS, ARIMA modeline dayalı olduğundan iyi uyan bir model gerekir ve bileşenlerin istatistiksel özellikleri (varyans, otokorelasyon) kestirilebilir; bazı modellerde kabul edilebilir bir kanonik ayrıştırma yoktur ve X-13 başka bir model kullanabilir (108.8). X-11 modelden bağımsız süzgeçlerle çalışır, M ve Q istatistikleri verir ve resmî uygulamalarda yaygındır. Örnekte iki yöntemin regARIMA kısmı aynıdır, yalnız ayrıştırma farklıdır (ilk dönem mevsimsel faktör 0{,}902 ve 0{,}909).
S4. Düzeltilmiş seri neden y/S10 değil?
Seri takvim etkileriyle ön ayarlandığında düzeltilmiş seri iş günü ve Paskalya etkisini de çıkarır: örnekte oran 0{,}977–1{,}019 arasındadır. Aykırı değerler (AO, LS) çıkarılmaz: bunlar düzensiz ya da trend bileşeninde kalır (1951-05'te düzensiz bileşen 1{,}105). Takvim ve aykırı değer kapatılırsa özdeşlik y/S10 tutar.
S5. QS neden 0 ve p=1 olabiliyor?
QS yalnız pozitif mevsimsel otokorelasyonları toplar; düzeltmeden sonra bu otokorelasyonlar negatif ya da sıfırsa istatistik tam 0 olur ve p=\exp(0)=1 çıkar. Bu, kalan mevsimsellik bulunmadığının bir işaretidir. p'nin 0{,}0000 görünmesi X-13'ün beş ondalıkla yazmasındandır; gerçek değer örnekte \approx4\times10^{-37}'dir.
S6. Dönüşüm ve ARIMA modelini otomatik bırakmak ne kadar güvenli?
Dönüşüm sınamasında log ile dönüşümsüz modelin AICc'si karşılaştırılır (örnekte 987{,}4 ve 1021{,}2); aradaki fark küçükse (2 civarı) seçim sınırdadır ve çarpımsal/toplamsal karar yorumla desteklenmelidir. Otomatik ARIMA seçimi aykırı değer ve takvim seçenekleriyle etkileşir (108.4.1). Raporlarda seçilen model ve seçenekler birlikte yazılmalıdır; kıyaslama için modeli elle sabitlemek (model) gerekir.
S7. Box-Ljung nasıl yorumlanır?
Tablo istatistiği, ARMA parametre sayısı kadar azaltılmış serbestlik derecesini ve p değerini birlikte yazar (210–217). 144 değerin ilk 13'ü farklamadan gelen başlangıç değerleri olduğu için istatistik son n=N-d-Ds artıktan, \chi^2_{24-q} ile (q: ARMA parametre sayısı) hesaplanır; böylece X-13'ün özet satırıyla aynıdır. Küçük p kalan otokorelasyona işaret eder.
S8. trend_ma ve mevsimsel_ma ne zaman değiştirilir?
X-11'in otomatik seçimi (MSR kuralı mevsimsel süzgeci, veriye göre Henderson uzunluğunu seçer) çoğu seri için uygundur; sabit seçim yalnız yöntemin sabitlenmesi gerektiğinde (örneğin bir kurum yöntemiyle uyum için) yapılır. Örnek veride s3x5 ve Henderson 13 seçimi regARIMA kısmını değiştirmez (aynı katsayılar), yalnız ayrıştırmayı değiştirir. Daha kısa süzgeç trendi gürültüye açık, daha uzun süzgeç ise yavaş yanıtlı yapar.
108.10 Kaynaklar
- Bell, W. R., & Hillmer, S. C. (1983). Modeling time series with calendar variation. Journal of the American Statistical Association, 78(383), 526–534. https://doi.org/10.1080/01621459.1983.10478005
- Box, G. E. P., & Jenkins, G. M. (1970). Time series analysis: Forecasting and control. Holden-Day.
- Burman, J. P. (1980). Seasonal adjustment by signal extraction. Journal of the Royal Statistical Society: Series A, 143(3), 321–337. https://doi.org/10.2307/2982132
- Chen, C., & Liu, L.-M. (1993). Joint estimation of model parameters and outlier effects in time series. Journal of the American Statistical Association, 88(421), 284–297. https://doi.org/10.1080/01621459.1993.10594321
- Cleveland, W. P., & Tiao, G. C. (1976). Decomposition of seasonal time series: A model for the Census X-11 program. Journal of the American Statistical Association, 71(355), 581–587. https://doi.org/10.1080/01621459.1976.10481532
- Findley, D. F., Monsell, B. C., Bell, W. R., Otto, M. C., & Chen, B.-C. (1998). New capabilities and methods of the X-12-ARIMA seasonal-adjustment program. Journal of Business & Economic Statistics, 16(2), 127–152. https://doi.org/10.1080/07350015.1998.10524743
- Hillmer, S. C., & Tiao, G. C. (1982). An ARIMA-model-based approach to seasonal adjustment. Journal of the American Statistical Association, 77(377), 63–70. https://doi.org/10.1080/01621459.1982.10477767
- Hurvich, C. M., & Tsai, C.-L. (1989). Regression and time series model selection in small samples. Biometrika, 76(2), 297–307. https://doi.org/10.1093/biomet/76.2.297
- Ladiray, D., & Quenneville, B. (2001). Seasonal adjustment with the X-11 method (Lecture Notes in Statistics, Vol. 158). Springer. https://doi.org/10.1007/978-1-4613-0175-2
- Ljung, G. M., & Box, G. E. P. (1978). On a measure of lack of fit in time series models. Biometrika, 65(2), 297–303. https://doi.org/10.1093/biomet/65.2.297
- R Core Team (2026). R: A language and environment for statistical computing. R Foundation for Statistical Computing. https://www.R-project.org/
- Sax, C., & Eddelbuettel, D. (2018). Seasonal adjustment by X-13ARIMA-SEATS in R. Journal of Statistical Software, 87(11), 1–17. https://doi.org/10.18637/jss.v087.i11
- Shapiro, S. S., & Wilk, M. B. (1965). An analysis of variance test for normality (complete samples). Biometrika, 52(3–4), 591–611. https://doi.org/10.1093/biomet/52.3-4.591
- U.S. Census Bureau (2017). X-13ARIMA-SEATS reference manual, version 1.1. U.S. Census Bureau, Time Series Research Staff.