114. Yapısal VAR: A/B kısıtları ve Blanchard–Quah
Şablon kimliği: yapisal_var · Kategori: zaman_serisi · Dil: R · Dosya: pro/sablonlar/zaman_serisi/yapisal_var.R (satır 1–467; üstbilgi 1–118) · Örnek veri: _ornek/yapisal_var_lutkepohl.csv (ayrıca yapisal_var_m1gdp.csv) · Paketler: vars 1.6-1, numDeriv 2016.8-1.1 (R 4.5.3)
114.1 Ne işe yarar
İndirgenmiş biçimli bir VAR'ın artıkları u_t birbiriyle ilişkilidir ve "yatırım şoku" gibi ekonomik anlamlı şokları doğrudan vermez. Yapısal VAR (SVAR), artıkları ilişkisiz ve birim varyanslı yapısal şoklara e_t bağlayan kısıtlar koyarak bir şokun serilere zaman içindeki etkisini (etki-tepki) ve varyansa katkısını (FEVD) yorumlanabilir kılar:
- K: endojen değişken sayısı; u_t: indirgenmiş biçim VAR(p) artığı; e_t: yapısal şoklar.
- A: eşanlı ilişki matrisi; B: şokların ölçek ve etki matrisi.
- Kısıtlar A ve B'nin bazı öğelerini sabit sayıya (genellikle 0 ya da 1) bağlar; serbest öğeler artık kovaryansından kestirilir.
- Eşanlı (sıfırıncı ufuk) etki matrisi A^{-1}B'dir.
Şablon dört tanım türü sunar (model):
| Tür | Kısıt konan matris | Örnek |
|---|---|---|
A |
A (B=I) | Özyinelemeli (alt üçgen) sıra |
B |
B (A=I) | Alt üçgen B (Cholesky) |
AB |
A ve B birlikte | A birim köşegenli alt üçgen, B köşegen |
uzun |
uzun dönem etki matrisi C=A(1)^{-1}A^{-1}B | Blanchard–Quah: C alt üçgen |
Uzun dönem modelinde A(1)=I-A_1-\dots-A_p ve kısıtlar C üzerine konur; örneğin C'nin üst üçgeni 0 ise "ikinci şokun birinci değişken üzerinde uzun dönem etkisi yoktur" (Blanchard ve Quah, 1989).
Ne zaman kullanılır?
- Bir şokun etkisini (para, talep, arz şoku) yorumlamak ve kısıtlar kuramsal olarak savunulabiliyorsa.
- Durağan (ya da fark alınmış) serilerle çok değişkenli dinamikte Cholesky sırasının yetmediği durumlarda A/B/AB kısıtları; kalıcı ve geçici şokları ayırmak için uzun dönem kısıtı.
- Aşırı tanımlı kısıtlar sınanacaksa (LR testi).
Ne zaman kullanılmaz?
- Seriler düzeyde birim köklüyse ve uzun dönem kısıtı kullanılacaksa: seriler fark alınmış (durağan) olmalıdır (114.8). Birim kök için Bölüm 105
kirilmali_birim_kok. - Eşbütünleşme varsa (hata düzeltme modeli gerekir; şablonda yoktur); gecikmeli tek denklem uzun dönem ilişkisi için Bölüm 95
ardl_nardl. - Yalnız Granger nedensellik sorulacaksa: Bölüm 105'teki Toda–Yamamoto; ya da temel programdaki VAR analizi.
- Yapısal şokları kısıtsız sıra bağımsız olarak istemiyorsanız: temel programdaki VAR analizi ortogonal (Cholesky) etki-tepki verir.
- Kırılma ya da rejim değişimi olan serilerde: Bölüm 106
markov_rejim. - Şok tanımı için kısıt savunulamıyorsa: kısıtlar sonuçları belirler; veri onları sınayabilir ama seçmez (aşırı tanımlama olmadıkça).
Temel programla ilişki. Temel programın VAR analizi indirgenmiş biçimli VAR'ı kestirir; Granger ve anlık nedensellik, ortogonal (Cholesky) etki-tepki ve bootstrap güven aralığı, FEVD ve öngörü verir. Bu şablon aynı VAR'ın üzerine A/B/AB ve uzun dönem kısıtlarını, serbest parametrelerin standart hatalarını, aşırı tanımlama sınamasını ve yapısal etki-tepki bandını ekler. Tam tanımlı özyinelemeli (alt üçgen) model, temel programın ortogonal (Cholesky) etki-tepkisiyle aynı tanımdır (Sims, 1980).
114.2 Şablonun girdileri
Form, üstbilgideki 15 [[param]] bloğundan kurulur (yapisal_var.R:12–116). Türlerin ve formun ortak denetiminin anlamı Bölüm 1.2'de anlatılmıştır.
| Alan (form etiketi) · ad | Tür · sekme | Varsayılan | Geçerli değerler | Kodda etkisi |
|---|---|---|---|---|
Endojen değişkenler · degiskenler |
sütunlar · Değişkenler | boş | 2–6 sayısal sütun | VAR'ın değişkenleri; sıra kısıt matrislerinin sırasıdır (124–138). |
Zaman etiketi · zaman |
sütun · Değişkenler | boş | herhangi bir sütun | Yalnız etiket (132); değişkenlerden çıkarılır (124). |
Gecikme sayısı · gecikme_secimi |
seçim · Model | elle |
elle, AIC, HQ, SC, FPE |
elle ise p= gecikme; ölçüt ise VARselect (151–158). |
Gecikme · gecikme |
tamsayı · Model | 2 | 1–12 | p (elle) ya da en çok gecikme (145). |
Deterministik terimler · deterministik |
seçim · Model | const |
const, trend, both, none |
VAR(type = ) ve d (143–144). |
Yapısal model · model |
seçim · Model | AB |
A, B, AB, uzun |
Tanım türü (198). |
A kısıt matrisi · A_matris |
metin · Model | boş | K\times K | A ve AB modelinde (201–206). |
B kısıt matrisi · B_matris |
metin · Model | boş | K\times K | B ve AB modelinde (203–207). |
C kısıt matrisi · C_matris |
metin · Model | boş | K\times K | Uzun dönem modelinde (208–210). |
Hata kovaryansı · sigma |
seçim · Gelişmiş | sd |
sd, ml |
\hat\Sigma böleni: T-Kp-d ya da T (162–164). |
Ufuk · ufuk |
tamsayı · Seçenekler | 10 | 1–60 | Etki-tepki ve FEVD ufku (375). |
Birikimli · birikimli |
onay · Seçenekler | kapalı | açık / kapalı | Etki-tepkiyi toplar (376–381); FEVD toplamsızdan. |
Bootstrap · bootstrap |
tamsayı · Seçenekler | 100 | 0–2000 | Yineleme sayısı; 0: band yok (386–391). |
Güven düzeyi · guven |
ondalık · Seçenekler | 0,95 | 0,5–0,999 | Parametre aralıkları ve yüzdelik bant (342). |
Bootstrap tohumu · tohum |
tamsayı · Gelişmiş | 12345 | 0–2147483647 | Sıfırdan farklıysa set.seed(tohum); 0 ise kod panelinin tohumu kullanılır, panelde tohum yoksa 12345 (295–300). |
Kısıt matrisi yazımı. Satırlar ; (ya da satır sonu), öğeler , (ya da boşluk) ile ayrılır; serbest öğe * (ya da NA, ., ?), sabit öğe sayı olarak yazılır (173–197). Örnek: 1, 0, 0; *, 1, 0; *, *, 1. Ondalık sayıda virgül kullanılamaz: 0,5 iki öğe sayılır (114.8). Boş bırakılan matris için varsayılan tam tanımlı özyinelemeli yapı kullanılır: A modelinde serbest köşegenli alt üçgen A (201–202), B modelinde alt üçgen B (203–204), AB modelinde birim köşegenli alt üçgen A ve köşegen B (206–207), uzun dönem modelinde alt üçgen C (209).
Şablonun kendi denetimleri.
| Koşul | İleti (özet) | Satır |
|---|---|---|
| Veri açık değil | "Önce Veri sekmesinde bir veri açın." | 122 |
| Değişken sayısı <2 ya da >6 | "En az iki… / En çok 6 değişken…" | 126–127 |
| Seçilen sütun sayısal değil | "'…' sayısal değil." | 131 |
| Tam gözlem yok | "Seçilen değişkenlerde tam gözlem yok." | 135 |
| Ortada eksik değer | "Serilerin ortasında eksik değer var; VAR kesintisiz…" | 137 |
| Seri sabit | "'…' serisi sabit." | 140 |
| Değişkenler doğrusal bağımlı | "Değişkenler doğrusal bağımlı…" | 141 |
| n-p<Kp+d+5 | "Gözlem sayısı (…) … VAR(…) için yetersiz…" | 147–149 |
| Matris boyutu yanlış | "… matrisi K\times K olmalı…" | 179–181 |
| Tanınmayan öğe | "… matrisinde tanınmayan öğe '…' (satır, sütun)…" | 192–193 |
| Bir satırda öğe sayısı K değil | "… matrisi K × K olmalı: i. satırda m öğe var, K olmalı. … ondalık ayırıcı nokta olmalıdır (0.5)." | 182–186 |
| Serbest öğe yok | "Kısıt matrislerinde serbest öğe ('*') yok." | 214 |
| Serbest parametre >K(K+1)/2 | "Model tanımlanamaz: … (sıra koşulu)…" | 215–217 |
| A köşegeninde 0 sabiti | "A matrisinin köşegeninde 0 sabiti olamaz…" | 218 |
| Uzun dönemde A(1) tekil | "A(1) … tekil (birim kök); … Durağan … seriler kullanın." | 285–286 |
| Olabilirlik en büyüklenemedi | "Yapısal model kestirilemedi…" | 302 |
| Bilgi matrisi tekil | "Model yerel olarak tanımlanamıyor…" | 310–311 |
Paketlerin uyarıları yoktur; uyari gecikme ölçütü hesaplanamazsa (p=1 alınır; 155), uzun dönem modelinde seriler durağan görünmüyorsa (289–293) ve bootstrap örneği kestirilemezse (419) dolar ve çalıştırmanın sonunda yazılır (442). Virgüllü ondalık yazılmış bir değişken sütunu forma girmez (form denetimi: "… is not a numeric column"; yve_virgul).
Örnek ayar (ornek_param, satır 9): degiskenler = [dln_inv, dln_inc, dln_consump], zaman = ceyrek, gecikme_secimi = elle, gecikme = 2, deterministik = const, model = AB, A_matris = 1, 0, 0; *, 1, 0; *, *, 1, B_matris = *, 0, 0; 0, *, 0; 0, 0, *, ufuk = 10, bootstrap = 100; öteki alanlar varsayılandadır (sigma = sd, tohum = 12345).
114.3 Örnek veri
yapisal_var_lutkepohl.csv, Lütkepohl'un (1993, Tablo E.1) Batı Almanya üç aylık serileridir: sabit fiyatlarla yatırım (inv), gelir (inc) ve tüketim (consump), 1960Q1–1978Q4 (76 satır), ve bunların logaritma farkları (dln_*; ilk satır boş). Şablon dln_* değişkenlerini kullanır: 75 gözlem (1960Q2–1978Q4), VAR(2) ile T=73 etkin gözlem.
| Değişken | Rol | Tür (veri sekmesinin algıladığı) | Özet |
|---|---|---|---|
ceyrek |
zaman etiketi | metin | 1960Q1 … 1978Q4 |
dln_inv |
endojen 1 (sıra: yatırım) | sayısal | 75 gözlem; ortalama 0,0181; ss 0,0468 |
dln_inc |
endojen 2 (gelir) | sayısal | ortalama 0,0207; ss 0,0121 |
dln_consump |
endojen 3 (tüketim) | sayısal | ortalama 0,0199; ss 0,0104 |
inv, inc, consump |
(düzey serileri; kullanılmaz) | sayısal | 76 gözlem |
yapisal_var_m1gdp.csv: ABD M1 ve GSYH (ln_m1, ln_gdp) ve log farkları dln_m1, dln_gdp, 1959Q1–2002Q2 (174 satır; log fark 173 gözlem); uzun dönem örnekleri VAR(2) ve T=171 ile çalışır. Kategorik değişken yoktur; düzey sırası konusu doğmaz, ama değişken sırası kısıt matrislerinin satır ve sütun sırasıdır.
Bu bölümde şu çalıştırmalar kullanılır:
| Ad | Ayar | Amaç |
|---|---|---|
yv_ornek |
örnek ayar (sigma = sd, bootstrap 100) |
ana sonuç, 114.7 |
yv_ml |
aynı, sigma = ml, bootstrap 0 |
yayımlı değerlerle aynı tanım |
yv_asiri |
A_matris = 1,0,0; 0,1,0; *,*,1, ml |
aşırı tanımlı model, LR |
yv_uzun |
M1–GSYH, uzun, C_matris = *,0; 0,*, ml |
uzun dönem, aşırı tanımlı |
yv_bq |
M1–GSYH, uzun, C_matris boş, sd |
Blanchard–Quah |
yv_cholA, yv_cholB |
model = A ve B, matris boş |
Cholesky biçimleri |
yv_aic, yv_nodet, yv_birik |
gecikme AIC; deterministik yok; birikimli | seçenekler |
yv_tohum2, yv_tohum_panel |
tohum = 2; kod panelinde tohum 999 |
tohum |
114.4 Yöntem: formüller ve hesap adımları
Şablon veriyi okur, VAR(p)'yi EKK ile kestirir, \hat\Sigma'yı hesaplar, serbest yapısal parametreleri yoğunlaştırılmış log olabilirliği en büyükleyerek kestirir, beklenen bilgi matrisinden standart hata üretir, kimliklendirmeyi denetler ve etki-tepki, bootstrap bandı ve FEVD'yi hesaplar.
114.4.1 İndirgenmiş biçim
- \hat U: T\times K EKK artık matrisi; T=n-p etkin gözlem sayısı.
sd: \mathrm{böl}=T-Kp-d (d deterministik terim sayısı:constvetrend1,both2,none0);ml: \mathrm{böl}=T (162–164).- VAR,
vars::VAR(X, p, type)ile kestirilir (159).
Koddaki tercih
Hata kovaryansının tanımı. Varsayılan sd, vars paketinin tanımıdır (serbestlik derecesi düzeltmeli); ml en çok olabilirlik kestiricisidir ve Lütkepohl (2005) ile yayımlanmış kılavuz değerlerinin tanımıdır. İki tanım B ve C kestirimlerini \sqrt{T/(T-Kp-d)} çarpanı kadar değiştirir, A kestirimlerini değiştirmez (örnek: B_{11} 0{,}0438796 (\mathrm{ml}) ve 0{,}0461479 (\mathrm{sd}); oran \sqrt{73/66}=1{,}0517). Bu nedenle yayımlı bir çalışmayı yeniden üretirken sigma ayarı belirleyicidir. logLik_VAR ve logLik_SVAR her zaman en çok olabilirlik kovaryansıyla (U'U/T) hesaplanır; sd seçiliyse çıktıya bunu söyleyen bir not yazılır ve logLik_SVAR için yapısal model U'U/T ile ayrıca kestirilir (165–170, 326–337, 357–358). Aşırı tanımlama LR testi ise seçilen \hat\Sigma ile hesaplanır (338, 369).
114.4.2 Yapısal kestirim
Yoğunlaştırılmış log olabilirlik (Amisano ve Giannini, 1997):
- \theta: A ve B'nin serbest öğeleri (uzun dönemde C'nin serbest öğeleri; A=I, B=A(1)C).
- Tam tanımlı modelde \ell(\hat\theta) VAR'ın olabilirliğine eşittir.
Sayısal koşullanma için kod değişkenleri standart sapmalarıyla ölçekler: D=\operatorname{diag}(\sqrt{\hat\sigma_{ii}}), A^*=D^{-1}AD, B^*=D^{-1}B, S_0=D^{-1}\hat\Sigma D^{-1} (224–226) ve -\ln|A|+\ln|B|+\tfrac12\operatorname{tr}(W'WS_0), W=B^{-1}A, ifadesini küçültür (234–242). En küçültme dört rastgele bozulmuş başlangıç ve bir sabit başlangıçtan optim(BFGS, reltol = 10^{-14}) ve nlminb ile yapılır; en iyi değer seçilir (254–263). Sonuç ölçekten geri alınır (279–280). İşaret normalleştirmesi: B'nin (A modelinde A'nın; uzun dönemde C'nin) köşegeni pozitif olacak biçimde şokların işareti değiştirilir (266–277).
Neden birçok başlangıç noktası?
Kısıtlı SVAR olabilirliği genellikle tek tepelidir ama uzun dönem ve aşırı tanımlı modellerde yerel en küçükler olabilir. Rastgele başlangıçlar (tohum set.seed(tohum); 243) bu riski azaltır; bootstrap örneklerinde tek ve doğrudan başlangıç (asıl kestirim) kullanılır (414).
Standart hata. Beklenen bilgi matrisi I(\theta)=\tfrac12J'(\Sigma^{-1}\otimes\Sigma^{-1})J, J=\partial\operatorname{vec}\Sigma/\partial\theta' (numDeriv::jacobian; 282–284). \operatorname{Var}(\hat\theta)=I(\theta)^{-1}/T (312). Ölçek geri alınarak \operatorname{SH} elde edilir; z=\hat\theta/\operatorname{SH} ve p=2\Phi(-|z|) (348).
Kimliklendirme denetimi. (i) Sıra koşulu: serbest parametre sayısı \le K(K+1)/2 (215). (ii) Yerel tanımlılık: bilgi matrisinin en küçük özdeğeri >10^{-8}\cdot en büyük özdeğer (310). (iii) Aşırı tanımlı modelde (serbest parametre <K(K+1)/2) LR testi:
114.4.3 Uzun dönem tanımı
Uzun dönem etki matrisi C=A(1)^{-1}A^{-1}B ve A(1)=I-\sum_lA_l (221, 319). Kısıtlar C üzerine konur ve A=I alınır; bu durumda B=A(1)C ve \Sigma=A(1)CC'A(1)' (231). Blanchard–Quah (alt üçgen C): ikinci şokun birinci değişken üzerindeki uzun dönem etkisi sıfırdır; C, A(1)^{-1}\Sigma A(1)^{-1\prime}'nin Cholesky çarpanıdır. |\det A(1)|<10^{-10} ise (birim kök) hata verilir (285).
114.4.4 Yapısal etki-tepki ve FEVD
\Phi_h indirgenmiş biçim hareketli ortalama katsayılarıdır (vars::Phi); yapısal etki \Theta_h=\Phi_hA^{-1}B, \Theta_0=A^{-1}B (377–383). birikimli açıksa \Theta_h toplanır (fark alınmış değişkenlerde düzey tepkisi). FEVD (toplamsız \Theta'dan; 390–395):
- \Theta_{s,ij}: j. şokun s ufuktaki i. değişkene etkisi; \omega_{ij}(h): h adımlı öngörü hatası varyansında j. şokun payı; her satırda \sum_j\omega_{ij}=1.
114.4.5 Bootstrap bandı
Her bootstrap örneğinde (387–424): (1) artıklar ortalaması çıkarılıp (\tilde U) yerine koyarak T kez örneklenir; (2) VAR, ilk p gözlemden başlayarak kestirilmiş katsayılarla özyineli üretilir; (3) VAR ve yapısal model yeniden kestirilir (başlangıç: asıl kestirim); (4) \Theta_h saklanır. Örnekleme Efron'un (1979) bootstrap'ıdır. Bant her hücre için yüzdeliktir: [\,q_{(1-g)/2},\ q_{1-(1-g)/2}\,] (Efron yüzdeliği; 376–377); en az 10 başarılı örnek gerekir.
Koddaki tercih
Tohum. Bootstrap örneklemesi sample.int ile yapılır. Formdaki tohum alanı sıfırdan farklıysa set.seed(tohum) ile sabitlenir (varsayılan 12345: aynı ayar her çalıştırmada aynı bandı verir); alan 0 ise kod panelinin Tohum alanı (Bölüm 1.3) kullanılır, panelde tohum verilmemişse 12345 (295–300). Kullanılan tohum ve kaynağı çıktıya yazılır ("Bootstrap tohumu: 12345 (formdaki Tohum alanı)"; 388). Varsayılanda panel tohumu 999 verildiğinde bant, panel tohumu 12345 olandan sıfır farkla aynıdır (yv_tohum_panel); bant formdaki tohum alanıyla değişir (yv_tohum2: tohum = 2 ile \mathrm{dln\_inv}\to\mathrm{dln\_inv}, ufuk 1 alt sınırı -0{,}021647 yerine -0{,}024139) ya da tohum = 0 ile panel tohumuna bağlanır.
Kalıntı bootstrap'ı ölçeklenmez
Artıklar \sqrt{T/(T-Kp-d)} ile büyütülmez ve yanlılık düzeltmesi yoktur. Küçük örneklemde bantlar biraz dar kalabilir; \hat\Sigma için sd seçildiğinde bile örneklenen artıkların varyansı \hat U'\hat U/T'dir.
114.5 Kod adım adım
| Satırlar | Ne yapar | Neden / dikkat |
|---|---|---|
| 119–141 | Değişkenler, sayısal çevirme, baş/son eksik atma, sabit ve doğrusal bağımlılık denetimi | Çeviri as.numeric(as.character(·)); kategorik sütun etiketten sayıya çevrilir. |
| 143–172 | Deterministik, p, VAR, \hat\Sigma, log olabilirlik | logLik_VAR her zaman U'U/T ile; artık kovaryansı tekilse anlaşılır hata (166–168). |
| 172–218 | Kısıt matrisi ayrıştırıcı ve model türüne göre matrisler; sıra koşulu | Ondalık virgül liste ayırıcısıdır. |
| 220–283 | yapisal_kestir: ölçekleme, olabilirlik, çok başlangıçlı en küçültme, işaret |
bas bootstrap'ta tek başlangıç verir. |
| 284–302 | Uzun dönem A(1) denetimi ve durağanlık uyarısı, tohum, ilk kestirim | set.seed(tohum_kay) burada. |
| 303–339 | Bilgi matrisi, SH, A^{-1}B, C, \ell_{\mathrm{SVAR}}, aşırı tanım | Tekil bilgi matrisi hata verir. |
| 341–372 | Çıktı tabloları ve LR testi | Tablo sırası modele göre değişir (114.7). |
| 374–432 | Etki-tepki, bootstrap ve tablo | R_ok < R ise uyarı (419). |
| 433–442 | FEVD tablosu ve uyarılar | FEVD toplamsız etkiden. |
| 444–466 | Grafikler | Üç değişkende 3\times3 etki-tepki ve FEVD çubukları. |
114.6 Elle hesap: örnek veride bağımsız yeniden hesap
Ara değerler dogrulama/yapisal_var/elle_hesap.py ile hesaplanmıştır: yalnız numpy ve scipy kullanılmış (Harris ve ark., 2020; Virtanen ve ark., 2020), şablon, vars ve numDeriv çağrılmamıştır. R tarafı r_dogrulama.R: vars::VAR, vars::SVAR (scoring), vars::BQ, vars::irf, vars::fevd (Pfaff, 2008) ve r_bootstrap.R (kalıntı bootstrap'ının bağımsız yeniden üretimi).
Adım 1 — İndirgenmiş VAR(2), \hat\Sigma. EKK ile T=73, K=3, d=1; sd: \hat\Sigma=\hat U'\hat U/66, ml: /73. Özyinelemeli yapıda A^{-1}B=\operatorname{chol}(\hat\Sigma): B_{11}=\sqrt{\hat\sigma_{11}}. sd için 0{,}0461479, ml için 0{,}0438796.
Adım 2 — Yapısal kestirim. AB modeli, 6 serbest parametre, tam tanımlı. Sayısal en küçültme (\mathrm{BFGS}\to Nelder–Mead \to\mathrm{BFGS}; 10^{-13}) ml için:
sd için \hat A aynı, \hat B_{ii}=0{,}0461479;\;0{,}0116159;\;0{,}0075978; log olabilirlikler yine U'U/T ile hesaplanır (\ell_{\mathrm{VAR}}=\ell_{\mathrm{SVAR}}=606{,}3070, tam tanımlı model).
Adım 3 — Standart hata. J merkezî sonlu farkla (h=10^{-6}), I=\tfrac12J'(\Sigma^{-1}\otimes\Sigma^{-1})J, \operatorname{SH}=\sqrt{\operatorname{diag}(I^{-1}/T)}: ml için 0{,}0294605;\;0{,}0194408;\;0{,}0765548;\;0{,}0036315;\;0{,}0009141;\;0{,}0005979. sd için A'nın SH'si aynı, B'ninki 0{,}0038192;\;0{,}0009613;\;0{,}0006288 (çarpan 1{,}0517).
Adım 4 — Eşanlı etki ve etki-tepki. sd: A^{-1}B (sütun: şok, satır: tepki) =\begin{pmatrix}0{,}046148&0&0\\0{,}001552&0{,}011616&0\\0{,}002671&0{,}004934&0{,}007598\end{pmatrix}. Etki-tepki \Theta_h=\Phi_hA^{-1}B; örneğin yatırım şokunun yatırıma etkisi ufuk 0: 0{,}046148, ufuk 1: -0{,}011957.
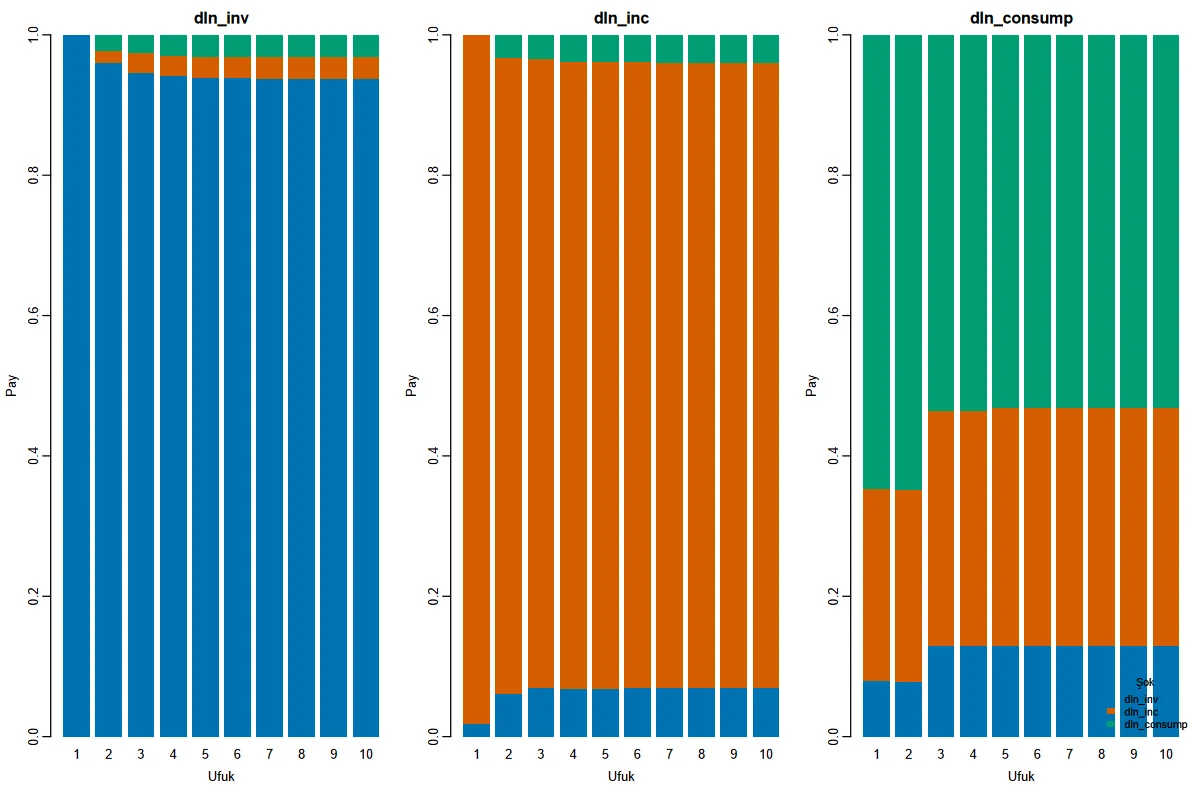
Adım 5 — FEVD. Ufuk 1: yatırım değişkeni yalnız yatırım şokundan (1{,}0000); gelir değişkeni 0{,}0175 yatırım, 0{,}9825 gelir şokundan; tüketim 0{,}0799, 0{,}2729, 0{,}6471. Ufuk 10: tüketim 0{,}1287;\;0{,}3397;\;0{,}5316.
Adım 6 — Aşırı tanımlı model (A_{21}=0, ml): \hat A_{31}=-0{,}0435846, \hat A_{32}=-0{,}424774, \hat B=(0{,}0438796;\;0{,}0111431;\;0{,}0072243), SH (0{,}0192696;\;0{,}0758806;\;0{,}0036315;\;0{,}0009222;\;0{,}0005979); \ell_{\mathrm{SVAR}}=605{,}6613; \mathrm{LR}=2(606{,}3070-605{,}6613)=1{,}2915, sd =1, p=0{,}2558.
Adım 7 — Uzun dönem (M1–GSYH), C köşegen, ml. C_{11}=0{,}0301007 (SH 0{,}0016277), C_{22}=0{,}0129691 (SH 0{,}0007013); \ell_{\mathrm{SVAR}}=1151{,}6143, \ell_{\mathrm{VAR}}=1151{,}6827; \mathrm{LR}=0{,}13676, sd =1, p=0{,}7115.
Adım 8 — Blanchard–Quah, sd. C alt üçgen: C_{11}=0{,}0305507, C_{21}=0{,}0003722, C_{22}=0{,}0131577; eşanlı etki A(1)C=\begin{pmatrix}0{,}007985&0{,}002942\\-0{,}002321&0{,}008123\end{pmatrix} (vars::BQ ile aynı).
Adım 9 — Bootstrap. Özyinelemeli AB modelinde A^{-1}B=\operatorname{chol}(\hat\Sigma) olduğundan bandın bağımsız yeniden üretimi kapalı biçimde mümkündür: r_bootstrap.R, set.seed(12345), çok başlangıçlı ilk kestirimin tükettiği 4\times\mathrm{rnorm}(6) akışını atlayıp 100 örnek çeker; 99 hücrenin alt ve üst sınırı MerQuR+ ile aynıdır.
114.6.1 Doğrulama: MerQuR+, Python ve R
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) | En büyük fark | |
|---|---|---|---|---|---|
| Ana (sd): kestirim A[2,1] | −0,03362873 | −0,03362879 | −0,03362879 | 6,7e−8 | ✓ |
| Ana (sd): SH A[2,1] | 0,02946044 | 0,02946046 | 0,02946046 | 1,7e−8 | ✓ |
| Ana (sd): kestirim A[3,1] | −0,0435846 | −0,04358457 | −0,04358458 | 3,2e−8 | ✓ |
| Ana (sd): SH A[3,1] | 0,01944086 | 0,01944084 | 0,01944084 | 1,4e−8 | ✓ |
| Ana (sd): kestirim A[3,2] | −0,42477386 | −0,42477401 | −0,424774 | 1,5e−7 | ✓ |
| Ana (sd): SH A[3,2] | 0,07655491 | 0,0765548 | 0,07655481 | 1,0e−7 | ✓ |
| Ana (sd): kestirim B[1,1] | 0,04614791 | 0,04614789 | 0,04614788 | 2,2e−8 | ✓ |
| Ana (sd): SH B[1,1] | 0,00381923 | 0,00381923 | 0,00381923 | 1,8e−9 | ✓ |
| Ana (sd): kestirim B[2,2] | 0,01161589 | 0,0116159 | 0,0116159 | 1,3e−9 | ✓ |
| Ana (sd): SH B[2,2] | 9,613383·10−4 | 9,613384·10−4 | 9,613384·10−4 | 1,1e−10 | ✓ |
| Ana (sd): kestirim B[3,3] | 0,00759779 | 0,00759778 | 0,00759778 | 9,2e−9 | ✓ |
| Ana (sd): SH B[3,3] | 6,287973·10−4 | 6,287966·10−4 | 6,287966·10−4 | 7,6e−10 | ✓ |
| Ana (sd): log olabilirlik VAR (her zaman U'U/T; vars::VAR logLik) | 606,30704068 | 606,30704068 | 606,30704068 | 7,5e−16 | ✓ |
| Ana (sd): log olabilirlik SVAR (U'U/T ile; tam tanımlı: VAR ile aynı) | 606,30704068 | 606,30704068 | — | 3,7e−13 | ✓ |
| Ana (sd): eşanlı etki inc ← inv şoku | 0,0015519 | 0,0015519 | 0,0015519 | 2,4e−9 | ✓ |
| Ana (sd): eşanlı etki consump ← inv şoku | 0,00267054 | 0,00267054 | 0,00267054 | 1,1e−9 | ✓ |
| Ana (sd): eşanlı etki consump ← inc şoku | 0,00493413 | 0,00493413 | 0,00493413 | 2,3e−9 | ✓ |
| Ana (sd): etki-tepki dln_inv → dln_inv, ufuk 1 | −0,01195678 | −0,01195678 | −0,01195678 | 6,3e−9 | ✓ |
| Ana (sd): etki-tepki dln_inv → dln_inc, ufuk 3 | 2,264813·10−5 | 2,264835·10−5 | 2,264837·10−5 | 2,4e−10 | ✓ |
| Ana (sd): etki-tepki dln_inc → dln_consump, ufuk 5 | 3,278284·10−4 | 3,278285·10−4 | 3,278285·10−4 | 9,3e−11 | ✓ |
| Ana (sd): etki-tepki dln_consump → dln_consump, ufuk 10 | 1,144570·10−5 | 1,144569·10−5 | 1,144569·10−5 | 1,4e−11 | ✓ |
| Ana (sd): FEVD ufuk 10, dln_inv / dln_inv şoku | 0,93773734 | 0,93773734 | 0,93773734 | 2,2e−9 | ✓ |
| Ana (sd): FEVD ufuk 10, dln_consump / dln_inc şoku | 0,33968054 | 0,33968115 | 0,33968113 | 6,1e−7 | ✓ |
| Ana (sd): FEVD ufuk 10, dln_inc / dln_consump şoku | 0,03962412 | 0,03962402 | 0,03962402 | 9,9e−8 | ✓ |
| Bootstrap: | alt sınır | en büyük fark (99 hücre) | 2,645080·10−8 | — | 0 |
| Bootstrap: | üst sınır | en büyük fark (99 hücre) | 4,479453·10−8 | — | 0 |
| Bootstrap: etki-tepki hücresi (inv → inc, ufuk 3), alt sınır | −0,00141204 | — | −0,00141204 | 1,3e−9 | ✓ |
| ML: kestirim A[2,1] | −0,03362873 | −0,03362879 | — | 6,7e−8 | ✓ |
| ML: SH A[2,1] | 0,02946044 | 0,02946046 | — | 1,9e−8 | ✓ |
| ML: kestirim A[3,1] | −0,0435846 | −0,04358457 | — | 3,1e−8 | ✓ |
| ML: SH A[3,1] | 0,01944086 | 0,01944084 | — | 1,3e−8 | ✓ |
| ML: kestirim A[3,2] | −0,42477386 | −0,42477399 | — | 1,3e−7 | ✓ |
| ML: SH A[3,2] | 0,07655491 | 0,0765548 | — | 1,0e−7 | ✓ |
| ML: kestirim B[1,1] | 0,04387959 | 0,04387957 | — | 2,2e−8 | ✓ |
| ML: SH B[1,1] | 0,0036315 | 0,0036315 | — | 1,8e−9 | ✓ |
| ML: kestirim B[2,2] | 0,01104494 | 0,01104494 | — | 1,5e−9 | ✓ |
| ML: SH B[2,2] | 9,140854·10−4 | 9,140855·10−4 | — | 1,2e−10 | ✓ |
| ML: kestirim B[3,3] | 0,00722433 | 0,00722432 | — | 8,8e−9 | ✓ |
| ML: SH B[3,3] | 5,978899·10−4 | 5,978892·10−4 | — | 7,3e−10 | ✓ |
| ML: log olabilirlik SVAR | 606,30704068 | 606,30704068 | — | 2,1e−13 | ✓ |
| ML: log olabilirlik VAR (vars::VAR logLik) | 606,30704068 | 606,30704068 | 606,30704068 | 7,5e−16 | ✓ |
| Aşırı tanımlı: kestirim A[3,1] | −0,04358466 | −0,04358458 | — | 8,2e−8 | ✓ |
| Aşırı tanımlı: SH A[3,1] | 0,01926963 | 0,01926963 | — | 1,3e−9 | ✓ |
| Aşırı tanımlı: kestirim A[3,2] | −0,42477368 | −0,42477401 | — | 3,2e−7 | ✓ |
| Aşırı tanımlı: SH A[3,2] | 0,07588065 | 0,07588059 | — | 5,8e−8 | ✓ |
| Aşırı tanımlı: kestirim B[1,1] | 0,04387959 | 0,04387957 | — | 2,6e−8 | ✓ |
| Aşırı tanımlı: SH B[1,1] | 0,0036315 | 0,0036315 | — | 2,2e−9 | ✓ |
| Aşırı tanımlı: kestirim B[2,2] | 0,01114307 | 0,01114307 | — | 2,6e−9 | ✓ |
| Aşırı tanımlı: SH B[2,2] | 9,222071·10−4 | 9,222073·10−4 | — | 2,1e−10 | ✓ |
| Aşırı tanımlı: kestirim B[3,3] | 0,00722433 | 0,00722432 | — | 3,8e−9 | ✓ |
| Aşırı tanımlı: SH B[3,3] | 5,978895·10−4 | 5,978892·10−4 | — | 3,2e−10 | ✓ |
| Aşırı tanımlı: LR | 1,29150527 | 1,29150527 | — | 1,0e−10 | ✓ |
| Aşırı tanımlı: LR p | 0,25577073 | 0,25577073 | — | 2,5e−11 | ✓ |
| Aşırı tanımlı: log olabilirlik SVAR | 605,66128804 | 605,66128804 | — | 1,1e−13 | ✓ |
| Uzun dönem: kestirim C[1,1] | 0,03010072 | 0,03010072 | — | 5,4e−10 | ✓ |
| Uzun dönem: SH C[1,1] | 0,00162766 | 0,00162766 | — | 2,9e−11 | ✓ |
| Uzun dönem: kestirim C[2,2] | 0,01296911 | 0,01296911 | — | 3,1e−10 | ✓ |
| Uzun dönem: SH C[2,2] | 7,012893·10−4 | 7,012893·10−4 | — | 1,7e−11 | ✓ |
| Uzun dönem: LR | 0,13675517 | 0,13675517 | — | 9,1e−13 | ✓ |
| Uzun dönem: log olabilirlik SVAR | 1151,614323 | 1151,614323 | — | 9,9e−16 | ✓ |
| Blanchard–Quah: kestirim C[1,1] | 0,03055068 | 0,03055068 | 0,03055068 | 1,6e−9 | ✓ |
| Blanchard–Quah: kestirim C[2,1] | 3,721702·10−4 | 3,721697·10−4 | 3,721699·10−4 | 4,9e−10 | ✓ |
| Blanchard–Quah: kestirim C[2,2] | 0,01315772 | 0,01315772 | 0,01315772 | 9,3e−10 | ✓ |
| Blanchard–Quah: eşanlı etki [1,1] | 0,00798488 | 0,00798488 | 0,00798488 | 5,3e−10 | ✓ |
| Blanchard–Quah: eşanlı etki [1,2] | 0,00294155 | 0,00294155 | 0,00294155 | 2,1e−10 | ✓ |
| Blanchard–Quah: eşanlı etki [2,1] | −0,00232087 | −0,00232087 | −0,00232087 | 1,7e−10 | ✓ |
| Blanchard–Quah: eşanlı etki [2,2] | 0,00812298 | 0,00812298 | 0,00812298 | 5,7e−10 | ✓ |
| Blanchard–Quah: etki-tepki m1 → gdp, ufuk 4 | 4,359745·10−4 | 4,359745·10−4 | — | 3,8e−11 | ✓ |
Ölçütü karşılayan: 68/68. Yayımlı başvuru (Lütkepohl, 1993, Tablo E.1 verisiyle yayımlanmış kılavuz çıktıları; bkz. Kaynaklar): ML kovaryansı ile A_{21}=-0{,}0336288, A_{31}=-0{,}0435846, A_{32}=-0{,}424774, B_{11}=0{,}0438796, B_{22}=0{,}0110449, B_{33}=0{,}0072243; SH 0{,}0294605, 0{,}0194408, 0{,}0765548, 0{,}0036315, 0{,}0009141, 0{,}0005979; \ell=606{,}307; aşırı tanımlı model \text{LR}=1{,}292; uzun dönem C_{11}=0{,}0301007, C_{22}=0{,}0129691, \text{LR}=0{,}1368. R sütunu vars::SVAR (scoring) ve vars::BQ'dur; vars yalnız serbestlik derecesi düzeltmeli Σ ile çalıştığı için ML, aşırı tanımlı ve uzun dönem satırlarında R yoktur. Bootstrap satırlarının R sütunu, aynı tohum ve rastgele sayı akışıyla Cholesky çözümü kullanan bağımsız bir R koduyla yeniden üretilmiştir.
Yayımlı değer. Lütkepohl (1993, Tablo E.1) verisiyle yayımlanmış kılavuz çıktıları (ML kovaryansı): A_{21}=-0{,}0336288, A_{31}=-0{,}0435846, A_{32}=-0{,}424774, B_{11}=0{,}0438796, B_{22}=0{,}0110449, B_{33}=0{,}0072243; SH 0{,}0294605, 0{,}0194408, 0{,}0765548, 0{,}0036315, 0{,}0009141, 0{,}0005979; \ell=606{,}307. Aşırı tanımlı model: A_{31}=-0{,}0435911 (bu bölümdeki bağımsız en küçültme -0{,}0435846; fark yayımlı çözümün yakınsama ölçütündendir), \mathrm{LR}=1{,}292. Uzun dönem (M1–GSYH): C_{11}=0{,}0301007, C_{22}=0{,}0129691, \mathrm{LR}=0{,}1368. MerQuR+ bu değerlerin hepsiyle sigma = ml ayarıyla uyuşur.
114.7 Çıktıyı okuma
Örnek ayar (yv_ornek; stdout.txt):
VAR(2), K = 3, T = 73 etkin gözlem (1960Q4 – 1978Q4); AB modeli; 6 serbest yapısal parametre, tam tanımlı.
Hata kovaryansı: serbestlik derecesi düzeltmeli U'U/66.
Not: logLik_VAR ve logLik_SVAR en çok olabilirlik kovaryansı U'U/T ile hesaplanır (SVAR için yapısal model bu kovaryansla yeniden kestirilir); aşırı tanımlama LR testi ise seçilen (serbestlik derecesi düzeltmeli) kovaryansla hesaplanır.
Bootstrap tohumu: 12345 (formdaki Tohum alanı).
Tablolar (AB modeli, tam tanımlı; aşırı tanımlıda LR tablosu 7. sırada, bütün sonraki tablolar bir kayar): 1 model özeti, 2 yapısal parametreler, 3 A, 4 B, 5 eşanlı etki A^{-1}B, 6 uzun dönem etkisi C=A(1)^{-1}A^{-1}B, 7 etki-tepki (99 satır), 8 FEVD (90 satır). A modelinde B tablosu, B modelinde A tablosu yoktur; uzun dönem modelinde ikisi de yoktur (tablolar: özet, parametreler, eşanlı etki, uzun dönem etkisi, [LR], etki-tepki, FEVD).
Tablo 1 (model özeti):
| olcut | deger |
|---|---|
| K | 3 |
| p | 2 |
| T | 73 |
| logLik_VAR | 606.307041 |
| logLik_SVAR | 606.307041 |
| serbest_parametre | 6 |
| asiri_tanimlama_sd | 0 |
Tablo 2 (yapısal parametreler; sd):
| matris | satir | sutun | kestirim | SH | z | p |
|---|---|---|---|---|---|---|
| A | dln_inc | dln_inv | −0.033629 | 0.029460 | −1.141 | 0.2537 |
| A | dln_consump | dln_inv | −0.043585 | 0.019441 | −2.242 | 0.0250 |
| A | dln_consump | dln_inc | −0.424774 | 0.076555 | −5.549 | 2.9e−08 |
| B | dln_inv | dln_inv | 0.046148 | 0.003819 | 12.083 | 1.3e−33 |
| B | dln_inc | dln_inc | 0.011616 | 0.000961 | 12.083 | 1.3e−33 |
| B | dln_consump | dln_consump | 0.007598 | 0.000629 | 12.083 | 1.3e−33 |
B'nin üç köşegen öğesinin z değerleri aynıdır (12{,}083): ölçek parametrelerinin SH'si \hat b/\sqrt{2T} ile orantılıdır (1/\sqrt{2\cdot73}=0{,}0828); bu nedenle bu z'ler bilgi vermez.
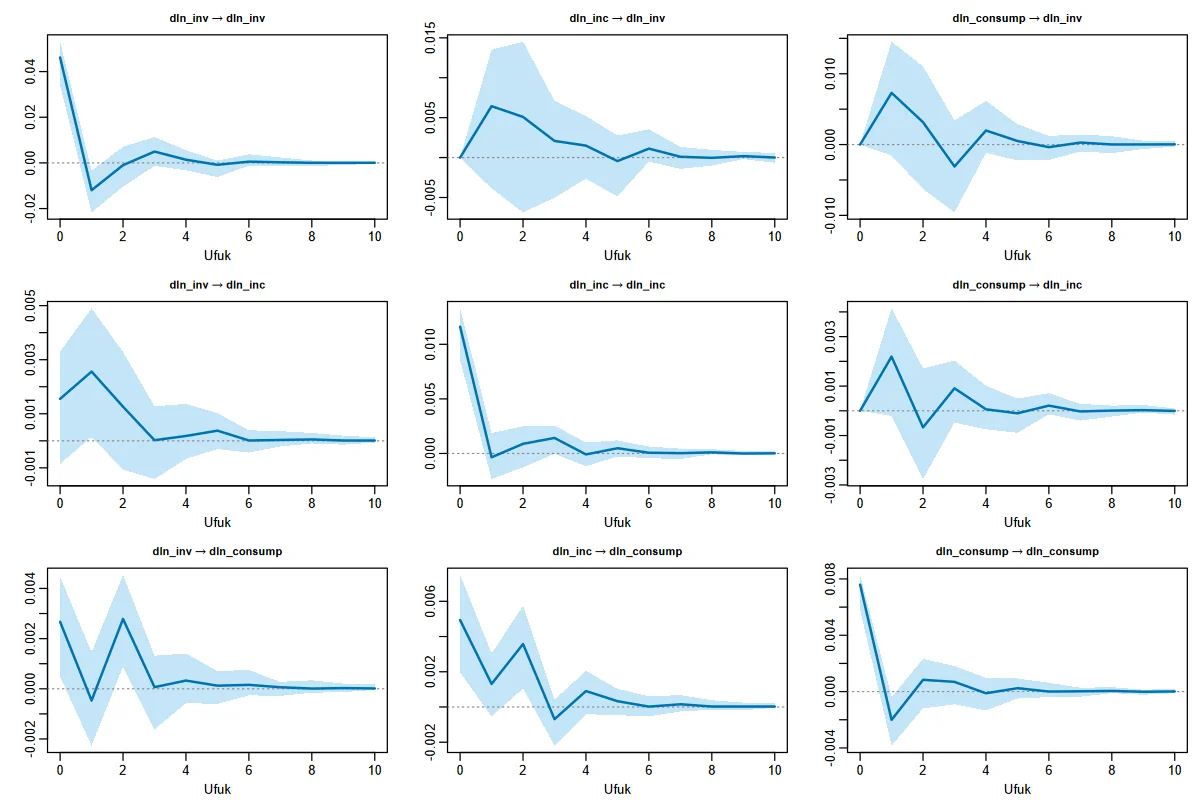
Tablo 5 (eşanlı etki, dln_inv şoku sütunu): (0{,}046148;\;0{,}001552;\;0{,}002671)'; yatırım şoku bir standart sapmayla (0{,}046) yatırımı o oranda, geliri 0{,}0016 ve tüketimi 0{,}0027 kadar anında etkiler. Tablo 7'den etki-tepki (bootstrap %95 bandı, 100 örnek): dln_inv → dln_inv, ufuk 1: -0{,}011957 (-0{,}021647 ile -0{,}003419).
Şekil 114.1. Yapısal etki-tepki fonksiyonları (3\times3: sütun şok, satır tepki; ufuk 0–10). Mavi çizgi etki, açık mavi bant bootstrap %95 yüzdelik bandıdır; ufuk 0'da üst üçgen sıfırdır (yapısal kısıt).
Şekil 114.2. Tahmin hatası varyans ayrıştırması: her değişken için ufuk boyunca (1–10) şokların payı (yığılmış çubuk). Ufuk 1'de özyinelemeli yapı nedeniyle ilk değişken yalnız kendi şokundan oluşur.
| Öğe | Ne yazar | Nasıl yorumlanır |
|---|---|---|
A, B, C parametreleri |
Serbest öğelerin kestirimi, SH, z, p, GA | Kestirim tanımın (sigma) ölçeğindedir |
| Eşanlı etki A^{-1}B | Sütun şokun sıfırıncı ufuk tepkisi | Üst üçgendeki sıfırlar kısıttır |
| Uzun dönem etkisi | A(1)^{-1}A^{-1}B | Şokun kalıcı (ufuk \to\infty) etkisi |
| LR testi | Aşırı tanımlama sınaması | p büyükse kısıtlar veriyle uyumlu |
| Etki-tepki | \Theta_h ve bootstrap bandı | Band 0'ı içermiyorsa o ufukta anlamlı |
| FEVD | \omega_{ij}(h) | Satır toplamı 1 |
Rapor cümlesi. Yatırım, gelir ve tüketimin log farklarından kurulan VAR(2) üzerinde, yatırımın gelire ve tüketime, gelirin tüketime eşanlı etki gösterdiği (AB modeli; A birim köşegenli alt üçgen, B köşegen) tam tanımlı yapısal model kestirildi. Gelirin tüketime eşanlı katsayısı -0{,}425 (\mathrm{SH}=0{,}077) olarak bulundu. On dönemlik ufukta tüketim varyansının \%53{,}2'si kendi şokundan, \%34{,}0'ı gelir şokundan, \%12{,}9'u yatırım şokundan kaynaklandı. Güven bantları 100 kalıntı bootstrap örneğine dayanır (tohum 12345).
114.8 Sık hatalar ve tuzaklar
- Hata kovaryansı tanımı. Varsayılan
sdyayımlı çalışmalardaki ML tanımından farklıdır: B ve C 1{,}0517 kat büyük çıkar (mlile B_{11}=0{,}0438796). Karşılaştırma yapmadan öncesigma'yı eşitleyin. logLik_VARvelogLik_SVARsigmaayarından bağımsızdır. Örnek veride tablo 1sdvemliçin 606{,}3070 yazar (vars::VAR'ın log olabilirliği).sdseçiliyse aşırı tanımlama LR testi seçilen \hat\Sigma ile hesaplanır ve bu iki log olabilirliğin farkı olmayabilir; çıktıdaki not bunu belirtir. AIC/BIC için bu değerleri kullanabilirsiniz.- Değişken sırası kısıt matrislerinin sırasıdır.
degiskenlerlistesinin sırası değişinceA_matrissatır ve sütunları da yeniden yazılmalıdır; aksi hâlde kısıt başka şoka bağlanır. - Ondalık virgül.
A_matrisiçinde0,5iki öğe sayılır ve hata iletisi "yazılan: 3 satır" der (satır sayısı doğrudur, sorun sütun sayısıdır). Sabit öğe olarak ondalık sayı yazarken nokta kullanın (0.5). - Tam serbest A (B=I).
A_matris = 1,*,*; *,1,*; *,*,1modeli "tam tanımlı" sayılır (6 parametre = 6 moment) ama çözüm başlangıca ve işaret/sıra denkliğine bağlıdır: örnekte A öğeleri 7{,}64, 21{,}2, -102{,}3 gibi bulundu; bu anlamlı bir yapısal yorum vermez. Kuramsal bir kısıt olmadan serbest öğe bırakmayın. - Birim kök varken uzun dönem kısıtı. Düzey serileriyle (
ln_m1,ln_gdp) uzun dönem modeli çalışır (T=172) ama A(1) neredeyse tekildir (en büyük karakteristik kök 0{,}998; şablon "seriler durağan görünmüyor" uyarısı yazar): C_{11}=8{,}48 bulunur (log farklarla 0{,}0305), yani bir standart sapmalık şokun uzun dönem etkisi 8 log puandır. Uzun dönem tanımı için seriler durağan (fark) olmalıdır. - Aşırı tanımlı model ve LR. Kısıt sayısı fazlaysa \mathrm{LR} \chi^2 ile sınanır; p büyükse kısıtlar reddedilmez, ama bu kısıtların doğruluğunun kanıtı değildir.
- Tohum. Varsayılanda bant formdaki
tohumalanıyla yinelenir (12345); kod panelinin tohumunu kullanmak için alana 0 yazın. Hangi tohumun kullanıldığı çıktıda yazılıdır. - Bootstrap örneği kestirilemezse ("… tanesinde model kestirilemedi") bantlar kalan örneklerden hesaplanır; R_{\mathrm{ok}}<10 ise bant verilmez.
- FEVD birikimsiz etkiden hesaplanır,
birikimliaçık olsa bile; etki-tepki tablosu ise toplanmıştır. - Gecikme ölçütüyle seçimde başlık yalnız "VAR(p)" yazar; hangi ölçütle seçildiği söylenmez.
- Dejenere veri. Aşırı düzenli bir seri (ör. döngüsel) artık kovaryansını tekil yapar; şablon "artık kovaryansı tekil: seriler (neredeyse) deterministik" iletisiyle durur (166–168, 321–325).
114.9 Uzman soruları
S1. `sd` ve `ml` kovaryansı hangi sonucu değiştirir?
B ve C'yi \sqrt{T/(T-Kp-d)} çarpanıyla (1{,}0517) değiştirir; A ve etki-tepki şeklini (oranları) değiştirmez. Etki-tepki büyüklüğü B ile ölçeklendiği için bantlar da aynı çarpanla büyür. Yayımlı bir yapısal VAR ML ile verilmişse ml seçin; vars ile karşılaştırma için sd.
S2. Standart hatalar neden beklenen bilgi matrisinden?
Amisano ve Giannini'nin (1997) asimptotik kovaryansı budur ve yayımlı kılavuz değerleri aynı tanımı kullanır; şablonun SH'leri bunlarla 10^{-6} içinde uyuşur. Gözlenen Hessian'ı kullanan yaklaşım küçük örneklemde biraz farklı olur. SH asimptotiktir; kısa örneklemde (burada T=73) bootstrap bandı daha güvenilirdir.
S3. Aşırı tanımlı modelde yayımlı A_{31} neden -0{,}0435911 ve MerQuR+'ınki -0{,}0435846?
Kısıt A_{21}=0 ile ML çözümü u_3'ün u_1,u_2'ye EKK regresyonu olduğundan tam tanımlı modelle aynı A_{31}'i verir (-0{,}0435846); yayımlı değer yakınsama ölçütünden gelen 1{,}5\times10^{-4} göreli fark taşır. MerQuR+'ın en küçültmesi 10^{-14} göreli toleransla kapalı biçimli çözümle aynıdır.
S4. Blanchard–Quah kısıtı neden yalnız durağan serilerde?
Uzun dönem etkisi A(1)^{-1}'e bağlıdır; birim kök varsa A(1) tekildir (ya da neredeyse tekildir) ve C tanımsızdır. Bu nedenle uygulamada seriler fark alınır (burada log farklar). Kod tam tekilliği hata ile denetler (|\det A(1)|<10^{-10}); yakın tekillikte VAR'ın en büyük karakteristik kökü 0{,}98'i aşıyorsa çıktıya "seriler durağan görünmüyor" uyarısı yazar (287–293).
S5. Bootstrap bandı neden kestirimin etrafında simetrik değil?
Efron yüzdeliği bias düzeltmesi yapmaz; yapısal parametrelerin örnekleme dağılımı çarpıktır ve etki-tepki doğrusal olmayan bir işlevdir. Bant kestirimi içermek zorunda değildir; ufuk 0'da dln_inv → dln_inv kestirimi 0{,}0461, bant 0{,}0341–0{,}0531'dir ve kestirim bandın ortasının üstündedir.
S6. Kısıt sırası sonucu nasıl değiştirir?
Özyinelemeli yapıda sıra, hangi değişkenin sıfırıncı ufukta hangisine etki edebileceğini belirler; sıra değişirse etki-tepki değişir. A/B/AB'de tam tanımlı kısıtlar veriyle sınanamaz (LR yoktur); yalnız aşırı tanımlı kısıtlar sınanır.
S7. Başka bir paketle fark var mı?
vars::SVAR (scoring) ve vars::BQ aynı veride ve sd tanımıyla tam aynı A, B, SH ve etki matrisini verir (bağımsız R hesabı). vars::SVAR serbestlik derecesi düzeltmeli kovaryansı sabit kullanır; ML için yalnız bu şablon seçenek sunar. Python'da statsmodels SVAR uzun dönem kısıtı ve bootstrap'lı yapısal etki-tepki vermez.
S8. Kod panelinin Tohum alanı varsayılanda neden etkisiz?
Varsayılanda şablon formdaki tohum değerini (12345) kullanır ve kod panelinin her çalıştırmada atadığı mq_tohum bu değerle ezilir (300); çıktının yinelenebilirliği formdaki tohumla sağlanır ve sonuç kartındaki "Tohum:" satırı bandı açıklamaz. Alana 0 yazılırsa panelin tohumu kullanılır ve çıktı bunu "Bootstrap tohumu: … (kod panelinin tohumu)" diye yazar.
114.10 Kaynaklar
- Amisano, G., & Giannini, C. (1997). Topics in structural VAR econometrics (2. bas.). Springer. https://doi.org/10.1007/978-3-642-60623-6
- Blanchard, O. J., & Quah, D. (1989). The dynamic effects of aggregate demand and supply disturbances. The American Economic Review, 79(4), 655–673.
- Efron, B. (1979). Bootstrap methods: Another look at the jackknife. The Annals of Statistics, 7(1), 1–26. https://doi.org/10.1214/aos/1176344552
- Gilbert, P., & Varadhan, R. (2026). numDeriv: Accurate numerical derivatives (R paketi sürüm 2016.8-1.1). https://doi.org/10.32614/CRAN.package.numDeriv
- Harris, C. R., Millman, K. J., van der Walt, S. J., et al. (2020). Array programming with NumPy. Nature, 585(7825), 357–362. https://doi.org/10.1038/s41586-020-2649-2
- Lütkepohl, H. (1993). Introduction to multiple time series analysis (2. bas.). Springer. https://doi.org/10.1007/978-3-662-02691-5
- Lütkepohl, H. (2005). New introduction to multiple time series analysis. Springer. https://doi.org/10.1007/978-3-540-27752-1
- Pfaff, B. (2008). VAR, SVAR and SVEC models: Implementation within R package vars. Journal of Statistical Software, 27(4), 1–32. https://doi.org/10.18637/jss.v027.i04
- Pfaff, B. (2026). vars: VAR modelling (R paketi sürüm 1.6-1). https://doi.org/10.32614/CRAN.package.vars
- R Core Team (2026). R: A language and environment for statistical computing. R Foundation for Statistical Computing. https://www.R-project.org/
- Sims, C. A. (1980). Macroeconomics and reality. Econometrica, 48(1), 1–48. https://doi.org/10.2307/1912017
- StataCorp (2025). Stata 19 time-series reference manual: [TS] var svar. Stata Press.
- Virtanen, P., Gommers, R., Oliphant, T. E., et al. (2020). SciPy 1.0: Fundamental algorithms for scientific computing in Python. Nature Methods, 17(3), 261–272. https://doi.org/10.1038/s41592-019-0686-2