99. Genel durum-uzay modeli ve Kalman düzgünleştirici
Şablon kimliği: durum_uzay_genel · Kategori: zaman_serisi · Dil: R · Dosya: pro/sablonlar/zaman_serisi/durum_uzay_genel.R (satır 1–347; üstbilgi 1–125) · Örnek veri: _ornek/seatbelts.csv · Paketler: KFAS 1.6.0 (R 4.5.3; Helske, 2017)
99.1 Ne işe yarar
Şablon, bir ya da birkaç zaman serisini gözlenemeyen bileşenlerin toplamı olarak modeller: yavaş değişen bir düzey (isteğe bağlı eğimle), sabit ya da zamanla değişen bir mevsim örüntüsü ve açıklayıcı değişkenlerin etkisi. Bileşenler Gauss durum-uzay modeli olarak yazılır (Durbin ve Koopman, 2012; Harvey ve Durbin, 1986); varyanslar en çok olabilirlikle kestirilir, bileşenler Kalman düzgünleştiricisiyle bulunur. Cevapladığı soru şudur: "Bu serinin düzeyi (trendi) zamanla nasıl değişti, mevsim ve açıklayıcıların etkisi çıkarılınca geriye ne kalıyor ve birden çok seri aynı gözlenemeyen etkilere ortak mı bağlı?"
Tek seri için model (Durbin ve Koopman, 2012, Böl. 3)
biçimindedir; \eta,\zeta,\omega,\xi bağımsız Gauss bozucularıdır. k seri seçilirse bütün bileşenler k boyutlu olur ve bozucu kovaryans matrisleri (H,Q_\eta,Q_\zeta,Q_\omega) tam (k(k+1)/2 parametre) ya da köşegen (k parametre) kestirilir.
Ne zaman kullanılır?
- Trendin yumuşak ve zamanla değişen olduğu, açıklayıcıların etkisinin sabit ya da zamanla değişebildiği serilerde (yapısal zaman serisi modelleri): trafik kazaları, nüfus ve avlanma sayımları, iklim ve ekonomi aylık serileri.
- Bir müdahalenin (yasa, politika) etkisini trend ve mevsimden ayırarak kestirmek için; örnek veride koltuk kemeri yasasının ön ve arka koltuk kayıplarına etkisi.
- Aynı gözlenemeyen etkilere bağlı birkaç seriyi ortak modellemek için: düzey ve gözlem bozucuları arasındaki korelasyon (çok değişkenli model).
- Eksik yanıt değerleri olan serilerde: Kalman süzgeci eksik gözlemi atlar ve düzgünleştirici onları doldurur.
Ne zaman kullanılmaz?
- Yalnız mevsim ve trend ayrıştırması isteniyorsa ve model kurma gerekmiyorsa:
mevsimsel_x13(Bölüm 108). - Rejimler arasında geçiş soruluyorsa:
markov_rejim(Bölüm 106),markov_rejim_py(Bölüm 107) ya daesik_ar(Bölüm 100). - Değişen varyans (oynaklık) ana konuysa:
garch_genis(Bölüm 102) vedcc_garch(Bölüm 98). - Bir girdinin çıktıyı gecikmeli ve rasyonel biçimde etkilediği soruluyorsa:
transfer_fonksiyonu(Bölüm 111). - Kırılma tarihi aranıyorsa:
yapisal_kirilma(Bölüm 112) vejoinpoint_its(Bölüm 104). - Gözlemler eşit aralıklı değilse: model dönemleri ardışık sayar (99.8).
- Gauss olmayan (sayım, ikili) yanıt için: şablon yalnız Gauss modeli kestirir.
Temel programla ilişki. Temel programda durum-uzay modeli yoktur; ayrıştırma ve trend modelleri tek serinin düzgünleştirilmesine dayanır. Bu şablon aynı işi bozucu varyanslarının olabilirlik kestirimiyle, açıklayıcılarla ve birden çok seriyle yapar. k=1, mevsimsiz ve açıklayıcısız model "yerel düzey" modelidir.
99.2 Şablonun girdileri
Form, üstbilgideki on altı [[param]] bloğundan kurulur (durum_uzay_genel.R:10–124). Türlerin ve formun ortak denetiminin anlamı Bölüm 1.2'de anlatılmıştır.
| Alan (form etiketi) · ad | Tür · sekme | Varsayılan | Geçerli değerler | Kodda etkisi |
|---|---|---|---|---|
Seri(ler) · y |
sütunlar (sayısal) · Değişkenler | yok (en az 1) | 1–6 sayısal sütun | Birden çoksa çok değişkenli model (10–16, 131–136). |
Zaman etiketi · zaman |
sütun · Değişkenler | boş | herhangi bir sütun | Yalnız çıktı ve eksen etiketi; sıralılık denetlenmez (17–22, 130, 150). |
Doğal logaritma al · log_donusum |
onay · Model | kapalı | açık / kapalı | Serilerin \ln'ı (23–28, 145–148). |
Eğilim bileşeni · egilim |
seçim · Model | yerel_duzey |
yerel_duzey, yerel_dogrusal, duzgun_egilim |
Düzey (+ eğim) yapısı (29–35, 176–177). |
Mevsim dönemi · mevsim |
tamsayı · Model | 0 | 0–53 | 0: mevsim yok; 1 geçersiz (36–43, 157–159). |
Mevsim stokastik · mevsim_stokastik |
onay · Model | kapalı | açık / kapalı | Kapalıysa mevsim bozucu varyansı 0 (44–49, 185). |
Açıklayıcılar · x |
sütunlar (sayısal) · Değişkenler | boş | sayısal sütunlar | Her seri için ayrı (ya da ortak) katsayı (50–56, 133, 139–144). |
Katsayılar zamanla değişsin · zd_katsayi |
onay · Model | kapalı | açık / kapalı | Katsayılar rastgele yürüyüş (57–62, 190). |
Hata kovaryansı · kovaryans |
seçim · Model | tam |
tam, kosegen |
Çok değişkende bozucu kovaryansları (63–69, 160). |
Mevsim biçimi · mevsim_turu |
seçim · Model | dummy |
dummy, trigonometric |
SSMseasonal sea.type (70–77, 161, 186). |
Harmonik sayısı · harmonik |
tamsayı · Model | 0 | 0–26 | Yalnız tek seri ve trigonometrik mevsimde; en çok dönemin yarısı (78–86, 162–164). |
Açıklayıcı katsayıları · katsayi_turu |
seçim · Model | distinct |
distinct, common |
Her seriye ayrı ya da ortak katsayı (87–94, 165, 189–193). |
En çok yineleme · en_cok_yineleme |
tamsayı · Gelişmiş | 3000 | 10–100000 | optim ve nlminb yineleme sınırı (95–102, 166). |
BFGS toleransı · tolerans |
ondalık · Gelişmiş | 10^{-14} | 10^{-16}–0,001 | optim reltol; nlminb rel.tol = tolerans/10 (103–111, 167). |
BFGS sonrası nlminb · nlminb_incelt |
onay · Gelişmiş | açık | açık / kapalı | İkinci aşama eniyileme (112–117, 168, 262–268). |
Başlangıç varyans ölçekleri · baslangic_olcekleri |
metin · Gelişmiş | 0.5, 0.05, 0.005 |
pozitif sayılar | Her ölçekten ayrı BFGS (118–124, 169–171, 248–268). |
Şablonun kendi denetimleri (hepsi mq_hata ile çalıştırmayı durdurur):
| Koşul | İleti (özet) | Satır |
|---|---|---|
| Veri açık değil | "Önce Veri sekmesinde bir veri açın." | 129 |
| Hiç seri seçilmemiş | "En az bir seri seçin." | 134 |
| 6'dan fazla seri | "En çok 6 seri seçilebilir." | 135 |
| Açıklayıcıda eksik değer | "Açıklayıcılarda eksik değer olmamalı …" | 142 |
| Sabit açıklayıcı | "'…' sabit." | 143 |
log_donusum ve \le0 değer |
"Logaritma için seriler pozitif olmalı." | 146 |
| Bir seride 10'dan az gözlem | "'…' serisinde en az 10 gözlem gerekli." | 153 |
| Sabit seri | "'…' serisi sabit." | 154 |
| Mevsim dönemi 1 | "Mevsim dönemi 0 ya da en az 2 olmalı." | 158 |
| n<2s+2 | "Seri, mevsim dönemine göre çok kısa." | 159 |
| Harmonik sayısı >\lfloor s/2\rfloor | "Harmonik sayısı mevsim döneminin yarısını (…) aşamaz." | 163 |
| Çok değişkenli seride harmonik > 0 | "Harmonik sayısı yalnız tek seride seçilebilir; …" | 164 |
| Geçersiz başlangıç ölçekleri | "Başlangıç varyans ölçekleri virgülle ayrılmış pozitif sayılar olmalı." | 171 |
| Model kurulamadı | "Model kurulamadı: …" ve paketin iletisi | 197 |
| Olabilirlik en büyüklenemedi | "Olabilirlik en büyüklenemedi; daha yalın bir model deneyin." | 260 |
| Düzgünleştirici çalışmadı | "Düzgünleştirici çalışmadı: …" | 280 |
Sonlu olmayan değerler (NA, \pm\infty) NA yapılır ve süzgeç tarafından atlanır (156); ortadaki eksikler de serbesttir. Hata iletilerinin dili, mq_dil "tr" değilse İngilizcedir (126). Hata olmayan uyarılar: seri olarak seçilen bir sütun açıklayıcı olarak da seçilmişse açıklayıcılardan çıkarılır ve uyarı yazılır (132–133); eniyileyici yakınsama bildirmezse (302–304) ve bir regresyon katsayısı veriden tanımlanamazsa (317–321) not düşülür. Şablonun kontrol etmediği şey: zaman sütununun sıralı ve eşit aralıklı olması.
Örnek ayar (ornek_param, satır 9): y = ["front", "rear"], zaman = "tarih", log_donusum = açık, egilim = "yerel_duzey", mevsim = 12, mevsim_stokastik = kapalı, x = ["PetrolPrice", "law"], zd_katsayi = kapalı, kovaryans = "tam"; öteki alanlar varsayılandadır.
99.3 Örnek veri
seatbelts.csv: R'nin datasets paketindeki Seatbelts serisi; Büyük Britanya yol kazaları, Ocak 1969–Aralık 1984, aylık, 192 satır, 8 sütun, eksik değer yok (Harvey ve Durbin, 1986; Commandeur ve Koopman, 2007).
| Değişken | Rol | Tür (veri sekmesinin algıladığı) | Özet |
|---|---|---|---|
tarih |
zaman etiketi | tarih (datetime) | 1969-01 … 1984-12 |
front |
seri 1 | sayısal | ön koltuk ölü ve ağır yaralı: en küçük 426; en büyük 1299; ortalama 837,22; sd 175,10 (\ln ölçeğinde ortalama 6,7071; sd 0,2187) |
rear |
seri 2 | sayısal | arka koltuk: en küçük 224; en büyük 646; ortalama 401,21; sd 83,10 (\ln: ortalama 5,9728; sd 0,2103) |
PetrolPrice |
açıklayıcı | sayısal | benzin fiyatı: 0,0812–0,1330; ortalama 0,1036 |
law |
açıklayıcı | ikili (binary) | koltuk kemeri yasası: 169 ay 0, 23 ay 1 (Şubat 1983'ten sonra) |
drivers, kms, VanKilled |
örnekte kullanılmayan | sayısal | sürücü kayıpları (1057–2654), kat edilen mesafe, kamyonet kayıpları |
Kategorik değişken yoktur; düzey sırasına bağlı bir seçenek de yoktur. law iki değerli bir tam sayı sütunudur ve veri sekmesi onu ikili (binary) algılar; veri sekmesinde elle "kategorik" yapıldığında da bu şablonda x sayısal sütun olarak okunur ve sonuç değişmez (dug_kategorik; 99.8).
Bu bölümde kullanılan çalıştırmalar (dogrulama/cikti/ altında; örnek ayardan farklı olanlar yazılmıştır):
| Ad | Ayar |
|---|---|
dug_ornek |
örnek ayar (iki seri, mevsim 12, iki açıklayıcı, tam kovaryans) |
dug_yerel_duzey |
tek seri \ln drivers, yerel düzey, mevsimsiz, açıklayıcısız (Commandeur ve Koopman, 2007) |
dug_dogrusal, dug_duzgun |
aynı seri, yerel doğrusal eğilim ve düzgün eğilim |
dug_kosegen, dug_ortak, dug_zd |
örnek ayar ve kovaryans = kosegen; katsayi_turu = common; tek seri law açıklayıcı ve zd_katsayi açık |
dug_stokastik_mevsim, dug_trig, dug_trig_harm, dug_tek_mevsim_reg |
tek seri \ln drivers, mevsim 12 (stokastik; trigonometrik; 3 harmonik; iki açıklayıcı) |
dug_maxit, dug_eksik_y, dug_incelt_kapali |
en_cok_yineleme = 10; front ve drivers'ta eksik değer; nlminb_incelt kapalı |
dug_iki_yuruyus, dug_iki_yuruyus_kosegen, dug_yuruyus_a |
iki bağımsız rastgele yürüyüş (n=120) ve ilki (99.8) |
dug_adlar, dug_ayni, dug_bosluk, dug_tersine, dug_kategorik, dug_virgul |
sınır durumları (99.2, 99.8) |
99.4 Yöntem: formüller ve hesap adımları
Hesap şu sırayla ilerler: (1) seriler dönüştürülür ve SSModel ile bir durum-uzay modeli kurulur; bozucu kovaryans blokları (gözlem H, düzey/eğim/mevsim/katsayı Q'ları) bilinmeyen olarak bırakılır; (2) bloklar Cholesky ya da köşegen biçimde parametrelenir; (3) dağınık başlangıçlı tam olabilirlik üç ayrı başlangıçtan BFGS, sonra isteğe bağlı nlminb ile en büyüklenir; (4) en iyi parametreyle Kalman düzgünleştiricisi (KFS) çalıştırılır; (5) tablolar yazılır.
99.4.1 Durum vektörü ve sistem matrisleri
Model \mathbf y_t=\mathbf Z_t\boldsymbol\alpha_t+\boldsymbol\varepsilon_t, \boldsymbol\alpha_{t+1}=\mathbf T\boldsymbol\alpha_t+\mathbf R\boldsymbol\eta_t biçimindedir (Durbin ve Koopman, 2012, Böl. 4). Örnek ayarda (k=2, mevsim 12, iki açıklayıcı, distinct) durum vektörü m=28 boyutludur: iki düzey, iki serinin 11+11 kukla mevsim durumu ve dört katsayı (2\times2).
- \mathbf y_t: k boyutlu gözlem; \boldsymbol\alpha_t: durum vektörü; \mathbf Z_t: gözlem matrisi (düzey ve mevsim için 1'ler; açıklayıcı katsayıları için x_{tj}'ler, zamanla değişir).
- \mathbf T: geçiş matrisi: düzey rastgele yürüyüş, mevsim için kukla geçişi (\gamma_{t+1}=-\sum_{j=1}^{s-1}\gamma_{t+1-j}), katsayılar sabit (\mathbf T=\mathbf I) ya da rastgele yürüyüş.
- \mathbf R\boldsymbol\eta_t: bozucular; \mathbf Q=\mathrm{Var}(\boldsymbol\eta_t) blok köşegen: düzey, (eğim), (mevsim), (katsayı) blokları. Sabit katsayı için \mathbf Q bloğu sıfırdır.
Neden mevsim kukla biçimindedir?
Kukla mevsim bileşeni s mevsimin toplamının sıfır etrafında rastgele dalgalandığını söyler (\sum_{j=0}^{s-1}\gamma_{t-j}=\omega_t); bozucu varyansı 0 ise mevsim sabit bir örüntüdür ve toplamı tam 0'dır. trigonometric seçilirse mevsim, \lfloor s/2\rfloor harmoniğin toplamı olur; tek seride harmonik sayısı kısıtlanabilir ve model daha tutumludur (üstbilgi 70–86).
Koddaki tercih
terimler (183–193) SSMtrend(deg, Q = Q_tr), SSMseasonal(s_per, Q = Q_se, sea.type = ...) ve SSMregression(r_f, data = dd, type = ..., Q = Q_rg) terimlerini toplar; NA olan Q blokları kestirilir, sıfır olanlar sabittir (Zm). egilim = duzgun_egilim düzey varyansını sıfır, eğim varyansını NA yapar (176). Gözlem kovaryansı her zaman NA kare matristir (195). Açıklayıcılar modele MQX_1, MQX_2, … iç adlarıyla girer (180–182, 191–192); katsayı durumları bu önekle ayrılır, kullanıcının sütun adına bakılmaz; çıktıda özgün ad yazılır.
99.4.2 Varyans parametreleri
Kestirilecek her d\times d blok \boldsymbol\Sigma için tam kovaryansta Cholesky çarpanı \mathbf L (d(d+1)/2 parametre), köşegeninin üstel dönüşümüyle, kosegen için d parametre:
- \vartheta: eniyileyicinin gördüğü sınırsız parametreler; \boldsymbol\Sigma her zaman yarı pozitif tanımlıdır.
- Regresyon katsayısı blokları (
zd_katsayiaçıkken) her zaman köşegen ve ayrı varyanslıdır (202).
Neden Cholesky?
Sınırsız bir parametre uzayında yarı pozitif tanımlılığı garanti eder; eniyileyici kısıtsız çalışabilir. Köşegenin üstel dönüşümü varyansların pozitifliğini sağlar ama sıfır varyansa ancak \vartheta\to-\infty ile ulaşılır; bu yüzden sıfır varyanslı çözümler eniyileyicinin sınırına dayanır (99.8).
99.4.3 Kalman süzgeci ve dağınık olabilirlik
Gauss modelde olabilirlik, Kalman süzgeci (Kalman, 1960) ve tahmin hatası ayrışmasıyla bulunur: \mathbf v_t=\mathbf y_t-\mathbf Z_t\mathbf a_t, \mathbf F_t=\mathbf Z_t\mathbf P_t\mathbf Z_t'+\mathbf H, \mathbf a_{t+1}=\mathbf T(\mathbf a_t+\mathbf K_t\mathbf v_t) ve
- \mathbf a_t,\mathbf P_t: \boldsymbol\alpha_t'nin t-1'e kadar gözlemlere koşullu ortalaması ve kovaryansı; \mathbf K_t=\mathbf P_t\mathbf Z_t'\mathbf F_t^{-1} Kalman kazancı; p_t: o dönemde gözlenen seri sayısı (eksik yanıtlar atlanır).
Bilinmeyen başlangıç durumları (düzey, mevsim ve sabit katsayılar) dağınık önselle başlatılır: \mathbf P_1=\kappa\mathbf I+\mathbf P_*, \kappa\to\infty (de Jong, 1991; Koopman, 1997). Olabilirlik, dağınık evrenin (d dönem) \ln|\mathbf F_{\infty,t}| terimlerini içerir ve \kappa sonsuza giderken sınırı alınır:
- \mathbf F_{\infty,t}: dağınık evredeki tahmin hatası kovaryansının \kappa ile orantılı kısmı; n_d: dağınık durum sayısı (örnekte 28); N: gözlenen değer sayısı.
- Sabit terim KFAS uzlaşımına göredir: büyük \kappa olabilirliğine \tfrac{n_d}2(\ln\kappa+\ln2\pi) eklenir (99.6).
Neden dağınık önsel?
Düzey, mevsim ve sabit katsayılar için bir önsel dağılım varsaymak kestirimleri keyfi bir ölçeğe bağlar. Dağınık önsel "hiçbir şey bilmiyoruz" der ve ilk gözlemler bu durumları tanımlamak için kullanılır; olabilirlik yalnız varyans parametrelerine bağlı kalır.
Dağınık evre sayısal olarak bitmeyebilir
Bir durum (örneğin law katsayısı) ilk 169 ayda hiç gözlenmiyorsa (x=0) dağınık evre en az 170 dönem sürmelidir. KFAS'ın çok değişkenli dönüşümü (ldl) belirli varyanslarda ortak katsayılı modelde (katsayi_turu = common) evreyi 13. dönemde bitirir; katsayı 0, SH 0 ve log-olabilirlik yanlış çıkar. Şablon bir regresyon katsayısının SH'si sıfırsa bunu tanımlanamama sayar ve olabilirliği ile eniyilemeyi KFAS'ın augment dönüşümüyle yeniden yapar (276–283); örnekte evre 170. dönemde biter, law -0{,}1978 (SH 0,0485) ve log-olabilirlik 342,849 olur. Çıktıya "'augment' dönüşümüyle yeniden hesaplandı" notu düşülür. augment de katsayıyı tanımlayamazsa katsayı tablosunun altına ve log-olabilirlik/AIC/BIC için güvenilmezlik uyarısı yazılır (317–321).
99.4.4 En çok olabilirlik: başlangıç ve eniyileme
Varyanslar için üç başlangıç alınır: her blokta \vartheta=\tfrac12\ln(\bar s\cdot c), \bar s fark alınmış serilerin ortalama varyansı ve c\in\{0{,}5;0{,}05;0{,}005\} (248–253, baslangic_olcekleri). Her başlangıçtan optim(method = "BFGS", control = list(maxit, reltol)); en küçük -\log L seçilir; açıksa nlminb(..., rel.tol = reltol/10) ile incelenir ve daha iyi ise alınır (254–268).
Koddaki tercih
Amaç işlevi amac (\!-\!\log L) 10^{7}'yi aşan varyanslarda ya da sonlu olmayan olabilirlikte 10^{100} döner (240–247). Bir serinin bütün varyansları sıfıra yakınken (hem H_{jj} hem de kestirilen Q köşegeni 10^{-6}'nın altında) KFAS tahmin hatası varyansı F_t\le\mathrm{tol} olan gözlemleri olabilirlikten düşürür ve olabilirlik yapay biçimde 0'a (ya da tek serinin değerine) çöker; bu noktada bir süzgeç geçişiyle F_t denetlenir ve gözlem düşüyorsa nokta reddedilir (234–239, 245). Yakınsama: BFGS'in ya da nlminb'in convergence kodlarından en az biri 0 değilse ikisi de yakınsama bildirmemiştir; bu durumda varyans tablosundan önce "eniyileyici yakınsama bildirmedi" uyarısı yazılır (261–267, 302–304).
99.4.5 Düzgünleştirilmiş durumlar, katsayılar, AIC
KFS(model, smoothing = c("state", "mean")) Rauch–Tung–Striebel düzgünleştiricisiyle (Rauch vd., 1965) \hat{\boldsymbol\alpha}_t=\mathrm{E}(\boldsymbol\alpha_t\mid\mathbf y_{1:n}) ve \mathbf V_t'yi verir (Durbin ve Koopman, 2012, Böl. 4.4). Sabit katsayı durumları zamanla değişmez; \hat{\boldsymbol\beta}=\hat{\boldsymbol\alpha}_n ve SH'si \sqrt{\mathrm{diag}\,\mathbf V_n} olur, z=\hat\beta/\mathrm{SH} ve p=2\Phi(-|z|) (267–273). Bu, açıklayıcı katsayısının genelleştirilmiş en küçük kareler (GLS) kestirimidir. AIC ve BIC
- n_\vartheta: kestirilen varyans parametresi sayısı (örnekte 6); n_d: dağınık başlangıç durumu sayısı (28); n: dönem sayısı (192; gözlem sayısı nk=384 değil).
Neden dağınık durumlar parametre sayılır?
Dağınık başlangıç durumları veriden kestirilir ama olabilirlikte integre edilmez; bu yüzden ceza terimine eklenir (Durbin ve Koopman, 2012, Böl. 7.4). Aynı durum sayısına sahip modeller karşılaştırılırken fark yoktur; farklı bileşenli modeller (ör. mevsim ve trigonometrik mevsim) karşılaştırılırken toplam dağınık durum sayısının eşit olmadığına dikkat edin.
99.5 Kod adım adım
| Satırlar | Ne yapar | Neden / dikkat |
|---|---|---|
| 126–136 | Paketi yükler; veri açık mı; zaman, y, x listelerini kurar; seri sayısı 1–6 |
x içinde y ve zaman sütunları ayıklanır; y ile çakışan x sütunu için uyarı (132–133). |
| 137–150 | Seri ve açıklayıcı matrisleri; eksik/sabit açıklayıcı denetimi; logaritma; n ve etiketler | Açıklayıcıda eksik hata, yanıtta eksik serbest. |
| 151–159 | Her serinin en az 10 gözlemi ve değişkenliği; mevsim dönemi denetimi | Sonsuz değerler NA yapılır (156). |
| 160–171 | Kovaryans türü, mevsim biçimi, harmonik, katsayı türü; yineleme, tolerans, başlangıç ölçekleri | Harmonik sınırları 163–164. |
| 173–198 | NA kare blokları ve Zm sıfır blokları; açıklayıcı iç adları; SSMtrend/SSMseasonal/SSMregression terimleri; SSModel |
NA bloklar kestirilir. |
| 200–220 | Parametre blokları listesi (H, düzey, eğim, mevsim, katsayı); her blok tam ya da köşegen | katsayı blokları hep köşegen (202); katsayı bloğu iç ada (MQX_) göre ayrılır (211). |
| 221–231 | guncelle: parametre vektöründen H ve Q'yu kurar (Cholesky ya da exp(2 v)) |
226: L_{ii}=\exp(\vartheta_{ii}). |
| 232–247 | donusum, atlayan ve amac: -\log L; 10^7 üstü varyans, sonlu olmayan değer ve gözlem düşüren (çöken) noktalar için 10^{100} |
atlayan yalnız varyanslar çok küçükken çağrılır. |
| 248–268 | Başlangıç ölçekleri; her biri için BFGS; en iyi; isteğe bağlı nlminb incelemesi (uydur) |
Yakınsama kodu kon'da tutulur. |
| 270–287 | dagitik_ayrik ve repeat: KFS düzgünleştirici; tanımlanamayan katsayı varsa augment ile yeniden; \log L; dağınık durum sayısı (\mathrm{rank}\,\mathbf P_{1,\infty}) |
nd = sum(diag(P1inf) > 0); augment düzgünleştirici sonuna iki yapay durum ekler, bunlar atılır (284–285). |
| 289–307 | Varyans tablosu (ad, seriler, değer, korelasyon), başlık satırı ve yakınsama notları | Korelasyon sütunu \Sigma_{ij}/\sqrt{\Sigma_{ii}\Sigma_{jj}}. |
| 309–323 | Regresyon katsayıları tablosu (son dönemde düzgünleştirilmiş durum; SH; z; p); tanımlanamayanlar uyarı | Durumlar MQX_ iç adıyla seçilir; tabloda özgün ad yazılır (311–312). |
| 324–327 | Model uyumu: logLik, AIC, BIC, parametre sayısı, dağınık durum, n | |
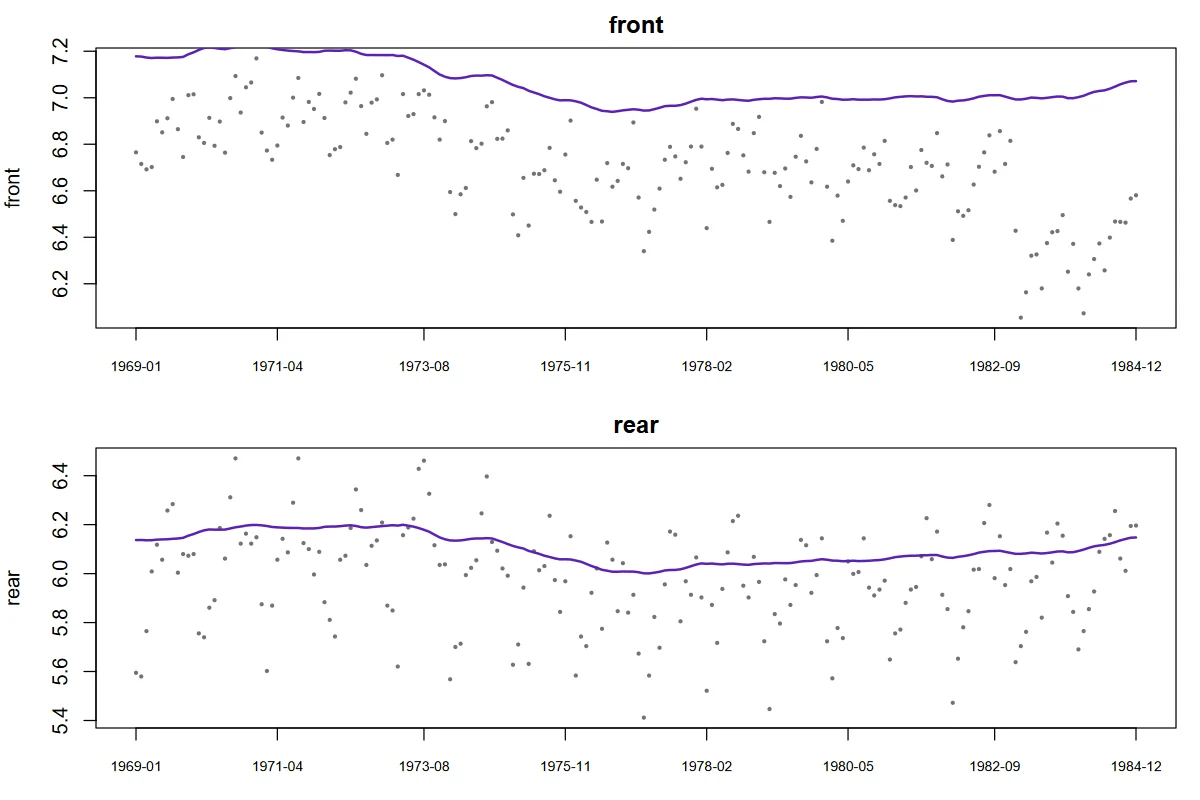
| 328–346 | Düzgünleştirilmiş düzey ve sinyal tablosu; seri başına şekil | Şekil yalnız düzey bileşenini çizer (99.7). |
99.6 Elle hesap: örnek veride bağımsız yeniden hesap
Bağımsız hesap dogrulama/durum_uzay_genel/dug_islev.py ve elle_hesap.py, elle_hesap_nokta.py (numpy/scipy; KFAS ve şablon kodu kullanılmaz) ile r_dogrulama.R (KFAS'ın terim kurucuları yerine elle kurulmuş sistem matrisleriyle SSMcustom; stats::StructTS) dosyalarındadır. Değerler elle_hesap.json, elle_hesap_nokta.json, r_dogrulama.json'dan alınmıştır.
Adım 1 — durum-uzay sistemi. k=2, s=12 için m=2+22+4=28 durum; \mathbf T (düzey: I_2; mevsim: her seri için 11\times11 kukla geçişi; katsayılar: I_4), \mathbf Z_t (2\times28; düzey ve ilk mevsim durumu için 1, katsayı durumları için x_{t1}=\mathrm{PetrolPrice}_t, x_{t2}=\mathrm{law}_t), \mathbf R=[\mathbf I_2;\mathbf 0] ve \mathbf Q=\mathrm{Var}(\boldsymbol\eta_t) (2\times2).
Adım 2 — dağınık olabilirlik. \mathbf P_1=\kappa\mathbf I ile Kalman süzgeci; \kappa=10^7 ve 10^8 için \log L_\kappa+\tfrac{28}2\ln\kappa hesaplanır, Richardson ile \kappa\to\infty sınırına götürülür ve KFAS uzlaşımı için \tfrac{28}2\ln2\pi eklenir (tek durumlu yerel düzeyde sınama, \sigma^2_\varepsilon=0{,}002222 ve \sigma^2_\eta=0{,}011866 ile: 122,958690 + 0,918939 = 123,877629; şablon 123,877629). Şablonun varyanslarında (\hat H ve \hat Q_\eta 99.7'deki tabloda) \log L=364{,}472787; şablon 364,472692 (göreli fark 2{,}6\times10^{-7}). R'de elle kurulmuş SSMcustom modelinde ve kendi eniyilemesinde 364,472692.
Adım 3 — varyanslar. R'deki bağımsız eniyileme (3 başlangıç, BFGS ve Nelder–Mead): \hat H=\left(\begin{smallmatrix}0{,}005417&0{,}004691\\0{,}004691&0{,}009471\end{smallmatrix}\right), \hat Q_\eta=\left(\begin{smallmatrix}2{,}610\times10^{-4}&1{,}991\times10^{-4}\\1{,}991\times10^{-4}&1{,}878\times10^{-4}\end{smallmatrix}\right); şablonla \le3\times10^{-7} içinde. Python'un sıfırdan BFGS'i 362,546'ya kadar gelir (başlangıç bölgesinin düzlüğü); şablonun noktasından başlatılan yerel iyileştirme olabilirliği en çok 2{,}4\times10^{-5} artırır, yani şablon noktası bu olabilirliğin de yerel eniyisidir.
Adım 4 — düzgünleştirici ve katsayılar. \hat{\boldsymbol\alpha}_n ve \mathbf V_n (Rauch–Tung–Striebel; \kappa=10^5 ve 10^6 ile Richardson): PetrolPrice (front) -3{,}035509 (SH 1,021348), law (front) -0{,}333686 (SH 0,049457), PetrolPrice (rear) -1{,}287698 (SH 1,049174), law (rear) 0,029826 (SH 0,049475); şablonla 10^{-6} içinde (şablonun noktasında). R'nin bağımsız eniyilemesi 10^{-4} içinde.
Adım 5 — düzey ve sinyal. Birinci ay, \hat\mu_1=7{,}178106 (front) ve 6,137055 (rear); 96. ay 6,950646 ve 6,008255; 192. ay 7,071501 ve 6,147674. Sinyal (düzey + mevsim + x\hat\beta) 96. ayda 6,809231 ve 5,944442.
Adım 6 — tek seri ve StructTS. \ln drivers, yerel düzey: bağımsız ML \hat\sigma^2_\varepsilon=0{,}0022218, \hat\sigma^2_\eta=0{,}0118656, \log L=123{,}877629. stats::StructTS(type = "level") 0,0022216 ve 0,0118660 verir (yaklaşık dağınık önsel; fark \le4\times10^{-7}). Yerel doğrusal eğilimde eğim varyansı sıfırdır (\approx10^{-14}), \log L=119{,}960357.
Adım 7 — ortak katsayı ve iki bağımsız yürüyüş. katsayi_turu = common ile şablonun kestirdiği varyanslarda (varyans tablosu: \hat H=\left(\begin{smallmatrix}0{,}005142&0{,}004719\\0{,}004719&0{,}009525\end{smallmatrix}\right), düzey bozucu kovaryansı \left(\begin{smallmatrix}4{,}81\times10^{-4}&1{,}85\times10^{-5}\\1{,}85\times10^{-5}&4{,}14\times10^{-4}\end{smallmatrix}\right)) büyük başlangıç varyanslı süzgeç (\kappa=10^5{,}10^6{,}10^7; KFAS ile kurulmuş, dağınık evre kullanmayan model) PetrolPrice -2{,}50937 (SH 1,00316) ve law -0{,}19780 (SH 0,048451) verir; şablon aynı değerleri yazar (log-olabilirlik 342,849). İki bağımsız rastgele yürüyüşte (n=120, kosegen) her serinin ayrı kestirimi -176{,}709 ve -161{,}339'dur (dogrulama/durum_uzay_genel/yuruyus_tani.R); toplam -338{,}048, şablon -338{,}047 yazar.
99.6.1 Doğrulama: MerQuR+, Python ve R
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) | En büyük fark | |
|---|---|---|---|---|---|
| Varyans/kovaryans H_{11} (front) (bağımsız eniyileme) | 0,00541705 | — | 0,00541684 | 2,1e−7 | ✓ |
| Varyans/kovaryans H_{21} (bağımsız eniyileme) | 0,00469081 | — | 0,00469055 | 2,6e−7 | ✓ |
| Varyans/kovaryans H_{22} (rear) (bağımsız eniyileme) | 0,00947128 | — | 0,00947098 | 3,1e−7 | ✓ |
| Varyans/kovaryans Q_{11} (front) (bağımsız eniyileme) | 2,609012·10−4 | — | 2,610293·10−4 | 1,3e−7 | ✓ |
| Varyans/kovaryans Q_{21} (bağımsız eniyileme) | 1,990259·10−4 | — | 1,991206·10−4 | 9,5e−8 | ✓ |
| Varyans/kovaryans Q_{22} (rear) (bağımsız eniyileme) | 1,877061·10−4 | — | 1,877771·10−4 | 7,1e−8 | ✓ |
| Log-olabilirlik (şablonun varyanslarında; dağınık, 28 durum) | 364,47269206 | 364,47278718 | 364,4726925 | 2,6e−7 | ✓ |
| AIC =-2\ell+2(6+28) | −660,94538412 | −660,94557435 | −660,94538499 | 2,9e−7 | ✓ |
| BIC =-2\ell+\ln(192)\,(6+28) | −550,19054148 | −550,1907317 | — | 3,5e−7 | ✓ |
| Katsayı PetrolPrice (front): kestirim | −3,03550858 | −3,03550858 | −3,03526486 | 8,0e−5 | ✓ |
| Katsayı PetrolPrice (front): SH | 1,02134768 | 1,02134768 | 1,02146221 | 1,1e−4 | ✓ |
| Katsayı law (front): kestirim | −0,3336861 | −0,3336861 | −0,33368608 | 1,3e−8 | ✓ |
| Katsayı law (front): SH | 0,049457 | 0,049457 | 0,04946281 | 5,8e−6 | ✓ |
| Katsayı PetrolPrice (rear): kestirim | −1,2876977 | −1,28769769 | −1,28752642 | 1,3e−4 | ✓ |
| Katsayı PetrolPrice (rear): SH | 1,04917429 | 1,04917429 | 1,04923132 | 5,4e−5 | ✓ |
| Katsayı law (rear): kestirim | 0,02982609 | 0,02982609 | 0,02982575 | 3,4e−7 | ✓ |
| Katsayı law (rear): SH | 0,04947497 | 0,04947497 | 0,04947802 | 3,0e−6 | ✓ |
| Düzgünleştirilmiş düzey, front, 1. ay | 7,17810525 | 7,17810573 | — | 6,7e−8 | ✓ |
| Düzgünleştirilmiş düzey, rear, 1. ay | 6,13705542 | 6,13705568 | — | 4,1e−8 | ✓ |
| Düzgünleştirilmiş düzey, front, 96. ay | 6,95064616 | 6,95064616 | — | 3,5e−11 | ✓ |
| Düzgünleştirilmiş düzey, rear, 96. ay | 6,00825542 | 6,00825542 | — | 1,5e−10 | ✓ |
| Düzgünleştirilmiş düzey, front, 192. ay | 7,0715014 | 7,0715014 | — | 1,6e−10 | ✓ |
| Düzgünleştirilmiş düzey, rear, 192. ay | 6,14767411 | 6,14767411 | — | 2,4e−10 | ✓ |
| Düzgünleştirilmiş sinyal, front, 96. ay | 6,80923124 | 6,80923124 | — | 3,9e−11 | ✓ |
| Düzgünleştirilmiş sinyal, rear, 96. ay | 5,9444419 | 5,9444419 | — | 1,7e−11 | ✓ |
| Yerel düzey: gözlem varyansı \sigma^2_\varepsilon | 0,00222155 | 0,00222179 | 0,00222155 | 2,4e−7 | ✓ |
| Yerel düzey: düzey varyansı \sigma^2_\eta | 0,01186598 | 0,01186562 | 0,01186597 | 3,6e−7 | ✓ |
| Yerel düzey: log-olabilirlik (dağınık, 1 durum) | 123,87762906 | 123,8776292 | — | 1,1e−9 | ✓ |
| Yerel düzey: düzgünleştirilmiş düzey, 1. ay | 7,41495214 | 7,41495061 | — | 2,1e−7 | ✓ |
| Yerel düzey: düzgünleştirilmiş düzey, 96. ay | 7,66691809 | 7,66691189 | — | 8,1e−7 | ✓ |
| Yerel düzey: düzgünleştirilmiş düzey, 192. ay | 7,47054331 | 7,47054262 | — | 9,3e−8 | ✓ |
| Doğrusal eğilim: \sigma^2_\varepsilon | 0,00211807 | 0,00211795 | 0,00215085 | 3,3e−5 | ✓ |
| Doğrusal eğilim: \sigma^2_\eta (düzey) | 0,01212835 | 0,01212894 | 0,01198977 | 1,4e−4 | ✓ |
| Doğrusal eğilim: \sigma^2_\zeta (eğim) | 7,644460·10−12 | 1,877492·10−14 | 0 | 7,6e−12 | ✓ |
| Doğrusal eğilim: log-olabilirlik (2 dağınık durum) | 119,96035456 | 119,9603573 | — | 2,3e−8 | ✓ |
| Düzgün eğilim: log-olabilirlik (şablonun varyanslarında) | 90,62667377 | 90,62667362 | — | 1,7e−9 | ✓ |
| Köşegen kovaryans (iki seri, mevsim, açıklayıcı): log-olabilirlik (şablonun varyanslarında) | 309,98863347 | 309,98864122 | — | 2,5e−8 | ✓ |
| Stokastik mevsim (12 dönem): log-olabilirlik (şablonun varyanslarında) | 188,73533626 | 188,73534055 | — | 2,3e−8 | ✓ |
| Tek seri, mevsim ve iki açıklayıcı: log-olabilirlik (şablonun varyanslarında) | 199,04089355 | 199,04090293 | — | 4,7e−8 | ✓ |
| Zamanla değişen katsayı (rastgele yürüyüş): log-olabilirlik (şablonun varyanslarında) | 127,31232909 | 127,3123291 | — | 9,9e−11 | ✓ |
| Eksik yanıt değerleri (süzgeç atlar): log-olabilirlik (şablonun varyanslarında) | 259,65774553 | 259,65773706 | — | 3,3e−8 | ✓ |
| En çok yineleme 10 (yakınsamamış nokta): log-olabilirlik (şablonun varyanslarında) | 359,13932405 | 359,13925646 | — | 1,9e−7 | ✓ |
| Tek seri, mevsim, açıklayıcılar: katsayı PetrolPrice | −2,55940186 | −2,55940186 | — | 4,0e−10 | ✓ |
| Tek seri, mevsim, açıklayıcılar: katsayı law (SH) | 0,0470443 | 0,0470443 | — | 4,1e−12 | ✓ |
| Zamanla değişen katsayı: son dönemde düzgünleştirilmiş law | −0,37849776 | −0,37849776 | — | 4,4e−10 | ✓ |
| Zamanla değişen katsayı: SH | 0,12186505 | 0,12186505 | — | 1,7e−10 | ✓ |
Ölçütü karşılayan: 46/46. Varyans satırlarında iki ayrı eniyileyicinin vardığı nokta aynı düz tepedir; gevşek ölçüt gerekçesi bölüm 99.6'dadır. Ortak katsayı ve iki bağımsız yürüyüş durumları 99.6'da ayrıca doğrulanmıştır.
Ölçüt: |\text{fark}|\le10^{-6} (değer 1'den büyükse göreli). İki ayrı eniyileyicinin vardığı varyans kestirimleri için 10^{-5} (mutlak), StructTS için 10^{-4} ve 2\times10^{-4}, açıklayıcı katsayıları ve SH'leri için R'nin bağımsız eniyilemesinde 10^{-3} alınmıştır: varyans yüzeyi bu bölgede çok düzdür.
99.7 Çıktıyı okuma
Örnek ayarla şablonun gerçek çıktısı (dogrulama/cikti/dug_ornek/; kısaltılmış):
n = 192 dönem, 2 seri; 6 varyans parametresi; 28 dağınık başlangıç durumu; log-olabilirlik = 364,472692

Hata varyansları ve kovaryansları (ML)
 bileşen            seri_1  seri_2  varyans_kovaryans  korelasyon
 gözlem (düzensiz)  front   front   0.005417           1.000000
 gözlem (düzensiz)  rear    front   0.004691           0.654881
 gözlem (düzensiz)  rear    rear    0.009471           1.000000
 düzey              front   front   0.000261           1.000000
 düzey              rear    front   0.000199           0.899357
 düzey              rear    rear    0.000188           1.000000

Regresyon katsayıları (sabit; GLS kestirimi ve SH)
 durum              kestirim   SH        z          p
 PetrolPrice.front  -3.035509  1.021348  -2.972062  2.958070e-03
 law.front          -0.333686  0.049457  -6.746994  1.509393e-11
 PetrolPrice.rear   -1.287698  1.049174  -1.227344  2.196934e-01
 law.rear            0.029826  0.049475   0.602852  5.466071e-01

Model uyumu
 logLik 364.472692 · AIC -660.945384 · BIC -550.190541 · varyans parametresi 6 · dağınık durum 28 · n 192

Gözlemler, düzgünleştirilmiş düzey ve sinyal (ilk satırlar)
 zaman    front     front_duzey  front_sinyal  rear      rear_duzey  rear_sinyal
 1969-01  6.765039  7.178105     6.759972      5.594711  6.137055    5.734367
 1969-02  6.715383  7.177145     6.663727      5.579730  6.137278    5.692276
Şekil 99.1. Örnek ayarda düzgünleştirilmiş düzey: gri noktalar \ln gözlemler, mor çizgi yalnız düzey bileşeni. Düzey, mevsim ve açıklayıcı etkilerinden ayrıldığı için gözlemlerin ortasında değil üstünde durur.
| Öğe | Ne yazar | Nasıl yorumlanır |
|---|---|---|
| Başlık satırı | n, seri sayısı, varyans parametresi, dağınık durum, log-olabilirlik | Dağınık durum sayısı model bileşenlerinin sayısını doğrular (örnekte 2 + 22 + 4 = 28). |
| Gözlem varyans ve kovaryansı | \hat H ve korelasyon | Ön ve arka koltuk gözlem hataları arasında korelasyon 0,65: ölçüm gürültüsü ortak etkilere bağlı. |
| Düzey varyans ve kovaryansı | \hat Q_\eta ve korelasyon | Düzey bozucuları korelasyonu 0,90: iki serinin trendi birlikte hareket ediyor. Düzey varyansı gözlem varyansından çok küçük (0,0003 / 0,005): düzey yavaş değişir. |
| Regresyon katsayıları | Son dönemde düzgünleştirilmiş durum ve SH | law (front) -0{,}334: yasa ön koltuk kayıplarını \exp(-0{,}334)=0{,}72 katına, yani yaklaşık %28 azaltıyor (p<10^{-10}); law (rear) \approx0. Benzin fiyatı (front) -3{,}04 (p=0{,}003); birimi ölçeğe bağlı (fiyat 0,08–0,13 aralığında). |
| Model uyumu | logLik, AIC, BIC | AIC dağınık durumları parametre sayar; farklı bileşenli modelleri karşılaştırırken n_d farkını göz önünde tutun. |
| Düzgünleştirilmiş düzey ve sinyal | Tüm dönemler için | Düzey: yavaş bileşen; sinyal: düzey + mevsim + x\hat\beta (gürültüsüz beklenen değer). |
Rapor cümlesi. Büyük Britanya yol kazalarında ön ve arka koltuk ölü ve ağır yaralı sayıları (\ln) iki değişkenli yapısal zaman serisi modeliyle çözümlendi: yerel düzey, sabit kukla mevsim (12 ay) ve benzin fiyatı ile koltuk kemeri yasası açıklayıcıları; varyanslar dağınık başlangıçlı tam olabilirlikle kestirildi (log-olabilirlik 364{,}47; AIC -660{,}95). Yasanın etkisi ön koltukta -0{,}334 (\mathrm{SH}=0{,}049; yaklaşık %28 azalma), arka koltukta 0{,}030 (\mathrm{SH}=0{,}049) bulundu. İki serinin düzey bozucuları arasındaki korelasyon 0,90'dır.
99.8 Sık hatalar ve tuzaklar
- Bir serinin varyansları sıfıra yakınsa olabilirlik yapay olarak çöker; şablon bu noktaları reddeder. KFAS, tahmin hatası varyansı F_t\le1{,}5\times10^{-8} olan gözlemleri olabilirlikten düşer; bütün varyanslar \approx0 iken olabilirlik 0'a (negatif gerçek olabilirlikte "daha iyi" bir değere) çöker. İki bağımsız rastgele yürüyüşte (
dug_iki_yuruyus_kosegen) şablon doğru eniyiyi (−338,05) bulur; serib'nin gözlem varyansı \approx10^{-6} (gerçekte 0'a yakın), düzey varyansları 0,909 ve 0,881 çıkar. Gerçekten sıfır varyanslı bir bileşen sonuç tablosunda 10^{-6} ya da daha küçük bir değer olarak görünür; bu bir hata değildir. - Yakınsama uyarısını ciddiye alın.
en_cok_yinelemeküçükse (örnekte 10) varyans tablosundan önce "UYARI: eniyileyici yakınsama bildirmedi (kod 1)" yazılır; sonuç eniyi olmayan noktadadır (359,14; eniyi 364,47), AIC/BIC de buna göredir. Yinelemeyi artırın ya da başlangıç ölçeklerini değiştirin. - Ortak katsayılarda (
common) dağınık evre yeniden hesaplanabilir. Örnek ayardakatsayi_turu = commonseçilince ilk hesaptalawtanımlanamaz; şablon olabilirlik ve eniyilemeyiaugmentdönüşümüyle yeniler ve "yeniden hesaplandı" notu düşer (law-0{,}198, SH 0,048; log-olabilirlik 342,85).distinctseçeneği ilk hesapta sorunsuzdur. - Açıklayıcı adı
level,slopeya dasea_ile başlayabilir. Açıklayıcılar iç adlarla modele girer; katsayı tablosunda özgün ad yazılır (dug_adlar:slope_x,level_x). - Zaman boşlukları ve sıra denetlenmez. Tarih sütunundan aylar çıkarılırsa model ardışık dönem varsayar ve mevsim kayar (180 dönem, uyarı yok); eksik ayları
NAsatırı olarak ekleyin. - Şekildeki düzey gözlemlerin ortası değildir. Düzey yalnız bir bileşendir; mevsim ve açıklayıcı etkileri ayrıdır; gri noktalarla karşılaştırırken sinyali (tablodaki
_sinyalsütunu) kullanın. xileyçakışırsa açıklayıcı atılır ve uyarı yazılır. Aynı sütunu hem seri hem açıklayıcı seçmeyin; model açıklayıcısız kurulur.- Logaritma ve ölçek.
log_donusumyalnız pozitif seriler içindir; sıfır içeren seride şablon durur. Sonuçlar \ln ölçeğindedir; katsayı \exp(\hat\beta) ile oransal etkiye çevrilir. - Sıfır varyanslı eğim. Yerel doğrusal eğilimde eğim varyansı sıfıra çökerse model yerel düzey + sabit eğime iner; bu verinin eğimin sabit olduğunu söylemesidir (
dug_dogrusal: \hat\sigma^2_\zeta\approx10^{-14}) ve hata değildir. - Trigonometrik mevsim.
trigonometricmodelinde dağınık durum sayısı kukla mevsimle aynıdır (mevsim için 11, toplam 12) ama harmonik sayısı azaltılırsa düşer (3 harmonik: toplam 7 durum,dug_trig_harm). Aynı sabit mevsimde kukla ve trigonometrik biçimlerin log-olabilirlikleri de farklıdır (188,735 ve 179,777); mevsim biçimleri arasında AIC karşılaştırması yapmayın. - Sayısal sütun veri sekmesinde "kategorik" yapılırsa (
law) bu şablonda sonuç değişmez; ondalık virgüllü metin sütunu form tarafından reddedilir.
99.9 Uzman soruları
S1. Dağınık olabilirlik ile \kappa büyük (10^7) yaklaşımı arasındaki fark nedir?
Büyük \kappa yaklaşımında \log L_\kappa dağınık durum başına \tfrac12\ln\kappa kadar küçüktür ve fark sınırda sonsuza gider; dağınık olabilirlik bu terimi dışlar. Sınır, \log L_\kappa+\tfrac{n_d}2\ln\kappa ile \kappa\to\infty'dur ve KFAS ek olarak \tfrac{n_d}2\ln2\pi ekler. Bu şablonla bağımsız hesabı karşılaştırırken sabit terim uzlaşımını eşitlemek gerekir (99.6).
S2. Çok değişkenli modelde neden Cholesky parametreleme?
Tam kovaryansı sınırsız parametrelerle yarı pozitif tanımlı tutmanın en kolay yoludur. Köşegen için üstel dönüşüm varyansın pozitifliğini zorlar; fakat sıfır varyanslı çözümler eniyileyicinin dayandığı sınırdadır; KFAS'ın gözlem düşürmesinden doğan yapay olabilirlik çöküşü bu bölgede olur ve şablon bu noktaları reddeder (99.4.4).
S3. Kukla mevsim ile trigonometrik mevsim aynı modeli verir mi, olabilirlikleri eşit midir?
İstatistiksel olarak sabit bir mevsim örüntüsü iki biçimde de aynıdır: aynı varyanslar bulunur (\hat\sigma^2_\varepsilon=0{,}00351, \hat\sigma^2_\eta=0{,}00095) ve düzgünleştirilmiş bileşenler aynıdır. Buna karşın dağınık log-olabilirlikler eşit değildir: aynı varyanslarda kukla biçim 188,735, trigonometrik biçim 179,777'dir (fark 8,96). Dağınık olabilirlik, dağınık durumların temel dönüşümüne (Jacobian) göre sabit bir terimle kayar; bu yüzden mevsim biçimleri arasında log-olabilirlik ve AIC karşılaştırması geçersizdir. Stokastik mevsimde ve harmonik kısıtında modeller de gerçekten farklıdır.
S4. Sabit katsayının SH'si neden son dönemdeki durum varyansından gelir?
Sabit katsayı durumunun düzgünleştirilmiş değeri tüm dönemlerde aynıdır (\mathbf Q=0) ve \mathrm{Var}(\hat\beta\mid\mathbf y)=V_n'dir; bu, GLS kestiriminin kovaryansıdır. Varyans parametreleri bilinen kabul edilir; yani SH, varyansların kestirim belirsizliğini içermez (ML kestirimlerin koşullu çıkarımı).
S5. Yerel düzey modeli ile ARIMA(0,1,1) arasındaki ilişki nedir?
Yerel düzey modeli ARIMA(0,1,1)'e eşdeğerdir: \theta=\big(\sqrt{q^2+4q}-(q+2)\big)/2 ile q=\sigma^2_\eta/\sigma^2_\varepsilon (Durbin ve Koopman, 2012). Örnekte q=0{,}01187/0{,}00222=5{,}34 ve \theta\approx-0{,}14; yani düzey değişimleri gözlem gürültüsünden belirgin büyüktür ve üstel düzgünleştirme sabiti (1+\theta\approx0{,}86) yüksektir.
S6. Neden en çok yineleme sınırına çarpıldığında uyarı yok?
Şablon optim'in convergence kodunu ve nlminb'in convergence/message alanlarını okumaz. Yineleme küçükse en iyi bulunan nokta yazılır. Güvenmek için başlangıç ölçeklerini çoğaltın ve birkaç farklı en_cok_yineleme ile aynı sonucu doğrulayın.
S7. Çok değişkenli şablonun BIC'i neden \ln n ile hesaplanır?
Kodda \ln n (n dönem sayısı) kullanılır; çok değişkenli modelde gözlem sayısı nk'dır. İki yaklaşım da kullanılır; tutarlı olan modeller arasındaki karşılaştırmadır.
S8. `distinct` ve `common` katsayılar arasında seçim nasıl yapılır?
distinct: her seri için ayrı katsayı (km durum); common: tüm seriler için aynı katsayı (m durum). Katsayıların seriler arasında eşit olduğu varsayımı sınanacaksa iki modelin olabilirlikleri karşılaştırılır; fakat common modelde bir katsayı tanımlanamıyorsa (şablon bunu uyarıyla bildirir) olabilirlik karşılaştırması anlamsızdır.
99.10 Kaynaklar
- Commandeur, J. J. F., & Koopman, S. J. (2007). An introduction to state space time series analysis. Oxford University Press.
- de Jong, P. (1991). The diffuse Kalman filter. The Annals of Statistics, 19(2), 1073–1083. https://doi.org/10.1214/aos/1176348139
- Durbin, J., & Koopman, S. J. (2012). Time series analysis by state space methods (2nd ed.). Oxford University Press. https://doi.org/10.1093/acprof:oso/9780199641178.001.0001
- Harvey, A. C., & Durbin, J. (1986). The effects of seat belt legislation on British road casualties: A case study in structural time series modelling. Journal of the Royal Statistical Society: Series A, 149(3), 187–227. https://doi.org/10.2307/2981553
- Helske, J. (2017). KFAS: Exponential family state space models in R. Journal of Statistical Software, 78(10), 1–39. https://doi.org/10.18637/jss.v078.i10
- Kalman, R. E. (1960). A new approach to linear filtering and prediction problems. Journal of Basic Engineering, 82(1), 35–45. https://doi.org/10.1115/1.3662552
- Koopman, S. J. (1997). Exact initial Kalman filtering and smoothing for nonstationary time series models. Journal of the American Statistical Association, 92(440), 1630–1638. https://doi.org/10.1080/01621459.1997.10473685
- R Core Team. (2026). R: A language and environment for statistical computing. R Foundation for Statistical Computing. https://www.R-project.org/
- Rauch, H. E., Tung, F., & Striebel, C. T. (1965). Maximum likelihood estimates of linear dynamic systems. AIAA Journal, 3(8), 1445–1450. https://doi.org/10.2514/3.3166