221. Koşullu aşırı değer VaR/ES (GARCH-POT)
Şablon kimliği: risk_var_es · Kategori: finans · Dil: R · Dosya: pro/sablonlar/finans/risk_var_es.R (satır 1–591; üstbilgi 1–229) · Örnek veri: _ornek/risk_var_es_rugarch.csv · Paketler: rugarch, evd, ismev (GPD adayları)
221.1 Ne işe yarar
Bir getiri serisinin (ya da sabit ağırlıklı bir portföyün getirisinin) bir sonraki günkü piyasa riskini iki ölçüyle verir: riske maruz değer (VaR, belirli bir olasılıkla aşılmayan kayıp) ve beklenen kayıp (ES, kaybın VaR'ı aştığı durumlardaki ortalaması; tutarlı bir risk ölçüsüdür: Artzner ve ark., 1999; Acerbi ve Tasche, 2002). ES tek başına bir geriye dönük testle sınanamaz, bu yüzden ayrı testler gerekir (Gneiting, 2011; Du ve Escanciano, 2017). Risk, GARCH ile koşullu (günden güne değişen) oynaklık kestirimi üzerine kurulur. İki yöntem yan yana çalıştırılır: GARCH tabanlı (kestirim dağılımı normal, Student-t ya da çarpık Student-t) ve GARCH süzgeçli aşırı değer kuramı (McNeil ve Frey, 2000; standartlaştırılmış artıkların kuyruğuna genelleştirilmiş Pareto dağılımı, GPD). Sonra her yöntem kayan pencerede yeniden kestirilir, öngörülen VaR ile gerçekleşen kayıp karşılaştırılır ve ölçü geriye dönük testlerle sınanır: Kupiec (ihlal oranı), Christoffersen (ihlallerin bağımsızlığı ve koşullu kapsama), Basel trafik ışığı. ES için ayrı iki test verilir: McNeil-Frey (ihlal günlerinde standartlaştırılmış aşım ortalaması) ve Acerbi-Szekely (Z_1 ve Z_2).
- r_t: getiri; \mu: koşullu ortalama; \sigma_t: GARCH'ın bir sonraki gün için koşullu standart sapması (formüllerde \sigma); z_t: birim varyanslı artık.
- c: güven düzeyi (0,95; 0,975; 0,99); q_{1-c}: z dağılımının (1-c) kantili; VaR ve ES pozitif kayıp olarak yazılır (kayıp =-getiri).
- u: eşik (standartlaştırılmış kayıpların kantili); N_u: eşiği aşan gözlem sayısı; n: penceredeki gözlem sayısı; \beta,\xi: GPD ölçek ve şekil kestirimleri; \mathrm{VaR}_z=u+\tfrac{\beta}{\xi}(a^{-\xi}-1) standartlaştırılmış ölçekteki VaR.
Ne zaman kullanılır?
- Günlük getirilerde oynaklık öbekleniyor ve kuyruk kalınsa; VaR ve ES'in zamanla değişmesi isteniyorsa.
- Bir risk ölçüsünün geçmişte tutup tutmadığı (ihlal sayısı, bağımsızlık) ve ES'in düşük kestirilip kestirilmediği sınanacaksa.
- Aynı veride GARCH-t ile GARCH-POT'un kuyruk davranışı karşılaştırılacaksa.
Ne zaman kullanılmaz?
- Getiriler durağan ve oynaklık sabitse, ya da tarihsel benzetim, normal, Student-t, Cornish-Fisher, EWMA ve (koşulsuz) POT/GPD yöntemleri isteniyorsa: temel programdaki Risk Değeri ve Beklenen Kayıp (VaR / ES) analizi (
stats/risk_var_es.py:run_risk) bunları verir. - Gün içi (yüksek frekanslı) veri, çok değişkenli bağımlılık ya da türev ürün fiyatlaması gerekiyorsa: bu şablon tek değişkenli getiri serisi için (portföy, sabit ağırlıkla tek seriye indirgenir) tasarlanmıştır; dinamik korelasyon için Bölüm 98
dcc_garch, kopula bağımlılığı için Bölüm 162kopulauygundur. - Aylık gibi seyrek veride ya da 100'den az gözlemli pencerede: GARCH en az 100 gözlem ister (404). Yalnız oynaklık modelinin kendisi (IGARCH, APARCH, GARCH-M, tanı testleri) inceleniyorsa Bölüm 102
garch_genisuygundur. - Yalnız bir kez, tek günlük bir VaR gerekiyorsa ve geriye dönük test istenmiyorsa temel program yeterlidir.
Temel programla ilişki. Temel programdaki analiz yedi yöntemi sunar (tarihsel, normal, Student-t, Cornish-Fisher, EWMA, POT/GPD, GARCH) ve Kupiec, Christoffersen ve Basel trafik ışığını verir; GARCH artıkları norm ya da std ile sınırlıdır. Bu şablon üç şeyi ekler: (i) GARCH süzgeçli aşırı değer (koşullu EVT) yöntemi, (ii) çarpık Student-t artık dağılımı, (iii) ES testleri: McNeil-Frey ve Acerbi-Szekely, bunların bootstrap ve benzetimle p değerleri ve ayarlanabilir tohum. Ortak yöntemlerde (GARCH, Kupiec, Christoffersen, Basel) formüller aynıdır; ikisini aynı veride çalıştırmak tutarlılık denetimi sağlar.
221.2 Şablonun girdileri
Form, üstbilgideki 29 [[param]] bloğundan kurulur (risk_var_es.R:11–228). Türlerin anlamı ve ortak denetim Bölüm 1.2'dedir. getiri sayısal roldür (Bölüm 1.3): Veri sekmesinde türü "kategorik" olan bir sütun bu role atanırsa değerleri mq_sayisal ile etiketin sayı değeri olarak aktarılır (düzey sıra numarası olarak değil).
| Alan (form etiketi) · ad | Tür · sekme | Varsayılan | Geçerli değerler | Kodda etkisi |
|---|---|---|---|---|
Getiri (ya da kayıp / değer) sütunları · getiri |
sayısal sütunlar · değişkenler | — | en az bir sayısal sütun | Bir sütun: tek varlık; birkaç sütun: ağırlıklı portföy (12–18, 347–349, 370–371, 401). |
Tarih ya da zaman etiketi · zaman |
sütun · değişkenler | boş | herhangi bir sütun | Yalnız şekil ekseni ve özet metni; sıralama yapılmaz (20–25, 378, 413). |
Veri türü · girdi |
seçim · değişkenler | getiri |
getiri, kayip, deger |
Kayıp işareti çevrilir; değerden getiri hesaplanır (27–33, 372–383). |
Değerden getiri · deger_donusum |
seçim · değişkenler | basit |
basit, log |
Yalnız girdi = deger (35–40, 373–379). |
Portföy ağırlıkları · agirliklar |
metin · değişkenler | boş (eşit) | sayı listesi; ondalık virgül için ; ayırıcısı |
Sütun sırasıyla; toplamın 1 olması gerekmez (42–47, 391–402). |
Pozisyon değeri · pozisyon |
ondalık · değişkenler | 1 | 10^{-9}–10^{15} | VaR ve ES tablosuna para tutarı sütunları ekler (49–55, 473). |
Pencere uzunluğu W · pencere |
tamsayı · model | 500 | 30–100000 | Güncel kestirim penceresi ve geriye dönük test penceresi (57–64, 350, 403–409). |
Tutma süresi h · tutma |
tamsayı · model | 1 | 1–250 | Karekök kuralı; testler yine 1 günlük VaR ile (66–73, 431). |
Yeniden kestirim sıklığı k · yenileme |
tamsayı · model | 20 (örnek ayar 50) | 1–1000 | Kayan pencerede GARCH'ın yeniden kestirildiği günler (75–82, 488). |
Güven düzeyi %95 · guven_95 |
onay · model | açık | — | c=0{,}95 (84–88, 355). |
Güven düzeyi %97,5 · guven_975 |
onay · model | açık | — | c=0{,}975 (90–94, 355). |
Güven düzeyi %99 · guven_99 |
onay · model | açık | — | c=0{,}99 (96–100, 355). |
Yöntem: GARCH tabanlı · m_garch |
onay · model | açık | — | GARCH-t ya da seçilen dağılım (102–106, 447–453). |
Yöntem: GARCH süzgeçli aşırı değer · m_evt_garch |
onay · model | açık | — | GARCH-POT (108–112, 454–465). |
GARCH modeli · garch_model |
seçim · seçenekler | sGARCH |
sGARCH, gjrGARCH, eGARCH |
ugarchspec(variance.model = list(model = …)) (114–119, 439). |
GARCH artık dağılımı · garch_dagilim |
seçim · seçenekler | std |
norm, std, sstd |
Kestirim dağılımı; Student-t ve çarpık Student-t kalın kuyruğu modeller (121–127, 440). |
GARCH mertebesi p · garch_mertebe_p |
tamsayı · seçenekler | 1 | 1–3 | ARCH gecikmesi (129–135, 439). |
GARCH mertebesi q · garch_mertebe_q |
tamsayı · seçenekler | 1 | 1–3 | GARCH gecikmesi (137–143, 439). |
Ortalama denkleminde sabit · garch_ortalama |
onay · seçenekler | açık | — | include.mean (145–149, 440). |
GARCH kestirim penceresi · garch_pencere |
seçim · seçenekler | kayan |
kayan, genisleyen |
Her yeniden kestirimde son W gözlem ya da serinin başından itibaren (151–157, 441, 489). |
Aşırı değer eşiği · evt_esik |
ondalık · seçenekler | 0,9 | 0,5–0,99 | Standartlaştırılmış kayıpların kantili u (159–166, 405–407, 457, 506). |
Backtest anlamlılık düzeyi · test_alfa |
ondalık · seçenekler | 0,05 | 0,001–0,2 | Karar sütununda koşullu kapsama p'si ile karşılaştırılır (168–175, 524). |
McNeil-Frey bootstrap p · mf_boot |
onay · gelişmiş | açık | — | Bootstrap p değeri (177–182, 517). |
McNeil-Frey bootstrap sayısı · mf_boot_sayisi |
tamsayı · gelişmiş | 2000 | 200–100000 | B (184–190, 517). |
Acerbi-Szekely benzetim sayısı · as_tekrar |
tamsayı · gelişmiş | 2000 (örnek ayar 1000) | 200–100000 | M (192–199, 518, 538). |
Rastgele sayı tohumu · tohum |
tamsayı · gelişmiş | 0 | 0–2147483647 | 0 ise çalıştırmanın tohumu; değilse set.seed (201–208, 366–367). |
Şekil: getiri, VaR, ES · grafik |
onay · çıktı | açık | — | Yöntem başına bir panel (210–214, 565). |
Şekil güven düzeyi · grafik_duzey |
seçim · çıktı | 0.99 |
0.95, 0.975, 0.99 |
Seçili düzeylerde yoksa en yüksek seçili düzey (216–222, 564). |
Şekil: dağılım ve VaR çizgileri · dagilim_sekli |
onay · çıktı | açık | — | Son pencere histogramı (224–228, 582). |
Şablonun kendi denetimleri (mq_hata):
- Veri yok → "Önce Veri sekmesinde bir veri açın." (345).
getiriboş → "En az bir getiri (ya da değer) sütunu seçin." (348).- Hiçbir güven düzeyi ya da yöntem açık değil → "En az bir güven düzeyi seçin…", "En az bir yöntem seçin." (356, 360).
- GARCH yöntemi açık ve
rugarchkurulu değil → "GARCH yöntemleri için rugarch paketi gerekli." (362). girdi = degeriken üçten az gözlem (374) ya dalogile sıfır/negatif değer (375).- Getirilerde sonsuz değer (384); tam gözlem 30'dan az (389).
- Ağırlıklar sayıya çevrilemiyor (397); ağırlık sayısı sütun sayısına eşit değil (398); hepsi sıfır (400); portföy getirisi sabit (402).
- GARCH açıkken \min(W,n)<100 (404);
m_evt_garchaçıkkenfloor((1 − evt_esik)·pencere) < 10(406–407). - Son pencerede GARCH yakınsamıyor (443); süzülmüş artıklara GPD kestirilemiyor (459); kayan pencerede ilk pencerede yakınsama yok (492).
Örnek ayar (ornek_param) varsayılandan dört yerde ayrılır: getiri = [AXP, BA, CAT, DD], zaman = tarih, yenileme = 50 ve as_tekrar = 1000; pencere = 500 varsayılanla aynıdır.
221.3 Örnek veri
risk_var_es_rugarch.csv: rugarch paketinin dji30ret veri çerçevesinden (Dow Jones 30 hisse senedinin günlük getirileri) 1800 gözlem (2001-12-06 ile 2009-01-30 arası; paketteki 3720. satırdan başlar) ve beş sütun; değerler sekiz ondalığa yuvarlanmıştır (paketteki değerlerle göreli fark \approx 2\cdot10^{-7}). Eksik değer yoktur. Veri sekmesi dört hisse ve endeks sütununu "sayısal", tarih sütununu "tarih" olarak algılar.
| Değişken | Rol | Tür (veri sekmesinin algıladığı) | Özet |
|---|---|---|---|
tarih |
zaman etiketi | tarih | 2001-12-06 … 2009-01-30 |
SP500 |
(örnek ayarda kullanılmaz) | sayısal | S&P 500 getirisi; "tek varlık" çalıştırmasında kullanılır |
AXP, BA, CAT, DD |
getiri | sayısal | Dört hissenin günlük basit getirisi; eşit ağırlıklı portföy |
Eşit ağırlıklı portföy getirisinin özeti (n=1800): ortalama -0{,}0000419, standart sapma 0{,}016536, çarpıklık -0{,}196, fazla basıklık 8{,}513, en küçük -0{,}1180, en büyük 0{,}1325. Fazla basıklığın büyüklüğü (normalde 0) kalın kuyruğu ve oynaklık öbeklenmesini gösterir; veri 2008 mali krizini içerir.
Bölümde kullanılan çalıştırmalar (tümü tohum 11 ile; aksi belirtilmedikçe): (1) örnek ayar; (2) gjrGARCH + sstd; (3) eGARCH + norm; (4) genişleyen pencere, yenileme = 100; (5) h=10, pozisyon =10^6; (6) tek sütun SP500; (7) ağırlıklar 0.4 0.3 0.2 0.1; (8) kayıp serisi; (9) değer serisi, basit ve logaritmik getiri; (10) evt_esik = 0,97; (11) W=120, yenileme = 20, sstd, evt_esik = 0,85; (12) tohum 1 (iki kez) ve tohum 0; (13) girdi = kayip, eksik değerli ve ondalık virgüllü ağırlık denemeleri. Örnek ayarın süresi 7,7 saniyedir.
221.4 Yöntem: formüller ve hesap adımları
Hesap sırası: (1) getiri ya da kayıp ya da değer serisini getiriye çevir, portföy getirisini kur; (2) son W gözleme GARCH'ı uydur, bir sonraki günün \mu ve \sigma'sını öngör, VaR ve ES'i kestirim dağılımından ya da GPD kuyruğundan yaz; (3) W uzunluğunda kayan pencerede her k günde yeniden kestir, aradaki günlerde parametreyi sabit tutup süzgeçle \sigma'yı güncelle ve bir sonraki günün VaR/ES'ini öngör; (4) ihlal dizisinden Kupiec, Christoffersen ve Basel'i, ihlal günlerinden McNeil-Frey ve Acerbi-Szekely'yi hesapla; (5) tabloları ve şekilleri yaz.
221.4.1 Getiri, portföy ve ölçek
Getiri türünde seri olduğu gibi, kayıp türünde -1 ile çarpılarak alınır (381). Değer türünde basit getiri V_t/V_{t-1}-1, logaritmik getiri \ln V_t-\ln V_{t-1} olur ve ilk gözlem kaybolur (376). Birkaç sütunda portföy getirisi r_t=\sum_j w_j r_{jt} olur (401): ağırlıklar sabittir ve her gün yeniden dengelenir. Ağırlık boşsa w_j=1/k_s (399); toplam 1 değilse olduğu gibi kullanılır ve not yazılır (425). Eksik değerli satırlar complete.cases ile tümüyle atılır (385–387): kalan gözlemler bitişik gün sayılır (aradaki günün kaybolması GARCH özyinelemesinde görülmez).
Koddaki tercih
Ağırlık metni önce ; içeriyor mu diye bakar: varsa parçalar ; ile ayrılır ve virgüller ondalık sayılır (0,4; 0,3; 0,2; 0,1); yoksa ayırıcı virgül ya da boşluktur ([, ]+, 394). 0,5 0,5 gibi bir metin noktalı virgülsüz girilirse 0, 5, 0, 5 olarak okunur (221.8).
221.4.2 GARCH ve kestirim dağılımı
Model rugarch::ugarchspec ile kurulur; ortalama denklemi ARMA(0,0) ve isteğe bağlı sabittir (439–440). Standart GARCH (Bollerslev, 1986), GJR-GARCH (Glosten ve ark., 1993) ve üstel GARCH (Nelson, 1991):
eGARCH logaritmik varyansı modeller (rugarch'ın \alpha_i z_{t-i}+\gamma_i(|z_{t-i}|-\mathrm E|z|) gösterimi). Kestirim ugarchfit(spec, x, solver = …) ile en çok olabilirlikle yapılır; çözücüler sırayla hybrid, solnp, gosolnp denenir ve ilk yakınsayan (convergence = 0) alınır (337–343). Hiçbiri yakınsamazsa kestirim yoktur: son pencerede hata (443), kayan pencerede önceki pencerenin parametreleri kullanılır ve sayı "Uyarılar" satırına yazılır (491, 512).
- \varepsilon_t=r_t-\mu: artık; \omega>0, \alpha_i,\beta_j\ge0; kalıcılık \alpha+\beta<1 (rugarch bunu 0{,}999 ile sınırlar).
- \gamma: kaldıraç (eksi şokların ek etkisi); \mathbf 1(\cdot): gösterge.
Neden Student-t ve çarpık Student-t?
Günlük getirinin artıkları normalden daha kalın kuyrukludur; normal artıkla kestirilen VaR/ES ihlalleri eksik sayar. Birim varyanslı Student-t'de (Bollerslev, 1987) \nu serbestlik derecesi kuyruğun kalınlığını ayarlar; çarpık Student-t'de (Fernández ve Steel, 1998) ek bir çarpıklık parametresi bulunur. Örnek veride \hat\nu=7{,}84.
221.4.3 VaR ve ES kestirim dağılımından
Bir sonraki gün için \hat\mu ve \hat\sigma ugarchforecast ile alınır (444–445). Birim varyanslı dağılımın alt kuyruk kantili q_a ve kuyruk ortalaması normalde kapalı biçimle (dnorm), öteki dağılımlarda rugarch::qdist ve sayısal integralle bulunur (273–279): \mathrm{E}[z\mid z<q_a]=\tfrac1a\int_0^a F^{-1}(u)\,du. Birim varyanslı Student-t için kapalı biçim
olur ve bağımsız hesapta (221.6) integral yerine bu formül kullanılmıştır. VaR ve ES pozitif kayıp olarak yazılır: \mathrm{VaR}_c=-\hat\mu-\hat\sigma q_{1-c}, \mathrm{ES}_c=-\hat\mu-\hat\sigma\,\mathrm{E}[z\mid z<q_{1-c}] (448–449).
Tutma süresi h>1. Karekök kuralı uygulanır (431): \mathrm{VaR}_h=-h\hat\mu+\sqrt h\,(\mathrm{VaR}_1+\hat\mu), ES için aynı biçim. Bu, getirilerin ardışık günlerde bağımsız olduğu ve sapmanın h gün boyunca sabit kaldığı varsayımına dayanır; GARCH'ta oynaklık geri döndüğünden yaklaşıktır.
221.4.4 Aşırı değer kuramı: GARCH-POT
Süzülmüş artıklar \hat z_t=(r_t-\hat\mu_t)/\hat\sigma_t hesaplanır (455–456; kestirilmiş parametrelerle ugarchfilter), kayıp yönüne çevrilir (k_t=-\hat z_t) ve eşik u, k_t'nin evt_esik kantili (R'nin type = 7'si, yani doğrusal aradeğerleme) alınır (457). u'yu aşan N_u gözlemin y=k-u fazlalıklarına (kuramın ayrıntısı için Coles, 2001) GPD
en çok olabilirlikle uydurulur (Balkema ve de Haan, 1974; Pickands, 1975). Üç aday üretilir: evd::fpot, ismev::gpd.fit ve momentlerden başlayan Nelder-Mead (240–265); log-olabilirliği en büyük olan seçilir (260–264). Paketlerden biri kurulu değilse aday listesinden düşer. Pencerede en az 10 aşım ve sıfırdan farklı sapma gerekir (249). VaR ve ES için McNeil, Frey ve Embrechts'in (2005) formülleri (266–271):
|\xi|<10^{-8} ise üstel kuyruk (u-\beta\ln a) kullanılır; \xi\ge1 ise ES sonsuzdur; a\ge1 (düzey eşik kantilinin altında kalıyorsa) VaR ve ES tanımsızdır (NA). Sonuç \mathrm{VaR}=-\hat\mu+\hat\sigma\,\mathrm{VaR}_z (461).
Neden eşik, standartlaştırılmış artıkların kantili?
Artıklar yaklaşık bağımsız ve aynı dağılımlıdır; GPD'nin dayandığı varsayım (aşımların bağımsızlığı) ham getiride oynaklık öbeklenmesiyle bozulur, süzgeçten sonra daha makuldür (McNeil ve Frey, 2000). Eşik oranı 0,9 iken 500 gözlemde 50 aşım kalır.
Eşik oranı güven düzeyinden küçük olmalıdır
a=\tfrac{n}{N_u}(1-c)\ge1 olduğunda formül eşiğin altına iner. evt_esik = 0,97 ile %95 düzeyinde VaR ve ES NA çıkar ve o düzey geriye dönük testlerden sessizce düşer; yalnız "Uyarılar" satırında bir cümle yazılır (476; 221.7).
221.4.5 Kayan pencere
Test dönemi T_n=n-W gündür; T_n<20 ise testler atlanır (409, 417). Her k günde (t_0=W+1,\,W+1+k,\dots) GARCH son W gözleme (genişleyen pencerede serinin başından) uydurulur (489–491). Parametreler sonraki k gün için sabittir; \hat\sigma_t ve \hat\mu_t bu parametrelerle ugarchfilter süzgeciyle günlük güncellenir (494–498). Süzgeç, pencereyi izleyen k günü de içeren tek diziye uygulanır; ilk varyans o dizinin kare ortalamasıdır. GARCH-POT'ta eşik ve GPD de her yeniden kestirimde yeniden bulunur (504–508); GPD kestirilemezse o dilimin k günü için VaR/ES NA kalır ve ilgili günler testten çıkar (507; 221.8).
221.4.6 Kupiec ve Christoffersen
İhlal göstergesi I_t=\mathbf 1(L_t>\mathrm{VaR}_t) (L_t gerçekleşen kayıp; 522). x=\sum I_t, T test günü, p=1-c olsun. Kupiec (1995) orantı testi (POF; kritik değerler için Jorion, 2007):
Christoffersen (1998) bağımsızlık testi birinci derece Markov geçişlerini karşılaştırır: n_{ij} dün i, bugün j olan gün sayısı, \hat\pi_{01}=n_{01}/(n_{00}+n_{01}), \hat\pi_{11}=n_{11}/(n_{10}+n_{11}), \hat\pi=(n_{01}+n_{11})/(n_{00}+n_{01}+n_{10}+n_{11}):
- x/T: gözlenen ihlal oranı; p: beklenen oran; \ln L: ihlal dizisinin Bernoulli log-olabilirliği.
- \mathrm{LR}_{ind} T-1 geçiş üzerinden, \mathrm{LR}_{uc} T gün üzerinden hesaplanır; toplamları koşullu kapsama istatistiğidir (287–297).
Karar sütunu koşullu kapsama p'sini test_alfa ile karşılaştırır (524): bir yöntem birden çok düzeyde ve iki yöntemle birlikte sınandığından altı karar vardır ve çoklu karşılaştırma düzeltmesi yapılmaz.
221.4.7 Basel trafik ışığı
Son \min(250,T) dönemdeki ihlal sayısı x_b için P(X\le x_b), X\sim\mathrm{Bin}(250,\,1-c) hesaplanır; değer <0{,}95 ise yeşil, <0{,}9999 ise sarı, değilse kırmızı (299–302, 528–529). %99 düzeyinde ve 250 dönemde sermaye çarpanı x_b\le4 için 3, x_b\ge10 için 4, arası 3{,}40;\,3{,}50;\,3{,}65;\,3{,}75;\,3{,}85 olur (303, 530). Çarpan öteki düzeylerde NA'dır. Sınırlar: P(X\le4)=0{,}8922, P(X\le9)=0{,}99975, P(X\le10)=0{,}99995.
Basel bölgeleri yalnız %99 düzeyi için tanımlıdır
Şablon aynı iki olasılık eşiğini %95 ve %97,5 düzeylerine de uygular; bu bölgeler Basel çerçevesinin kuralı değil, şablonun genellemesidir. Örnek veride %95 düzeyinde 250 dönemde 25 ihlal "sarı" yazılır (beklenen 12,5).
221.4.8 McNeil-Frey testi
İhlal günlerinde standartlaştırılmış aşım z_t=(L_t-\mathrm{ES}_t)/\hat\sigma_t (t\in ihlal günleri) hesaplanır. ES doğruysa \mathrm{E}[z_t]=0; ES düşük kestirilmişse ortalama pozitiftir. Tek yanlı t istatistiği ve p değeri (305–316):
t^*_b, \bar z çıkarılarak ortalaması sıfırlanmış z'lerin yeniden örneklenmesiyle (Efron, 1979) aynı istatistiğin hesaplanmasıdır. En az 3 ihlal gerekir (534). Bootstrap p değeri McNeil ve Frey'in (2000) kullandığı biçimdir; t p değeri de verilir.
221.4.9 Acerbi-Szekely testi
(\mathcal I: ihlal günleri, N=|\mathcal I|; 318–321). ES doğruysa her ikisinin beklenen değeri 0'dır; eksi değer ES'in düşük kestirildiğini gösterir (L_t/\mathrm{ES}_t ortalaması 1'den büyük). Z_1 yalnız ihlal günlerindeki büyüklüğü, Z_2 ihlal sıklığıyla büyüklüğü birlikte ölçer. p değerleri, her gün için kestirim dağılımından z çekilerek (L=-(\hat\mu+\hat\sigma z)) M kez Z_1 ve Z_2 üretilip p=\#\{Z^{sim}<Z^{gözlenen}\}/M ile bulunur (322–336, 536–541); yalnız GARCH yönteminde verilir (GPD kestirim dağılımı olarak benzetilmez; EVT satırında NA). Benzetimde VaR ve ES gerçek öngörüleriyle sabit tutulur, parametre belirsizliği yansımaz.
Koddaki tercih
Acerbi ve Szekely (2014), Z_1 ve Z_2 için H0 altında benzetimle p değeri hesaplar; şablon aynı yolu izler (rugarch::rdist ile çekilişler). rugarch'ın ESTest işlevi ise farklı bir istatistik kullanır: standartlaştırmadan (L_t-\mathrm{ES}_t) ve normal p (221.6).
221.5 Kod adım adım
| Satırlar | Ne yapar | Neden / dikkat |
|---|---|---|
| 1–229 | Üstbilgi: 29 parametre. | Yan dosya (.ceviri.json) kitap dışıdır. |
| 230 | .m(): arayüz diline göre metin. |
Hata iletileri üç dilde. |
| 234–265 | Momentler, GPD olabilirlik, rv_gpd_kestir. |
Üç aday; en büyük log-olabilirlik. |
| 266–279 | rv_evt, rv_dagilim_q. |
Kapalı biçim ve qdist integrali. |
| 281–316 | Kupiec, Christoffersen, Basel, çarpan, McNeil-Frey. | Saf işlevler; testler bu bölümü doğrudan çalıştırır. |
| 318–343 | Acerbi-Szekely, benzetim, rv_garch_kestir. |
Çözücü sırası hybrid, solnp, gosolnp. |
| 345–367 | Veri denetimi, sütunlar, güven düzeyleri, yöntemler, tohum. | set.seed(tohum) yalnız tohum \neq0 iken. |
| 369–402 | Getiri / kayıp / değer, portföy ağırlıkları. | Ağırlık ayrıştırıcısı (394). |
| 403–425 | Pencere, test dönemi, ad, uyarılar, özet tablosu. | W<100 ve <10 aşım denetimleri. |
| 427–476 | Güncel kestirim, VaR/ES tablosu, parametre tablosu. | h>1 karekök kuralı. |
| 478–513 | Kayan pencere, süzgeç, GPD yeniden kestirimi. | Yakınsamayan pencerede önceki parametre. |
| 515–560 | Kupiec, Christoffersen, Basel, ES testleri, tablolar, yorum. | ok maskesi: yalnız sonlu VaR ve ES olan günler. |
| 563–590 | Şekiller ve uyarılar. | Panel başlığı kısa değilse kesilebilir (221.7). |
221.6 Elle hesap: örnek veride bağımsız yeniden hesap
Bağımsız hesaplar dogrulama/risk_var_es/elle_hesap.py (numpy ve scipy: GARCH özyinelemesi lfilter ile, birim varyanslı t kantili ve kuyruk ortalaması kapalı biçimle, GPD en çok olabilirliği genpareto.fit ve Nelder-Mead ile, bütün testler açık formülle) ve r_dogrulama.R (rugarch ugarchfit/ugarchfilter, GPD için nlminb, rugarch::VaRTest, t.test, pbinom) ile yapılmıştır. GARCH parametreleri her iki bağımsız hesapta rugarch kestiriminden alınmış, sonrası şablonun işlevleri kullanılmadan yeniden kurulmuştur. Şablonun rugarch kestirimiyle bağımsız en çok olabilirlik karşılaştırması en sonda verilir.
Adım 1 — Getiri özeti. Eşit ağırlıklı portföy: n=1800, ortalama -0{,}00004188, s=0{,}01653619, çarpıklık -0{,}19635596, fazla basıklık 8{,}51251.
Adım 2 — GARCH-t, son 500 gözlem. \hat\mu=0{,}000154048, \hat\omega=3{,}057206\cdot10^{-6}, \hat\alpha=0{,}09708047, \hat\beta=0{,}90191952, \hat\nu=7{,}8375219 (kalıcılık 0{,}99900). İlk varyans artıkların kare ortalaması h_1=0{,}000571794; özyineleme h_t=\hat\omega+\hat\alpha\varepsilon_{t-1}^2+\hat\beta h_{t-1} ile son güne kadar yürütülür ve \hat\sigma_{T+1}^2=\hat\omega+\hat\alpha\varepsilon_T^2+\hat\beta h_T ile \hat\sigma_{T+1}=0{,}03415455 bulunur.
Adım 3 — VaR ve ES (GARCH-t). Birim varyanslı t_{7{,}84}: q_{0{,}01}=-2{,}512127, \mathrm{E}[z\mid z<q]=-3{,}120693. \mathrm{VaR}_{0{,}99}=-0{,}000154+0{,}034155\times2{,}512127=0{,}085647; \mathrm{ES}_{0{,}99}=-0{,}000154+0{,}034155\times3{,}120693=0{,}106432. %95 ve %97,5 için q=-1{,}609166 ve -1{,}997350; VaR 0{,}054806 ve 0{,}068065, ES 0{,}074282 ve 0{,}087874.
Adım 4 — GPD ve GARCH-POT. k=-\hat z için u=1{,}339954 (0{,}9 kantili), N_u=50; \hat\beta=0{,}7878325, \hat\xi=-0{,}2687261 (\xi<0: sınırlı kuyruk). %99 için a=(500/50)\times0{,}01=0{,}1, a^{-\xi}=0{,}1^{0{,}268726}=0{,}538609; \mathrm{VaR}_z=1{,}339954+\tfrac{0{,}787833}{-0{,}268726}(0{,}538609-1)=2{,}692627, \mathrm{ES}_z=3{,}027084. \mathrm{VaR}=-0{,}000154+0{,}034155\times2{,}692627=0{,}091811; \mathrm{ES}=0{,}103235.
Adım 5 — Kupiec (GARCH-t, %99). T=1300, x=23, p=0{,}01, \hat\pi=0{,}017692: \mathrm{LR}_{uc}=6{,}323, p=0{,}0119. Beklenen ihlal 13'tür.
Adım 6 — Christoffersen (aynı dizi). n_{00}=1253, n_{01}=23, n_{10}=23, n_{11}=0 (hiç iki ardışık ihlal yok); \hat\pi_{01}=23/1276=0{,}018025, \hat\pi_{11}=0, \hat\pi=23/1299=0{,}017706. \mathrm{LR}_{ind}=0{,}8292 (p=0{,}3625), \mathrm{LR}_{cc}=6{,}3230+0{,}8292=7{,}1522, p_{cc}=0{,}0280.
Adım 7 — Basel. Son 250 dönemde 3 ihlal: P(X\le3)=0{,}7581<0{,}95, yeşil, çarpan 3{,}00. Sınır olasılıkları: P(X\le4)=0{,}892188, P(X\le9)=0{,}999750, P(X\le10)=0{,}999946.
Adım 8 — McNeil-Frey (GARCH-t, %99). 23 ihlal günü; \bar z=0{,}017643, s_z=0{,}665373; t=0{,}017643/(0{,}665373/\sqrt{23})=0{,}12716; tek yanlı t_{22} ile p=0{,}4500.
Adım 9 — Acerbi-Szekely (aynı). \sum L_t/\mathrm{ES}_t=23{,}33347 (L/\mathrm{ES} ortalaması 1{,}014499): Z_1=1-23{,}33347/23=-0{,}014499; Z_2=1-23{,}33347/(1300\times0{,}01)=-0{,}794882.
Adım 10 — Monte Carlo p değerleri. Şablon (tohum 11): McNeil-Frey bootstrap p=0{,}4155 (B=2000), Z_1 için 0{,}364, Z_2 için 0{,}004 (M=1000). Bağımsız R (10000 benzetim, 20000 bootstrap): 0{,}4254; 0{,}338; 0{,}0049. Bağımsız Python (20000 benzetim, 40000 bootstrap, numpy üreteci): 0{,}4225; 0{,}343; 0{,}0051. Üç üreteç farklı akış kullandığından değerler birebir tutmaz; fark, iki kestirimin Monte Carlo standart hatalarının üç katı içindedir (221.6.1 tablosunda 12/12 satır).
Adım 11 — Kestirimin eniyi noktada olup olmadığı. Bağımsız Python bütün pencerelerde GARCH-t log-olabilirliğini kendi Nelder-Mead aramasıyla yeniden eniyilemiştir (py_mle_karsilastirma.csv). Son pencerede rugarch \ell=1300{,}2313 (\hat\nu=7{,}838), bağımsız arama \ell=1300{,}2803 (\hat\nu=7{,}759; \hat\sigma_{T+1}=0{,}034299; VaR_{0{,}99}=0{,}086069 yerine 0{,}085647). 26 pencerenin 12'sinde fark 0{,}03 log-olabilirlik biriminden büyüktür; en büyüğü 5{,}22 birimdir (11. pencere) ve 11 pencerede rugarch çözümü kalıcılık sınırındadır (\alpha+\beta=0{,}999). Bağımsız çözümlerle bütün hat yeniden kurulduğunda (elle_hesap_mle.json) GARCH-t %99 ihlal sayısı 23 yerine 25, Kupiec \mathrm{LR} 6{,}323 yerine 8{,}809, koşullu kapsama p 0{,}0280 yerine 0{,}0075 olur; GARCH-POT %97,5 koşullu kapsama p=0{,}0472 (0{,}0666 yerine) karar sınırını geçer. Bu, çıkarımın GARCH kestirimine duyarlı olduğunu gösterir (221.8).
221.6.1 Doğrulama: MerQuR+, Python ve R
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) | En büyük fark | Ölçüt | |
|---|---|---|---|---|---|---|
| Portföy getirisi: ortalama | −4,188042·10−5 | −4,188042·10−5 | −4,188042·10−5 | 9,5e−20 | 1,0e−9 | ✓ |
| Portföy getirisi: standart sapma | 0,01653619 | 0,01653619 | 0,01653619 | 2,8e−17 | 1,0e−9 | ✓ |
| Portföy getirisi: çarpıklık | −0,19635596 | −0,19635596 | −0,19635596 | 8,3e−17 | 1,0e−9 | ✓ |
| Portföy getirisi: fazla basıklık | 8,51251 | 8,51251 | 8,51251 | 4,2e−16 | 1,0e−9 | ✓ |
| Portföy getirisi: en küçük | −0,11802675 | −0,11802675 | −0,11802675 | 1,4e−17 | 1,0e−9 | ✓ |
| Portföy getirisi: en büyük | 0,13252739 | 0,13252739 | 0,13252739 | 0 | 1,0e−9 | ✓ |
| GARCH-t kestirimi: μ | 1,540480·10−4 | — | 1,540480·10−4 | 0 | 1,0e−9 | ✓ |
| GARCH-t kestirimi: ω | 3,057206·10−6 | — | 3,057206·10−6 | 0 | 1,0e−9 | ✓ |
| GARCH-t kestirimi: α | 0,09708047 | — | 0,09708047 | 0 | 1,0e−9 | ✓ |
| GARCH-t kestirimi: β | 0,90191952 | — | 0,90191952 | 0 | 1,0e−9 | ✓ |
| GARCH-t kestirimi: ν (şekil) | 7,8375219 | — | 7,8375219 | 0 | 1,0e−9 | ✓ |
| Sonraki dönem sapması (σ̂) | 0,03415455 | 0,03415455 | 0,03415455 | 2,1e−17 | 1,0e−9 | ✓ |
| GPD: eşik u (standartlaştırılmış artık) | 1,33995387 | 1,33995387 | 1,33995387 | 7,8e−15 | 1,0e−9 | ✓ |
| GPD: aşım sayısı | 50 | 50 | 50 | 0 | 0 | ✓ |
| GPD: ölçek β | 0,78783252 | 0,78783253 | 0,78783253 | 1,3e−8 | 1,0e−7 | ✓ |
| GPD: şekil ξ | −0,2687261 | −0,26872609 | −0,26872611 | 6,7e−9 | 1,0e−7 | ✓ |
| GARCH-t VaR %95 | 0,05480627 | 0,05480627 | 0,05480627 | 2,9e−13 | 1,0e−7 | ✓ |
| GARCH-t ES %95 | 0,07428247 | 0,07428247 | 0,07428247 | 9,0e−13 | 1,0e−7 | ✓ |
| GARCH-t VaR %97,5 | 0,06806455 | 0,06806455 | 0,06806455 | 2,8e−17 | 1,0e−7 | ✓ |
| GARCH-t ES %97,5 | 0,08787377 | 0,08787377 | 0,08787377 | 5,6e−14 | 1,0e−7 | ✓ |
| GARCH-t VaR %99 | 0,08564652 | 0,08564652 | 0,08564652 | 5,6e−17 | 1,0e−7 | ✓ |
| GARCH-t ES %99 | 0,1064318 | 0,1064318 | 0,1064318 | 3,0e−14 | 1,0e−7 | ✓ |
| GARCH-POT VaR %95 | 0,06262867 | 0,06262867 | 0,06262867 | 2,3e−10 | 1,0e−7 | ✓ |
| GARCH-POT ES %95 | 0,08023302 | 0,08023302 | 0,08023302 | 5,1e−10 | 1,0e−7 | ✓ |
| GARCH-POT VaR %97,5 | 0,07675384 | 0,07675384 | 0,07675384 | 4,2e−10 | 1,0e−7 | ✓ |
| GARCH-POT ES %97,5 | 0,09136636 | 0,09136637 | 0,09136636 | 7,3e−10 | 1,0e−7 | ✓ |
| GARCH-POT VaR %99 | 0,0918114 | 0,0918114 | 0,0918114 | 7,1e−10 | 1,0e−7 | ✓ |
| GARCH-POT ES %99 | 0,10323462 | 0,10323462 | 0,10323462 | 1,0e−9 | 1,0e−7 | ✓ |
| GARCH-t %95: dönem sayısı T | 1300 | 1300 | 1300 | 0 | 0 | ✓ |
| GARCH-t %95: ihlal sayısı | 86 | 86 | 86 | 0 | 0 | ✓ |
| GARCH-t %95: Kupiec LR | 6,5122509 | 6,5122509 | 6,5122509 | 3,0e−15 | 1,0e−8 | ✓ |
| GARCH-t %95: bağımsızlık LR | 1,91478109 | 1,91478109 | 1,91478109 | 4,2e−14 | 1,0e−8 | ✓ |
| GARCH-t %95: koşullu kapsama p | 0,01479426 | 0,01479426 | 0,01479426 | 4,0e−16 | 1,0e−8 | ✓ |
| GARCH-t %95: Basel son 250 dönemde ihlal | 25 | 25 | 25 | 0 | 0 | ✓ |
| GARCH-t %95: Basel birikimli olasılık | 0,99962026 | 0,99962026 | 0,99962026 | 4,4e−16 | 1,0e−9 | ✓ |
| GARCH-t %95: McNeil-Frey t | 1,46729928 | 1,46729928 | 1,46729928 | 3,0e−11 | 1,0e−6 | ✓ |
| GARCH-t %95: McNeil-Frey p (tek yanlı t) | 0,07299256 | 0,07299256 | 0,07299256 | 6,0e−12 | 1,0e−6 | ✓ |
| GARCH-t %95: Z1 | −0,05002429 | −0,05002429 | −0,05002429 | 3,0e−12 | 1,0e−6 | ✓ |
| GARCH-t %95: Z2 | −0,38926291 | −0,38926291 | −0,38926291 | 4,0e−12 | 1,0e−6 | ✓ |
| GARCH-t %95: McNeil-Frey p (bootstrap; B = 2000 / 40000 / 20000) | 0,053 | 0,05415 | 0,05355 | 1,1e−3 | 1,6e−2 | ✓ |
| GARCH-t %95: Z1 p (benzetim; 1000 / 20000 / 10000) | 0,075 | 0,077 | 0,0737 | 2,0e−3 | 2,6e−2 | ✓ |
| GARCH-t %95: Z2 p (benzetim; 1000 / 20000 / 10000) | 0,002 | 0,002 | 0,0016 | 4,0e−4 | 7,0e−3 | ✓ |
| GARCH-t %97,5: dönem sayısı T | 1300 | 1300 | 1300 | 0 | 0 | ✓ |
| GARCH-t %97,5: ihlal sayısı | 53 | 53 | 53 | 0 | 0 | ✓ |
| GARCH-t %97,5: Kupiec LR | 11,17285364 | 11,17285364 | 11,17285364 | 2,1e−15 | 1,0e−8 | ✓ |
| GARCH-t %97,5: bağımsızlık LR | 0,83628751 | 0,83628751 | 0,83628751 | 2,9e−14 | 1,0e−8 | ✓ |
| GARCH-t %97,5: koşullu kapsama p | 0,00246745 | 0,00246745 | 0,00246745 | 1,0e−16 | 1,0e−8 | ✓ |
| GARCH-t %97,5: Basel son 250 dönemde ihlal | 14 | 14 | 14 | 0 | 0 | ✓ |
| GARCH-t %97,5: Basel birikimli olasılık | 0,99822783 | 0,99822783 | 0,99822783 | 4,4e−16 | 1,0e−9 | ✓ |
| GARCH-t %97,5: McNeil-Frey t | 0,41652608 | 0,41652608 | 0,41652608 | 3,7e−10 | 1,0e−6 | ✓ |
| GARCH-t %97,5: McNeil-Frey p (tek yanlı t) | 0,33936972 | 0,33936972 | 0,33936972 | 1,3e−10 | 1,0e−6 | ✓ |
| GARCH-t %97,5: Z1 | −0,01882101 | −0,01882101 | −0,01882101 | 1,7e−11 | 1,0e−6 | ✓ |
| GARCH-t %97,5: Z2 | −0,66146195 | −0,66146195 | −0,66146195 | 2,8e−11 | 1,0e−6 | ✓ |
| GARCH-t %97,5: McNeil-Frey p (bootstrap; B = 2000 / 40000 / 20000) | 0,3115 | 0,322225 | 0,32395 | 1,2e−2 | 3,3e−2 | ✓ |
| GARCH-t %97,5: Z1 p (benzetim; 1000 / 20000 / 10000) | 0,285 | 0,2947 | 0,287 | 9,7e−3 | 4,5e−2 | ✓ |
| GARCH-t %97,5: Z2 p (benzetim; 1000 / 20000 / 10000) | 0,001 | 5,000000·10−4 | 4,000000·10−4 | 6,0e−4 | 7,0e−3 | ✓ |
| GARCH-t %99: dönem sayısı T | 1300 | 1300 | 1300 | 0 | 0 | ✓ |
| GARCH-t %99: ihlal sayısı | 23 | 23 | 23 | 0 | 0 | ✓ |
| GARCH-t %99: Kupiec LR | 6,3229656 | 6,3229656 | 6,3229656 | 5,6e−16 | 1,0e−8 | ✓ |
| GARCH-t %99: bağımsızlık LR | 0,82919851 | 0,82919851 | 0,82919851 | 7,0e−15 | 1,0e−8 | ✓ |
| GARCH-t %99: koşullu kapsama p | 0,02798513 | 0,02798513 | 0,02798513 | 9,7e−17 | 1,0e−8 | ✓ |
| GARCH-t %99: Basel son 250 dönemde ihlal | 3 | 3 | 3 | 0 | 0 | ✓ |
| GARCH-t %99: Basel birikimli olasılık | 0,7581167 | 0,7581167 | 0,7581167 | 2,2e−16 | 1,0e−9 | ✓ |
| GARCH-t %99: McNeil-Frey t | 0,12716294 | 0,12716294 | 0,12716294 | 3,6e−11 | 1,0e−6 | ✓ |
| GARCH-t %99: McNeil-Frey p (tek yanlı t) | 0,44998329 | 0,44998329 | 0,44998329 | 1,4e−11 | 1,0e−6 | ✓ |
| GARCH-t %99: Z1 | −0,01449869 | −0,01449869 | −0,01449869 | 2,0e−12 | 1,0e−6 | ✓ |
| GARCH-t %99: Z2 | −0,79488231 | −0,79488231 | −0,79488231 | 3,6e−12 | 1,0e−6 | ✓ |
| GARCH-t %99: McNeil-Frey p (bootstrap; B = 2000 / 40000 / 20000) | 0,4155 | 0,422475 | 0,4254 | 9,9e−3 | 3,5e−2 | ✓ |
| GARCH-t %99: Z1 p (benzetim; 1000 / 20000 / 10000) | 0,364 | 0,34315 | 0,338 | 2,6e−2 | 4,8e−2 | ✓ |
| GARCH-t %99: Z2 p (benzetim; 1000 / 20000 / 10000) | 0,004 | 0,00505 | 0,0049 | 1,0e−3 | 7,0e−3 | ✓ |
| GARCH-POT %95: dönem sayısı T | 1300 | 1300 | 1300 | 0 | 0 | ✓ |
| GARCH-POT %95: ihlal sayısı | 75 | 75 | 75 | 0 | 0 | ✓ |
| GARCH-POT %95: Kupiec LR | 1,54631764 | 1,54631764 | 1,54631764 | 4,5e−14 | 1,0e−8 | ✓ |
| GARCH-POT %95: bağımsızlık LR | 1,59496177 | 1,59496177 | 1,59496177 | 1,1e−13 | 1,0e−8 | ✓ |
| GARCH-POT %95: koşullu kapsama p | 0,20791214 | 0,20791214 | 0,20791214 | 2,4e−14 | 1,0e−8 | ✓ |
| GARCH-POT %95: Basel son 250 dönemde ihlal | 16 | 16 | 16 | 0 | 0 | ✓ |
| GARCH-POT %95: Basel birikimli olasılık | 0,87501263 | 0,87501263 | 0,87501263 | 2,2e−16 | 1,0e−9 | ✓ |
| GARCH-POT %95: McNeil-Frey t | 1,23814687 | 1,23814683 | 1,23814637 | 4,0e−7 | 1,0e−6 | ✓ |
| GARCH-POT %95: McNeil-Frey p (tek yanlı t) | 0,10978766 | 0,10978767 | 0,10978775 | 9,2e−8 | 1,0e−6 | ✓ |
| GARCH-POT %95: Z1 | −0,04387609 | −0,04387609 | −0,04387608 | 9,3e−9 | 1,0e−6 | ✓ |
| GARCH-POT %95: Z2 | −0,20447241 | −0,20447241 | −0,2044724 | 1,1e−8 | 1,0e−6 | ✓ |
| GARCH-POT %95: McNeil-Frey p (bootstrap; B = 2000 / 40000 / 20000) | 0,098 | 0,08775 | 0,0862 | 1,2e−2 | 2,1e−2 | ✓ |
| GARCH-POT %97,5: dönem sayısı T | 1300 | 1300 | 1300 | 0 | 0 | ✓ |
| GARCH-POT %97,5: ihlal sayısı | 42 | 42 | 42 | 0 | 0 | ✓ |
| GARCH-POT %97,5: Kupiec LR | 2,61146215 | 2,61146215 | 2,61146215 | 1,1e−14 | 1,0e−8 | ✓ |
| GARCH-POT %97,5: bağımsızlık LR | 2,80720505 | 2,80720505 | 2,80720505 | 1,1e−14 | 1,0e−8 | ✓ |
| GARCH-POT %97,5: koşullu kapsama p | 0,06658116 | 0,06658116 | 0,06658116 | 1,7e−15 | 1,0e−8 | ✓ |
| GARCH-POT %97,5: Basel son 250 dönemde ihlal | 6 | 6 | 6 | 0 | 0 | ✓ |
| GARCH-POT %97,5: Basel birikimli olasılık | 0,56571448 | 0,56571448 | 0,56571448 | 1,6e−15 | 1,0e−9 | ✓ |
| GARCH-POT %97,5: McNeil-Frey t | 0,55561695 | 0,55561694 | 0,55561695 | 1,3e−8 | 1,0e−6 | ✓ |
| GARCH-POT %97,5: McNeil-Frey p (tek yanlı t) | 0,29074606 | 0,29074607 | 0,29074606 | 4,3e−9 | 1,0e−6 | ✓ |
| GARCH-POT %97,5: Z1 | −0,02670441 | −0,02670441 | −0,02670441 | 1,3e−9 | 1,0e−6 | ✓ |
| GARCH-POT %97,5: Z2 | −0,32681801 | −0,32681801 | −0,32681801 | 1,7e−9 | 1,0e−6 | ✓ |
| GARCH-POT %97,5: McNeil-Frey p (bootstrap; B = 2000 / 40000 / 20000) | 0,259 | 0,26495 | 0,26595 | 7,0e−3 | 3,1e−2 | ✓ |
| GARCH-POT %99: dönem sayısı T | 1300 | 1300 | 1300 | 0 | 0 | ✓ |
| GARCH-POT %99: ihlal sayısı | 19 | 19 | 19 | 0 | 0 | ✓ |
| GARCH-POT %99: Kupiec LR | 2,44862122 | 2,44862122 | 2,44862122 | 8,2e−15 | 1,0e−8 | ✓ |
| GARCH-POT %99: bağımsızlık LR | 0,56408322 | 0,56408322 | 0,56408322 | 2,4e−14 | 1,0e−8 | ✓ |
| GARCH-POT %99: koşullu kapsama p | 0,22171728 | 0,22171728 | 0,22171728 | 4,0e−15 | 1,0e−8 | ✓ |
| GARCH-POT %99: Basel son 250 dönemde ihlal | 2 | 2 | 2 | 0 | 0 | ✓ |
| GARCH-POT %99: Basel birikimli olasılık | 0,54316897 | 0,54316897 | 0,54316897 | 1,8e−15 | 1,0e−9 | ✓ |
| GARCH-POT %99: McNeil-Frey t | 0,42666525 | 0,42666555 | 0,42666555 | 3,1e−7 | 1,0e−6 | ✓ |
| GARCH-POT %99: McNeil-Frey p (tek yanlı t) | 0,33734128 | 0,33734117 | 0,33734117 | 1,1e−7 | 1,0e−6 | ✓ |
| GARCH-POT %99: Z1 | −0,03111554 | −0,03111555 | −0,03111555 | 1,3e−8 | 1,0e−6 | ✓ |
| GARCH-POT %99: Z2 | −0,50701502 | −0,50701504 | −0,50701504 | 1,9e−8 | 1,0e−6 | ✓ |
| GARCH-POT %99: McNeil-Frey p (bootstrap; B = 2000 / 40000 / 20000) | 0,2955 | 0,304775 | 0,3032 | 9,3e−3 | 3,2e−2 | ✓ |
| Basel çarpanı, %99, GARCH-t (3 ihlal) | 3 | 3 | 3 | 0 | 0 | ✓ |
| Basel çarpanı, %99, GARCH-POT (2 ihlal) | 3 | 3 | 3 | 0 | 0 | ✓ |
Ölçütü karşılayan: 108/108. Şablonun GARCH kestirimi rugarch'ın (hybrid çözücü) kestirimidir; Python sütunu bu parametrelerle süzgeci, kantilleri, GPD'yi ve bütün testleri kendi kodundan yeniden kurar. Kendi en çok olabilirlik kestirimimin rugarch ile karşılaştırması 221.6'da ayrıca verilir (kestirim eniyi noktada durmaz). Benzetim ve bootstrap p değerleri üç ayrı rastgele sayı akışıyla Monte Carlo hatası içinde uyuşur.
221.7 Çıktıyı okuma
Örnek ayar (tohum 11):
Gözlem sayısı: 1800 getiri (2001-12-06 ile 2009-01-30); 4 sütun, pencere 500, tutma süresi 1 gün.
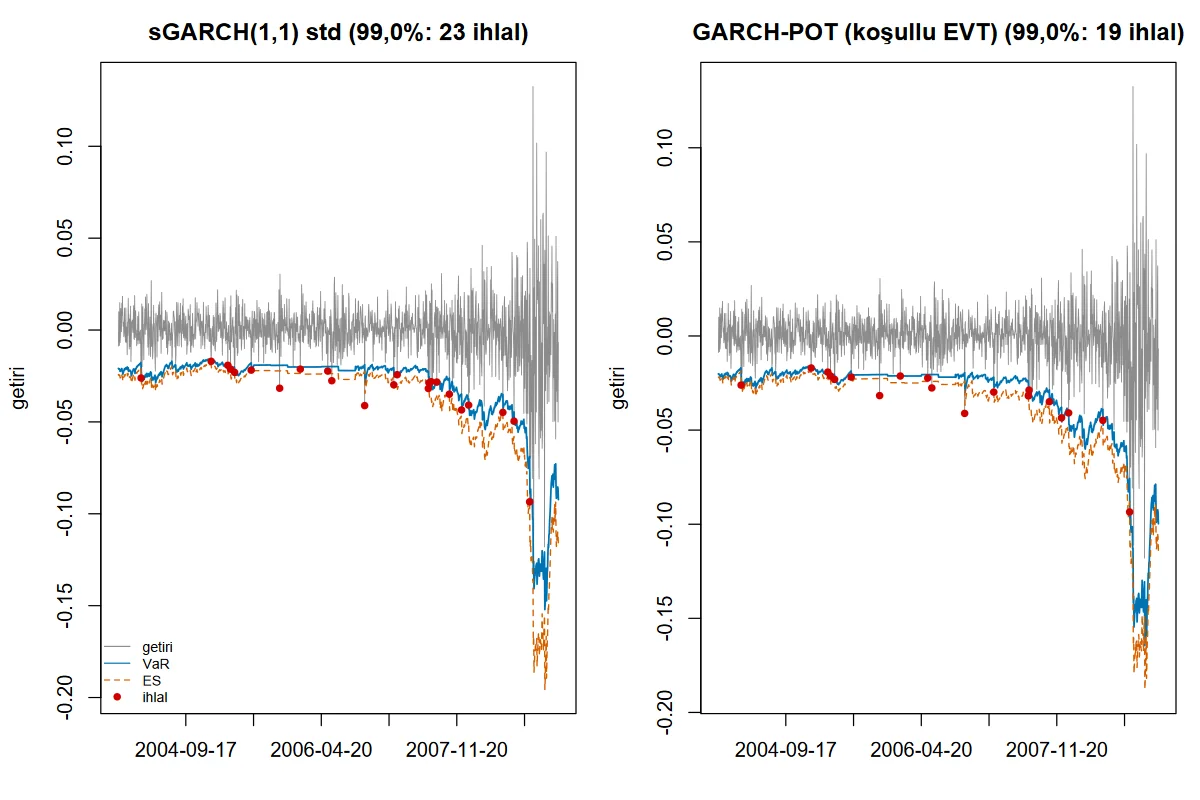
Yorum: 5,0% düzeyinde koşullu kapsama testi şu yöntemleri reddetti: sGARCH(1,1) std. Kupiec ihlal oranını, Christoffersen ihlallerin bağımsızlığını sınar; reddedilen yöntem riski eksik ya da öbekli ihlallerle ölçüyor demektir.
ES testleri: McNeil-Frey, ihlal günlerinde (kayıp - ES) / ölçek ortalamasının sıfır olduğunu sınar (tek yanlı; küçük p ES'in düşük kestirildiğini gösterir). Z1 ve Z2: Acerbi-Szekely istatistikleri, H0 altında beklenen değer 0; eksi değerler ES'in düşük kestirildiğini gösterir. Z1, Z2 p değerleri yalnız kestirim dağılımı bilinen yöntemlerde (normal, Student-t, EWMA, GARCH) benzetimle verilir.
VaR ve ES tablosu (pozitif kayıp; son 500 gözlem, 1 günlük tutma süresi):
yöntem                   düzey       VaR        ES
sGARCH(1,1) std          0.950  0.054806  0.074282
sGARCH(1,1) std          0.975  0.068065  0.087874
sGARCH(1,1) std          0.990  0.085647  0.106432
GARCH-POT (koşullu EVT)  0.950  0.062629  0.080233
GARCH-POT (koşullu EVT)  0.975  0.076754  0.091366
GARCH-POT (koşullu EVT)  0.990  0.091811  0.103235
İhlal sayıları ve VaR geriye dönük testleri (1300 dönem, pencere 500); tablo iki parça hâlinde, başlıklar kısaltılmıştır:
yöntem                   düzey     T ihlal beklenen    oran Kupiec LR Kupiec p
sGARCH(1,1) std          0.950  1300    86     65.0  0.0662    6.5123   0.0107
sGARCH(1,1) std          0.975  1300    53     32.5  0.0408   11.1729   0.0008
sGARCH(1,1) std          0.990  1300    23     13.0  0.0177    6.3230   0.0119
GARCH-POT (koşullu EVT)  0.950  1300    75     65.0  0.0577    1.5463   0.2137
GARCH-POT (koşullu EVT)  0.975  1300    42     32.5  0.0323    2.6115   0.1061
GARCH-POT (koşullu EVT)  0.990  1300    19     13.0  0.0146    2.4486   0.1176
yöntem                   düzey  bağ. LR   bağ. p koşul. LR koşul. p karar
sGARCH(1,1) std          0.950   1.9148   0.1664    8.4270   0.0148 reddedildi
sGARCH(1,1) std          0.975   0.8363   0.3605   12.0091   0.0025 reddedildi
sGARCH(1,1) std          0.990   0.8292   0.3625    7.1522   0.0280 reddedildi
GARCH-POT (koşullu EVT)  0.950   1.5950   0.2066    3.1413   0.2079 reddedilmedi
GARCH-POT (koşullu EVT)  0.975   2.8072   0.0938    5.4187   0.0666 reddedilmedi
GARCH-POT (koşullu EVT)  0.990   0.5641   0.4526    3.0127   0.2217 reddedilmedi
Basel trafik ışığı (son en çok 250 dönem):
yöntem                   düzey    T  ihlal  birikimli  bölge   çarpan
sGARCH(1,1) std          0.950  250     25     0.9996   sarı      NaN
sGARCH(1,1) std          0.975  250     14     0.9982   sarı      NaN
sGARCH(1,1) std          0.990  250      3     0.7581  yeşil     3.00
GARCH-POT (koşullu EVT)  0.950  250     16     0.8750  yeşil      NaN
GARCH-POT (koşullu EVT)  0.975  250      6     0.5657  yeşil      NaN
GARCH-POT (koşullu EVT)  0.990  250      2     0.5432  yeşil     3.00
ES geriye dönük testleri (McNeil-Frey: MF; Acerbi-Szekely: Z_1, Z_2), iki parça hâlinde:
yöntem                   düzey ihlal     MF t     MF p  MF p boot
sGARCH(1,1) std          0.950    86   1.4673   0.0730     0.0530
sGARCH(1,1) std          0.975    53   0.4165   0.3394     0.3115
sGARCH(1,1) std          0.990    23   0.1272   0.4500     0.4155
GARCH-POT (koşullu EVT)  0.950    75   1.2381   0.1098     0.0980
GARCH-POT (koşullu EVT)  0.975    42   0.5556   0.2907     0.2590
GARCH-POT (koşullu EVT)  0.990    19   0.4267   0.3373     0.2955
yöntem                   düzey       Z1    Z1 p       Z2    Z2 p
sGARCH(1,1) std          0.950  -0.0500   0.075  -0.3893   0.002
sGARCH(1,1) std          0.975  -0.0188   0.285  -0.6615   0.001
sGARCH(1,1) std          0.990  -0.0145   0.364  -0.7949   0.004
GARCH-POT (koşullu EVT)  0.950  -0.0439     NaN  -0.2045     NaN
GARCH-POT (koşullu EVT)  0.975  -0.0267     NaN  -0.3268     NaN
GARCH-POT (koşullu EVT)  0.990  -0.0311     NaN  -0.5070     NaN
Parametre tablosu 221.6'dadır (Adım 2 ve 4); sayılar olduğu gibidir.
| Öğe | Ne yazar | Nasıl yorumlanır |
|---|---|---|
| VaR ve ES tablosu | Her yöntem ve düzey için bir sonraki günün pozitif kaybı. | GARCH-POT'un ES'i VaR'a GARCH-t'den daha yakındır (\xi<0: sınırlı kuyruk); iki yöntemin ayrışması kuyruk varsayımının etkisidir. |
| İhlal ve beklenen | Gerçekleşen ve T\cdot(1-c) ihlal sayısı. | Gözlenen çok büyükse risk eksik ölçülüyor demektir: GARCH-t %95'te 86 ihlal, beklenen 65. |
| Kupiec p / bağımsızlık p / koşullu p | Oran, öbeklenme ve ikisi birden. | Küçük Kupiec p oran sapması, küçük bağımsızlık p ardışık ihlal öbeklenmesidir. Örnekte GARCH-t'nin sorunu orandır; öbeklenme yoktur (n_{11}=0). |
| Basel bölgesi | Son 250 günün ihlal sayısına göre renk. | Yalnız %99 düzeyi ve çarpan Basel kuralıdır; öteki düzeyler şablonun genellemesidir. |
| McNeil-Frey t, p, p (bootstrap) | İhlal günlerinde (kayıp − ES)/σ ortalaması. | Küçük p, ES'in büyüklük olarak düşük kestirildiğini gösterir. Örnekte hiçbiri %5'te reddedilmez; bootstrap ile %95'te GARCH-t sınırdadır (0{,}053). |
| Z_1, Z_2 ve p | Acerbi-Szekely istatistikleri. | Z_2 GARCH-t için üç düzeyde de p\le0{,}004: ihlal sıklığı ve büyüklüğü birlikte ES'in düşük kestirildiğini gösterir; Z_1 tek başına anlamlı değildir. |
Şekil 221.1. Getiriler (gri), VaR (mavi) ve ES (turuncu kesikli) çizgileri ve ihlaller (kırmızı noktalar); %99 düzey. Çizgiler yenileme günlerinde sıçrar, aralarında günlük güncellenir; 2008 krizinde VaR hızla büyür.
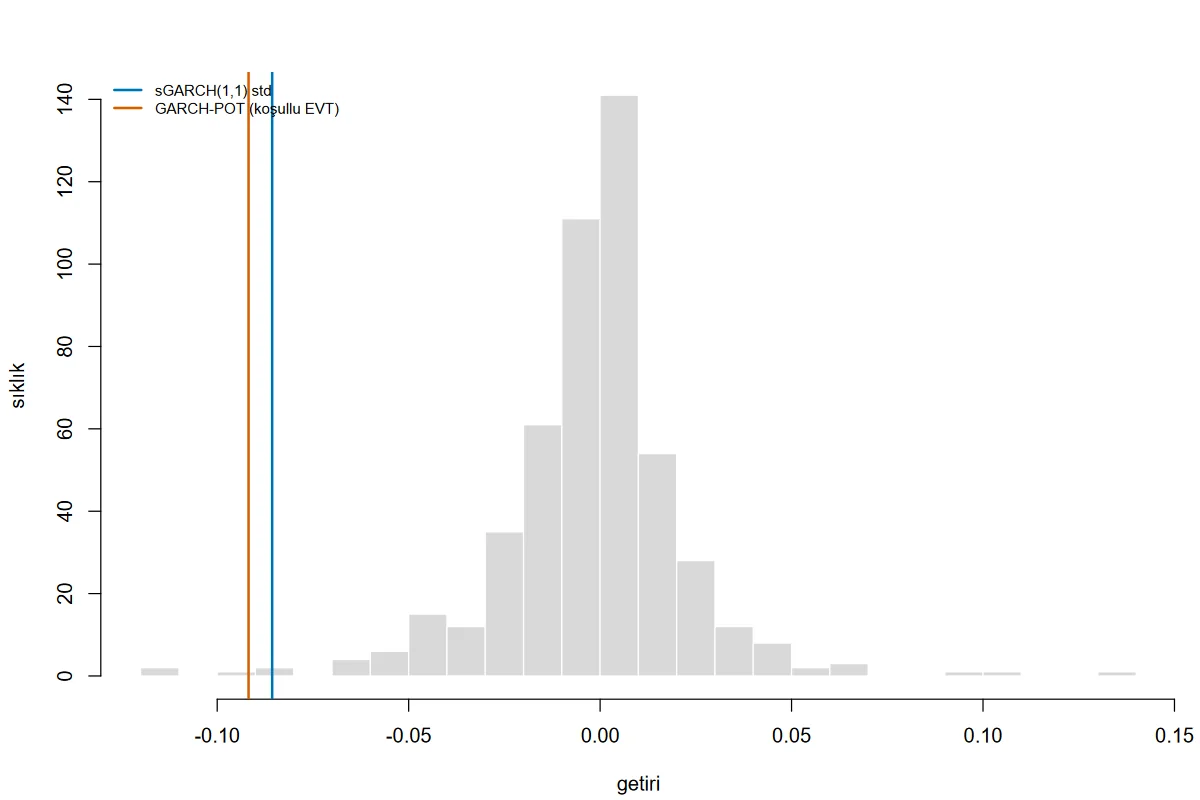
Şekil 221.2. Son 500 gözlemin getiri dağılımı ve 1 günlük %99 VaR çizgileri (yöntem başına bir çizgi).
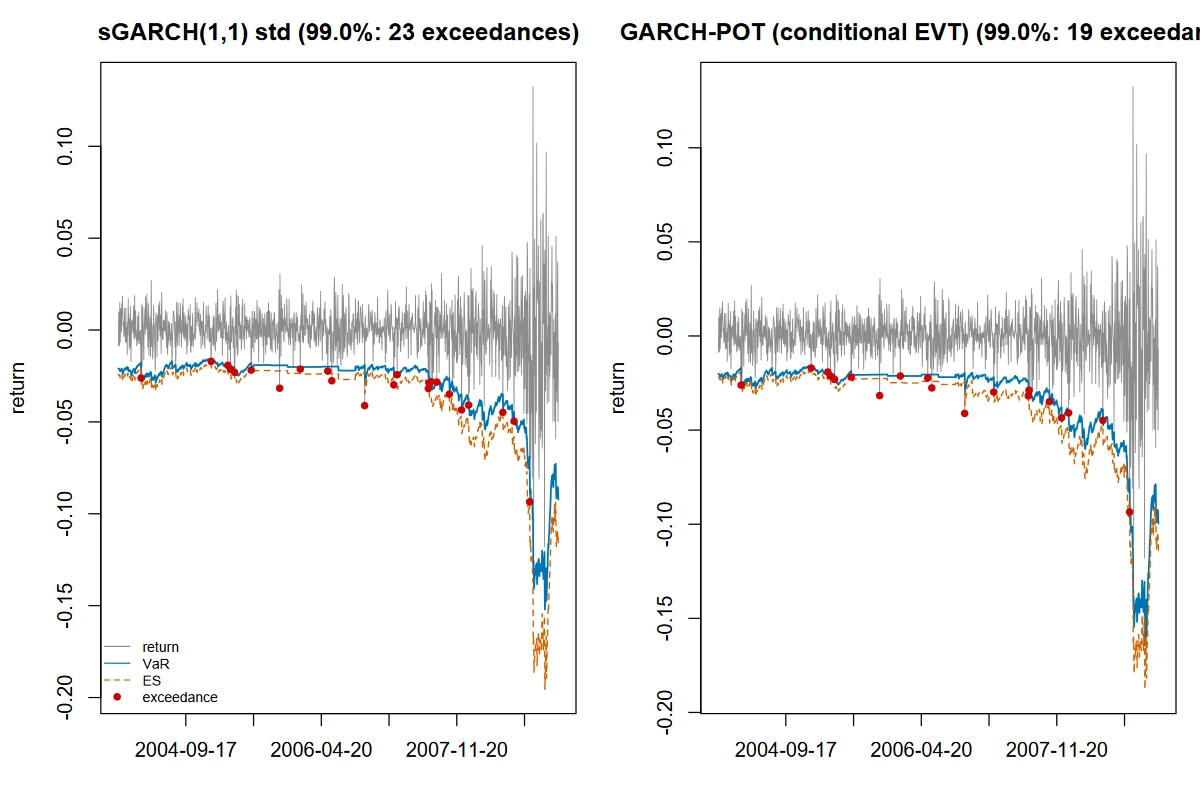
Şekil başlığı kesilebilir. İki panelli şekilde panel başlığı yöntem (düzey: ihlal sayısı) biçimindedir. Türkçe arayüzde sağ panelin başlığı sığar; İngilizce arayüzde GARCH-POT (conditional EVT) (99.0%: 19 exceedances) metni panel genişliğini aşar ve sağ kenarda exceedan… diye kesilir (Şekil 221.3). Başlığın kesilmesi hesabı etkilemez; tablolar eksiksizdir.
Şekil 221.3. İngilizce arayüzde aynı çalıştırma: sağ panelin başlığı panel dışında kesilir.
Diğer çalıştırmalar (tohum 11):
| Çalıştırma | Sonuç |
|---|---|
gjrGARCH, sstd |
Kaldıraç \hat\gamma=0{,}1548, çarpıklık 0{,}870, \hat\nu=6{,}33; GARCH VaR %99 0{,}1045, ES 0{,}1345; ihlal 77/44/22 (beklenen 65/32,5/13); koşullu kapsama p 0{,}236; 0{,}138; 0{,}0506 (reddedilmez). Bir pencerede yakınsama olmadı, önceki parametre kullanıldı. |
eGARCH, norm |
GARCH %99 VaR 0{,}0835; ihlal 117/95/75, koşullu kapsama p\le2{,}4\cdot10^{-10}; GARCH-POT'ta yalnız 1200 dönem test edilir (100 gün sessizce düşer, 221.8); uyarı yazılmaz. |
| Genişleyen pencere, k=100 | GARCH-t %99 VaR 0{,}0863; ihlal 81/48/26. |
h=10, pozisyon 10^6 |
GARCH-t %95 VaR 0{,}1723 (0{,}0548\times\sqrt{10}=0{,}1733'ün biraz altı), para tutarı 172\,259; not: testler 1 günlük VaR ile. |
Tek sütun SP500 |
\hat\nu=5{,}81; GARCH %99 ihlal 27, GARCH-POT 22; Basel %99 GARCH-t 5 ihlal: sarı, çarpan 3{,}40. |
| Kayıp serisi (işareti çevrilmiş veri) | Örnek ayarla birebir aynı sonuç. |
| Değer serisi, basit getiri | 1799 getiri; GARCH-t %99 VaR 0{,}085645 (sekiz ondalık yuvarlamasından dolayı örnek ayardan 2\cdot10^{-6} ayrışır). Logaritmik getiriyle 0{,}087069. |
evt_esik = 0,97 |
%95'te GARCH-POT VaR/ES NA; o düzey testten düşer; %99'da VaR 0{,}0954. |
W=120, sstd, eşik 0{,}85 |
GARCH-POT %99 17 ihlal; T yöntemler arasında 1680 ve 1660. |
| Tohum 1 (iki kez), tohum 0 | Tohum 1 iki çalıştırmada birebir aynı çıkar; tohum 1 ile 11 arasında bootstrap ve benzetim p'leri Monte Carlo hatası kadar ayrışır (GARCH-t %99: McNeil-Frey bootstrap 0{,}411 ve 0{,}4155, Z_1 p 0{,}381 ve 0{,}364); tohum 0'da (çalıştırma tohumu) da p'ler değişir. GARCH ve VaR/ES değerleri her tohumda aynıdır. |
Rapor cümlesi örneği:
Dört hissenin eşit ağırlıklı portföyünün günlük kaybı için (2001–2009, 1800 gözlem) 500 günlük kayan pencerede GARCH(1,1)-t ve GARCH-POT (eşik 0,9) ile VaR ve ES kestirildi. Son pencerede %99 VaR 0{,}0856 ve 0{,}0918, ES 0{,}1064 ve 0{,}1032 bulundu. 1300 test gününde GARCH-t %99 düzeyinde 23 ihlal yaşadı (beklenen 13; Kupiec p=0{,}012; koşullu kapsama p=0{,}028); GARCH-POT'ta 19 ihlal (Kupiec p=0{,}118) gözlendi. Acerbi-Szekely Z_2 GARCH-t için -0{,}795 (p=0{,}004) olup ES'in düşük kestirildiğini gösterdi; McNeil-Frey testi hiçbir düzeyde anlamlı çıkmadı. Sonuçlar GARCH kestirimine duyarlıdır: bağımsız en çok olabilirlikle bütün hat yinelendiğinde %99 ihlal sayısı 25'e çıktı.
221.8 Sık hatalar ve tuzaklar
- Ağırlıklarda ondalık virgül.
0,5 0,5biçimi;olmadığı için0,5,0,5diye okunur. Sütun sayısı dört ise sayı eşleşir ve portföy ağırlıkları (0;\,5;\,0;\,5) ile kurulur: yalnızca "ağırlıkların toplamı 10" notu yazılır. Sayı eşleşmezse hata verir (Ağırlık sayısı (8)…). Ondalık virgül için ağırlıkları;ile ayırın (0,4; 0,3; 0,2; 0,1) ya da nokta kullanın. - Ağırlıklar toplamı 1 değilse. Şablon uyarmaz, olduğu gibi kullanır; toplam 0 ise (
1 -1) getiri çifti bir fark portföyüdür ve not "toplamı 0,0000" yazar. Ölçek ağırlık toplamıyla orantılı değişir. - GARCH kestirimi eniyi noktada durmayabilir.
convergence = 0çözücünün durma ölçütüdür; küresel en çok olabilirliği garanti etmez. Örnek veride 26 pencerenin 12'sinde bağımsız arama daha yüksek olabilirlik bulur ve 11 pencerede rugarch kalıcılık sınırında (0{,}999) kalır (221.6, Adım 11). Sonuçlar ayrıntıda bu seçime duyarlıdır; farklıgarch_modelya dayenilemeile yinelemek iyi bir denetimdir. - eGARCH ve süzgeç. eGARCH'ta kalıcılık \approx0{,}98 iken
ugarchfiltersüzgeci bazı pencerelerde \hat\sigma_t için 10^{10} gibi anlamsız değerler üretir (en az üç pencerede; kestirimugarchfitile yakınsamış görünür). VaR çizgisi sonsuza kaçar ve ihlal sayısı bozulur. Şablon süzgeç çıktısını sağduyu denetiminden geçirmez. - Sessizce düşen günler. GARCH-POT'ta bir dilimin GPD'si kestirilemezse o dilimin günleri testlerden çıkar ve tablodaki T yöntemler arasında farklılaşır (örn. 1680 ve 1660; eGARCH çalıştırmasında 1300 ve 1200); uyarı yazılmaz. T sütununu yöntemler arasında karşılaştırın.
- Eşik oranı ve güven düzeyi.
evt_esik\ge c ise o düzeyde VaR/ESNA'dır ve test tablosundan satır kaybolur; tek bir uyarı cümlesi yazılır. - Basel bölgeleri %99 dışında. %95 ve %97,5 düzeylerindeki "sarı" Basel çerçevesinin sonucu değildir.
- h>1 ve testler. Tutma süresi 1'den büyükse tablo h günlük, testler 1 günlük VaR'la yapılır. Örtüşen h günlük getirilerle test yapmak bağımsızlık varsayımını bozar; şablon bunu yapmaz, yalnız not yazar.
- Çoklu test. Altı koşullu kapsama kararı ayrı ayrı %5 düzeyinde verilir; beklenen yanlış ret sayısı 0{,}3'tür. Düzeltme yoktur (
test_alfadüşürülebilir). - Eksik değerli satırlar. Eksik gün atıldığında komşu günler bitişik sayılır; GARCH özyinelemesi araya giren boşluğu görmez.
- Tohum. Arayüzde tohum alanı yoktur: her çalıştırmaya yeni bir tohum atanır ve betik adımına kaydedilir; betik yeniden oynatıldığında aynı tohum kullanılır (
pro/gui/kod_panel.py:553–554, Bölüm 57.3). Şablonuntohumparametresi \neq0 ise tohumu o belirler. Bootstrap ve benzetim p'leri farklı tohumlarda Monte Carlo hatası kadar değişir ve R ya da Python üreteçleriyle birebir tutmaz. - Şekil başlığı. İngilizce arayüzde sağ panelin başlığı kesilebilir (221.7).
221.9 Uzman soruları
S1. Neden ES için McNeil-Frey testi (L-\mathrm{ES})'yi \hat\sigma_t'ya bölüyor ve rugarch'ın `ESTest`'i bölmüyor?
Koşullu modelde ihlal günlerinin \mathrm{ES}_t'si gün gün farklıdır; (L_t-\mathrm{ES}_t) oynaklık yüksek günlerde doğal olarak daha büyüktür ve bölmeden ortalamayı almak bu günleri ağırlıklandırır. McNeil ve Frey (2000) standartlaştırılmış kalıntıyı kullanır. rugarch ESTest standartlaştırma yapmaz ve normal p kullanır; örnekte GARCH-t %95 için ESTest p=0{,}296, standartlaştırılmış t testi p=0{,}073'tür (r_dogrulama.csv). Fark küçük örneklemden değil istatistiğin tanımındandır.
S2. Kupiec testi geçildi ama Christoffersen reddedildi: ne anlama gelir?
Ortalama ihlal oranı doğrudur, ama ihlaller öbekleniyor (kriz dönemleri) demektir: model oynaklık sıçramalarını yeterince hızlı izlemiyor. Tersi (Kupiec reddi, bağımsızlık kabulü) örnekteki GARCH-t'dir: ihlal oranı yüksek ama ihlaller ardışık değildir (n_{11}=0); ölçü sistematik olarak düşüktür. Koşullu kapsama ikisinden birini yakalar.
S3. \xi<0 olan GPD ne söyler?
Aşırı kayıpların üst sınırı vardır: u-\beta/\xi. Örnekte -0{,}2687 ve u=1{,}34 ile sınır \approx4{,}27 standart sapmadır. Finansal getirilerde \xi genellikle pozitif beklenir; süzülmüş artıklarda ve 50 aşımla kestirim belirsizdir (şablon aralık vermez). \xi\ge1 olursa ES tanımsızdır ve Inf yazılır.
S4. Neden GARCH-POT'un VaR/ES değeri GARCH-t'den büyük ama ES farkı küçük?
GARCH-t'de kestirim dağılımı simetrik t'dir ve kuyruk polinomsaldır; ES, VaR'ın 1,24 katı kadardır. GPD sınırlı kuyruk verdiğinden ES, VaR'ın 1,12 katıdır. Örnekte %99'da VaR 0{,}0918 ile 0{,}0856 (GPD büyük), ES 0{,}1032 ile 0{,}1064 (GPD küçük) çıkar: iki yöntem VaR'da ayrışırken ES'te ters yönde ayrışır.
S5. Acerbi-Szekely Z_2'nin p değeri neden yalnız GARCH'ta verilir?
p değeri benzetimle bulunur; benzetim için her gün bir kestirim dağılımı gerekir. GARCH'ta dağılım (normal, t, çarpık t) bilinir; GARCH-POT'ta yalnız kuyruk modellenmiştir ve tüm dağılım yoktur. Şablon bu yüzden EVT satırında NA yazar ve Z_1, Z_2 değerlerini betimsel olarak verir.
S6. Basel çarpanı neden yalnız %99 ve 250 günde verilir?
Basel iç model yaklaşımında (1996 geçici düzenleme ve sonrası) trafik ışığı %99 VaR ve 250 işlem günü için tanımlıdır; çarpan 3+k (ek katsayı k ihlale göre). Şablon bölgeleri iki olasılık eşiğiyle (0{,}95 ve 0{,}9999) genellemiş, çarpanı yalnız tanımlı durumda yazmıştır.
S7. Aynı veriyle temel programın GARCH yöntemi ile bu şablonun GARCH yöntemi aynı sonucu verir mi?
Model ve ölçü formülleri aynıdır; çözücü ve başlangıç değerleri farklıdır (temel programda Python, burada rugarch). Her ikisi de durma ölçütünde biter ve en çok olabilirlik noktası düz olabildiğinden parametreler üçüncü basamaktan sonra ayrışabilir; ihlal sayıları marjinal günlerde 1–2 fark edebilir (221.6 Adım 11).
S8. `tohum` ve `set.seed` GARCH kestirimini de etkiler mi?
sGARCH'ta hayır: örnek ayarda tohum 0, 1 ve 11 için VaR/ES, parametreler ve Kupiec/Christoffersen tabloları birebir aynıdır. Bootstrap ve benzetim p'leri değişir. eGARCH gibi çok çözücü gerektiren modellerde gosolnp rastgele başlangıç kullanabilir ve tohum kestirimi de etkiler: eGARCH + norm ile tohum 0'da iki ardışık çalıştırma %95'te 118 ve 101 ihlal verdi (tohum 11: 117).
S9. Çoklu karşılaştırmayı nasıl yönetmeli?
Altı karar için Holm düzeltmesi (en küçük p'yi \alpha/6 ile, ikinciyi \alpha/5 ile, …) uygulanırsa örnekte yalnız GARCH-t %97,5 reddedilir (p=0{,}0025<0{,}05/6=0{,}0083); %95 (0{,}0148) ve %99 (0{,}028) reddedilmez. Düzeltme şablonda yoktur, elle yapılır.
221.10 Kaynaklar
- Acerbi, C., & Tasche, D. (2002). On the coherence of expected shortfall. Journal of Banking & Finance, 26(7), 1487–1503. https://doi.org/10.1016/S0378-4266(02)00283-2
- Acerbi, C., & Szekely, B. (2014). Backtesting expected shortfall. Risk, 27(11), 76–81.
- Artzner, P., Delbaen, F., Eber, J.-M., & Heath, D. (1999). Coherent measures of risk. Mathematical Finance, 9(3), 203–228. https://doi.org/10.1111/1467-9965.00068
- Balkema, A. A., & de Haan, L. (1974). Residual life time at great age. The Annals of Probability, 2(5), 792–804. https://doi.org/10.1214/aop/1176996548
- Bollerslev, T. (1986). Generalized autoregressive conditional heteroskedasticity. Journal of Econometrics, 31(3), 307–327. https://doi.org/10.1016/0304-4076(86)90063-1
- Bollerslev, T. (1987). A conditionally heteroskedastic time series model for speculative prices and rates of return. The Review of Economics and Statistics, 69(3), 542–547. https://doi.org/10.2307/1925546
- Christoffersen, P. F. (1998). Evaluating interval forecasts. International Economic Review, 39(4), 841–862. https://doi.org/10.2307/2527341
- Coles, S. (2001). An introduction to statistical modeling of extreme values. Springer. https://doi.org/10.1007/978-1-4471-3675-0
- Du, Z., & Escanciano, J. C. (2017). Backtesting expected shortfall: Accounting for tail risk. Management Science, 63(4), 940–958. https://doi.org/10.1287/mnsc.2015.2342
- Efron, B. (1979). Bootstrap methods: Another look at the jackknife. The Annals of Statistics, 7(1), 1–26. https://doi.org/10.1214/aos/1176344552
- Fernández, C., & Steel, M. F. J. (1998). On Bayesian modeling of fat tails and skewness. Journal of the American Statistical Association, 93(441), 359–371. https://doi.org/10.1080/01621459.1998.10474117
- Glosten, L. R., Jagannathan, R., & Runkle, D. E. (1993). On the relation between the expected value and the volatility of the nominal excess return on stocks. The Journal of Finance, 48(5), 1779–1801. https://doi.org/10.1111/j.1540-6261.1993.tb05128.x
- Gneiting, T. (2011). Making and evaluating point forecasts. Journal of the American Statistical Association, 106(494), 746–762. https://doi.org/10.1198/jasa.2011.r10138
- Basel Committee on Banking Supervision. (1996). Supervisory framework for the use of "backtesting" in conjunction with the internal models approach to market risk capital requirements. Bank for International Settlements.
- Jorion, P. (2007). Value at risk: The new benchmark for managing financial risk (3. bas.). McGraw-Hill.
- Kupiec, P. H. (1995). Techniques for verifying the accuracy of risk measurement models. The Journal of Derivatives, 3(2), 73–84. https://doi.org/10.3905/jod.1995.407942
- McNeil, A. J., & Frey, R. (2000). Estimation of tail-related risk measures for heteroscedastic financial time series: An extreme value approach. Journal of Empirical Finance, 7(3–4), 271–300. https://doi.org/10.1016/S0927-5398(00)00012-8
- McNeil, A. J., Frey, R., & Embrechts, P. (2005). Quantitative risk management: Concepts, techniques and tools. Princeton University Press.
- Nelson, D. B. (1991). Conditional heteroskedasticity in asset returns: A new approach. Econometrica, 59(2), 347–370. https://doi.org/10.2307/2938260
- Pickands, J. (1975). Statistical inference using extreme order statistics. The Annals of Statistics, 3(1), 119–131. https://doi.org/10.1214/aos/1176343003
- Yazılım kaydı: R 4.5.3 (rugarch 1.5-6, evd 2.3-7.1, ismev 1.43; çalıştırmanın yazılım kaydından); Galanos, A. (2011). rugarch: Univariate GARCH models. https://doi.org/10.32614/CRAN.package.rugarch; Stephenson, A. G. (2002). evd: Extreme value distributions. https://doi.org/10.32614/CRAN.package.evd; Heffernan, J. (2025). ismev: An introduction to statistical modeling of extreme values. https://doi.org/10.32614/CRAN.package.ismev; bağımsız doğrulama: Python 3.13.1 (numpy 2.4.6, scipy 1.16.3), R 4.5.3 (rugarch 1.5-6).