103. Hurst üssü kestiricilerinin karşılaştırması
Şablon kimliği: hurst_karsilastirma · Kategori: zaman_serisi · Dil: R · Dosya: pro/sablonlar/zaman_serisi/hurst_karsilastirma.R (satır 1–348; üstbilgi 1–182) · Örnek veri: _ornek/fraktal_seriler.csv · Paketler: fracdiff 1.5-4 (yalnız GPH); öteki kestiriciler temel R (R 4.5.3)
103.1 Ne işe yarar
Şablon, aynı seride Hurst üssü H'yi beş ayrı kestiriciyle yan yana verir: yeniden ölçeklenmiş aralık R/S (ve Anis-Lloyd düzeltmeli R/S), eğilimden arındırılmış dalgalanma analizi DFA, Geweke ve Porter-Hudak log-periodogram regresyonu GPH, toplu varyans ve Abry-Veitch dalgacık kestiricisi. Cevapladığı soru: "Bu serideki uzun erimli bağımlılığın gücü H ile ne ölçüde ve kestirici seçimine ne kadar bağımlı olarak ölçülebilir?"
Durağan bir artış (gürültü) serisinde H=\tfrac12 ilişkisizliği, \tfrac12<H<1 kalıcı (pozitif) uzun erimli ilişkiyi, 0<H<\tfrac12 ters kalıcı yapıyı gösterir. Kesirli Gauss gürültüsünde H=d+\tfrac12'dir (d: kesirli fark parametresi, Bölüm 96).
Ne zaman kullanılır?
- Uzun erimli bağımlılık kuşkusu olan bir artış serisinde H'nin kestirici seçiminden ne kadar etkilendiğini görmek için; beş kestirici, ölçek aralığı ve \pmSH'siyle tek tabloda verilir.
- Kestiriciler arasındaki farkın (H'lerin aralığı) bir tutarsızlık işareti olup olmadığına bakmak için: şablon aralığı 0,1 eşiğiyle yorumlar.
Ne zaman kullanılmaz?
- Tek bir parametrik uzun bellek modeli (ARFIMA) ve onun çıkarımı isteniyorsa: Bölüm 96
arfima. - Ölçeğe ve dalgalanma büyüklüğüne göre değişen üsler (çoklu fraktallık) isteniyorsa: Bölüm 109
mfdfa(R) ya da Bölüm 110mfdfa_py(Python). - Dalgacık tabanlı ölçek çözümlemesi ya da fraktal boyut için: Bölüm 97
dalgacik, Bölüm 101fraktal_boyut. - 128'den az gözlem varsa (dalgacık için 256'dan az) ya da seride düzey kayması, güçlü eğilim, belirgin mevsimsellik varsa: kestiriciler farklı yönlerde sapar ve karşılaştırma kafa karıştırır (103.8).
- Durağan olmayan bir yürüyüş (fiyat, birikimli toplam) farklanmadan verilirse: H>1 çıkar; önce "Önce birinci fark al" seçilmelidir.
Temel programla ilişki. Temel programda Hurst üssü kestiren bir analiz yoktur. Bu şablon, bu yüzden, temel programdaki bir sonuca karşılaştırılamaz; bağımsız doğrulama R'nin pracma, fracdiff ve longmemo paketleriyle yapılmıştır (103.6).
103.2 Şablonun girdileri
Form, üstbilgideki 21 [[param]] bloğundan kurulur (hurst_karsilastirma.R:12–181). Türlerin ve formun ortak denetiminin anlamı Bölüm 1.2'de anlatılmıştır.
| Alan (form etiketi) · ad | Tür · sekme | Varsayılan | Geçerli değerler | Kodda etkisi |
|---|---|---|---|---|
Seri · y |
sayısal sütun · Değişkenler | ilk sayısal sütun | sayısal sütun | Artış (gürültü) biçimindeki seri; baştaki/sondaki eksikler atılır, ortadaki eksik hata verir (186–191). |
Önce birinci fark al · fark |
onay · Model | kapalı | açık / kapalı | Açıksa x_t\leftarrow x_t-x_{t-1}, N bir azalır (192). |
R/S ve Anis-Lloyd düzeltmeli R/S · rs |
onay · Model | açık | açık / kapalı | İki R/S satırı (215–243). |
R/S blok uzunlukları · blok_secimi |
seçim · Model | log |
log, bolen |
log: logaritmik aralıklı; bolen: pracma::hurstexp gibi bölenler (216–226). |
R/S en küçük blok · blok_min |
tamsayı · Model | 16 | 4–100000 | Alt sınır (216). |
R/S en büyük blok · blok_max |
tamsayı · Model | 0 | 0–10000000 | 0: N/4 (log) ya da N'/2'ye kadar bütün bölenler. |
Ölçek sayısı · blok_sayisi |
tamsayı · Model | 20 | 3–200 | R/S, DFA ve toplu varyansta logaritmik ölçek sayısı (197–198). |
DFA · dfa |
onay · Model | açık | açık / kapalı | (244–259). |
DFA polinom derecesi · dfa_m |
tamsayı · Model | 1 | 1–3 | Bölüt içi eğilim derecesi m. |
DFA en küçük ölçek · olcek_min |
tamsayı · Model | 16 | 4–100000 | m+2'den küçük olamaz (248). |
DFA en büyük ölçek · olcek_max |
tamsayı · Model | 0 | 0–10000000 | 0: N/4; en çok N/2 (249). |
GPH log-periodogram · gph |
onay · Model | açık | açık / kapalı | (260–269). |
GPH bant üssü · bant_us |
ondalık · Gelişmiş | 0,5 | 0,1–0,9 | m=\lfloor N^{\text{üs}}\rfloor frekans. |
Toplu varyans · agv |
onay · Model | açık | açık / kapalı | (270–279). |
Toplu varyans en küçük blok · agv_min |
tamsayı · Gelişmiş | 4 | 1–100000 | En küçük m. |
Toplu varyans en büyük blok · agv_max |
tamsayı · Gelişmiş | 0 | 0–10000000 | 0: N/10; en çok N/3 (274). |
Dalgacık · dalgacik |
onay · Model | açık | açık / kapalı | (280–306). |
Dalgacık en küçük oktav · j1 |
tamsayı · Gelişmiş | 3 | 1–30 | j_1. |
Dalgacık en büyük oktav · j2 |
tamsayı · Gelişmiş | 0 | 0–30 | 0: ayrıntı katsayısı \ge8 olan en büyük oktav (296). |
Güven düzeyi (%) · guven |
ondalık · Seçenekler | 95 | 50–99,9 | GA düzeyi (196). |
Log-log uyum grafikleri · grafik |
onay · Çıktı | açık | açık / kapalı | (333–344). |
Şablonun kendi denetimleri.
| Koşul | İleti (özet) | Satır |
|---|---|---|
| Veri açık değil | "Önce Veri sekmesinde bir veri açın." | 185 |
| Sayısal gözlem sayısı <3 | "Seride yeterli sayısal gözlem yok." | 188 |
| Ortada eksik değer | "… ardışık gözlem gerekli." | 190 |
| N<128 | "Hurst üssü kestirimi için en az 128 gözlem gerekli (şu an …)." | 194 |
| Sabit seri ya da 10'dan az farklı değer | "Seri sabit ya da çok az farklı değer içeriyor." | 195 |
| R/S blok uzunluğu sayısı <3 | "R/S için en az 3 blok uzunluğu gerekli; blok aralığını genişletin." | 226 |
| Bazı R/S bloklarında s=0 | "Bazı R/S bloklarında standart sapma sıfır; en küçük blok uzunluğunu büyütün." | 233 |
| DFA s_{\min}<m+2 | "DFA en küçük ölçeği en az m+2 olmalı." | 248 |
| DFA ölçek aralığı geçersiz | "DFA ölçek aralığı geçersiz (s_{\min}<s_{\max}\le N/2 olmalı)." | 249 |
| Toplu varyans aralığı geçersiz | "… (en küçük < en büyük ≤ N/3 olmalı)." | 274 |
| Dalgacık oktavı <3 | Çalıştırma durmaz: dalgacık satırı atlanır ve "Dalgacık kestirimi atlandı: en az 3 oktav gerekli (j1 = …, j2 = …; en çok …); dalgacık için en az 256 gözlem gerekir, j1'i küçültmeyi deneyin." uyarısı yazılır (öteki kestiriciler çalışır) | 298–300 |
| Hiçbir kestirici seçilmedi | "En az bir kestirici seçin." (yalnız dalgacık seçili ve atlanmışsa dalgacık uyarısı iletisi olarak) | 310 |
Virgüllü ondalık yazılmış metin sütunu forma girmez; sayısal sütun Veri sekmesinde "kategorik" olarak işaretlense de değerler sayı olarak aktarılır ve sonuç değişmez (hurst_kategorik: bütün H değerleri sayısal sütunla aynı).
Örnek ayar (ornek_param, satır 9): y = fgn07, blok_secimi = log, blok_min = 16, blok_max = 0, blok_sayisi = 20, j1 = 3, j2 = 0; öteki alanlar varsayılandadır.
103.3 Örnek veri
fraktal_seriler.csv: 8192 satır, altı sayısal sütun; eksik değer yok. Seriler doğrulama için sabit tohumla üretilmiş yapay serilerdir.
| Değişken | Rol | Tür (veri sekmesinin algıladığı) | Özet |
|---|---|---|---|
t |
sıra | sayısal | 1 … 8192 |
beyaz |
seri (beyaz gürültü, H=0{,}5) | sayısal | — |
fgn03 |
seri (kesirli Gauss gürültüsü, H=0{,}3) | sayısal | — |
fgn07 |
seri (kesirli Gauss gürültüsü, H=0{,}7) | sayısal | ortalama 0,0464; ss 0,99915 |
binom |
binom çoklu fraktal kaskadı | sayısal | Bölüm 109'da |
weierstrass |
Weierstrass tipi seri | sayısal | — |
Örnek ayarın serisi fgn07'dir (sd'ler 1'e yakın, ortalaması sıfıra yakın). Kategorik değişken yoktur. Bu bölümde şu çalıştırmalar kullanılır:
| Ad | Veri / ayar | Amaç |
|---|---|---|
hurst_ornek |
fgn07, örnek ayar |
ana sonuç, elle hesap |
hurst_bolen |
fgn07, blok_secimi = bolen, blok_min = 50 |
pracma::hurstexp ile eşleşme |
hurst_fgn03, hurst_beyaz |
fgn03, beyaz |
H=0{,}3 ve 0{,}5 için |
hurst_yuruyus, hurst_yuruyus_fark |
4096 adımlı yürüyüş (beyaz'ın birikimli toplamı); farksız ve fark açık |
durağan olmama |
hurst_mevsim |
periyodu 64 olan sinüs + gürültü | mevsimsellik |
hurst_n128, hurst_n256 |
fgn07'in ilk 128 ve 256 gözlemi |
alt sınır |
103.4 Yöntem: formüller ve hesap adımları
Şablon seriyi okur (isteğe bağlı olarak bir kez farklar), beş kestiriciyi bağımsız hesaplar, her biri için H, SH, güven aralığı, d=H-\tfrac12, R^2, ölçek aralığı ve nokta sayısını tabloya yazar, kestiriciler arası tutarlılık özetini ve log-log uyum noktalarını ekler. R^2 ve standart hata, GPH'de verilmez/asimptotiktir (103.8).
103.4.1 Ortak regresyon
R/S, DFA ve toplu varyans ölçeğe bağlı bir niceliğin \log'unu ölçeğin \log'u üzerine en küçük karelerle uydurur ve eğimden H'yi okur:
- \ell_k=\log_{10}(\text{ölçek}_k), \lambda_k=\log_{10}(\text{ölçülen nicelik}_k); K: ölçek sayısı; e_k: regresyon artıkları.
- R^2=1-\sum e_k^2/\sum(\lambda_k-\bar\lambda)^2.
Ölçekler blok_min'den blok_max'a kadar \exp\{\text{seq}(\ln a,\ln b)\} biçiminde logaritmik eşit aralıklı alınır ve tamsayıya yuvarlanır; yinelenenler bir kez kullanılır (198). Güven aralığı, regresyon kestiricilerinde t_{K-2} ile, GPH ve dalgacıkta normal kuantille kurulur (206–207).
Aralıklar iyimserdir
Komşu ölçeklerdeki nicelikler (çakışan ya da iç içe bölütler) bağımlıdır; sıradan en küçük kareler SH'si bunu yok sayar. Örnekte (fgn07, gerçek H=0{,}7) R/S ve DFA'nın %95 aralıkları ([0{,}672;0{,}696] ve [0{,}668;0{,}693]) gerçek değeri içermez. Aralıklar betimleyicidir.
103.4.2 R/S ve Anis-Lloyd düzeltmesi
n uzunluklu k=\lfloor N/n\rfloor örtüşmeyen blokta, blok içi ortalamadan sapmaların birikimli toplamı Z_i, aralık R=\max Z-\min Z ve standart sapma S (n-1 paydalı) ile
- (R/S)_n: n uzunluklu bloklardaki R/S değerlerinin ortalaması (blok sayısı k).
- Eğim: 103.4.1'deki regresyon.
Küçük n'de R/S yanlıdır (Hurst, 1951). Anis ve Lloyd'un (1976) beklenen değeri, Peters'in (1994) düzeltmesiyle:
Neden +\sqrt{\pi n/2}?
Bağımsız gözlemlerde E(R/S)_n\approx\sqrt{\pi n/2} (H=\tfrac12 eğimi). Gözlenen (R/S)_n'den küçük örneklemin yanlılığı E(R/S)_n-\sqrt{\pi n/2} çıkarılınca, bağımsızlık altında eğim tam \tfrac12 olur ve gerçek bağımlılık \hat H'yi bundan uzaklaştırır.
Koddaki tercih
Blok seçimi. log: n değerleri blok_min'den (N/4'e kadar) logaritmik aralıklıdır, artan gözlemler atılır. bolen: pracma::hurstexp gibi seri, bölen sayısı en çok olan N'\le N uzunluğa (N'\ge0{,}99N) kısaltılır ve N''nün blok_min'den büyük bütün bölenleri kullanılır (216–226). Bu durumda fgn07 için N'=8160 ve en büyük blok 4080'dir. E(R/S)_n formülü ve S'nin n-1 paydası pracma::hurstexp ile aynıdır; "R/S" satırı onun He, düzeltmeli satır Hal değeridir (103.6).
103.4.3 DFA
Profil Y_i=\sum_{t\le i}(x_t-\bar x) her s ölçeğinde baştan ve sondan N_s=\lfloor N/s\rfloor bölüte (toplam 2N_s) ayrılır; her bölütte m dereceli polinom eğilim çıkarılır:
- p_\nu^m: \nu. bölütte uydurulan m dereceli polinom (kodda dik izdüşümle çıkarılır, 253–258).
- Sondan bölütleme, N s'nin katı olmadığında kalan kısmın atılmasını önler (Kantelhardt ve ark., 2002).
Peng ve ark. (1994) DFA'yı DNA dizileri için önermiştir; \hat H_{DFA} artış serisi için Hurst üssüdür. Aynı çekirdek Bölüm 109'da çoklu fraktal q mertebesine genelleştirilir.
103.4.4 GPH
fracdiff::fdGPH(x, bandw.exp) çağrılır (Bölüm 96.4.4'teki log-periodogram regresyonu): \hat d=-\hat\beta_1, \hat H=\hat d+\tfrac12, m=\lfloor N^{b}\rfloor frekans. SH, \sqrt{\pi^2/(6S_{xx})} asimptotik değeridir (örnekte m=90 için 0,07365; açıklamadaki \pi/\sqrt{24m}=0{,}0676 büyük m için yaklaşıktır). GPH satırında R^2 verilmez (NA), ölçek sütunlarında 1 ve m yazılır ve log-log grafiği çizilmez.
103.4.5 Toplu varyans
Seri m uzunluklu bloklara ayrılır ve blok ortalamalarının varyansı hesaplanır. Kendine benzer bir süreçte \operatorname{Var}\big(\bar X^{(m)}\big)\propto m^{2H-2} olduğundan
Taqqu, Teverovsky ve Willinger (1995) yöntemi karşılaştırır. Blok uzunlukları agv_min = 4'ten N/10'a kadardır; böylece varyans en az 10 blok ortalamasından hesaplanır.
103.4.6 Abry-Veitch dalgacık kestiricisi
Seri 2^J'nin katına (J=\lfloor\log_2(N/4)\rfloor) kısaltılır, ortalaması çıkarılır ve Daubechies D4 (iki sıfır momentli) dönemli ayrık dalgacık dönüşümünden geçirilir. j. oktavda ayrıntı katsayıları d_{j,k}, n_j=n/2^j adettir; \mu_j=\frac1{n_j}\sum_kd_{j,k}^2 ve
j=j_1,\dots,j_2 üzerinde ağırlıklı (1/\operatorname{Var}y_j) regresyonun eğimi \hat\alpha ise \hat H=(\hat\alpha+1)/2 ve \operatorname{SH}(\hat H)=\tfrac12\sqrt{S_0/(S_0S_2-S_1^2)} (S_0=\sum w_j, S_1=\sum w_jj, S_2=\sum w_jj^2).
- \psi,\psi': digama ve trigama işlevleri; g(n_j): \log_2 dönüşümünün yanlılık düzeltmesi.
- \alpha=2H-1: durağan artış serisinde spektral üs (f(\lambda)\propto|\lambda|^{-\alpha}).
Koddaki tercih
D4 süzgeçleri. h=\big(1+\sqrt3,\ 3+\sqrt3,\ 3-\sqrt3,\ 1-\sqrt3\big)/(4\sqrt2), yüksek geçiren süzgeç g_k=(-1)^kh_{3-k} (Daubechies, 1988); dönüşüm 2^J uzunluğunda dönemli (dairesel) olarak yapılır (282–293). Hesap waveslim gibi bir dalgacık paketi olmadan temel R ile yazılmıştır.
103.4.7 Tutarlılık özeti ve uyarılar
Düzeltilmemiş R/S dışındaki kestirimlerin ortalaması, ortancası, en küçüğü, en büyüğü ve aralığı yazılır; aralık <0{,}1 ise "Kestiriciler tutarlı", değilse "belirgin fark var" notu çıkar (311–321). Ayrıca H>1 olan kestirim varsa "yürüyüş olabilir; farklanız", H<0 ise "aşırı fark alınmış olabilir" uyarıları ve R/S yanlılığı notu yazılır (322–326).
103.5 Kod adım adım
| Satırlar | Ne yapar | Neden / dikkat |
|---|---|---|
| 1–182 | Üstbilgi: 21 parametre, örnek veri, örnek ayar. | Karşılaştırma dışı notu içeren yan alan (10) kitap dışıdır. |
| 183–195 | Veri denetimi: sayıya çevirme, eksiklerin ayıklanması, fark, N\ge128, sabit seri. |
Birinci farktan sonra N yeniden sayılır (192–193). |
| 196–213 | logs (ölçek üretimi), egim (en küçük kareler SH ve R^2), tk/zk kritik değerler, ekle (tablo satırı). |
GPH ve dalgacıkta normal, öteki ölçeklerde t_{K-2} (206–207). |
| 215–243 | R/S ve Anis-Lloyd düzeltmeli R/S. | Blok içi S n-1 paydalı (apply(..., sd), 228). |
| 244–259 | DFA: profil, QR ile polinom çıkarma, F(s), eğim. | Her ölçekte baştan ve sondan bölüt (254–257). |
| 260–269 | GPH: fdGPH. |
Hata verirse "GPH kestirimi hesaplanamadı" uyarısı (264). |
| 270–279 | Toplu varyans. | a_2\le N/3 (274). |
| 280–309 | Dalgacık: D4 piramidi, y_j, ağırlıklı regresyon. | j_2 otomatikse \max\{j:n_j\ge8\} (296). |
| 310–329 | Tablo, tutarlılık özeti, uyarılar. | |
| 330–347 | Uyum noktaları tablosu ve log-log grafikleri. | GPH grafiğe girmez. |
Kritik satır, dalgacığın otomatik üst oktavıdır:
if (j2 <= 0) j2 <- max(which(nj >= 8))   # j2 = 0 (otomatik) ise
j2 <- min(j2, J)
if (j2 - j1 + 1 < 3) uyari <- c(uyari, "Dalgacık kestirimi atlandı: ...")   # en az 3 oktav yoksa satır atlanır
128 gözlemde J=5, n_j=64{,}32{,}16{,}8{,}4 ve j_2=4 olur; j_1=3 ile yalnız iki oktav kalır; dalgacık satırı atlanır, uyarı yazılır ve öteki dört kestirici çalışır (hurst_n128). Dalgacık satırının da bulunduğu en küçük gözlem sayısı 256'dır (hurst_n256); yalnız dalgacık seçiliyse 128 gözlemde çalıştırma uyarı iletisiyle durur. Süre: N=8192'de yaklaşık 3,6 s.
103.6 Elle hesap: örnek veride bağımsız yeniden hesap
Ara değerler dogrulama/hurst_karsilastirma/elle_hesap.py ve ara_degerler.py ile hesaplanmıştır: yalnız numpy ve scipy; eğilim np.polyfit ile, dalgacık dönüşümü np.roll ile yapılmıştır (şablonun QR izdüşümü ve indeks matrisleri kullanılmamıştır). Veri fgn07, N=8192, örnek ayar.
Adım 1 — R/S. Ölçekler 16{,}21{,}27,\dots,2048 (20 adet). n=16 için 512 blokta (R/S)_{16}=4{,}423080; n=128 için 64 blokta 19{,}365472; n=2048 için 4 blokta 118{,}223572. E(R/S)_n: 3{,}909420; 13{,}039531; 55{,}539726 (üçüncü için n>340 dalı). Düzeltilmiş değerler 5{,}526916; 20{,}505572; 119{,}402370. Regresyonlar:
Adım 2 — DFA-1. s=16 için 2N_s=1024 bölütte F=1{,}130689; s=128 için 128 bölütte 4{,}686674; s=2048 için 8 bölütte 32{,}133293. \hat H_{DFA}=0{,}6808306 (\operatorname{SH}=0{,}0059001, R^2=0{,}9986500).
Adım 3 — GPH. m=\lfloor8192^{0{,}5}\rfloor=90; \hat d=0{,}2655407, \hat H=0{,}7655407, \operatorname{SH}=0{,}0736467.
Adım 4 — Toplu varyans. m=4: \operatorname{Var}=0{,}428868; m=64: 0{,}077248; m=819: 0{,}025569. \hat H=0{,}7124187 (\operatorname{SH}=0{,}0077330, R^2=0{,}9871520).
Adım 5 — Dalgacık. J=\lfloor\log_2(8192/4)\rfloor=11, n=8192; oktavlar (j: n_j, \mu_j, y_j):
| j | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|---|---|---|---|---|---|---|---|---|
| n_j | 1024 | 512 | 256 | 128 | 64 | 32 | 16 | 8 |
| \mu_j | 1,23218 | 1,63595 | 2,04582 | 2,43721 | 3,43317 | 5,01385 | 3,76098 | 11,8201 |
| y_j | 0,30262 | 0,71294 | 1,03832 | 1,29653 | 1,80220 | 2,37147 | 2,00315 | 3,75098 |
j_2=10 (n_{10}=8\ge8); ağırlıklı regresyon eğimi \hat\alpha=0{,}3694209, \hat H=(\hat\alpha+1)/2=0{,}6847104, \operatorname{SH}=0{,}0173053, R^2=0{,}9728382.
103.6.1 Doğrulama: MerQuR+, Python, R ve paketler
MerQuR+ sütunu hurst_ornek (ve bölenler için hurst_bolen) çalıştırmasının tablosundan tam hassasiyetle alınmıştır. R sütunu r_dogrulama.R'dendir: R/S (log), DFA, toplu varyans ve dalgacık temel R'de ayrı yazılmış; "R/S, bölenler" satırları pracma::hurstexp(d = 50) (He, Hal), GPH fracdiff::fdGPH ile alınmıştır. Python sütunu elle_hesap.py'dendir.
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) | En büyük fark | |
|---|---|---|---|---|---|
| R/S: H (logaritmik bloklar) | 0,68392012 | 0,68392012 | 0,68392012 | 3,3e−14 | ✓ |
| R/S: SH | 0,00582071 | 0,00582071 | 0,00582071 | 2,0e−16 | ✓ |
| R/S: R² | 0,99869789 | 0,99869789 | 0,99869789 | 4,8e−14 | ✓ |
| R/S Anis-Lloyd: H | 0,64551508 | 0,64551508 | 0,64551508 | 2,9e−14 | ✓ |
| R/S Anis-Lloyd: SH | 0,0057129 | 0,0057129 | 0,0057129 | 2,0e−16 | ✓ |
| R/S, bölenler, blok_min = 50: H (pracma He) | 0,71874394 | 0,71874394 | 0,71874394 | 3,3e−14 | ✓ |
| R/S Anis-Lloyd, bölenler: H (pracma Hal) | 0,69716324 | 0,69716324 | 0,69716324 | 1,6e−14 | ✓ |
| DFA-1: H | 0,68083064 | 0,68083064 | 0,68083064 | 1,6e−14 | ✓ |
| DFA-1: SH | 0,00590012 | 0,00590012 | 0,00590012 | 1,0e−16 | ✓ |
| DFA-1: R² | 0,99865001 | 0,99865001 | 0,99865001 | 2,2e−16 | ✓ |
| GPH: H = d + 0,5 | 0,76554073 | 0,76554073 | 0,76554073 | 4,0e−15 | ✓ |
| GPH: SH asimptotik | 0,07364674 | 0,07364674 | 0,07364674 | 1,8e−15 | ✓ |
| Toplu varyans: H | 0,71241867 | 0,71241867 | 0,71241867 | 2,1e−14 | ✓ |
| Toplu varyans: SH | 0,00773303 | 0,00773303 | 0,00773303 | 1,0e−16 | ✓ |
| Toplu varyans: R² | 0,98715202 | 0,98715202 | 0,98715202 | 1,9e−14 | ✓ |
| Dalgacık: H | 0,68471043 | 0,68471043 | 0,68471043 | 4,3e−14 | ✓ |
| Dalgacık: SH | 0,01730535 | 0,01730535 | 0,01730535 | 6,0e−16 | ✓ |
| Dalgacık: ölçek aralığı üst oktav | 10 | 10 | 10 | 0 | ✓ |
Ölçütü karşılayan: 18/18. Uç satırlar: R/S bölenler ve düzeltmeli R/S, pracma::hurstexp (He, Hal) ile; GPH, fracdiff::fdGPH ile aynıdır. Başvuru: H=0{,}7 olan kesirli Gauss gürültüsü için Whittle kestirimi (longmemo) 0,70117447.
Başvuru ve paketler. Kesirli Gauss gürültüsü için Whittle kestirimi (longmemo::WhittleEst, model = "fGn") 0{,}7012'dir (H=0{,}7 ile uyumlu). pracma::hurstexp (He, Hal) şablonun bölen seçiminde R/S ve düzeltmeli R/S satırlarını ondan fazla basamak yeniden üretir; S için n-1 paydasını ve E(R/S)_n'yi aynı biçimde kullanır.
103.7 Çıktıyı okuma
Örnek ayarın tabloları:
n = 8192 gözlem
Kestiriciler arasında belirgin fark var (aralık 0,120 ≥ 0,1): kısa erimli ilişki, eğilim, ...
Düzeltilmemiş R/S küçük bloklarda H'yi 0,5'e doğru yanlı verir (...)

Hurst üssü kestirimleri (%95 GA; d = H − 0,5)
yontem                      H        SH        GA_alt   GA_ust   d        R2       olcek_alt olcek_ust nokta
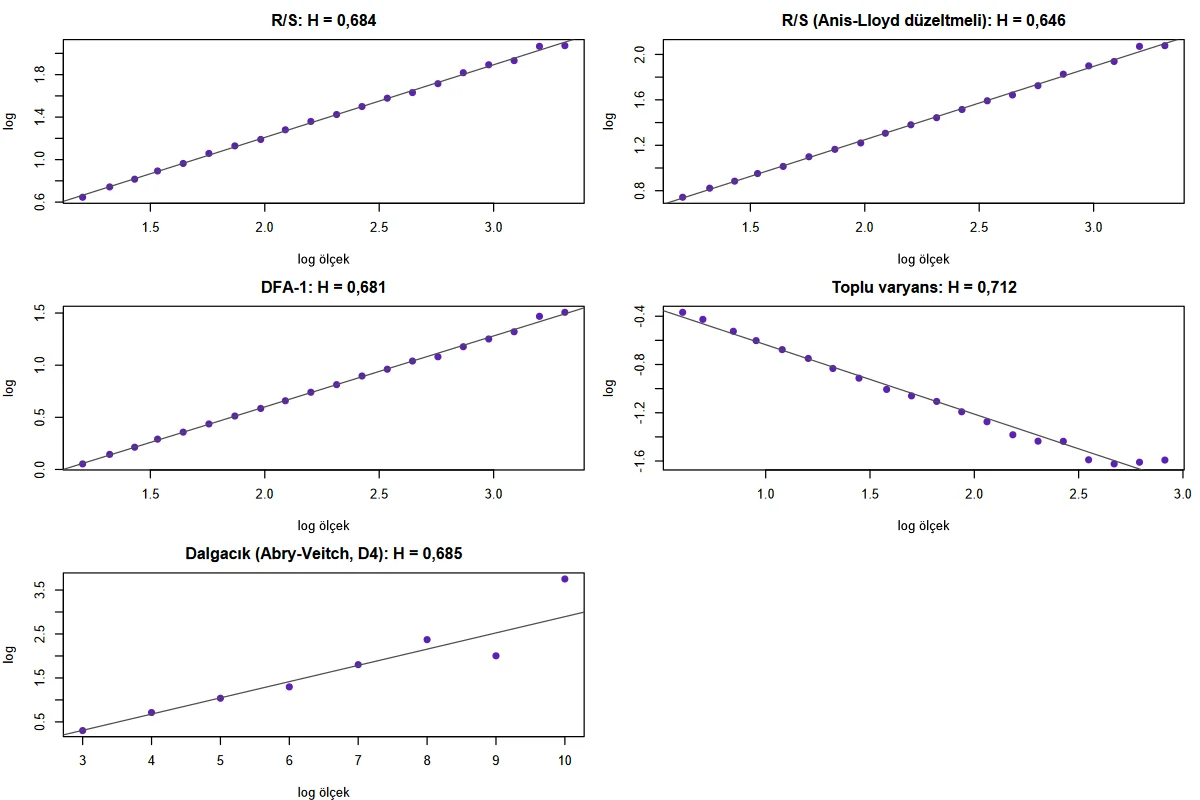
R/S                         0.68392  0.00582   0.67169  0.69615  0.18392  0.99870  16        2048      20
R/S (Anis-Lloyd düzeltmeli) 0.64552  0.00571   0.63351  0.65752  0.14552  0.99859  16        2048      20
DFA-1                       0.68083  0.00590   0.66843  0.69323  0.18083  0.99865  16        2048      20
GPH                         0.76554  0.07365   0.62120  0.90989  0.26554  NaN      1         90        90
Toplu varyans               0.71242  0.00773   0.69617  0.72867  0.21242  0.98715  4         819       20
Dalgacık (Abry-Veitch, D4)  0.68471  0.01731   0.65079  0.71863  0.18471  0.97284  3         10        8

Tutarlılık özeti: ortalama 0,6978; ortanca 0,6847; en küçük 0,6455; en büyük 0,7655; aralık 0,1200
Şekil 103.1. Şablonun çizdiği grafik (örnek veri): log-log uyumları. R/S, DFA ve toplu varyansta eksenler \log_{10} ölçek ve \log_{10} nicelik; dalgacıkta oktav j ve \log_2\mu_j-g(n_j). GPH grafiğe girmez.
| Öğe | Ne yazar | Nasıl yorumlanır |
|---|---|---|
H, d |
Kestirim ve d=H-0{,}5. | H>0{,}5 (d>0) kalıcı uzun bellek; H<0{,}5 ters kalıcı. |
SH, GA_alt/ust |
SH ve %95 aralık. | Regresyon kestiricilerinde bağımlı ölçeklere göre iyimserdir; GPH'de asimptotiktir; dalgacıkta ağırlıklı regresyondur. Sütun üç ayrı tanımı birlikte taşır; aralık genişlikleri kestiriciler arasında karşılaştırılmaz. |
R2 |
Log-log doğrunun uyumu. | Düşük R^2 ölçeklenme yasasının zayıf olduğunu gösterir; dalgacıkta ağırlıklıdır ve eğim sıfıra yakınken (H\approx0{,}5) anlamsızdır (beyaz gürültüde R^2=0{,}10). |
olcek_alt, olcek_ust, nokta |
Ölçek aralığı ve nokta sayısı. | GPH'de 1 ve m (frekans sayısı), dalgacıkta oktavlardır. |
| Tutarlılık özeti | Düzeltilmemiş R/S dışında ortalama, ortanca, uç değerler, aralık. | Aralık 0,1'in altında "tutarlı" sayılır (yol gösterici eşik). |
Kestiricilerin davranışı (aynı şablon, farklı seriler; H kestirimleri):
| Seri (gerçek H) | R/S | R/S düz. | DFA-1 | GPH | Toplu var. | Dalgacık | Aralık |
|---|---|---|---|---|---|---|---|
beyaz (0,5) |
0,528 | 0,486 | 0,490 | 0,487 | 0,478 | 0,490 | 0,012 |
fgn03 (0,3) |
0,365 | 0,322 | 0,302 | 0,340 | 0,314 | 0,271 | 0,069 |
fgn07 (0,7) |
0,684 | 0,646 | 0,681 | 0,766 | 0,712 | 0,685 | 0,120 |
| yürüyüş, farksız | 0,995 | 0,961 | 1,494 | 1,491 | 0,994 | 1,526 | 0,565 |
yürüyüş, fark açık |
0,522 | 0,475 | 0,481 | 0,522 | 0,464 | 0,507 | 0,057 |
Düzeltilmemiş R/S, H=0{,}3'te 0,365 verir (yukarı sapma) ve H=0{,}5'te 0,528'dir; düzeltmeli satır ve DFA gerçeğe daha yakındır. Farksız yürüyüşte R/S ve toplu varyans \approx1 ile sınırlı kalırken DFA, GPH ve dalgacık \approx1{,}5 verir (Brown hareketi); bu fark serinin artış değil yürüyüş olduğunu gösterir.
Rapor cümlesi (örnek ayar):
H=0{,}7 olan, 8192 gözlemli kesirli Gauss gürültüsü beş kestiriciyle çözümlenmiştir. Anis-Lloyd düzeltmeli R/S 0,646, DFA-1 0,681, dalgacık (Abry-Veitch, D4) 0,685, toplu varyans 0,712 ve GPH 0,766 vermiştir (GPH için SH 0,074; öteki SH'ler regresyon tabanlıdır ve iyimserdir). Kestirimlerin aralığı 0,120'dir; hepsi 0,5'in belirgin biçimde üstündedir ve kalıcı uzun belleği destekler.
103.8 Sık hatalar ve tuzaklar
- Seri artış değil yürüyüş. Fiyat ya da birikimli toplam gibi bir seride kestirimler H>1 ya da kestiriciler arasında 0,5'ten fazla fark verir ve şablon "birinci farkı alın" der; farksız yürüyüşte R/S ve toplu varyans \approx1, DFA/GPH/dalgacık \approx1{,}5 çıkar (103.7).
farkaçıldığında kestirimler 0,46–0,52 olur. - Alt gözlem sınırı. Üç kestirici için en az 128 gözlem gerekir; dalgacık satırı için varsayılan ayarlarla (dalgacık j_1=3) en az 256. 128–255 gözlemde dalgacık satırı atlanır ve uyarı yazılır; satırı istiyorsanız j_1'i küçültün.
- Aralık eşiği her sorunu yakalamaz. Aralık <0{,}1 "tutarlı" sayılır; ama GPH'nin SH'si 0,07'dir ve 0{,}1 eşiği GPH'nin gürültüsüyle aynı büyüklüktedir. Eşik yol göstericidir.
- Mevsimsellik ve eğilim. Periyodik bileşen kestiricileri farklı yönlerde sapar: periyodu 64 olan bir sinüste kestirimler 0,24 (toplu varyans) ile 1,15 (dalgacık) arasında dağılır ve şablon "yürüyüş olabilir" der. Eğilim ve mevsimselliği önce çıkarın.
- R/S'nin küçük bloklarda yanlılığı. Düzeltilmemiş R/S H=0{,}5'te 0,528 verir;
blok_minküçüldükçe yanlılık artar. Düzeltmeli satır bu yanlılığı beklenen değerle giderir; ama aynı veride iki R/S satırı birbirinden 0,04 farklıdır ve hangisinin doğru olduğu kuramsal H bilinmeden söylenemez. - Bölenler seçeneği gözlem atar.
bolenseçiminde seri N'\le N'e kısaltılır (8192\to8160); atılan gözlem sayısı çıktıda yazılmaz. - Dalgacıkta son oktavlar. j_2 otomatikse en az 8 katsayısı olan son oktav alınır; son iki oktavın (n_j=8{,}16) y_j değerleri gürültülüdür (örnekte j=9 ve 10 uyum doğrusundan sapar). Gerekirse j_2'yi elle küçültün.
- Ondalık virgüllü metin sütunu. Forma girmez; Veri sekmesinde sütunu sayıya çevirin (Bölüm 1.2).
- Tek bir H yoktur. Kestiriciler farklı niceliklere dayanır (varyans ölçeklenmesi, spektrum, dalgacık enerjisi); gerçek H bilinmeyen bir seride hangisinin "doğru" olduğu söylenemez. Raporda hepsi ve ölçek aralıkları birlikte verilmelidir.
103.9 Uzman soruları
S1. R/S neden iki satır ve hangisi raporlanmalı?
Düzeltilmemiş R/S, Hurst'ün (1951) özgün kestiricisidir ve küçük bloklarda yanlıdır (beyaz gürültüde 0,528). Anis-Lloyd düzeltmesi bu yanlılığı bağımsız gözlemler altındaki beklenen değerle giderir (beyaz gürültüde 0,486). Düzeltmeli satır pracma::hurstexp'in Hal'ine, düzeltilmemiş satır He'sine karşılık gelir. Raporda düzeltmeli satır tercih edilir; ayrıca Lo'nun (1991) kısa belleğe dayanıklı değiştirilmiş R/S'si bu şablonda yoktur.
S2. Aynı seride GPH neden diğerlerinden büyük çıkıyor (0{,}766) ve SH'si neden 10 kat büyük?
GPH yalnız en düşük m=90 frekansa dayanır (Fourier frekanslarının yaklaşık %2'si) ve ölçek tabanlı kestiricilerin kullandığı bütün ölçekleri kullanmaz; SH'si \sqrt{\pi^2/(6S_{xx})}=0{,}0736'dır. Yanlılık-varyans dengesi bant üssüne bağlıdır (Robinson, 1995; Hurvich ve ark., 1998): bant_us küçüldükçe kısa bellek yanlılığı azalır, varyans artar.
S3. Dalgacık kestiricisinde neden g(n_j) düzeltmesi ve ağırlıklı regresyon?
\log_2\mu_j, \mu_j'nin \chi^2 benzeri dağılımı nedeniyle yanlıdır ve yanlılığı n_j'ye bağlıdır; g(n_j)=\psi(n_j/2)/\ln2-\log_2(n_j/2) bunu giderir. Varyansı da n_j ile değiştiğinden (küçük n_j'de büyük) regresyon 1/\operatorname{Var}(y_j) ile ağırlıklanır (Abry ve Veitch, 1998). Düzeltme örnekte ince ölçeklerde ihmal edilebilir (-0{,}0004), kaba ölçeklerde (n_j=8) -0{,}188'dir.
S4. Neden DFA'da ve toplu varyansta farklı H çıkıyor?
İkisi de ölçeklenme yasasını ayrı niceliklerde arar: DFA, eğilimden arındırılmış profilin dalgalanmasını; toplu varyans, blok ortalamalarının varyansını kullanır. Toplu varyans kısa ve uzun ölçeklerde eğimin değiştiği (örneğin kısa bellek) serilerde yukarı sapar (0,712 ve 0,681); DFA polinom eğilime dayanıklıdır. Fark 0,03 mertebesindeyse tutarsızlık değil, kestirici belirsizliğidir.
S5. "Önce birinci fark al" ne zaman açılmalı?
Kestiricilerin hepsi artış serisi için tanımlıdır. Seri durağan olmayan bir yürüyüşse (otokorelasyon fonksiyonu yavaş sönüyor, H>1 çıkıyor) x_t-x_{t-1} çözümlenir ve H_{\text{yürüyüş}}=H_{\text{artış}}+1 ilişkisi geçerlidir. Gerçekten durağan bir seriye uygulanırsa aşırı farklama yapılır ve H<0{,}5'e kayar; şablon H<0 için uyarı verir.
S6. R/S bölen seçeneği neden `pracma` ile bire bir ve log seçeneği neden farklı?
bolen, pracma::hurstexp'in blok kümesini (N''nün bölenleri) aynen kurar; bu nedenle H değerleri 10 basamaktan fazla eşleşir (örnekte 0,7187439 ve 0,6971632). log seçeneği daha az ve daha düzgün aralıklı ölçek kullanır ve gözlem atmaz; bu da farklı bir regresyon doğurur (0,6839 ve 0,6455). İkisi aynı tanımın iki ölçek seçimidir.
S7. Neden SH'ler bu kadar küçük ama kestirimler gerçek H'yi içermiyor?
Regresyon SH'si ölçekler arasındaki bağımlılığı yok sayar: DFA'da F(s) komşu s'lerde neredeyse aynı verilerden hesaplanır. Etkin serbestlik derecesi K-2=18'den çok daha küçüktür. Aralıklar yalnız betimleyicidir; gerçek belirsizlik için çok sayıda benzetilmiş serinin kestirimlerinin dağılımına bakılır (aynı veri üretimi altında).
S8. Aralık eşiği 0,1 neden?
Kod yol gösterici bir eşiktir ve kuramsal bir dayanağı bildirilmemiştir. Örnekte beyaz gürültüde aralık 0,012, H=0{,}3'te 0,069, H=0{,}7'de 0,120'dir; yani eşik, kalıcı seride kestiriciler arasındaki doğal dağılım nedeniyle de aşılabilir. Aşılması serinin sorunlu olduğunu değil, kestiricilerin farklı yanlılıkları olduğunu gösterebilir.
103.10 Kaynaklar
- Abry, P., & Veitch, D. (1998). Wavelet analysis of long-range-dependent traffic. IEEE Transactions on Information Theory, 44(1), 2–15. https://doi.org/10.1109/18.650984
- Anis, A. A., & Lloyd, E. H. (1976). The expected value of the adjusted rescaled Hurst range of independent normal summands. Biometrika, 63(1), 111–116. https://doi.org/10.1093/biomet/63.1.111
- Borchers, H. W. (2011). pracma: Practical numerical math functions (R paketi). https://doi.org/10.32614/CRAN.package.pracma
- Daubechies, I. (1988). Orthonormal bases of compactly supported wavelets. Communications on Pure and Applied Mathematics, 41(7), 909–996. https://doi.org/10.1002/cpa.3160410705
- Geweke, J., & Porter-Hudak, S. (1983). The estimation and application of long memory time series models. Journal of Time Series Analysis, 4(4), 221–238. https://doi.org/10.1111/j.1467-9892.1983.tb00371.x
- Harris, C. R., Millman, K. J., van der Walt, S. J., et al. (2020). Array programming with NumPy. Nature, 585(7825), 357–362. https://doi.org/10.1038/s41586-020-2649-2
- Hurvich, C. M., Deo, R., & Brodsky, J. (1998). The mean squared error of Geweke and Porter-Hudak's estimator of the memory parameter of a long-memory time series. Journal of Time Series Analysis, 19(1), 19–46. https://doi.org/10.1111/1467-9892.00075
- Kantelhardt, J. W., Zschiegner, S. A., Koscielny-Bunde, E., Havlin, S., Bunde, A., & Stanley, H. E. (2002). Multifractal detrended fluctuation analysis of nonstationary time series. Physica A, 316(1–4), 87–114. https://doi.org/10.1016/S0378-4371(02)01383-3
- Lo, A. W. (1991). Long-term memory in stock market prices. Econometrica, 59(5), 1279–1313. https://doi.org/10.2307/2938368
- Beran, J., & Maechler, M. (2005). longmemo: Statistics for long-memory processes (Book Jan Beran), and related functionality (R paketi). https://doi.org/10.32614/CRAN.package.longmemo
- Maechler, M. (2026). fracdiff: Fractionally differenced ARIMA aka ARFIMA(p,d,q) models (R paketi sürüm 1.5-4). https://doi.org/10.32614/CRAN.package.fracdiff
- Peng, C.-K., Buldyrev, S. V., Havlin, S., Simons, M., Stanley, H. E., & Goldberger, A. L. (1994). Mosaic organization of DNA nucleotides. Physical Review E, 49(2), 1685–1689. https://doi.org/10.1103/PhysRevE.49.1685
- R Core Team (2026). R: A language and environment for statistical computing. R Foundation for Statistical Computing. https://www.R-project.org/
- Robinson, P. M. (1995). Log-periodogram regression of time series with long range dependence. The Annals of Statistics, 23(3), 1048–1072. https://doi.org/10.1214/aos/1176324636
- Taqqu, M. S., Teverovsky, V., & Willinger, W. (1995). Estimators for long-range dependence: An empirical study. Fractals, 3(4), 785–798. https://doi.org/10.1142/S0218348X95000692
- Virtanen, P., Gommers, R., Oliphant, T. E., et al. (2020). SciPy 1.0: Fundamental algorithms for scientific computing in Python. Nature Methods, 17(3), 261–272. https://doi.org/10.1038/s41592-019-0686-2