31. Cragg çift engel modeli (katılım ve miktar kararları; çoklu engelli Tobit)
Şablon kimliği: cift_engel · Kategori: model · Dil: R · Dosya: pro/sablonlar/model/cift_engel.R (satır 1–223; üstbilgi 1–88) · Örnek veri: _ornek/interview.csv · Paketler: mhurdle 1.3-2 (maxLik, Formula 1.2-6), lmtest 0.9-40
31.1 Ne işe yarar
Şablon, sıfırda yığılan ve pozitif değerlerde sürekli olan bir yanıtı (harcama, tüketim, kullanım miktarı) iki ayrı kararın sonucu olarak modeller. Cevapladığı soru şudur: "Bir hanenin bu mala hiç harcama yapıp yapmayacağını (katılım) ve yapıyorsa ne kadar harcayacağını (miktar) hangi değişkenler belirler; bu iki karar gözlenmeyen ortak etkenlerle birbirine bağlı mı?"
Model en çok üç gizil (gözlenmeyen) denklemden kurulur:
- y: gözlenen harcama (sıfır ya da pozitif). I_j=1 ise j. engel aşılmıştır (y_j^{*}>0); engellerden biri aşılamazsa y=0 gözlenir.
- z_1,z_2,z_3: standart normal hatalar. Bağımsız modelde birbirinden bağımsızdır; bağımlı modelde korelasyonları \rho_{12},\rho_{13},\rho_{23} kestirilir.
- T(\cdot): istenen tüketimin dönüşümü. Log-normal seçenekte T(y)=\ln y (ikinci engel açıksa \ln(y+\alpha)), normal seçenekte T(y)=y.
- \sigma: istenen tüketim denkleminin hata standart sapması. Birinci ve üçüncü denklemin varyansı 1'e sabitlenir (probit), çünkü yalnız işaretleri gözlenir.
- \Phi(\mathbf x_3^{\top}\boldsymbol\beta_3): gözlem döneminde satın alma olasılığı; üçüncü engel yoksa 1'dir.
Ne zaman kullanılır? Yanıtın önemli bir bölümü tam sıfırsa ve sıfırların "hiç tüketmeyenler"den geldiği düşünülüyorsa; katılımı ve miktarı farklı değişkenlerin (ya da aynı değişkenlerin farklı yönde) etkilemesi bekleniyorsa; iki karar arasındaki gözlenmeyen bağın (\rho) sınanması isteniyorsa.
Ne zaman kullanılmaz?
- Sıfırlar yalnız sansürden geliyorsa (istenen miktar negatif ya da ölçüm sınırının altında) ve tek bir süreç yeterliyse: temel programdaki Tobit Regresyon (Sansürlü). Panel veride
panel_tobit(Bölüm 41). - Yanıt sayımsa (0, 1, 2, …): temel programdaki Poisson / Negatif Binomial Regresyon ("Sıfır modeli" seçeneği: sıfır-şişirilmiş ya da engel) ya da panelde
panel_sayim(Bölüm 40). - Yanıt (0, 1) aralığında bir oransa:
beta_regresyon(Bölüm 30). - İki karar da ikili ise (katıldı/katılmadı, aldı/almadı):
iki_degiskenli_probit(Bölüm 34). - Sıfır gözlem 5'ten azsa şablon çalışmaz (satır 112); bu durumda pozitif yanıt için log dönüşümlü doğrusal regresyon yeterlidir.
Temel programla ilişki. Temel programın Tobit Regresyon (Sansürlü) ve Örneklem Seçimi ve Kesik Regresyon (Heckman) analizleri bu ailenin iki özel durumudur. Tobit, katılımı ve miktarı aynı katsayılarla tek denkleme bağlar; şablon ikisini ayırır. Bağımlı log-normal çift engel modeli, \ln y ölçeğinde örneklem seçimi modelinin tam en çok olabilirlik kestirimine eşittir (31.6'da bu eşitlik doğrulanır); şablon buna ikinci ve üçüncü engeli, normal dağılım seçeneğini ve bağımsızlık için olabilirlik oranı (LR) testini ekler.
31.2 Şablonun girdileri
Form, üstbilgideki on iki [[param]] bloğundan kurulur (cift_engel.R:10–87).
| Alan (form etiketi) · ad | Tür · sekme | Varsayılan | Geçerli değerler | Kodda etkisi |
|---|---|---|---|---|
Harcama / miktar · y |
sayısal sütun · Değişkenler | ilk sayısal sütun | sayısal, ≥ 0 | Yanıt (108–113). |
Katılım engeli açıklayıcıları · katilim |
sütunlar · Değişkenler | boş | herhangi sütunlar; boş olabilir | Formülün 1. parçası; boşsa birinci engel yok (93, 122). |
İstenen tüketim açıklayıcıları · miktar |
sütunlar · Değişkenler | — | en az 1 sütun | Formülün 2. parçası (94, 122). |
Seyrek satın alma açıklayıcıları · siklik |
sütunlar · Değişkenler | boş | herhangi sütunlar | Formülün 3. parçası; verilirse üçüncü engel (95, 123). |
İstenen tüketim dağılımı · dagilim |
seçim · Model | ln |
ln, n |
mhurdle(dist = …) (132); n ikinci engel ister (99). |
İkinci engel · ikinci_engel |
onay · Model | kapalı | açık / kapalı | h2 = … (97, 132). |
Engel hataları ilişkili · bagimli |
onay · Model | kapalı | açık / kapalı | corr = …; açıksa bağımsız model de kurulur ve LR testi yazılır (149, 164–175). |
Yanıtı geometrik ortalamasına böl · olcekle |
onay · Seçenekler | açık | açık / kapalı | scaled = … (132, 176). |
İlk aşama en büyükleme yöntemi · yontem |
seçim · Gelişmiş | bhhh |
bhhh, nr, bfgs |
method = … (100, 133). |
İkinci aşamada Newton-Raphson ile incelt · nr_incelt |
onay · Gelişmiş | açık | açık / kapalı | İkinci çağrı: start = coef(m0), robust = FALSE, method = "nr" (143–148). |
İlk aşamada parametre dönüşümü · saglam_donusum |
onay · Gelişmiş | açık | açık / kapalı | robust = … (102, 133). |
En çok yineleme · en_cok_yineleme |
tamsayı · Gelişmiş | 0 | 0–100000 | 0'dan büyükse iterlim (103, 134); her aşama için ayrı. |
Örnek ayar (ornek_param, satır 9): y = shows, katilim = smsa, age, educ, size, miktar = linc, siklik boş, dagilim = ln, ikinci_engel kapalı, bagimli açık (varsayılan kapalıdır). Öteki alanlar varsayılandadır.
Şablonun kendi denetimleri. Biçimsel denetimden (Bölüm 1.2) sonra kod şunları durdurur:
| Koşul | İleti (özet) | Satır |
|---|---|---|
| Veri açık değil | "Önce Veri sekmesinde bir veri açın." | 92 |
| Miktar denkleminde yanıttan başka açıklayıcı yok | "yanıttan farklı en az bir açıklayıcı seçin" | 96 |
| Katılım ve seyrek satın alma boş, ikinci engel kapalı | "En az bir engel gerekli" | 98 |
| Normal dağılım, ikinci engel kapalı | "Normal dağılım ikinci engelle … kullanılmalı" | 99 |
| Tam satır sayısı < 30 | "En az 30 tam satır gerekli." | 107 |
| Yanıt sayısal değil | "Yanıt sayısal olmalı." | 109 |
| Yanıtta negatif değer | "Yanıt negatif olamaz" | 110 |
| Sıfır gözlem < 5 | "En az 5 sıfır gözlem gerekli; … engel modeli gereksiz" | 112 |
| Pozitif gözlem < 10 | "En az 10 pozitif gözlem gerekli." | 113 |
| Bir açıklayıcı sabit ya da tek düzeyli | "'…' sabit (tek düzeyli)" | 117–118 |
| Pozitif yanıtlar sabit | "miktar denklemi kestirilemez" | 120 |
| Bir denklemin tasarım matrisi tam ranklı değil | "doğrusal bağımlı (eş doğrusallık)" | 125–127 |
mhurdle hata verdi |
"Model kurulamadı: …" | 135 |
| Standart hatalar hesaplanamadı (mhurdle Hessian vermedi; yalnız ikinci engelli, tek denklemli modelde) | "Standart hatalar hesaplanamadı … katılım ya da seyrek satın alma açıklayıcıları ekleyin." | 155 |
| Kestirimlerden biri sonlu değil | "model yakınsamadı" | 174 |
Eksik değer: yanıtta ya da seçilen açıklayıcıların herhangi birinde eksik olan satır liste bazında atılır (complete.cases, satır 105). Yanıt açıklayıcı listelerinden kendiliğinden çıkarılır (setdiff, 93–95). Metin ve mantıksal açıklayıcılar factor yapılır, kullanılmayan düzeyler atılır (114–116).
31.3 Örnek veri
Dosya: _ornek/interview.csv. mhurdle paketiyle gelen Interview verisinden alınmıştır: ABD Tüketici Harcamaları Anketi'nin (Consumer Expenditure Survey, görüşme anketi) 2014 kesitinden 1000 hane. Dosyada 8 değişken vardır, eksik değer yoktur.
| Değişken | Rol | Tür (veri sekmesi) | Özet |
|---|---|---|---|
shows |
Yanıt | sayısal | Gösteri (sinema, tiyatro, konser vb.) harcaması. 694 hane 0; 306 pozitif hanede en küçük 0,0028, ortanca 0,195, en büyük 6,845. |
linc |
Miktar açıklayıcısı | sayısal | Tüketim birimi başına net gelirin, ortalamasına bölündükten sonra alınmış logaritması; −3,11 ile 1,88 arası, ortalama −0,273. |
smsa |
Katılım açıklayıcısı | ikili (metin) | Büyük kent alanında oturma: yes 880, no 120. |
age |
Katılım açıklayıcısı | sayısal | Hane başvuru kişisinin yaşı − 50 (−32 ile 37 arası). |
educ |
Katılım açıklayıcısı | sayısal | Başvuru kişisinin eğitim yılı, 7–17. |
size |
Katılım açıklayıcısı | sayısal | Hanedeki kişi sayısı, 1–9. |
income, sex |
kullanılmaz | sayısal, ikili | Hanenin son 12 aylık geliri; başvuru kişisinin cinsiyeti. |
Sıfır payı %69,4'tür. Pozitif harcamaların geometrik ortalaması 0,187327'dir; şablon varsayılan ayarda yanıtı bu sayıya böler (31.4.5).
Düzey sırası: smsa için referans "no"
Veri sekmesi smsa'yı "ikili" algılar ve R'ye metin olarak aktarır; şablon onu factor() ile dönüştürür (satır 115) ve R düzeyleri alfabetik sıralar: no, yes. Referans no'dur, katsayının adı h1.smsayes'tir ve büyük kentte oturmanın etkisini verir. Sütun veri sekmesinde "kategorik" türe çevrilirse düzeyler verideki ilk görülme sırasıyla gider (Bölüm 1.3): ilk satır yes olduğundan referans yes olur, katsayı h1.smsano adını ve −0,3657 değerini alır, kesişim −3,1401'den −2,7744'e kayar. Model aynıdır; yalnız okuma yönü değişir.
Bu bölümde kullanılan çalıştırmalar: (1) örnek ayar (bağımlı log-normal); (2) bağımsız model (bagimli kapalı); (3) ölçekleme kapalı; (4) ikinci aşama kapalı (yalnız BHHH); (5) normal dağılım + ikinci engel, bağımsız; (6) log-normal + ikinci engel, bağımsız; (7) üç engelli bağımlı model: katılım educ, size, miktar linc, seyrek satın alma smsa, age, ikinci engel açık.
31.4 Yöntem: formüller ve hesap adımları
Şablonun hesap sırası: (1) eksik satırları at, yanıtı ve sayıları denetle; (2) üç parçalı formülü kur (y ~ katılım | miktar | sıklık); (3) modeli iki aşamada en çok olabilirlikle kestir; (4) bağımlı model seçildiyse bağımsız modeli de kestir ve LR testini hesapla; (5) katsayı, uyum ve test tablolarını, notları ve şekli yaz.
31.4.1 Bağımsız log-normal model (Cragg)
Yalnız birinci engel ve log-normal istenen tüketim varsa, gözlemin olasılığı iki parçaya ayrılır:
- \Phi, \phi: standart normal dağılım ve yoğunluk fonksiyonu.
- z_{2i}=(\ln y_i-\mathbf x_{2i}^{\top}\boldsymbol\beta_2)/\sigma: log ölçeğinde standartlaştırılmış artık.
- 1/y_i: log-normal yoğunluğun Jacobian'ı; \ln y ölçeğindeki normal yoğunluğu y ölçeğine taşır.
- İlk iki toplam yalnız \boldsymbol\beta_1'e, üçüncüsü yalnız (\boldsymbol\beta_2,\sigma)'ya bağlıdır.
Neden iki ayrı regresyona ayrışır?
Log-olabilirlik iki parametre kümesinin ayrı ayrı fonksiyonlarının toplamıdır. \boldsymbol\beta_1'i en büyükleyen değer, "harcama var mı" ikili değişkeninin bütün örneklemdeki probitidir. (\boldsymbol\beta_2,\sigma)'yı en büyükleyen değer, pozitif gözlemlerde \ln y'nin en küçük kareler regresyonudur; \hat\sigma^2 artık kareler toplamının pozitif gözlem sayısına bölümüdür (serbestlik derecesi düzeltmesi yoktur, çünkü en çok olabilirlik kestirimidir). İki parça arasında çapraz türev yoktur; kovaryans matrisi blok köşegendir. Bu yüzden bağımsız modelin her sayısı elle denetlenebilir (31.6).
31.4.2 Bağımlı model: katılım ile miktar arasında \rho
z_1 ile z_2 arasında \rho korelasyonu varsa, pozitif gözlemde katılım olasılığı miktar artığına koşullanır:
- \rho: katılım ve miktar hatalarının korelasyonu (tabloda
corr12). \rho>0: gözlenenden çok harcayanlar aynı zamanda gözlenenden çok katılma eğilimindedir. - (\mathbf x_1^{\top}\boldsymbol\beta_1+\rho z_2)/\sqrt{1-\rho^2}: z_2 bilindiğinde y_1^{*}'ın koşullu ortalamasının koşullu standart sapmaya oranı. \rho=0 iken \mathbf x_1^{\top}\boldsymbol\beta_1'e iner ve 31.4.1 elde edilir.
- Sıfır olasılığı \rho'ya bağlı değildir; \rho yalnız pozitif gözlemlerden öğrenilir.
Bu olabilirlik, \ln y ölçeğinde örneklem seçimi (Heckman, 1979) modelinin tam en çok olabilirlik fonksiyonuyla aynıdır; tek fark -\sum\ln y_i Jacobian terimidir. \rho'nun güvenilir kestirimi için katılım denkleminde miktar denkleminde bulunmayan en az bir değişken bulunması (dışlama kısıtı) gerekir; yoksa \rho yalnız normal dağılım varsayımının biçiminden tanımlanır ve SH'si çok büyür.
31.4.3 İkinci engel: normal ve ötelemeli log-normal
İkinci engel "istenen tüketim sıfırın altında kalabilir, o zaman sıfır gözlenir" demektir (köşe çözümü; Tobit türü sıfır). Normal dağılımda ve bağımsız hatalarla:
Log-normal dağılımda ikinci engel açılırsa mhurdle dönüşümü T(y)=\ln(y+\alpha) olarak genişletir:
- Normal modelde katılım engeli kapalıysa (\Phi(\mathbf x_1^{\top}\boldsymbol\beta_1)\equiv1) bu, bilinen Tobit modelidir.
- \alpha>0: konum parametresi; tabloda
posadıyla yer alır. İstenen tüketim y_2^{*}=\exp(\mathbf x_2^{\top}\boldsymbol\beta_2+\sigma z_2)-\alpha olur ve -\alpha'ya kadar negatif değer alabilir. \alpha\to0 iken ikinci engel etkisizleşir ve 31.4.1 elde edilir. - Formüller bağımsız hatalar içindir; bağımlı modelde \Phi çarpımlarının yerini iki (üç engelde üç) değişkenli normal dağılım fonksiyonu alır.
Normal dağılım ikinci engeli zorunlu kılar, log-normal kılmaz
Normal dağılımlı istenen tüketim negatif olabilir; ikinci engel kapalıyken şablon çalışmaz (satır 99). Log-normal dağılımda ikinci engel isteğe bağlıdır ve açıldığında modele \alpha (pos) parametresi eklenir. Formdaki "Normal (ikinci engel gerekir)" etiketi yalnız birinci durumu söyler; pos satırı görüldüğünde anlamı yukarıdaki ötelemedir.
31.4.4 Üçüncü engel: seyrek satın alma
Hane malı tüketir ama anket döneminde satın almamış olabilir. Üçüncü engel bunu ayrı açıklayıcılı bir probitle modeller: satın alma olasılığı \Phi_3=\Phi(\mathbf x_3^{\top}\boldsymbol\beta_3). Tüketim zamana düzgün yayılıp satın alma seyrek yapıldığından, satın alınan dönemde gözlenen harcama tüketimin 1/\Phi_3 katıdır; olabilirlikte y yerine \Phi_3y ve Jacobian olarak \Phi_3 yer alır. Üç engel birlikte ve bağımlı kurulduğunda üç korelasyon kestirilir (corr12, corr13, corr23).
31.4.5 Ölçekleme: geometrik ortalamaya bölme
Varsayılan ayarda mhurdle yanıtı pozitif değerlerin geometrik ortalamasına böler:
- n_{+}: pozitif gözlem sayısı. Örnek veride g=0{,}187327.
- Log-normal modelde \ln\tilde y=\ln y-\ln g: yalnız istenen tüketim kesişimi \ln g kadar kayar; eğimler, \sigma, \rho, standart hatalar ve testler değişmez.
- Log-olabilirlik n_{+}\ln g kadar kayar: \ell(\tilde y)=\ell(y)+n_{+}\ln g. AIC ve BIC de aynı ölçüde değişir.
Neden ölçeklenir?
Geometrik ortalamaya bölününce \sum\ln\tilde y_i=0 olur; log-normal Jacobian terimi sıfırlanır ve farklı dönüşümlerin (normal, log-normal) log-olabilirlikleri aynı ölçekte karşılaştırılabilir. Sayısal olarak da kesişim sıfıra yakın, \sigma bir dolayında kalır. Bedeli şudur: tablodaki log-olabilirlik ve AIC özgün ölçekteki değerler değildir; başka bir yazılımın ya da ölçeklemesiz bir çalıştırmanın değerleriyle karşılaştırmadan önce n_{+}\ln g düzeltmesi gerekir. Şablon ölçeği uyum tablosunun son satırında ve bir metin notunda verir (satır 161, 176).
31.4.6 Kestirim, standart hata ve LR testi
Koddaki tercih
Model mhurdle(formula, data, h2, dist, corr, scaled, method, robust, finalHessian = TRUE) çağrısıyla kurulur (satır 131–135). Kestirim iki aşamalıdır (iki_adim, 143–148): önce seçilen yöntemle (varsayılan BHHH) ve robust = TRUE ile, yani \sigma, \alpha ve korelasyonlar geçerli aralıkta kalacak biçimde dönüştürülmüş parametrelerle; sonra bu sonuçtan başlayıp robust = FALSE ve Newton-Raphson ile parametrelerin doğal ölçeğinde. İkinci aşama hata verirse ya da log-olabilirliği 10^{-6}'dan çok düşürürse ilk aşama tutulur (147). Bağımlı seçilmiş ama modelde katılım ve seyrek satın alma açıklayıcıları boşsa (tek denklem) korelasyon tanımsızdır; bağımsız model kurulur ve çıktıya not yazılır (149–150, 212). Standart hatalar son aşamanın sayısal Hessian'ındandır (finalHessian = TRUE; 154–164); tek istisna bağımsız log-normal modelde \sigma'dır: paketin SH'si yerine \hat\sigma/\sqrt{2n_{+}} yazılır, z ve p ona göre yeniden hesaplanır (157–163; çıktıda paket değeri ve kullanılan değer notu, 213). Yakınsama ayrıca şablonca denetlenir: son aşamanın gradyanından \mathbf g^{\top}(-\mathbf H)^{-1}\mathbf g ölçütü hesaplanır (166–171); 10^{-3}'ü aşarsa "en büyükleme tamamlanmadı" uyarısı yazılır, LR istatistiği negatifse ayrıca uyarılır (204–211). Paketin dönüş iletisi BHHH için güvenilir olmadığından (her çalıştırmada "Iteration limit exceeded" der) kullanılmaz.
Neden ikinci bir Newton-Raphson aşaması?
BHHH (Berndt, Hall, Hall ve Hausman, 1974), Hessian yerine gradyanların dış çarpımını kullanır ve ardışık log-olabilirlik değerleri birbirine yeterince yaklaşınca durur; durduğu nokta en büyük noktadan dördüncü ondalıkta ayrılabilir. Örnek veride yalnız BHHH ile katılım kesişimi −3,140270, \rho 0,052262; ikinci aşamadan sonra −3,140110 ve 0,052479'dur (çalıştırma 4 ve 1). Newton-Raphson bu son adımı gerçek Hessian'la atar. Dönüşümsüz parametrelerle çalışmak, yazılan standart hataların doğrudan \sigma ve \rho'ya ait olmasını sağlar.
Bağımlı model seçildiğinde bağımsız model de aynı iki aşamayla kestirilir ve
- q: iki modelin parametre sayısı farkı; iki denklemli modelde 1 (\rho_{12}), üç denklemli modelde 3.
- H_0: bütün korelasyonlar sıfır. \rho=0 parametre uzayının iç noktasıdır; sınır düzeltmesi gerekmez.
- Şablon p=P(\chi^2_q>\max(\mathrm{LR},0)) yazar (satır 195).
Uyum ölçütleri: \mathrm{AIC}=-2\ell+2k, \mathrm{BIC}=-2\ell+k\ln n; k katsayı tablosundaki satır sayısı, n tam satır sayısıdır (157–162).
31.5 Kod adım adım
| Satırlar | Ne yapar | Neden / dikkat |
|---|---|---|
| 1–88 | Üstbilgi: kimlik, açıklama, örnek veri ve ayar, on iki parametre. | Form buradan kurulur (Bölüm 1.2). |
| 89–90 | .m() ileti seçici; mhurdle ve lmtest yüklenir. |
lmtest yüklenir ama LR testi elle hesaplanır (193–195). |
| 92–103 | Açıklayıcı listeleri kurulur, yanıt listelerden çıkarılır; model seçeneklerinin tutarlılığı denetlenir; Gelişmiş sekmesi değerleri okunur. | Boş liste character(0) olur; NULL gelirse varsayılan uygulanır. |
| 104–120 | Liste bazında eksik silme; n, sıfır ve pozitif sayıları; açıklayıcıların sabit olup olmadığı. | En az 30 satır, 5 sıfır, 10 pozitif (107, 112, 113). |
| 121–128 | Üç parçalı formül (Formula); her denklemin tasarım matrisinde rank denetimi. |
Boş parça 0 yazılır: y ~ 0 | x | z birinci engelsiz modeldir. |
| 129–148 | kur() (mhurdle çağrısı, hata ve uyarı yakalama) ve iki_adim(). |
Uyarılar toplanır; başlangıç değeri aramasından gelen "NaNs produced" uyarısı açıklayıcı nota çevrilir (138–140). |
| 149–188 | Bağımlı seçeneğinin denklem sayısı denetimi (149–150); ana model; ozet() ile katsayı tablosu ve bağımsız log-normal modelde \sigma'nın SH düzeltmesi (154–164); gradyan ölçütü gradyan_olcutu (166–171); katsayı ve uyum tabloları (173–188). |
Tablo adı "Bağımlı" ya da "Bağımsız" diye başlar (177–178); ölçek satırı yalnız ölçekleme açıkken yazılır (183–186). |
| 189–200 | Bağımlı modelde: bağımsız model, LR testi tablosu, bağımsız model katsayıları. | Dört tablo; bağımsız modelde iki tablo. |
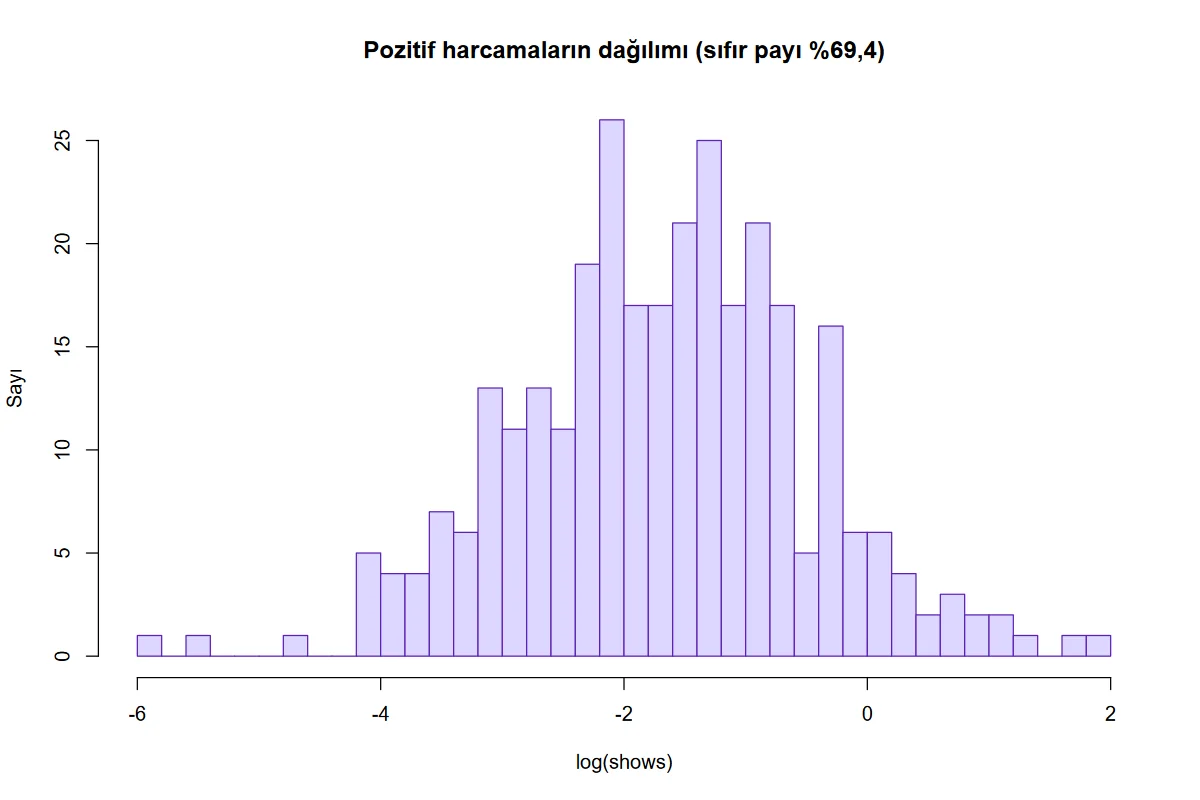
| 201–223 | Yakınsama uyarıları (201–211); tek denklem ve \sigma SH notları (212–213); pos notu (214); ölçekleme notu ve uyarılar (215–218); pozitif harcamaların \ln y histogramı (219–223). |
Şekil başlığında sıfır payı yazılır. |
Katsayı adları mhurdle'ın adlarıdır: h1. katılım, h2. istenen tüketim, h3. seyrek satın alma önekidir; sd.sd \sigma, corr12 \rho_{12}, pos \alpha'dır.
Bağımsız log-normal modelde (ikinci engel kapalı) mhurdle yinelemeli en büyükleme yapmaz; 31.4.1'deki ayrışımı doğrudan kullanır. Bu modelde Gelişmiş sekmesindeki yöntem, dönüşüm ve yineleme seçenekleri sonucu değiştirmez.
31.6 Elle hesap: örnek veride bağımsız yeniden hesap
Ara değerler dogrulama/cift_engel/elle_hesap.py ile, mhurdle ve maxLik kullanılmadan hesaplanmıştır: probit kendi Newton-Raphson döngüsüyle, log regresyon normal denklemlerle, bağımlı model ise 31.4.2'deki olabilirlik doğrudan yazılarak. R tarafında (r_dogrulama.R) aynı büyüklükler glm, lm ve örneklem seçimi modeli için sampleSelection paketiyle kurulmuştur.
Adım 1 — Sayılar ve ölçek. n=1000, sıfır gözlem n_0=694, pozitif gözlem n_{+}=306, sıfır payı 0,694. Pozitif harcamaların geometrik ortalaması g=0{,}187327; \ln g=-1{,}674900, n_{+}\ln g=-512{,}5195.
Adım 2 — Katılım probiti (1000 hane). "Harcama var" göstergesinin smsa, age, educ, size üzerine probiti:
| Sabit | smsa (yes) | age | educ | size | |
|---|---|---|---|---|---|
| \hat\beta_1 | −3,157340 | 0,364510 | −0,011336 | 0,142293 | 0,139907 |
| SH (gözlenen bilgi) | 0,331433 | 0,144537 | 0,002855 | 0,020767 | 0,031657 |
Probit log-olabilirliği -563{,}6986.
Adım 3 — Pozitif hanelerde log regresyon (306 hane). \ln(y/g)'nin linc üzerine en küçük kareler regresyonu: kesişim -0{,}053729, eğim 0{,}713316; artık kareler toplamı 360{,}5575.
Ölçekli yanıtta \sum\ln\tilde y_i=0 olduğundan son terim düşer. Standart hatalar \hat\sigma\sqrt{\operatorname{diag}(\mathbf X_2^{\top}\mathbf X_2)^{-1}}: 0,062412 ve 0,088645.
Adım 4 — Bağımsız modelin log-olabilirliği. -563{,}6986-459{,}2973=-1022{,}9959; k=8 parametreyle AIC =2061{,}9918. Ölçekleme kapatılırsa kesişim -0{,}053729+\ln g=-1{,}728629 ve log-olabilirlik -1022{,}9959-(-512{,}5195)=-510{,}4764 olur; çalıştırma 3 bu iki değeri verir.
Adım 5 — \sigma'nın standart hatası. Log regresyon parçasının \sigma'ya göre ikinci türevi en büyük noktada -2n_{+}/\hat\sigma^{2}=-519{,}40'tır; buradan
Bağımsız hesabın sayısal Hessian'ı da aynı değeri verir (0,0438784). mhurdle bu modelde SH(\sigma) için 0,030417 verir (paketin kendi Hessian'ının \sigma köşegeni −1080,82'dir; olabilirliğin ikinci türevi −519,40'tır); şablon bu değeri kullanmaz, tabloya yukarıdaki kapalı formülü (0,043878) yazar ve çıktıya not düşer (157–163, 213). Öteki yedi katsayının SH'si paketin değeridir ve bağımsız hesapla aynıdır.
Adım 6 — Bağımlı model. 31.4.2'deki olabilirlik dokuz parametreyle en büyüklendiğinde:
| \hat\theta | SH | z | |
|---|---|---|---|
| h1 sabit | −3,140110 | 0,342546 | −9,167 |
| h1 smsa (yes) | 0,365667 | 0,144581 | 2,529 |
| h1 age | −0,011585 | 0,003071 | −3,773 |
| h1 educ | 0,141041 | 0,021653 | 6,514 |
| h1 size | 0,139357 | 0,031793 | 4,383 |
| h2 sabit | −0,113526 | 0,284595 | −0,399 |
| h2 linc | 0,716178 | 0,089572 | 7,996 |
| \sigma | 1,086431 | 0,044849 | 24,224 |
| \rho_{12} | 0,052479 | 0,243242 | 0,216 |
Log-olabilirlik -1022{,}972968. \mathrm{LR}=2\,(-1022{,}972968+1022{,}995893)=0{,}045850; p=P(\chi^2_1>0{,}045850)=0{,}8304. Wald testi (z=0{,}216, p=0{,}829) aynı sonucu verir: katılım ve miktar hatalarının ilişkili olduğuna dair kanıt yoktur.
Adım 7 — İkinci engelli modeller. Normal dağılımlı bağımsız çift engel modeli (31.4.3) \ell=-1144{,}5582 verir (h2 sabit −1,476398; linc 2,594991; \sigma 4,105460). Ötelemeli log-normal modelde \hat\alpha=0{,}799737 (SH 0,184631), \ell=-1003{,}2989.
31.6.1 Doğrulama: MerQuR+, Python ve R
MerQuR+ sütunu şablonun tablolarından tam hassasiyetle alınmıştır (çalıştırmalar 1, 2, 3, 5 ve 6).
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) | En büyük fark | |
|---|---|---|---|---|---|
| Bağımlı: h1 sabit | −3,14010969 | −3,14010966 | −3,14010966 | 9,6e−9 | ✓ |
| Bağımlı: h1 smsa (yes) | 0,36566704 | 0,36566704 | 0,36566704 | 3,8e−9 | ✓ |
| Bağımlı: h1 age | −0,01158516 | −0,01158516 | −0,01158516 | 1,6e−11 | ✓ |
| Bağımlı: h1 educ | 0,14104062 | 0,14104062 | 0,14104062 | 2,0e−9 | ✓ |
| Bağımlı: h1 size | 0,1393575 | 0,1393575 | 0,1393575 | 1,3e−9 | ✓ |
| Bağımlı: h2 sabit | −0,11352621 | −0,11352625 | −0,11352625 | 4,1e−8 | ✓ |
| Bağımlı: h2 linc | 0,71617799 | 0,71617799 | 0,71617799 | 1,2e−9 | ✓ |
| Bağımlı: \sigma | 1,08643139 | 1,08643141 | 1,08643141 | 2,0e−8 | ✓ |
| Bağımlı: \rho_{12} | 0,05247931 | 0,05247934 | 0,05247934 | 3,2e−8 | ✓ |
| Bağımlı: SH(h1 sabit) | 0,34254555 | 0,34254556 | 0,34254555 | 1,5e−8 | ✓ |
| Bağımlı: SH(h1 smsa (yes)) | 0,14458141 | 0,1445814 | 0,14458141 | 1,3e−8 | ✓ |
| Bağımlı: SH(h1 age) | 0,00307075 | 0,00307075 | 0,00307075 | 4,3e−10 | ✓ |
| Bağımlı: SH(h1 educ) | 0,02165275 | 0,02165275 | 0,02165275 | 5,6e−10 | ✓ |
| Bağımlı: SH(h1 size) | 0,03179312 | 0,03179312 | 0,03179312 | 2,4e−10 | ✓ |
| Bağımlı: SH(h2 sabit) | 0,28459515 | 0,28459484 | 0,28459522 | 3,1e−7 | ✓ |
| Bağımlı: SH(h2 linc) | 0,08957211 | 0,08957211 | 0,08957211 | 2,1e−9 | ✓ |
| Bağımlı: SH(\sigma) | 0,04484863 | 0,04484863 | 0,04484863 | 3,9e−9 | ✓ |
| Bağımlı: SH(\rho_{12}) | 0,2432424 | 0,24324213 | 0,24324246 | 2,7e−7 | ✓ |
| Bağımlı: z(\rho_{12}) | 0,21574901 | 0,21574937 | 0,21574909 | 3,6e−7 | ✓ |
| Bağımlı: p(\rho_{12}) | 0,8291834 | 0,82918311 | — | 2,8e−7 | ✓ |
| Bağımlı: log-olabilirlik | −1022,97296494 | −1022,97296759 | −1022,97296759 | 2,6e−9 | ✓ |
| Bağımlı: AIC | 2063,94592988 | 2063,94593519 | — | 2,6e−9 | ✓ |
| Bağımlı: BIC | 2108,11572739 | 2108,1157327 | — | 2,5e−9 | ✓ |
| Sıfır payı | 0,694 | 0,694 | — | 0 | ✓ |
| Geometrik ortalama (ölçek) | 0,18732686 | 0,18732686 | 0,18732686 | 1,1e−16 | ✓ |
| LR (\rho_{12}=0) | 0,04585536 | 0,04585005 | 0,04585005 | 5,3e−6 | ✗ |
| LR p | 0,83043893 | 0,83044861 | 0,83044861 | 9,7e−6 | ✗ |
| Bağımsız: h1 sabit | −3,15733583 | −3,15733976 | −3,15733975 | 1,2e−6 | ✗ |
| Bağımsız: h1 smsa (yes) | 0,36450822 | 0,3645096 | 0,3645096 | 1,4e−6 | ✗ |
| Bağımsız: h1 age | −0,01133551 | −0,01133554 | −0,01133554 | 3,4e−8 | ✓ |
| Bağımsız: h1 educ | 0,142293 | 0,14229317 | 0,14229317 | 1,7e−7 | ✓ |
| Bağımsız: h1 size | 0,13990658 | 0,13990655 | 0,13990655 | 3,1e−8 | ✓ |
| Bağımsız: h2 sabit | −0,05372904 | −0,05372904 | −0,05372904 | 1,6e−16 | ✓ |
| Bağımsız: h2 linc | 0,7133156 | 0,7133156 | 0,7133156 | 3,3e−16 | ✓ |
| Bağımsız: \sigma | 1,08549182 | 1,08549182 | 1,08549182 | 4,5e−15 | ✓ |
| Bağımsız: SH(h1 sabit) | 0,33143268 | 0,33143279 | 0,33143279 | 1,1e−7 | ✓ |
| Bağımsız: SH(h1 smsa (yes)) | 0,14453712 | 0,14453718 | 0,14453718 | 5,5e−8 | ✓ |
| Bağımsız: SH(h1 age) | 0,00285457 | 0,00285457 | 0,00285457 | 4,8e−10 | ✓ |
| Bağımsız: SH(h1 educ) | 0,02076656 | 0,02076656 | 0,02076656 | 5,4e−9 | ✓ |
| Bağımsız: SH(h1 size) | 0,03165679 | 0,03165679 | 0,03165679 | 2,6e−9 | ✓ |
| Bağımsız: SH(h2 sabit) | 0,06241163 | 0,06241163 | 0,06241163 | 2,1e−17 | ✓ |
| Bağımsız: SH(h2 linc) | 0,08864521 | 0,08864521 | 0,08864521 | 8,3e−17 | ✓ |
| Bağımsız: SH(\sigma) | 0,04387841 | 0,04387841 | 0,04387841 | 3,5e−17 | ✓ |
| Bağımsız: log-olabilirlik | −1022,99589262 | −1022,99589262 | −1022,99589262 | 1,7e−13 | ✓ |
| Bağımsız: AIC | 2061,99178524 | 2061,99178524 | — | 1,7e−13 | ✓ |
| Ölçeklemesiz bağımsız: h2 sabit | −1,72862929 | −1,72862929 | — | 2,1e−15 | ✓ |
| Ölçeklemesiz bağımsız: log-olabilirlik | −510,47641399 | −510,47641399 | — | 3,5e−13 | ✓ |
| Normal, ikinci engel açık: h1 sabit | −4,20197797 | −4,20197794 | — | 6,8e−9 | ✓ |
| Normal, ikinci engel açık: h2 sabit | −1,47639764 | −1,47639762 | — | 1,1e−8 | ✓ |
| Normal, ikinci engel açık: h2 linc | 2,59499124 | 2,59499125 | — | 2,2e−9 | ✓ |
| Normal, ikinci engel açık: \sigma | 4,10545998 | 4,10545997 | — | 1,2e−9 | ✓ |
| Normal, ikinci engel açık: log-olabilirlik | −1144,55816579 | −1144,55816743 | — | 1,4e−9 | ✓ |
| Log-normal, ikinci engel açık: h2 sabit | 0,27140294 | 0,27140291 | — | 3,2e−8 | ✓ |
| Log-normal, ikinci engel açık: h2 linc | 0,74096669 | 0,7409667 | — | 1,3e−8 | ✓ |
| Log-normal, ikinci engel açık: \sigma | 0,83828855 | 0,83828857 | — | 1,9e−8 | ✓ |
| Log-normal, ikinci engel açık: konum \alpha (pos) | 0,79973747 | 0,79973746 | — | 7,4e−9 | ✓ |
| Log-normal, ikinci engel açık: SH(\alpha) | 0,18463088 | 0,18463081 | — | 6,3e−8 | ✓ |
| Log-normal, ikinci engel açık: log-olabilirlik | −1003,29889984 | −1003,29889904 | — | 8,0e−10 | ✓ |
Ölçütü karşılayan: 54/58. Python: olabilirlik doğrudan yazılmış, Newton-Raphson, SH sayısal gözlenen bilgi matrisinden (mhurdle ve maxLik kullanılmadan); bağımsız model probit + EKK kapalı ayrışımından. R: glm (probit) + lm ve bağımlı model için sampleSelection::selection(method = "ml") (\ln(y/\text{gm}) ölçeğinde, Jacobian eklenmiş).
Ölçütü karşılamayan dört satırın nedeni:
- Bağımsız model, h1 sabit ve smsa. mhurdle bu modeli kapalı ayrışımla kurar; içindeki probit adımı tam yakınsamış değerden 4\times10^{-6} uzakta durur. Fark standart hatanın yüz binde biridir.
- LR ve p değeri. mhurdle'ın bağımlı model için hesapladığı log-olabilirlik, aynı katsayılarda açık formülün verdiğinden 2{,}7\times10^{-6} büyüktür (paketin iki değişkenli normal dağılım fonksiyonu yaklaşığı). LR iki log-olabilirliğin farkı olduğundan bu, sıfıra çok yakın bir LR'de altıncı ondalığa yansır; sonuç değişmez.
31.7 Çıktıyı okuma
Örnek ayarın konsol metni:
Not: bağımsız log-normal modelde mhurdle σ'nın standart hatasını yanlış hesaplar; σ için SH kapalı formülle σ/√(2·n₊) alındı (paket değeri -> kullanılan değer: 0,0304 -> 0,0439).
Yanıt pozitif değerlerin geometrik ortalamasına (0,187327) bölündü: istenen tüketim kesişimi ve log-olabilirlik bu ölçektedir.
Not: mhurdle başlangıç değerlerini kesik regresyon ön kestirimiyle (optim) bulur; bu aramanın bazı deneme adımlarında σ negatife düştüğü için log(σ) tanımsız kaldı (R'ın 'NaNs produced' uyarısı). optim bu adımları reddeder; son kestirimler ve standart hatalar bundan etkilenmez.
Tablolar (şablonun tablolarından, dört ondalığa yuvarlanmış):
Bağımlı çift engel modeli katsayıları (h1: katılım, h2: istenen tüketim, h3: seyrek satın alma)
     parametre  kestirim      SH        z         p
h1.(Intercept)   -3.1401  0.3425  -9.1670    0.0000
    h1.smsayes    0.3657  0.1446   2.5291    0.0114
        h1.age   -0.0116  0.0031  -3.7727    0.0002
       h1.educ    0.1410  0.0217   6.5138    0.0000
       h1.size    0.1394  0.0318   4.3833    0.0000
h2.(Intercept)   -0.1135  0.2846  -0.3989    0.6900
       h2.linc    0.7162  0.0896   7.9955    0.0000
         sd.sd    1.0864  0.0448  24.2244    0.0000
        corr12    0.0525  0.2432   0.2157    0.8292

Model uyumu
n 1000 · sıfır gözlem 694 · sıfır payı 0.694 · logLik -1022.9730 · parametre sayısı 9
AIC 2063.9459 · BIC 2108.1157 · ölçek: pozitif yanıtların geometrik ortalaması 0.1873

Engel hatalarının bağımsızlığı için olabilirlik oranı testi
bağımsız model logLik -1022.9959 · LR 0.0459 · sd 1 · p 0.8304
| Öğe | Ne yazar | Nasıl yorumlanır |
|---|---|---|
h1. satırları |
Katılım probitinin katsayıları | İşaret, katılım olasılığının yönünü verir: eğitim ve hane büyüklüğü artırır, yaş azaltır, büyük kentte oturanlar daha çok katılır. Büyüklük probit ölçeğindedir; olasılık etkisi için \phi(\mathbf x_1^{\top}\hat{\boldsymbol\beta}_1) ile çarpılır. |
h2. satırları |
İstenen tüketim denklemi | Log-normal modelde yanıt \ln y'dir. linc da logaritma olduğundan 0,716 gelir esnekliğidir: gelir %1 artarsa, katılanlarda istenen harcama %0,72 artar. Kesişim ölçekli yanıta göredir. |
sd.sd |
\hat\sigma | \ln y ölçeğinde hata standart sapması. |
corr12 |
\hat\rho_{12} | Katılım–miktar hata korelasyonu; SH'si büyükse (burada 0,243) veri \rho hakkında az bilgi taşır. |
pos (varsa) |
\hat\alpha | Ötelemeli log-normalin konum parametresi (31.4.3). |
| Model uyumu | n, sıfır sayısı ve payı, \ell, k, AIC, BIC, ölçek | \ell, AIC ve BIC ölçekli yanıta aittir. Aynı ölçekleme ayarıyla kurulan modeller birbiriyle karşılaştırılır. |
| LR testi | Bağımsız modelin \ell'si, LR, sd, p | p küçükse bağımsız (Cragg) model reddedilir. Burada p=0{,}83: bağımsız model yeterlidir. |
| Bağımsız model katsayıları | Kestirim ve SH | \rho=0 kısıtı altındaki katsayılar; bağımlı modelle yan yana okunur. |
Üç engelli model (çalıştırma 7) on üç satır verir: h1. (sabit, educ, size), h2. (sabit, linc), h3. (sabit, smsayes, age), sd.sd 0,9058, corr12 −0,5440 (SH 0,2214), corr13 0,0646 (SH 1,7226), corr23 −0,2262 (SH 1,0677), pos 0,6181. \ell=-997{,}1078; bağımsız üç engelli model -1000{,}5494; \mathrm{LR}=6{,}8831, sd 3, p=0{,}0757. Bu değer paket belgesinde aynı iki model için yayımlanan 0,076 ile aynıdır.
Şekil 31.1. Şablonun şekli (örnek ayar): pozitif harcamaların \ln y histogramı; başlıkta sıfır payı (%69,4). Dağılımın \ln ölçeğinde simetriye yakın olması log-normal seçeneği destekler.
Rapor cümlesi (örnek ayar):
Gösteri harcaması 1000 hanenin 694'ünde (%69,4) sıfırdı. Katılım probiti ve log-normal istenen tüketim denkleminden oluşan çift engel modelinde katılım olasılığı eğitimle (b = 0,141, SH = 0,022, p < 0,001) ve hane büyüklüğüyle (b = 0,139, SH = 0,032, p < 0,001) arttı, yaşla azaldı (b = −0,012, SH = 0,003, p < 0,001); büyük kentte oturan hanelerde daha yüksekti (b = 0,366, SH = 0,145, p = 0,011). Harcama yapan hanelerde gelir esnekliği 0,72 olarak kestirildi (SH = 0,090, p < 0,001). Katılım ve miktar hatalarının korelasyonu sıfırdan farklı bulunmadı (ρ = 0,052, SH = 0,243; LR χ²(1) = 0,05, p = 0,830); bağımsız hatalı Cragg modeli yeterli görüldü.
31.8 Sık hatalar ve tuzaklar
- Log-olabilirlik ve AIC'yi ölçeği bilmeden karşılaştırmak. Varsayılan ayarda değerler y/g ölçeğindedir. Örnek veride bağımlı modelin log-olabilirliği ölçekli -1022{,}97, ölçeklemesiz -510{,}45'tir; fark n_{+}\ln g=-512{,}52. İki çalıştırma aynı modeldir. Başka bir programla ya da ölçeklemesiz bir çalıştırmayla karşılaştırırken ölçek ayarı eşitlenir.
- Ölçekli kesişimi özgün birimde yorumlamak. Log-normal modelde özgün ölçekteki kesişim, tablodaki kesişime \ln g eklenerek bulunur (-0{,}0537-1{,}6749=-1{,}7286). Eğimler değişmez. Normal dağılımda bütün
h2.katsayıları ve \sigma g ile çarpılarak özgün ölçeğe döner. - Bağımsız log-normal modelde \sigma'nın SH'sini başka bir programla karıştırmak. Şablon bu modelde (ikinci engel kapalı) \sigma için \hat\sigma/\sqrt{2n_{+}} yazar ve çıktıya not düşer (31.6, Adım 5); mhurdle'ın kendi
summarydeğeri (0,0304) bu modelde doğru değildir. - Dışlama kısıtı olmadan bağımlı model kurmak. Katılım ve miktar denklemlerine aynı değişkenler konursa \rho zayıf tanımlanır; SH büyür, yakınsama güçleşir. En az bir değişken yalnız katılım denkleminde bulunmalıdır.
h1.katsayılarını miktar etkisi sanmak. Katılım katsayıları probit ölçeğindedir ve "harcama yapma olasılığını" anlatır; miktara etkisi yalnızh2.satırlarındadır.- İkinci engeli gereksiz açmak. Log-normal dağılımda ikinci engel modele \alpha parametresini ekler ve katsayıların anlamını değiştirir (istenen tüketim artık \exp(\cdot)-\alpha'dır). Sıfırların bir bölümünün gerçekten köşe çözümü olduğu düşünülüyorsa açılır.
- Yineleme sınırını düşürüp sonucu kestirim saymak. "En çok yineleme" küçük verilirse en büyükleme tamamlanmadan durabilir; şablon bunu gradyan ölçütüyle yakalar ve "en büyükleme tamamlanmadı" uyarısı yazar (örnek veride sınır 1 ve ikinci aşama kapalıyken ölçüt 0,274; LR -0{,}2324 ve ayrıca uyarılır). Uyarı çıkmışsa sınır artırılır ya da 0'a (paket varsayılanı) döndürülür.
- Sütun türünü değiştirip katsayı adlarını denetlememek. Sayısal bir açıklayıcı (ör.
size) veri sekmesinde "kategorik" yapılırsa tek eğim yerine düzey kuklaları kestirilir;smsa"kategorik" yapılırsa referans düzey değişir (31.3). - Tek denklemli modelde bağımlılık seçmek. Yalnız ikinci engelli Tobit modelinde korelasyon tanımsızdır; "Engel hataları ilişkili" seçeneği yalnız katılım ya da seyrek satın alma denklemi varken anlamlıdır. Tek denklemde şablon bağımsız modeli kurar ve bunu çıktıda söyler; mhurdle bu tek denklemli modelde Hessian vermediğinden standart hatalar hesaplanamaz ve şablon açıklayıcı iletiyle durur (155).
31.9 Uzman soruları
S1. Bu model Tobit'ten neyi farklı yapıyor?
Tobit tek bir gizil değişken kullanır: aynı katsayılar hem sıfır olma olasılığını hem miktarı belirler, dolayısıyla bir değişkenin katılımı artırıp miktarı azaltması olanaksızdır. Çift engel modelinde katılım (\boldsymbol\beta_1) ve miktar (\boldsymbol\beta_2) ayrı denklemlerdir. Örnek veride educ, size, age ve smsa yalnız katılımda, linc yalnız miktardadır; Tobit bu ayrımı kuramaz. Şablonda Tobit, katılım ve seyrek satın alma listeleri boş, ikinci engel açık ve dağılım normal seçilerek elde edilir.
S2. Bağımsız log-normal modelde neden en büyükleme algoritması seçeneği sonucu değiştirmiyor?
Olabilirlik probit parçası ile log regresyon parçasının toplamıdır (31.4.1). mhurdle bu modeli yinelemeli en büyüklemeyle değil ayrışımla kurar; yöntem, dönüşüm ve yineleme seçenekleri devreye girmez. Elle hesapta probit log-olabilirliği -563{,}6986 ve regresyon parçası -459{,}2973 toplanarak şablonun yazdığı -1022{,}9959 dokuz ondalıkla elde edilir.
S3. Bağımlı model ile örneklem seçimi modeli aynı şey mi?
Log-normal dağılımda ve ikinci engel kapalıyken evet: olabilirlik, \ln y ölçeğinde seçim denklemi probit ve sonuç denklemi doğrusal olan örneklem seçimi modelinin tam en çok olabilirlik fonksiyonudur; aradaki tek fark -\sum\ln\tilde y_i Jacobian terimidir ve ölçekli yanıtta sıfırdır. Doğrulama tablosunun R sütunu bu eşitlikle üretilmiştir: dokuz katsayı 3\times10^{-8}, standart hatalar 4\times10^{-7} içinde aynıdır. İkinci ya da üçüncü engel eklendiğinde eşitlik bozulur.
S4. Ölçekleme kapatılırsa hangi sayılar değişir?
Log-normal modelde yalnız istenen tüketim kesişimi (+\ln g), log-olabilirlik (-n_{+}\ln g), AIC ve BIC. Örnek veride bağımsız modelin kesişimi -0{,}0537\to-1{,}7286, log-olabilirliği -1022{,}9959\to-510{,}4764 olur; eğimler, \sigma, \rho, standart hatalar, LR ve p aynı kalır (LR iki durumda da 0,0459). Normal dağılımda h2. katsayıları ve \sigma da g katı ölçeklenir.
S5. Standart hatalar hangi bilgi matrisinden?
Yinelemeli kestirilen modellerde son aşamanın sayısal Hessian'ından (gözlenen bilgi; finalHessian = TRUE). Probit için bu, yaygın uygulamadaki beklenen bilgi matrisinden az farklıdır: katılım kesişiminin SH'si gözlenen bilgiyle 0,33143, beklenen bilgiyle 0,33186'dır (r_dogrulama.R). Bağımsız log-normal modelde kovaryans mhurdle'ın kapalı çözüm yolundan gelir; \sigma dışındaki SH'ler gözlenen bilgi değerleriyle aynıdır, \sigma için şablon 31.6 Adım 5'teki formülü kendisi kullanır.
S6. \rho için Wald testi mi, LR testi mi?
İkisi asimptotik olarak eşdeğerdir; örnek veride Wald p=0{,}829, LR p=0{,}830. Küçük örneklemde ya da \rho sınıra (\pm1) yaklaştığında Wald testi SH'nin kararsızlığından etkilenir; LR tercih edilir. Üç engelli modelde tek tek Wald testleri yalnız \rho_{12}'yi anlamlı gösterir (z=-2{,}46), üç korelasyonun birlikte LR testi ise p=0{,}076 verir: ortak test ile tekil testler aynı soruyu sormaz.
S7. Normal ve log-normal modeller AIC ile karşılaştırılabilir mi?
Aynı yanıt ölçeğinde kurulmuşlarsa evet; her iki olabilirlik de \tilde y'nin yoğunluğudur (log-normalde Jacobian içeride). Örnek veride aynı açıklayıcılarla bağımsız log-normal model AIC 2061,99, normal dağılımlı çift engel modeli AIC 2305,12 verir; log-normal açık farkla daha iyidir. Şekil 31.1'deki histogram da bunu gösterir.
S8. `pos` parametresi anlamlıysa ne söyler?
\alpha sıfırdan uzaklaştıkça ikinci engel işlerlik kazanır: istenen tüketim -\alpha'ya kadar negatif olabilir ve sıfırların bir bölümü köşe çözümüdür. Örnek veride ikinci engelli bağımsız log-normal modelde \hat\alpha=0{,}800 (SH 0,185, z=4{,}33) ve log-olabilirlik -1022{,}996'dan -1003{,}299'a çıkar. \alpha=0 parametre uzayının sınırıdır; z ve LR'nin olağan dağılımları burada yaklaşık geçerlidir, karar için farkın büyüklüğüne bakılır.
S9. Üçüncü engel hangi veride anlam taşır?
Gözlem dönemi kısa, mal dayanıklı ya da stoklanabilir olduğunda: hane tüketir ama o dönemde satın almamıştır. Bu durumda gözlenen pozitif harcama tüketimin üstündedir (y=y_2^{*}/\Phi_3); model bunu Jacobian ve ölçeklemeyle hesaba katar. Üçüncü engelin açıklayıcıları satın alma sıklığını belirleyen değişkenlerdir (mağazaya erişim, hane yapısı). Katılım ve sıklık denklemlerine aynı değişkenler konursa iki probit birbirinden zor ayrılır; corr13 SH'sinin 1,72 olması bunun işaretidir.
31.10 Kaynaklar
- Berndt, E. R., Hall, B. H., Hall, R. E., & Hausman, J. A. (1974). Estimation and inference in nonlinear structural models. Annals of Economic and Social Measurement, 3(4), 653–665.
- Blundell, R., & Meghir, C. (1987). Bivariate alternatives to the Tobit model. Journal of Econometrics, 34(1–2), 179–200. https://doi.org/10.1016/0304-4076(87)90072-8
- Cragg, J. G. (1971). Some statistical models for limited dependent variables with application to the demand for durable goods. Econometrica, 39(5), 829–844. https://doi.org/10.2307/1909582
- Croissant, Y., Carlevaro, F., & Hoareau, S. (2025). mhurdle: Multiple hurdle Tobit models (R package version 1.3-2). https://doi.org/10.32614/CRAN.package.mhurdle
- Deaton, A., & Irish, M. (1984). Statistical models for zero expenditures in household budgets. Journal of Public Economics, 23(1–2), 59–80. https://doi.org/10.1016/0047-2727(84)90067-7
- Heckman, J. J. (1979). Sample selection bias as a specification error. Econometrica, 47(1), 153–161. https://doi.org/10.2307/1912352
- Henningsen, A., & Toomet, O. (2011). maxLik: A package for maximum likelihood estimation in R. Computational Statistics, 26(3), 443–458. https://doi.org/10.1007/s00180-010-0217-1
- Tobin, J. (1958). Estimation of relationships for limited dependent variables. Econometrica, 26(1), 24–36. https://doi.org/10.2307/1907382
- Toomet, O., & Henningsen, A. (2008). Sample selection models in R: Package sampleSelection. Journal of Statistical Software, 27(7), 1–23. https://doi.org/10.18637/jss.v027.i07
- Zeileis, A., & Croissant, Y. (2010). Extended model formulas in R: Multiple parts and multiple responses. Journal of Statistical Software, 34(1), 1–13. https://doi.org/10.18637/jss.v034.i01
- Zeileis, A., & Hothorn, T. (2002). Diagnostic checking in regression relationships. R News, 2(3), 7–10.