95. ARDL ve NARDL: sınır testi ve hata düzeltme
Şablon kimliği: ardl_nardl · Kategori: zaman serisi · Dil: R · Dosya: pro/sablonlar/zaman_serisi/ardl_nardl.R (satır 1–516; üstbilgi 1–193) · Örnek veri: _ornek/ardl_nardl_pss2001.csv · Paketler: ARDL 0.2.5, lmtest 0.9-40, sandwich 3.1-3, strucchange 1.6-0
95.1 Ne işe yarar
Şablon, bir bağımlı serinin (y_t) bir ya da birkaç açıklayıcıyla (x_{1t},\dots,x_{kt}) uzun dönem (düzey) ilişkisi taşıyıp taşımadığını, serilerin bütünleşme mertebesi (I(0) ya da I(1)) kesin bilinmediğinde sınar. Model, otoregresif dağıtılmış gecikmeli ARDL(p,q_1,\dots,q_k) modelidir; ilişki Pesaran, Shin ve Smith (2001) sınır testi ile sınanır. Hipotezler: H_0: düzey katsayıları sıfır (düzey ilişkisi yok); H_1: en az biri sıfırdan farklı. Düzey ilişkisi bulunduğunda şablon uzun dönem katsayılarını, hata düzeltme hızını ve dinamik çarpanları raporlar. Bir açıklayıcının artışlarıyla azalışlarının etkisinin farklı olduğundan şüpheleniliyorsa, açıklayıcı asimetrik işaretlenir ve model Shin, Yu ve Greenwood-Nimmo (2014) doğrusal olmayan ARDL'ine (NARDL) dönüşür: açıklayıcı pozitif ve negatif kısmi toplamlarına ayrılır, uzun ve kısa dönem asimetrisi Wald testleriyle sınanır.
Ne zaman kullanılır?
- Seriler I(0) ve I(1) karışık olabiliyorsa ve hiçbiri I(2) değilse; önceden birim kök sınaması yapmadan uzun dönem ilişki sorusu için.
- Örneklem küçük ya da orta büyüklükteyse ve tek denklemli bir hata düzeltme modeli yeterliyse.
- Kısa dönem dinamiği ile uzun dönem katsayılarını aynı modelde, gecikme seçimini bilgi ölçütüne bırakarak kestirmek için.
- Artış ve azalışların etkisinin ayrı olduğu iktisadi sorularda (fiyat, faiz, işsizlik gibi) asimetri sınaması için (NARDL).
Ne zaman kullanılmaz?
- Serilerden biri I(2) ise ya da mevsimsel birim kök varsa: sınır testinin kritik değerleri I(2) altında geçersizdir. Birim kök ve yapısal kırılma yönünden önce
kirilmali_birim_kokşablonuyla bakılmalıdır. - Birden çok bağımlı seri ya da birden çok uzun dönem ilişki bekleniyorsa (vektör hata düzeltme): temel programdaki "Cointegration (Johansen / Engle-Granger)" analizi ve "VAR (Vector Autoregression)" analizi uygundur; bu şablon tek denklemlidir.
- Açıklayıcı bağımlı değişkene geri besleme yapıyorsa (içsellik): ARDL tek denklemde açıklayıcıların zayıf dışsal olduğunu varsayar.
- Yapısal kırılma beklentisi varsa: kırılma noktaları için
yapisal_kirilmaşablonu ya dakirilmali_birim_kokailesi; bu şablonda yalnız CUSUM ve CUSUMSQ ile kırılganlığa bakılır. - Yalnız kısa dönem tahmin hedefleniyorsa: temel programdaki "ARIMA Forecast".
Temel programla ilişki. Temel programda ARDL yoktur; ilişkili analizler "Cointegration (Johansen / Engle-Granger)" ve "VAR (Vector Autoregression)"dır. Bu şablon, onların iki adımlı ya da vektör yaklaşımına karşılık tek denklemli, gecikme seçimi içeren ve karışık bütünleşme mertebesine dayanıklı bir yoldur.
95.2 Şablonun girdileri
Form, üstbilgideki 23 [[param]] bloğundan kurulur (ardl_nardl.R:11–192). Türlerin ve formun ortak denetiminin anlamı Bölüm 1.2'de anlatılmıştır; sayısal sütun rolü ve tohum Bölüm 1.3'tedir.
| Alan (form etiketi) · ad | Tür · sekme | Varsayılan | Geçerli değerler | Kodda etkisi |
|---|---|---|---|---|
Bağımlı değişken · y |
sayısal sütun · Değişkenler | yok | sayısal sütun | y_t (11–16, 199, 209). |
Açıklayıcılar · x |
sütunlar (sayısal, ≥1) · Değişkenler | yok | sayısal sütunlar | Uzun döneme girer; k bunların (asimetriklerde bileşenlerin) sayısıdır (17–24, 199). |
Asimetrik açıklayıcılar · asimetrik |
sütunlar (sayısal, isteğe bağlı) · Değişkenler | boş | x'in alt kümesi |
Boşsa ARDL; seçilen her değişken x^{+},x^{-} kısmi toplamlarına ayrılır (25–32, 232–245). |
Sabit açıklayıcılar · sabit_x |
sütunlar (sayısal, isteğe bağlı) · Değişkenler | boş | sayısal sütunlar | Gecikmesiz girer; uzun dönem ilişkisine ve sınır testine katılmaz (33–40, 257). |
Zaman etiketi · zaman |
sütun (isteğe bağlı) · Değişkenler | boş | herhangi sütun | Yalnız şekil eksenleri ve örneklem bilgisi için; sıralama yapılmaz (41–47, 216). |
Deterministik durum · durum |
seçim · Model | 3 |
1…5 |
PSS (2001) durumları I–V (48–55, 204, 255–256). |
Gecikme mertebeleri · gecikme_secimi |
seçim · Model | otomatik |
otomatik, sabit |
otomatik: tam tarama; sabit: mertebeler (56–63, 281). |
Mertebeler · mertebeler |
metin · Model | boş | p,q1,…,qk |
Yalnız sabit seçilirse (64–70, 282–287). |
En büyük gecikme · en_cok_gecikme |
tamsayı · Model | 4 | 1–12 | Yalnız otomatik: y için 1..p_{\max}, açıklayıcılar için 0..p_{\max} (71–79, 205). |
Seçim ölçütü · olcut |
seçim · Model | AIC |
AIC, BIC, adjR2 |
Tarama ölçütü (80–87, 310–311). |
Sabit tutulan mertebeler · sabit_tutulan |
metin · Gelişmiş | boş | -1 ya da 0..p_max listesi |
Otomatik seçimde mertebeyi sabitler; -1 serbest (88–94, 290–294). |
Kestirim örnekleminin ilk satırı · baslangic |
tamsayı · Seçenekler | 0 | 0–100000 | 0: otomatik p_max+1, elle mertebede max(mertebe)+1 (95–103, 279, 285, 289). |
Anlamlılık düzeyi · alfa |
seçim · Seçenekler | 0.05 |
0.1, 0.05, 0.025, 0.01 |
Tablodaki I(0)/I(1) sınırlarının düzeyi (104–111, 206). |
Kesin kritik değerler · kesin |
onay · Seçenekler | kapalı | açık/kapalı | Açıksa gerçek T için benzetim (112–118, 348–350). |
Benzetim tekrarı · tekrar |
tamsayı · Gelişmiş | 40000 | 1000–200000 | kesin açıkken (119–127). |
UECM kovaryansı · kovaryans |
seçim · Gelişmiş | ols |
ols, HC1, HAC |
F, t, UECM SH, uzun dönem SH ve asimetri testleri (128–135, 324). |
Çarpan ufku · ufuk |
tamsayı · Seçenekler | 20 | 1–200 | Dinamik çarpan tablosu ve şekli (136–144, 443). |
Tanı testleri · tani |
onay · Seçenekler | açık | açık/kapalı | BG, BP, RESET, JB (145–151, 428). |
BG gecikmesi · bg_gecikme |
tamsayı · Gelişmiş | 4 | 1–24 | Breusch–Godfrey sırası (152–160, 431). |
Kararlılık testleri · kararlilik |
onay · Seçenekler | açık | açık/kapalı | CUSUM, CUSUMSQ (161–167, 457). |
CUSUMSQ tekrarı · cusumsq_tekrar |
tamsayı · Gelişmiş | 20000 | 1000–200000 | CUSUMSQ kritik değer benzetimi (168–176, 468). |
Tohum · tohum |
tamsayı · Gelişmiş | 1 | 0–2147483647 | Kesin kritik değer ve CUSUMSQ benzetimlerinin tohumu (177–185, 347, 467). |
Çarpan şekli · carpan_sekli |
onay · Çıktı | açık | açık/kapalı | Dinamik çarpan şekli (186–192, 495). |
Şablonun kendi denetimleri.
| Koşul | İleti (özet) | Satır |
|---|---|---|
| Veri açık değil | "Önce Veri sekmesinde bir veri açın." | 197 |
| Açıklayıcı seçilmemiş | "En az bir açıklayıcı seçin." | 200 |
| y açıklayıcılar ya da sabit açıklayıcılar arasında | "Bağımlı değişken açıklayıcılar arasında olamaz." | 201 |
| Aynı değişken hem açıklayıcı hem sabit açıklayıcı | "Bir değişken hem açıklayıcı hem sabit açıklayıcı olamaz." | 202 |
| Asimetrik değişken açıklayıcılar arasında değil | "Asimetrik değişkenler açıklayıcılar arasından seçilmeli." | 203 |
| Tam gözlem sayısı 10'dan az | "Yeterli tam gözlem yok (en az 10)." | 213 |
| Serilerin ortasında eksik değer | "Serilerin ortasında eksik değer var; ARDL ardışık gözlem ister…" | 215 |
| y ya da bir açıklayıcı sabit | "'…' sabit; ARDL'de kullanılamaz." | 229 |
| Sabit açıklayıcı değişmiyor | "Sabit açıklayıcı '…' değişmiyor (sabit terimle eşdoğrusal)." | 230 |
| Asimetrik değişken yalnız bir yönde değişiyor | "'…' yalnız bir yönde değişiyor; pozitif ve negatif kısmi toplamların ikisi de değişken olmalı." | 240–241 |
| Mertebe ya da sabit tutulan listesi sayıya çevrilemiyor | "'…' sayı listesi olarak okunamadı." | 264 |
| Mertebe listesinin uzunluğu yanlış | "'…' için … değer gerekli (y ve … açıklayıcı)." | 273 |
sabit seçili, mertebe boş |
"'Elle ver' seçeneğinde mertebeleri yazın (ör. 2,1,1)." | 282 |
| p<1 ya da q<0 | "Mertebeler: p ≥ 1 ve q ≥ 0 olmalı." | 284 |
| Elle mertebelerde gözlem yetersiz | "Bu mertebeler için gözlem sayısı yetersiz." | 286 |
| Sabit tutulan mertebe aralık dışı ya da y için 0 | "Sabit tutulan mertebeler -1 (serbest) ile p_max arasında olmalı; y için 0 olamaz." | 291 |
| Otomatik seçimde gözlem yetersiz | "Gözlem sayısı p_max = … ve … açıklayıcı için yetersiz; p_max'ı küçültün." | 292 |
| Aranacak model sayısı 30 000'i aşıyor | "Denenecek model sayısı (…) çok büyük (sınır 30 000)…" | 296 |
baslangic en büyük gecikmeden küçük |
"Kestirim örnekleminin ilk satırı en büyük gecikmeden büyük olmalı." | 297 |
| Artık serbestlik derecesi 3'ten az | "Artık serbestlik derecesi çok az; mertebeleri küçültün." | 321 |
| Bir katsayı kestirilemiyor | "Katsayılardan biri kestirilemedi (tam eşdoğrusallık…)." | 322 |
Paket çağrıları hata verirse (ardl(), bounds_f_test(), bounds_t_test(), multipliers(), recm()) .yakala işlevi iletiyi "… kestirilemedi:" başlığıyla yazar (277–278). Paket uyarıları durdurmaz; sonda "Uyarılar:" satırına toplanır (515).
Örnek ayar (ornek_param, satır 9): y = w, x = [Prod, UR, Wedge, Union], sabit_x = [D7475, D7579], zaman = ceyrek, durum = 3, gecikme_secimi = otomatik, en_cok_gecikme = 6, sabit_tutulan = "-1,1,-1,-1,-1" (Prod'un mertebesi 1'de sabit), baslangic = 9; öteki alanlar varsayılandadır.
95.3 Örnek veri
ardl_nardl_pss2001.csv: Pesaran, Shin ve Smith'in (2001) Birleşik Krallık kazanç denklemi verisi (ARDL paketindeki PSS2001; Natsiopoulos ve Tzeremes, 2022'de kullanıldığı biçimiyle). 112 çeyreklik gözlem (1970 Q1–1997 Q4), eksik değer yok.
| Değişken | Rol | Tür (veri sekmesinin algıladığı) | Özet |
|---|---|---|---|
ceyrek |
zaman etiketi | metin | 1970 Q1 … 1997 Q4 |
w |
bağımlı | sayısal | ortalama 3,2643; s.s. 0,1715; aralık 2,9765–3,5412 (gerçek kazanç, log) |
Prod |
açıklayıcı | sayısal | ortalama 1,4112; s.s. 0,1361 (üretkenlik) |
UR |
açıklayıcı | sayısal | ortalama 1,8387; s.s. 0,6735 (işsizlik oranı) |
Wedge |
açıklayıcı | sayısal | ortalama −0,3421; s.s. 0,0407 (vergi ve fiyat kaması) |
Union |
açıklayıcı | sayısal | ortalama −0,6831; s.s. 0,0535 (sendikalaşma) |
D7475 |
sabit açıklayıcı | ikili | 8 çeyrek 1 (1974–1975 kukla) |
D7579 |
sabit açıklayıcı | ikili | 20 çeyrek 1 (1975–1979 kukla) |
Sayısal rollere atanan sütunlar, veri sekmesindeki türü ne olursa olsun sayı olarak aktarıldığı için (Bölüm 1.3) Prod ya da UR kategorik işaretlense bile sonuç aynıdır; yalnız ceyrek gibi metin sütunu zaman etiketi olarak kullanılır. Kategorik düzey sırası bu şablonda bir rol oynamaz. Kukla sütunlar sayısal rolde 0/1 değerleriyle girer.
Bölümde kullanılan çalıştırmalar:
- Örnek ayar (
ardl_ornek): yukarıdaki ayar; ARDL(6,1,5,4,5), durum III, n=104 (1972 Q1–1997 Q4). - Tablo II denetimi: mertebeler
5,1,5,5,5, durum III, IV, V, kararlılık, tanı ve çarpan şekli kapalı. - Durum I ve II (aynı mertebeler) ve kesin kritik değerler (
kesinaçık, 4000 tekrar). - HC1 ve HAC kovaryansları.
- NARDL:
asimetrik = [UR],gecikme_secimi = sabit,mertebeler = 6,1,5,4,5, durum III.
95.4 Yöntem: formüller ve hesap adımları
Hesap sırası: (1) seriler hazırlanır, eksikler denetlenir; asimetrik değişkenler kısmi toplamlarına ayrılır; (2) gecikme mertebeleri aynı örneklemde en küçük kareler (EKK) ile taranarak seçilir ya da elle alınır; (3) model ARDL::ardl ile kestirilir ve kısıtsız hata düzeltme biçimine (UECM) dönüştürülür; (4) UECM'de sınır F ve t testleri yapılır; (5) uzun dönem katsayıları delta yöntemiyle, kısıtlı hata düzeltme modeli (RECM) ve düzeltme hızı hesaplanır; (6) NARDL'de asimetri testleri; (7) tanı testleri; (8) dinamik çarpanlar; (9) CUSUM ve CUSUMSQ; (10) şekiller.
Koddaki tercih
Şablon bütün modelleme için ARDL paketini çağırır: ardl() (EKK ile düzey modeli), uecm() (yeniden parametrelenmiş UECM), recm() (RECM), bounds_f_test() ve bounds_t_test() (sınır testleri), multipliers() (uzun dönem katsayıları ve dinamik çarpanlar). Gecikme taraması paketin auto_ardl'ini kullanmaz; şablonun kendi döngüsüdür (293–319) ve bütün adayları aynı örneklemde (bas..n) EKK ile kestirir. Tanılar lmtest, dayanıklı kovaryans sandwich, özyinelemeli artıklar strucchange::recresid ile hesaplanır.
95.4.1 Veri hazırlığı ve kısmi toplamlar
Tam gözlem aralığı, bütün değişkenlerin sonlu olduğu ilk ve son satırdır; arada eksik varsa şablon durur (212–215). Değişken adları sözdizimsel ve eşsiz yapılır; adı ARDL paketinin kendi ürettiği ect ya da trend ile çakışan değişkenin iç adına v_ öneki eklenir (222–225), çıktıda özgün ad yazılır; böylece kullanıcı verisindeki ect adlı bir sütun RECM'deki hata düzeltme terimiyle karışmaz. Satır sırası zamandır; şablon sıralama yapmaz, zaman yalnız etikettir. Asimetrik seçilen her x için ilk dönem 0 olmak üzere
- \Delta x_s=x_s-x_{s-1}.
- x_t^{+} ve x_t^{-}: x'in artışlarının ve azalışlarının birikimli toplamıdır; x_t=x_1+x_t^{+}+x_t^{-} özdeşliği geçerlidir (Shin ve ark., 2014).
- Kısmi toplamlar kestirim örnekleminin değil, hazırlanan serinin ilk satırından başlar (233–245).
Neden kısmi toplam?
Artışlar ve azalışlar ayrı ayrı toplandığında her biri kendi uzun dönem katsayısını taşır ve \theta^{+}\ne\theta^{-} sınaması mümkün olur. Kısmi toplamlardan biri hiç değişmiyorsa (seri tek yönde ilerliyor) ayrıştırma anlamsızdır; şablon bu durumda durur (240–241). Asimetrik her değişken k'yı bir artırır: sınır testinin kritik değerleri bu k ile okunur (246).
95.4.2 ARDL modeli ve hata düzeltme biçimi
Mertebeler (p,q_1,\dots,q_k) iken ARDL modeli
- c_0: sabit; c_1t: doğrusal eğilim (yalnız durum IV ve V; sabit yalnız durum II–V).
- \phi_i: y'nin gecikme katsayıları; \beta_{jl}: x_j'nin l'inci gecikme katsayısı.
- \mathbf w_t: sabit açıklayıcılar (kukla vb.); gecikmesiz girer.
- Kestirim örnekleminin ilk satırı
baslangic'tır; ilk p gözlem gecikme olarak kullanılır.
UECM aynı modelin yeniden yazılışıdır:
- \pi_y: y_{t-1}'in katsayısı; uzun dönem dengesine yakınsama için negatif olmalıdır (hata düzeltme).
- \pi_j: x_{j,t-1}'in katsayısı; \pi_j/(-\pi_y) uzun dönem katsayısıdır.
- \gamma_i,\delta_{jl}: kısa dönem fark katsayıları. q_j=0 ise x_j'nin yalnız düzey terimi vardır ve fark terimi yoktur; q_j=1 ise yalnız \Delta x_{j,t} bulunur.
UECM ile ARDL, aynı sütun uzayını ürettiğinden aynı artıkları ve aynı en küçük kareler çözümünü verir; yalnız katsayılar dönüşür. Bu nedenle tanı testlerinin çoğu ve bilgi ölçütleri iki yazımda aynıdır (95.8'de RESET'in istisnası).
95.4.3 Gecikme seçimi
gecikme_secimi = otomatik ise aday küme
(sabit tutulan mertebeler tek değere indirgenir) ve her aday, aynı gözlem aralığı bas..n üzerinde EKK ile kestirilir (298–312). Ölçüt, stats::AIC ve stats::BIC tanımıyla \sigma^2'yi de parametre sayar:
- n_s: ortak kestirim örneklemi uzunluğu; r: tasarım matrisinin kestirilen sırası (
qrsırası); \mathrm{RSS}: artık kareler toplamı. - TSS: durum I'de \sum y^2, öteki durumlarda ortalamadan sapmaların kareler toplamı.
- AIC ve BIC en küçük, düzeltilmiş R^2 en büyük olan model seçilir (313–314).
Neden bütün modeller aynı örneklemde?
Gecikme mertebesi büyüdükçe kullanılabilir gözlem sayısı azalır. Her modeli kendi en uzun gecikmesine göre kestirmek log-olabilirlikleri farklı gözlem kümelerinde ölçer ve bilgi ölçütlerini karşılaştırılamaz kılar. Şablon bunu bas = p_max + 1 ile önler (289); seçilen model sonra aynı bas ile ardl()'e verilir (315), bu nedenle seçim tablosundaki AIC ile model bilgisindeki AIC aynıdır. Elle mertebe verildiğinde (281–287) bas = max(mertebe)+1'dir; iki farklı mertebe takımı bu durumda farklı örneklemde kestirilir (95.8).
Aranan model sayısı \prod_j |\mathcal{A}_j| ile bulunur; örnek ayarda 6\times1\times7\times7\times7=2058 modeldir. 30 000'i aşarsa şablon durur (296). Yalnız ilk on model "Gecikme seçimi" tablosuna yazılır (316–318).
95.4.4 Pesaran–Shin–Smith sınır testi
Sınır testi UECM'de uygulanır. Beş deterministik durum (durum):
| Durum | Sabit | Eğilim | Sınanan düzey katsayıları | F serbestlik derecesi payı |
|---|---|---|---|---|
| I | yok | yok | \pi_y,\pi_1,\dots,\pi_k | k+1 |
| II | kısıtlı | yok | c_0,\pi_y,\pi_1,\dots,\pi_k | k+2 |
| III | kısıtsız | yok | \pi_y,\pi_1,\dots,\pi_k | k+1 |
| IV | kısıtsız | kısıtlı | c_1,\pi_y,\pi_1,\dots,\pi_k | k+2 |
| V | kısıtsız | kısıtsız | \pi_y,\pi_1,\dots,\pi_k | k+1 |
- \hat{\mathbf b}, \hat{\mathbf V}: UECM katsayı vektörü ve kovaryans matrisi (
kovaryansseçimine göre klasik, HC1 ya da HAC). - \mathbf R: tabloda yazılı katsayıları seçen q\times\dim\mathbf b matrisi; q tablodaki sayıdır.
- t_\pi: yalnız durum I, III ve V'te tanımlıdır (362).
Kod, paket işlevinin tanımına uyar: durum II'de sabit terim, durum IV'te eğilim terimi F'e eklenir (bounds_f_test, kısıtlı katsayı seçimi). Bu iki durumda UECM'in kendisi uecm(mod) ile (durum belirtilmeden) kestirildiği için sabit/eğilim UECM'de serbest kalır; kısıt yalnız F sınamasının hipotezindedir. Kritik sınırlar ve p değeri şöyle bulunur:
kesinkapalıyken \alpha\in\{0{,}10;0{,}05;0{,}025;0{,}01\} için paketin tabloladığı asimptotik (T=1000, 70 000 tekrarlı benzetim) I(0) ve I(1) sınırları; k\le10 gerekir.- p değeri I(1) (üst sınır) dağılımının tablolanmış kuantillerinden doğrusal aradeğerlemeyle bulunur; tablonun üstünde 10^{-6}, altında 0{,}999999 yazılır.
kesinaçıkken sınırlar ve p değeri gerçek T içintekrarkadar benzetimle hesaplanır (tohumtohum; 344).
Karar kuralı (352–357): F I(1) sınırının üstündeyse "düzey ilişkisi var"; I(0) sınırının altındaysa "yok"; arasında "kararsız". t için işaretler çevrilir (daha negatif = daha güçlü kanıt).
Dayanıklı kovaryans ve kritik değerler
kovaryans HC1 ya da HAC seçilirse F ve t istatistikleri seçilen kovaryansla hesaplanır, ama kritik sınırlar klasik varsayımlar (bağımsız normal hatalar) altında benzetilmiştir; şablon bunu bir "Not" satırıyla bildirir (372–373). HAC için sandwich::NeweyWest(uec) paketin varsayılanlarıyla çağrılır (prewhite = TRUE, bant genişliği otomatik); şablon bu seçimleri ayrı bir not satırında söyler (374) ve karşılaştırma için klasik (EKK) kovaryansla hesaplanan F ve t değerlerini de yazar (375–379). 28 katsayılı bir UECM'de dayanıklı istatistikler klasikten belirgin büyüktür (95.7).
95.4.5 Uzun dönem katsayıları
Durum III'te uzun dönem ilişki y=\theta_0+\sum_j\theta_jx_j biçimindedir ve
- \mathbf G: \boldsymbol\theta'nın UECM katsayılarına göre Jacobian'ı (delta yöntemi); \partial\theta_j/\partial\pi_j=-1/\pi_y, \partial\theta_j/\partial\pi_y=\pi_j/\pi_y^2.
- t=\hat\theta/\widehat{\mathrm{SH}}; p değeri UECM'in artık serbestlik derecesiyle t dağılımından (
multipliers(uec, type = "lr"); 372–374).
Durum IV ve V'te eğilim katsayısı için aynı oran kullanılır. \hat\pi_y\ge0 ise şablon uzun dönem dengesine yakınsama olmadığını ve katsayıların anlamsız olduğunu yazar (387–388).
95.4.6 Kısıtlı hata düzeltme modeli ve düzeltme hızı
recm(mod, case = durum) hata düzeltme terimini uzun dönem katsayılarıyla kurar ve kısıtlı modeli EKK ile kestirir. Durum III'te
- \lambda (tabloda "ECT" satırı): düzeltme hızı. Tam olarak \hat\pi_y'ye eşittir; RECM'de \hat\theta sabit alındığı için örnekte SH'si UECM'dekinden küçüktür (0{,}0424 ve 0{,}0586).
- Yarı ömür \ln0{,}5/\ln(1+\lambda) dönemdir (-1<\lambda<0 için); -2<\lambda<0 aralığında "Düzeltme hızı" cümlesi yazılır (396–398).
95.4.7 Dinamik (birikimli) çarpanlar
multipliers(mod, type = h) ARDL düzey modelinden, x_j'deki kalıcı bir birim artışa h dönem sonraki birikimli tepkiyi verir:
- m_h yinelemeli olarak h=0{,}1,\dots için bulunur (m_{<0}=0).
- Tabloda h\in\{0{,}1{,}2{,}4{,}8,h_{\max}\} ve son satırda (\texttt{Inf}) uzun dönem katsayısı yazılır (446–453).
- NARDL'de m_h^{+}, m_h^{-} ve asimetri eğrisi m_h^{+}-m_h^{-} ayrıca verilir (449).
95.4.8 NARDL asimetri testleri
UECM'de Wald testi F=(\mathbf r'\hat{\mathbf b})^2/(\mathbf r'\hat{\mathbf V}\mathbf r) ile, payı 1, paydası UECM'in artık serbestlik derecesi olan F dağılımından p ile yapılır (401–407):
- \pi^{+},\pi^{-}: x^{+}_{t-1} ve x^{-}_{t-1}'in UECM katsayıları; aynı \pi_y ile bölündüğünden \theta^{+}=\theta^{-} ile \pi^{+}=\pi^{-} aynı hipotezdir.
- Tablodaki "fark": uzun dönemde \hat\theta^{+}-\hat\theta^{-}, kısa dönemde fark katsayıları toplamlarının farkı.
- q=0 olan bileşenin kısa dönem terimi yoksa kısa dönem testi tanımsızdır ve şablon bunu bildirir (423).
95.4.9 Tanı testleri ve kararlılık
Tanılar to_lm(mod) ile ARDL düzey modelinin lm nesnesinde hesaplanır (427–440). Breusch–Godfrey (lmtest::bgtest, order = bg_gecikme, ki-kare), Breusch–Pagan (bptest, Koenker biçimi), Ramsey RESET (resettest, kare, uyum değerleri) ve Jarque–Bera (sapmalardan \hat S ve \hat K ile \tfrac n6\{\hat S^2+\tfrac14(\hat K-3)^2\}) çalıştırılır. Kararlılık için özyinelemeli artıklar w_r, r=1,\dots,m (m=n_s-r_{\text{tasarım}}), strucchange::recresid ile bulunur:
- \hat\sigma_w: w'nın örnek standart sapması (m-1 paydalı).
- Tablodaki CUSUM istatistiği \max_r|W_r|/\{\sqrt m(1+2r/m)\}'dir ve 0{,}948 ile karşılaştırılır (Brown ve ark., 1975).
- c_{0{,}05}: CUSUMSQ'nun \max_r|S_r-r/m| istatistiğinin \%5 kritik değeridir; normal hatalar altında
cusumsq_tekrarkadar benzetimle (T standart normalin kareleri) bulunur (467–470). Yanında Edgerton ve Wells'in (1994) yaklaşık değeri (m'=|m/2-1| için 0{,}74191-0{,}17459\ln m'-0{,}26526/m'+0{,}0029985\,m'-1{,}0943\cdot10^{-5}m'^2; 2\le m'\le100) verilir (471–472).
95.5 Kod adım adım
| Satırlar | Ne yapar | Neden / dikkat |
|---|---|---|
| 1–193 | Üstbilgi: 23 parametre, örnek veri, örnek ayar. | |
| 194–207 | Dil yardımcısı .m; paketler (ARDL, lmtest, sandwich); değişken adları ve ilk denetimler. |
strucchange yüklenmez, 449'da strucchange:: ile çağrılır. |
| 208–231 | Veri: sayısala çevirme, tam gözlem aralığı, orta eksik denetimi, güvenli değişken adları (make.names, noktalar _'ye çevrilir; ect ve trend adlarına v_ öneki), sabit seri denetimleri. |
ARDL formülü sözdizimsel ad ister; ad_esle özgün adları geri eşler. |
| 232–246 | NARDL kısmi toplamları ve k. | Tek yönlü seri hata verir. |
| 247–259 | .ad (gecikme gösterimini özgün adlara çevirir), formül kurma (trend(), - 1, \| sabit açıklayıcılar), ts nesnesi. |
Eğilim trend(y, scale = FALSE) ile eklenir (255). |
| 261–278 | .sayilar, .genislet (k+1 değerli listeyi bileşen sırasına genişletir), .yakala (hata ve uyarı toplama). |
Asimetrik değişkene tek değer verilirse x^{+} ve x^{-} aynı mertebeyi alır (267–272). |
| 279–319 | Gecikme: elle (281–287) ya da tam tarama (288–319), ardından ardl(). |
Tarama aynı örneklemde; en iyi 10 model tabloya. |
| 320–339 | Model bilgisi: R^2, \overline R^2, \hat\sigma, logLik, AIC, BIC. | stats:: tanımı. |
| 341–344 | UECM tablosu: katsayı, SH, t, p (t dağılımı, df.residual(uec)). |
SH, kovaryans seçimine göre. |
| 346–372 | Sınır F ve t; karar; notlar. | Tohum 344'te kurulur. |
| 382–388 | Uzun dönem tablosu ve \hat\pi_y\ge0 uyarısı. | |
| 390–398 | RECM tablosu ve düzeltme hızı cümlesi. | |
| 400–424 | NARDL asimetri testleri (.wald). |
|
| 426–440 | Tanı tablosu. | Düzey modelinde (95.8). |
| 442–453 | Dinamik çarpan tablosu. | |
| 455–493 | CUSUM ve CUSUMSQ tablosu ve şekli. | recresid + benzetim. |
| 495–514 | Dinamik çarpan şekli. | NARDL'de m^{+},m^{-} ve fark. |
| 515–516 | Toplanan paket uyarıları. |
Kritik bölüm, tam tarama döngüsüdür:
Xa <- cbind(det, Ly[, seq_len(o[1]), drop = FALSE],
            do.call(cbind, lapply(seq_len(k), function(j) Lx[[j]][, seq_len(o[j + 1] + 1), drop = FALSE])))
qx <- qr(Xa); rss <- sum(qr.resid(qx, yv)^2); kp <- qx$rank
ll <- -nn / 2 * (log(2 * pi) + log(rss / nn) + 1)
olc[i] <- switch(P$olcut, AIC = -2 * ll + 2 * (kp + 1), BIC = -2 * ll + log(nn) * (kp + 1), ...)
Tasarım matrisi her aday için sütunlarını önceden kurulmuş gecikme matrislerinden (Ly, Lx) keser; artıklar qr.resid ile, yani lm kurmadan bulunur. Bu, binlerce adayı saniyeler içinde tarar (örnek ayar 5 s). Parametre sayısı qr sırasıdır; tam eşdoğrusal bir aday daha az parametreyle puanlanır.
95.6 Elle hesap: örnek veride bağımsız yeniden hesap
Bütün ara sonuçlar dogrulama/ardl_nardl/elle_hesap.py ile hesaplanmıştır: yalnız numpy ve scipy kullanılmış, ARDL paketi ve şablon işlevleri çağrılmamıştır (tasarım matrisleri, EKK, delta yöntemi, özyinelemeli artıklar elle kurulmuştur). r_dogrulama.R, dynlm ile kurulan ayrı modellerle (ARDL paketi dışında) aynı büyüklükleri yeniden hesaplar. Girdi, örnek ayardaki ARDL(6,1,5,4,5) modelidir (n_s=104, 1972 Q1–1997 Q4, tasarımda 28 sütun).
Adım 1 — Gecikme taraması. 6\times1\times7\times7\times7=2058 aday aynı örneklemde kestirilir. En küçük AIC -677{,}1368 ile (6{,}1{,}5{,}4{,}5)'in, ikinci en küçük -676{,}9221 ile (6{,}1{,}5{,}5{,}5)'in.
Adım 2 — ARDL düzey modeli. \ell=367{,}5684, \mathrm{AIC}=-677{,}1368, \mathrm{BIC}=-600{,}4494, R^2=0{,}9980548, \hat\sigma=0{,}008259253.
Adım 3 — UECM. \hat c_0=0{,}619143 (SH 0{,}155405); \hat\pi_y=-0{,}229220 (SH 0{,}0585601, t=-3{,}91427); \hat\pi_{\text{Prod}}=0{,}243736, \hat\pi_{\text{UR}}=-0{,}0239785, \hat\pi_{\text{Wedge}}=-0{,}216121, \hat\pi_{\text{Union}}=0{,}339400.
Adım 4 — Sınır F. Beş katsayı (\pi_y ve dört \pi_j) birlikte sınanır: F=5{,}55009. Asimptotik %5 sınırları 2{,}894 ve 4{,}027 olduğundan I(1) sınırının üstündedir; t=-3{,}914, I(0) sınırı -2{,}865 ile I(1) sınırı -4{,}000 arasındadır (kararsız).
Adım 5 — Uzun dönem (delta). \hat\theta_{\text{Prod}}=0{,}243736/0{,}229220=1{,}063325; \hat\theta_{\text{UR}}=-0{,}104609, \hat\theta_{\text{Wedge}}=-0{,}942851, \hat\theta_{\text{Union}}=1{,}480671, \hat\theta_0=0{,}619143/0{,}229220=2{,}701083. Delta yöntemi SH'leri 0{,}0499903; 0{,}0336700; 0{,}264982; 0{,}310611; sabit için 0{,}241485.
Adım 6 — RECM. \widehat{\mathrm{ECT}}_{t-1}=w_{t-1}-1{,}063325\,\text{Prod}_{t-1}+\dots ile \lambda=-0{,}229220 (SH 0{,}0424112); yarı ömür \ln0{,}5/\ln(1-0{,}229220)=2{,}66 dönem.
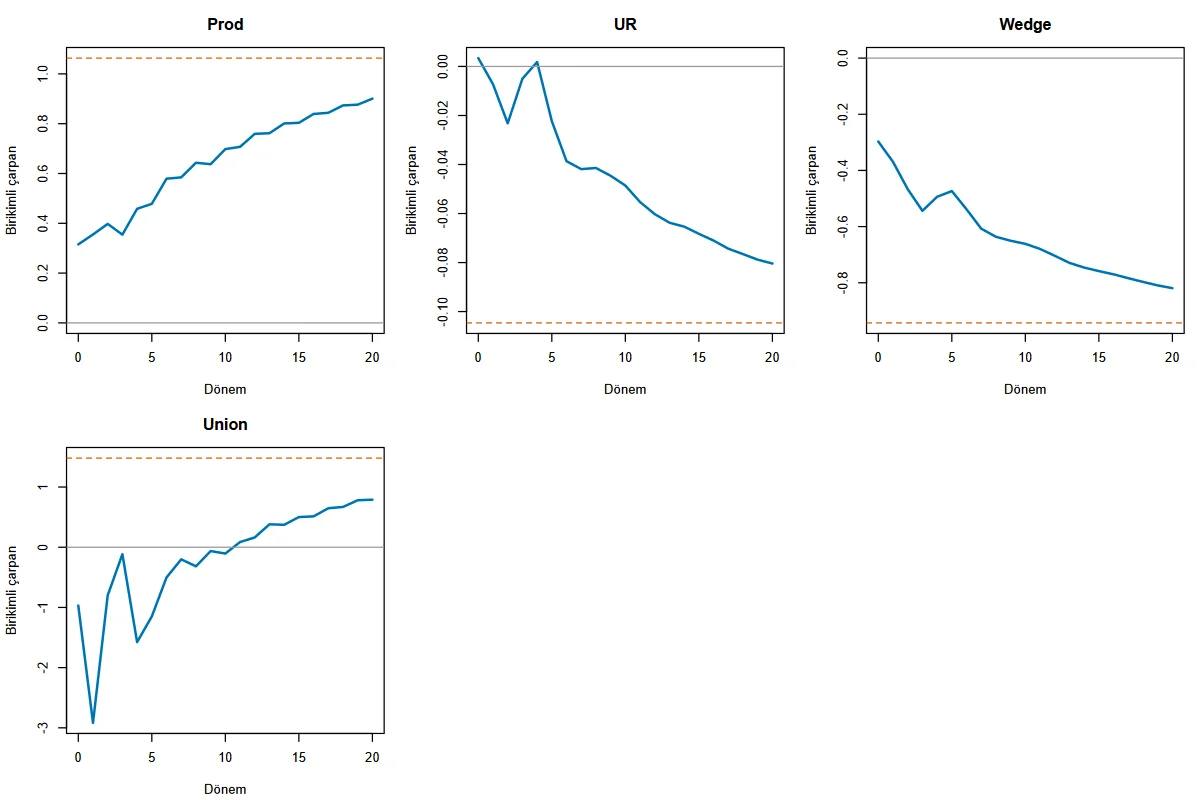
Adım 7 — Dinamik çarpanlar. Prod için m_0=\hat\beta_{\text{Prod},0}=0{,}315304, m_1=0{,}355133, m_2=0{,}397438, m_{20}=0{,}900584; m_\infty=1{,}063325.
Adım 8 — Tanılar (düzey modeli artıkları). BG(4): 8{,}74474 (p=0{,}0678); BP: 41{,}6268, sd 27 (p=0{,}0358); RESET: 1{,}91964 (p=0{,}170); JB: 0{,}0139784 (p=0{,}993).
Adım 9 — Özyinelemeli artıklar. m=76; CUSUM 0{,}58002<0{,}948 (kararlı); CUSUMSQ 0{,}223798.
Adım 10 — Kritik sınır benzetimi. Durum III, k=4, T=1000 için 4000 tekrarla I(0) ve I(1) %95 sınırları 2{,}899 ve 3{,}988 (paketin tablosu 2{,}894 ve 4{,}027); t için -2{,}893 ve -3{,}982 (-2{,}865 ve -4{,}000). Benzetim hatası dahilinde uyumludur; kesin eşleşme beklenmez.
95.6.1 Doğrulama: MerQuR+, Python ve R
MerQuR+ sütunu, örnek ayarın ve ek ayarların tablolarından tam hassasiyetle okunmuştur (model bilgisi tablosu 8 anlamlı basamakla yazıldığı için ilgili satırlarda o duyarlıkla). Gecikme seçimi tablosu yalnız Python'la, CUSUMSQ kritik değeri yalnız R'yle (aynı tohum ve aynı rastgele sayı akışı) karşılaştırılır.
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) | En büyük fark | |
|---|---|---|---|---|---|
| ARDL(6,1,5,4,5): logLik | 367,5684 | 367,56838812 | 367,56838812 | 3,2e−8 | ✓ |
| ARDL(6,1,5,4,5): AIC | −677,1368 | −677,13677624 | −677,13677624 | 3,5e−8 | ✓ |
| ARDL(6,1,5,4,5): BIC | −600,4494 | −600,44944017 | −600,44944017 | 6,7e−8 | ✓ |
| ARDL(6,1,5,4,5): R^2 | 0,9980548 | 0,99805482 | 0,99805482 | 1,8e−8 | ✓ |
| ARDL(6,1,5,4,5): düzeltilmiş R^2 | 0,9973638 | 0,99736377 | 0,99736377 | 3,4e−8 | ✓ |
| ARDL(6,1,5,4,5): \hat\sigma | 0,00825925 | 0,00825925 | 0,00825925 | 3,9e−10 | ✓ |
| Gecikme seçimi: en küçük AIC | −677,13677624 | −677,13677624 | — | 2,2e−15 | ✓ |
| Gecikme seçimi: ikinci en küçük AIC | −676,92210877 | −676,92210877 | — | 6,7e−16 | ✓ |
| UECM: \pi_y | −0,22922038 | −0,22922038 | −0,22922038 | 3,3e−14 | ✓ |
| UECM: SH(\pi_y) | 0,05856014 | 0,05856014 | 0,05856014 | 9,2e−14 | ✓ |
| UECM: \pi_{Prod} | 0,24373577 | 0,24373577 | 0,24373577 | 4,9e−14 | ✓ |
| UECM: SH(\pi_{Prod}) | 0,06620742 | 0,06620742 | 0,06620742 | 8,4e−14 | ✓ |
| UECM: \pi_{UR} | −0,02397855 | −0,02397855 | −0,02397855 | 4,4e−13 | ✓ |
| UECM: SH(\pi_{UR}) | 0,00755192 | 0,00755192 | 0,00755192 | 5,6e−14 | ✓ |
| UECM: \pi_{Wedge} | −0,21612057 | −0,21612057 | −0,21612057 | 2,0e−12 | ✓ |
| UECM: SH(\pi_{Wedge}) | 0,05820234 | 0,05820234 | 0,05820234 | 2,0e−13 | ✓ |
| UECM: \pi_{Union} | 0,33939987 | 0,33939987 | 0,33939987 | 5,0e−12 | ✓ |
| UECM: SH(\pi_{Union}) | 0,10203346 | 0,10203346 | 0,10203346 | 9,4e−13 | ✓ |
| UECM: sabit terim | 0,6191432 | 0,6191432 | 0,6191432 | 3,5e−12 | ✓ |
| UECM: \DeltaUnion (cari) katsayısı | −0,96872691 | −0,96872691 | −0,96872691 | 7,9e−12 | ✓ |
| Sınır F (durum III) | 5,55008848 | 5,55008848 | 5,55008848 | 3,1e−12 | ✓ |
| Sınır t (durum III) | −3,9142734 | −3,9142734 | −3,9142734 | 1,7e−12 | ✓ |
| Uzun dönem \theta (sabit) | 2,70108265 | 2,70108265 | 2,70108265 | 5,6e−12 | ✓ |
| Uzun dönem SH (sabit, delta) | 0,24148486 | 0,24148486 | 0,24148486 | 1,6e−12 | ✓ |
| Uzun dönem \theta (Prod) | 1,06332501 | 1,06332501 | 1,06332501 | 5,9e−14 | ✓ |
| Uzun dönem SH (Prod, delta) | 0,04999031 | 0,04999031 | 0,04999031 | 1,2e−12 | ✓ |
| Uzun dönem \theta (UR) | −0,10460915 | −0,10460915 | −0,10460915 | 1,9e−12 | ✓ |
| Uzun dönem SH (UR, delta) | 0,03367004 | 0,03367004 | 0,03367004 | 1,2e−13 | ✓ |
| Uzun dönem \theta (Wedge) | −0,94285059 | −0,94285059 | −0,94285059 | 8,7e−12 | ✓ |
| Uzun dönem SH (Wedge, delta) | 0,26498172 | 0,26498172 | 0,26498172 | 9,1e−13 | ✓ |
| Uzun dönem \theta (Union) | 1,48067052 | 1,48067052 | 1,48067052 | 1,5e−11 | ✓ |
| Uzun dönem SH (Union, delta) | 0,31061073 | 0,31061073 | 0,31061073 | 2,0e−12 | ✓ |
| RECM: ECT katsayısı | −0,22922038 | −0,22922038 | −0,22922038 | 2,6e−12 | ✓ |
| RECM: SH(ECT) | 0,04241115 | 0,04241115 | 0,04241115 | 3,0e−13 | ✓ |
| RECM: sabit terim | 0,6191432 | 0,6191432 | 0,6191432 | 3,4e−12 | ✓ |
| RECM: SH(sabit) | 0,11240948 | 0,11240948 | 0,11240948 | 1,5e−13 | ✓ |
| Birikimli çarpan: Prod, h=0 | 0,31530434 | 0,31530433 | — | 1,3e−8 | ✓ |
| Birikimli çarpan: Prod, h=2 | 0,39743841 | 0,39743842 | — | 6,0e−9 | ✓ |
| Birikimli çarpan: Prod, h=8 | 0,64306528 | 0,64306529 | — | 1,4e−8 | ✓ |
| Birikimli çarpan: Prod, h=20 | 0,90058388 | 0,90058389 | — | 8,6e−9 | ✓ |
| Çarpan tablosu son satır (uzun dönem): Prod | 1,06332501 | 1,06332501 | 1,06332501 | 5,9e−14 | ✓ |
| Birikimli çarpan: UR, h=0 | 0,0034036 | 0,0034036 | — | 3,4e−11 | ✓ |
| Birikimli çarpan: UR, h=2 | −0,02320028 | −0,02320028 | — | 1,4e−10 | ✓ |
| Birikimli çarpan: UR, h=8 | −0,04141813 | −0,04141813 | — | 1,0e−9 | ✓ |
| Birikimli çarpan: UR, h=20 | −0,08039425 | −0,08039425 | — | 1,2e−9 | ✓ |
| Çarpan tablosu son satır (uzun dönem): UR | −0,10460915 | −0,10460915 | −0,10460915 | 1,9e−12 | ✓ |
| Birikimli çarpan: Wedge, h=0 | −0,29712764 | −0,29712764 | — | 4,8e−12 | ✓ |
| Birikimli çarpan: Wedge, h=2 | −0,46666091 | −0,46666092 | — | 1,0e−8 | ✓ |
| Birikimli çarpan: Wedge, h=8 | −0,63634894 | −0,63634894 | — | 8,6e−9 | ✓ |
| Birikimli çarpan: Wedge, h=20 | −0,81922682 | −0,81922683 | — | 9,1e−9 | ✓ |
| Çarpan tablosu son satır (uzun dönem): Wedge | −0,94285059 | −0,94285059 | −0,94285059 | 8,7e−12 | ✓ |
| Birikimli çarpan: Union, h=0 | −0,96872691 | −0,9687269 | — | 8,5e−9 | ✓ |
| Birikimli çarpan: Union, h=2 | −0,79933786 | −0,79933791 | — | 4,6e−8 | ✓ |
| Birikimli çarpan: Union, h=8 | −0,31697256 | −0,31697263 | — | 6,3e−8 | ✓ |
| Birikimli çarpan: Union, h=20 | 0,79012203 | 0,79012203 | — | 6,1e−9 | ✓ |
| Çarpan tablosu son satır (uzun dönem): Union | 1,48067052 | 1,48067052 | 1,48067052 | 1,5e−11 | ✓ |
| Breusch–Godfrey: istatistik | 8,74474461 | 8,74474516 | 8,74474461 | 6,3e−8 | ✓ |
| Breusch–Godfrey: p | 0,06780613 | 0,06780611 | 0,06780613 | 1,5e−8 | ✓ |
| Breusch–Pagan: istatistik | 41,62680938 | 41,62680789 | 41,62680938 | 3,6e−8 | ✓ |
| Breusch–Pagan: p | 0,03581102 | 0,03581103 | 0,03581102 | 1,2e−8 | ✓ |
| RESET: istatistik | 1,91963566 | 1,91963568 | 1,91963566 | 9,2e−9 | ✓ |
| RESET: p | 0,17000346 | 0,17000346 | 0,17000346 | 1,9e−9 | ✓ |
| Jarque–Bera: istatistik | 0,01397839 | 0,01397834 | 0,01397839 | 5,5e−8 | ✓ |
| Jarque–Bera: p | 0,99303517 | 0,9930352 | 0,99303517 | 2,7e−8 | ✓ |
| CUSUM: ölçekli en büyük sapma | 0,58001977 | 0,58001979 | 0,58001977 | 2,0e−8 | ✓ |
| CUSUMSQ: en büyük sapma | 0,22379814 | 0,22379814 | 0,22379814 | 1,4e−9 | ✓ |
| CUSUMSQ: %5 kritik değer (aynı tohum, 20 000 tekrar) | 0,20518207 | — | 0,20518207 | 0 | ✓ |
| CUSUMSQ: Edgerton–Wells yaklaşık kritik değer | 0,20027419 | 0,20027419 | — | 3,3e−16 | ✓ |
| p=5, durum III: F | 5,23432289 | 5,23432289 | 5,23432289 | 1,8e−12 | ✓ |
| p=5, durum III: t | −3,99616394 | −3,99616394 | −3,99616394 | 1,6e−12 | ✓ |
| p=5, durum IV: F | 4,41857595 | 4,41857595 | 4,41857595 | 8,3e−12 | ✓ |
| p=5, durum V: F | 3,96400534 | 3,96400534 | 3,96400534 | 8,3e−12 | ✓ |
| p=5, durum V: t | −2,83312092 | −2,83312092 | −2,83312092 | 1,2e−11 | ✓ |
| p=5, durum I: F | 6,68997458 | 6,68997458 | — | 3,2e−13 | ✓ |
| p=5, durum I: t | −0,70294875 | −0,70294875 | — | 2,7e−12 | ✓ |
| p=5, durum II: F (sabit de sınanır) | 9,27710571 | 9,27710571 | — | 4,8e−12 | ✓ |
| HC1: sınır F | 6,08500122 | 6,08500122 | 6,08500122 | 5,3e−12 | ✓ |
| HC1: sınır t | −3,50818737 | −3,50818737 | −3,50818737 | 9,2e−12 | ✓ |
| HC1: SH(\pi_y) | 0,06533869 | 0,06533869 | 0,06533869 | 6,1e−13 | ✓ |
| NARDL: uzun dönem \theta^+ (UR) | −0,10664908 | −0,10664908 | −0,10664908 | 6,0e−12 | ✓ |
| NARDL: uzun dönem \theta^- (UR) | −0,07491132 | −0,07491132 | −0,07491132 | 1,9e−12 | ✓ |
| NARDL: uzun dönem asimetri F | 0,22224742 | 0,22224742 | 0,22224742 | 1,1e−10 | ✓ |
| NARDL: uzun dönem asimetri p | 0,63879886 | 0,63879886 | 0,63879886 | 7,9e−11 | ✓ |
| NARDL: kısa dönem fark \sum\Delta x^+-\sum\Delta x^- | −0,07005291 | −0,07005291 | −0,07005291 | 6,4e−12 | ✓ |
| NARDL: kısa dönem asimetri F | 0,49467063 | 0,49467063 | 0,49467063 | 8,5e−11 | ✓ |
| NARDL: kısa dönem asimetri p | 0,48418402 | 0,48418402 | 0,48418402 | 3,8e−11 | ✓ |
| NARDL: sınır F (k=5) | 4,62057473 | 4,62057473 | — | 4,4e−13 | ✓ |
Ölçütü karşılayan: 87/87.
Yayımlı değerler (Pesaran, Shin ve Smith, 2001; Natsiopoulos ve Tzeremes, 2022; yayımlı basamak sayısıyla):
| Büyüklük | MerQuR+ | Yayımlı | Fark | |
|---|---|---|---|---|
| UECM w_{t-1} | −0,22922038 | −0,229 | 2,2e−4 | ✓ |
| UECM SH(w_{t-1}) | 0,05856014 | 0,0586 | 4,0e−5 | ✓ |
| Uzun dönem Prod | 1,06332501 | 1,063 | 3,3e−4 | ✓ |
| Uzun dönem UR | −0,10460915 | −0,105 | 3,9e−4 | ✓ |
| Uzun dönem Wedge | −0,94285059 | −0,943 | 1,5e−4 | ✓ |
| Uzun dönem Union | 1,48067052 | 1,481 | 3,3e−4 | ✓ |
| Uzun dönem sabit | 2,70108265 | 2,701 | 8,3e−5 | ✓ |
| SH Prod | 0,04999031 | 0,05 | 9,7e−6 | ✓ |
| SH UR | 0,03367004 | 0,034 | 3,3e−4 | ✓ |
| SH Wedge | 0,26498172 | 0,265 | 1,8e−5 | ✓ |
| SH Union | 0,31061073 | 0,311 | 3,9e−4 | ✓ |
| SH sabit | 0,24148486 | 0,241 | 4,8e−4 | ✓ |
| p=5 F_{III} | 5,23432289 | 5,23 | 4,3e−3 | ✓ |
| p=5 t_{III} | −3,99616394 | −4 | 3,8e−3 | ✓ |
| p=5 F_{IV} | 4,41857595 | 4,42 | 1,4e−3 | ✓ |
| p=5 F_V | 3,96400534 | 3,96 | 4,0e−3 | ✓ |
| p=5 t_V | −2,83312092 | −2,83 | 3,1e−3 | ✓ |
| Breusch–Godfrey \chi^2(4) | 8,74474461 | 8,74 | 4,7e−3 | ✓ |
| Jarque–Bera \chi^2(2) | 0,01397839 | 0,01 | 4,0e−3 | ✓ |
Yayımlı değerlerle uyuşan: 19/19.
Asimptotik kritik sınırların benzetimle denetimi (durum III, k=4, T=1000, 4000 tekrar; kesin eşleşme beklenmez, benzetim hatası ve ARDL paketindeki 70 000 tekrarlı tablo farkı kadar sapma olağandır):
| Sınır (%5) | Şablon | Bu benzetim |
|---|---|---|
| F, I(0) | 2,89424169 | 2,89916729 |
| F, I(1) | 4,02731937 | 3,98806908 |
| t, I(0) | −2,86498111 | −2,89331866 |
| t, I(1) | −4,00024571 | −3,982413 |
95.7 Çıktıyı okuma
Örnek ayarın konsol metni:
ARDL(6,1,5,4,5), durum III, n = 104 (örneklem 1972 Q1 – 1997 Q4)
Düzeltme hızı: dengesizliğin her dönem %22,9'i giderilir (yarı ömür 2,66 dönem).
Tablolar (kısaltılmış; ondalık nokta olduğu gibi):
Model bilgisi: model ARDL; mertebeler 6, 1, 5, 4, 5; durum III; gözlem 104; k 4;
               R2 0,9980548; düzeltilmiş R2 0,9973638; sigma 0,008259253; logLik 367,5684; AIC -677,1368; BIC -600,4494

Gecikme seçimi: en iyi 10 model (AIC)
 w Prod UR Wedge Union      AIC
 6    1  5     4     5 -677.137
 6    1  5     5     5 -676.922
 6    1  5     4     6 -676.068

UECM (ols SH)           kestirim        SH        t          p
 sabit                  0.619143  0.155405  3.98405  0.00015406
 L(w, 1)               -0.22922   0.0585601 -3.91427  0.000196158
 L(Prod, 1)             0.243736  0.0662074  3.6814   0.00043153
 L(UR, 1)              -0.0239785 0.00755192 -3.17516 0.00216355
 ...                    (28 satır)

Sınır testi (durum III, k = 4, asimptotik)
 F (Wald), düzey katsayıları = 0   5.55009  2.89424  4.02732  0.05  0.00449073  I(1) sınırının ötesinde: düzey ilişkisi var
 t, y(t-1) katsayısı = 0          -3.91427 -2.86498 -4.00025  0.05  0.0608691   sınırlar arasında: kararsız

Uzun dönem katsayıları                   RECM (özet)                 Tanı
 sabit  2.70108  0.241485                 ECT -0.22922  0.0424112     BG(4)   8.74474  p 0.0678
 Prod   1.06333  0.0499903                                            BP      41.6268  p 0.0358
 UR    -0.104609 0.03367                                             RESET   1.91964  p 0.170
 Wedge -0.942851 0.264982                                            JB      0.0139784 p 0.993
 Union  1.48067  0.310611

Parametre kararlılığı          istatistik  kritik_05  kritik_EW  karar
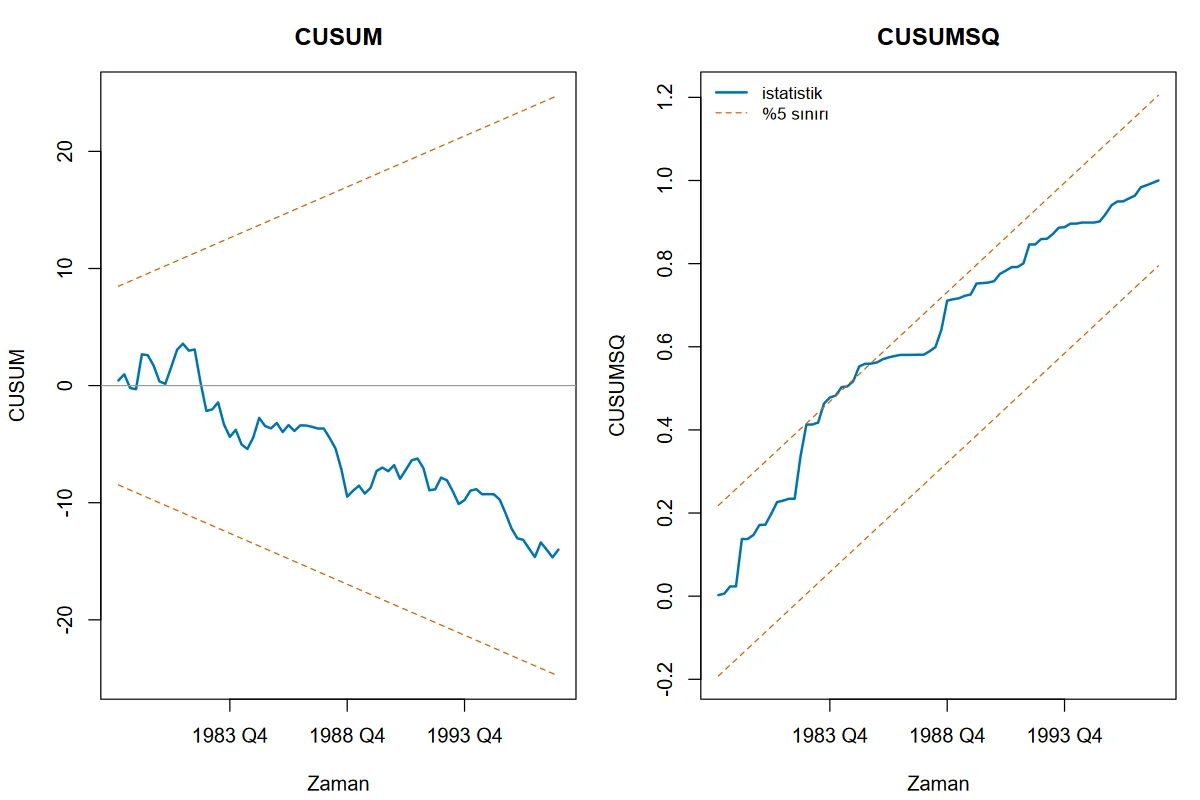
 CUSUM                          0.58002    0.948      NaN        sınırlar içinde: kararlı
 CUSUMSQ                        0.223798   0.205182   0.200274   sınır aşıldı: kararsız
| Öğe | Ne yazar | Nasıl yorumlanır |
|---|---|---|
| Model bilgisi | Mertebeler, durum, n, uyum ölçüleri | Mertebeler sırası y, ardından açıklayıcılar (asimetrik değişkende x^{+},x^{-} art arda). |
| Gecikme seçimi | En iyi 10 aday ve ölçüt | Birinci satır seçilendir; sıkı rakipler (AIC farkı <2) varsa sonuçlar mertebeye duyarlı olabilir. |
| UECM | Katsayı, SH, t, p | \pi_y (satır "L(y, 1)") negatif ve anlamlı olmalıdır; p değerleri klasik t dağılımındandır, sınır testi yerine geçmez. |
| Sınır testi | İstatistik, I(0)/I(1) sınırı, \alpha, p (I(1) dağılımından), karar | Karar \alpha düzeyindeki sınırlara göredir; p üst sınır dağılımındandır (muhafazakâr). |
| Uzun dönem | \hat\theta, delta SH, t, p | Düzey ilişkisi bulunmadıysa yorumlanmaz. |
| RECM / ECT | Kısa dönem + hata düzeltme | ECT -1 ile 0 arasında dengeye monoton yakınsamadır; -2 ile -1 arası salınımlı yakınsamadır. |
| Asimetri Wald | Fark, F, p | Yalnız NARDL'de; uzun ve kısa dönem ayrı sınanır. |
| Tanı | İstatistik, sd, p | p<0{,}05 varsayım ihlalidir; BG küçükse mertebe büyütülür. |
| Çarpanlar | Birikimli tepki, son satır uzun dönem | NARDL'de asimetri sütunu m^{+}-m^{-}'dir. |
| CUSUM / CUSUMSQ | İstatistik, kritik değer, karar | İstatistik kritik değeri aşarsa "kararsız". |
Şekil 95.1. Şablonun çizdiği kararlılık grafiği (örnek veri): sol CUSUM (ölçekli toplam ve \pm0{,}948\sqrt m(1+2r/m) sınırları), sağ CUSUMSQ (S_r ve r/m\pm c_{0{,}05} sınırları). CUSUM sınırlar içindedir; CUSUMSQ 1980'lerin başında üst sınırı aşar.
Şekil 95.2. Birikimli dinamik çarpanlar (örnek veri, doğrusal ARDL): her panelde mavi eğri birikimli tepki, kesikli çizgi uzun dönem katsayısıdır.
Sınır F yorumu. F=5{,}55, %5 üst sınırı 4{,}03'ün üstündedir: düzey ilişkisi vardır. t testi aynı veride I(1) sınırına (-4{,}00) ulaşmaz; Pesaran ve ark. (2001) iki testin kararını ayrı ayrı verir; birleşik bir karar kuralı önermez. Pratikte ikisi de I(1) sınırını aşıyorsa kanıt en güçlüdür; F aşıp t sınırlar arasında kalıyorsa ECT'nin işareti ve büyüklüğü ile uzun dönem katsayılarının iktisadi anlamı da hesaba katılır. Kesin kritik değerlerle (T=104, 4000 tekrar, mertebeler 5{,}1{,}5{,}5{,}5) F=5{,}234 için sınırlar 3{,}009 ve 4{,}210'dur (p=0{,}0132); t=-3{,}996 için -2{,}850 ve -3{,}963 (p=0{,}0473) olduğundan t testi de bu kez I(1) sınırının ötesine geçer.
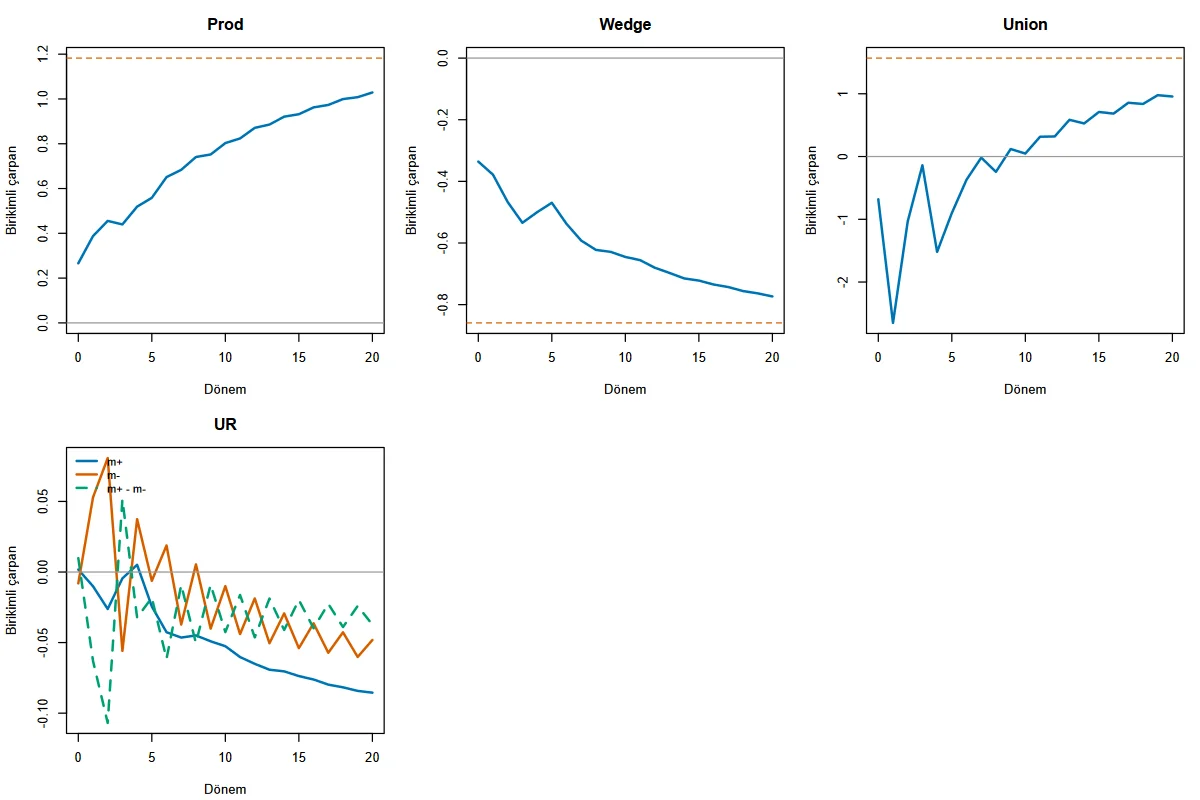
NARDL örneği (asimetrik = [UR], ARDL(6,1,5,5,4,5)): \hat\theta^{+}_{\text{UR}}=-0{,}106649 (SH 0{,}0510), \hat\theta^{-}_{\text{UR}}=-0{,}074911 (SH 0{,}0474); uzun dönem asimetri F=0{,}222 (p=0{,}639), kısa dönem F=0{,}495 (p=0{,}484). Sınır F=4{,}621 (k=5; sınırlar 2{,}643–3{,}807, p=0{,}0117). Asimetri sınanamadığı için doğrusal model yeterlidir.
Şekil 95.3. NARDL çarpanları (UR asimetrik): mavi m^{+}, turuncu m^{-}, kesikli yeşil m^{+}-m^{-} (şablonun çizdiği biçimde).
Rapor cümlesi (örnek ayar):
İngiltere kazanç denklemi (1972 Q1–1997 Q4, n=104) için gecikme mertebeleri AIC ile ARDL(6,1,5,4,5) seçilmiştir (durum III). Pesaran–Shin–Smith sınır testinde F=5{,}55 (k=4), %5 düzeyinde I(1) üst sınırı olan 4{,}03'ü aşmıştır; düzey ilişkisi bulunmuştur. Uzun dönemde üretkenliğin katsayısı 1{,}063 (SH 0{,}050), işsizliğinki -0{,}105 (SH 0{,}034), vergi kamasınınki -0{,}943 (SH 0{,}265), sendikalaşmanınki 1{,}481 (SH 0{,}311) bulunmuştur. Hata düzeltme katsayısı -0{,}229'dur (SH 0{,}042); dengesizliğin her çeyrekte yaklaşık %22,9'u giderilir (yarı ömür 2{,}7 çeyrek). Breusch–Godfrey (p=0{,}068) ve Jarque–Bera (p=0{,}993) varsayım ihlali göstermemiştir; CUSUM sınırlar içinde kalmış, CUSUMSQ %5 sınırını aşmıştır.
95.8 Sık hatalar ve tuzaklar
- Seriler I(2) olabilir. Sınır testi yalnız I(0)/I(1) karışımında geçerlidir. Seriler I(2) ise F ve t anlamsızdır; birim kök araştırması ayrıca yapılmalıdır.
- Durum seçimi. Sabit ve eğilimin uzun dönem ilişkiye girip girmediği kritik değerleri değiştirir (p=5 mertebeleriyle durum I, III, IV, V için F=6{,}69; 5{,}23; 4{,}42; 3{,}96 ve her durumun sınırları farklıdır). Eğilim anlamlı değilken durum V seçmek gücü düşürür; durum II ve IV, sabit ya da eğilimin yalnız uzun dönemde yer aldığı güçlü bir önkabul gerektirir.
- Sınır testinde ölçüt. Karar \alpha düzeyindeki sınırlara göredir; p değeri üst sınır (I(1)) dağılımındandır. Bu nedenle F I(0) sınırının üstünde ama I(1) sınırının altındaysa "kararsız"dır ve p küçük olabilir.
- Gecikme sayısı gözlem sayısına göre büyük. p_{\max}=6 ve dört açıklayıcıyla 28 katsayı kestirilir (n_s=104). p_{\max} büyüdükçe artık serbestlik derecesi hızla azalır ve şablon belli bir noktada durur (292).
- Elle mertebe verince örneklem değişir.
baslangic = 0iken elle verilen (6{,}1{,}5{,}4{,}5) için örneklem 1971 Q3'te (n=106) başlar ve sonuçlar örnek ayardan (n=104, \hat\theta_{\text{Prod}}=1{,}063) farklıdır (örnek: 1{,}066). Karşılaştırma içinbaslangicaçıkça girilmelidir (örnek ayar 9). - Dayanıklı kovaryans.
HACseçeneği örnek veride F'i 5{,}55'ten 15{,}36'ya, t'yi -3{,}91'den -4{,}91'e çıkarır ve t testinin kararını "kararsız"dan "düzey ilişkisi var"a çevirir;HC1için 6{,}09 ve -3{,}51'dir. Kritik sınırlar klasik kaldığı için bu istatistikler sınırlarla doğrudan karşılaştırılamaz; ve 28 katsayılı UECM'de sandviç tahmincileri küçük örneklemde şişebilir. Bu yüzden şablon HAC seçilince klasik değerleri ("F = 5,5501, t = -3,9143") ve HAC seçimlerini sonuç kartına not olarak ekler; karar bu iki sonucun birlikte okunmasıyla verilmelidir. - Tanılar düzey modelindedir. Üstbilgideki açıklama da bunu söyler: kod tanıları
to_lm(mod)ile ARDL düzey modelinde hesaplar. Artıklar UECM'inkilerle aynıdır; BG ve BP bu nedenle UECM'dekiyle aynı değeri verir, RESET'in uyum değerleri ise düzey y'ye ait olduğundan UECM'e uygulanan RESET'ten farklıdır. - Tohum. Şablonun kendi
tohumalanı (varsayılan 1) kesin kritik değer ve CUSUMSQ benzetimlerinin tohumudur (347, 467); Kod panelinin her çalıştırmaya atadığı tohum bu benzetimlerde kullanılmaz (Bölüm 1.3). Sonuçları değiştirmek için şablonuntohumalanı değiştirilir. - CUSUMSQ benzetimi. %5 kritik değer benzetimle bulunur; küçük
cusumsq_tekrarkararı oynatabilir (örnek: 0,205 ile Edgerton–Wells yaklaşığı 0,200 farklıdır). Karar sınıra yakınsa tekrar sayısı artırılır. - NARDL'de ayrışmış kısmi toplam. İlk dönem 0 alınır; seri çok kısaysa x^{+} ya da x^{-} neredeyse sabit kalır ve kestirim kararsızlaşır. Asimetrik bileşen başına gecikme sayısı verilecekse sıra (x^{+},x^{-})'dır.
- Gösterim. NARDL çarpan şeklinin açıklaması ASCII etiketlerle ("m+", "m-", "m+ - m-") yazılır; değerler
Birikimli dinamik çarpanlartablosundadır. - Ondalık virgül. Mertebe listelerinde ayırıcı virgüldür (
6,1,5,4,5); ondalık virgüllü metin sütunu sayısal role atanamaz (form, "sayısal sütun değil" diyerek çalıştırmayı başlatmaz).
95.9 Uzman soruları
S1. Gecikme taraması neden ARDL paketinin `auto_ardl`'i değil de şablonun kendi döngüsü?
auto_ardl her adayı kendi gözlem aralığında kestirir; mertebe arttıkça gözlem sayısı değişir ve ölçütler karşılaştırılabilir olmaz. Şablonun döngüsü bütün adayları p_max + 1'den başlayan ortak örneklemde kestirir, ölçütleri stats::AIC/BIC tanımıyla verir ve mertebeyi sabitleme seçeneği sunar. Seçilen model sonra aynı örneklemle ardl()'e verildiğinden iki aşama tutarlıdır. Doğrulamada seçim tablosunun AIC'si bağımsız hesapla 10^{-6} içinde eşleşir.
S2. Kritik sınırlar neden Pesaran ve ark.'nın yayımlı tablosundan (2,86; 4,01) farklı?
Şablon, paketin tabloladığı 70 000 tekrarlı benzetim değerlerini kullanır (k=4, durum III, %5: 2{,}894 ve 4{,}027). Yayımlı tablo ayrı bir benzetimin ürünüdür ve 2{,}86–4{,}01 verir. Bağımsız 4000 tekrarlı benzetim 2{,}899 ve 3{,}988 bulur: üç tablo benzetim hatası içinde uyumludur. Sınırdaki bir karar için kesin seçeneği gerçek T için sınırları benzetimle üretir (95.7'de T=104 için 3{,}009 ve 4{,}210).
S3. F I(1) sınırını aşıp t aşmıyorsa ne yapılır?
Pesaran ve ark. (2001) iki testin kararını ayrı ayrı verir; ikisinin de I(1) sınırını aşması en güçlü kanıttır, yalnız birinin aşması ek değerlendirme ister. Örnek ayarda F=5{,}55>4{,}03, t=-3{,}91 ise -4{,}00'a ulaşmaz. Kesin kritik değerlerle ve p=5 mertebeleriyle (F=5{,}23, t=-4{,}00) t de sınıra çok yakındır. Karar ECT'nin işareti, uzun dönem katsayılarının iktisadi anlamı ve serilerin I(1) olduğu bilgisiyle birlikte verilmelidir.
S4. p değeri neden üst sınır dağılımından?
Paket, p değerini I(1) kuyruk kuantillerinden aradeğerleme ile bulur: bu en büyük (en muhafazakâr) p'dir. F sınırlar arasında kaldığında bile p küçük çıkabilir; karar için p değil, istatistiğin I(0) ve I(1) sınırlarıyla ilişkisi esastır. Tablonun uçlarında p değeri 10^{-6} ve 0{,}999999'a kırpılır.
S5. Durum II ve IV'te UECM neden durum III gibi kestirilmiş?
Şablon uecm(mod)'u durum belirtmeden çağırır; sabit ve eğilim UECM'de serbest kalır. Durum II ve IV'ün farkı yalnız F hipotezindedir: sabit (II) ya da eğilim (IV) katsayısı sınanan kümeye girer ve kritik değerler ona göre okunur. Uzun dönem tablosu bu iki durumda durum III ile aynıdır (örnek: p=5, durum II, uzun dönem sabit 2{,}6189 durum III ile aynı). F için doğrulama durum I, II, III, IV, V'te bağımsız hesapla yapılmıştır.
S6. Dayanıklı kovaryansla sınır testi geçerli mi?
Kritik sınırlar klasik hata varsayımlarıyla benzetilmiştir; HC1 ya da HAC ile hesaplanan F bu sınırlarla karşılaştırıldığında dağılım uyumsuzluğu vardır. HAC'ta paketin varsayılanları (\texttt{prewhite}=\texttt{TRUE}, otomatik bant genişliği) 28 katsayılı UECM'de F'i büyük ölçüde şişirir (örnek: 5{,}55\to15{,}36). Şablon bunu açıkça belirtir; bulgu yorumlanırken klasik F ve dayanıklı F birlikte raporlanmalıdır.
S7. NARDL'de k neden artıyor ve kritik değerler nasıl okunuyor?
Asimetrik her değişken iki bileşene ayrıldığı için k bileşen sayısıdır (örnekte 5). Kritik sınırlar k=5 tablosundan gelir (2{,}643 ve 3{,}807). Bileşenlerin kısmi toplam olduğuna ilişkin bir sınır tablosu ayrıca yoktur; Shin ve ark. (2014) aynı PSS sınırlarını önerir.
S8. CUSUMSQ neden hem benzetimli hem Edgerton–Wells kritik değeriyle veriliyor?
Normal hatalar altında \max|S_r-r/m|'nin dağılımı kapalı biçimde bilinmediğinden %5 kritik değer benzetimle bulunur (varsayılan 20 000 tekrar). Edgerton ve Wells (1994), orta ve büyük örneklemler için bir yaklaşım formülü verir (2\le m'\le100 için). İkisinin yan yana verilmesi benzetim hatasını ölçmeye yarar: örnekte 0{,}205 ve 0{,}200. Karar bu iki değerin arasında kalırsa kararsızlık iletilmelidir.
95.10 Kaynaklar
- Breusch, T. S. (1978). Testing for autocorrelation in dynamic linear models. Australian Economic Papers, 17(31), 334–355. https://doi.org/10.1111/j.1467-8454.1978.tb00635.x
- Breusch, T. S., & Pagan, A. R. (1979). A simple test for heteroscedasticity and random coefficient variation. Econometrica, 47(5), 1287–1294. https://doi.org/10.2307/1911963
- Brown, R. L., Durbin, J., & Evans, J. M. (1975). Techniques for testing the constancy of regression relationships over time. Journal of the Royal Statistical Society: Series B, 37(2), 149–163. https://doi.org/10.1111/j.2517-6161.1975.tb01532.x
- Edgerton, D., & Wells, C. (1994). Critical values for the CUSUMSQ statistic in medium and large sized samples. Oxford Bulletin of Economics and Statistics, 56(3), 355–365. https://doi.org/10.1111/j.1468-0084.1994.mp56003007.x
- Godfrey, L. G. (1978). Testing against general autoregressive and moving average error models when the regressors include lagged dependent variables. Econometrica, 46(6), 1293–1301. https://doi.org/10.2307/1913829
- Jarque, C. M., & Bera, A. K. (1987). A test for normality of observations and regression residuals. International Statistical Review, 55(2), 163–172. https://doi.org/10.2307/1403192
- Koenker, R. (1981). A note on studentizing a test for heteroscedasticity. Journal of Econometrics, 17(1), 107–112. https://doi.org/10.1016/0304-4076(81)90062-2
- MacKinnon, J. G., & White, H. (1985). Some heteroskedasticity-consistent covariance matrix estimators with improved finite sample properties. Journal of Econometrics, 29(3), 305–325. https://doi.org/10.1016/0304-4076(85)90158-7
- Natsiopoulos, K., & Tzeremes, N. G. (2022). ARDL bounds test for cointegration: Replicating the Pesaran et al. (2001) results for the UK earnings equation using R. Journal of Applied Econometrics, 37(5), 1079–1090. https://doi.org/10.1002/jae.2919
- Natsiopoulos, K., Tzeremes, N. G., & Finnan, D. (2026). ARDL: ARDL, ECM and bounds-test for cointegration (R package version 0.2.5). https://CRAN.R-project.org/package=ARDL
- Newey, W. K., & West, K. D. (1987). A simple, positive semi-definite, heteroskedasticity and autocorrelation consistent covariance matrix. Econometrica, 55(3), 703–708. https://doi.org/10.2307/1913610
- Pesaran, M. H., Shin, Y., & Smith, R. J. (2001). Bounds testing approaches to the analysis of level relationships. Journal of Applied Econometrics, 16(3), 289–326. https://doi.org/10.1002/jae.616
- Ramsey, J. B. (1969). Tests for specification errors in classical linear least-squares regression analysis. Journal of the Royal Statistical Society: Series B, 31(2), 350–371. https://doi.org/10.1111/j.2517-6161.1969.tb00796.x
- Shin, Y., Yu, B., & Greenwood-Nimmo, M. (2014). Modelling asymmetric cointegration and dynamic multipliers in a nonlinear ARDL framework. In R. C. Sickles & W. C. Horrace (Eds.), Festschrift in honor of Peter Schmidt (pp. 281–314). Springer. https://doi.org/10.1007/978-1-4899-8008-3_9
- Zeileis, A. (2004). Econometric computing with HC and HAC covariance matrix estimators. Journal of Statistical Software, 11(10), 1–17. https://doi.org/10.18637/jss.v011.i10
- Zeileis, A., & Hothorn, T. (2002). Diagnostic checking in regression relationships. R News, 2(3), 7–10. https://CRAN.R-project.org/doc/Rnews/
- Zeileis, A., Leisch, F., Hornik, K., & Kleiber, C. (2002). strucchange: An R package for testing for structural change in linear regression models. Journal of Statistical Software, 7(2), 1–38. https://doi.org/10.18637/jss.v007.i02
- Zeileis, A., Köll, S., & Graham, N. (2020). Various versatile variances: An object-oriented implementation of clustered covariances in R. Journal of Statistical Software, 95(1), 1–36. https://doi.org/10.18637/jss.v095.i01