96. Uzun bellekli ARFIMA modeli (kesirli fark)
Şablon kimliği: arfima · Kategori: zaman_serisi · Dil: R · Dosya: pro/sablonlar/zaman_serisi/arfima.R (satır 1–211; üstbilgi 1–130) · Örnek veri: _ornek/varve.csv · Paketler: fracdiff 1.5-4, forecast 9.0.2 (R 4.5.3)
96.1 Ne işe yarar
Şablon, otokorelasyonları üstel hızla değil hiperbolik hızla sönen, yani uzun belleği olan durağan bir seriye kesirli bütünleşik ARMA modeli ARFIMA(p,d,q) uydurur:
- B: gecikme işlemcisi, By_t=y_{t-1}.
- \varphi(B): p dereceli özbağlanım çok terimlisi; \theta(B): q dereceli hareketli ortalama çok terimlisi (kodda işaret kuralı 96.4.1'de).
- (1-B)^d: kesirli fark işlemcisi; d kesirli fark parametresi (uzun bellek parametresi).
- \mu: serinin ortalaması; \sigma_\varepsilon^2: yenilik varyansı.
Cevapladığı soru: "Bu serinin uzak gecikmelerdeki bağımlılığı bir ARMA modeliyle açıklanabilir mi, yoksa d>0 gerekir ve d ne kadardır?" 0<d<\tfrac12 aralığında seri durağan ve uzun bellekli, -\tfrac12<d<0 aralığında ters kalıcıdır; d\ge\tfrac12 durağan değildir. Hurst üssü H=d+\tfrac12 ile ilişkilidir (96.4.1).
Ne zaman kullanılır?
- Hidroloji (buzul tortusu kalınlığı, nehir debisi), iklim, ağaç halkası, finansal oynaklık ve ağ trafiği gibi, ardışık gözlemler arasındaki bağımlılığın çok uzun gecikmelere uzandığı durağan serilerde. Şablon d'yi ve ARMA parametrelerini birlikte kestirir.
- d için üç ayrı standart hata (paket, sayısal Hessian, asimptotik) ve iki yarı parametrik karşılaştırma kestirimiyle (GPH, düzgünleştirilmiş periodogram) sonucun sağlamlığını görmek için.
- İsteğe bağlı h adımlı öngörü ve öngörü grafiği için.
Ne zaman kullanılmaz?
- Seri belirgin bir düzey kayması ya da yapısal kırılma taşıyorsa: kırılmalı bir seri sahte uzun bellek gibi görünür. Önce kırılma şablonlarına (Bölüm 105
kirilmali_birim_kok, Bölüm 112yapisal_kirilma) bakın. - Yalnız Hurst üssünü, ölçek tabanlı yöntemlerle ve yöntemleri karşılaştırarak kestirmek için: Bölüm 103
hurst_karsilastirma. - Tek bir Hurst üssünün yetmediği, ölçeğe ve dalgalanma büyüklüğüne göre değişen üslerin (çoklu fraktallık) arandığı durumda: Bölüm 109
mfdfa(R) ya da Bölüm 110mfdfa_py(Python). - Mevsimsel bileşeni olan, dışsal açıklayıcılı ya da kesirli bütünleşik oynaklık (FIGARCH türü) modeli gereken serilerde: şablon bunları desteklemez; oynaklık için Bölüm 102
garch_genis. - Kısa belleği (üstel sönümlü ARMA yapısı) yeterli seri için: temel programdaki ARIMA Tahmin analizi.
Temel programla ilişki. Temel programda uzun bellek parametresi d kestiren bir analiz yoktur. ARIMA Tahmin analizi tamsayı farklı (d=0{,}1{,}2) modeller uydurur; bu şablondaki d kesirlidir ve olabilirlik Haslett ve Raftery'nin (1989) yaklaşımıdır, dolayısıyla iki araç aynı seride karşılaştırılabilir ama aynı tanımı kestirmez.
96.2 Şablonun girdileri
Form, üstbilgideki 15 [[param]] bloğundan kurulur (arfima.R:12–127). Türlerin ve formun ortak denetiminin anlamı Bölüm 1.2'de anlatılmıştır.
| Alan (form etiketi) · ad | Tür · sekme | Varsayılan | Geçerli değerler | Kodda etkisi |
|---|---|---|---|---|
Seri (zaman sırasında) · y |
sayısal sütun · Değişkenler | ilk sayısal sütun | sayısal sütun | Çözümlenen seri; baştaki ve sondaki eksikler atılır, ortadaki eksik hata verir (136–141). |
Zaman etiketi · zaman |
sütun · Değişkenler | boş | herhangi bir sütun | Seçilirse sütun artan sırada olmalıdır (143–147): sayısal ya da tarih/zaman türündeki değerlerde azalan ya da tekrar eden zaman noktası çalıştırmayı durdurur; sütun hesapta, tabloda ya da grafikte başka kullanılmaz (grafik ekseni gözlem sırasıdır). |
Doğal logaritma dönüşümü · log_donusum |
onay · Model | kapalı | açık / kapalı | Açıksa y\leftarrow\ln y; seride \le0 değer varsa durur (148–151). |
Örneklem ortalamasını çıkar · ortalama_cikar |
onay · Model | açık | açık / kapalı | Açıksa \mu=\bar y, değilse \mu=0 (155); fracdiff ortalamayı her durumda kendisi çıkardığı için kestirim, tablolar ve öngörü değişmez; başlık satırındaki \mu her iki durumda örneklem ortalamasıdır ve kapalıyken bir not yazılır (178–179; 96.8). |
AR mertebesi p · p |
tamsayı · Model | 0 | 0–5 | fracdiff(nar = p) (166). |
MA mertebesi q · q |
tamsayı · Model | 0 | 0–5 | fracdiff(nma = q) (166). |
AR(\infty) kesme gecikmesi M · M |
tamsayı · Model | 100 | 10–500 | Haslett-Raftery yaklaşımında kesme gecikmesi; \min(M,n-1) kullanılır (166). |
Öngörü ufku · ufuk |
tamsayı · Seçenekler | 20 | 0–500 | 0 ise öngörü tablosu ve grafiği üretilmez (195–209). |
d arama aralığı: alt sınır · d_alt |
ondalık · Gelişmiş | 0,0 | −1–1 | drange[1] (156, 166). |
d arama aralığı: üst sınır · d_ust |
ondalık · Gelişmiş | 0,5 | −1–1 | drange[2]; alt sınırdan büyük olmalı (156–157). |
d yakınsama toleransı · dtol |
ondalık · Gelişmiş | 0,0 | 0–0,1 | 0 ise paket varsayılanı (makine duyarlığının dördüncü kökü) (158). |
Sayısal Hessian adımı h · hessian_h |
ondalık · Gelişmiş | 0,01 | 0,00001–0,5 | fracdiff.var(h = …) (159, 169). |
Yarı parametrik bant genişliği üssü · bant_us |
ondalık · Seçenekler | 0,5 | 0,1–0,9 | GPH ve düzgünleştirilmiş periodogramda frekans sayısı \lfloor n^{\text{üs}}\rfloor (160, 186–187). |
Düzgünleştirilmiş periodogram \beta · sperio_beta |
ondalık · Gelişmiş | 0,9 | 0,1–0,99 | Gecikme penceresi \lfloor n^\beta\rfloor; bant_us'tan büyük olmalı (160–161). |
Öngörü aralığı düzeyi (%) · guven |
ondalık · Seçenekler | 95 | 50–99,9 | Yalnız öngörüde (162, 197). |
Şablonun kendi denetimleri.
| Koşul | İleti (özet) | Satır |
|---|---|---|
| Veri açık değil | "Önce Veri sekmesinde bir veri açın." | 134 |
| Sayısal gözlem sayısı <3 | "Seride yeterli sayısal gözlem yok." | 138 |
| Serinin ortasında eksik değer | "… ARFIMA ardışık gözlem ister." | 140 |
| Zaman sütunu artan sırada değil | "Zaman sütunu artan sırada değil (ters sıralı ya da tekrar eden zaman noktası var) …" | 143–147 |
| Log dönüşümünde seri \le0 | "Logaritma dönüşümü için seri pozitif olmalı." | 149 |
| n<\max(50,\,10(p+q+1)) | "Uzun bellek kestirimi için en az … gözlem gerekli (şu an …)." | 153 |
| Seri sabit ya da 10'dan az farklı değer | "Seri sabit ya da çok az farklı değer içeriyor." | 154 |
| d_{\text{alt}}\ge d_{\text{üst}} | "d arama aralığının alt sınırı üst sınırdan küçük olmalı." | 157 |
| \beta\le bant üssü | "Düzgünleştirilmiş periodogram β üssü bant genişliği üssünden büyük olmalı." | 161 |
fracdiff hata verir |
"ARFIMA kestirilemedi: …" ve paketin iletisi | 166–167 |
| d ya da log olabilirlik sonlu değil | "Kestirimler sonlu değil; model yakınsamadı." (alt sınır negatifse "sınırı 0 yaparak yeniden deneyin" eklenir) | 168 |
Paketin uyarıları (yakınsama, gama işlevi vb.) tut işleviyle toplanır ve çalıştırmanın sonunda tek satırda "Uyarılar: …" olarak yazılır (164–165, 210). Virgüllü ondalık yazılmış bir sütun forma girmez ("… is not a numeric column"); sayısal sütun Veri sekmesinde "kategorik" olarak işaretlense de değerler sayı olarak aktarılır ve sonuç değişmez (arfima_kategorik: d =0{,}3841688).
Örnek ayar (ornek_param, satır 9): y = varve, zaman = yil, log_donusum = true, p = 0, q = 0, M = 30, ufuk = 30; öteki alanlar varsayılandadır. Form varsayılanı M=100'dür; yayımlı değeri yeniden üreten M=30'dur (96.8).
96.3 Örnek veri
varve.csv, Shumway ve Stoffer'ın (2017) kitabında Örnek 5.1'de çözümledikleri buzul tortusu (varve) serisidir: 634 yıllık tortu kalınlığı. Eksik değer yoktur.
| Değişken | Rol | Tür (veri sekmesinin algıladığı) | Özet |
|---|---|---|---|
yil |
zaman etiketi | sayısal | 1 … 634 |
varve |
seri y | sayısal | ortalama 27,877; ss 20,314; en küçük 3,48; en büyük 164,0 |
\ln varve |
dönüştürülmüş seri | — | ortalama 3,11799; ss 0,63745; en küçük 1,24703; en büyük 5,09987 |
Kategorik değişken yoktur; düzey sırası konusu bu şablonda doğmaz. Seri düzeyle birlikte artan değişkenlik gösterdiği için log dönüşümü örnek ayarda açıktır.
Bu bölümde şu çalıştırmalar kullanılır (hepsi varve.csv, M=30 ve \ln açık olacak biçimde; aksi belirtilmedikçe p=q=0):
| Ad | Ayar | Amaç |
|---|---|---|
arfima_ornek |
örnek ayar | ana sonuç ve elle hesap |
arfima_p1q0, arfima_p0q1 |
p=1 ya da q=1 | ARMA bileşeni, 96.7 |
arfima_M100 |
M=100 | M duyarlığı |
arfima_ham |
log_donusum = false |
ham ölçek |
arfima_ortalamasiz |
ortalama_cikar = false |
96.8 |
arfima_p1q1, arfima_yuruyus |
p=q=1; rastgele yürüyüş | standart hata yokluğu (96.8) |
96.4 Yöntem: formüller ve hesap adımları
Şablon, seriyi okuyup (isteğe bağlı) logaritmasını alır, ortalamasını çıkarır, fracdiff::fracdiff ile d ve ARMA parametrelerini Haslett-Raftery yaklaşık olabilirliğiyle birlikte kestirir, fracdiff.var ile sayısal Hessian standart hatasını hesaplar, iki yarı parametrik d kestirimini (GPH ve düzgünleştirilmiş periodogram) ayrıca verir ve forecast::forecast ile öngörü üretir.
96.4.1 Kesirli fark ve uzun bellek
Kesirli fark işlemcisi binom açılımıyla tanımlanır:
- \pi_j: kesirli fark süzgecinin ağırlıkları; d tamsayı ise sonlu sayıda sıfırdan farklıdır, kesirli ise sonsuz sayıdadır.
- \Gamma: gama işlevi.
Neden hiperbolik sönüm?
Yalnız d'li model ARFIMA(0,d,0)'in otokorelasyonu \rho(k)=\dfrac{\Gamma(k+d)\,\Gamma(1-d)}{\Gamma(k-d+1)\,\Gamma(d)}\sim c\,k^{2d-1} gibi azalır (0<d<\tfrac12 için). Üstel azalan ARMA otokorelasyonunun aksine toplamları sonsuzdur; bu, uzun belleğin tanımıdır. Spektral yoğunluk sıfır frekansta f(\lambda)\propto|1-e^{-i\lambda}|^{-2d}=(2\sin\tfrac\lambda2)^{-2d} olarak sonsuza gider; GPH ve düzgünleştirilmiş periodogram bu davranıştan yararlanır (96.4.4).
Hurst üssü kesirli Gauss gürültüsü için H=d+\tfrac12'dir (Mandelbrot ve Van Ness, 1968; Granger ve Joyeux, 1980; Hosking, 1981); şablon bu dönüşümü "Hurst üssü H=d+0{,}5" satırında yazar (175).
Koddaki tercih
Kesirli fark ve MA işareti. fracdiff, MA çok terimlisini \theta(B)=1-\theta_1B-\dots-\theta_qB^q biçiminde tanımlar; tablo başlığı bunu yazar (180) ve forecast::forecast çağrısı içinde Arima'ya -\theta olarak geçirilir. Dolayısıyla tabloda okunan ma1, çoğu ders kitabındaki +\theta_1 işaretinin tersidir.
96.4.2 Haslett-Raftery yaklaşık olabilirliği
Kesirli farklı modelin tam Gauss olabilirliği n\times n bir Toeplitz matrisin tersine ve determinantına dayanır ve n büyüdükçe pahalıdır. Haslett ve Raftery (1989), AR(\infty) temsilini M gecikmede keserek hesabı hafifletir; fracdiff::fracdiff (d, \varphi, \theta) üzerinde bu yaklaşık olabilirliği en büyütür ve \sigma_\varepsilon'u ayrıca verir. Şablon bu çağrıyı olduğu gibi kullanır:
- \ell_M: AR(\infty) filtresi M gecikmede kesilmiş yaklaşık log olabilirlik; çıktıdaki
logLikbudur. - [d_{\text{alt}},d_{\text{üst}}]: form alanlarındaki arama aralığı (
drange).
Koddaki tercih
M sonucu belirler. M=30 ile \hat d=0{,}38417, M=100 ile 0{,}37046 çıkar (örnek veri); logLik değeri de M'ye bağlıdır (-434{,}746 ve -432{,}774). Bu yüzden M ya da veri ölçeği (log / ham) farklı çalıştırmaların logLik, AIC ve BIC değerleri birbirleriyle karşılaştırılmaz; yalnız aynı M ve aynı seriyle uydurulmuş modeller arasında (örneğin p,q seçimi için) kullanılabilir. Paketin olabilirlik kodu bu kitapta yeniden yazılmamıştır; 96.6'da yaklaşıksız (tam) olabilirlikle ve kesilmiş koşullu olabilirlikle bağımsız d kestirimleri yalnız karşılaştırma için verilir.
96.4.3 Standart hatalar ve çıkarım
Şablon d (ve her ARMA parametresi) için üç ayrı standart hata sütunu verir:
| Sütun | Tanım | Örnekte d için |
|---|---|---|
SH_paket |
fracdiff'in olabilirliğin yaklaşık türevinden verdiği (stderror.dpq) |
4{,}59\times10^{-6} |
SH_hessian_h001 |
fracdiff.var(h = hessian_h): olabilirlik yüzeyinin sonlu fark Hessian'ının tersinden |
0{,}00938 |
SH_asimptotik |
yalnız p=q=0 için \sqrt{6/(\pi^2 n)} | 0{,}03097 |
- n: gözlem sayısı.
- 6/\pi^2: ARFIMA(0,d,0) modelinde d için gözlem başına Fisher bilgisinin tersi (\pi^2/6).
SH_paket, şablonun açıklamasına ve Shumway ile Stoffer'ın Örnek 5.1'deki tespitine göre çok küçük çıkabilir; yayımlı değeri 4{,}589514\times10^{-6}'dır ve şablon bunu yeniden üretir. Şablon z=\hat\beta/\operatorname{SH}_{\text{hessian}} ve p=2\Phi(-|z|)'yi Hessian SH'sine göre hesaplar (170). Dolayısıyla çıkarım için esas sütun SH_hessian_h001'dir; asimptotik SH yalnız yalın d'li modelde vardır.
Neden üç sütun?
Paketin kendi SH'si güvenilir değildir (neredeyse sıfır); sonlu fark Hessian'ı adım h'ye bağlıdır ve her modelde hesaplanabilir; asimptotik formül kapalıdır ama yalnız \operatorname{ARFIMA}(0,d,0) için geçerlidir. Üçü yan yana verilince kullanıcı SH seçiminin sonuca etkisini görür: örnekte Hessian SH'si asimptotik olandan 3,3 kat küçüktür.
96.4.4 Yarı parametrik kestiriciler (GPH ve düzgünleştirilmiş periodogram)
Geweke ve Porter-Hudak (1983), sıfıra yakın Fourier frekanslarında \ln I(\lambda_j)'nin \ln\{4\sin^2(\lambda_j/2)\} üzerine regresyonundan d'yi kestirir:
- I(\lambda_j)=\frac1n\big|\sum_t (y_t-\bar y)e^{-it\lambda_j}\big|^2: periodogram.
- b: form alanı
bant_us(varsayılan 0,5), m: kullanılan frekans sayısı. - d: regresyon eğiminin eksi işaretlisi, \hat d=-\hat\beta_1.
İki SH verilir: asimptotik \sqrt{\pi^2/(6S_{xx})} ve regresyon SH'si \sqrt{\sum \hat u_j^2/\{(m-1)S_{xx}\}}; S_{xx}=\sum_j(x_j-\bar x)^2, x_j=2\ln(2\sin\frac{\lambda_j}2). Reisen'in (1994) düzgünleştirilmiş periodogramı, ham periodogramın yerine Parzen gecikme penceresiyle düzgünleştirilmiş kestirimi kullanır:
- \hat\gamma_k=\frac1n\sum_{t=k+1}^{n}(y_t-\bar y)(y_{t-k}-\bar y): örnek otokovaryans.
- M'=\lfloor n^{\beta}\rfloor: pencere genişliği; \beta form alanı
sperio_beta(varsayılan 0,9).
Asimptotik SH \sqrt{0{,}539285\,M'/(n\,S_{xx})}'dir. Bu iki kestirim d'yi bütün frekans aralığını kullanan olabilirlikten bağımsız kestirir; aralarındaki ve paket kestirimiyle olan fark, kısa bellek yapısı ve bant genişliği seçimi hakkında bilgi verir (96.7).
Koddaki tercih
Paket işlevleri. fracdiff::fdGPH(x, bandw.exp) ve fracdiff::fdSperio(x, bandw.exp, beta) çağrılır (186–187). İkisi de seriyi kendi içinde ortalamadan arındırır ve m=\lfloor n^{b}\rfloor frekansı kullanır. Şablon iki satırı yalnız ikisi de hesaplanabildiğinde tabloya yazar (188).
96.4.5 Bilgi ölçütleri
- \ell:
fracdiff'in verdiği yaklaşık log olabilirlik. - k: d, p AR, q MA parametresi ve \sigma_\varepsilon (173); ortalama sayıya girmez.
96.4.6 Öngörü
forecast::forecast.fracdiff, kestirilen \hat d ile seriye kesirli fark uygular, farkı alınmış seriye ARMA(p,q) uydurur, farkı geri alarak öngörür. Yalnız d'li modelde h adım sonrası nokta öngörüsü \hat y_{n+h}=\mu-\sum_{j\ge1}\pi_j(\hat y_{n+h-j}-\mu) ile hesaplanır (\hat y_t=y_t gözlenen t\le n için), aralık sınırları
- \psi_i: ARFIMA(0,d,0)'in MA(\infty) ağırlıkları.
- \hat\sigma: farkı alınmış serinin artık standart sapması (
Arimaçıktısı). - z_{1-\alpha/2}: standart normal kuantil; düzey form alanı
guven.
Koddaki tercih
Öngörülerin ölçeği. Öngörüler dönüştürülmüş ölçekte kalır; log_donusum açıksa \ln ölçeğindedir ve geri dönüştürülmez (başlıkta yazılıdır, 191). \hat\sigma burada model özetindeki sigma_eps değil, forecast içindeki Arima uydurmasından gelen değerdir; örnekte 0{,}47903 ve 0{,}47993 (fark \%0{,}2).
96.5 Kod adım adım
| Satırlar | Ne yapar | Neden / dikkat |
|---|---|---|
| 1–130 | Üstbilgi: 15 parametre, örnek veri, örnek ayar. | 10. satırdaki yan dosya alanı kitap dışıdır. |
| 131–132 | Dil yardımcısı .m; fracdiff yüklenir. |
forecast yalnız öngörüde requireNamespace ile aranır (196). |
| 134–154 | Veri denetimi: sayıya çevirme, baştaki/sondaki eksikleri atma, ortadaki eksikte durma, log, n ve değişkenlik denetimi. | n\ge\max(50{,}10(p+q+1)) (153). |
| 155–163 | Parametrelerin okunması, \mu, x=y-\mu. | ortalama_cikar kapalıysa \mu=0 (155). |
| 165–168 | tut: uyarı toplama; fracdiff(x, nar, nma, dtol, drange, M = min(M, n−1)); sonlu olmayan sonuçta durma. |
Paket uyarıları çalıştırma sonunda yazılır (210). |
| 169–177 | fracdiff.var(h = hessian_h); parametre tablosu (kestirim, üç SH, z, p). |
fracdiff.var SH vermezse (stderror.dpq boş) Hessian SH, z ve p boş (NA) bırakılır, uyarı yazılır ve tablo yine kurulur (170–171). |
| 178–185 | Başlık satırı; model özeti: d, H, \hat\sigma_\varepsilon, logLik, AIC, BIC, n. |
k=p+q+2 (181). |
| 186–194 | GPH ve düzgünleştirilmiş periodogram; sınıra yapışma uyarıları (192–193) ve \hat d\ge0{,}5 uyarısı. | Paket \hat d'yi 0{,}5'in altında tuttuğu için son uyarı (194) hiç çalışmaz; yapışma uyarıları |\hat d-d_{\text{üst}}|<0{,}01 ya da |\hat d-d_{\text{alt}}|<0{,}01 iken yazılır. |
| 195–209 | Öngörü tablosu ve grafik: gözlenen seri (gri), öngörü (mor), aralık (açık mor). | Grafik ekseni zaman değil gözlem sırasıdır (203). |
| 210–211 | Toplanan paket uyarılarını yazma. |
Kritik çağrı:
f <- tut(tryCatch(fracdiff(x, nar = p, nma = q, dtol = dtol, drange = c(d_alt, d_ust),
                           M = min(M, n - 1)), error = function(e) mq_hata(...)))
fracdiff()'in kendisi seriyi ortalamadan arındırır; bu nedenle şablonun x=y-\mu adımı kestirimi değiştirmez (96.8). d aralığı alt ve üst sınırla kısıtlıdır; kestirim sınıra yapışırsa (üst ya da alt sınırın 0{,}01 yakınında) şablon bunu uyarı olarak yazar (192–193).
Süre: örnek ayarda (n=634, öngörü 30 adım) çalıştırma 3,7 s sürmüştür; M ve n büyüdükçe artar.
96.6 Elle hesap: örnek veride bağımsız yeniden hesap
Ara değerler dogrulama/arfima/elle_hesap.py ile hesaplanmıştır: yalnız numpy ve scipy kullanılmış, fracdiff ve şablon çağrılmamıştır. Veri: \ln varve, ortalaması çıkarılmış, n=634, M=30.
Adım 1 — Ortalama. \bar y=3{,}1179935 (şablonun başlık satırında 3{,}11799).
Adım 2 — GPH. m=\lfloor634^{0{,}5}\rfloor=25; periodogram \frac1n|\mathrm{FFT}|^2 ile (otokovaryans toplamıyla değil), regresyon girdisi x_j=2\ln(2\sin\frac{\lambda_j}2) için S_{xx}=66{,}711036, eğim -0{,}4839232:
Adım 3 — Düzgünleştirilmiş periodogram. M'=\lfloor634^{0{,}9}\rfloor=332; Parzen ağırlıklı I_s(\lambda_j) ile aynı regresyondan (S_{xx} aynı):
Adım 4 — Asimptotik SH ve AIC. \sqrt{6/(\pi^2\cdot634)}=0{,}0309657. logLik =-434{,}7455 ile -2\ell=869{,}4910; \mathrm{AIC}=869{,}4910+2\cdot2=873{,}4910, \mathrm{BIC}=869{,}4910+2\ln634=882{,}3951 (k=2 çünkü p=q=0).
Adım 5 — Öngörü. Paketin kestirdiği \hat d=0{,}3841688 girdi alınarak \pi_j ağırlıkları kurulur ve öngörü yinelemeyle hesaplanır: birinci adım \hat y_{635}=2{,}7034813, onuncu 2{,}8222835, otuzuncu 2{,}9162165. Farkı alınmış serinin artık varyansı \hat\sigma^2=\tfrac1n\sum_t(\sum_j\pi_jx_{t-j})^2=0{,}2294676 (\hat\sigma=0{,}4790277); \psi_i ağırlıklarıyla birinci adım aralığı [1{,}764604;\ 3{,}642358], otuzuncu adım [1{,}769859;\ 4{,}062574].
Adım 6 — Bağımsız d kestirimleri (karşılaştırma). Paketin yaklaşık olabilirliği yeniden yazılmadı; bunun yerine iki ayrı olabilirlik kullanılarak \hat d aranmıştır:
| Olabilirlik | \hat d | d için SH (sayısal ikinci türev) |
|---|---|---|
| Tam Gauss olabilirliği (Toeplitz, Cholesky) | 0{,}37288 | 0{,}02734 |
| Koşullu AR(30) olabilirliği | 0{,}38135 | — |
fracdiff, M=30 (şablon) |
0{,}38417 | 0{,}00938 (Hessian), 0{,}03097 (asimptotik) |
Üç kestirim 0,012 içinde uyuşur; tam olabilirliğin SH'si (0{,}0273) asimptotik değere (0{,}0310) yakındır, şablonun Hessian SH'sinden (0{,}0094) üç kat büyüktür.
96.6.1 Doğrulama: MerQuR+, Python ve R
MerQuR+ sütunu arfima_ornek çalıştırmasının tablolarından tam hassasiyetle alınmıştır. Python sütunu elle_hesap.py'den; R sütunu r_dogrulama.R'den gelir: GPH ve düzgünleştirilmiş periodogram temel R'de (fft ve normal denklem toplamları) yeniden yazılmıştır, d, \hat\sigma_\varepsilon, logLik, paket SH'si, Hessian SH'si ve öngörü fracdiff ve forecast çağrılarıyla (şablon kodu kullanılmadan) elde edilmiştir. Bu nedenle d, \hat\sigma_\varepsilon ve olabilirlik için R sütunu şablonla aynı paketi kullanır ve bağımsız sayılmaz; bağımsızlık yayımlı değerden gelir.
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) | En büyük fark | |
|---|---|---|---|---|---|
| d (fracdiff, M = 30) | 0,3841688 | — | 0,3841688 | 1,7e−14 | ✓ |
| SH(d), sayısal Hessian h = 0,01 | 0,00937792 | — | 0,00937792 | 0 | ✓ |
| SH(d), paket | 4,589514·10−6 | — | 4,589514·10−6 | 1,3e−19 | ✓ |
| SH(d), asimptotik √(6/(π²n)) | 0,03096572 | 0,03096572 | 0,03096572 | 3,0e−16 | ✓ |
| σ̂ε (paket) | 0,47993403 | — | 0,47993403 | 1,4e−14 | ✓ |
| log olabilirlik | −434,74550695 | — | −434,74550695 | 0 | ✓ |
| AIC | 873,49101391 | — | 873,49101391 | 0 | ✓ |
| BIC | 882,39511182 | — | 882,39511182 | 0 | ✓ |
| GPH d | 0,48392317 | 0,48392317 | 0,48392317 | 4,6e−14 | ✓ |
| GPH SH asimptotik | 0,15702739 | 0,15702739 | 0,15702739 | 7,0e−15 | ✓ |
| GPH SH regresyon | 0,11909775 | 0,11909775 | 0,11909775 | 5,0e−15 | ✓ |
| Reisen d | 0,5741439 | 0,5741439 | 0,5741439 | 1,8e−14 | ✓ |
| Reisen SH asimptotik | 0,0650631 | 0,0650631 | 0,0650631 | 4,8e−15 | ✓ |
| Reisen SH regresyon | 0,03083898 | 0,03083898 | 0,03083898 | 3,5e−15 | ✓ |
| Öngörü, adım 1 | 2,70348132 | 2,70348132 | 2,70348132 | 6,9e−12 | ✓ |
| Alt sınır %95, adım 1 | 1,76460424 | 1,76460424 | 1,76460424 | 1,1e−11 | ✓ |
| Üst sınır %95, adım 1 | 3,64235841 | 3,64235841 | 3,64235841 | 5,0e−12 | ✓ |
| Öngörü, adım 10 | 2,82228349 | 2,82228349 | 2,82228349 | 9,8e−12 | ✓ |
| Alt sınır %95, adım 10 | 1,71860013 | 1,71860013 | 1,71860013 | 4,2e−11 | ✓ |
| Üst sınır %95, adım 10 | 3,92596686 | 3,92596686 | 3,92596686 | 4,3e−12 | ✓ |
| Öngörü, adım 30 | 2,91621651 | 2,91621651 | 2,91621651 | 9,4e−12 | ✓ |
| Alt sınır %95, adım 30 | 1,76985942 | 1,76985942 | 1,76985942 | 5,1e−11 | ✓ |
| Üst sınır %95, adım 30 | 4,06257361 | 4,06257361 | 4,06257361 | 8,6e−12 | ✓ |
Ölçütü karşılayan: 23/23. Yayımlı başvuru (Shumway ve Stoffer, 2017, Örnek 5.1): d=0{,}3841688; paket SH 4{,}589514\times10^{-6}. d, \hat\sigma_\varepsilon ve olabilirlik için bağımsız Python hesabı yoktur (Haslett-Raftery yaklaşık olabilirliği yeniden yazılmadı; 96.6 bu nedenle ayrı karşılaştırma verir).
Yayımlı değer. Shumway ve Stoffer (2017, Örnek 5.1): d=0{,}3841688 ve paket SH'si 4{,}589514\times10^{-6}; şablon 0{,}3841688022 ve 4{,}589514\times10^{-6} verir (fark 2{,}2\times10^{-9}).
96.7 Çıktıyı okuma
Örnek ayarın konsol metni ve tabloları (öngörü tablosundan 1., 5., 10., 20. ve 30. adım):
ARFIMA(0, d, 0); n = 634; μ = 3,11799; M = 30

ARFIMA parametreleri
parametre  kestirim  SH_paket        SH_hessian_h001  SH_asimptotik  z        p_deger
d          0.384169  4.58951e-06     0.00937792       0.0309657      40.9652  0

Model özeti
d 0.384169 | Hurst üssü H = d + 0,5  0.884169 | sigma_eps 0.479934
logLik -434.746 | AIC 873.491 | BIC 882.395 | n 634

Yarı parametrik d kestirimleri
GPH log-periodogram regresyonu          d 0.483923   SH_asimptotik 0.157027   SH_regresyon 0.119098
Düzgünleştirilmiş periodogram (Reisen)  d 0.574144   SH_asimptotik 0.0650631  SH_regresyon 0.030839

Öngörüler (dönüştürülmüş ölçekte, %95 aralık)
adim   ongoru    alt_95    ust_95
1      2.703481  1.764604  3.642358
5      2.778008  1.709633  3.846383
10     2.822283  1.718600  3.925967
20     2.879123  1.746975  4.011270
30     2.916217  1.769859  4.062574
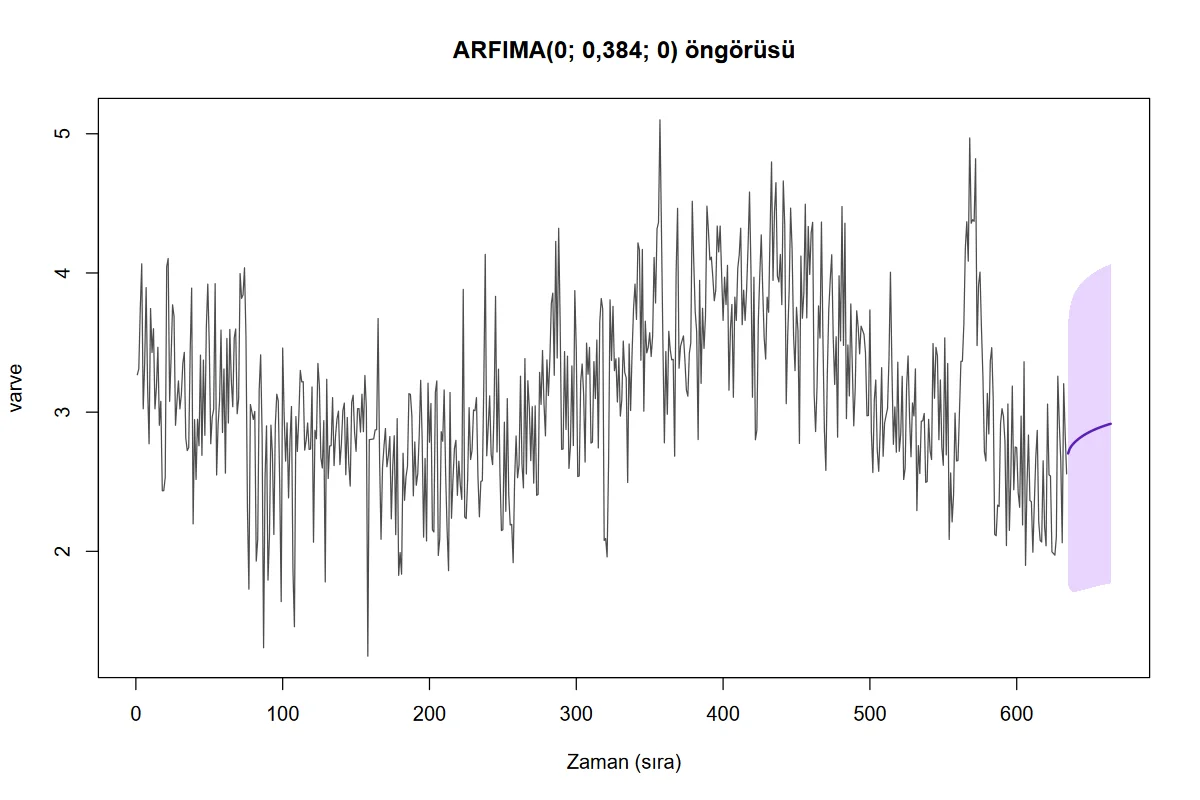
Şekil 96.1. Şablonun çizdiği grafik (örnek veri): \ln `varve` serisi (gri), 30 adımlık öngörü (mor) ve %95 aralığı (açık mor). Yatay eksen zaman değil gözlem sırasıdır.
| Öğe | Ne yazar | Nasıl yorumlanır |
|---|---|---|
d / kestirim |
Kesirli fark parametresi \hat d. | 0<\hat d<0{,}5: durağan uzun bellek. Örnekte 0{,}384 (H=0{,}884): güçlü kalıcılık. \hat d'nin d_{\text{üst}}'e (0,5) çok yakın olması durağanlık sınırına yapışma olabilir; şablon bu durumda "üst sınırına yapıştı" uyarısı yazar (192; 96.8). |
SH_paket |
Paketin SH'si. | Aşırı küçüktür (burada 4{,}6\times10^{-6}); çıkarımda kullanılmaz. |
SH_hessian_h001, z, p_deger |
Sayısal Hessian SH'si ve ona dayanan Wald sınaması. | Örnekte z=41{,}0; p çift duyarlıkta 0 yazılır (\ll10^{-300}). H_0:d=0'ın reddi uzun belleğin kanıtı sayılır ama yapısal kırılma da aynı sonucu verir. |
SH_asimptotik |
\sqrt{6/(\pi^2n)} (yalnız p=q=0). | Hessian SH'sinden 3,3 kat büyük; temkinli çıkarım bununla yapılır. |
GPH ve Reisen d |
Yarı parametrik karşılaştırma. | Örnekte 0{,}484 ve 0{,}574: paket kestiriminden büyük; Reisen 0{,}5'i aşar. İki kestirim de büyük SH'lidir (0{,}157; 0{,}065); fark kısa bellek yapısı ve bant seçiminden gelebilir. |
sigma_eps, logLik, AIC, BIC |
Yenilik standart sapması, olabilirlik, bilgi ölçütleri. | Yalnız aynı M ve aynı seriyle uydurulan modeller arasında karşılaştırılır. |
| Öngörü tablosu | Dönüştürülmüş ölçekte nokta ve aralık. | Öngörü ortalamaya doğru yavaş (hiperbolik) döner; aralık h ile yavaş genişler ve 30 adımda [1{,}77;\,4{,}06] olur. |
ARMA bileşeni. p=1 ya da q=1 eklenince (örnek veri, M=30): ARFIMA(1,d,0) için \hat d=0{,}4180, ar1 =-0{,}0700 (Hessian SH 0{,}0534, p=0{,}190), AIC =875{,}79; ARFIMA(0,d,1) için \hat d=0{,}4287, ma1 =0{,}0887 (p=0{,}165), AIC =875{,}46. Yalın d'li modelin AIC'si 873{,}49 ile en küçüktür; ARMA terimleri anlamlı değildir. p=q=1 ise bu örnekte Hessian standart hatası üretilemez; tablo yine kurulur (\hat d=0{,}2790, ar1 =0{,}9872, ma1 =0{,}9523, paket SH'leri 0{,}0052; 0{,}0222; 0{,}0120; AIC =869{,}56), z ve p boştur ve "Hessian standart hatası hesaplanamadı" uyarısı yazılır (96.8).
Rapor cümlesi (örnek ayar):
Buzul tortusu (varve) serisinin doğal logaritması, ortalaması çıkarılarak ARFIMA(0, d, 0) modeliyle çözümlenmiştir (Haslett ve Raftery yaklaşık olabilirliği, M=30, n=634). Kesirli fark parametresi \hat d=0{,}384 (sayısal Hessian SH =0{,}0094; asimptotik SH =0{,}031) olarak kestirilmiş, bu da Hurst üssü H=0{,}884 ile güçlü ve durağan bir uzun belleğe karşılık gelmektedir. Geweke ve Porter-Hudak (0{,}484; SH 0{,}157) ve düzgünleştirilmiş periodogram (0{,}574; SH 0{,}065) kestirimleri de sıfırdan belirgin biçimde büyüktür. AR ya da MA terimi eklemek AIC'yi iyileştirmemiştir (873{,}49; 875{,}79; 875{,}46).
96.8 Sık hatalar ve tuzaklar
- M seçimi. Form varsayılanı M=100'dür; yayımlı değer M=30 ile elde edilir. Aynı veride \hat d 0{,}3842 (M=30) ile 0{,}3705 (M=100) arasında değişir (fark Hessian SH'sinin 1,5 katı). M bildirilmeden verilen \hat d yeniden üretilemez.
- "Örneklem ortalamasını çıkar" kapatmak etkisizdir.
fracdiffher durumda ortalamayı kendisi çıkarır;ortalama_cikarkapalıyken kestirimler, tablolar ve öngörüler açıkken olanlarla aynıdır (arfima_ortalamasiz). Başlık satırındaki \mu her iki durumda örneklem ortalamasıdır ve kapalıyken bunu söyleyen bir not yazılır. Sıfır ortalamalı (ortalaması kestirilmeyen) model bu şablonla kurulamaz. - Durağanlığa yapışma. Paket \hat d'yi 0{,}5'in altında tutar; d_{\text{üst}} 1'e çıkarılsa da kestirim yaklaşık 0{,}4996 kalır. Rastgele yürüyüş gibi durağan olmayan bir seri \hat d\approx0{,}4996 (H\approx0{,}9996) verir; "d\ge0{,}5" uyarısı (194) hiç tetiklenmez, bunun yerine kestirim arama aralığının sınırının 0{,}01 yakınındaysa sınıra yapışma uyarısı (192–193) yazılır. \hat d üst sınıra çok yakınsa seriyi bir kez farklayıp yeniden kestirin. Aynı yapışma alt sınır için de geçerlidir (d_{\text{alt}}=0{,}4 iken \hat d=0{,}40007; alt sınır uyarısı yazılır).
- Hessian standart hatası hesaplanamazsa z ve p boş kalır. p=q=1 varve örneğinde ve rastgele yürüyüş serisinde
fracdiff.varstandart hata üretemez; şablon Hessian SH, z ve p sütunlarını boş bırakır, tabloyu ve öngörüyü yine üretir ve "Hessian standart hatası hesaplanamadı" uyarısı yazar. Çıkarım için paket SH'sine ya da asimptotik SH'ye (yalnız p=q=0) bakın; paket SH'si çok küçük çıkabilir. - Yapısal kırılma uzun bellek gibi görünür. Düzey kayması ya da trend, sahte \hat d>0 üretir. Önce kırılma şablonlarını (Bölüm 105, 112) çalıştırın.
logLikve AIC karşılaştırması. Log ve ham ölçekteki çalıştırmaların olabilirlikleri (-434{,}7 ve -2636{,}6) farklı verilerin olabilirliğidir; karşılaştırılamaz. M farklı çalıştırmalar da karşılaştırılamaz.zamanalanı yalnız sıra denetimi yapar. Seçilen sütun sayısal ya da tarih/zaman türündeyse artan sırada olmalıdır; azalan ya da tekrar eden zaman noktası çalıştırmayı durdurur (ters sıralı varve serisi: "Zaman sütunu artan sırada değil …"). Sütun tabloya ya da grafiğe girmez; zaman ekseni grafikte gözlem sırasıdır. Metin türündeki zaman etiketlerinin sırası denetlenmez; veri satır sırasıyla çözümlenir.- Öngörü ölçeği.
log_donusumaçıksa öngörüler ve aralıklar \ln ölçeğindedir; ham ölçeğe \exp ile dönmek ortalamayı değil medyanı verir. - Aralık \hat\sigma'sı. Öngörü aralığı model özetindeki
sigma_eps'ten farklı bir \hat\sigma kullanır (örnekte \%0{,}2 fark); birinci adım aralığının yarı genişliğinisigma_epsile çarparak yeniden üretmeye çalışmayın. - Ondalık virgüllü metin sütunu. Forma girmez; Veri sekmesinde sütunu sayıya çevirin (Bölüm 1.2).
- Negatif d_{\text{alt}}. Form -1'e kadar izin verir; varve örneğinde d_{\text{alt}}=-0{,}5 "Kestirimler sonlu değil; model yakınsamadı" iletisiyle sonuçlanır.
96.9 Uzman soruları
S1. Paketin \hat d'si neden tam olabilirlikle bulunandan farklı?
fracdiff, tam Gauss olabilirliğini değil Haslett-Raftery'nin AR(\infty)'ı M gecikmede kestiği yaklaşımı en büyütür. Aynı veride tam olabilirlik \hat d=0{,}3729, koşullu AR(30) olabilirliği 0{,}3813, fracdiff (M=30) 0{,}3842 verir; farklar 0,012 içindedir ve M=100'de \hat d=0{,}3705, tam olabilirliğin 0{,}3729'una M=30'dan daha yakındır. Yayımlı değer M=30'a bağlıdır; bu yüzden şablon M'yi formdan alır ve örnek ayarda 30 kullanır.
S2. Üç standart hata neden bu kadar farklı ve hangisiyle çıkarım yapılmalı?
Paket SH'si olabilirliğin yaklaşık türevinden gelir ve burada 4{,}6\times10^{-6} gibi gerçekçi olmayan küçüklükte çıkar (Shumway ve Stoffer, 2017); çıkarımda kullanılmaz. Sayısal Hessian SH'si (0{,}0094) yaklaşık olabilirlik yüzeyinin eğriliğini ölçer ve h'ye bağlıdır. Yalın d'li modelde asimptotik SH \sqrt{6/(\pi^2n)}=0{,}031 kuramsal olarak bilinendir ve tam olabilirliğin sayısal SH'sine (0{,}027) yakındır. Temkinli çıkarım için asimptotik SH, ARMA terimli modelde ise Hessian SH'si kullanılır.
S3. z ve p neden asimptotik SH'ye değil Hessian SH'sine göre?
Kod bu seçimi yapar (170): Hessian SH'si her modelde (ARMA terimleri dahil) hesaplanabilir, asimptotik SH yalnız p=q=0 için vardır. Seçim iyimserdir: örnekte Hessian SH'si asimptotik olandan 3,3 kat küçüktür, ama z=41 olduğundan karar değişmez. Sınır durumlarda (örneğin \hat d küçükken) asimptotik SH ile z'yi yeniden hesaplamak gerekebilir.
S4. GPH (0{,}48) ve Reisen (0{,}57) neden paket kestiriminden (0{,}38) bu kadar büyük?
İkisi de yalnız sıfıra yakın m=25 frekansa dayanır. GPH'nin SH'si büyüktür (0{,}157) ve 0{,}484\pm1{,}96\cdot0{,}157 aralığı paket kestirimini (0{,}384) içerir. Reisen'in SH'si küçüktür (0{,}065) ve aralığı (0{,}447–0{,}702) paket kestirimini içermez; düzgünleştirme ve M'=332 pencere genişliği yanlılık getirebilir. Hurvich, Deo ve Brodsky (1998), GPH'nin ortalama kare hatasını bant genişliği seçimine bağlı olarak inceler. Bant üssünü (bant_us) 0,5'ten değiştirerek duyarlık görülür; kısa bellek terimi içeren bir model (96.7'deki ARMA örnekleri) \hat d'yi 0,42–0,43'e çıkarır.
S5. Paket \hat d'yi neden hep 0,5'in altında bırakıyor ve durağan olmayan seri nasıl anlaşılır?
fracdiff d\in(-0{,}5{,}0{,}5) bölgesinde çalışır; d_{\text{üst}}=1 verilse de rastgele yürüyüşte \hat d\approx0{,}4996 bulunur. Yapışma yönünde okunmalıdır: \hat d 0,5'e çok yakınsa seri durağan olmayabilir, bir kez farklayın ve yeniden kestirin (d\to d-1). Şablonun "d\ge0{,}5" uyarısı bu nedenle erişilemezdir; kullanıcı \hat d değerine ve H'ye bakarak karar verir.
S6. Uzun bellek ile yapısal kırılma nasıl ayrılır?
Varve gibi serilerde düzey kayması ya da yavaş trend, yüksek \hat d üretir. Ayırmak için seriyi önce kırılma testine sokun (Bölüm 105, 112), kırılma varsa bölümlere ayırıp her bölümde \hat d'yi yeniden kestirin; \hat d bölümlerde düşüyorsa uzun bellek kırılmadan gelmiş olabilir. Şablon bu ayrımı yapmaz.
S7. p ve q nasıl seçilir?
AIC ya da BIC ile, aynı M ve aynı seriyle uydurulan modeller arasında. Örnekte ARFIMA(0,d,0)'in AIC'si 873{,}49, ARFIMA(1,d,0)'ınki 875{,}79, ARFIMA(0,d,1)'ınki 875{,}46'dır; ARMA terimlerinin Hessian p değerleri 0{,}19 ve 0{,}16'dır. Birlikte p=q=1 denenirse AR ve MA terimleri birbirini götürebilir ve Hessian SH'si üretilemeyebilir (96.8).
S8. Öngörü aralığı neden uzun vadede çok yavaş genişliyor?
Uzun bellekli modelde \psi_i\sim i^{d-1} azalır; \sum\psi_i^2 yavaş büyür ve aralık genişliği h ile 30 adımda yalnız 1{,}878'den 2{,}293'e çıkar (z\cdot\hat\sigma ile). Bu, ARMA'nın hızla sabitlenen aralığından farklı olarak uzun vadeli bir bellek göstergesidir; ancak aralıkta d ve \sigma kestirim belirsizliği yoktur.
96.10 Kaynaklar
- Geweke, J., & Porter-Hudak, S. (1983). The estimation and application of long memory time series models. Journal of Time Series Analysis, 4(4), 221–238. https://doi.org/10.1111/j.1467-9892.1983.tb00371.x
- Granger, C. W. J., & Joyeux, R. (1980). An introduction to long-memory time series models and fractional differencing. Journal of Time Series Analysis, 1(1), 15–29. https://doi.org/10.1111/j.1467-9892.1980.tb00297.x
- Harris, C. R., Millman, K. J., van der Walt, S. J., et al. (2020). Array programming with NumPy. Nature, 585(7825), 357–362. https://doi.org/10.1038/s41586-020-2649-2
- Haslett, J., & Raftery, A. E. (1989). Space-time modelling with long-memory dependence: Assessing Ireland's wind power resource. Journal of the Royal Statistical Society: Series C (Applied Statistics), 38(1), 1–50. https://doi.org/10.2307/2347679
- Hosking, J. R. M. (1981). Fractional differencing. Biometrika, 68(1), 165–176. https://doi.org/10.1093/biomet/68.1.165
- Hurvich, C. M., Deo, R., & Brodsky, J. (1998). The mean squared error of Geweke and Porter-Hudak's estimator of the memory parameter of a long-memory time series. Journal of Time Series Analysis, 19(1), 19–46. https://doi.org/10.1111/1467-9892.00075
- Hyndman, R. J., & Khandakar, Y. (2008). Automatic time series forecasting: The forecast package for R. Journal of Statistical Software, 27(3), 1–22. https://doi.org/10.18637/jss.v027.i03
- Hyndman, R., Athanasopoulos, G., Bergmeir, C., Caceres, G., Chhay, L., O'Hara-Wild, M., Petropoulos, F., Razbash, S., Wang, E., & Yasmeen, F. (2026). forecast: Forecasting functions for time series and linear models (R paketi sürüm 9.0.2). https://doi.org/10.32614/CRAN.package.forecast
- Maechler, M. (2026). fracdiff: Fractionally differenced ARIMA aka ARFIMA(p,d,q) models (R paketi sürüm 1.5-4). https://doi.org/10.32614/CRAN.package.fracdiff
- Mandelbrot, B. B., & Van Ness, J. W. (1968). Fractional Brownian motions, fractional noises and applications. SIAM Review, 10(4), 422–437. https://doi.org/10.1137/1010093
- McKinney, W. (2010). Data structures for statistical computing in Python. Proceedings of the 9th Python in Science Conference, 56–61. https://doi.org/10.25080/Majora-92bf1922-00a
- R Core Team (2026). R: A language and environment for statistical computing. R Foundation for Statistical Computing. https://www.R-project.org/
- Reisen, V. A. (1994). Estimation of the fractional difference parameter in the ARIMA(p, d, q) model using the smoothed periodogram. Journal of Time Series Analysis, 15(3), 335–350. https://doi.org/10.1111/j.1467-9892.1994.tb00198.x
- Robinson, P. M. (1995). Log-periodogram regression of time series with long range dependence. The Annals of Statistics, 23(3), 1048–1072. https://doi.org/10.1214/aos/1176324636
- Shumway, R. H., & Stoffer, D. S. (2017). Time series analysis and its applications: With R examples (4. bas.). Springer. https://doi.org/10.1007/978-3-319-52452-8
- Virtanen, P., Gommers, R., Oliphant, T. E., et al. (2020). SciPy 1.0: Fundamental algorithms for scientific computing in Python. Nature Methods, 17(3), 261–272. https://doi.org/10.1038/s41592-019-0686-2