100. Eşikli otoregresif model (SETAR)
Şablon kimliği: esik_ar · Kategori: zaman_serisi · Dil: R · Dosya: pro/sablonlar/zaman_serisi/esik_ar.R (satır 1–245; üstbilgi 1–141) · Örnek veri: _ornek/lynx.csv · Paketler: TSA 1.3.1 (R 4.5.3)
100.1 Ne işe yarar
Şablon, serinin davranışının kendi geçmiş değerine göre değiştiği durumlarda iki rejimli bir otoregresif model kestirir. Cevapladığı soru şudur: "Seri, bir önceki dönemlerdeki düzeyine göre iki farklı özilişki yapısı gösteriyor mu; gösteriyorsa ayrım düzeyi (eşik) neresidir ve iki rejimin katsayıları nedir?" Model, kendinden uyarılmış eşikli otoregresif model SETAR(2;\,p_1,\,p_2), gecikme d ile (Tong ve Lim, 1980; Cryer ve Chan, 2008, Böl. 15):
Eşik r ve her rejimin katsayıları veriden kestirilir; isterseniz r'yi siz verirsiniz. İsteğe bağlı olarak "seri doğrusal bir AR modeliyle yetinir" sıfır hipotezine karşı eşik doğrusal olmama olabilirlik oranı testi (Chan, 1990) çalıştırılır.
Ne zaman kullanılır?
- Döngüsel ya da asimetrik serilerde (yırtıcı-av dalgalanmaları, nüfus ve avlanma kayıtları, faiz ve fiyat serileri): yükselme ile alçalma farklı dinamikle ilerliyorsa tek bir AR modeli bu asimetriyi taşıyamaz.
- Bir düzeyin ("eşiğin") üzerinde ve altında davranışın değiştiğine dair kuramsal bir gerekçe olduğunda; y_{t-d} rejimi belirleyen gözlenebilir bir değişkendir.
- Doğrusal modelle SETAR'ı karşılaştırmak (doğrusallık testi) ve nokta tahminleri için ayrı iki denklemin gerektiği durumlarda.
Ne zaman kullanılmaz?
- Rejim değişimi gözlenemeyen bir duruma bağlıysa:
markov_rejim(Bölüm 106) vemarkov_rejim_py(Bölüm 107) rejimi gizli durum olarak alır. - Değişim bir tarihte kalıcı olarak oluyorsa (rejim zamana bağlıysa, düzeye değil):
yapisal_kirilma(Bölüm 112) vekirilmali_birim_kok(Bölüm 105). - Seri zaman yönünde bir aralıkla ya da boşlukla gözleniyorsa: şablon ortadaki eksik değeri hata sayar (satır 152); önce eşit aralıklı hâle getirin.
- Yalnız koşullu değişen varyans soruluyorsa:
garch_genis(Bölüm 102). - İki seri arasındaki dinamik ilişki soruluyorsa:
transfer_fonksiyonu(Bölüm 111) veardl_nardl(Bölüm 95). - Seri durağan değilse (birim kök, trend): eşikli model durağan seriler için tanımlanmıştır; önce fark alın ya da başka bir model seçin.
Temel programla ilişki. Temel programda eşikli otoregresif model yoktur; doğrusal AR/ARIMA modelleri bulunur. Bu şablonun p_1=p_2 ve iki rejimin katsayılarının eşit olduğu özel durumu doğrusal AR(p)'dir; doğrusallık testi tam olarak bu AR(p) modelini sınar (100.4.6).
100.2 Şablonun girdileri
Form, üstbilgideki on sekiz [[param]] bloğundan kurulur (esik_ar.R:11–140). Türlerin ve formun ortak denetiminin anlamı Bölüm 1.2'de anlatılmıştır.
| Alan (form etiketi) · ad | Tür · sekme | Varsayılan | Geçerli değerler | Kodda etkisi |
|---|---|---|---|---|
Seri (zaman sırasında) · y |
sayısal sütun · Değişkenler | yok (zorunlu) | sayısal sütun | Çözümlenen seri (11–15, 147). |
Zaman etiketi (isteğe bağlı) · zaman |
sütun · Değişkenler | boş | herhangi bir sütun | Yalnız şekildeki eksen etiketi (16–21, 148, 229); sıralı ya da eşit aralıklı olduğu denetlenmez. |
Dönüşüm · donusum |
seçim · Model | yok |
yok, log, log10, sqrt |
Seriye uygulanan dönüşüm; eşik ve katsayılar dönüşmüş ölçektedir (22–28, 154–156). |
Alt rejim mertebesi p_1 · p1 |
tamsayı · Model | 2 | 0–12 | Alt rejimin AR mertebesi (MAIC'te üst sınır) (29–36, 165). |
Üst rejim mertebesi p_2 · p2 |
tamsayı · Model | 2 | 0–12 | Üst rejimin AR mertebesi (37–44, 165). |
Eşik gecikmesi d · d |
tamsayı · Model | 1 | 1–12 | Rejimi belirleyen y_{t-d} (45–52, 165). |
Eşiği kestir · esik_tahmin |
onay · Model | açık | açık / kapalı | Kapalıysa esik sabit eşik olarak kullanılır (53–58, 172–175, 178–179). |
Sabit eşik r · esik |
ondalık · Model | 0 | herhangi bir sayı | Yalnız eşik kestirimi kapalıyken; dönüşmüş ölçekte (59–64, 173). |
Eşik kestirim ölçütü · yontem |
seçim · Model | CLS |
CLS, MAIC |
Koşullu en küçük kareler ya da en küçük AIC (65–71, 178–179). |
Arama alt yüzdeliği a · a |
ondalık · Seçenekler | 0,1 | 0,01–0,49 | Eşik aramasının alt sınırı (72–79, 178). |
Arama üst yüzdeliği b · b |
ondalık · Seçenekler | 0,9 | 0,51–0,99 | Eşik aramasının üst sınırı (80–87, 178). |
Doğrusallık testi · dogrusallik_testi |
onay · Seçenekler | açık | açık / kapalı | Chan (1990) testi (88–93, 218). |
Dönüşüm sonrası ölçekleme · olcekleme |
seçim · Model | yok |
yok, merkez, standart |
Ortalamayı çıkarır ya da z puanına çevirir (94–101, 157–159). |
Alt rejimde kesişim · sabit_alt |
onay · Model | açık | açık / kapalı | Kapalıysa alt rejim kesişimi 0'dır (102–108, 160). |
Üst rejimde kesişim · sabit_ust |
onay · Model | açık | açık / kapalı | Kapalıysa üst rejim kesişimi 0'dır (109–115, 160). |
Mertebeleri AIC ile seç · mertebe_sec |
onay · Model | açık | açık / kapalı | Yalnız MAIC iken p_1,p_2 üst sınır olur (116–122, 161, 178). |
Doğrusallık testi alt yüzdeliği · test_a |
ondalık · Seçenekler | 0 | 0–0,49 | 0 ise a kullanılır (123–131, 162). |
Doğrusallık testi üst yüzdeliği · test_b |
ondalık · Seçenekler | 0 | 0–0,99 | 0 ise b kullanılır (132–140, 163). |
Şablonun kendi denetimleri (hepsi mq_hata ile çalıştırmayı durdurur):
| Koşul | İleti (özet) | Satır |
|---|---|---|
| Veri açık değil | "Önce Veri sekmesinde bir veri açın." | 145 |
| Sayısal gözlem 3'ten az | "Seride yeterli sayısal gözlem yok." | 150 |
| İlk ve son geçerli gözlem arasında eksik değer | "Serinin ortasında eksik değer var; eşikli AR ardışık gözlem ister." | 152 |
sqrt ve negatif değer |
"Karekök dönüşümü için seri negatif olmamalı." | 154 |
log/log10 ve \le0 değer |
"Logaritma dönüşümü için seri pozitif olmalı." | 155 |
standart ve s=0 |
"Seri sabit ya da çok az farklı değer içeriyor." | 159 |
| \text{test}_a\ge\text{test}_b | "Doğrusallık testinin alt yüzdeliği üst yüzdeliğinden küçük olmalı." | 164 |
| Kesişimsiz rejimde mertebe 0 | "Kesişimsiz bir rejimin AR mertebesi en az 1 olmalı." | 166 |
| m<\max(30,\;4(p_1+p_2+2)) | "Gözlem sayısı (n) bu mertebeler için çok az; en az … koşullu gözlem gerekli." | 169 |
| s=0 ya da 10'dan az farklı değer | "Seri sabit ya da çok az farklı değer içeriyor." | 170 |
| Sabit eşik bir rejimde p+3'ten az gözlem bırakıyor | "Sabit eşik rejimlerden birinde çok az gözlem bırakıyor; …" | 174 |
| Paket hatası | "Eşikli AR kestirilemedi: …" ve paketin iletisi | 180 |
| Rejimde parametreden az gözlem | "Bir rejimde parametre sayısından az gözlem kaldı; …" | 195 |
| Rejim regresyonu tekil | "Rejim regresyonu tekil (sabit gecikmeler)." | 198 |
Burada m=n-\max(p_1,p_2,d) koşullu gözlem sayısıdır (satır 167–168). Baştaki ve sondaki eksik değerler sessizce atılır (151–153). Hata iletilerinin dili, mq_dil "tr" değilse İngilizcedir (142). Şablonun kontrol etmediği şeyler: zaman sütununun sıralı ya da eşit aralıklı olması, serinin durağanlığı, d>\max(p_1,p_2) olduğunda gecikmeler arasındaki boşluk.
Örnek ayar (ornek_param, satır 9): y = "lynx", zaman = "yil", donusum = "log10", p1 = 7, p2 = 2, d = 2, esik_tahmin = açık, yontem = "CLS"; öteki alanlar varsayılandadır.
100.3 Örnek veri
lynx.csv: Kanada vaşağı (Lynx canadensis) yıllık avlanma kayıtları, MacKenzie Nehri bölgesi, 1821–1934 (Campbell ve Walker, 1977; Tong ve Lim, 1980 bu serinin \log_{10} dönüşümüyle SETAR modelini kurmuştur). 114 satır, 2 sütun, eksik değer yok.
| Değişken | Rol | Tür (veri sekmesinin algıladığı) | Özet |
|---|---|---|---|
yil |
zaman etiketi | sayısal | 1821–1934, adım 1 |
lynx |
seri y |
sayısal | en küçük 39; en büyük 6991; ortalama 1538,02; sd 1585,84. \log_{10} ölçeğinde: en küçük 1,59106; en büyük 3,84454; ortalama 2,90366; sd 0,55841 |
Kategorik değişken yoktur; düzey sırasına bağlı bir seçenek de yoktur. Seri yaklaşık 9–10 yıllık bir döngü gösterir; tepeler çukurlardan daha dik düşer (asimetrik döngü), bu yüzden eşikli modelin klasik örneğidir.
Bu bölümde kullanılan çalıştırmalar (dogrulama/cikti/ altında; hepsi lynx.csv, \log_{10}, d=2, a=0{,}1, b=0{,}9 ve örnek ayardan farklı olanlar aşağıda):
| Ad | Ayar |
|---|---|
esik_ornek |
örnek ayar (CLS; p_1=7, p_2=2) |
esik_sabit |
esik_tahmin kapalı, r=3{,}116 (Tong, 1990) |
esik_maic, esik_maic_10 |
MAIC; (p_1,p_2)=(7{,}2) ve (10{,}10) üst sınırlarıyla |
esik_maic_sabitsiz_ust, esik_maic_sabitsiz_alt, esik_maic_10_kesisimsiz |
MAIC ve kesişim seçenekleri (100.8) |
esik_ham |
dönüşümsüz, p_1=p_2=2, d=1 |
esik_merkez, esik_std |
olcekleme = merkez, standart |
esik_test_aralik, esik_aralik |
doğrusallık testi 0,25–0,75; arama 0,4–0,6 |
esik_kesisimsiz |
iki rejim kesişimsiz, p_1=3, p_2=2, d=1 |
esik_dogrusal157 |
doğrusal bir AR(1) benzetimi (R: set.seed(157), n=150), p_1=p_2=2, d=1 |
esik_p0, esik_eksik, esik_kisa, esik_sabitseri, esik_negatif, esik_dis, esik_tersine, esik_bagli, esik_kategorik, esik_virgul |
sınır durumları (100.2, 100.8) |
100.4 Yöntem: formüller ve hesap adımları
Hesap şu sırayla ilerler: (1) seri dönüştürülür ve ölçeklenir; (2) z_t=y_{t-d} eşik değişkeni ve koşullu örneklem kurulur; (3) eşik adayları üzerinde iki rejimin toplam kalan kareler toplamı en küçük yapılır (CLS) ya da AIC en küçük yapılır (MAIC); (4) seçilen eşikte iki rejimin katsayıları ayrı en küçük kareler regresyonuyla bulunur; (5) özet ölçüler ve isteğe bağlı doğrusallık testi hesaplanır. Eşik ve mertebe kestirimini TSA::tar yapar (Chan ve Ripley, 2022); şablon rejim katsayılarını ve SH'lerini kendisi yeniden hesaplar (186–204).
100.4.1 Ön işlem ve koşullu örneklem
Seri y_1,\dots,y_n dönüştürülür (log, log10, sqrt) ve isteğe bağlı olarak ortalaması çıkarılır ya da standartlaştırılır (154–159). İlk b=\max(p_1,p_2,d) gözlem koşullu olarak dışarıda kalır: gecikmeli değerleri bilinmediğinden yanıt olarak kullanılamazlar (167, 186). Geriye m=n-b satır kalır; satır t=b+1,\dots,n için
- z_t: eşik değişkeni (rejimi belirleyen gecikmeli değer); koddaki
z(171) vezt(187). - \mathbf x^{(j)}_t: j. rejimin regresyon satırı; kesişim kapalıysa ilk sütun yoktur.
- m: koşullu gözlem sayısı; örnekte n=114, b=7, m=107.
Neden ilk gözlemler dışarıda?
Koşullu en küçük kareler, bilinmeyen başlangıç değerlerini hesaba katmaz: ilk b gözlem yanıt olarak değil, yalnız gecikmeli açıklayıcı olarak kullanılır. Aynı b iki rejim için ve her aday eşikte kullanıldığından toplam kalan kareler toplamları karşılaştırılabilir kalır.
100.4.2 Eşik adayları ve CLS
Eşik aday değerleri, z_t'nin gözlenen değerleridir. Satırlar z_t'ye göre küçükten büyüğe sıralanır; i kadar küçük değer alt rejime, geri kalanı üst rejime ayrılır. i için kalan kareler toplamı
olur ve eşik \hat r=z_{(\hat\imath)}, \hat\imath=\arg\min_{i_1\le i\le i_2}S(i) ile kestirilir. i_1 ve i_2 aramanın sınırlarıdır.
- \mathcal R_1(i): sıralamada ilk i satır, \mathcal R_2(i): kalan m-i satır.
- z_{(i)}: sıralanmış eşik değişkeninin i. değeri; \hat r bu değerlerden biridir ve alt rejime dahildir (z\le r).
- i_1,i_2:
tariçinde i_1=\max\{c_1+p_1,\;\ell+1,\;2p_1+1,\;d,\;p_1+2,\;\lfloor a\,m\rfloor\} ve i_2=\min\{m-\max(c_2+p_2,\;u+1,\;2p_2+1,\;d,\;p_2+2)-1,\;\lceil b\,m\rceil\} (c_j: rejim j'de kesişim var mı, \ell,u: serinin en küçük ve en büyük değerinin kaç kez gözlendiği).
Neden eşik gözlenen değerlerden seçilir?
S(i) parçalı sabit bir fonksiyondur: z'nin iki ardışık gözlenen değeri arasında kalan her eşik aynı bölünmeyi verir. Bu yüzden aramayı m tane aday üzerinde yapmak yeterlidir; sürekli bir en küçükleme gerekmez. Eşiğin kendisi, Chan (1993) sonucuna göre, süper tutarlı hızla (hızı n) kestirilir; bu yüzden katsayı SH'leri eşiğin belirsizliğini içermez (100.8).
Koddaki tercih
Arama aralığı yalnız a ve b yüzdeliğiyle değil, tar içindeki ek koşullarla da daralır: örnekte m=107, a=0{,}1 olduğu halde alt sınır i_1=15 (=2p_1+1), üst sınır i_2=97 (=\lceil0{,}9\cdot107\rceil) olur; yani aranan eşikler z_{(15)}=2{,}274 ile z_{(97)}=3{,}579 arasındadır. Kod tar için a, b değerlerini olduğu gibi iletir (178).
100.4.3 MAIC ölçütü
yontem = MAIC ise her aday bölünmede her rejim için, regresyon sütunlarının ilk j tanesini kullanan modellerin AIC'i
hesaplanır; her rejimde en küçüğü seçilir ve toplam \mathrm{AIC}_1+\mathrm{AIC}_2 en küçük olan bölünme eşik olur. Seçilen j rejimin mertebesidir (p_k=j-c_k). mertebe_sec kapalıysa tar mertebeleri sabit (üst sınırda) bırakır (order.select = FALSE), yalnız eşik AIC ile seçilir.
- j: modeldeki sütun sayısı (kesişim dahil); sütunlar 1,y_{t-1},\dots sırasıyla eklenir.
- n_k: k. rejimdeki gözlem sayısı.
`TSA::tar` MAIC'te üst rejimin mertebesini yanlış bildirir
TSA::tar üst rejimin mertebesini p_2=j_2-c_1 ile bildirir (c_2 yerine c_1 yazılıdır). İki rejimin kesişim seçeneği aynı olduğunda fark yoktur; sabit_alt ve sabit_ust farklıysa paketin bildirdiği p_2 yanlıştır. Şablon bu bildirime güvenmez: q_1,q_2 mertebelerini rejim tasarım matrislerinin sütun sayısından (q_j=\text{sütun sayısı}_j-c_j, satır 184) okur; başlık, katsayı tablosu, kalan kareler, AIC ve doğrusallık testi MAIC'in seçtiği mertebelerle çıkar.
100.4.4 Rejim katsayıları ve standart hatalar
Eşik \hat r bulununca satırlar z_t\le\hat r ve z_t>\hat r ile iki gruba ayrılır (187, 190); her grup için sıradan en küçük kareler:
- \mathbf X_j: rejim j satırlarının regresyon matrisi; k_j=c_j+p_j sütun sayısı.
- t=\hat\phi/\mathrm{SH} ve p=2\,P(T_{n_j-k_j}>|t|) (satır 203): t dağılımı serbestlik derecesi n_j-k_j ile.
Neden eşik belirsizliği SH'ye girmez?
Eşik sabit alındığında rejim regresyonları sıradan doğrusal modellerdir ve SH formülleri bilinen biçimindedir. \hat r'nin kendi belirsizliği küçüktür (kestirim O_p(1/n) hızında yakınsar; Chan, 1993) ama sıfır değildir; bu SH'ler eşiği bilinen sayma koşullu çıkarım verir.
Koddaki tercih
Şablon katsayıları tar çıktısından değil, kendi lm.fit çağrısıyla yeniden hesaplar (196). Gerekçe: tar SH vermez. İki hesap aynıdır; rejimler zt <= r ayrımıyla kurulur (190), tar ise sıralı indeks ayrımıyla. Eşit değerli bir seride bu ikisi farklı olabilir; denenen eşit değerli örnekte (esik_bagli) aynı çıktı (27 ve 84 gözlem).
100.4.5 Özet ölçüler
Toplam kalan kareler \mathrm{RSS}=\mathrm{RSS}_1+\mathrm{RSS}_2, rejim artık varyansları \hat\sigma^2_j=\mathrm{RSS}_j/(n_j-k_j) ve nominal AIC
tabloda yer alır (210–220). "Eşik yüzdeliği" serinin tamamında \hat r'ye eşit ya da küçük olan gözlemlerin oranıdır (mean(y <= r), satır 218).
- c_j: kesişim göstergesi (0/1). Sondaki +1 eşik parametresini sayar.
- AIC şablonda n_j, \mathrm{RSS}_j ve kullanılan mertebelerden tam duyarlıkla hesaplanır (212–213; örnekte −34,8344).
TSA::taraynı değerisignif(., 4)ile yuvarlayarak saklar (−34,83); şablon o değeri kullanmaz.
100.4.6 Doğrusallığa karşı eşik testi
Sıfır hipotezi, aynı p=\max(\hat p_1,\hat p_2{,}1) mertebeli tek bir AR(p) modelidir (222). Test istatistiği, eşik üzerinde en büyük olabilirlik oranıdır:
- \mathrm{RSS}_0: bütün m satıra uydurulan tek AR(p)'nin kalan kareler toplamı; \mathrm{RSS}_1(\hat r): aynı p ile iki rejimin en iyi bölünmesindeki toplam.
- i_1^*,i_2^*:
tlrtaramasının sınırları; örnekte i_1^*=10 (alt yüzdelik a=0{,}1, \lfloor0{,}1\cdot107\rfloor), i_2^*=97.
p değeri T'nin sınır dağılımından, Chan ve Tong (1990) yaklaşıklığıyla bulunur: p>0 için
- f_{\chi^2_{p+1}}: serbestlik derecesi p+1 olan ki-kare yoğunluğu; \tau: arama aralığının [a,b] yüzdeliklerinden ve p'den hesaplanan bir sabit (
TSA::tlrt).
Yaklaşık p değeri T<p+1 iken geçersizdir
Formül büyük T için türetilmiştir; T<p+1 iken üs pozitif olur ve TSA::tlrt negatif p döndürür. Doğrusal bir AR(1) serisinde T=2{,}147 için paketin değeri -1{,}55'tir (100.8). Şablon bu durumda p=1 yazar ve tablonun altına "yaklaşım geçersizdir; p=1 alındı: doğrusallık reddedilemez" notunu ekler (224–233). T<p+1 ise gözlenen istatistik sıfır hipotezi altında beklenenin (ki-karenin ortalaması p+1) altındadır; doğrusallık reddedilmez.
100.5 Kod adım adım
| Satırlar | Ne yapar | Neden / dikkat |
|---|---|---|
| 142–153 | Paketi yükler; veriyi ve zaman sütununu okur; sayısal olmayan değerleri eksik sayar; ilk ve son geçerli gözlem arasında eksik varsa durur |
Eşikli AR ardışık gözlem ister. Baştaki/sondaki eksikler sessizce atılır. |
| 154–159 | Dönüşüm (log, log10, sqrt) ve ölçekleme |
Dönüşüm koşulları 154–155'te denetlenir; ölçekleme sonrası eşik ölçeklenmiş serideki değerdir. |
| 160–170 | Parametreleri okur; kesişimsiz sıfır mertebe, gözlem sayısı ve sabit seri denetimleri | m<\max(30{,}4(p_1+p_2+2)) ise durur. |
| 171–175 | z_t=y_{t-d} kurar; sabit eşik seçilmişse rejimlerde yeterli gözlem olup olmadığını denetler | Her rejimde p+3'ten az gözlem hata. |
| 176–184 | tar(...) çağrısı; uyarılar toplanır; r alınır; q1, q2 rejim tasarım matrislerinden okunur |
q1, q2 kestirimde kullanılmış mertebelerdir (MAIC'te seçilenler); paketin p2 bildirimi kullanılmaz (100.4.3). |
| 186–206 | rejim() işlevi: her rejim için regresyonu lm.fit ile uydurur; SH, t, p hesaplar |
Rejim matrisi cbind(rep(1, ...), gec(k)) ile kurulur (192); k=0 (yalnız kesişim) çalışır. |
| 207–209 | Başlık satırı ve rejim katsayıları tablosu | Başlık q_1,q_2 ve r'yi yazar. |
| 210–220 | Model özeti tablosu: eşik, yüzdelik, d, p_1, p_2, n_1, n_2, artık varyanslar, toplam RSS, nominal AIC | Eşik yüzdeliği tüm serideki orandır; AIC 212–213'te tam duyarlıkla hesaplanır. |
| 221–236 | tlrt ile doğrusallık testi; başarısızsa "hesaplanamadı"; T<p+1 ise p=1 ve not; uyarıların birleşik metni |
Test mertebesi \max(q_1,q_2{,}1). |
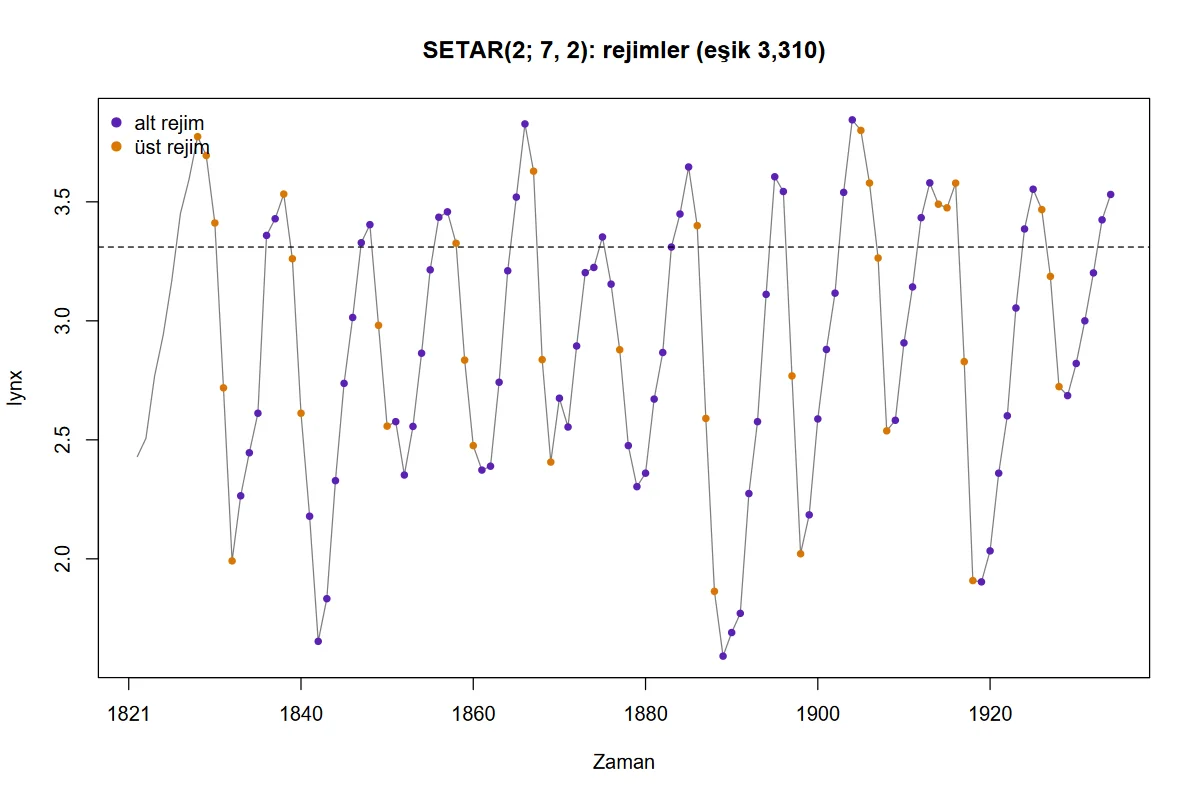
| 237–244 | Şekil: seri çizgisi; z_t\le r noktaları mor, z_t>r turuncu; eşik kesikli yatay çizgi | Renk y_{t-d}'ye göredir, aynı zamandaki y_t'ye göre değil. |
100.6 Elle hesap: örnek veride bağımsız yeniden hesap
Bağımsız hesap dogrulama/esik_ar/elle_hesap.py (numpy/scipy; TSA ve şablon kodu kullanılmaz) ve r_dogrulama.R (stats::lm.fit ile açık tarama) dosyalarındadır. Değerler elle_hesap.json ve r_dogrulama.json'dan alınmıştır.
Adım 1 — koşullu örneklem. \log_{10} serisi, p_1=7, p_2=2, d=2: b=7, m=107 satır. Eşik değişkeni z_t=y_{t-2}; en küçük değeri 1,591065, en büyüğü 3,844539.
Adım 2 — eşik taraması. z'ye göre sıralı i=15,\dots,97 bölünmeleri için S(i) hesaplanır. Seçilmiş değerler:
| i (alt rejim satırı) | Eşik adayı z_{(i)} | S(i) |
|---|---|---|
| 15 | 2,27416 | 4,964519 |
| 40 | 2,67486 | 4,182065 |
| 55 | 2,89432 | 4,062294 |
| 61 | 3,11126 | 3,943284 |
| 65 | 3,18667 | 4,016483 |
| 72 | 3,26387 | 3,825723 |
| 73 | 3,31006 | 3,764005 |
| 74 | 3,32613 | 3,801784 |
| 80 | 3,40415 | 4,128624 |
| 97 | 3,57910 | 4,918079 |
En küçük S(i) i=73'te: \hat r=3{,}310056 (alt rejim 73, üst rejim 34 satır). S fonksiyonu düzgün değildir; i=61 civarında ikinci bir yerel çukur vardır (Tong'un yayımlanmış eşiği 3,116 bu bölgededir; 100.7).
Adım 3 — rejim katsayıları. Alt rejim (n_1=73, 8 parametre): \mathrm{RSS}_1=2{,}043066, \hat\sigma^2_1=0{,}031432. Üst rejim (n_2=34, 3 parametre): \mathrm{RSS}_2=1{,}720939, \hat\sigma^2_2=0{,}055514. Toplam kalan kareler 3{,}764005.
Adım 4 — nominal AIC. 73\ln(2{,}043066/73)+34\ln(1{,}720939/34)+107(1+\ln2\pi)+2(7+2+1+1+1)=-34{,}83440.
Adım 5 — doğrusallık testi. Aynı p=7 ile tek AR(7): \mathrm{RSS}_0=4{,}961790; iki rejimli en iyi \mathrm{RSS}_1=3{,}654800 (i^*_1=10 ve i^*_2=97 arasında). T=107\,(4{,}961790-3{,}654800)/3{,}654800=38{,}26419; Chan–Tong yaklaşıklığıyla p=0{,}000426.
Adım 6 — Tong'un sabit eşiği. r=3{,}116 ile alt rejim: 0{,}546,\;1{,}032,\;-0{,}173,\;0{,}171,\;-0{,}431,\;0{,}332,\;-0{,}284,\;0{,}210; yani Tong (1990) ve Tong ve Lim (1980)'in yayımlanmış alt rejim denklemi üç ondalık basamağa kadar yeniden üretilir. Bu eşikte toplam kalan kareler 3{,}943284, nominal AIC -31{,}8799.
100.6.1 Doğrulama: MerQuR+, Python ve R
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) | En büyük fark | |
|---|---|---|---|---|---|
| Eşik r (CLS taraması) | 3,31005574 | 3,31005574 | 3,31005574 | 4,0e−16 | ✓ |
| Toplam kalan kareler | 3,76400497 | 3,76400497 | 3,76400497 | 4,7e−16 | ✓ |
| Eşik yüzdeliği | 0,68421053 | 0,68421053 | — | 4,4e−16 | ✓ |
| Alt rejimde gözlem sayısı | 73 | 73 | 73 | 0 | ✓ |
| Üst rejimde gözlem sayısı | 34 | 34 | 34 | 0 | ✓ |
| Alt rejim artık varyansı | 0,03143178 | 0,03143178 | — | 4,2e−17 | ✓ |
| Üst rejim artık varyansı | 0,05551416 | 0,05551416 | — | 8,3e−17 | ✓ |
| Alt rejim kesişim: kestirim | 0,5578672 | 0,5578672 | 0,5578672 | 7,7e−15 | ✓ |
| Alt rejim y_{t-1}: kestirim | 1,05137404 | 1,05137404 | 1,05137404 | 3,8e−15 | ✓ |
| Alt rejim y_{t-2}: kestirim | −0,19161911 | −0,19161911 | −0,19161911 | 2,5e−15 | ✓ |
| Alt rejim y_{t-3}: kestirim | 0,07214415 | 0,07214415 | 0,07214415 | 2,7e−15 | ✓ |
| Alt rejim y_{t-4}: kestirim | −0,2757886 | −0,2757886 | −0,2757886 | 2,7e−15 | ✓ |
| Alt rejim y_{t-5}: kestirim | 0,17065528 | 0,17065528 | 0,17065528 | 2,3e−15 | ✓ |
| Alt rejim y_{t-6}: kestirim | −0,18971195 | −0,18971195 | −0,18971195 | 8,3e−17 | ✓ |
| Alt rejim y_{t-7}: kestirim | 0,20469359 | 0,20469359 | 0,20469359 | 4,7e−16 | ✓ |
| Alt rejim, terim 1: SH | 0,28120842 | 0,28120842 | 0,28120842 | 2,7e−15 | ✓ |
| Alt rejim, terim 1: p | 0,05150207 | 0,05150207 | — | 5,1e−16 | ✓ |
| Alt rejim, terim 2: SH | 0,09830854 | 0,09830854 | 0,09830854 | 7,5e−15 | ✓ |
| Alt rejim, terim 2: p | 5,758647·10−16 | 5,758647·10−16 | — | 1,9e−27 | ✓ |
| Alt rejim, terim 8: SH | 0,09533546 | 0,09533546 | 0,09533546 | 2,5e−15 | ✓ |
| Alt rejim, terim 8: p | 0,03552177 | 0,03552177 | — | 5,0e−15 | ✓ |
| Üst rejim kesişim: kestirim | 1,16569195 | 1,16569195 | 1,16569195 | 1,2e−14 | ✓ |
| Üst rejim kesişim: SH | 1,02935168 | 1,02935168 | 1,02935168 | 4,3e−15 | ✓ |
| Üst rejim y_{t-1}: kestirim | 1,59925407 | 1,59925407 | 1,59925407 | 4,3e−15 | ✓ |
| Üst rejim y_{t-1}: SH | 0,12795278 | 0,12795278 | 0,12795278 | 3,9e−16 | ✓ |
| Üst rejim y_{t-2}: kestirim | −1,01157549 | −1,01157549 | −1,01157549 | 1,3e−15 | ✓ |
| Üst rejim y_{t-2}: SH | 0,31118853 | 0,31118853 | 0,31118853 | 1,3e−15 | ✓ |
| Doğrusallık testi istatistiği | 38,26418716 | 38,26418716 | 38,26418716 | 1,1e−14 | ✓ |
| Doğrusallık testi p | 4,259063·10−4 | 4,259063·10−4 | 4,259063·10−4 | 6,4e−17 | ✓ |
| Nominal AIC | −34,83440188 | −34,83440188 | — | 2,2e−15 | ✓ |
| Sabit eşik 3,116, alt rejim kesişim | 0,54581436 | 0,54581436 | 0,54581436 | 1,1e−16 | ✓ |
| Sabit eşik 3,116, alt rejim y_{t-1} | 1,03204091 | 1,03204091 | 1,03204091 | 6,5e−16 | ✓ |
| Sabit eşik 3,116, alt rejim y_{t-2} | −0,17298994 | −0,17298994 | −0,17298994 | 1,9e−15 | ✓ |
| Sabit eşik 3,116, alt rejim y_{t-3} | 0,17065064 | 0,17065064 | 0,17065064 | 4,2e−16 | ✓ |
| Sabit eşik 3,116, alt rejim y_{t-4} | −0,43106031 | −0,43106031 | −0,43106031 | 5,0e−16 | ✓ |
| Sabit eşik 3,116, alt rejim y_{t-5} | 0,33243561 | 0,33243561 | 0,33243561 | 4,4e−16 | ✓ |
| Sabit eşik 3,116, alt rejim y_{t-6} | −0,28414815 | −0,28414815 | −0,28414815 | 1,7e−16 | ✓ |
| Sabit eşik 3,116, alt rejim y_{t-7} | 0,20951077 | 0,20951077 | 0,20951077 | 3,3e−16 | ✓ |
| Sabit eşik 3,116: toplam kalan kareler | 3,94328403 | 3,94328403 | 3,94328403 | 1,2e−15 | ✓ |
| Sabit eşik 3,116: alt rejim n | 61 | 61 | 61 | 0 | ✓ |
| Dönüşümsüz seri: eşik | 1388 | 1388 | — | 0 | ✓ |
| Dönüşümsüz seri: toplam kalan kareler | 6,740846·107 | 6,740846·107 | — | 2,2e−16 | ✓ |
| Dönüşümsüz seri: doğrusallık testi | 32,5313358 | 32,5313358 | — | 1,7e−15 | ✓ |
| Ölçekleme merkez: eşik | 0,40639198 | 0,40639198 | — | 9,4e−16 | ✓ |
| Ölçekleme merkez: toplam kalan kareler | 3,76400497 | 3,76400497 | — | 1,2e−16 | ✓ |
| Ölçekleme standart: eşik | 0,72776805 | 0,72776805 | — | 7,8e−16 | ✓ |
| Ölçekleme standart: toplam kalan kareler | 12,07107359 | 12,07107359 | — | 4,0e−15 | ✓ |
| Doğrusallık testi, arama 25–75 yüzdelik: istatistik | 38,26418716 | 38,26418716 | 38,26418716 | 1,4e−14 | ✓ |
| Doğrusallık testi, arama 25–75 yüzdelik: p | 2,148074·10−4 | 2,148074·10−4 | 2,148074·10−4 | 5,3e−17 | ✓ |
| Kesişimsiz rejimler: eşik | 2,58206336 | 2,58206336 | — | 3,4e−16 | ✓ |
| Kesişimsiz rejimler: toplam kalan kareler | 6,00568577 | 6,00568577 | — | 7,4e−16 | ✓ |
| Arama aralığı 40–60 yüzdelik: eşik | 3,11126251 | 3,11126251 | — | 1,4e−15 | ✓ |
| Ters sıralı seri: eşik | 2,73719264 | 2,73719264 | — | 9,7e−16 | ✓ |
Ölçütü karşılayan: 53/53.
Ölçüt: |\text{fark}|\le10^{-6} (değer 1'den büyükse göreli).
100.7 Çıktıyı okuma
Örnek ayarla şablonun gerçek çıktısı (dogrulama/cikti/esik_ornek/):
SETAR(2; 7, 2), d = 2, eşik = 3,31006 (kestirildi: CLS)

Rejim katsayıları (en küçük kareler SH)
 rejim   terim   kestirim      SH        t           p
 alt     kesişim  0.557867  0.281208   1.983821  5.150207e-02
 alt     y(t-1)   1.051374  0.098309  10.694636  5.758647e-16
 alt     y(t-2)  -0.191619  0.158859  -1.206220  2.321047e-01
 alt     y(t-3)   0.072144  0.158373   0.455534  6.502429e-01
 alt     y(t-4)  -0.275789  0.155537  -1.773137  8.089083e-02
 alt     y(t-5)   0.170655  0.154468   1.104795  2.733215e-01
 alt     y(t-6)  -0.189712  0.145257  -1.306044  1.961408e-01
 alt     y(t-7)   0.204694  0.095335   2.147088  3.552177e-02
 üst     kesişim  1.165692  1.029352   1.132453  2.661278e-01
 üst     y(t-1)   1.599254  0.127953  12.498784  1.213809e-13
 üst     y(t-2)  -1.011575  0.311189  -3.250684  2.773207e-03

Model özeti
 eşik r 3.310056 · eşik yüzdeliği 0.684211 · d 2 · p1 7 · p2 2
 alt rejim n 73 · üst rejim n 34
 alt rejim artık varyansı 0.031432 · üst rejim artık varyansı 0.055514
 toplam kalan kareler 3.764005 · nominal AIC -34.8344

Doğrusallığa karşı eşik testi
 Eşik doğrusal olmama LR testi (Chan, 1990) · AR_mertebesi 7 · istatistik 38.264187 · p 0.000426
Şekil 100.1. Örnek ayarda rejimler: seri \log_{10} ölçeğinde; kesikli çizgi eşik \hat r=3{,}310; mor noktalar y_{t-2}\le\hat r, turuncu noktalar y_{t-2}>\hat r olan gözlemler.
| Öğe | Ne yazar | Nasıl yorumlanır |
|---|---|---|
| Başlık satırı | (p_1,p_2), d, eşik, kestirim yöntemi | Eşik \log_{10} ölçeğindedir: 10^{3{,}31}\approx2040 vaşak. |
| Rejim katsayıları | Her rejim için kesişim ve gecikme katsayıları, SH, t, p | Alt rejimde birinci gecikme katsayısı \approx1{,}05; üst rejimde 1{,}60 ve ikinci gecikme -1{,}01: üst rejimde özilişki daha güçlü ve daha salınımlıdır. p değerleri her rejimde ayrı ve eşiği sabit varsayar. |
| Model özeti: n_1, n_2 | Her rejimde gözlem sayısı | Rejimlerin dengesizliği (73 ve 34) üst rejim katsayılarının daha belirsiz olmasını açıklar. |
| Artık varyanslar | \hat\sigma^2_1=0{,}0314, \hat\sigma^2_2=0{,}0555 | Üst rejimde belirsizlik yaklaşık 1,8 kat büyük; rejim farkı yalnız ortalamada değil varyansta da. |
| Eşik yüzdeliği | Tüm gözlemlerin \hat r'ye eşit ya da küçük oranı (0,684) | Alt rejim gözlemlerinin payı değildir (73/107 = 0,682). |
| Doğrusallık testi | T=38{,}26, p=0{,}0004 | Seri AR(7) ile yetinmiyor; eşik doğrusal olmama kanıtı var. T küçükse p değerinin güvenilirliği düşer (100.4.6). |
Rapor cümlesi. Kanada vaşağı avlanma serisinin (\log_{10}) iki rejimli eşikli otoregresif modeli, y_{t-2} için koşullu en küçük karelerle SETAR(2; 7, 2) olarak kestirildi. Eşik \hat r=3{,}310 (\approx 2042 vaşak) bulundu; alt rejimde 73, üst rejimde 34 gözlem kaldı. Üst rejimde birinci gecikme katsayısı 1,599 (\mathrm{SH}=0{,}128), ikinci gecikme katsayısı -1{,}012 (\mathrm{SH}=0{,}311) olup alt rejimin birinci gecikme katsayısından (1,051) belirgin biçimde büyüktür. Doğrusallığa karşı eşik testi doğrusallığı reddetti (T=38{,}26; Chan ve Tong yaklaşıklığıyla p=0{,}0004).
100.8 Sık hatalar ve tuzaklar
- Şekildeki renkler y_t'ye değil y_{t-d}'ye göredir. Kesikli çizginin üstündeki bir nokta turuncu olmak zorunda değildir: renk iki dönem önceki değerle belirlenir (Şekil 100.1'de çizginin üstünde mor noktalar vardır). Rejimi çizgiye bakarak okumayın; z_t=y_{t-d} ile okuyun.
- Sabit eşik ile kestirilmiş eşik farklı yerel çukurlardır. Tong'un 3,116 eşiği (toplam RSS 3,9433) ile CLS eşiği 3,310 (3,7640) aynı veride iki ayrı yerel çukurdur; yayımlanmış katsayıları yeniden üretmek için eşiği sabit vermelisiniz. Fark yöntem farkıdır: aynı verinin CLS ölçütüne göre 3,310 daha iyi uyumdur.
- MAIC'te kesişim seçenekleri iki rejimde farklı olabilir.
sabit_altaçık,sabit_ustkapalıyken (esik_maic_sabitsiz_ust) başlık "SETAR(2; 7, 2)" yazar ve üst rejimde iki gecikme katsayısı bulunur;TSA::taraynı çalıştırmada kendi başlığında "SETAR(2, 7, 1)" bildirir, şablon bu bildirimi kullanmaz (100.4.3). - Yalnız kesişimli rejim (p_j=0) desteklenir. p_1=0 seçildiğinde (
esik_p0) alt rejim yalnız kesişimden oluşur (sabit ortalamalı rejim; örnekte eşik 2,179, alt rejim kesişimi 1,9905). - Doğrusallık testinin p değeri T<p+1 iken geçersizdir. Doğrusal bir seride T küçük olduğunda (örneğin T=2{,}15; 150 gözlemli AR(1) benzetimi,
esik_dogrusal157) paketin yaklaşık formülü negatif değer (-1{,}55) üretir; şablon p=1 yazar ve nedenini notla belirtir. p=1 "reddedilemez" demektir, tam bir p değeri değildir; güvenilir değer için önyükleme gerekir (S3). - Zaman sırası denetlenmez. Satırlar ters sıradaysa eşik 3,3101'den 2,7372'ye kayar ve ileti yoktur. Sıralamayı siz doğrulayın.
- Dönüşmüş ölçekte eşik.
donusum = log10iken r da \log_{10} ölçeğindedir; ham ölçeğe 10^r ile dönün.olceklemekullanıldığında eşik ve katsayılar ölçeklenmiş serinindir. - Kısa seri. m<\max(30{,}4(p_1+p_2+2)) ise şablon durur; sınıra yakın örneklemde rejimlerden birinde n_j çok küçük olur ve \hat\sigma^2_j kararsızlaşır.
- Yöntem seçimi. CLS mertebeleri sabit tutar; MAIC mertebeyi eşikle birlikte seçer ve eşik, ölçütün farklı olmasından ötürü CLS'ten farklı çıkabilir (örnekte ikisi de 3,310). Rejim karşılaştırması yaparken aynı ölçütle çalışın.
- Veri sekmesinde sütun türü. Sayısal sütun veri sekmesinde "kategorik" türünde gelse de bu şablonda sonuç değişmedi (
esik_kategorik); ondalık virgüllü metin sütunu ise form tarafından sayısal olmayan sütun olarak reddedilir (esik_virgul).
100.9 Uzman soruları
S1. Eşik neden gözlenen z değerlerinden biridir ve bu SH'leri nasıl etkiler?
S(i) parçalı sabit olduğundan en küçüğü gözlenen bir z'de alınır. \hat r süper tutarlıdır (hızı n), katsayılar ise \sqrt n hızıyla yakınsar; bu yüzden \hat\phi'nin asimptotik dağılımı eşiği bilinen sayılmış gibi normaldir (Chan, 1993). Küçük örneklemde bu yaklaşım iyimserdir: eşiğin yeri S(i)'nin birden çok çukuru yüzünden belirsiz olabilir (örnekte i=61 ve i=73 yakın değerlerdir).
S2. CLS ve MAIC neden aynı eşiği verdi ve ne zaman ayrışırlar?
CLS yalnız toplam kalan kareleri küçültür; MAIC her bölünmede mertebeyi de seçtiğinden ceza terimi 2j bölünmeye göre değişir. Örnekte iki rejimin AIC ile seçilen mertebeleri üst sınırlarda kaldığı için iki ölçüt aynı eşiği verir. Üst sınırlar gevşetildiğinde (p_1=p_2=10) MAIC eşiği 3,386'ya kaydırır (alt rejimde 11 sütun, üst rejimde 3 sütun seçilir); bu çalıştırma ayrı bir model olarak okunmalıdır.
S3. Doğrusallık testinin sıfır dağılımı neden standart ki-kare değildir?
Sıfır hipotezinde eşik parametresi tanımsızdır (Davies sorunu): eşik doğrusal modelde yoktur, dolayısıyla olabilirlik oranı asimptotik olarak \chi^2 değildir; Chan (1990) sınırı bir Gauss sürecinin en büyük değeridir. Chan ve Tong (1990) bu sınırı yaklaşıklayan kapalı bir formül verir; formül büyük T için doğrudur ve küçük T için negatif p üretebilir; şablon bu durumda p=1 yazar (100.4.6). Güvenilir p için önyükleme (doğrusal AR altında benzetim) önerilir.
S4. Rejim değişimi neden y_{t-d}'ye bağlanır, x_t gibi dış bir değişkene değil?
Kendinden uyarılmış (self-exciting) SETAR'da eşik değişkeni serinin kendi gecikmesidir ve rejim gözlenebilir. Dış eşik değişkeni gerekiyorsa model "TAR"dır ve bu şablon onu kapsamaz. Kuramsal olarak y_{t-d} ile rejim seçmek, dinamik sistemde sınır çevrimi (limit cycle) üretebilir; vaşak serisindeki asimetrik döngü bu yüzden uygundur (Tong ve Lim, 1980).
S5. Kesişimsiz bir rejim ne anlama gelir?
Rejim kesişimi sıfıra sabitlenir: seri o rejimde sıfır etrafında salınır. Seri ortalaması çıkarılmadıysa bu, modeli birim köke zorlayabilir; olcekleme = merkez ile birlikte düşünün. MAIC ile iki rejimin kesişim seçenekleri farklı olabilir; mertebeler yine de doğru bildirilir (100.4.3).
S6. `tar` ile şablonun rejim ayrımı ne zaman farklılaşır?
tar satırları z'ye göre sıralayıp ilk i taneyi alt rejime koyar; şablon ise z_t\le\hat r ile böler. Eşit z değerlerinin eşiğin tam üzerinde bulunduğu ve aynı değerin iki yana dağıldığı durumda sıralamadaki sıra bu değerler arasında rastgele (ilk görülme sırası) olur ve iki ayrım farklı olabilir. Denenen eşit değerli seride (0,1 basamağına yuvarlanmış \log_{10}) iki ayrım aynıydı (27 ve 84 gözlem).
S7. Eşik gecikmesi d nasıl seçilir?
Şablon d'yi kestirmez; kullanıcı verir. Yaygın uygulama d=1,\dots,p_{\max} için modeli yeniden kurup toplam RSS ya da AIC'i en küçük olanı seçmektir. Bu şablonda d değiştirildiğinde m=n-\max(p_1,p_2,d) değiştiğinden RSS değerleri doğrudan karşılaştırılamaz; AIC'yi aynı m ile karşılaştırmak için d\le\max(p_1,p_2) tutun.
S8. Eşik doğrusal olmama kanıtı varken tahmin neden hâlâ güvenilmez olabilir?
Test, rejim ayrımının var olduğunu söyler; ancak \hat r ve mertebeler birlikte seçildiğinden SH'ler ve p değerleri koşullu çıkarımdır. Rejim ayrımı kararlı mıdır sorusu için çapraz doğrulama ya da farklı a,b aralıklarıyla (örnekte 0,4–0,6 aralığı 3,111 eşiğini ve RSS 3,9433 verir) duyarlılık çözümlemesi gerekir.
100.10 Kaynaklar
- Campbell, M. J., & Walker, A. M. (1977). A survey of statistical work on the MacKenzie River series of annual Canadian lynx trappings for the years 1821–1934 and a new analysis. Journal of the Royal Statistical Society: Series A, 140(4), 411–431. https://doi.org/10.2307/2345277
- Chan, K. S. (1990). Testing for threshold autoregression. The Annals of Statistics, 18(4), 1886–1894. https://doi.org/10.1214/aos/1176347886
- Chan, K. S. (1993). Consistency and limiting distribution of the least squares estimator of a threshold autoregressive model. The Annals of Statistics, 21(1), 520–533. https://doi.org/10.1214/aos/1176349040
- Chan, K.-S., & Ripley, B. (2022). TSA: Time series analysis (R package version 1.3.1). https://CRAN.R-project.org/package=TSA
- Chan, K. S., & Tong, H. (1990). On likelihood ratio tests for threshold autoregression. Journal of the Royal Statistical Society: Series B, 52(3), 469–476. https://doi.org/10.1111/j.2517-6161.1990.tb01800.x
- Cryer, J. D., & Chan, K.-S. (2008). Time series analysis: With applications in R (2nd ed.). Springer. https://doi.org/10.1007/978-0-387-75959-3
- R Core Team. (2026). R: A language and environment for statistical computing. R Foundation for Statistical Computing. https://www.R-project.org/
- Tong, H. (1990). Non-linear time series: A dynamical system approach. Oxford University Press.
- Tong, H., & Lim, K. S. (1980). Threshold autoregression, limit cycles and cyclical data. Journal of the Royal Statistical Society: Series B, 42(3), 245–268. https://doi.org/10.1111/j.2517-6161.1980.tb01126.x