111. Transfer fonksiyonu modeli
Şablon kimliği: transfer_fonksiyonu · Kategori: zaman_serisi · Dil: R · Dosya: pro/sablonlar/zaman_serisi/transfer_fonksiyonu.R (satır 1–262; üstbilgi 1–165) · Örnek veri: _ornek/gaz_firini.csv · Paketler: TSA 1.3.1 (R 4.5.3)
111.1 Ne işe yarar
Şablon, bir girdi serisinin (x_t) bir çıktı serisini (y_t) zaman içinde nasıl etkilediğini kestirir: etki ne kadar gecikmeyle başlar, ne kadar büyüktür, ne kadar sürede söner ve çıktının girdiden bağımsız kalan kısmı (gürültü) nasıl bir özilişki gösterir? Model Box–Jenkins transfer fonksiyonu modelidir (Box, Jenkins ve Reinsel, 2008, Böl. 11–12; Cryer ve Chan, 2008, Böl. 11):
ve gürültü N_t bir ARMA(p,q) sürecidir (isteğe bağlı mevsimsel bileşenle). Burada B geri kaydırma işlecidir (Bx_t=x_{t-1}), b ölü zaman (girdinin çıktıya ilk ulaştığı gecikme), \omega pay (kısa dönem etki) ve \delta payda (geometrik sönüm) katsayılarıdır. Çıktılar: katsayılar ve SH'ler, uyum ölçüleri, ilk 20 dürtü yanıt ağırlığı v_k, uzun dönem kazancı \omega(1)/\delta(1), ön-beyazlatılmış çapraz korelasyonlar (model kurmaya yardımcı) ve dürtü yanıt grafiği.
Ne zaman kullanılır?
- Girdinin çıktıyı tek yönlü etkilediği, ölçülmüş bir girdi–çıktı sisteminde (süreç kontrolü, bir müdahalenin sürekli bir ölçüme etkisi, bir hava/iklim değişkeninin bir üretim ya da akış serisine etkisi).
- Etkinin gecikmeli ve yayılı (dağıtılmış gecikme) olduğunu ve kalıcı bir kazanç ile sönümlendiğini sayısallaştırmak istediğinizde.
- Çıktının geçmişinden çok girdinin gecikmeli değerlerinin açıklayıcı olduğu durumlarda; gürültünün özilişkisi ayrı modellenir, böylece SH'ler özilişkiden arındırılmış olur.
Ne zaman kullanılmaz?
- İki seri birbirini etkiliyorsa (geri bildirim):
yapisal_var(Bölüm 114); transfer fonksiyonu tek yönlü etki varsayar (111.8). - Seriler durağan değil ve eş-bütünleşikse, ya da değişkenlerin kısa ve uzun dönem etkileri ayrı sorulmak isteniyorsa:
ardl_nardl(Bölüm 95). - Girdi bir "müdahale" (basamak ya da darbe) ise ve çıktıdaki kesilme yeri soruluyorsa:
joinpoint_its(Bölüm 104). - Girdi ve çıktı arasındaki ilişki zamana göre değişiyorsa (hangi periyotlarda birlikte salındıklarını görmek için):
dalgacik(Bölüm 97), iki seri seçeneğiyle. - Seri ortasında eksik gözlem varsa: şablon durur (satır 175); önce eşit aralıklı hâle getirin.
- Tek seri için ARIMA gerekiyorsa: temel programdaki ARIMA analizi.
Temel programla ilişki. Temel programın ARIMA analizi tek seriyi modeller; bu şablon bir girdi serisinin gecikmeli ve rasyonel (paydalı) etkisini \omega(B)/\delta(B) yapısıyla ve dürtü yanıtıyla ekler. b=s=r=0 ve N_t bir ARMA ise model, ARMA hatalı basit regresyona indirgenir.
111.2 Şablonun girdileri
Form, üstbilgideki yirmi [[param]] bloğundan kurulur (transfer_fonksiyonu.R:11–164). Türlerin ve formun ortak denetiminin anlamı Bölüm 1.2'de anlatılmıştır.
| Alan (form etiketi) · ad | Tür · sekme | Varsayılan | Geçerli değerler | Kodda etkisi |
|---|---|---|---|---|
Çıktı serisi y · y |
sayısal sütun · Değişkenler | yok (zorunlu) | sayısal sütun | Çıktı (11–15, 171). |
Girdi serisi x · x |
sayısal sütun · Değişkenler | yok (zorunlu) | y'den farklı sayısal sütun |
Girdi (16–20, 170–171). |
Zaman etiketi · zaman |
sütun · Değişkenler | boş | herhangi bir sütun | Kullanılmaz (yalnız veri sırasını hatırlatır); sıralılık denetlenmez (21–26). |
Gecikme b · b |
tamsayı · Model | 0 | 0–24 | Ölü zaman; y ilk b gözlemi atılır, x son b gözlemi atılır (27–34, 183). |
Pay mertebesi s · s |
tamsayı · Model | 0 | 0–6 | \omega_0,\dots,\omega_s (s+1 katsayı) (35–42, 196). |
Payda mertebesi r · r |
tamsayı · Model | 1 | 0–3 | \delta_1,\dots,\delta_r (43–50, 196). |
Gürültü AR mertebesi p · p |
tamsayı · Model | 1 | 0–5 | ARMA gürültüsünün AR kısmı (51–58, 196). |
Gürültü MA mertebesi q · q |
tamsayı · Model | 0 | 0–5 | MA kısmı (59–66, 196). |
Fark sayısı d · fark |
tamsayı · Model | 0 | 0–2 | İki seriye de uygulanır (67–74, 178). |
Kestirim yöntemi · yontem |
seçim · Model | ML |
ML, CSS, CSS-ML |
Kesin olabilirlik, koşullu kareler toplamı ya da KKT başlangıçlı ML (75–81, 196, 201). |
Kesişim · kesisim |
onay · Model | açık | açık / kapalı | \mu (82–88, 198). |
Gürültü mevsim dönemi · mevsim_donem |
tamsayı · Model | 0 | 0–52 | 0: mevsimsel bileşen yok (89–96, 185). |
Mevsimsel AR P · mevsim_P |
tamsayı · Model | 0 | 0–3 | Yalnız dönem > 0 iken (97–105, 186). |
Mevsimsel fark D · mevsim_D |
tamsayı · Model | 0 | 0–1 | Yalnız dönem > 0 iken (106–114, 186). |
Mevsimsel MA Q · mevsim_Q |
tamsayı · Model | 0 | 0–3 | Yalnız dönem > 0 iken (115–123, 186). |
AR parametrelerini dönüştür · parametre_donustur |
onay · Gelişmiş | açık | açık / kapalı | transform.pars (124–130, 189, 199, 201–202). |
En çok yineleme · en_cok_yineleme |
tamsayı · Gelişmiş | 0 | 0–100000 | 0: optim varsayılanı (131–139, 190, 203). |
Dürtü yanıt ağırlığı sayısı · durtu_ufku |
tamsayı · Çıktı | 20 | 1–200 | v_k tablosunun uzunluğu (140–147, 191, 246–248). |
Ön-beyazlatma AR üst sınırı · onbeyaz_mertebe |
tamsayı · Seçenekler | 10 | 1–50 | stats::ar order.max (en çok n/5) (148–156, 192, 250). |
Çapraz korelasyon gecikmesi · ccf_gecikme |
tamsayı · Çıktı | 12 | 1–100 | Tabloda gösterilen en büyük gecikme (157–164, 193, 253). |
Şablonun kendi denetimleri (hepsi mq_hata ile çalıştırmayı durdurur):
| Koşul | İleti (özet) | Satır |
|---|---|---|
| Veri açık değil | "Önce Veri sekmesinde bir veri açın." | 169 |
x ile y aynı sütun |
"Girdi ve çıktı serisi farklı olmalı." | 170 |
| Ortak sayısal gözlem 3'ten az | "İki seride ortak yeterli gözlem yok." | 173 |
| İlk ve son ortak geçerli gözlem arasında eksik | "Serilerin ortasında eksik değer var; transfer fonksiyonu ardışık gözlem ister." | 175 |
| n-b<\max(40,\,5k) (k=p+q+1+(s+1)+r) | "Gözlem sayısı (n) bu model için çok az; en az … gerekli." | 181 |
| Bir seri sabit | "Seri(ler) sabit." | 182 |
| Mevsim dönemi 1 | "Mevsim dönemi 0 ya da en az 2 olmalı." | 187 |
| n_{\mathrm{yy}}<3\cdot\text{dönem}+10 | "Seri, mevsim dönemine göre çok kısa." | 188 |
| Paket hatası | "Transfer fonksiyonu modeli kestirilemedi: …" ve paketin iletisi | 207 |
| Kestirimler sonlu değil | "Kestirimler sonlu değil; model yakınsamadı." | 212 |
Baştaki ve sondaki eksik değerler (iki serinin ortak geçerli aralığının dışında) sessizce atılır (172–176). Fark alındıktan sonraki uzunluk n, 180–181. satırlarda kullanılır. Hata iletilerinin dili, mq_dil "tr" değilse İngilizcedir (166). Şablonun kontrol etmediği şeyler: zaman sırası, serilerin durağanlığı, girdinin çıktıdan etkilenmesi (geri bildirim). Yakınsama sorunları hata değil uyarıdır (214–228; 111.8).
Örnek ayar (ornek_param, satır 9): y = "co2", x = "gaz", zaman = "t", b = 3, s = 2, r = 1, p = 2, q = 0, fark = 0; kestirim yöntemi varsayılan ML.
111.3 Örnek veri
gaz_firini.csv: Box ve Jenkins'in gaz fırını verisi (Seri J): girdi, fırına verilen gaz akışı (kodlanmış); çıktı, çıkış gazındaki CO₂ yüzdesi; 296 ardışık, eşit aralıklı gözlem çifti (Box, Jenkins ve Reinsel, 2008). Eksik değer yoktur.
| Değişken | Rol | Tür (veri sekmesinin algıladığı) | Özet |
|---|---|---|---|
t |
zaman etiketi | sayısal | 1–296 |
gaz |
girdi x | sayısal | en küçük −2,716; en büyük 2,834; ortalama −0,0568; sd 1,0728 |
co2 |
çıktı y | sayısal | en küçük 45,6; en büyük 60,5; ortalama 53,5091; sd 3,2021 |
Kategorik değişken yoktur; düzey sırasına bağlı seçenek yoktur. Çıktı, girdinin yaklaşık üç dönem gecikmesiyle ters yönde etkisini gösterir: gaz akışı arttıkça CO₂ yüzdesi düşer.
Bu bölümde kullanılan çalıştırmalar (dogrulama/cikti/ altında; ek ayar yoksa örnek ayardır):
| Ad | Ayar |
|---|---|
tf_ornek |
örnek ayar (ML) |
tf_css, tf_css_donusumsuz, tf_cssml |
yontem = CSS ; CSS ve parametre_donustur kapalı ; CSS-ML |
tf_donusumsuz |
ML ve parametre_donustur kapalı |
tf_fark1, tf_arma, tf_r2, tf_durtu5, tf_mevsim |
d=1, p=1 ; p=2,q=1 ; r=2 ; durtu_ufku = 1 ; mevsim_donem = 4, mevsim_P = 1 |
tf_kesisimsiz, tf_statik, tf_maxit |
kesisim kapalı ; b=s=r=0,p=1 ; en_cok_yineleme = 3 |
tf_p0q0, tf_p0_r0, tf_p0q1 |
p=q=0 ; p=q=r=0 ; p=0,q=1 |
tf_eksik, tf_kisa, tf_x_sabit, tf_virgul, tf_tersine, tf_ayni, tf_kategorik, tf_geri_bildirim, tf_ccf_kisa |
sınır durumları (111.2, 111.8) |
111.4 Yöntem: formüller ve hesap adımları
Hesap şu sırayla ilerler: (1) iki seri ortak geçerli aralığa kırpılır ve d kez farklanır; (2) y'nin ilk b gözlemi ve x'in son b gözlemi atılarak ölü zaman uygulanır; (3) TSA::arimax ile \omega, \delta, \mu ve gürültü parametreleri birlikte kestirilir; (4) katsayı tablosu, uyum ölçüleri ve kazanç yazılır; (5) dürtü yanıt ağırlıkları katsayılardan türetilir; (6) girdiye uydurulan AR modeliyle iki seri ön-beyazlatılıp çapraz korelasyonlar tabloya yazılır.
111.4.1 Ölü zaman, farklama ve modelin kurulması
x_t'nin b dönem gecikmesi, y serisinin ilk b gözleminin ve x serisinin son b gözleminin atılmasıyla kurulur (183):
- n: farklamadan sonraki uzunluk (ilk d gözlem fark almayla kaybolmuştur); b: ölü zaman.
- \tilde y,\tilde x:
arimaxfonksiyonuna verilen çıktı ve girdi; model artık b=0 gibi okunur: \tilde y_t=\mu+\frac{\omega(B)}{\delta(B)}\tilde x_t+N_t.
Çıktı ve girdinin ikisi de d kez farklanırsa (\nabla^d), model fark serileri üzerinde kurulur ve \mu bir eğim (drift) terimi olur (178).
Neden iki seri de farklanır?
Transfer fonksiyonu doğrusal bir süzgeçtir: \nabla^d y=\mu+v(B)\nabla^d x+\nabla^dN. Yalnız birini farklamak v(B) ile çelişen bir model verir; ikisini aynı d ile farklamak, ilişkiyi korur ve gürültüdeki birim kökü giderir. Farklanmış serilerde \mu düzey değil eğim (ortalama değişim hızı) anlamı taşır.
111.4.2 Süzgeç ve gürültü
Girdinin çıktıya etkisi önce paydanın özyinelemesi, sonra payın evrişimi ile uygulanır; \mathrm{arimax} içinde
hesaplanır (u_t=0, t\le0) (TSA::arimax; Chan ve Ripley, 2022) ve f_t dışsal değişken olarak ARMA modeline katılır: \tilde y_t-\mu-f_t=N_t\sim\mathrm{ARMA}(p,q).
- u_t: paydadan geçmiş girdi; f_t: transfer fonksiyonu çıktısı (girdinin etkisi).
- Başlangıç koşulu: t\le0 için u_t=0 (sıfır başlangıç durumu). Evrişimin ilk s değeri
filter(..., sides = 1)yüzündenNAolur ve olabilirlik bu s gözleme dayanmaz.
Koddaki tercih
TSA::arimax(x = yy, order = c(p, 0, q), xtransf = data.frame(girdi = xx), transfer = list(c(r, s)), method = P$yontem) (196, 206). Fark alma şablonda elle yapılır (178), arimax'ın order içindeki d'si hep 0'dır. transfer = list(c(r, s)) paketin c(p, q) gösteriminde payda mertebesi r ve pay mertebesi s demektir; kod paket içinde pay için s+1 katsayı üretir (\omega_0,\dots,\omega_s). Gürültü beyazsa (p=q=0 ve mevsimsel ARMA yok) arimax boş ARMA ile çalışmadığından şablon order = c(1, 0, 0) ve AR(1) katsayısını 0'a sabitleyen fixed verir (195–196, 202); sabitlenmiş satır tabloda yer almaz (210).
İşaret uzlaşımı
Pay katsayıları "+" biçimindedir: \omega_0+\omega_1B+\omega_2B^2. Pay katsayılarını "\omega_0-\omega_1B-\omega_2B^2" yazan bir programla karşılaştırırken \omega_1,\omega_2 işaret değiştirir.
111.4.3 Kestirim: kesin olabilirlik
ML yönteminde log-olabilirlik, gürültü N_t için kesin Gauss olabilirliğidir (durağan başlangıç kovaryansıyla; Harvey ve Phillips, 1979; Gardner, Harvey ve Phillips, 1980; eksik değer işleme için Jones, 1980):
- \mathbf w=(\tilde y_t-\mu-f_t) ve \boldsymbol\Gamma_{\!\mathrm{ARMA}}: gürültünün \sigma^2=1 için kuramsal kovaryans matrisi; \hat\sigma^2 derişik (concentrated) varyans.
- n^*: olabilirlikte kullanılan gözlem sayısı, n^*=n-b-s (ilk s gözlem
NA; Jones, 1980 yöntemiyle atlanır). Örnekte n^*=296-3-2=291.
CSS yöntemi koşullu kareler toplamını en küçükler: ilk p gözlem için kalıntılar sıfır alınır ve S=\sum_{t>p}a_t^2 en küçük yapılır. CSS-ML, CSS kestirimlerini ML için başlangıç alır. Kestirim stats::optim (BFGS) ile yapılır; parametre_donustur açıkken AR katsayıları kısmi özilişki dönüşümüyle (\phi\leftrightarrow\tanh^{-1} ölçeği; Jones, 1980) durağanlık bölgesine zorlanır; CSS yönteminde dönüşüm her zaman kapalıdır (200–201).
`CSS`'te dönüşüm neden kapatılır?
TSA::arimax koşullu kareler toplamında (\texttt{CSS}) dönüşüm açıkken optimizasyondan çıkan AR değerlerini geri dönüştürmeden bildirir (örnekte \tanh^{-1} ölçeğinde 1,7237 ve −0,7448; gerçek kestirim 1,5314 ve −0,6321) ve SH'ler de o ölçektedir. ML ve CSS-ML'de geri dönüşüm yapılır. Şablon CSS için transform.pars = FALSE verir (200–201); tablo gerçek ölçekteki katsayıları ve SH'leri (0,0469 ve 0,0498) yazar.
SH'ler, optim Hessian'ının tersinden gelir (m$var.coef, 209–211); z=\hat\theta/\mathrm{SH} ve p=2\,\Phi(-|z|) (235). SH'si sıfır ya da hesaplanamayan bir katsayı için z ve p yazılmaz (boş kalır) ve tablodan önce bir uyarı satırı eklenir (219–224).
111.4.4 Dürtü yanıtı ve uzun dönem kazancı
Dürtü yanıt ağırlıkları v(B)=\omega(B)/\delta(B)=\sum_{k\ge0}v_kB^k açılımının katsayılarıdır:
- v_j: girdiye verilen birim darbenin b+j dönem sonraki etkisi; tablodaki
gecikmesütunu b+j'dir (248). - G: girdi kalıcı olarak bir birim artarsa çıktının yeni dengesindeki değişim (kazanç); G yalnız |\sum\delta_i|<1 iken tanımlı ve anlamlıdır (241).
Neden toplam bir kazanç?
Rasyonel dağıtılmış gecikme, kısa dönem (pay) ve sönüm (payda) bileşenlerini birleştirir; yatay bir dengeye ulaşıldığında etki v(1) kadardır. |\delta_1|\ge1 ise etki sönmez ve kazanç tanımsızdır.
111.4.5 Ön-beyazlatma ve çapraz korelasyon
Model kurmaya yardımcı olmak için (Box ve Jenkins; Haugh ve Box, 1977) girdi x'e AIC ile seçilmiş bir AR(m) uydurulur (stats::ar, Yule–Walker, mertebe en çok \min(\texttt{onbeyaz\_mertebe},\lfloor n/5\rfloor)) ve iki seri de aynı süzgeçle beyazlatılır:
- \hat\varphi_i: girdinin Yule–Walker AR katsayıları (satır 250–251); aynı süzgeç y'ye de uygulanır.
- \rho_k: ön-beyazlatılmış çapraz korelasyon (
ccf(fy, fx), k\ge0); v_k\propto\rho_k olduğundan en büyük |\rho_k|'lerin gecikmesi b ve s'yi, azalış biçimi r'yi belirtir. - Sınır: \pm1{,}96/\sqrt{m_{ok}}, m_{ok} süzgeçten sonra kalan gözlem sayısı (254).
Koddaki tercih
Ön-beyazlatma farklanmış (varsa) serilerle yapılır ve ölü zaman uygulanmadan önceki x,y ile hesaplanır (250–253); bu yüzden \rho_k'nin gecikmesi b'den başlar. Yalnız k\ge0 gecikmeleri tabloya yazılır (256).
111.5 Kod adım adım
| Satırlar | Ne yapar | Neden / dikkat |
|---|---|---|
| 166–168 | Paketi yükler; veri açık mı; x ile y aynı mı |
Aynı sütun hata. |
| 171–176 | İki seriyi sayıya çevirir; ortak geçerli aralığı bulur; ortada eksik varsa durur | Baştaki/sondaki eksikler sessizce atılır. |
| 177–182 | Parametreleri okur; d kez farklar; gözlem sayısı ve sabit seri denetimleri | n-b<\max(40{,}5k) ise durur. |
| 183–203 | Ölü zamanı uygular; mevsim, dönüşüm ve yineleme ayarlarını okur; arimax bağımsız değişken listesini kurar |
include.mean, transform.pars yalnız varsayılandan farklıysa eklenir; CSS'te transform.pars = FALSE, beyaz gürültüde AR(1) = 0 sabiti (194–202). |
| 204–212 | arimax çağrısı; uyarıları toplar; katsayıları ve SH'leri alır; sonlu değilse durur |
Uyarılar yalnız toplanıp en sonda yazılır. |
| 213–228 | Yakınsama denetimi: eniyileyici kodu, SH sıfır ya da hesaplanamayan katsayılar, gürültü AR kökünün birim çembere yakınlığı | Uyarı metinleri notlar'da toplanır ve katsayı tablosundan önce yazılır; sonucu değiştirmez. |
| 229–239 | Katsayı adlarını Türkçeleştirir (\delta_i,\omega_j,\mu); z ve p hesaplar; başlık satırı, uyarılar ve katsayı tablosu | girdi-AR \to\delta, girdi-MA \to\omega. |
| 240–245 | Kazancı ve uyum tablosunu yazar (\sigma^2, log-olabilirlik, AIC, kazanç, n) | n=n-b (olabilirlikte kullanılan n^* değil). |
| 246–248 | Dürtü yanıt ağırlıklarını özyinelemeyle hesaplar ve tablolar | H+1 ağırlık (j=0,\dots,H). |
| 249–257 | Ön-beyazlatma AR modeli; çapraz korelasyon tablosu; uyarı metni | \rho_k, k\ge0; hata alırsa tablo yazılmaz (sessiz). |
| 258–261 | Dürtü yanıtı çubuk grafiği | Yatay eksen gecikme =b+j. |
111.6 Elle hesap: örnek veride bağımsız yeniden hesap
Bağımsız hesap dogrulama/transfer_fonksiyonu/elle_hesap.py (numpy/scipy; TSA ve şablon kodu kullanılmaz) ve r_dogrulama.R (stats::arima kesin olabilirliği, açık süzgeç) dosyalarındadır. Değerler elle_hesap.json, elle_hesap_nokta.json, r_dogrulama.json'dan alınmıştır.
Adım 1 — veri ve ölü zaman. n=296, b=3: \tilde y_t=y_{t+3} ve \tilde x_t=x_t, t=1,\dots,293.
Adım 2 — süzgeç. Şablonun kestirimlerinde (\hat\delta_1=0{,}549049, \hat\omega=(-0{,}530985;\,-0{,}380104;\,-0{,}517972)) u_t=\tilde x_t+\hat\delta_1u_{t-1} ve f_t=\sum_{j=0}^2\hat\omega_ju_{t-j}; ilk 2 değer atılır (n^*=291).
Adım 3 — gürültü olabilirliği. w_t=\tilde y_t-\hat\mu-f_t (\hat\mu=53{,}361724). AR(2) gürültü için durağan kovaryansın ilk iki gözlem için kapalı çözümü kurulur (\gamma_0, \gamma_1 Yule–Walker sisteminden); log-olabilirlik \ell=2{,}0846888. R'de stats::arima (fixed ile aynı noktada, süzgeçli girdi xreg) 2,0846889 verir; şablon 2,084689.
Adım 4 — bağımsız eniyileme. Python'da kaba başlangıçtan Nelder–Mead ve BFGS ile üç kez tekrarlanan eniyileme şunu bulur: \hat\phi=(1{,}527188;\,-0{,}628849), \hat\mu=53{,}361744, \hat\delta_1=0{,}549045, \hat\omega=(-0{,}530965;\,-0{,}380124;\,-0{,}517969), \ell=2{,}0846889. Şablonla fark 2\times10^{-5} düzeyindedir: olabilirlik bu bölgede çok düzdür (şablonun noktasındaki değer 2,0846888; iki eniyileyicinin vardığı noktalar arasındaki olabilirlik farkı 2\times10^{-7}), bu yüzden kestirim satırlarının ölçütü 10^{-4} alınmıştır.
Adım 5 — SH. Derişik log-olabilirliğin sayısal Hessian'ının tersinden: \mathrm{SH}=(0{,}046723;\,0{,}049471;\,0{,}137501;\,0{,}039193;\,0{,}073813;\,0{,}101704;\,0{,}108567); şablonla göreli fark \le10^{-3} (iki sayısal Hessian farklı adım uzunlukları kullanır).
Adım 6 — uyum ve kazanç. \hat\sigma^2=0{,}0571016; AIC =-2\ell+2\cdot7=9{,}830622 (varyans sayılmaz); G=-1{,}429058/0{,}450955=-3{,}168959.
Adım 7 — dürtü yanıtı. v_0=\omega_0=-0{,}530965; v_1=\omega_1+\delta_1v_0=-0{,}671648; v_2=\omega_2+\delta_1v_1=-0{,}886734; v_3=\delta_1v_2=-0{,}486857; sonrası v_j=\delta_1v_{j-1} ile geometrik söner (v_{20}=-1{,}8\times10^{-5} düzeyine).
Adım 8 — ön-beyazlatma. Yule–Walker AR(6) (AIC ile; mertebe sınırı \min(10,\lfloor296/5\rfloor)=10) ve \rho_k: \rho_3=-0{,}278800, \rho_4=-0{,}346604, \rho_5=-0{,}452193; sınır 1{,}96/\sqrt{290}=0{,}115095. Python ve R'nin bağımsız hesapları şablonla 10⁻⁶ içinde eşleşir.
Adım 9 — CSS. CSS (p=2) için bağımsız R arima(method = "CSS") (açık süzgeçli, \hat\delta,\hat\omega Nelder–Mead ile): \hat\phi=(1{,}531;\,-0{,}632), \hat\delta_1=0{,}549, \hat\sigma^2=0{,}0574; şablonun yontem = CSS çalıştırması (tf_css) 1,531359 ve −0,632053 verir (SH 0,046904 ve 0,049767).
111.6.1 Doğrulama: MerQuR+, Python ve R
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) | En büyük fark | |
|---|---|---|---|---|---|
| Kestirim \phi_1 (iki eniyileyici) | 1,5272071 | 1,52718781 | — | 1,3e−5 | ✓ |
| Kestirim \phi_2 (iki eniyileyici) | −0,62887176 | −0,62884887 | — | 2,3e−5 | ✓ |
| Kestirim \mu (iki eniyileyici) | 53,36172395 | 53,36174437 | — | 3,8e−7 | ✓ |
| Kestirim \delta_1 (iki eniyileyici) | 0,54904919 | 0,54904489 | — | 4,3e−6 | ✓ |
| Kestirim \omega_0 (iki eniyileyici) | −0,53098525 | −0,53096514 | — | 2,0e−5 | ✓ |
| Kestirim \omega_1 (iki eniyileyici) | −0,38010446 | −0,38012431 | — | 2,0e−5 | ✓ |
| Kestirim \omega_2 (iki eniyileyici) | −0,51797191 | −0,51796865 | — | 3,3e−6 | ✓ |
| SH \phi_1 (sayısal Hessian) | 0,04672389 | 0,04672309 | — | 8,0e−7 | ✓ |
| SH \phi_2 (sayısal Hessian) | 0,04947148 | 0,04947073 | — | 7,5e−7 | ✓ |
| SH \mu (sayısal Hessian) | 0,1374954 | 0,13750137 | — | 6,0e−6 | ✓ |
| SH \delta_1 (sayısal Hessian) | 0,03919024 | 0,03919263 | — | 2,4e−6 | ✓ |
| SH \omega_0 (sayısal Hessian) | 0,07381342 | 0,0738135 | — | 7,5e−8 | ✓ |
| SH \omega_1 (sayısal Hessian) | 0,10170369 | 0,10170418 | — | 4,9e−7 | ✓ |
| SH \omega_2 (sayısal Hessian) | 0,10856333 | 0,10856676 | — | 3,4e−6 | ✓ |
| Log-olabilirlik (şablonun kestiriminde, kesin Gauss) | 2,08468875 | 2,08468875 | 2,08468875 | 4,1e−11 | ✓ |
| Log-olabilirlik (iki eniyileyicinin en iyisi) | 2,08468875 | 2,0846889 | 2,08468875 | 7,3e−8 | ✓ |
| AIC (−2ℓ + 2·7) | 9,8306225 | 9,83062219 | 9,8306225 | 3,1e−8 | ✓ |
| \sigma^2 | 0,05710157 | 0,05710159 | 0,05710157 | 1,5e−8 | ✓ |
| Uzun dönem kazancı \omega(1)/\delta(1) | −3,16899669 | −3,16895861 | — | 1,2e−5 | ✓ |
| Dürtü yanıtı v_{3} (gecikme 3) | −0,53098525 | −0,53096514 | — | 2,0e−5 | ✓ |
| Dürtü yanıtı v_{4} (gecikme 4) | −0,67164148 | −0,671648 | — | 6,5e−6 | ✓ |
| Dürtü yanıtı v_{5} (gecikme 5) | −0,88673612 | −0,88673355 | — | 2,6e−6 | ✓ |
| Dürtü yanıtı v_{6} (gecikme 6) | −0,48686175 | −0,48685652 | — | 5,2e−6 | ✓ |
| Dürtü yanıtı v_{8} (gecikme 8) | −0,14676692 | −0,14676304 | — | 3,9e−6 | ✓ |
| Dürtü yanıtı v_{13} (gecikme 13) | −0,00732292 | −0,00732244 | — | 4,8e−7 | ✓ |
| Dürtü yanıtı v_{23} (gecikme 23) | −1,823044·10−5 | −1,822781·10−5 | — | 2,6e−9 | ✓ |
| Ön-beyazlatılmış çapraz korelasyon, gecikme 0 | −0,01972967 | −0,01972967 | −0,01972967 | 1,4e−14 | ✓ |
| Ön-beyazlatılmış çapraz korelasyon, gecikme 3 | −0,27879982 | −0,27879982 | −0,27879982 | 1,1e−14 | ✓ |
| Ön-beyazlatılmış çapraz korelasyon, gecikme 4 | −0,34660417 | −0,34660417 | −0,34660417 | 1,5e−14 | ✓ |
| Ön-beyazlatılmış çapraz korelasyon, gecikme 5 | −0,45219255 | −0,45219255 | −0,45219255 | 1,9e−14 | ✓ |
| Ön-beyazlatılmış çapraz korelasyon, gecikme 6 | −0,26927192 | −0,26927192 | −0,26927192 | 1,3e−14 | ✓ |
| Ön-beyazlatılmış çapraz korelasyon, gecikme 8 | −0,025816 | −0,025816 | −0,025816 | 1,6e−15 | ✓ |
| Ön-beyazlatılmış çapraz korelasyon, gecikme 12 | 0,00937773 | 0,00937773 | 0,00937773 | 1,2e−15 | ✓ |
| Ön-beyazlatma sınırı 1{,}96/\sqrt{m} | 0,11509516 | 0,11509516 | 0,11509516 | 1,2e−16 | ✓ |
| CSS, kestirim \phi_1 | 1,53135934 | 1,53141345 | — | 3,5e−5 | ✓ |
| CSS, kestirim \phi_2 | −0,63205259 | −0,63208309 | — | 3,1e−5 | ✓ |
| CSS, kestirim \delta_1 | 0,54887503 | 0,54892785 | — | 5,3e−5 | ✓ |
| CSS, kestirim \omega_0 | −0,52965126 | −0,52953071 | — | 1,2e−4 | ✓ |
| CSS, \sigma^2 | 0,05741728 | 0,05741729 | — | 5,5e−9 | ✓ |
| Fark = 1: log-olabilirlik (şablon kestiriminde) | −10,48573323 | −10,48573323 | — | 3,7e−15 | ✓ |
| Fark = 1: log-olabilirlik (bağımsız eniyi) | −10,48573323 | −10,48567452 | — | 5,6e−6 | ✓ |
| r=2: log-olabilirlik (şablon kestiriminde) | 2,08665763 | 2,08665763 | — | 5,5e−14 | ✓ |
| CSS-ML: log-olabilirlik (şablon kestiriminde) | 2,08468859 | 2,08468859 | — | 1,7e−15 | ✓ |
| Dönüşümsüz AR parametreleri (ML): log-olabilirlik (şablon kestiriminde) | 2,08468876 | 2,08468876 | — | 6,8e−14 | ✓ |
Ölçütü karşılayan: 44/44. Kestirim ve SH satırlarında iki eniyileyicinin vardığı nokta aynı düz tepedir (olabilirlik satırı 10⁻⁶ içinde); gevşek ölçütler gerekçesi bölüm 111.6'dadır.
Ölçüt: olabilirlik, AIC, ön-beyazlatma satırları için |\text{fark}|\le10^{-6}; iki eniyileyicinin düz bir tepede vardığı kestirimler için 10^{-4}; sayısal Hessian SH'leri için 10^{-3} (göreli).
111.7 Çıktıyı okuma
Örnek ayarla şablonun gerçek çıktısı (dogrulama/cikti/tf_ornek/; kısaltılmış):
Model: y = μ + [ω(B)/δ(B)] B^3 x + N, s = 2, r = 1, N ~ ARMA(2, 0); d = 0; ML

Transfer fonksiyonu katsayıları
 parametre      kestirim       SH            z             p
 gürültü AR1    1.527207   0.046724     32.685785   2.486709e-234
 gürültü AR2   -0.628872   0.049471    -12.711804   5.084802e-37
 μ (kesişim)   53.361724   0.137495    388.098257   0.000000e+00
 δ1             0.549049   0.039190     14.009847   1.356979e-44
 ω0            -0.530985   0.073813     -7.193614   6.309860e-13
 ω1            -0.380104   0.101704     -3.737371   1.859542e-04
 ω2            -0.517972   0.108563     -4.771150   1.831774e-06

Uyum ve kazanç
 sigma2 0.057102 · logLik 2.084689 · AIC 9.830622
 uzun dönem kazancı ω(1)/δ(1) -3.168997 · n 293

Dürtü yanıt ağırlıkları v_k (gecikme b'den başlar)
 gecikme: 3      4         5         6         7         8         9
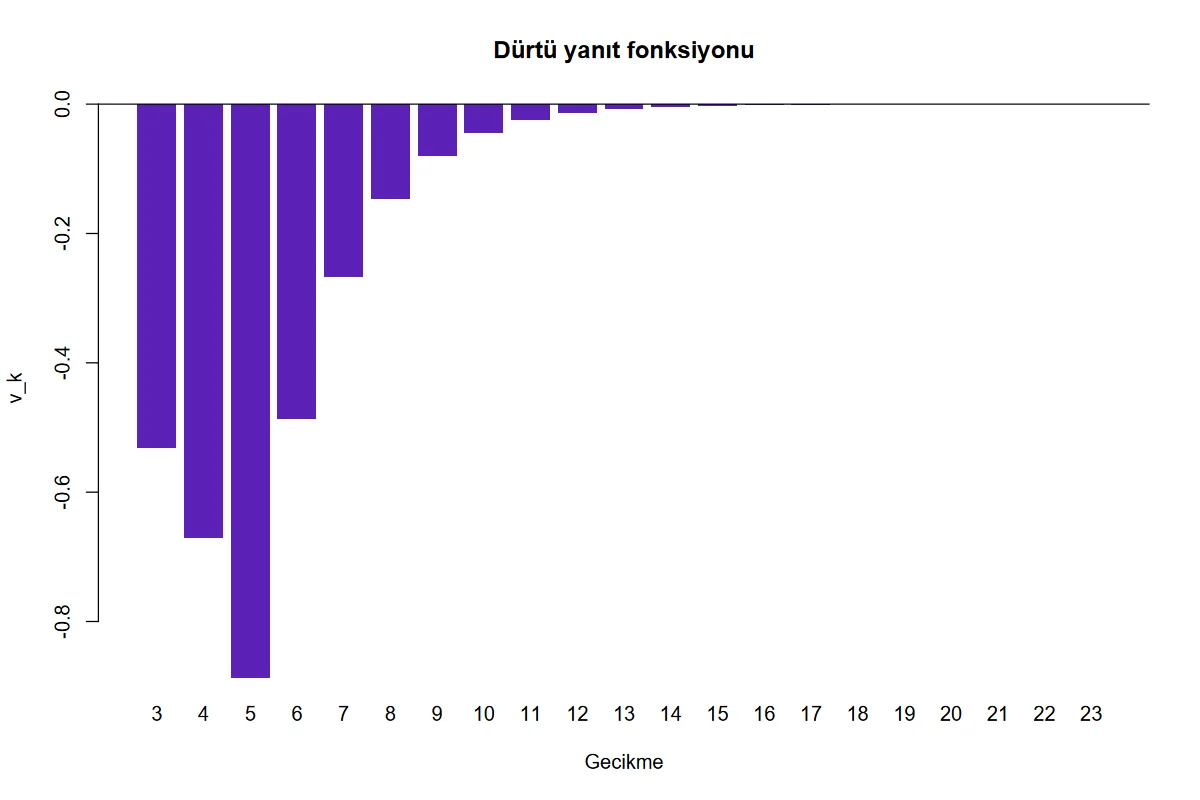
 v:      -0.5310 -0.6716  -0.8867   -0.4869   -0.2673   -0.1468   -0.0806 ...

Ön-beyazlatılmış çapraz korelasyonlar corr(y_t, x_{t-k})
 gecikme: 0 1 2 3 4 5 6 7 ...
 çapraz:  -0.0197 0.0448 -0.0059 -0.2788 -0.3466 -0.4522 -0.2693 -0.1651 ...   sınır 0.1151
Şekil 111.1. Dürtü yanıtı: girdideki bir birimlik darbenin çıktıya gecikme b=3'ten başlayan etkisi; en büyük etki gecikme 5'tedir (v_2=-0{,}887) ve sonra geometrik söner.
| Öğe | Ne yazar | Nasıl yorumlanır |
|---|---|---|
| Gürültü AR1, AR2 | Gürültünün özilişki katsayıları | \hat\phi_1+\hat\phi_2=0{,}898: gürültü güçlü özilişkili ama durağandır; AR kökleri birim çemberin dışındadır. |
| \mu | Kesişim | Girdi sıfırken (kodlanmış ölçekte ortalama) çıktının ortalaması, yaklaşık %53,36 CO₂. |
| \delta_1 | Sönüm katsayısı | 0{,}549: etki her dönemde yaklaşık yarıya iner; yarı ömür \ln0{,}5/\ln0{,}549\approx1{,}2 dönem. |
| \omega_0,\omega_1,\omega_2 | Pay (kısa dönem etki) | İlk üç dönemdeki doğrudan etkiler; hepsi eksi, yani gaz akışı arttığında CO₂ düşer. |
| \sigma^2, logLik, AIC | Uyum ölçüleri | AIC varyansı saymaz (-2\ell+2\cdot7). Başka program çıktılarıyla karşılaştırırken tanımı kontrol edin. |
| Uzun dönem kazancı | \omega(1)/\delta(1)=-3{,}169 | Gaz akışı kalıcı olarak bir birim artarsa çıktı dengesi yaklaşık 3,17 puan düşer. |
| v_k | Dürtü yanıt ağırlıkları | En büyük etki gecikme b+2=5'te (-0{,}887); 3 dönem ölü zamandan sonra etki hızla artar ve sönümlenir. |
| Ön-beyazlatılmış \rho_k | \mathrm{corr}(y_{t+k},x_t), beyazlatılmış | k=3{,}4{,}5{,}6'da sınırı aşıyor ve gecikme 5'te zirve yapıyor: b=3 ve ağırlıkların 3. gecikmeden sonra yayıldığı doğrulanıyor. |
Rapor cümlesi. Box–Jenkins gaz fırını verisinde (296 gözlem) CO₂ yüzdesi, gaz akışının üç dönem gecikmeli etkisiyle modellendi: pay mertebesi s=2, payda mertebesi r=1, gürültü AR(2), kesin en çok olabilirlik. Etki \hat\omega=(-0{,}531;\,-0{,}380;\,-0{,}518) ve \hat\delta_1=0{,}549 (\mathrm{SH}=0{,}039) ile kestirildi; uzun dönem kazancı -3{,}17 idi ve en büyük dürtü yanıtı gecikme 5'te (-0{,}887) görüldü. Gürültü AR katsayıları 1,527 ve −0,629'dur.
111.8 Sık hatalar ve tuzaklar
- Geri bildirim görünmez. Transfer fonksiyonu girdinin çıktıyı etkilediğini varsayar. Çıktının girdiyi izlediği (k<0 gecikmelerinde ön-beyazlatılmış çapraz korelasyon) sistemlerde \hat\omega yanlıdır; şablon k<0 gecikmelerini hesaplar ama tabloya yazmaz (256). Bu nedenle sonuçlar tek yönlü nedensellik kanıtı değildir.
- Yakınsama uyarılarını ciddiye alın. Eniyileyici yakınsama bildirmezse (
en_cok_yineleme = 3gibi küçük değerler; log-olabilirlik −234,7, eniyi 2,08) tablodan önce "UYARI: Yakınsama sağlanamadı" yazılır; SH'si sıfır ya da hesaplanamayan katsayıların z ve p değeri boş bırakılır. Gürültü AR kökü birim çemberin 10^{-4} yakınına gelirse ayrı bir uyarı yazılır. Statik regresyon (b = 0, s = 0, r = 0, p = 1) örnek veride \hat\phi=0{,}999989 verir ve AR1'in SH'si boştur; bağımsız eniyileyici \hat\phi=0{,}9798 ve daha yüksek olabilirlik (−316,630; şablon −316,666) bulur. Uyarılar kestirimi düzeltmez; böyle bir tabloyu raporlamayın. - Beyaz gürültü (p=q=0) desteklenir. Tabloda gürültü satırı yoktur; kestirim, gürültü beyazken en küçük karelerle aynıdır (örnekte log-olabilirlik −358,912; \hat\delta_1=0{,}601, \hat\mu=53{,}324). Gürültüsü beyaz olmayan bir seride bu model uygun değildir: kalıntı özilişkisini ayrıca denetleyin.
- Kesişimsiz model yüksek düzeyli seriyi birim köke iter. Çıktı ortalaması 53 iken
kesisimkapalı ise AR1 + AR2 = 1,00001 olur (\hat\phi=(1{,}5427;\,-0{,}5427)); şablon "durağanlık sınırında" uyarısı yazar. - n ve olabilirlik. Tablodaki n=293 olabilirliğin dayandığı 291 gözlem değildir (111.4.3).
- Zaman sırası denetlenmez. Ters sıralı veri sessizce başka bir model verir.
- Fark sonrası kesişim. d>0 iken \mu bir eğimdir (d=1 örnekte 0,0141, SH 0,0320: sıfırdan ayırt edilemez); orta düzeyi yorumlamak için farklanmamış model gerekir.
- Dürtü ufku.
durtu_ufkupay mertebesinden küçük seçilirse tablo \omega_j'nin son terimlerini içermez; kazanç tablosu etkilenmez (kazanç katsayılardan hesaplanır).
111.9 Uzman soruları
S1. Neden pay katsayıları işaret açısından başka programlardan farklı yazılabilir?
Şablon \omega(B)=\omega_0+\omega_1B+\dots ("+" biçimi) kullanır. Bazı programlar payı \omega_0-\omega_1B-\omega_2B^2 yazar; bu durumda \omega_1,\omega_2 işaret değiştirir ve v_j ağırlıkları aynıdır. Kıyaslamadan önce hangi uzlaşımın kullanıldığını kontrol edin.
S2. ML ve CSS neden farklı kestirim verir ve hangisi yayımlanmış değerleri verir?
CSS, ilk gözlemlerin olabilirliğini (durağan başlangıç dağılımı) yok sayar; ML bunları kesin olarak içerir. Bu seride fark küçüktür: ML AR 1,5272 ve −0,6289; dönüşümsüz CSS 1,5314 ve −0,6321. Yayımlanmış değerler (Box ve Jenkins gaz fırını için 1,533 ve −0,633) koşullu en küçük kareler kestirimidir; ML bunlara yaklaşık 0,005 uzaktır. CSS ayarı bu değerlere yaklaşık 0,002 uzaktır (1,5314 ve −0,6321).
S3. Gürültüde farklama ile transfer fonksiyonunda farklama aynı şey midir?
Hayır. Şablonda fark iki seriye birden uygulanır ve \nabla^dy=v(B)\nabla^dx+\nabla^dN modelini kurar. Yalnız gürültüyü farklamak (\nabla N_t ARMA) için mevsimsel farkı (mevsim_D) ya da önceden farklanmış seri kullanılır; arimax içindeki ARIMA'nın d'si 0'a sabittir.
S4. Ön-beyazlatma neden girdinin AR modeliyle yapılır?
Girdi x_t'yi beyaz gürültüye çevirdiğimiz süzgeç y'ye de uygulanırsa çapraz kovaryans \mathrm{cov}(\beta_{t+k},\alpha_t)=v_k\sigma_\alpha^2 olur ve \rho_k doğrudan v_k ile orantılıdır. Aksi hâlde x'in kendi özilişkisi çapraz korelasyonları bulandırır ve sahte tepeler yaratır (Haugh ve Box, 1977).
S5. \delta_1 ile gürültü AR1 neden birbirine karışabilir?
Gürültü AR(p) ve payda \delta(B) ortak bir kök paylaşırsa (ör. y_t=0{,}8y_{t-1}+0{,}5x_{t-1}+e_t) iki kısım ayrıştırılamaz: model aşırı parametrelidir. Böyle bir seride (geri_bildirim.csv, b=1,s=0,r=1,p=1; tf_geri_bildirim_p1) kestirim "system is exactly singular" hatasıyla durur. Kuralı: payda mertebesini ve gürültü mertebesini birlikte artırmayın; önce \rho_k'ya bakın.
S6. AIC neden başka programlarla uyuşmayabilir?
Şablonun AIC'i -2\ell+2\cdot(\text{katsayı sayısı})'dır ve \sigma^2'yi parametre saymaz; olabilirlikte ilk s gözlem de yoktur (n^*=n-b-s). Gürültü varyansını da sayan bir program 2 birim daha yüksek AIC verir. Aynı programda modeller arasında karşılaştırma tutarlıdır.
S7. Dürtü yanıtı ağırlıkları v_k neden hata payı içermiyor?
v_k, \omega ve \delta'nın doğrusal olmayan bir fonksiyonudur; şablon yalnız nokta değerlerini yazar. Güven aralığı için delta yöntemi ya da önyükleme gerekir (örneğin \mathrm{Var}(v_0)=\mathrm{SH}(\omega_0)^2 ama v_1=\omega_1+\delta_1\omega_0 için \omega_1,\delta_1,\omega_0'ın kovaryansları gerekir).
S8. n-b<\max(40{,}5k) koşulu yeterli mi?
Bu bir güvenlik duvarıdır, yeterlilik ölçütü değildir. Kazanç G=\sum\omega/(1-\sum\delta) payda \sum\delta_i\to1 iken kararsızdır; örneklem küçükse \hat\delta güvenilmez ve G patlar. \hat\delta'nın SH'sini ve |\hat\delta|<1'i her zaman kontrol edin.
111.10 Kaynaklar
- Box, G. E. P., Jenkins, G. M., & Reinsel, G. C. (2008). Time series analysis: Forecasting and control (4th ed.). Wiley. https://doi.org/10.1002/9781118619193
- Chan, K.-S., & Ripley, B. (2022). TSA: Time series analysis (R package version 1.3.1). https://CRAN.R-project.org/package=TSA
- Cryer, J. D., & Chan, K.-S. (2008). Time series analysis: With applications in R (2nd ed.). Springer. https://doi.org/10.1007/978-0-387-75959-3
- Gardner, G., Harvey, A. C., & Phillips, G. D. A. (1980). Algorithm AS 154: An algorithm for exact maximum likelihood estimation of autoregressive-moving average models by means of Kalman filtering. Journal of the Royal Statistical Society: Series C (Applied Statistics), 29(3), 311–322. https://doi.org/10.2307/2346910
- Harvey, A. C., & Phillips, G. D. A. (1979). Maximum likelihood estimation of regression models with autoregressive-moving average disturbances. Biometrika, 66(1), 49–58. https://doi.org/10.1093/biomet/66.1.49
- Haugh, L. D., & Box, G. E. P. (1977). Identification of dynamic regression (distributed lag) models connecting two time series. Journal of the American Statistical Association, 72(357), 121–130. https://doi.org/10.1080/01621459.1977.10479920
- Jones, R. H. (1980). Maximum likelihood fitting of ARMA models to time series with missing observations. Technometrics, 22(3), 389–395. https://doi.org/10.1080/00401706.1980.10486171
- R Core Team. (2026). R: A language and environment for statistical computing. R Foundation for Statistical Computing. https://www.R-project.org/