45. Stokastik sınır analizi (SFA)
Şablon kimliği: stokastik_sinir · Kategori: model · Dil: R · Dosya: pro/sablonlar/model/stokastik_sinir.R (satır 1–424; üstbilgi 1–158) · Örnek veri: _ornek/stokastik_sinir_front41.csv · Paketler: frontier 1.1-8, plm 2.6-7; kesitte kesik normal ve üstel modelde sfaR 1.0.1
45.1 Ne işe yarar
Şablon, bir üretim ya da maliyet sınırını en çok olabilirlikle kestirir ve her birimin (firma, çiftlik, hastane, belediye) bu sınıra ne kadar yakın çalıştığını ölçer. Cevapladığı soru şudur: "Aynı girdilerle ulaşılabilecek en yüksek çıktıya göre birimler ne kadar etkin; gözlenen açığın ne kadarı şans (gürültü), ne kadarı etkinsizlik?"
- y_i: çıktının (ya da maliyetin) logaritması; \mathbf x_i: sabit terim ve girdilerin logaritmaları (translogda kareleri ve çapraz çarpımları da).
- v_i: iki yanlı gürültü (hava, ölçüm hatası, şans); u_i: tek yanlı etkinsizlik.
- s=1 üretim sınırı (etkinsizlik çıktıyı azaltır), s=-1 maliyet sınırı (etkinsizlik maliyeti artırır).
- \mathrm{TE}_i=e^{-u_i}\in(0{,}1]: teknik etkinlik; birimin çıktısının, aynı girdi ve aynı gürültüyle sınırda üretilecek çıktıya oranı.
Sıradan regresyon "ortalama" birimi tanımlar; artığın tümü hatadır. Stokastik sınır modeli artığı iki bileşene ayırır: simetrik v ve çarpık u. Ayrım, artıkların çarpıklığından gelir: üretim verisinde sınırın altında uzun bir kuyruk varsa bu, etkinsizliğin izidir.
Ne zaman kullanılır? Birimler aynı teknolojiyle üretim yapıyorsa; etkinlik puanı ve sıralaması isteniyorsa; gürültünün etkinsizlikten ayrılması gerekiyorsa (tarım, sağlık, eğitim gibi şansın payının büyük olduğu alanlar); etkinsizliğin belirleyicileri (eğitim, ölçek, mülkiyet) tek aşamada modellenecekse; panelde etkinsizliğin zamanla değişimi soruluyorsa.
Ne zaman kullanılmaz?
- Fonksiyon biçimi ve dağılım varsayımı yapılmak istenmiyorsa ya da birden çok çıktı varsa:
veri_zarflama(Bölüm 46). O yöntem gürültüyü ayırmaz. - İlgi etkinlikte değil, girdilerin ortalama etkisindeyse: temel programdaki doğrusal regresyon ya da Panel Veri Regresyonu.
- En küçük kareler artıkları beklenen yönde çarpık değilse (üretimde pozitif, maliyette negatif çarpıklık): veri etkinsizlik bilgisi taşımaz; şablon not düşer ve \gamma sıfıra yapışır (45.8).
- Birim sayısı çok azsa: varyans bileşenleri ayrıştırılamaz. Şablon en az (katsayı sayısı + 8) gözlem ister; güvenilir bir ayrıştırma için onlarca birim gerekir.
- Yanıt bir sayımsa ya da sınırlıysa (oran): model logaritması alınmış sürekli çıktı içindir.
Temel programla ilişki. Temel programda stokastik sınır çözümlemesi yoktur. Şablonun en küçük kareler karşılaştırma modeli (uyum tablosundaki "EKK" satırı) temel programın doğrusal regresyonuyla aynıdır; sınır modeli ona tek yanlı hata bileşenini ekler.
45.2 Şablonun girdileri
Form, üstbilgideki on dokuz [[param]] bloğundan kurulur (stokastik_sinir.R:11–157).
| Alan (form etiketi) · ad | Tür · sekme | Varsayılan | Geçerli değerler | Kodda etkisi |
|---|---|---|---|---|
Çıktı ya da maliyet · y |
sayısal sütun · Değişkenler | ilk sayısal sütun | sayısal; logaritma açıksa pozitif | Bağımlı değişken (195). |
Girdiler · x |
sütunlar (sayısal) · Değişkenler | — | en az 1 | Sınırın açıklayıcıları (196–206). |
Logaritma al · logaritma |
onay · Model | açık | açık/kapalı | y ve girdilere log (191–195). |
Fonksiyon biçimi · bicim |
seçim · Model | cobb_douglas |
cobb_douglas, translog |
Translogda 0{,}5\ln^2x_j ve \ln x_j\ln x_k eklenir (199–206). |
Sınır türü · sinir |
seçim · Model | uretim |
uretim, maliyet |
s=1 ya da -1 (176). |
Etkinsizlik dağılımı · dagilim |
seçim · Model | yarim_normal |
yarim_normal, kesik_normal, ustel |
Hangi paketin ve modelin kullanılacağı (241, 268). |
Birim · birim |
sütun · Değişkenler | boş | zamanla birlikte | Panel birimi (171, 223–229). |
Zaman · zaman |
sütun · Değişkenler | boş | birimle birlikte | Panel dönemi (172). |
Zamanla değişen etkinsizlik · zaman_etkisi |
onay · Model | kapalı | yalnız panelde | \eta kestirilir; z varsa zaman z'ye eklenir (216, 270). |
Etkinsizlik belirleyicileri · z |
sütunlar (sayısal) · Değişkenler | boş | isteğe bağlı | Battese–Coelli (1995) modeli (213–219, 230–231). |
En çok yineleme · en_cok_yineleme |
tamsayı · Gelişmiş | 0 | 0–100000 | 0: frontier 1000, sfaR 2000 (247, 271). |
Yakınsama toleransı · yakinsama |
ondalık · Gelişmiş | 0 | 0–0,01 | 0: frontier 10^{-5}, sfaR 10^{-12} (247, 271). |
Optimizasyon algoritması · optimizasyon |
seçim · Gelişmiş | bfgs |
bfgs, bhhh, nr, nm, cg, nlminb |
Yalnız sfaR modellerinde (247). |
γ ızgara araması adımı · izgara_adimi |
ondalık · Gelişmiş | 0,1 | 0,001–0,5 | frontier başlangıç ızgarası (271). |
İkinci ızgara araması · izgara_ikili |
onay · Gelişmiş | açık | açık/kapalı | frontier gridDouble (271). |
μ sınırı · mu_siniri |
ondalık · Gelişmiş | 2 | 0–100 (0: sınırsız) | frontier muBound (272). |
Gözlem başına etkinlik tablosu · te_tablosu |
onay · Çıktı | açık | açık/kapalı | Beşinci tablo (388). |
Etkinlik grafikleri · sekil |
onay · Çıktı | açık | açık/kapalı | Şekil (395–423). |
Grafiklerdeki kestirici · sekil_kestirici |
seçim · Çıktı | bc |
bc, jlms |
Histogram ve zaman grafiği (396–397). |
Örnek ayar (ornek_param, satır 9): y = output, x = capital, labour, logaritma = açık, Cobb–Douglas, üretim sınırı, yarı normal; panel ve z alanları boştur.
Hangi model kurulur?
| Seçim | Model | Paket |
|---|---|---|
| Kesit, yarı normal | Aigner–Lovell–Schmidt hata bileşenleri sınırı | frontier |
| Kesit, kesik normal | Stevenson (1980); \mu kestirilir | sfaR |
| Kesit, üstel | Normal–üstel | sfaR |
| Birim + zaman | Battese–Coelli (1992); yarı ya da kesik normal; isteğe bağlı \eta | frontier |
| z verilmiş (kesit ya da panel) | Battese–Coelli (1995); dağılım seçimi yok sayılır | frontier |
Şablonun kendi denetimleri.
| Koşul | İleti (özet) | Satır |
|---|---|---|
| Veri açık değil | "Önce Veri sekmesinde bir veri açın." | 162 |
| Izgara adımı 0–1 dışında | "γ ızgara adımı 0 ile 1 arasında olmalı." | 168 |
| Negatif yineleme, tolerans ya da μ sınırı | "… negatif olamaz." | 169 |
| Bağımlı değişken girdiler arasında | "Bağımlı değişken girdiler arasında olamaz." | 173 |
| Birim ve zamandan yalnız biri verilmiş | "birim ve zaman sütunlarının ikisi de seçilmeli" | 174 |
| Üstel dağılım panel ya da z ile | "yalnız kesit verisinde ve belirleyicisiz kullanılabilir" | 177 |
| Zaman etkisi istenmiş, panel değil | "panel verisi (birim ve zaman) ister" | 178 |
| Bir sütun sayısal değil | "'…' sayısal değil." | 182 |
| Logaritma açık, sıfır ya da negatif değer | "Logaritma için '…' pozitif olmalı" | 192 |
| n<k+8 | "Gözlem sayısı (…) bu model için çok az" | 208 |
| Bağımlı değişken, bir girdi ya da z sabit | "… sabit" | 209, 211, 218 |
| Girdi matrisi tekil | "doğrusal bağımlı girdiler" | 212 |
| Aynı birim-zaman için birden çok satır | "her birim-zaman için tek satır ister" | 224 |
| Panelde < 3 birim ya da < 2 dönem | "en az üç birim" / "en az iki zaman noktası" | 225, 226 |
| Kestirim hata verdi ya da sonlu değil | "Sınır kestirilemedi: …" / "Kestirim yakınsamadı" | 248, 251, 273, 278 |
Eksik ya da sonlu olmayan değerli satırlar atılır; sayısı özet satırına yazılır (188–190, 323). Durdurmayan notlar: yanlış yönlü çarpıklık (345), \gamma<0{,}01 ya da >0{,}99 (348), modelde kullanılmayan ızgara, μ sınırı ya da algoritma ayarı (357–358), paket uyarıları ve yineleme sınırına ulaşılması (359–360).
Bağımlı değişken, girdi ya da z sütunu veri sekmesinde "kategorik" türdeyse şablon "sayısal değil" iletisiyle durur (satır 182).
45.3 Örnek veri
Dosya: _ornek/stokastik_sinir_front41.csv. Coelli'nin (1996) FRONTIER 4.1 programıyla dağıtılan birinci örnek veri (frontier paketindeki front41Data): 60 firmanın tek dönemlik çıktı, sermaye ve emek miktarı. Eksik değer yoktur.
| Değişken | Rol | Tür (veri sekmesi) | Özet |
|---|---|---|---|
output |
Bağımlı değişken | sayısal | 1,660–37,118; ortalama 16,62. |
capital |
Girdi | sayısal | 0,258–9,561; ortalama 4,85. |
labour |
Girdi | sayısal | 1,073–98,904; ortalama 57,68. |
firm |
kullanılmaz | sayısal | Firma numarası 1–60. |
Kategorik değişken yoktur; düzey sırası bu şablonda sonucu etkilemez. Panelde zaman sütunu sıra numarasına çevrilir (ilk dönem 1, son dönem T); sayısal ya da sayı etiketli sütunda sıra sayısaldır.
Panel modelleri için ikinci örnek dosya _ornek/stokastik_sinir_pirinc.csv kullanılır: Filipinler'de 43 pirinç çiftliğinin 8 yıllık dengeli paneli (344 gözlem; frontier paketindeki riceProdPhil, Coelli ve ark., 2005). Kullanılan sütunlar: PROD (üretim), AREA, LABOR, NPK (girdiler), FMERCODE (çiftlik), YEARDUM (yıl 1–8), AGE, EDYRS (z).
Bu bölümde kullanılan çalıştırmalar: (1) örnek ayar; (2) kesik normal; (3) üstel; (4) translog; (5) maliyet sınırı (aynı veride, yanlış çarpıklık örneği); (6) tolerans 10^{-12} ve ızgara adımı 0,3; (7) panel, zamanla değişmeyen; (8) panel, \eta ile; (9) panel, z = AGE, EDYRS.
45.4 Yöntem: formüller ve hesap adımları
Hesap sırası: (1) sütunlar sayıya çevrilir, eksik satırlar atılır, logaritma alınır, translog terimleri kurulur; (2) en küçük kareler modeli kurulur (karşılaştırma log-olabilirliği ve artık çarpıklığı); (3) sınır modeli en çok olabilirlikle kestirilir; (4) her gözlem için u'nun koşullu dağılımından etkinlik hesaplanır; (5) tablolar ve şekil üretilir.
45.4.1 Birleşik hata ve olabilirlik (yarı normal)
u_i\sim N^+(0,\sigma_u^2) (sıfırda kesilmiş normal) ise birleşik hata \varepsilon_i=v_i-s\,u_i'nin yoğunluğu kapalı biçimdedir:
- \varepsilon_i=y_i-\mathbf x_i^{\top}\boldsymbol\beta: birleşik artık. Üretim sınırında dağılım sola çarpıktır (uzun kuyruk negatif tarafta).
- \Phi(\cdot) çarpanı çarpıklığı taşır: \lambda=0 iken \tfrac12'ye iner ve yoğunluk N(0,\sigma_v^2) olur; model sıradan regresyondur.
- \sigma^2 ve \gamma: FRONTIER 4.1'in parametreleştirmesi. \gamma\in[0{,}1] olduğundan başlangıç değeri için ızgara araması yapılabilir.
γ, etkinsizliğin toplam varyanstaki payı değildir
\sigma_u^2, kesilmeden önceki normal dağılımın varyansıdır. Yarı normal u'nun varyansı (1-2/\pi)\sigma_u^2'dir. Etkinsizliğin birleşik hata varyansındaki payı \gamma(1-2/\pi)/[\gamma(1-2/\pi)+1-\gamma]'dir: örnek veride \hat\gamma=0{,}797 iken pay 0,588'dir.
Kesik normal (Stevenson, 1980): u\sim N^+(\mu,\sigma_u^2). \mu serbest bırakılır; \mu=0 yarı normaldir. \mu<0 iken etkinsizliklerin çoğu sıfıra yakın yığılır, \mu>0 iken tepe sıfırdan uzaklaşır. Üstel: f(u)=\sigma_u^{-1}e^{-u/\sigma_u}, E(u)=\sigma_u:
Koddaki tercih
Yarı normal kesit modeli, panel ve z'li modeller frontier::sfa() ile kurulur (satır 270–272): önce en küçük kareler, sonra \gamma üzerinde ızgara araması (adım gridSize = 0,1; gridDouble açıksa en iyi noktanın çevresinde daha ince ikinci arama), sonra Davidon–Fletcher–Powell yinelemesi (tol = 1e-5, maxit = 1000). Kesitte kesik normal ve üstel model sfaR::sfacross() ile kurulur (246–247): analitik türevli BFGS (ya da seçilen algoritma), itermax = 2000, tol = 1e-12. sfaR varyansları \ln\sigma_u^2 ve \ln\sigma_v^2 olarak kestirir; şablon bunları \sigma^2, \gamma, \lambda'ya çevirir ve standart hata vermez (261–265). Üstel modelde \gamma satırı \sigma_u^2/(\sigma_u^2+\sigma_v^2) olarak yazılır; ayrıca E[u]=\sigma_u satırı eklenir.
Neden kesik normal kesit modeli başka bir paketle kuruluyor?
Kesik normal modelde olabilirlik \mu yönünde çok düzdür: farklı (\mu,\sigma_u) çiftleri neredeyse aynı etkinsizlik dağılımını üretir. Örnek veride \mu −50 ile −1 arasında gezdirildiğinde en büyüklenmiş log-olabilirlik yalnız 0,02 değişir; kestirim \hat\mu=-2{,}84, standart hatası 18,0'dır. Böyle bir yüzeyde ızgara + DFP araması kolayca erken durur; analitik türevli bir en büyükleyici en yüksek noktaya daha güvenle ulaşır. \mu'nün kendisi yorumlanmaz; etkinlik puanları ve log-olabilirlik raporlanır.
45.4.2 Standart hatalar, z testleri
Katsayı tablosunda z=\hat\beta/\operatorname{SH} ve p=2\Phi(-\lvert z\rvert) verilir (satır 358–359). frontier ile kurulan modellerde standart hatalar log-olabilirliğin gözlenen bilgi matrisinden (sayısal Hessian) hesaplanır (satır 279–309); sfaR dalında paketin kendi kovaryansı kullanılır.
frontier'in kendi standart hataları yaklaşıktır; şablon gözlenen bilgi matrisini kullanır
frontier, kovaryans matrisi olarak DFP yinelemesinin son yön matrisini verir. Bu matris ters Hessian'ın yinelemeyle biriken bir yaklaşığıdır; yinelemenin izlediği yola bağlıdır. Örnek veride paketin kesişim standart hatası varsayılan ayarla 0,2026, tolerans 10^{-12} ile 0,2028, ızgara adımı 0,3 ile 0,2030; \gamma'nınki 0,1364, 0,1369 ve 0,1389'dur. Şablon bu matrisi kullanmaz: Battese–Coelli olabilirliğini kendisi yazar (kesit, panel, zamanla değişen etkinsizlik, kesik normal μ ve z'li model), kestirim noktasında frontier'in log-olabilirliğiyle 10^{-3} içinde uyuştuğunu denetler ve numDeriv::hessian ile gözlenen bilgi matrisini kurar (satır 279–309); örnek veride kesişim 0,2026, \gamma 0,1385'tir ve ayardan etkilenmez. Olabilirlik uyuşmazsa ya da Hessian tersi alınamazsa (γ sınırda, zayıf tanımlı z'li model) paketin kovaryansı kalır ve çıktıya bunu söyleyen bir not yazılır. Katsayılar bu ayarlardan etkilenmez; varyans parametreleri için karar LR testine dayandırılır.
45.4.3 Etkinliğin kestirimi
u_i gözlenmez; gözlenen \varepsilon_i verildiğinde koşullu dağılımı yine kesilmiş normaldir: u_i\mid\varepsilon_i\sim N^+(\mu_i^*,\sigma_*^2).
- \mu: kesik normalin ortalama parametresi (yarı normalde 0; z'li modelde \mathbf z_i^{\top}\boldsymbol\delta).
- \mu_i^*: artık ne kadar olumsuzsa (üretimde negatif) o kadar büyür; \sigma_* bütün gözlemlerde aynıdır.
- JLMS (Jondrow ve ark., 1982): önce u'nun koşullu ortalaması, sonra üstel dönüşüm. BC (Battese ve Coelli, 1988): doğrudan e^{-u}'nun koşullu ortalaması.
- Üstel modelde \mu_i^*=-s\,\varepsilon_i-\sigma_v^2/\sigma_u, \sigma_*=\sigma_v.
Neden iki kestirici ve neden BC her zaman biraz daha büyük?
e^{-u} dışbükey bir fonksiyondur; Jensen eşitsizliğine göre E[e^{-u}\mid\varepsilon]\ge e^{-E[u\mid\varepsilon]}'dir. İlgi etkinliğin kendisindeyse (e^{-u}) BC onun koşullu ortalamasıdır ve kare hata anlamında en iyi kestiricidir; JLMS tarihsel olarak ilk öneridir ve u'nun kendisiyle ilgilenildiğinde doğaldır. Örnek veride fark 0,002 ile 0,011 arasındadır; sıralama aynıdır.
Etkinlik puanı bir kestirimdir ve büzülmüştür
\mathrm{TE}_i, u_i'nin değil koşullu dağılımının ortalamasına dayanır; tek bir kesitte gürültü hiçbir zaman tümüyle ayrıştırılamaz. Puanlar ortalamaya doğru büzülür: hiçbir birim tam 1 almaz, gerçek yayılım kestirilenlerden geniştir. \sigma_* büyükse (örnekte 0,187) yakın puanlı iki birimin sıralaması güvenilir değildir. Şablon etkinlik için güven aralığı vermez.
Koddaki tercih
frontier modellerinde etkinlik paketin işlevinden alınmaz; şablon yukarıdaki formülleri kendisi uygular (satır 291–307). sfaR modellerinde sfaR::efficiencies() çıktısının u ve teBC sütunları kullanılır (255–256). Maliyet sınırında da tabloya e^{-u} biçimi yazılır (1'den küçük; sınır maliyetin gözlenen maliyete oranı).
45.4.4 Panel: Battese–Coelli (1992)
Her birimin tek bir etkinsizlik düzeyi vardır; zaman içindeki seyri ortak bir üstel kalıpla belirlenir:
- T: son dönemin sıra numarası; \eta_{iT}=1. t, dönemin sıra numarasıdır (1, 2, …).
- \eta>0: etkinsizlik zamanla azalır (etkinlik artar); \eta<0: artar; \eta=0 (seçenek kapalı): etkinsizlik zamanla değişmez.
- Birimin bütün dönemleri \mu_i^*'a katkı yapar: dönem sayısı arttıkça \sigma_{*i} küçülür ve etkinlik daha kesin kestirilir. Panelin kesite üstünlüğü budur.
Bu modelde bütün birimlerin etkinliği aynı yönde ve aynı hızla değişir; birimlerin sıralaması zaman içinde değişmez.
45.4.5 Etkinsizlik belirleyicileri: Battese–Coelli (1995)
- \boldsymbol\delta: sabit terimli; pozitif katsayı etkinsizliği artırır (etkinliği düşürür).
- Sınır ve etkinsizlik denklemi birlikte, tek aşamada kestirilir.
- Panel verisi verilse de birim etkisi yoktur: her gözlemin etkinsizliği kendi \mathbf z_{it}'sine bağlıdır. "Zamanla değişen etkinsizlik" işaretliyse dönem sıra numarası z'ye "zaman" adıyla eklenir (satır 216).
Neden iki aşamalı yol (önce etkinlik, sonra regresyon) kullanılmaz?
İki aşamalı yolda birinci aşama etkinsizliğin bütün birimlerde aynı dağıldığını varsayar; ikinci aşama bu varsayımı reddetmek üzere kurulur. z'ler girdilerle ilişkiliyse birinci aşamanın \boldsymbol\beta'sı yanlıdır; ilişkisiz olsalar bile ikinci aşamadaki etkiler sıfıra doğru yanlıdır, çünkü kestirilen etkinlik büzülmüştür. Tek aşamalı kestirim iki sorunu da ortadan kaldırır.
45.4.6 Tek yanlı hatanın sınanması
- \ell_{\text{EKK}}: aynı açıklayıcılarla en küçük kareler modelinin (en çok olabilirlik varyansıyla) log-olabilirliği; H_0: etkinsizlik yok (\gamma=0).
- q: kısıt sayısı. Yarı normal 1; kesik normal 2 (\gamma=\mu=0); \eta kestiriliyorsa +1; z'li modelde 2+ z sayısı (\gamma, \delta_0 ve \boldsymbol\delta). Üstelde 1.
- q=1 iken \chi^2_0 sıfırda yığılmış kütledir: \mathrm{LR}>0 için p=\tfrac12P(\chi^2_1>\mathrm{LR}), \mathrm{LR}=0 için p=1.
- Şablon ayrıca Kodde ve Palm'ın (1986) %5 kritik değerini yazar (kısıt sayısı 1–10 için: 2,706; 5,138; 7,045; 8,761; 10,371; …).
Neden olağan ki-kare kullanılmaz?
\gamma negatif olamaz; H_0 parametre uzayının sınırındadır. Sınırda en çok olabilirlik kestirimi yarı olasılıkla sınıra yapışır (LR = 0), yarı olasılıkla içeride kalır. LR istatistiğinin dağılımı bu yüzden ki-kare dağılımlarının karışımıdır; olağan \chi^2_q kullanılırsa test gereğinden tutucu olur (yarı normalde p değeri iki katı çıkar). %5 düzeyinde tek kısıtın kritik değeri 3,841 değil 2,706'dır.
Çarpıklık. En küçük kareler artıklarının çarpıklığı m_3/m_2^{3/2} olarak verilir (satır 237). Üretim sınırında negatif, maliyet sınırında pozitif beklenir. İşaret tersse şablon "yanlış çarpıklık" notunu yazar (345): bu durumda en çok olabilirlik çözümü \gamma=0'dadır (Waldman, 1982) ve sınır modeli en küçük karelere iner.
Ölçeğe göre getiri. Logaritma açık ve biçim Cobb–Douglas ise girdi katsayılarının toplamı \sum_j\hat\beta_j yazılır (343): 1'den küçükse azalan, büyükse artan ölçek getirisi. Translogda esneklikler girdi düzeyine bağlıdır ve bu satır verilmez.
45.5 Kod adım adım
| Satırlar | Ne yapar | Neden / dikkat |
|---|---|---|
| 1–158 | Üstbilgi: kimlik, açıklama, örnek veri ve ayar, on dokuz parametre. | Form buradan kurulur (Bölüm 1.2). |
| 159–178 | Paket, gelişmiş ayarların okunması ve denetimi, panel ve dağılım tutarlılığı. | Üstel dağılım panel ve z ile birlikte reddedilir. |
| 180–212 | sayi(), eksik satırların atılması, logaritma, translog terimleri, boyut ve sıra denetimleri. |
Translog kareleri 0{,}5\ln^2x biçimindedir (202): katsayı ikinci türevdir. |
| 213–231 | z matrisi (zaman eklenebilir), iç adlandırma (x1, z1 …), panel denetimleri, plm::pdata.frame, formül. |
Sütun adları pakete iç adlarla gider; tablolar özgün adları yazar. |
| 233–239 | En küçük kareler: log-olabilirlik, artık çarpıklığı; uyarı toplayıcı. | logLik(lm) en çok olabilirlik varyansını (\mathrm{KT}_e/n) kullanır. |
| 241–266 | sfaR dalı (kesitte üstel ve kesik normal): kestirim, varyansların geri dönüşümü, paketin etkinlikleri. | Varyans parametrelerinin SH'si boş bırakılır. |
| 267–351 | frontier dalı: kestirim, \sigma_u^2=\gamma\sigma^2, \sigma_v^2=(1-\gamma)\sigma^2, δ tablosu, etkinlik formülleri (kesit, panel, z). | Etkinlik şablonun kendi formülleriyle hesaplanır (323–339). |
| 352–376 | Özet satırı; katsayı, δ, varyans ve uyum tabloları; LR, karma ki-kare p, Kodde–Palm değeri, AIC, BIC, ölçek getirisi. | AIC ve BIC'de parametre sayısı paketin katsayı vektörünün uzunluğudur. |
| 377–393 | Notlar: yanlış çarpıklık, sınırdaki γ, etkinlik özeti ve tablosu, kullanılmayan ayarlar, paket uyarıları. | Paket uyarıları özgün dilinde aktarılır. |
| 395–424 | Şekil: etkinlik histogramı; kesitte sıralı etkinlik (BC ve JLMS), panelde dönem ortalaması ve çeyrekler arası bant. | Histogram ve zaman grafiği seçilen kestiriciyi gösterir. |
45.6 Elle hesap: örnek veride bağımsız yeniden hesap
Ara değerler dogrulama/stokastik_sinir/elle_hesap.py ile, frontier, sfaR ve şablon kodu kullanılmadan hesaplanmıştır: 45.4.1'deki log-olabilirlik açık yazılmış, BFGS ve Newton adımlarıyla en büyüklenmiş (en büyük gradyan öğesi 10^{-8}), kovaryans gözlenen bilgi matrisinin tersinden alınmıştır. R tarafında (r_dogrulama.R) yarı normal model açık olabilirlik + nlminb/numDeriv ve ayrıca sfaR::sfacross ile kurulmuştur.
Adım 1 — En küçük kareler. \ln(\text{output})'un \ln(\text{capital}) ve \ln(\text{labour}) üzerine regresyonu: \ell_{\text{EKK}}=-18{,}446841; artıkların çarpıklığı -0{,}554044 (üretim sınırı için beklenen yönde).
Adım 2 — En çok olabilirlik.
| Kesişim | ln_capital | ln_labour | \sigma^2 | \gamma | |
|---|---|---|---|---|---|
| Kestirim | 0,561617 | 0,281103 | 0,536480 | 0,217000 | 0,797206 |
| SH (gözlenen bilgi) | 0,202579 | 0,047498 | 0,045173 | 0,064402 | 0,138509 |
\hat\sigma_u^2=0{,}797206\times0{,}217000=0{,}172994; \hat\sigma_v^2=0{,}044006; \hat\lambda=\sqrt{0{,}172994/0{,}044006}=1{,}982705. \ell=-17{,}027225.
Adım 3 — LR testi. \mathrm{LR}=2\,(-17{,}027225+18{,}446841)=2{,}839231; p=\tfrac12P(\chi^2_1>2{,}839231)=0{,}045994. Kritik değer 2,706: tek yanlı hata %5 düzeyinde sınırda anlamlıdır.
Adım 4 — Firma 1'in etkinliği. \ln y_1=\ln12{,}778=2{,}547725; \mathbf x_1^{\top}\hat{\boldsymbol\beta}=0{,}561617+0{,}281103\ln9{,}416+0{,}536480\ln35{,}134=3{,}101388; \varepsilon_1=-0{,}553663.
\mu_1^*/\sigma_*=2{,}356535; \varphi/\Phi=0{,}025065. E[u_1\mid\varepsilon_1]=0{,}441384+0{,}187302\times0{,}025065=0{,}446078; \mathrm{TE}^{\mathrm{JLMS}}_1=e^{-0{,}446078}=0{,}640134; \mathrm{TE}^{\mathrm{BC}}_1=0{,}650689. Firma, aynı girdilerle sınırda üretilebilecek çıktının yaklaşık %65'ini üretmektedir.
Adım 5 — Özet. BC etkinliklerinin ortalaması 0,740568, ortancası 0,758457; en düşük 0,351263 (firma 35), en yüksek 0,937395 (firma 12). JLMS ortalaması 0,732453. Ölçeğe göre getiri 0{,}281103+0{,}536480=0{,}817583.
Adım 6 — Öteki modeller. Üstel: kesişim 0,440498; \hat\sigma_u^2=0{,}055366, \hat\sigma_v^2=0{,}054303; \ell=-16{,}807523; ortalama BC etkinliği 0,809332. Kesik normal: şablonun bulduğu noktada açık olabilirlik -16{,}785633; bağımsız en büyükleme aynı değeri verir. Panel (zamanla değişmeyen): \hat\gamma=0{,}464312, \ell=-86{,}430428, LR 36,95; \eta ile: \hat\eta=0{,}058909 (SH 0,031184), \ell=-84{,}550366.
45.6.1 Doğrulama: MerQuR+, Python ve R
MerQuR+ sütunu şablonun tablolarından tam hassasiyetle alınmıştır (çalıştırmalar 1, 2, 3, 7, 8; varsayılan tolerans).
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) | En büyük fark | |
|---|---|---|---|---|---|
| \hat\beta kesişim | 0,56161929 | 0,56161663 | 0,56161663 | 2,7e−6 | ✗ |
| \hat\beta ln_capital | 0,28110219 | 0,28110256 | 0,28110256 | 3,7e−7 | ✓ |
| \hat\beta ln_labour | 0,53647979 | 0,53648031 | 0,53648031 | 5,2e−7 | ✓ |
| SH kesişim | 0,20257863 | 0,20257851 | 0,20257857 | 1,2e−7 | ✓ |
| SH ln_capital | 0,04749774 | 0,04749772 | 0,04749772 | 2,3e−8 | ✓ |
| SH ln_labour | 0,04517348 | 0,04517345 | 0,04517345 | 2,4e−8 | ✓ |
| \sigma^2 | 0,21700029 | 0,21699994 | 0,21699994 | 3,5e−7 | ✓ |
| \gamma | 0,7972069 | 0,7972062 | 0,7972062 | 7,0e−7 | ✓ |
| SH(\sigma^2) | 0,06440163 | 0,06440157 | 0,06440156 | 7,0e−8 | ✓ |
| SH(\gamma) | 0,13850803 | 0,13850873 | 0,13850872 | 7,0e−7 | ✓ |
| \sigma_u^2 | 0,17299413 | 0,1729937 | 0,1729937 | 4,3e−7 | ✓ |
| \sigma_v^2 | 0,04400616 | 0,04400624 | 0,04400624 | 8,2e−8 | ✓ |
| \lambda | 1,98270881 | 1,98270451 | — | 2,2e−6 | ✗ |
| Log-olabilirlik (sınır) | −17,02722398 | −17,02722542 | −17,02722542 | 8,5e−8 | ✓ |
| Log-olabilirlik (EKK) | −18,44684102 | −18,44684102 | −18,44684102 | 1,2e−15 | ✓ |
| LR (tek yanlı hata) | 2,83923408 | 2,83923119 | 2,83923119 | 1,0e−6 | ✗ |
| LR p (karma ki-kare) | 0,04599403 | 0,04599411 | 0,04599411 | 8,3e−8 | ✓ |
| EKK artıklarının çarpıklığı | −0,55404363 | −0,55404363 | −0,55404363 | 4,4e−16 | ✓ |
| AIC | 44,05444797 | 44,05445085 | — | 6,5e−8 | ✓ |
| BIC | 54,52617078 | 54,52617366 | — | 5,3e−8 | ✓ |
| Ölçeğe göre getiri | 0,81758197 | 0,81758287 | — | 9,0e−7 | ✓ |
| Ortalama etkinlik (BC) | 0,74056785 | 0,740568 | 0,74056801 | 1,6e−7 | ✓ |
| Ortalama etkinlik (JLMS) | 0,73245291 | 0,73245307 | 0,73245307 | 1,5e−7 | ✓ |
| En küçük etkinlik (BC) | 0,35126282 | 0,35126311 | 0,35126311 | 3,0e−7 | ✓ |
| Etkinlik SS (BC) | 0,12844955 | 0,1284494 | — | 1,5e−7 | ✓ |
| Firma 1: E[u\mid\varepsilon] | 0,44607873 | 0,44607841 | 0,44607841 | 3,2e−7 | ✓ |
| Firma 1: TE (BC) | 0,65068883 | 0,65068904 | 0,65068904 | 2,1e−7 | ✓ |
| Firma 1: TE (JLMS) | 0,64013337 | 0,64013358 | 0,64013358 | 2,0e−7 | ✓ |
| Firma 12: E[u\mid\varepsilon] | 0,06643189 | 0,06643198 | 0,06643198 | 8,8e−8 | ✓ |
| Firma 12: TE (BC) | 0,93739497 | 0,93739489 | 0,93739489 | 7,9e−8 | ✓ |
| Firma 12: TE (JLMS) | 0,93572665 | 0,93572657 | 0,93572657 | 8,2e−8 | ✓ |
| Firma 35: E[u\mid\varepsilon] | 1,06376157 | 1,06376075 | 1,06376075 | 7,8e−7 | ✓ |
| Firma 35: TE (BC) | 0,35126282 | 0,35126311 | 0,35126311 | 3,0e−7 | ✓ |
| Firma 35: TE (JLMS) | 0,34515504 | 0,34515532 | 0,34515532 | 2,8e−7 | ✓ |
| Üstel: \hat\beta kesişim | 0,44049827 | 0,44049824 | 0,44049824 | 3,2e−8 | ✓ |
| Üstel: \hat\beta ln_capital | 0,2843491 | 0,28434911 | 0,28434911 | 2,4e−9 | ✓ |
| Üstel: \hat\beta ln_labour | 0,54233418 | 0,54233418 | 0,54233418 | 9,0e−9 | ✓ |
| Üstel: SH kesişim | 0,19641927 | 0,19641901 | 0,19641928 | 2,6e−7 | ✓ |
| Üstel: SH ln_capital | 0,04754362 | 0,04754362 | 0,04754362 | 1,8e−9 | ✓ |
| Üstel: SH ln_labour | 0,04487477 | 0,04487473 | 0,04487477 | 4,2e−8 | ✓ |
| Üstel: \sigma_u^2 | 0,0553659 | 0,0553659 | 0,0553659 | 1,3e−10 | ✓ |
| Üstel: \sigma_v^2 | 0,05430303 | 0,05430303 | 0,05430303 | 1,7e−9 | ✓ |
| Üstel: E[u]=\sigma_u | 0,23529959 | 0,23529959 | — | 2,7e−10 | ✓ |
| Üstel: log-olabilirlik | −16,80752266 | −16,80752266 | −16,80752266 | 3,4e−15 | ✓ |
| Üstel: LR p | 0,0350936 | 0,0350936 | — | 1,6e−16 | ✓ |
| Üstel: firma 1 TE (BC) | 0,75449682 | 0,75449682 | 0,75449682 | 4,2e−9 | ✓ |
| Üstel: ortalama etkinlik (BC) | 0,80933181 | 0,8093318 | — | 2,0e−9 | ✓ |
| Kesik normal: log-olabilirlik | −16,78563336 | −16,78563336 | — | 3,6e−11 | ✓ |
| Panel: \hat\beta kesişim | −0,83216857 | −0,8321626 | — | 6,0e−6 | ✗ |
| Panel: \hat\beta ln_AREA | 0,45389704 | 0,45389811 | — | 1,1e−6 | ✗ |
| Panel: \hat\beta ln_LABOR | 0,2889237 | 0,28892273 | — | 9,7e−7 | ✓ |
| Panel: \hat\beta ln_NPK | 0,22754385 | 0,22754349 | — | 3,6e−7 | ✓ |
| Panel: SH kesişim | 0,28021863 | 0,28021831 | — | 3,2e−7 | ✓ |
| Panel: \sigma^2 | 0,15537695 | 0,15537734 | — | 3,9e−7 | ✓ |
| Panel: \gamma | 0,46431167 | 0,46431232 | — | 6,5e−7 | ✓ |
| Panel: log-olabilirlik | −86,43041954 | −86,4304278 | — | 9,6e−8 | ✓ |
| Panel: LR | 36,95283893 | 36,9528224 | — | 4,5e−7 | ✓ |
| Panel: satır 1 TE (BC) | 0,73488376 | 0,73488358 | 0,73488376 | 1,8e−7 | ✓ |
| Panel: satır 2 TE (BC) | 0,93353583 | 0,9335357 | 0,93353583 | 1,3e−7 | ✓ |
| Panel: ortalama etkinlik (BC) | 0,81879681 | 0,81879651 | 0,81879681 | 3,0e−7 | ✓ |
| Panel, \eta: \hat\beta kesişim | −0,75391876 | −0,75391286 | — | 5,9e−6 | ✗ |
| Panel, \eta: \hat\beta ln_AREA | 0,47491758 | 0,47491831 | — | 7,2e−7 | ✓ |
| Panel, \eta: \hat\beta ln_LABOR | 0,30009561 | 0,30009472 | — | 8,9e−7 | ✓ |
| Panel, \eta: \hat\beta ln_NPK | 0,19946152 | 0,1994612 | — | 3,1e−7 | ✓ |
| Panel, \eta: SH kesişim | 0,28300323 | 0,28300227 | — | 9,5e−7 | ✓ |
| Panel, \eta: \sigma^2 | 0,12995567 | 0,12995585 | — | 1,8e−7 | ✓ |
| Panel, \eta: \gamma | 0,36963495 | 0,36963557 | — | 6,2e−7 | ✓ |
| Panel, \eta: \hat\eta | 0,05890952 | 0,05890927 | — | 2,5e−7 | ✓ |
| Panel, \eta: SH(\eta) | 0,03118435 | 0,03118423 | — | 1,3e−7 | ✓ |
| Panel, \eta: log-olabilirlik | −84,55035781 | −84,55036608 | — | 9,8e−8 | ✓ |
| Panel, \eta: LR | 40,71296237 | 40,71294584 | — | 4,1e−7 | ✓ |
| Panel, \eta: satır 1 TE (BC) | 0,7036591 | 0,70365886 | 0,7036591 | 2,3e−7 | ✓ |
| Panel, \eta: satır 2 TE (BC) | 0,915246 | 0,9152459 | 0,915246 | 9,6e−8 | ✓ |
| Panel, \eta: ortalama etkinlik (BC) | 0,81787491 | 0,81787446 | 0,81787491 | 4,5e−7 | ✓ |
Ölçütü karşılayan: 68/74. Python: olabilirlikler açık yazılmış, BFGS + Newton ile en büyüklenmiş, kovaryans gözlenen bilgi matrisinden (frontier ve sfaR kullanılmadan). R: yarı normal modelde açık olabilirlik + nlminb/numDeriv ve sfaR::sfacross (etkinlikler); üstel modelde açık olabilirlik; panelde etkinlikler frontier::efficiencies.
Ölçütü karşılamayan altı satırın tümü frontier ile kestirilen modellerdedir ve iki nedene ayrılır:
- Katsayılar ve türetilen büyüklükler (beş satır). frontier yinelemesi 10^{-5} toleransla durur ve en büyük noktaya 10^{-6} düzeyinde yaklaşır (kesişim 0,56161929 ↔ 0,56161663). \lambda aynı farkı taşır. Toleransı sıkılaştırmak farkı gidermez.
- LR istatistiği (bir satır). Paketin bildirdiği log-olabilirlik -17{,}027224, aynı parametre noktasında açık formülle -17{,}0272254'tür; fark paketin normal dağılım fonksiyonu yaklaşığından gelir ve LR'ye iki katı yansır (3\times10^{-6}).
Standart hata satırları (kesit ve iki panel) şablonla Python ve R arasında 10^{-5} içinde örtüşür; Python ve R birbirine 10^{-7} içindedir. Etkinlik puanları, şablonun kendi formülleriyle hesaplandığından, üç yolda 10^{-6} içinde aynıdır; panelde frontier::efficiencies ile de örtüşür. sfaR ile kurulan üstel modelde bütün satırlar ölçütü karşılar.
45.7 Çıktıyı okuma
Örnek ayarın konsol satırı ve tabloları (şablonun tablolarından, altı ondalığa yuvarlanmış; etkinlik tablosu kısaltılmış):
Kesit hata bileşenleri sınırı; dağılım: yarı normal; üretim sınırı, n = 60

Sınır katsayıları (en çok olabilirlik)
     terim  kestirim        SH          z         p
   kesişim  0.561619  0.202617   2.771829  0.005574
ln_capital  0.281102  0.047643   5.900132  0.000000
 ln_labour  0.536480  0.045252  11.855499  0.000000

Varyans parametreleri
parametre  kestirim        SH
  sigma^2  0.217000  0.063909
    gamma  0.797207  0.136424
sigma_u^2  0.172994       NaN
sigma_v^2  0.044006       NaN
   lambda  1.982709       NaN

Model uyumu ve testler
                                 olcut       deger
               log-olabilirlik (sınır)  -17.027224
log-olabilirlik (EKK, etkinsizlik yok)  -18.446841
  LR testi: tek yanlı hata (H0: γ = 0)    2.839234
                       LR kısıt sayısı    1.000000
                  LR p (karma ki-kare)    0.045994
           Kodde–Palm %5 kritik değeri    2.706000
           EKK artıklarının çarpıklığı   -0.554044
                                   AIC   44.054448
                                   BIC   54.526171
               ölçeğe göre getiri (Σβ)    0.817582

Teknik etkinlik özeti
                          kestirici  ortalama   ortanca  en_kucuk  en_buyuk        SS
 Battese–Coelli (1988) E[exp(−u)|ε]  0.740568  0.758457  0.351263  0.937395  0.128450
Jondrow ve ark. (1982) exp(−E[u|ε])  0.732453  0.748931  0.345155  0.935727  0.129704

Gözlem başına teknik etkinlik
 satir       E_u     TE_BC   TE_JLMS
     1  0.446079  0.650689  0.640133
     2  0.196269  0.828892  0.821791
     3  0.333697  0.726426  0.716271
   ...
| Öğe | Ne yazar | Nasıl yorumlanır |
|---|---|---|
| Özet satırı | Model, dağılım, sınır türü, n, atılan satır sayısı | Hangi paketle kurulduğu model adından anlaşılır ("(sfaR)"). |
kestirim (katsayılar) |
Sınırın katsayıları | Logaritmik Cobb–Douglas'ta çıktı esnekliği: emek %1 artarsa sınır çıktısı %0,54 artar. Kesişim en küçük karelerinkinden büyüktür: sınır, ortalamanın üstündedir. |
SH, z, p |
Gözlenen bilgi matrisinden Wald çıkarımı | frontier modellerinde şablonun kendi Hessian'ından; hesaplanamazsa paketin yaklaşığı ve bir not (45.4.2). |
sigma^2, gamma |
Toplam varyans ve \sigma_u^2'nin payı | \gamma 0'a yakınsa etkinsizlik yok, 1'e yakınsa gürültü yok. Sınır değerlerinde standart hata anlamını yitirir. |
lambda |
\sigma_u/\sigma_v | 1,98: etkinsizliğin ölçeği gürültününkinin iki katı. |
mu, eta, E[u] |
Kesik normal ortalaması; zaman parametresi; üstel ortalama | Modele göre eklenir. |
| LR, kısıt sayısı, p, kritik değer | Tek yanlı hata testi | LR kritik değerden büyükse en küçük kareler yetersizdir. |
| Çarpıklık | EKK artıklarının çarpıklığı | Üretimde negatif olmalı. |
| Etkinlik özeti | İki kestiricinin ortalama, ortanca, uç ve SS'si | Ortalama 0,74: tipik firma sınır çıktısının dörtte üçünü üretiyor. |
E_u, TE_BC, TE_JLMS |
Gözlem başına koşullu ortalama ve etkinlikler | satir veri sekmesindeki satır numarasıdır. |
Şekil 45.1. Şablonun şekli (örnek ayar). Sol: BC etkinliklerinin histogramı ve ortalaması. Sağ: etkinliğe göre sıralanmış firmalar; dolu noktalar BC, boş noktalar JLMS kestiricisidir.
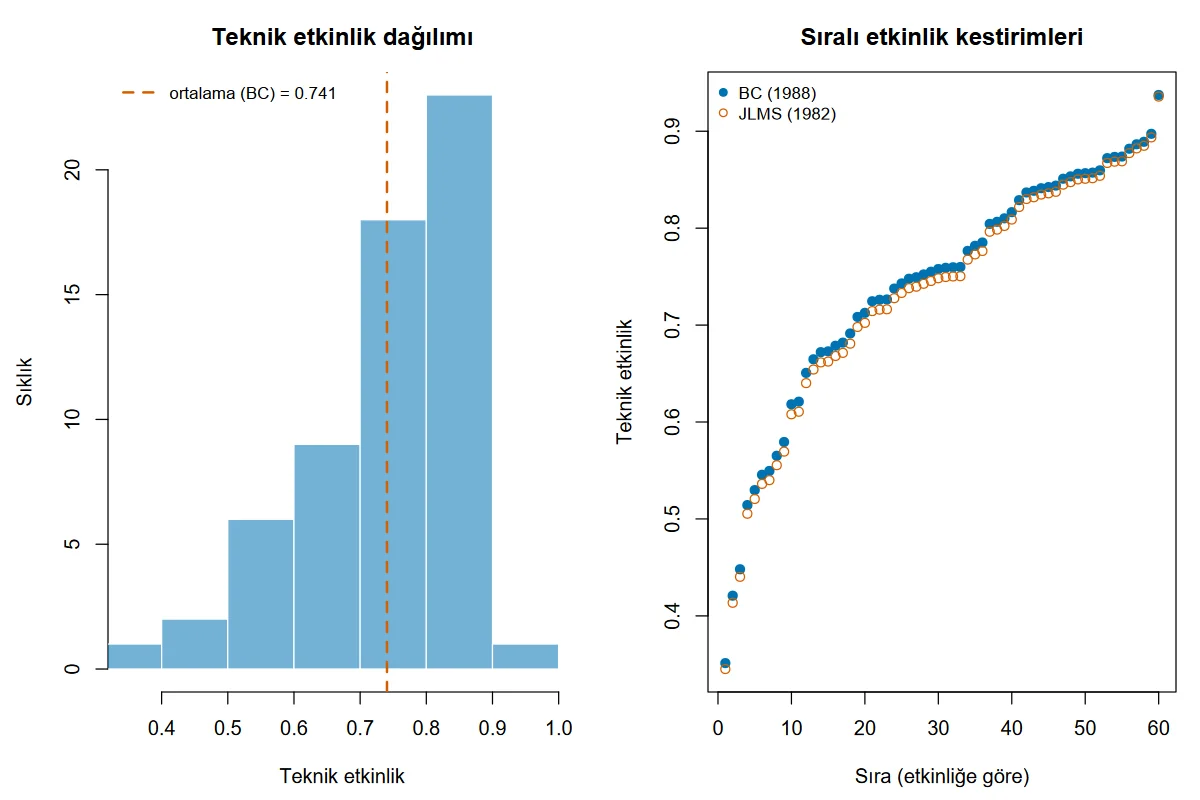
Dağılım seçiminin etkisi (örnek veri): ortalama BC etkinliği yarı normalde 0,741, kesik normalde 0,796, üstelde 0,809'dur; log-olabilirlikler −17,027, −16,786 ve −16,808. Düzey dağılıma duyarlıdır; sıralama değildir: yarı normal ile üstel puanların sıra korelasyonu 0,998'dir.
Panel örneği (çalıştırma 8): \hat\eta=0{,}0589 (SH 0,0310) pozitiftir; dönem ortalaması etkinlik birinci yılda 0,785'ten sekizinci yılda 0,848'e yükselir. LR = 40,71 (2 kısıt; kritik değer 5,138).
Rapor cümlesi (örnek ayar):
Logaritmik Cobb–Douglas üretim sınırı, yarı normal etkinsizlik varsayımıyla en çok olabilirlikle kestirildi (n = 60; frontier paketi). Sermaye ve emek esneklikleri 0,281 (SH 0,048) ve 0,536 (SH 0,045), ölçeğe göre getiri 0,818 bulundu. Etkinsizlik varyansının payı γ = 0,797 idi; tek yanlı hata testi %5 düzeyinde anlamlıydı (LR = 2,84; karma ki-kare p = 0,046). Battese–Coelli teknik etkinlik puanlarının ortalaması 0,741 (ortanca 0,758; en düşük 0,351, en yüksek 0,937) idi.
45.8 Sık hatalar ve tuzaklar
- Yanlış yönlü çarpıklığı görmezden gelmek. Üretim sınırında en küçük kareler artıkları pozitif çarpıksa en çok olabilirlik \gamma=0 verir; bütün etkinlikler 1'e yakın ve birbirine eşit çıkar. Örnek veri maliyet sınırı olarak çalıştırıldığında \hat\gamma=0{,}00001, bütün etkinlikler 0,999'dur. Bu "herkes etkin" demek değildir; veri bu modelle etkinsizliği ayırt edemiyor demektir. Sınır türü, fonksiyon biçimi ve değişken tanımları gözden geçirilir.
- Sınır türünü yanlış seçmek. Bağımlı değişken çıktıysa üretim, maliyetse maliyet sınırı seçilir. Yanlış seçim çoğunlukla yanlış çarpıklık notuyla kendini gösterir.
- Logaritmayı iki kez almak ya da hiç almamak. Veri zaten logaritmikse seçenek kapatılır. Düzey ölçeğindeki veride seçenek kapatılırsa model doğrusal bir sınırdır ve e^{-u} bir oran değildir; tablodaki "teknik etkinlik" o durumda yorumlanmaz.
- γ'yı "varyansın yüzde kaçı etkinsizlik" diye okumak. \sigma_u^2 kesilmemiş dağılımın varyansıdır (45.4.1).
- Yakın puanlı birimleri sıralamak. Kesitte etkinlik puanlarının belirsizliği büyüktür; puanı 0,82 ve 0,84 olan iki firma ayırt edilemez. Sıralama gruplar hâlinde (alt, orta, üst) raporlanır.
- Katsayı standart hatalarını kesin saymak. Standart hatalar asimptotik Wald hatalarıdır ve küçük örneklemde (n = 60) iyimser olabilir; ayrıca γ sınıra yakınsa ya da model zayıf tanımlıysa şablon paketin yaklaşığına döner ve bunu yazar. p değeri 0,05 çevresindeyse karar başka bir yolla (LR testi, model karşılaştırması) desteklenir.
- Translog katsayılarını esneklik diye okumak. Translogda birinci derece katsayılar yalnız bütün girdilerin logaritması sıfırken (veri ortalamaya bölünmüşse ortalamada) esnekliktir. Girdiler ortalamalarına bölünerek ölçeklenirse yorum kolaylaşır.
- Zayıf tanımlı modeli yorumlamak. z'li örnekte \hat\delta_0=-34{,}6 (SH 116,8), \hat\sigma^2=9{,}25 (SH 30,8), \hat\gamma=0{,}996: olabilirlik bu yönde düzdür ve δ katsayıları yorumlanamaz. Büyük standart hatalı varyans parametreleri ve sınıra yapışmış γ, modelin veri için fazla esnek olduğunu gösterir.
- Panelde dönem aralıklarını gözden kaçırmak. \eta dönemin sıra numarasına göre kestirilir; dönemler eşit aralıklı değilse (2000, 2005, 2015) \eta "dönem başına" değişimdir, "yıl başına" değil.
- Farklı dağılımlı modellerin etkinlik düzeylerini karşılaştırmak. Ortalama etkinlik dağılım varsayımıyla değişir (0,74–0,81); başka çalışmalarla düzey karşılaştırması aynı varsayım altında yapılır.
- Maliyet etkinliğinin tanımını karıştırmak. Şablon maliyet sınırında da e^{-u}\le1 verir. Bazı kaynaklar e^{u}\ge1 kullanır; karşılaştırırken tersi alınır.
45.9 Uzman soruları
S1. Gürültü ile etkinsizlik tek bir kesitte nasıl ayrıştırılabiliyor?
Yalnız dağılım varsayımıyla. v simetrik, u tek yanlıdır; birleşik artığın çarpıklığı u'nun payını, yayılımı ikisinin toplamını belirler. Varsayım yanlışsa (ör. gürültü de çarpıksa) ayrıştırma da yanlıştır ve bunu veriden sınamak zordur. Panel verisi ek bilgi getirir: bir birimin artıkları dönemler boyunca aynı işaretteyse bu kalıcı etkinsizliktir, işaret değiştiriyorsa gürültüdür.
S2. LR testinde p = 0,046; olağan ki-kare ile kaç olurdu ve hangisi doğru?
P(\chi^2_1>2{,}839)=0{,}092; karma dağılımla yarısı, 0,046. Doğrusu karışımdır: sıfır hipotezi sınırdadır ve LR yarı olasılıkla tam sıfırdır. Olağan ki-kare %5 düzeyinde reddetmez, karma ki-kare sınırda reddeder. Bu örnekte kanıt zayıftır (n=60); sonucun dağılım varsayımına duyarlılığı da bildirilmelidir (üstelde LR 3,28, p=0{,}035).
S3. Standart hatalar neden toleransla değişiyor; hangisine güvenmeli?
frontier, FRONTIER 4.1'in yöntemini izler: kovaryans, DFP yinelemesinin biriktirdiği ters Hessian yaklaşığıdır; yaklaşığın kalitesi adım sayısına ve izlenen yola bağlıdır. Şablon bunun yerine gözlenen bilgi matrisini kullanır: Python, R ve şablon kesişim için 0,2026, \gamma için 0,1385 verir (Python ve R birbirine 10^{-7}, şablonla 10^{-5} içinde); paketin kendi değerleri bunlardan en çok %1,5 (kesitte) ve %1,8 (panelde) ayrışır. FRONTIER 4.1'in basılı çıktısındaki standart hatalar da bu yaklaşıktır (0,2026 ve 0,1364).
S4. BC ve JLMS kestiricilerinden hangisi raporlanmalı?
İlgi e^{-u}'daysa BC: tanım gereği onun koşullu beklenen değeridir. JLMS, u'nun koşullu ortalamasının dönüşümüdür ve Jensen eşitsizliği nedeniyle sistematik olarak biraz küçüktür (örnekte ortalama 0,7325 ↔ 0,7406). Sıralamalar aynıdır. FRONTIER 4.1 ve frontier paketi BC'yi raporlar; yazınla karşılaştırırken hangi kestiricinin kullanıldığı denetlenir.
S5. Etkinlik puanlarının ortalaması ile modelin öngördüğü ortalama etkinlik aynı mı?
Yaklaşık. Yarı normal modelde koşulsuz beklenen etkinlik E[e^{-u}]=2e^{\sigma_u^2/2}\Phi(-\sigma_u)'dur; \hat\sigma_u^2=0{,}1730 ile 0,7387. Gözlem bazındaki BC puanlarının ortalaması 0,7406'dır. İkisi örneklem büyüdükçe birbirine yaklaşır; küçük fark, puanların gözlenen artıklara koşullanmasından gelir.
S6. Battese–Coelli (1992) modelinde sıralama neden zamanla değişmiyor?
u_{it}=\eta_{it}u_i çarpımsal biçimdedir ve \eta_{it} bütün birimlerde aynıdır: bir birim bir dönemde ötekinden daha etkinsizse her dönemde öyledir. Model "herkes aynı hızla yaklaşıyor ya da uzaklaşıyor" der. Birimlerin birbirini geçmesine izin veren bir yapı gerekiyorsa z'li model (zaman ve birim özellikleri z'de) kullanılır; bedeli, panel yapısından gelen kesinliğin yitirilmesidir.
S7. Yarı normal yerine kesik normal ya da üstel seçmek neyi değiştirir?
Sınırın eğimlerini çok az (emek esnekliği 0,536; 0,541; 0,542), kesişimi ve etkinlik düzeyini belirgin biçimde. Kesişim yarı normalde 0,562, üstelde 0,440'tır: üstel dağılım kütlenin çoğunu sıfıra yakın topladığından sınırı aşağıda, etkinlikleri yukarıda kestirir. Kesik normal yarı normali kapsar (\mu=0); örnekte LR farkı 2\times(17{,}027-16{,}786)=0{,}48'dir ve \mu ayırt edilemez. Uygulamada yarı normal ile başlanır; sonuçların dağılıma duyarlılığı sıralama üzerinden gösterilir.
S8. Bu yöntemle veri zarflama analizi aynı veride farklı sonuç verirse hangisi doğru?
İkisi farklı sorulara yanıt verir. Veri zarflama sınırı gözlenen en iyi birimlerden geçirir ve bütün sapmayı etkinsizlik sayar; gürültülü veride sınırı uç gözlemler belirler ve etkinlikler düşük çıkar. Stokastik sınır gürültüye pay ayırır ama fonksiyon biçimi ve dağılım varsayar. Tek çıktılı, gürültüsü yüksek verilerde (tarım) stokastik sınır; çok çıktılı, ölçüm hatası düşük verilerde (banka şubeleri) veri zarflama yeğlenir. İki yöntemin sıralamaları yüksek korelasyonluysa bulgu sağlamdır.
45.10 Kaynaklar
- Aigner, D., Lovell, C. A. K., & Schmidt, P. (1977). Formulation and estimation of stochastic frontier production function models. Journal of Econometrics, 6(1), 21–37. https://doi.org/10.1016/0304-4076(77)90052-5
- Battese, G. E., & Coelli, T. J. (1988). Prediction of firm-level technical efficiencies with a generalized frontier production function and panel data. Journal of Econometrics, 38(3), 387–399. https://doi.org/10.1016/0304-4076(88)90053-X
- Battese, G. E., & Coelli, T. J. (1992). Frontier production functions, technical efficiency and panel data: With application to paddy farmers in India. Journal of Productivity Analysis, 3(1–2), 153–169. https://doi.org/10.1007/BF00158774
- Battese, G. E., & Coelli, T. J. (1995). A model for technical inefficiency effects in a stochastic frontier production function for panel data. Empirical Economics, 20(2), 325–332. https://doi.org/10.1007/BF01205442
- Coelli, T. J. (1995). Estimators and hypothesis tests for a stochastic frontier function: A Monte Carlo analysis. Journal of Productivity Analysis, 6(3), 247–268. https://doi.org/10.1007/BF01076978
- Coelli, T. J. (1996). A guide to FRONTIER version 4.1: A computer program for stochastic frontier production and cost function estimation (CEPA Working Paper 96/07). University of New England.
- Coelli, T., & Henningsen, A. (2020). frontier: Stochastic frontier analysis (R package version 1.1-8). https://doi.org/10.32614/CRAN.package.frontier
- Coelli, T. J., Rao, D. S. P., O'Donnell, C. J., & Battese, G. E. (2005). An introduction to efficiency and productivity analysis (2nd ed.). Springer. https://doi.org/10.1007/b136381
- Dakpo, K. H., Desjeux, Y., Henningsen, A., & Latruffe, L. (2024). sfaR: Stochastic frontier analysis routines (R package version 1.0.1). https://doi.org/10.32614/CRAN.package.sfaR
- Jondrow, J., Lovell, C. A. K., Materov, I. S., & Schmidt, P. (1982). On the estimation of technical inefficiency in the stochastic frontier production function model. Journal of Econometrics, 19(2–3), 233–238. https://doi.org/10.1016/0304-4076(82)90004-5
- Kodde, D. A., & Palm, F. C. (1986). Wald criteria for jointly testing equality and inequality restrictions. Econometrica, 54(5), 1243–1248. https://doi.org/10.2307/1912331
- Kumbhakar, S. C., & Lovell, C. A. K. (2000). Stochastic frontier analysis. Cambridge University Press. https://doi.org/10.1017/CBO9781139174411
- Meeusen, W., & van den Broeck, J. (1977). Efficiency estimation from Cobb-Douglas production functions with composed error. International Economic Review, 18(2), 435–444. https://doi.org/10.2307/2525757
- Stevenson, R. E. (1980). Likelihood functions for generalized stochastic frontier estimation. Journal of Econometrics, 13(1), 57–66. https://doi.org/10.1016/0304-4076(80)90042-1
- Waldman, D. M. (1982). A stationary point for the stochastic frontier likelihood. Journal of Econometrics, 18(2), 275–279. https://doi.org/10.1016/0304-4076(82)90041-0