122. Uç değer kuramı: GEV, GPD ve dönüş düzeyleri
Şablon kimliği: uc_deger · Kategori: uç değer · Dil: R · Dosya: pro/sablonlar/uc_deger/uc_deger.R (satır 1–244; üstbilgi 1–87) · Örnek veri: _ornek/portpirie.csv · Paketler: extRemes 2.2-1 (R 4.5.3) · Python eşi: Bölüm 123
122.1 Ne işe yarar
Şablon şu soruyu yanıtlar: bir serinin en uç değerleri hangi uç değer dağılımını izliyor, T yıl içinde bir kez aşılması beklenen düzey (dönüş düzeyi) nedir ve bu düzey ne kadar belirsizdir? İki yaklaşım sunar. GEV (genelleştirilmiş uç değer dağılımı), seri blok maksimumlarından (ör. yılın en yüksek deniz düzeyi) oluşuyorsa kullanılır:
GPD (genelleştirilmiş Pareto dağılımı), seri ham gözlemlerden oluşuyorsa ve bir eşiğin üstündeki aşımlar modellenecekse kullanılır:
- \mu,\ \sigma>0,\ \xi: konum, ölçek ve biçim parametreleri; \xi Coles (2001) işaretlemesindedir: \xi>0 ağır (Fréchet tipi) kuyruk, \xi=0 Gumbel, \xi<0 sonlu üst uç (Weibull tipi).
- [\cdot]_+=\max(\cdot,0); u: eşik; y: eşik aşımı. GPD ölçeği \sigma eşiğe bağlıdır, GEV'in \sigma'sından farklı bir büyüklüktür.
GEV, bağımsız ve aynı dağılımlı değerlerin blok maksimumlarının tek olası sınır dağılımıdır (Fisher ve Tippett, 1928; Jenkinson, 1955); GPD, yüksek bir eşiği aşan değerlerin sınır dağılımıdır (Balkema ve de Haan, 1974; Pickands, 1975; Davison ve Smith, 1990).
Şablon, modeli en çok olabilirlikle (isteğe bağlı olarak genelleştirilmiş en çok olabilirlikle) kestirir, parametreler için Wald aralıklarını yazar, seçilen dönüş periyotları için dönüş düzeylerini ve güven aralıklarını (delta yöntemi ya da GEV için profil olabilirlik) verir ve GEV için isteğe bağlı bir ortak değişkenin konumu doğrusal değiştirdiği durağan olmayan modeli olabilirlik oranıyla sınar.
Ne zaman kullanılır?
- Yıllık maksimum (taşkın debisi, deniz düzeyi, rüzgâr hızı) serisinden T yıllık dönüş düzeyi çıkarılacaksa:
model = gev. - Günlük ya da saatlik ham seride yalnız eşiği aşan değerler modellenecekse:
model = gpd. - Uç değerlerin düzeyinin zamanla ya da bir değişkenle kaydığı sorusu varsa:
ortak(yalnız GEV, yalnız konum).
Ne zaman kullanılmaz?
- Dağılımın gövdesi ilgi konusuysa ve uç değer ayrımı gerekmiyorsa: Bölüm 32
dagilim_uydurma(Gumbel dahil birçok dağılım). - Ölçek ya da biçim parametresinin de ortak değişkene bağlanması gerekiyorsa ya da çok değişkenli uç değerler (eşzamanlı aşımlar) isteniyorsa: bu şablonda yoktur.
- Seri yalnız birkaç yıl uzunluğundaysa: en az 15 gözlem şartı denetlenir (98), ama 15–25 gözlemde ML kestirimi çok değişkendir ve aralıklar dardır (122.8).
- Ardışık uç değerler kümeleniyorsa (ham seride yağış dizileri): GPD aşımları bağımsız sayılır; kümeleme yok sayılır, aşım noktası sayısı olduğundan fazla bilgi veriyor görünür (122.8).
- Eşik üstü bir seri için ekstremal indeks gibi kümelenme düzeltmeleri gerekiyorsa: bu şablonda yok.
Temel programla ilişki. Temel programda uç değer analizi ve dönüş düzeyi yoktur; yalnız genel dağılım uydurma vardır (Bölüm 32). Doğrulama bağımsız Python ve R hesaplarıyla ve Coles (2001) ile Gilleland ve Katz'ın (2016) yayımlanmış değerleriyle yapılmıştır (122.6).
122.2 Şablonun girdileri
Form, üstbilgideki 11 [[param]] bloğundan kurulur (uc_deger.R:10–86). Türlerin anlamı ve formun ortak denetimi Bölüm 1.2'dedir.
| Alan (form etiketi) · ad | Tür · sekme | Varsayılan | Geçerli değerler | Kodda etkisi |
|---|---|---|---|---|
Uç değer serisi · x |
sayısal sütun · Değişkenler | ilk sayısal sütun | sayısal sütun | Seri (10–14, 95–97). |
Model · model |
seçim · Model | gev |
gev, gpd |
GEV blok maksimumu, GPD eşik aşımı (15–21, 108). |
GPD eşiği · esik |
ondalık · Model | 0 | sayı | 0 ise otomatik kantil eşiği (22–27, 111). |
Girilen eşiği her zaman kullan · esik_sabit |
onay · Model | kapalı | açık/kapalı | Açıksa esik 0 dahil kullanılır (28–34, 111). |
GPD: yıl başına gözlem sayısı · yillik |
ondalık · Model | 365,25 | 1–100000 | time.units = "<yillik>/year" (35–42, 118–119). |
GEV konumu için ortak değişken · ortak |
sayısal sütun (isteğe bağlı) · Değişkenler | boş | sayısal sütun | Konum \mu(t)=\mu_0+\mu_1 t (43–48, 92, 106, 143). |
Dönüş periyotları (yıl) · donus |
metin · Seçenekler | 2, 10, 50, 100 |
>1 sayılar, virgül ya da boşluk ayrımlı | Dönüş düzeyi tablosu (49–54, 101–104). Virgül her zaman ayırıcıdır: 2,5 iki sayıdır ve şablon bunu uyarır (104). |
Dönüş düzeyi güven aralığı · ga_turu |
seçim · Seçenekler | normal |
normal, profil |
Delta yöntemi ya da (yalnız GEV) profil olabilirlik (55–61, 213–232). |
Otomatik GPD eşiği kantili · esik_kantil |
ondalık · Model | 0,9 | 0,5–0,995 | esik 0 iken u=Q(\text{kantil}) (62–70, 111). |
Güven düzeyi · guven |
ondalık · Seçenekler | 0,95 | 0,5–0,999 | Parametre ve dönüş düzeyi aralıkları (71–78, 116, 133). |
Kestirim yöntemi · kestirim |
seçim · Model | MLE |
MLE, GMLE |
fevd(method = …) (79–86, 115, 118–121). |
Şablonun kendi denetimleri (mq_hata):
| Koşul | İleti (özet) | Satır |
|---|---|---|
| Veri açık değil | "Önce Veri sekmesinde bir veri açın." | 91 |
ortak serinin kendisi |
"Ortak değişken serinin kendisi olamaz." | 93 |
ortak seçili ve model GPD |
"Durağan olmayan model yalnız GEV için sunulur." | 94 |
| Tam gözlem sayısı <15 | "Uç değer modeli için en az 15 gözlem gerekli." | 98 |
| Seri sabit | "Seri sabit." | 99 |
| Ortak değişken sabit | "Ortak değişken sabit." | 100 |
| Dönüş periyodu yok, sayı değil ya da \le1 | "Dönüş periyotları 1'den büyük sayılar olmalı (ör. 10, 100)." | 102 |
| GPD eşiği üstünde <10 gözlem | "Eşik üstünde en az 10 gözlem gerekli; eşiği düşürün." | 112 |
fevd hata verir |
"Model kestirilemedi:" + paket iletisi | 122 |
| Durağan modelde SH sonlu değil | "Hessian tersinemedi; standart hatalar hesaplanamadı…" | 125–126 |
| Ölçek \hat\sigma<10^{-6}\,\mathrm{sd} (olabilirlik \sigma\to0'a kaçmış) | "Kestirim dejenere: ölçek parametresi sıfıra yapıştı … Sonuçlar anlamsızdır…" | 128–129 |
| Durağan olmayan model, ortak değişken ortalandıktan sonra da kestirilemiyor | "Durağan olmayan model kestirilemedi: Hessian tersinemedi (ortak değişken ortalandıktan sonra da)." | 155 |
Hata vermeyen ama sonucu etkileyen durumlar konsola uyarı ya da not olarak yazılır: dönüş periyotları alanında virgül (104); GPD'de yillik >1 iken seri birkaç yıllık günlük veriden kısaysa "yıllık blok maksimumuysa 1 yazın" uyarısı (114); fevd yakınsama bildirmediyse uyarı (130); |\hat\xi|>1 uyarısı (131); ortak değişkenin ortalandığı notu (156); GMLE'de cezalı değerlerin MLE ile karşılaştırılamadığı notu (182).
Eksik değer içeren satırlar sessizce atılır (complete.cases, 96). Dönüş periyotları sıralanır ve yinelenenler atılır (103). esik = 0 ve esik_sabit kapalıyken eşik, serinin esik_kantil kantilidir (quantile(x, kantil), tür 7); esik_sabit açıkken girilen sayı (0 dahil) eşiktir (111). Tohum kullanılmaz: kestirim, aralıklar ve profil aramaları belirlenimcidir; Bölüm 1.3'teki Tohum alanı sonucu etkilemez.
Örnek ayar (ornek_param, satır 9): x = SeaLevel, model = gev; öteki alanlar varsayılandadır.
122.3 Örnek veri
portpirie.csv: Avustralya Port Pirie'de 1923–1987 yıllık en yüksek deniz düzeyi (m), 65 satır, eksik değer yok; Coles (2001, Bölüm 1.1 ve 3.4.1) kitabının örnek verisidir.
| Değişken | Rol | Tür (veri sekmesinin algıladığı) | Özet |
|---|---|---|---|
Year |
(kullanılmaz; durağan olmayan örnekte ortak değişken olabilir) | sayısal | 1923–1987, adım 1 |
SeaLevel |
seri | sayısal | ortalama 3{,}9806, sd 0{,}2405, en büyük 4{,}69 |
Kategorik değişken yoktur. Veri sekmesinde "kategorik" yapılan SeaLevel, sayısal rol olduğundan değerleriyle gider (ud_kategorik: çıktı örnek ayarla aynı).
Bölümde üç ek veri kullanılır, hepsi ismev paketinin Coles (2001) verileridir ve dogrulama/uc_deger/ altına aktarılmıştır: rain.csv (Güneybatı İngiltere'de bir konumda günlük yağış, 17 531 gün; 9 287 gün yağışlı, en büyük 86,6 mm; GPD, u=30 mm'de 152 aşım); fremantle.csv (Fremantle yıllık deniz düzeyi, 1897–1989, 86 satır; Year, SeaLevel, SOI; ek sütun Yc = Year − 1897); egilimli.csv (sentetik, Gumbel gürültülü, konum 10+0{,}1(t-1951), n=60). Bozuk-veri denemeleri için uniform50.csv, port_14.csv, port_15.csv, port_sabit.csv, port_yuvarlak.csv, port_eksik.csv, agirlikli.csv (dogrulama/uc_deger/veri_uret.py).
Çalıştırmalar (ud_…, dogrulama/cikti/): uc_deger_ornek (örnek ayar), _profil, _g90 (%90), _donus_ondalik, _gpd_rain30 (u=30), _gpd_rain_k (otomatik kantil 0,99), _gpd_rain0 (eşik 0 sabit), _gpd_port, _gpd_port7, _gpd_port365, _gpd_profil, _ns_fremantle_c (ortalanmış yıl), _ns_fremantle, _ns_egilimli_c, _ns_egilimli, _gmle, _gmle_gpd, _gmle_ns, _uniform, _n14, _n15, _sabit, _yuvarlak, _eksik, _agirlikli, _virgul_metin ve _kategorik.
122.4 Yöntem: formüller ve hesap adımları
Hesap sırası: veri hazırlanır ve denetlenir (91–106); GPD ise eşik ve aşım sayısı belirlenir (108–113); fevd modeli kestirir (117–123) ve summary standart hataları verir (124–126); print(fit) konsola yazılır (132); parametre ve uyum tabloları (133–140); ortak değişken varsa ikinci model ve olabilirlik oranı (142–183); model uyum tablosu (184); dönüş düzeyleri (186–240); tanı grafiği (242–243).
122.4.1 GEV ve GPD olabilirliği
GEV için n blok maksimumu x_1,\dots,x_n ve w_i=1+\xi(x_i-\mu)/\sigma>0 ile
Gumbel (\xi\to0) biçiminde z_i=(x_i-\mu)/\sigma'dır. GPD için n_u aşım y_j=x_j-u ile
- \ell: log-olabilirlik; şablon ve paket negatif log-olabilirliği (-\ell) raporlar.
- w_i\le0 olan bir gözlem varsa olabilirlik sıfırdır (destek dışı); en çok olabilirlik bu bölgeyi dışlar.
Durağan olmayan modelde \mu_i=\mu_0+\mu_1t_i ve \sigma,\xi sabittir (location.fun = ~ t, 118–119, 136).
Neden \xi için Coles işaretlemesi
\xi>0 ağır kuyrukludur ve dönüş düzeyi hızla büyür. Bazı yazılımlar \xi'nin işaretini tersine kullanır (scipy.stats.genextreme'de c=-\xi). Şablon ve paket Coles'u izler; başka yazılımdan sonuç karşılaştırırken işaret kontrol edilmelidir.
122.4.2 Kestirim: MLE ve GMLE
fevd(x, data = veri, type = "GEV" ya da "GP", …) (118–121), olabilirliği optim ile (BFGS) en büyükler; başlangıç değerleri paketin kendi yöntemindendir. Hata durumunda şablon "Model kestirilemedi" iletisi verir (122). Standart hatalar paketin summary(fit) çıktısının se.theta bileşenidir: optim'in sayısal Hessian'ının tersinin köşegeninin kareköküdür; sonlu değilse çalıştırma durur (125–126). Parametre aralıkları Wald'dır: \hat\theta\pm z_{(1+g)/2}\,\mathrm{SH} (133–136).
kestirim = GMLE seçilirse paket, olabilirliğe \xi için bir beta önsel cezası ekler (Martins ve Stedinger, 2000: Beta(q=6,p=9), \xi\in(-0{,}5;\,0{,}5)) ve bu cezalı olabilirliği en büyükler. Küçük örneklemde \xi'nin uçlara kaçmasını engeller.
GMLE'de uyum ölçütleri cezalı olabilirlikten gelir
GMLE seçildiğinde tablodaki "Negatif log-olabilirlik", AIC, BIC ve (durağan olmayan modelde) olabilirlik oranı cezalı olabilirlik üzerindendir ve MLE değerleriyle karşılaştırılamaz; şablon bunu konsola not olarak yazar (182) ve "Model uyumu" tablosunun sonuna ceza çıkarılmış değerleri ekler: "Cezasız negatif log-olabilirlik", "Cezasız AIC", "Cezasız BIC" ve durağan olmayan modelde "Olabilirlik oranı (cezasız)" (165–181; olabilirlik GMLE kestirim noktasında cezasız olarak yeniden hesaplanır, kestirimin kendisi değişmez). Port Pirie'de ceza dahil değerler: Port Pirie'de MLE için -4{,}3391, GMLE için -7{,}3169 yazılır (ud_gmle). GPD'de GMLE ayrıca \hat\xi'yi 0{,}184'ten 0{,}093'e çeker (ud_gmle_gpd).
122.4.3 Uyum ölçütleri
- nllh: negatif log-olabilirlik; k_p: parametre sayısı (GEV 3, GPD 2; durağan olmayanda ikinci model ayrıca 4).
- n_{\mathrm{ef}}: GEV'de n, GPD'de aşım sayısı n_u; "n" satırı GPD'de toplam gözlem sayısıdır.
Tabloda GPD için ayrıca eşik ve eşik üstü gözlem sayısı yazılır (138–140). Örnek: yağış, u=30: n=17531, aşım 152, BIC =2\cdot485{,}0937+2\ln152=980{,}2352 (ud_gpd_rain30).
122.4.4 Dönüş düzeyleri ve güven aralıkları
T yıllık dönüş düzeyi, bir yılda aşılma olasılığı 1/T olan düzeydir. GEV'de y_T=-\ln(1-1/T) ile
GPD'de yıllık gözlem sayısı n_y (yillik) ve aşım oranı \hat\zeta=n_u/n ile
- n_y: yılda (blokta) gözlem sayısı; günlük seri için 365{,}25. T\,n_y\,\hat\zeta: T yılda beklenen aşım sayısı.
- GEV'de n_y kullanılmaz: seri zaten blok (yıl) maksimumudur ve T doğrudan blok sayısıdır.
Delta yöntemi (ga_turu = normal): \widehat{\mathrm{Var}}(\hat z_T)=\nabla z'\,\widehat{\mathbf V}\,\nabla z, aralık \hat z_T\pm z_{(1+g)/2}\sqrt{\widehat{\mathrm{Var}}}. GEV'de \nabla z=\big(1,\ -[1-y_T^{-\xi}]/\xi,\ \sigma\xi^{-2}[1-y_T^{-\xi}]-\sigma\xi^{-1}y_T^{-\xi}\ln y_T\big) ve \widehat{\mathbf V} ML'in kovaryansıdır. GEV'de şablon bunu ci(fit, alpha = 1 − guven, return.period = T, type = "return.level", method = "normal") ile extRemes'ten alır (229–232). GPD'de şablon aralığı kendisi hesaplar (gpd_ga, 216–228): Coles (2001, §4.3.3) \hat\zeta'nın varyansını \widehat{\mathrm{Var}}(\hat\zeta)=\hat\zeta(1-\hat\zeta)/n ile 3\times3 kovaryansa (\zeta ile (\sigma,\xi) bağımsız sayılır; (\sigma,\xi) kovaryansı summary(fit)$cov.theta) ekler ve \nabla z=\big((m^{\xi}-1)/\xi,\ \partial_\xi z,\ \sigma m^{\xi}/\hat\zeta\big), m=T n_y\hat\zeta kullanır; nokta kestirimi yukarıdaki \hat z_T'dir.
GPD dönüş düzeyi aralığı \zeta belirsizliğini içerir
Aşım oranının belirsizliği aralığa katılır; bu, aşım sayısı azaldıkça belirginleşir. Yağış örneğinde (\zeta=0{,}0087) 10 yıllık aralığın yarı genişliği 10{,}29'dur (\zeta sabit tutulsaydı 10{,}05 olurdu). Port Pirie'de u = 0,6 kantili (26 aşım, yillik = 1) 10 yıllık düzeyin aralığı [4{,}198;\ 4{,}439]'dur (\zeta sabit: [4{,}211;\ 4{,}425]). Python eşi aynı formülü kullanır (Bölüm 123). Bu kitaptaki doğrulama tablosunda GPD aralıkları bağımsız hesapta aynı üç terimli delta ile karşılaştırılır.
Profil olabilirlik (ga_turu = profil, yalnız GEV; 146–172). z_T sabitlenir, \mu onun fonksiyonu olarak \mu=z_T+\sigma\ln y_T (\xi\to0) ya da \mu=z_T+\dfrac\sigma\xi\big(1-y_T^{-\xi}\big) yazılır ve profil negatif log-olabilirlik \ell_p(z)=\min_{\sigma,\xi}[-\ell(\mu(z),\sigma,\xi)] optim (Nelder–Mead, reltol 10^{-12}) ile hesaplanır (195–203). Aralık,
kümesidir (204–211); uçlar uniroot (10^{-10}) ile bulunur. Başlangıç adımı 2\,\mathrm{SH}(\hat\mu)+10^{-3} ve genişleme 60 adımla sınırlıdır (206–210). Delta yönteminin simetrisine karşılık profil aralığı asimetriktir ve uzun dönüş periyotlarında üst uca doğru açılır.
Koddaki tercih
ga_turu = profil ve model = gpd birlikteyse profil sunulmaz: "Not: GPD için profil aralığı sunulmuyor; normal yaklaşım kullanıldı." yazılır (214) ve delta yöntemi çalışır. Dönüş düzeyi hesabı hata verirse tablo yerine "Dönüş düzeyi güven aralıkları hesaplanamadı." yazılır (229–239).
122.4.5 Durağan olmayan GEV ve olabilirlik oranı
ortak seçilirse model \mu_i=\mu_0+\mu_1t_i, sabit \sigma,\xi ile yeniden kestirilir (143–144) ve durağan modelle olabilirlik oranı sınanır:
(160–163). İkinci modelin parametre tablosu "Durağan olmayan GEV: μ(t) = μ0 + μ1·ortak" başlığıyla yazılır. Dönüş düzeyleri durağan modelden verilir ("Not: dönüş düzeyleri durağan modelden verilmiştir.", 240): zamanla kayan konumun dönüş düzeyine yansıması şablonda yoktur.
Ortak değişken ham yıl gibi büyük ofsetliyse şablon onu ortalar
\mu_0, ortak değişken sıfırdayken konumdur. Ortak değişken yıl (1951–2010) gibi büyük bir ofset taşıyorsa \mu_0 ve \mu_1 neredeyse tam ilintilidir ve extRemes Hessian'ı tersleyemez. Şablon önce ortak değişkeni olduğu gibi dener (143–150); Hessian tersinemezse ortak değişkenden ortalamasını çıkarıp yeniden dener ve "ortak değişken ortalandı" notunu yazar (151–157): bu durumda \mu_0 ortalama zamandaki konumdur, \mu_1 eğimi değişmez (ud_ns_fremantle, ud_ns_egilimli). Kendiniz ortalanmış bir değişken verirseniz (Yc = Year − 1897) tablo ona göredir (ud_ns_fremantle_c). Ortalamadan sonra da tersinemezse şablon anlaşılır bir iletiyle durur (155).
122.5 Kod adım adım
| Satırlar | Ne yapar | Neden / dikkat |
|---|---|---|
| 1–87 | Üstbilgi: 11 parametre, örnek veri ve ayar. | Ortak biçim Bölüm 1.1. |
| 88–89 | .m dil yardımcısı; extRemes yüklenir. |
Paket yoksa şablon başlamaz. |
| 91–106 | Veri ve ortak değişken denetimi; n\ge15; sabit seri; dönüş periyotlarının ayrıştırılması; veri çerçevesi. |
gsub(",", " ", …) virgülü boşluğa çevirir (101): ondalık virgül ayırıcı sayılır (122.8). |
| 107–113 | GPD ise eşik ve aşım sayısı denetimi. | esik == 0 ve esik_sabit kapalıysa kantil eşiği. |
| 114–122 | yillik uyarısı; gml, gv; uydur işlevi; model kestirimi. |
tryCatch; hata iletiye çevrilir (122). |
| 123–132 | summary; SH sonlu mu (125–126); dejenere çözüm, yakınsama ve |\xi|>1 denetimleri (127–131); print(fit). |
Durağan modelde SH denetimi zorunludur; durağan olmayan modelde ns_dene sınar (122.4.5). |
| 133–141 | Parametre tablosu (Wald GA) ve uyum tablosu. | AIC/BIC summary'den. |
| 142–184 | Durağan olmayan ikinci model (ns_dene, gerekirse ortalama), LR testi; GMLE'de cezasız satırlar; "Model uyumu" tablosu. |
Durağan olmayan modelde SH denetimi ns_dene içindedir (143–150). |
| 186–214 | GEV profil olabilirlik işlevleri nll_gev, profil_ga. |
Nelder–Mead ve uniroot. |
| 215–240 | GPD için gpd_ga (Coles delta); delta ya da profil dönüş düzeyi tablosu; notlar. |
GEV'de delta için extRemes::ci. |
| 242–244 | plot(fit) tanı grafiği. |
Başarısızsa sessizce atlanır. |
Süre: örnek ayarda çalıştırma 5,59 s sürmüştür (Python eşi 9,04 s).
122.6 Elle hesap: örnek veride bağımsız yeniden hesap
Ara değerler dogrulama/uc_deger/elle_hesap.py (numpy/scipy; (\mu,\ln\sigma,\xi) parametrizasyonu, Nelder–Mead ve 10^{-5} adımlı merkezî fark Hessian'ı) ve r_dogrulama.R (evd::fgev, evd::fpot, ismev::gev.fit, ismev::gpd.fit, numDeriv::hessian) ile hesaplanmıştır; şablon ve extRemes çağrılmaz.
Adım 1 — Log-olabilirlik. Şablonun \hat\theta=(3{,}874750;\ 0{,}198044;\ -0{,}050110) değerinde yukarıdaki \ell ile \mathrm{nllh}=-4{,}339058; şablonun değeriyle 7\times10^{-9} içinde aynı. AIC =-2{,}678117, BIC =-2{,}678117-6+3\ln65=3{,}845045.
Adım 2 — Yeniden en büyükleme. Bağımsız Nelder–Mead (3{,}874750;\ 0{,}198044;\ -0{,}050110) noktasına ulaşır (şablonla fark 10^{-7}); evd::fgev ve ismev::gev.fit aynı noktayı en çok 10^{-5} farkla verir. Coles'un yayımlanmış değerleri: \hat\mu=3{,}87\ (0{,}028), \hat\sigma=0{,}198\ (0{,}020), \hat\xi=-0{,}050\ (0{,}098), nllh -4{,}34.
Adım 3 — Standart hatalar. Kestirimde sayısal Hessian'ın tersi: SH =(0{,}027932;\ 0{,}020249;\ 0{,}098255); şablon (0{,}027932;\ 0{,}020248;\ 0{,}098254); en büyük fark 6\times10^{-5} göreli.
Adım 4 — Dönüş düzeyi ve delta. T=100 için y_T=0{,}0100503; \hat z_{100}=3{,}874750-\dfrac{0{,}198044}{-0{,}050110}\big[1-y_T^{0{,}050110}\big]=4{,}688404; \nabla z=(1;\ 4{,}1085;\ 1{,}7996) ve \mathrm{SH}=\sqrt{\nabla z'\widehat{\mathbf V}\nabla z}=0{,}15882, aralık [4{,}3771;\ 4{,}9997]. 10 yıl için 4{,}296212\ [4{,}188382;\ 4{,}404042]. Şablonla 4\times10^{-6} içinde aynı (Coles: 10 yıl 4{,}30\ [4{,}19;\ 4{,}41], 100 yıl 4{,}69\ [4{,}38;\ 5{,}00]).
Adım 5 — Profil aralığı. z_{100} sabitlenerek (\sigma,\xi) üzerinde bağımsız en küçükleme ve \ell_p(z)=\ell_p(\hat z)+\chi^2_{1;0{,}95}/2 denkleminin kökleri: 10 yıl [4{,}204611;\ 4{,}445080], 100 yıl [4{,}490437;\ 5{,}260705]; şablonla aynı (fark <10^{-6}). evd::profile ızgara enterpolasyonuyla alt uçlar için 4{,}2049 ve 4{,}4907 verir (fark \le 2\times10^{-4}).
Adım 6 — GPD. Yağış, u=30: \hat\sigma=7{,}44027 (\mathrm{SH}=0{,}95853), \hat\xi=0{,}18450 (SH 0{,}10120), nllh =485{,}09372; Coles: 7{,}44\ (0{,}959) ve 0{,}184\ (0{,}101). 10 yıllık düzey 65{,}9616, 100 yıllık 106{,}343. \zeta sabit delta ile SH 5{,}1273 ve 20{,}775; \zeta varyansı eklenince 5{,}2518 ve 20{,}848.
Adım 7 — Durağan olmayan model. Fremantle (Yc): \hat\mu_0=1{,}382222, \hat\mu_1=0{,}002032, \hat\sigma=0{,}124326, \hat\xi=-0{,}125307, nllh =-49{,}912814; LR \Lambda=12{,}69237, p=3{,}67\times10^{-4}. Standart hatalar küçük adımlı (numDeriv Richardson, d=10^{-4}) bir Hessian'dan 0{,}030043, 0{,}000518, 0{,}010448, 0{,}069735 çıkar (numpy merkezî fark, 10^{-5} adım: aynı sayılar); şablonun optim Hessian'ı 0{,}028846, 0{,}000498, 0{,}010375, 0{,}068239 verir (%0,7–4,2 daha küçük; 122.8).
122.6.1 Doğrulama: MerQuR+, Python ve R
Ölçüt, satır başına yazılıdır: kestirimlerde 10^{-4} (üç yol farklı eniyileyiciyle aynı olabilirliği en küçükler), standart hatalarda göreli 10^{-3} (farklı sayısal Hessian'lar), profil aralıklarında 10^{-3} (R tarafı ızgara enterpolasyonu). Durağan olmayan modelin dört SH satırı ✗'dir: şablonun optim Hessian'ı bağımsız Richardson Hessian'ından %0,7–4,2 küçüktür (122.8). Yinelemeli kestirimde fark, yöntemlerin yakınsama toleransından gelir ve tabloda görünür. Dönüş düzeyi aralıklarında GPD için bağımsız hesap delta yöntemini \zeta varyansı dahil uygular (122.4.4).
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) | En büyük fark | |
|---|---|---|---|---|---|
| Port Pirie GEV: μ | 3,87474985 | 3,87474985 | 3,87475133 | 3,8e−7 | ✓ |
| Port Pirie GEV: SH(μ) | 0,02793224 | 0,02793218 | 0,0279326 | 1,3e−5 | ✓ |
| Port Pirie GEV: σ | 0,19804396 | 0,19804396 | 0,19804888 | 4,9e−6 | ✓ |
| Port Pirie GEV: SH(σ) | 0,02024798 | 0,02024923 | 0,02024787 | 6,2e−5 | ✓ |
| Port Pirie GEV: ξ | −0,0501095 | −0,05010954 | −0,05011658 | 7,1e−6 | ✓ |
| Port Pirie GEV: SH(ξ) | 0,09825416 | 0,09825546 | 0,09825585 | 1,7e−5 | ✓ |
| Port Pirie GEV: negatif log-olabilirlik | −4,33905847 | −4,33905847 | −4,33905844 | 7,0e−9 | ✓ |
| Port Pirie GEV: AIC | −2,67811695 | −2,67811695 | −2,67811689 | 2,3e−8 | ✓ |
| Port Pirie GEV: BIC | 3,84504486 | 3,84504486 | 3,84504492 | 1,6e−8 | ✓ |
| Port Pirie GEV: 2 yıllık dönüş düzeyi | 3,94667304 | 3,94667304 | 3,94667621 | 8,0e−7 | ✓ |
| Port Pirie GEV: 2 yıllık GA alt (delta) | 3,88647238 | 3,8864721 | 3,88647511 | 7,0e−7 | ✓ |
| Port Pirie GEV: 2 yıllık GA üst (delta) | 4,00687369 | 4,00687397 | 4,00687731 | 9,0e−7 | ✓ |
| Port Pirie GEV: 10 yıllık dönüş düzeyi | 4,29621194 | 4,29621193 | 4,29622061 | 2,0e−6 | ✓ |
| Port Pirie GEV: 10 yıllık GA alt (delta) | 4,18838503 | 4,18838201 | 4,18839309 | 1,9e−6 | ✓ |
| Port Pirie GEV: 10 yıllık GA üst (delta) | 4,40403886 | 4,40404186 | 4,40404813 | 2,1e−6 | ✓ |
| Port Pirie GEV: 50 yıllık dönüş düzeyi | 4,57665116 | 4,57665113 | 4,57666073 | 2,1e−6 | ✓ |
| Port Pirie GEV: 50 yıllık GA alt (delta) | 4,3437227 | 4,34371901 | 4,34372803 | 1,2e−6 | ✓ |
| Port Pirie GEV: 50 yıllık GA üst (delta) | 4,80957963 | 4,80958324 | 4,80959342 | 2,9e−6 | ✓ |
| Port Pirie GEV: 100 yıllık dönüş düzeyi | 4,68840379 | 4,68840374 | 4,68841277 | 1,9e−6 | ✓ |
| Port Pirie GEV: 100 yıllık GA alt (delta) | 4,37712539 | 4,37712134 | 4,37712871 | 9,3e−7 | ✓ |
| Port Pirie GEV: 100 yıllık GA üst (delta) | 4,9996822 | 4,99968614 | 4,99969683 | 2,9e−6 | ✓ |
| Port Pirie GEV: 10 yıllık GA alt (profil) | 4,20461126 | 4,20461126 | 4,20492783 | 7,5e−5 | ✓ |
| Port Pirie GEV: 10 yıllık GA üst (profil) | 4,44508033 | 4,44508033 | 4,44506908 | 2,5e−6 | ✓ |
| Port Pirie GEV: 100 yıllık GA alt (profil) | 4,49043681 | 4,49043681 | 4,49065497 | 4,9e−5 | ✓ |
| Port Pirie GEV: 100 yıllık GA üst (profil) | 5,26070457 | 5,26070457 | 5,26070565 | 2,0e−7 | ✓ |
| Yağış GPD (u = 30): σ | 7,44025221 | 7,44026912 | 7,44109809 | 1,1e−4 | ✓ |
| Yağış GPD (u = 30): SH(σ) | 0,95852313 | 0,9585315 | 0,95874964 | 2,4e−4 | ✓ |
| Yağış GPD (u = 30): ξ | 0,18449796 | 0,18449906 | 0,18452272 | 2,5e−5 | ✓ |
| Yağış GPD (u = 30): SH(ξ) | 0,10120173 | 0,10120396 | 0,10122682 | 2,5e−4 | ✓ |
| Yağış GPD (u = 30): negatif log-olabilirlik | 485,09372131 | 485,09372131 | 485,0937223 | 2,0e−9 | ✓ |
| Yağış GPD (u = 30): eşik üstü gözlem | 152 | 152 | 152 | 0 | ✓ |
| Yağış GPD (u = 30): BIC (eşik üstü gözlem sayısıyla) | 980,23520367 | 980,23520367 | 980,23520565 | 2,0e−9 | ✓ |
| Yağış GPD: 10 yıllık dönüş düzeyi | 65,96142363 | 65,96158046 | 65,96721302 | 8,8e−5 | ✓ |
| Yağış GPD: 10 yıllık GA alt (delta, ζ dahil) | 55,6682323 | 55,66815391 | 55,66981177 | 2,8e−5 | ✓ |
| Yağış GPD: 10 yıllık GA üst (delta, ζ dahil) | 76,25461497 | 76,255007 | 76,26461427 | 1,3e−4 | ✓ |
| Yağış GPD: 100 yıllık dönüş düzeyi | 106,34231137 | 106,34276685 | 106,35737959 | 1,4e−4 | ✓ |
| Yağış GPD: 100 yıllık GA alt (delta, ζ dahil) | 65,48211241 | 65,48134432 | 65,47729419 | 7,4e−5 | ✓ |
| Yağış GPD: 100 yıllık GA üst (delta, ζ dahil) | 147,20251033 | 147,20418937 | 147,23746498 | 2,4e−4 | ✓ |
| Fremantle durağan olmayan GEV: μ0 | 1,38222578 | 1,38222261 | 1,38222223 | 2,6e−6 | ✓ |
| Fremantle durağan olmayan GEV: μ1 | 0,00203215 | 0,00203217 | 0,00203217 | 2,4e−8 | ✓ |
| Fremantle durağan olmayan GEV: σ | 0,12432626 | 0,12432583 | 0,12432566 | 6,0e−7 | ✓ |
| Fremantle durağan olmayan GEV: ξ | −0,12530966 | −0,12530835 | −0,12530693 | 2,7e−6 | ✓ |
| Fremantle durağan olmayan GEV: SH(μ0) | 0,02884588 | 0,03004313 | 0,03004317 | 4,2e−2 | ✗ |
| Fremantle durağan olmayan GEV: SH(μ1) | 4,982185·10−4 | 5,177004·10−4 | 5,177017·10−4 | 3,9e−2 | ✗ |
| Fremantle durağan olmayan GEV: SH(σ) | 0,01037497 | 0,01044762 | 0,01044756 | 7,0e−3 | ✗ |
| Fremantle durağan olmayan GEV: SH(ξ) | 0,06823897 | 0,06973532 | 0,06973513 | 2,2e−2 | ✗ |
| Fremantle durağan olmayan GEV: negatif log-olabilirlik | −49,91281365 | −49,91281366 | −49,91281366 | 2,2e−10 | ✓ |
| Fremantle: LR p | 3,671508·10−4 | 3,671508·10−4 | — | 4,2e−12 | ✓ |
Ölçütü karşılayan: 44/48. Ölçüt satır başına yazılıdır: kestirimlerde 10^{-4} (GPD yağış örneğinde 2\times10^{-4}); üç yol farklı eniyileyiciyle aynı olabilirliği en küçükler ve ayrılık eniyileyici toleransından gelir. Standart hatalarda ölçüt göreli farktır (10^{-3}; farklı sayısal Hessian'lar). Profil aralıklarında 10^{-3} (R tarafı ızgara enterpolasyonu), olabilirlikte 10^{-6}. R sütunu evd ve ismev paketlerinden gelir (extRemes çağrılmaz); durağan olmayan modelin SH'leri için numDeriv Richardson Hessian'ıdır. GPD dönüş düzeyi aralıklarında bağımsız hesap delta yöntemini \zeta sabit tutarak (yalnız \sigma,\xi) uygular.
122.7 Çıktıyı okuma
Örnek ayarın konsol çıktısı print(fit) ile gelir ve olduğu gibi aşağıdadır (kısaltılmıştır); tablolar ardından:
fevd(x = x, data = veri, location.fun = konum, type = "GEV")

[1] "Estimation Method used: MLE"

 Negative Log-Likelihood Value:  -4.339058

 Estimated parameters:
  location      scale      shape
 3.8747499  0.1980440 -0.0501095

 Standard Error Estimates:
  location      scale      shape
0.02793224 0.02024798 0.09825416

 AIC = -2.678117
 BIC = 3.845045

Parametre kestirimleri (ξ: Coles işaretlemesi)
parametre  kestirim   SH        GA_alt     GA_ust
location    3.874750  0.027932   3.820004   3.929496
scale       0.198044  0.020248   0.158359   0.237729
shape      -0.050110  0.098254  -0.242684   0.142465

Model uyumu
olcut                    deger
n                        65
Negatif log-olabilirlik  -4.339058
AIC                      -2.678117
BIC                       3.845045

Dönüş düzeyleri (%95 GA, delta yöntemi)
donus_periyodu  GA_alt    donus_duzeyi  GA_ust
2               3.886472  3.946673      4.006874
10              4.188385  4.296212      4.404039
50              4.343723  4.576651      4.809580
100             4.377125  4.688404      4.999682
Şekil 122.1. Şablonun çizdiği tanı grafiği (örnek veri): sol üst olasılık/kantil grafiği, sağ üst benzetilmiş verinin kantilleri (güven bantlı), sol alt yoğunluk, sağ alt dönüş düzeyi eğrisi ve gözlenen noktalar. Etiketler extRemes paketinden gelir ve İngilizcedir.
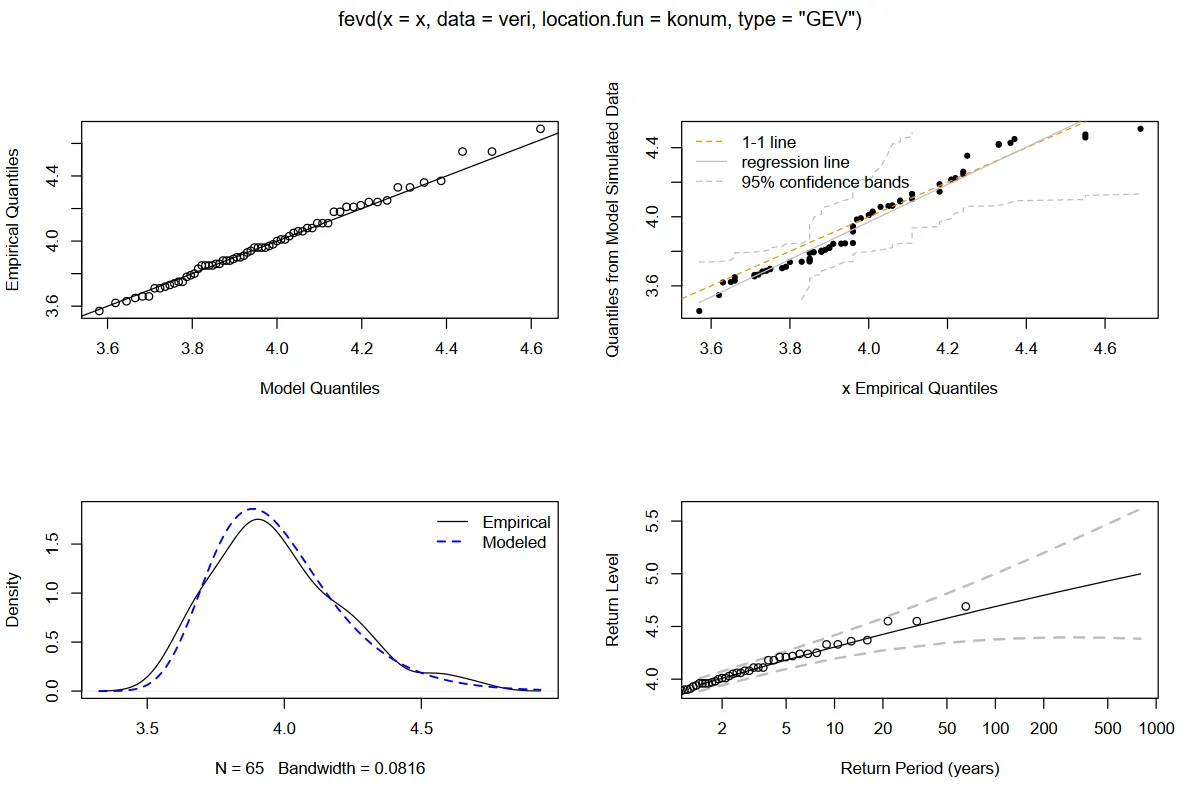
| Öğe | Ne yazar | Nasıl yorumlanır |
|---|---|---|
location, scale, shape (GEV) ya da scale, shape (GPD) |
\hat\mu,\hat\sigma,\hat\xi ve Wald SH, GA | \hat\xi GA'sı 0'ı içeriyorsa kuyruk tipi (Gumbel ya da değil) ayırt edilemez: Port Pirie'de -0{,}243\ldots0{,}142. |
n, nllh, AIC, BIC, (GPD) eşik, aşım |
Uyum ölçütleri | AIC/BIC yalnız aynı veride ve aynı kestirim yöntemiyle karşılaştırılır; GPD'de n toplam gözlem, BIC aşım sayısıyla (122.4.3). |
donus_periyodu, donus_duzeyi, GA_alt, GA_ust |
T yıllık düzey ve aralık | Aralık delta ile simetriktir; profilde (aşağıda) asimetriktir. Gözlenen en büyük değerden uzak T için güvenilmez. |
Durağan olmayan tablo, LR_p |
\mu_0,\mu_1,\sigma,\xi ve olabilirlik oranı p | \mu_1'in GA'sı ve p konum eğiliminin kanıtıdır; dönüş düzeyi buna göre güncellenmez. |
Profil olabilirlik (ga_turu = profil): 10 yıl 4{,}2046\ldots4{,}4451 (delta 4{,}1884\ldots4{,}4040); 100 yıl 4{,}4904\ldots5{,}2607 (delta 4{,}3771\ldots4{,}9997). Uzun dönüş periyotlarında profil aralığı üste doğru uzar ve delta yönteminden belirgin biçimde farklıdır. %90 aralık (ud_g90): 10 yıl 4{,}2057\ldots4{,}3867, 100 yıl 4{,}4272\ldots4{,}9496.
GPD (yağış, u=30, ud_gpd_rain30): \hat\sigma=7{,}4403\ (0{,}9585), \hat\xi=0{,}1845\ (0{,}1012), 152 aşım; 10 yıllık düzey 65{,}96\ [55{,}89;\ 76{,}03] mm, 100 yıllık 106{,}34\ [65{,}62;\ 147{,}06] mm. Eşik otomatik (esik = 0, esik_kantil = 0,99; u=29{,}2, 165 aşım): \hat\sigma=7{,}778, \hat\xi=0{,}151; 10 yıl 65{,}57, 100 yıl 102{,}13 — eşiğin seçimi \hat\xi'yi ve uzun dönüş düzeylerini oynatır (122.8).
Durağan olmayan GEV (Fremantle, Yc, ud_ns_fremantle_c): \hat\mu_0=1{,}3822 (SH 0{,}0288), \hat\mu_1=0{,}00203 (SH 0{,}00050: yılda 2{,}0 mm), nllh -43{,}57 (durağan) ve -49{,}91 (durağan olmayan); olabilirlik oranı 12{,}69, p=0{,}00037.
Rapor cümlesi (örnek ayar):
Port Pirie yıllık en yüksek deniz düzeyi serisine (1923–1987, n=65) GEV dağılımı en çok olabilirlikle uydurulmuştur (\hat\mu=3{,}875, \hat\sigma=0{,}198, \hat\xi=-0{,}050 [%95 GA: -0{,}243; 0{,}142]; negatif log-olabilirlik -4{,}339). 100 yıllık dönüş düzeyi 4{,}69 m'dir (delta yöntemiyle %95 GA: 4{,}38–5{,}00 m; profil olabilirlikle 4{,}49–5{,}26 m).
122.8 Sık hatalar ve tuzaklar
- Ham yıl ortak değişken olunca \mu_0 ortalama zamandaki düzeydir. Ham yıl (1951–2010) ortak değişken olduğunda Hessian tersinemez; şablon ortak değişkeni ortalayıp yeniden dener ve "ortak değişken ortalandı" notunu yazar (151–157), bu yüzden \mu_0 ortalama yıldaki konumdur (\mu_1 değişmez). Python eşi ham yılla çalışır ve \mu_0 yıl 0'daki düzeyi verir (-2{,}47); iki şablonun \mu_0 değerleri bu yüzden farklıdır, öteki parametreler ve olabilirlik oranı aynıdır (122.4.5).
- Dejenere çözümde şablon durur. Aynı değerin çok tekrar ettiği bir seride (yuvarlanmış ölçüm) GEV olabilirliği \sigma\to0 yönünde sınırsızdır;
fevdbu noktaya varır ve SH sonlu çıkar: örnekte \hat\sigma=1{,}2\times10^{-10}, \hat\xi=4{,}04 (ud_agirlikli, n=18, ilk 10 gözlem aynı). Şablon \hat\sigma<10^{-6}\,\mathrm{sd} iken "Kestirim dejenere: ölçek parametresi sıfıra yapıştı …" iletisiyle durur (128–129);fevdyakınsama bildirmezse (130) ve |\hat\xi|>1 iken (131) uyarı yazar. Python eşi aynı veride aynı iletiyle durur. yillikvarsayılanı yıllık maksimumla uyuşmaz. GPD içinyillik = 365,25günlük seri varsayar; yıllık maksimumlara GPD uygulanıyorsayillik = 1yazılmalıdır. Port Pirie'de (kantil 0,6) 10 yıllık düzeyyillik = 365,25ile 4{,}844,yillik = 1ile 4{,}318'dir (ud_gpd_port365,ud_gpd_port7). Seri birkaç yıllık günlük veriden kısaysa (n<5\timesyillik) şablon "yıllık blok maksimumuysa 1 yazın" uyarısını verir (114).- Dönüş periyodunda ondalık virgül liste ayırıcısıdır.
2,5 10üç periyot verir (2, 5, 10); 2,5 yıllık periyot istenemez (ud_donus_ondalik) ve şablon bunu uyarır (104). Ondalık için nokta yazın (2.5). - Eşik seçimi sonucu oynatır. Yağışta eşik 30 (\hat\xi=0{,}184, 152 aşım) ile 29{,}2 (165 aşım, \hat\xi=0{,}151) farklı uzun dönüş düzeyleri verir; eşiği tek bir sayıya dayandırmak yerine birkaç eşikte kararlılığına bakın (şablonda ortalama artık ömür ya da kararlılık grafiği yoktur).
- GPD aşımları bağımsız sayılır. Kümelenmiş aşımlar (art arda yağışlı günler) örnek büyüklüğünü olduğundan fazla gösterir; SH ve aralıklar dardır. Şablonda kümeleme düzeltmesi yoktur.
- Eşik üstünde bağlı değerler. Eşik sıfır ve seri sıfır şişkinse (yağış)
esik_sabitile u=0 girmek 9 287 "aşım" verir (ud_gpd_rain0); bunlar uç değil, yağışlı günlerin hepsidir. - GMLE değerleri MLE ile karşılaştırılamaz (122.4.2).
- Durağan olmayan model dönüş düzeyini değiştirmez. Dönüş düzeyi tablosu durağan modeldendir (240); eğilim varsa bu düzeyler eğilimin ortalama kısmını temsil eder.
- Durağan olmayan SH'ler biraz küçük.
optim'in mutlak adımlı (10^{-3}) Hessian'ı eğim katsayısı gibi küçük ölçekli parametrelerde SH'yi %0,7–4,2 küçük bırakır (Fremantle: \mathrm{SH}(\mu_0) 0{,}0300 yerine 0{,}0288, \mathrm{SH}(\mu_1) 0{,}000518 yerine 0{,}000498); ortalanmış ve ölçeklenmiş ortak değişken bunu hafifletir. - GA'lar küçük örneklemde güvenilmez. 15–25 gözlemde \hat\xi SH'si büyüktür ve delta aralıkları gerçek belirsizliği olduğundan dar gösterir; profil aralığı tercih edilir.
- Eksik satırlar sessizce atılır (96); seri ya da ortak değişkende eksik varsa n düşer.
- Tohum ve yakınsama. Hesap belirlenimcidir ve tohum alanı sonucu etkilemez; yakınsama durumu şablonda okunmaz (ilk madde ve dejenere çözüm).
- Tanı grafiği ve
print(fit)İngilizcedir.extRemes'in çıktısı arayüz diline çevrilmez.
122.9 Uzman soruları
S1. Blok maksimumu mu, eşik aşımı mı?
GEV her blokta tek bir değer kullanır ve blok sayısı kadar bilgiyi tutar; GPD eşiği aşan her değeri kullanır, genellikle daha çok veri ve daha dar aralık verir ama eşik seçimi ve aşımların bağımsızlığı gerekir. Port Pirie yıllık maksimum olduğundan GEV uygundur; yağış günlük olduğundan GPD (122.7).
S2. \xi'nin GA'sı 0'ı içeriyor; Gumbel'e geçilmeli mi?
Şablonda Gumbel (ξ = 0) seçeneği yoktur. \xi'nin GA'sı 0'ı içeriyorsa kuyruk tipi ayırt edilemez, ama dönüş düzeyinin belirsizliği \xi'ye hassastır ve Gumbel varsayımı uzun periyotlarda aralığı olduğundan dar gösterir (Port Pirie 100 yıl: GEV 4{,}38–5{,}00). Gumbel isteniyorsa Bölüm 32'de Gumbel uydurulabilir.
S3. Profil aralığı neden delta aralığından geniş?
Delta yöntemi olabilirliği \hat\theta çevresinde ikinci dereceden yaklaşıklar ve dönüş düzeyi \xi'nin güçlü doğrusal olmayan bir fonksiyonu olduğundan üst kuyruğu hafife alır; profil olabilirlik \ell(\hat\theta)-\ell_p(z)'nin gerçek eğriliğini izler ve z_T büyüdükçe üste doğru uzar (100 yıl: delta 4{,}377\ldots4{,}9997, profil 4{,}490\ldots5{,}261). Alt uç profilde daha yüksektir: profil aralığı simetrik değildir.
S4. GPD'de dönüş düzeyi neden \hat\zeta ve n_y'ye bağlı?
Aşım düzeyi yalnız eşik üstünü modelledigi için "T yılda bir" olayın aşılma olasılığı 1/(T n_y) gözlemde bir olur; eşiği aşma olasılığı \hat\zeta olduğundan koşullu olasılık 1/(T n_y\hat\zeta)'dır ve GPD'nin kuyruk fonksiyonu bunu düzeye çevirir. n_y'yi yanlış verirseniz dönüş periyotlarının anlamı kayar (122.8).
S5. `extRemes` ile `evd` ya da `ismev` neden dördüncü ondalıkta ayrışıyor?
Üçü de aynı olabilirliği en büyükler ama farklı eniyileyici ve yakınsama toleransıyla; sonuçlar 10^{-5}–10^{-4} ayrışır. Bu bölümde \hat\sigma yağışta 7{,}4403 (extRemes), 7{,}4411 (evd), 7{,}4423 (ismev) çıkar; bağımsız numpy en büyüklemesi 7{,}44027'dir. Bu fark kestirim farkı değil, eniyileyicinin durma ölçütüdür; olabilirlik değerleri 10^{-6} içinde aynıdır.
S6. SH'ler hangi koşulda güvenilmez?
SH, sayısal Hessian'ın tersidir; eğim gibi küçük ölçekli bir parametre ya da ortak değişkenin ofseti Hessian'ı kötü koşullar. Ortalanmış yılla Fremantle'de \mathrm{SH}(\hat\mu_0)=0{,}0288 (extRemes) iken küçük adımlı Hessian (ve Python şablonu) 0{,}0300 verir; ham yılda Hessian hiç terslenemez ve şablon çöker (122.8). \sigma\to0 gibi dejenere çözümlerde de Hessian sonlu ama anlamsızdır.
S7. Olabilirlik oranı testi dönüş düzeyini nasıl etkiler?
Etkilemez: p yalnız konumun ortak değişkenle değiştiği sanısını sınar; dönüş düzeyi tablosu durağan modelden yazılır. Eğilim anlamlıysa güncel (örneğin son yıl için) dönüş düzeyi \hat\mu_0+\hat\mu_1t_{\mathrm{son}} konumuyla ayrıca hesaplanmalıdır; şablon bunu vermez.
S8. Python eşi ile ne zaman ayrışıyor?
Örnek ayarda ve yağış GPD örneğinde kestirimler 2\times10^{-6}, SH'ler 2\times10^{-5} göreli içinde aynıdır (Bölüm 123.6). Ayrışma noktaları: ham yılla durağan olmayan model (\mu_0 R'de ortalama yıldaki, Python'da yıl 0'daki düzeydir) ve GMLE (yalnız R'de). GPD dönüş düzeyi aralığı iki şablonda da \zeta varyansı dahil aynı formülle hesaplanır (Port Pirie 26 aşımda [4{,}198;\ 4{,}439]); dejenere çözümde ikisi de durur.
122.10 Kaynaklar
- Coles, S. (2001). An introduction to statistical modeling of extreme values. Springer. https://doi.org/10.1007/978-1-4471-3675-0
- Davison, A. C., & Smith, R. L. (1990). Models for exceedances over high thresholds. Journal of the Royal Statistical Society: Series B, 52(3), 393–425. https://doi.org/10.1111/j.2517-6161.1990.tb01796.x
- Fisher, R. A., & Tippett, L. H. C. (1928). Limiting forms of the frequency distribution of the largest or smallest member of a sample. Mathematical Proceedings of the Cambridge Philosophical Society, 24(2), 180–190. https://doi.org/10.1017/S0305004100015681
- Gilleland, E., & Katz, R. W. (2016). extRemes 2.0: An extreme value analysis package in R. Journal of Statistical Software, 72(8), 1–39. https://doi.org/10.18637/jss.v072.i08
- Jenkinson, A. F. (1955). The frequency distribution of the annual maximum (or minimum) values of meteorological elements. Quarterly Journal of the Royal Meteorological Society, 81(348), 158–171. https://doi.org/10.1002/qj.49708134804
- Martins, E. S., & Stedinger, J. R. (2000). Generalized maximum-likelihood generalized extreme-value quantile estimators for hydrologic data. Water Resources Research, 36(3), 737–744. https://doi.org/10.1029/1999WR900330
- Pickands, J., III. (1975). Statistical inference using extreme order statistics. Annals of Statistics, 3(1), 119–131. https://doi.org/10.1214/aos/1176343003
- Balkema, A. A., & de Haan, L. (1974). Residual life time at great age. Annals of Probability, 2(5), 792–804. https://doi.org/10.1214/aop/1176996548