200. Yayın yanlılığı: seçim modelleri ve PET-PEESE
Şablon kimliği: yayin_yanliligi_ileri · Kategori: meta-analiz · Dil: R · Dosya: pro/sablonlar/meta_analiz/yayin_yanliligi_ileri.R (satır 1–195; üstbilgi 1–78) · Örnek veri: _ornek/hackshaw1998.csv · Paketler: metafor 5.2-1, R 4.5.3 · Python ikizi: Bölüm 201
200.1 Ne işe yarar
Bir meta-analizin birleştirilmiş etkisi, yayımlanan çalışmaların yayımlanmamış olanlardan sistematik olarak farklı olması durumunda yanlıdır. Anlamlı ya da beklenen yönde sonuç veren çalışmalar daha kolay yayımlanıyorsa, derlemeye girenler gerçek çalışma havuzunun seçilmiş bir parçasıdır ve ortalama etki şişer. Şablon, rastgele etkiler meta-analizinin (metafor::rma) özet etkisini bu seçime karşı iki ayrı model ailesiyle düzeltir ve düzeltilmiş ile düzeltilmemiş kestirimleri yan yana verir:
- Seçim modelleri (Iyengar ve Greenhouse, 1988; Hedges, 1992; Vevea ve Hedges, 1995): bir çalışmanın yayımlanma olasılığını, tek yönlü p değerinin bir ağırlık fonksiyonu olarak açıkça modeller ve ağırlıklı olabilirliği en çok olabilirlikle eniyiler (
metafor::selmodel). Adım fonksiyonu (varsayılan; tek eşikte "üç parametreli seçim modeli", 3PSM) ya da beş sürekli ağırlık fonksiyonu (beta, yarı normal, negatif üstel, lojistik, kuvvet) seçilebilir. - PET ve PEESE (Stanley ve Doucouliagos, 2014): etkiyi standart hatasına (PET) ya da varyansına (PEESE) ağırlıklı en küçük karelerle bağlar; kesişim, standart hatası sıfır olan, yani sonsuz büyüklükteki bir çalışmada beklenen etkidir. Koşullu PET-PEESE kuralı iki kestirimden hangisinin raporlanacağını söyler.
- y_i, v_i=\mathrm{se}_i^2: i. çalışmanın etkisi ve örnekleme varyansı; k çalışma sayısıdır. s_i^2=v_i+\tau^2.
- p_i=1-\Phi(y_i/\mathrm{se}_i): tek yönlü p değeri (H_1: \theta>0). \omega(p): yayımlanma olasılığının göreli ağırlığı; A_i normalleştirici (200.4.2).
- \mu: seçim düzeltmesi yapılmış ortalama etki. \beta_0: PET ve PEESE kesişimi, düzeltilmiş etki kestirimi.
Ne zaman kullanılır? En az 10 çalışma vardır (şablon bunu zorunlu kılar), huni grafiğinde ya da Egger türü bir testte küçük çalışma etkisi görülür ve sonucun seçici yayıma ne kadar duyarlı olduğu sorulur. Seçim modeli "yayımlanma süreci şöyle işliyorsa özet etki ne olurdu" sorusunu yanıtlayan bir duyarlılık çözümlemesidir; tek başına gerçek etkiyi kesinleştirmez.
Ne zaman kullanılmaz?
- Çalışma sayısı 10'dan azsa: şablon durur (200.2). Yalnızca huni asimetrisini sınamak isterseniz temel programdaki meta-analizin Egger ve Begg göstergeleri yeterlidir; küçük örneklemde seçim modeli kestirilemez.
- Etki ölçüsü ile standart hata yapısal olarak bağımlıysa (ör. standartlaştırılmış ortalama fark ya da log olasılık oranının, olay olasılığına göre değişen varyansı): PET ve PEESE yanlı çıkabilir (Pustejovsky ve Rodgers, 2019); bu durumda yalnız seçim modeline güvenin ve sonucu duyarlılık olarak okuyun.
- Heterojenlik çok yüksekse (I^2 yüksek): PET-PEESE'nin eğimi heterojenlikle karışır (Stanley, 2017). Heterojenliği açıklayan bir moderatör için
cok_duzeyli_meta(Bölüm 196) ya da temel programdaki meta-regresyon kullanılır. - Her çalışma birden çok sonuç bildiriyorsa:
cok_degiskenli_meta(Bölüm 195); bu şablon her çalışmayı tek etki sayar. - Özet etkiyi yalnız hesaplamak istiyorsanız (düzeltme yok): temel programdaki meta-analiz.
- Çalışma düzeyinde ikili sonuç verisi (olay sayıları) varsa: önce
oran_meta(Bölüm 198) ile etki ve varyans üretin; yayın yanlılığı bu şablona etki ile varyans olarak girer. - Bayes yaklaşımı (model ortalaması) istiyorsanız:
bayes_model_ortalamasi(Bölüm 215).
Temel programla ilişki. Temel programdaki meta-analiz rastgele etkiler özetini (\tau^2 kestiricileri REML, DL, ML, PM, SJ, HE; Knapp–Hartung ayarı) ve yayın yanlılığı göstergelerini (Egger testi, Begg testi, kırp-ve-doldur, güvenli N) verir (stats/meta_analysis.py:63, 445–511, 753–826). Seçim modeli ve PET-PEESE yoktur. Temel programdaki Egger testi y_i\sim\mathrm{se}_i karışık etkiler meta-regresyonudur (\tau^2 içerir); bu şablonun PET eğimi ise ağırlığı 1/v_i olan çarpımsal dağılımlı bir regresyondur ve iki p değeri aynı olmak zorunda değildir.
200.2 Şablonun girdileri
Form, üstbilgideki 10 [[param]] bloğundan kurulur (yayin_yanliligi_ileri.R:10–77). Türlerin anlamı ve ortak denetimi Bölüm 1.2'dedir. yi ve vi sayısal roldür: Veri sekmesinde "kategorik" görünseler bile R'ye sayı olarak gider (Bölüm 1.3; yi, vi kategorik türle denendi, sonuç birebir aynıdır).
| Alan (form etiketi) · ad | Tür · sekme | Varsayılan | Geçerli değerler | Kodda etkisi |
|---|---|---|---|---|
Etki büyüklüğü · yi |
sayısal sütun · Değişkenler | uygun ilk sayısal sütun | sayısal sütun | y_i (10–14, 84–86). |
Örnekleme varyansı (ya da standart hata) · vi |
sayısal sütun · Değişkenler | uygun ilk sayısal sütun | sayısal sütun, >0 | v_i (15–19, 84–87). |
İkinci sütunun türü · vi_turu |
seçim · Seçenekler | varyans |
varyans, se |
se ise v_i=\text{sütun}^2 (20–26, 87). |
Etki ölçeği · olcu |
seçim · Seçenekler | ham |
ham, log_oran |
log_oran ise tablodaki her kestirim ve güven sınırı ayrıca üstel ölçekte yazılır (27–33, 99, 159). Hesabı değiştirmez. |
\tau^2 kestiricisi (temel model) · tau_yontemi |
seçim · Model | REML |
REML, DL, ML, PM |
Yalnız temel rastgele etkiler modelinin method'u (34–40, 104–106); PM'de uniroot toleransı 10^{-12}'dir (105). Seçim modeli her zaman ML'dir (129–135). |
Seçim (ağırlık) fonksiyonu · secim_turu |
seçim · Model | stepfun |
stepfun, beta, halfnorm, negexp, logistic, power |
selmodel(type =) (41–47, 132–133). |
Adım fonksiyonu p eşikleri · esikler |
metin · Model | 0.025 |
virgül ya da boşlukla ayrılmış sayılar, her biri (0{,}1) | steps (48–53, 93–98, 132). Yalnız stepfun'da denetlenir ve kullanılır. |
Seçimin yönü · secim_yonu |
seçim · Model | greater |
greater, less, otomatik |
selmodel(alternative =) (54–61, 117–127, 132–133). otomatik yönü temel etkinin işaretinden türetir (negatifse less); sabit yön işaretle çelişirse konsola uyarı yazılır. |
Koşullu PET-PEESE için tek yönlü \alpha · pet_alfa |
ondalık · Seçenekler | 0,05 | 0,001–0,5 | PEESE/PET kararının eşiği (62–69, 102, 115). |
Güven düzeyi · guven |
ondalık · Seçenekler | 0,95 | 0,5–0,999 | Tablolardaki güven sınırları ve huni çizgileri (70–77, 101). |
Örnek ayar (ornek_param, satır 9): yi = yi, vi = vi, olcu = log_oran; öteki varsayılan.
Tohum. Şablonun hesabı belirlenimcidir: rastgele sayı kullanılmaz. Kod panelinin Tohum alanı (Bölüm 1.3) sonucu değiştirmez. Şablonun formunda tohum alanı yoktur.
Şablonun kendi denetimleri (mq_hata):
| Koşul | İleti (özet) | Satır |
|---|---|---|
| Veri açık değil | "Önce Veri sekmesinde bir veri açın." | 82 |
yi ile vi aynı sütun |
"Etki büyüklüğü ve varyans sütunları farklı olmalı." | 83 |
| Eksiksiz çalışma sayısı k<10 | "Yayın yanlılığı yöntemleri için en az 10 çalışma gerekli." | 89 |
| Bir varyans sonlu değil ya da \le0 | "Örnekleme varyansları pozitif olmalı." | 90 |
| y_i'nin standart sapması 0 | "Etki büyüklükleri sabit." | 91 |
| Varyansların standart sapması 0 | "Bütün varyanslar eşit; PET-PEESE ve seçim modeli tanımlanamaz." | 92 |
stepfun'da eşik yok, sayı değil ya da (0{,}1) dışında |
"Eşikler 0 ile 1 arasında sayılar olmalı (ör. 0.025 ya da 0.025, 0.5)." | 95–96 |
| Temel model kurulamadı | "Rastgele etkiler modeli kurulamadı: …" | 106–107 |
Eksik değerli satırlar sessizce atılır (85); atılan satır sayısı bildirilmez, ama k ayrıntı tablosunda görünür (B9). Seçim modeli kestirilemezse hata verilmez: konsola "Seçim modeli kestirilemedi: …" yazılır ve tablonun kalanı üretilir (135). Bu durumda seçim modeli satırı ve iki seçim tablosu yoktur. metafor'un seçim modeli uyarıları konsola "UYARI (seçim modeli): …" diye yazılır (136). Adım fonksiyonunun bir aralığında hiç çalışma yoksa boş aralıkta ağırlık tanımlı olmadığından uyarı yazılır ve seçim modeli sonuçları yazılmaz (137–143); bir aralıkta 3'ten az çalışma varsa yalnız uyarı yazılır (144–148). Eşikler sıralanır ve yinelenenler atılır (97). Ondalık virgülle yazılan eşik ("0,025") 0 ve 25 diye ayrışır ve yukarıdaki iletiyle reddedilir (B8).
200.3 Örnek veri
Dosya: hackshaw1998.csv, 37 çalışma, eksik değer yok. Pasif sigara içiciliği ile akciğer kanseri ilişkisini inceleyen 37 çalışmanın özeti (Hackshaw ve ark., 1997); çalışma başına log olasılık oranı (yi) ve varyansı (vi). Dosya adındaki yıl veri kümesinin dağıtım adıdır; kaynak BMJ 1997'de yayımlanmıştır.
| Değişken | Rol | Tür (veri sekmesi) | Özet |
|---|---|---|---|
study |
— | sayısal | 1–37 |
author |
— | metin | çalışmanın ilk yazarı |
year |
— | sayısal | 1981–1997 |
country |
— | kategorik | 9 ülke |
design |
— | ikili | 33 olgu-kontrol, 4 kohort |
cases |
— | sayısal | 8–651 olgu |
yi |
etki büyüklüğü | sayısal | -0{,}3011 ile 0{,}9361 arası (ortalama 0{,}2951) |
vi |
örnekleme varyansı | sayısal | 0{,}0100 ile 0{,}5402 arası; SH 0{,}1001–0{,}7350 |
Küçük çalışmalar daha büyük etki bildirir: y_i ile \mathrm{se}_i arasındaki korelasyon 0{,}351'dir. Tek yönlü p_i\le0{,}025 olan çalışma sayısı 7, 0{,}025<p_i\le0{,}5 olan 24, p_i>0{,}5 olan 6'dır. Düzey sırası kuralının etkilediği kategorik rol yoktur: şablon yalnız iki sayısal sütun okur.
Bölümde kullanılan çalıştırmalar. (1) Örnek ayar (q6_r_ornek); (2) iki eşik 0.025, 0.5 (q6_r_e2); (3) üç eşik 0.05 0.1 0.5 (q6_r_e3); (4) \tau^2 DL, ML ve PM (q6_r_tauDL, q6_r_tauML, q6_r_tauPM); (5) beş sürekli ağırlık fonksiyonu (q6_r_beta, …_halfnorm, …_negexp, …_logistic, …_power); (6) secim_yonu = less (q6_r_less), etki işareti çevrilmiş veri (q6_r_neg), eşik 0.001 (q6_r_e0); (7) standart hata sütunu doğru ve yanlış türde (q6_r_se, q6_r_se_yanlis); (8) kesişimi homojen 15 çalışmalık benzetim (q6_r_homog), 10 ve 9 çalışma (q6_r_k10, q6_r_k9), eksik değerli satırlar (q6_r_na), eşit varyans (q6_r_esit), ondalık virgüllü sayı sütunu (q6_r_virgul); (9) guven = 0,9, pet_alfa = 0,025 (q6_r_logham); (10) yi, vi kategorik türde (q6_r_kat).
200.4 Yöntem: formüller ve hesap adımları
Şablon iki sütunu alır, tamamlanmış satırlarla k'yı sayar, denetimleri yapar (84–98) ve sırasıyla şunları çalıştırır: temel rastgele etkiler modeli (104–108), PET ve PEESE ile koşullu karar (109–115), seçimin yönü ve seçim modeli (117–149), özet tablo ve ayrıntı tabloları (151–166), seçim tabloları (168–182) ve huni grafiği (184–194).
200.4.1 Temel rastgele etkiler modeli, PET ve PEESE
Temel model y_i\sim N(\mu,\,v_i+\tau^2)'dir. \tau^2, tau_yontemi ile kestirilir ve \hat\mu=\sum w_iy_i/\sum w_i, w_i=1/(v_i+\hat\tau^2):
- \hat\tau^2: çalışmalar arası varyans. REML ve ML olabilirliği eniyiler; DL moment kestiricisidir; PM (Q istatistiğinin k-1'e eşitlendiği kökü) Paule–Mandel kestiricisidir.
- \tilde v: "tipik" örnekleme varyansı (Higgins ve Thompson, 2002); I^2, toplam değişkenliğin heterojenlikten gelen yüzdesidir.
Koddaki tercih
rma(yi, vi, method = P$tau_yontemi, control = kontrol_re) (104–106); kontrol_re, eniyileme eşiğini 10^{-10}'a sıkılaştırır (varsayılan eşik daha gevşektir). print(re) konsola metafor özetini (Q sınaması, \tau^2, I^2, H^2, özet etki) yazar (108).
Paule–Mandel kestiriminin kesinliği
method = "PM" için metafor kökü uniroot ile arar ve varsayılan tolerans (\approx1{,}2\cdot10^{-4}) \tau^2'yi üçüncü basamakta yanlı bırakırdı. Şablon PM seçildiğinde tol = 1e-12 verir (105): örnek veride \hat\tau^2_{\text{PM}}=0{,}0128767 ve \hat\mu=0{,}209171 (bağımsız kök: 0{,}012876717). REML, ML ve DL'de bu ayar yoktur.
PET ve PEESE. Ağırlık 1/v_i ile ağırlıklı en küçük kareler:
PET için \mathbf X=[\mathbf 1,\ \mathrm{se}], PEESE için \mathbf X=[\mathbf 1,\ \mathbf v].
- \hat\beta_0: kesişim, \mathrm{se}\to0'daki beklenen etki. Seçici yayım küçük çalışmalarda büyük etki bıraktığından, kesişim düzeltilmiş etki sayılır.
- \hat\beta_1: eğim. PET eğimi, Egger regresyon testinin yanlılık katsayısıdır: y_i/\mathrm{se}_i=b_0+b_1/\mathrm{se}_i regresyonunun kesişimi b_0, PET eğimine, eğimi b_1 ise PET kesişimine eşittir (200.6'da sayısal olarak gösterilir).
- \hat\sigma^2: çarpımsal (kalıntı) dağılım ölçeği; ağırlıklar yalnız göreli sayılır. Bu nedenle SH, ortak etki modelinin SH'sinden büyük ya da küçük olabilir.
Neden hem PET hem PEESE
Seçici yayım altında yanlılık standart hatayla doğrusal artar; bu PET'in modelidir. Gerçek bir etki varsa yanlılık küçük standart hatalarda daha hızlı sönmelidir ve varyansla ilişki daha uygun olur: PEESE. Ancak PET, gerçek etki sıfırsa iyidir ve gerçek etki varken kesişimi aşağı çeker; PEESE ters yönde yanlıdır. Koşullu kural ikisini birleştirir (Stanley ve Doucouliagos, 2014).
Koşullu karar. d=\operatorname{sgn}(\hat\mu) temel etkinin işareti (0 ise +1) olmak üzere PET kesişiminin tek yönlü p değeri
hesaplanır; p_{\text{tek}}<\alpha (pet_alfa) ise raporlanacak kestirim PEESE'dir, değilse PET (113–115).
Koddaki tercih
stats::lm(yi ~ sei, weights = 1 / vi) ve stats::lm(yi ~ vi, weights = 1 / vi) (109–110). Karar, t dağılımının k-2 serbestlik derecesiyle verilir (114). Özet tablodaki PET ve PEESE güven aralığı da aynı t_{k-2} kuantiliyle kurulur: \hat\beta_0\pm t_{k-2,\,(1+g)/2}\,\mathrm{se} (153, 156–157); aralık ile sütundaki p aynı dağılımdandır.
200.4.2 Seçim modeli
Gözlenen etki y_i, ancak "yayımlanırsa" görülür. Model, y_i'nin yayımlanmadan önceki dağılımını N(\mu,\,s_i^2) alır ve yayımlanma olasılığını p_i'nin parçalı sabit (adım) ya da sürekli bir fonksiyonu \omega(p) yapar. Yayımlanmış y_i'nin yoğunluğu
dir ve log-olabilirlik \ell(\mu,\tau^2,\boldsymbol\omega)=\sum_i\big[\log\omega(p_i)+\log\varphi((y_i-\mu)/s_i)-\log s_i-\log A_i\big] olur.
- A_i: bir çalışmanın hangi y değerinde olursa olsun yayımlanma olasılığı. Ağırlık küçüldükçe (\omega<1) o p aralığındaki etkiler seyrek yayımlanır.
- Adım fonksiyonunda (J aralık, eşikler 0=c_0<c_1<\dots<c_{J-1}<c_J=1), \omega(p)=\omega_j (c_{j-1}<p\le c_j), \omega_1=1 (en küçük p'lar, yani en anlamlı sonuçlar, başvuru aralığıdır). p\le c olması y_i\ge z_{1-c}\mathrm{se}_i demektir ve A_i kapalı biçimlidir:
Parametreler (\mu,\tau^2,\omega_2,\dots,\omega_J)'dir: tek eşikte (varsayılan c_1=0{,}025) üç parametre, yani 3PSM. Kestirimleri selmodel ML ile bulur (varsayılan eniyileyici optim, BFGS; \tau^2 ve ağırlıklar dönüştürülmüş ölçekte). Standart hatalar, gözlenen bilgi matrisinin tersindendir.
Olabilirlik oranı sınaması. Seçimsiz ML modeli (\omega_j=1) seçim modelinin özel hâlidir: \mathrm{LRT}=2(\ell_{\text{seçim}}-\ell_{\text{ML}})\ \dot\sim\ \chi^2_{J-1}. Şablon sel$LRT, sel$LRTdf ve sel$LRTp'yi tabloya yazar (179–180).
Neden tek yönlü p ve eşik 0,025
Seçim, çoğunlukla "beklenen yönde ve anlamlı" sonuca göre işler. İki yönlü p<0{,}05 eşiği tek yönlü p<0{,}025'e denktir; varsayılan eşik bu geleneği izler. Eşikler tek yönlü p ölçeğindedir: iki yönlü 0{,}05 düşünen kullanıcı 0{,}025 yazmalıdır. İkinci eşik olarak 0{,}5 yazmak, yönün tersine dönen (negatif) etkileri ayrı bir aralığa koyar.
Sürekli ağırlık fonksiyonları (selmodel'in tanımı, precision seçilmediğinde):
secim_turu |
\omega(p) | Parametre |
|---|---|---|
beta |
p^{\delta_1-1}(1-p)^{\delta_2-1} | \delta_1,\delta_2>0 |
halfnorm |
\exp(-\delta p^2) | \delta\ge0 |
negexp |
\exp(-\delta p) | \delta\ge0 |
logistic |
2e^{-\delta p}/(1+e^{-\delta p}) | \delta\ge0 |
power |
(1-p)^{\delta} | \delta\ge0 |
\delta=0 seçimsizliktir. beta'da p, power'da da p, [10^{-5},\,1-10^{-5}]'e kırpılır; A_i sayısal tümlevle hesaplanır (göreli tolerans \approx1{,}2\cdot10^{-4}). beta iki, ötekiler tek \delta kestirir ve aralık ağırlığı yoktur: şablon bu \delta'ları ayrı bir tabloda (parametre, kestirim, SH) delta1, delta2 adıyla ve "ağırlık fonksiyonunun biçim parametreleri (aralık ağırlığı değil)" başlığıyla yazar (175–178).
Seçim modeli, temel modelden farklı kestiricidir
Şablon seçim modeli için temel modeli her zaman ML ile yeniden kurar (131) ve tau_yontemi yalnız ilk satırı ve I^2'yi etkiler. Özet tablonun ilk satırı (örneğin REML) ile dördüncü satırı (ML tabanlı seçim modeli) farklı \tau^2 kestiricileri kullanır. LRT, seçim modelini bu gösterilmeyen ML modeliyle karşılaştırır: örnek veride \hat\tau^2_{\text{ML}}=0{,}0203587, \ell_{\text{ML}}=-10{,}1486 (B7).
200.4.3 Özet tablo, ayrıntılar, şekil
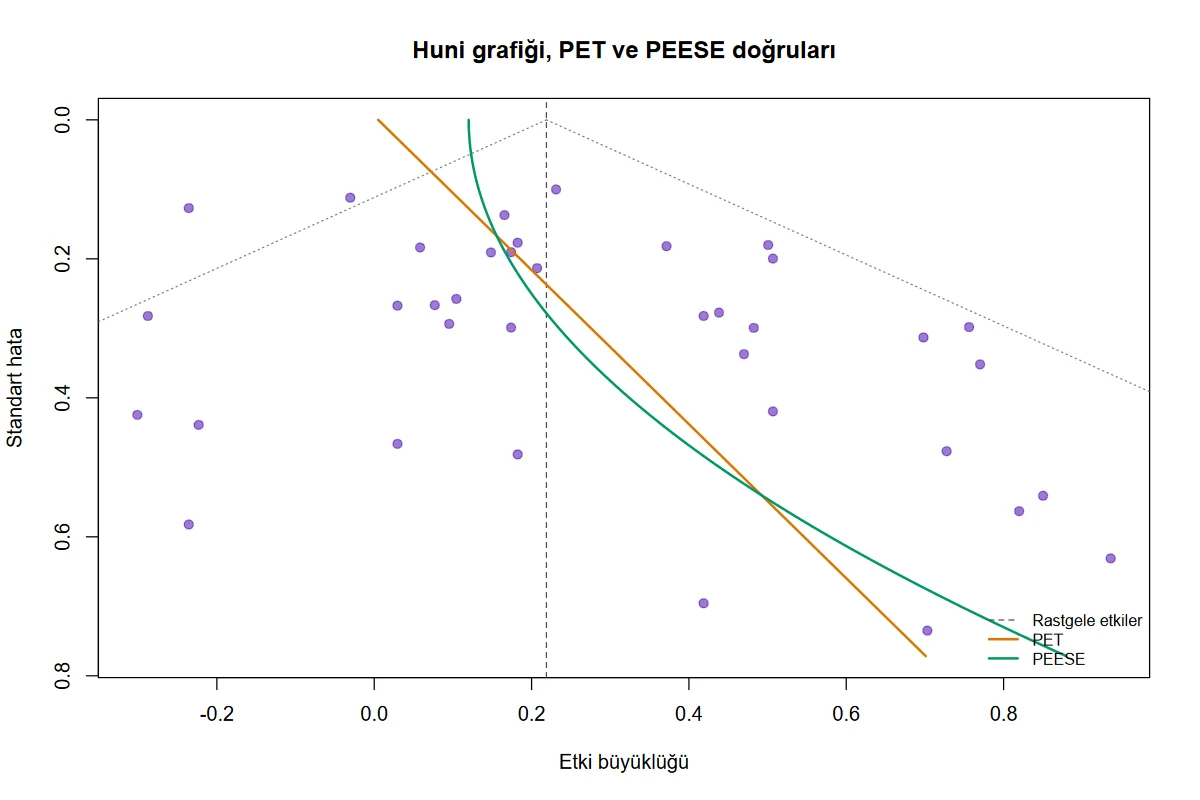
Özet tabloda her model için \hat\mu (PET, PEESE'de kesişim), SH, güven aralığı (rastgele etkiler ve seçim modeli için normal, PET ve PEESE için t_{k-2} kuantiliyle) ve p vardır; olcu = log_oran ise ustel, ustel_GA_alt, ustel_GA_ust sütunları \exp(\cdot) ile eklenir (159). p değerleri iki yönlüdür (rastgele etkiler için 2\Phi(-|z|), PET ve PEESE için t_{k-2}, seçim modeli için sel$pval); üstbilgi açıklaması da bunu söyler. Yalnız ayrıntı tablosundaki "PET kesişimi tek yönlü p" tek yönlüdür. Şekil, çalışmaların huni grafiğini (y ekseninde standart hata, ters çevrilmiş), temel etkiyi, sahte güven sınırlarını, PET ve PEESE eğrilerini çizer (184–194).
200.5 Kod adım adım
| Satırlar | Ne yapar | Neden / dikkat |
|---|---|---|
| 79–83 | .m() yardımcısı (arayüz diline göre ileti); metafor yüklenir; veri ve sütun denetimi. |
|
| 84–88 | yi, vi seçilir; complete.cases ile eksik satırlar atılır; se ise kareye çevrilir; k sayılır. |
Atılan satır bildirilmez (B9). vi_turu yanlış beyan edilirse hata çıkmaz (B10). |
| 89–92 | k\ge10, v_i>0, y_i ve v_i'nin değişkenliği denetimleri. | Yanlılık yöntemleri için tek değerli v_i tanımsızdır. |
| 93–98 | Eşikler ayrıştırılır, yalnız stepfun'da denetlenir, sıralanıp benzersiz yapılır. |
Virgül boşluğa çevrilir: ondalık virgül reddedilir (B8). |
| 99–102 | Ölçek bayrağı; \mathrm{se}_i; güven kuantili z=\Phi^{-1}((1+g)/2); \alpha metne. | Rastgele etkiler ve seçim modeli aralığı bu z'yi kullanır; PET ve PEESE aralığı t_{k-2} kuantilini (153). |
| 104–108 | Temel rma; konsola print(re). |
Eniyileme eşiği 10^{-10}; PM'de uniroot toleransı 10^{-12} (105). |
| 109–115 | PET ve PEESE; kesişim t'sinden p_{\text{tek}}; PEESE/PET kararı. | Yön, temel etkinin işaretindendir (113), secim_yonu'ndan değil. |
| 117–149 | Seçimin yönü çözülür (otomatik: temel etkinin işareti; ters işaretli sabit yönde uyarı) (117–127); ML temel model ve selmodel (stepfun için steps = esik) (129–135); metafor uyarıları konsola yazılır, boş aralık varsa seçim modeli atılır (136–149). |
Hata tryCatch ile yakalanır. |
| 151–160 | Özet tablo (dört satıra kadar) ve üstel sütunlar. | Seçim modeli yoksa üç satır. |
| 162–166 | k, \tau^2, I^2, PET eğimi ve p'si, PET kesişimi tek yönlü p, PEESE eğimi; karar cümlesi. | Karar cümlesinde \alpha arayüz diliyle yazılır (ondalık virgül). |
| 168–182 | Seçim tabloları: aralıklar, k, ağırlık, SH; \tau^2, log-olabilirlik, LRT. | Sürekli türlerde aralık yoktur; tablo delta biçim parametrelerini ayrı başlıkla gösterir. |
| 184–194 | Huni grafiği ve doğrular; mq_sekil. |
Şekil guven düzeyine göre sahte sınırlar çizer. |
200.6 Elle hesap: örnek veride bağımsız yeniden hesap
Ara değerler dogrulama/yayin_yanliligi_ileri/elle_hesap.py (numpy/scipy; metafor ve şablonun işlevi kullanılmaz) ve r_dogrulama.R (yalnız temel R; metafor yok) ile hesaplanmıştır. İkisi de aynı yoldan gider; farklı eniyileyicilerle çalışırlar. Python yolunda \tau^2 Fisher puanlamasıyla, seçim modeli Nelder–Mead ile; R yolunda \tau^2 optimize ile, seçim modeli BFGS ve Nelder–Mead ile kestirilir; iki yolda da standart hatalar sayısal Hessian'ın tersindendir.
Adım 1 — Temel model. Q=\sum w^0_i(y_i-\mu_0)^2=47{,}497946 (\mathrm{sd}=36); REML ile \hat\tau^2=0{,}02239453, I^2=29{,}5694\%, \hat\mu=0{,}2188892 (SH 0{,}0493955), yani OR =\exp(0{,}2188892)=1{,}2447 (%95 GA 1{,}1298–1{,}3712). Şablonun üstbilgisinde belirtilen yayımlanmış sonuç (OR 1{,}24; 1{,}13–1{,}36) yeniden üretilir.
Adım 2 — PET. \mathbf X=[\mathbf 1,\mathrm{se}], ağırlık 1/v_i: \hat\beta_0=0{,}0050373 (SH 0{,}0859023; t_{35} ile iki yönlü p=0{,}953572), eğim \hat\beta_1=0{,}9019327 (p=0{,}0227642); %95 aralığı t_{35}=2{,}030108 ile -0{,}1694; 0{,}1794. Düzeltilmiş OR \exp(0{,}0050373)=1{,}0050: küçük çalışmaların etkisi çıkarılınca birleşik etki sıfıra yakındır.
Adım 3 — PEESE. \mathbf X=[\mathbf 1,\mathbf v]: \hat\beta_0=0{,}1200808 (SH 0{,}0519034; p=0{,}0266881), eğim 1{,}2756549; %95 aralığı 0{,}0147; 0{,}2255; OR =1{,}1276.
Adım 4 — Egger doğrulaması. y_i/\mathrm{se}_i=b_0+b_1/\mathrm{se}_i regresyonunda b_0=0{,}9019327 (p=0{,}0227642) ve b_1=0{,}0050373; yani Egger yanlılık katsayısı PET eğimine, Egger eğimi PET kesişimine özdeştir.
Adım 5 — Koşullu karar. Temel etki pozitif, d=+1; t_0=0{,}0050373/0{,}0859023=0{,}05864, p_{\text{tek}}=\Pr(T_{35}>0{,}05864)=0{,}476786>0{,}05, bu nedenle PET raporlanır (düzeltilmiş OR 1{,}005).
Adım 6 — Seçim modeli, eşik 0{,}025. p_i=1-\Phi(y_i/\mathrm{se}_i)\le0{,}025 olan 7 çalışma birinci, öteki 30 çalışma ikinci aralıktadır. \ell(\mu,\tau^2,\omega_2) bağımsız olarak eniyilenir: \hat\mu=0{,}1944014 (SH 0{,}0797834), \hat\tau^2=0{,}0166226, \hat\omega_2=0{,}764394 (SH 0{,}598937), \ell=-10{,}090076. Seçimsiz ML modelinin \ell_{\text{ML}}=-10{,}148602 olduğundan \mathrm{LRT}=2(-10{,}090076+10{,}148602)=0{,}117053, \chi^2_1 ile p=0{,}732253.
Adım 7 — İki ve üç eşik. Eşikler 0{,}025 ve 0{,}5 iken (7,\,24,\,6) çalışma, \hat\omega=(1;\,0{,}459866;\,0{,}149537), \hat\mu=0{,}0765683, \mathrm{LRT}=4{,}001410 (\mathrm{sd}=2, p=0{,}135240). Eşikler 0{,}05;\,0{,}1;\,0{,}5 iken (7,\,8,\,16,\,6) çalışma, \hat\omega=(1;\,2{,}42208;\,0{,}977541;\,0{,}396711), \hat\mu=0{,}1217409, \mathrm{LRT}=7{,}066137 (\mathrm{sd}=3, p=0{,}069819).
Adım 8 — Başka \tau^2 kestiricileri. DL ile \hat\tau^2=0{,}0170364, \hat\mu=0{,}2138889; ML ile 0{,}0203587 ve 0{,}2171086; PM ile (kesin kök) 0{,}0128767 ve 0{,}2091709. Seçim modeli (\hat\mu=0{,}1944014) \tau^2 kestiricisinden bağımsızdır, çünkü her zaman ML temel modelinden başlar.
Adım 9 — Sürekli ağırlıklar. Bağımsız R kodu, her ağırlık fonksiyonunun normalleştiricisini \int\omega(p(y))\,\varphi\,dy sayısal tümleviyle hesaplar (integrate, sıkı tolerans) ve log-olabilirliği MerQuR+'ın bulduğu parametrelerde değerlendirir; ardından oradan kısa bir yerel eniyileme yapar.
200.6.1 Doğrulama: MerQuR+, Python ve R
| Büyüklük | MerQuR+ | Python (bağımsız) | R (bağımsız) | En büyük fark | |
|---|---|---|---|---|---|
| rastgele etkiler kestirimi \hat\mu | 0,21888923 | 0,21888923 | 0,21888923 | 5,1e−10 | ✓ |
| \hat\mu SH | 0,04939553 | 0,04939553 | 0,04939553 | 2,4e−10 | ✓ |
| \hat\tau^2 | 0,02239453 | 0,02239453 | 0,02239453 | 6,0e−10 | ✓ |
| I^2 (%) | 29,56938293 | 29,56938292 | 29,56938236 | 1,9e−8 | ✓ |
| PET kesişimi | 0,00503732 | 0,00503732 | 0,00503732 | 1,6e−16 | ✓ |
| PET kesişimi SH | 0,08590233 | 0,08590233 | 0,08590233 | 1,4e−17 | ✓ |
| PET kesişimi p (iki yönlü) | 0,95357228 | 0,95357228 | 0,95357228 | 1,1e−15 | ✓ |
| PET eğimi | 0,90193265 | 0,90193265 | 0,90193265 | 2,2e−16 | ✓ |
| PET eğimi p | 0,0227642 | 0,0227642 | 0,0227642 | 2,1e−17 | ✓ |
| PET kesişimi tek yönlü p | 0,47678614 | 0,47678614 | 0,47678614 | 5,6e−16 | ✓ |
| PEESE kesişimi | 0,12008076 | 0,12008076 | 0,12008076 | 2,1e−16 | ✓ |
| PEESE kesişimi SH | 0,0519034 | 0,0519034 | 0,0519034 | 5,6e−17 | ✓ |
| PEESE kesişimi p | 0,0266881 | 0,0266881 | 0,0266881 | 6,2e−17 | ✓ |
| PEESE eğimi | 1,27565485 | 1,27565485 | 1,27565485 | 3,3e−15 | ✓ |
| Egger yanlılık katsayısı (standartlaştırılmış regresyon kesişimi) = PET eğimi | 0,90193265 | 0,90193265 | 0,90193265 | 1,1e−16 | ✓ |
| Egger yanlılık katsayısı p = PET eğimi p | 0,0227642 | 0,0227642 | 0,0227642 | 1,1e−16 | ✓ |
| Egger regresyonunun eğimi = PET kesişimi | 0,00503732 | 0,00503732 | 0,00503732 | 1,1e−16 | ✓ |
| seçim modeli \hat\mu | 0,19440154 | 0,19440142 | 0,19440143 | 1,1e−7 | ✓ |
| seçim modeli \hat\mu SH | 0,07978348 | 0,07978343 | 0,07978344 | 4,7e−8 | ✓ |
| seçim modeli \hat\tau^2 | 0,01662263 | 0,01662262 | 0,01662262 | 1,1e−8 | ✓ |
| log-olabilirlik | −10,09007604 | −10,09007604 | −10,09007604 | 1,1e−13 | ✓ |
| LRT | 0,11705273 | 0,11705273 | 0,11705273 | 2,3e−12 | ✓ |
| LRT p | 0,73225329 | 0,73225329 | 0,73225329 | 2,5e−12 | ✓ |
| ağırlık \omega_2 | 0,76439524 | 0,76439448 | 0,76439451 | 7,6e−7 | ✓ |
| ağırlık \omega_2 SH | 0,5989382 | 0,59893737 | 0,59893741 | 8,3e−7 | ✓ |
| aralık 1 çalışma sayısı | 7 | 7 | 7 | 0 | ✓ |
| aralık 2 çalışma sayısı | 30 | 30 | 30 | 0 | ✓ |
| [eşikler 0,025 ve 0,5] \hat\tau^2 | 0,02239453 | 0,02239453 | 0,02239453 | 6,0e−10 | ✓ |
| [eşikler 0,025 ve 0,5] seçim modeli \hat\mu | 0,0765672 | 0,07656826 | 0,07656827 | 1,1e−6 | ✓ |
| [eşikler 0,025 ve 0,5] seçim modeli \hat\mu SH | 0,08875997 | 0,08876061 | 0,08876062 | 6,5e−7 | ✓ |
| [eşikler 0,025 ve 0,5] seçim modeli \hat\tau^2 | 0,01522565 | 0,01522576 | 0,01522576 | 1,1e−7 | ✓ |
| [eşikler 0,025 ve 0,5] log-olabilirlik | −8,14789727 | −8,14789727 | −8,14789727 | 1,7e−11 | ✓ |
| [eşikler 0,025 ve 0,5] LRT | 4,00141028 | 4,00141028 | 4,00141028 | 7,1e−11 | ✓ |
| [eşikler 0,025 ve 0,5] LRT p | 0,13523989 | 0,13523989 | 0,13523989 | 1,9e−11 | ✓ |
| [eşikler 0,025 ve 0,5] ağırlık \omega_2 | 0,4598632 | 0,45986597 | 0,45986597 | 2,8e−6 | ✓ |
| [eşikler 0,025 ve 0,5] ağırlık \omega_2 SH | 0,35468831 | 0,35469168 | 0,3546917 | 3,4e−6 | ✓ |
| [eşikler 0,025 ve 0,5] ağırlık \omega_3 | 0,14953458 | 0,1495368 | 0,1495368 | 2,2e−6 | ✓ |
| [eşikler 0,025 ve 0,5] ağırlık \omega_3 SH | 0,16356002 | 0,1635638 | 0,16356381 | 3,8e−6 | ✓ |
| [eşikler 0,05, 0,1, 0,5] \hat\tau^2 | 0,02239453 | 0,02239453 | 0,02239453 | 6,0e−10 | ✓ |
| [eşikler 0,05, 0,1, 0,5] seçim modeli \hat\mu | 0,12174181 | 0,12174094 | 0,121741 | 8,6e−7 | ✓ |
| [eşikler 0,05, 0,1, 0,5] seçim modeli \hat\mu SH | 0,12988046 | 0,1298797 | 0,12987978 | 7,6e−7 | ✓ |
| [eşikler 0,05, 0,1, 0,5] seçim modeli \hat\tau^2 | 0,03071384 | 0,03071318 | 0,03071318 | 6,7e−7 | ✓ |
| [eşikler 0,05, 0,1, 0,5] log-olabilirlik | −6,61553396 | −6,61553396 | −6,61553396 | 5,0e−11 | ✓ |
| [eşikler 0,05, 0,1, 0,5] LRT | 7,0661369 | 7,0661369 | 7,0661369 | 9,3e−11 | ✓ |
| [eşikler 0,05, 0,1, 0,5] LRT p | 0,06981937 | 0,06981937 | 0,06981937 | 2,0e−11 | ✓ |
| [eşikler 0,05, 0,1, 0,5] ağırlık \omega_2 | 2,42210542 | 2,42207677 | 2,42207665 | 1,2e−5 | ✓ |
| [eşikler 0,05, 0,1, 0,5] ağırlık \omega_2 SH | 1,66087615 | 1,66084875 | 1,66084895 | 1,6e−5 | ✓ |
| [eşikler 0,05, 0,1, 0,5] ağırlık \omega_3 | 0,97755347 | 0,97754113 | 0,97754115 | 1,2e−5 | ✓ |
| [eşikler 0,05, 0,1, 0,5] ağırlık \omega_3 SH | 0,82039861 | 0,82038612 | 0,8203864 | 1,2e−5 | ✓ |
| [eşikler 0,05, 0,1, 0,5] ağırlık \omega_4 | 0,39671548 | 0,39671124 | 0,39671146 | 4,2e−6 | ✓ |
| [eşikler 0,05, 0,1, 0,5] ağırlık \omega_4 SH | 0,46923902 | 0,46923385 | 0,46923443 | 5,2e−6 | ✓ |
| [τ² kestiricisi DL] \hat\tau^2 | 0,01703644 | 0,01703644 | 0,01703644 | 2,4e−17 | ✓ |
| [τ² kestiricisi DL] seçim modeli \hat\mu | 0,19440154 | 0,19440142 | 0,19440143 | 1,1e−7 | ✓ |
| [τ² kestiricisi DL] seçim modeli \hat\mu SH | 0,07978348 | 0,07978343 | 0,07978344 | 4,7e−8 | ✓ |
| [τ² kestiricisi DL] seçim modeli \hat\tau^2 | 0,01662263 | 0,01662262 | 0,01662262 | 1,1e−8 | ✓ |
| [τ² kestiricisi DL] log-olabilirlik | −10,09007604 | −10,09007604 | −10,09007604 | 1,1e−13 | ✓ |
| [τ² kestiricisi DL] LRT | 0,11705273 | 0,11705273 | 0,11705273 | 2,3e−12 | ✓ |
| [τ² kestiricisi DL] LRT p | 0,73225329 | 0,73225329 | 0,73225329 | 2,5e−12 | ✓ |
| [τ² kestiricisi DL] ağırlık \omega_2 | 0,76439524 | 0,76439448 | 0,76439451 | 7,6e−7 | ✓ |
| [τ² kestiricisi DL] ağırlık \omega_2 SH | 0,5989382 | 0,59893737 | 0,59893741 | 8,3e−7 | ✓ |
Ölçütü karşılayan: 60/60. Seçim modeli satırlarında ölçüt 10^{-5}, ağırlıklarda ve SH'larında 5\cdot10^{-5}'tir: üç yöntem de sınırlı kesinlikle eniyiler ve olabilirlik yüzeyi ağırlık yönünde düzdür (log-olabilirlik farkı 10^{-5}'in çok altındadır). Bağımsız Python ve R hesabı şablonun işlevlerini ve metafor'u kullanmaz.
Sürekli ağırlık fonksiyonları (yalnız R şablonunda):
| Ağırlık işlevi | MerQuR+ log-olabilirlik | Bağımsız log-olabilirlik (aynı parametreler) | Fark | Yerel eniyi: \hat\mu (MerQuR+ → bağımsız) | \hat\delta (MerQuR+ → bağımsız) |
|---|---|---|---|---|---|
| halfnorm | −8,88177147 | −8,88177147 | 2,2e−10 ✓ | 0,10111115 → 0,10101228 | 2,02868382 → 2,0296203 |
| negexp | −8,08475121 | −8,0847512 | 9,2e−9 ✓ | 0,00488639 → 0,00488581 | 2,7767785 → 2,7767995 |
| logistic | −8,30425317 | −8,30425315 | 1,9e−8 ✓ | 0,03238775 → 0,0323868 | 3,19686912 → 3,196879 |
| power | −9,15154655 | −9,15154686 | 3,2e−7 ✓ | 0,11313814 → 0,11346741 | 0,6385561 → 0,63684608 |
| beta | −7,810117 | −7,80986634 | 2,5e−4 ✓ | 0,93793139 → 0,93784999 | 1,66565368 ; 1,13097455 → 1,6655686 ; 1,1310546 |
Ölçütü karşılayan: 5/5. Ölçüt 10^{-3}: metafor normalleştirici tümlevi göreli 1{,}2\cdot10^{-4} toleransla hesaplar (integrate, rel.tol = ε^(1/4)); farklar bu tolerans düzeyindedir.
200.7 Çıktıyı okuma
Örnek ayarla (q6_r_ornek) konsol çıktısı şöyledir (kısaltılmış):
Random-Effects Model (k = 37; tau^2 estimator: REML)

tau^2 (estimated amount of total heterogeneity): 0.0224 (SE = 0.0178)
I^2 (total heterogeneity / total variability):   29.57%
H^2 (total variability / sampling variability):  1.42

Test for Heterogeneity:
Q(df = 36) = 47.4979, p-val = 0.0952

Model Results:
estimate      se    zval    pval   ci.lb   ci.ub
  0.2189  0.0494  4.4314  <.0001  0.1221  0.3157  ***

Koşullu PET-PEESE kuralına göre (PET kesişimi tek yönlü p < 0,05 ise PEESE, değilse PET) raporlanacak kestirim: PET.
Tablo 1: Düzeltilmiş ve düzeltilmemiş özet etkiler (log OR ve üstel ölçek):
| Model | Kestirim | SH | %95 GA | p | OR | OR %95 GA |
|---|---|---|---|---|---|---|
| Rastgele etkiler (REML) | 0,2189 | 0,0494 | 0,1221; 0,3157 | 0,00001 | 1,2447 | 1,1298; 1,3712 |
| PET (kesişim) | 0,0050 | 0,0859 | −0,1694; 0,1794 | 0,9536 | 1,0050 | 0,8442; 1,1965 |
| PEESE (kesişim) | 0,1201 | 0,0519 | 0,0147; 0,2255 | 0,0267 | 1,1276 | 1,0148; 1,2529 |
| Seçim modeli (stepfun, ML) | 0,1944 | 0,0798 | 0,0380; 0,3508 | 0,0148 | 1,2146 | 1,0388; 1,4202 |
Tablo 2: Heterojenlik ve PET-PEESE ayrıntıları: k=37; \tau^2=0{,}0224; I^2=29{,}57; PET eğimi 0{,}9019, p=0{,}0228; PET kesişimi tek yönlü p=0{,}4768; PEESE eğimi 1{,}2757.
Tablo 3: Seçim modeli ağırlıkları:
| aralik | k | agirlik | SH |
|---|---|---|---|
| 0 < p <= 0,025 | 7 | 1,0000 | — |
| 0,025 < p <= 1 | 30 | 0,7644 | 0,5989 |
Tablo 4: Seçim modeli uyumu: \tau^2=0{,}0166; logLik -10{,}0901; LRT 0{,}1171 (\mathrm{sd}=1, p=0{,}7323).
Şekil 200.1. Hackshaw verisinde huni grafiği; PET (turuncu) ve PEESE (yeşil) doğruları
| Öğe | Ne yazar | Nasıl yorumlanır |
|---|---|---|
| Rastgele etkiler satırı | Düzeltilmemiş özet etki. | Örnekte OR 1{,}24; başvuru değeridir. |
| PET kesişimi | Standart hata sıfıra giderken beklenen etki. | \hat\beta_0\approx0: küçük çalışma etkisi çıkarılınca etki kalmıyor. Güven aralığı çok geniştir (0{,}84–1{,}20): kesişim zor kestirilen bir ekstrapolasyondur. |
| PEESE kesişimi | Varyansla ekstrapolasyon. | Aralık sıfırı dışlar (\mathrm{OR}=1{,}13) ama düzeltilmemiş özetin altındadır. |
| PET eğimi (p=0{,}0228) | Egger türü küçük çalışma etkisi. | Huni asimetrisi için kanıt. |
| Koşullu karar | PET ya da PEESE. | p_{\text{tek}}=0{,}477>0{,}05: PET raporlanır. İki kestirim (OR 1{,}005 ve 1{,}128) çok farklıdır; bu duyarlılığın kendisi bir bulgudur. |
| Seçim modeli satırı | \hat\mu ve \hat\omega ile düzeltilmiş etki. | OR 1{,}2146 (1{,}04–1{,}42). Anlamsız sonuçların yayımlanma ağırlığı anlamlılarınkinden 0{,}76 kat. |
| LRT | Seçim yok hipotezi. | p=0{,}73: veri seçim modelini desteklemez; düzeltilmiş kestirim düzeltilmemişe yakındır. |
k sütunu |
Aralıktaki çalışma sayısı. | Yedi çalışma tek aralığı belirler: seçim kestirimi kırılgandır (SH 0{,}60). |
Şu rapor cümlesi bu çıktıdan türetilir:
Hackshaw ve ark.'nın 37 çalışmalık verisinde rastgele etkiler modelinin özet etkisi OR =1{,}24 (%95 GA 1{,}13–1{,}37; \tau^2=0{,}022; I^2=\%29{,}6) bulundu. Egger türü eğim anlamlıydı (p=0{,}023); koşullu PET-PEESE kuralı PET'i seçti (OR =1{,}01; %95 GA 0{,}84–1{,}20), PEESE kestirimi OR =1{,}13 idi. Tek eşikli (p=0{,}025) seçim modeli OR =1{,}21 (%95 GA 1{,}04–1{,}42) verdi ve seçimsiz modele göre uyumu anlamlı düzeltmedi (LRT \chi^2_1=0{,}12; p=0{,}73). Sonuçlar, birleşik etkinin yayın yanlılığına duyarlı olduğunu gösterir.
200.8 Sık hatalar ve tuzaklar
- Seçimin yönünü etkinin işaretine uydurun. Varsayılan
greaterpozitif etkilerin kayırıldığını varsayar;otomatikseçeneği yönü temel etkinin işaretinden alır. Sabit yön temel etkinin işaretiyle çelişirse (etki işareti çevrilmiş veridegreater, pozitif verideless;q6_r_neg,q6_r_less) konsola uyarı yazılır: tek yönlü p'lerin hepsi ilk eşiğin üstünde kalır, birinci aralıkta hiç çalışma bulunmaz ve boş aralıkta ağırlık tanımlı olmadığından seçim modeli sonuçları yazılmaz. Koşullu PET-PEESE yönü ise temel etkinin işaretinden alır,secim_yonu'ndan almaz. - Bir aralıkta hiç ya da çok az çalışma olmamalı. Eşik
0.001iken ilk aralıkta 0 çalışma vardır: şablon uyarı yazar ve seçim modeli sonuçlarını yazmaz (q6_r_e0). 10 çalışmalık veride (k en alt sınırda; birinci aralıkta 3 çalışma) \hat\omega_2=0{,}184, SH 0{,}192, \hat\tau^2\approx2\cdot10^{-6} çıkar (q6_r_k10). Üç eşikte 6–16 çalışmalı aralıklarda ağırlık SH'ları 0{,}47 ile 1{,}66 arasındadır (q6_r_e3). Bir aralıkta 3'ten az çalışma varsa şablon uyarı yazar; her aralıkta en az birkaç çalışma bulunmalıdır (B2). - Eşikler tek yönlü p'dir. İki yönlü 0{,}05 düşünüyorsanız 0{,}025 yazın. Ondalık virgül kabul edilmez:
0,025reddedilir (q6_r_evir); noktayla yazın. - Sürekli türlerde
esikleryok sayılır.beta,halfnorm,negexp,logistic,powerseçildiğinde eşik alanı hiç okunmaz ve denetlenmez (94–98, 133). - Seçim modeli \tau^2 kestiricisinden bağımsızdır.
tau_yontemiDL, ML ya da PM olsa da seçim modeli satırı \hat\mu=0{,}19440154 olarak aynı kalır (q6_r_tauDL,…_tauML,…_tauPM). Özet tablonun ilk satırı ise değişir: DL 0{,}2139, ML 0{,}2171, PM 0{,}2092 (B7). - PM kestiricisi sıkı toleransla bulunur. PM seçildiğinde \hat\tau^2=0{,}0128767 ve \hat\mu=0{,}2092 (
q6_r_tauPM). vi_turuveolcusütunun gerçek türünü denetlemez. Standart hata sütununu yanlışlıkla "Varyans" olarak beyan ederseniz (q6_r_se_yanlis) hata verilmez; PET kesişimi -0{,}189, seçim modeli 0{,}334 gibi anlamsız ama biçimsel sonuçlar çıkar. Aynı sütun doğru beyan edilince (q6_r_se) sonuç, varyansla verilenle birebir aynıdır. Etkiler log oran değilkenlog_oranseçilirse üstel sütunlar anlamsızdır (B10).- Hesap yalnız iki sütuna dayanır; eksik değerli satırlar sessizce atılır. Üç eksik y_i ile k 37 yerine 34 olur ve \hat\mu_{\text{seçim}}=0{,}1817 çıkar (
q6_r_na); yalnız ayrıntı tablosundaki k bunu gösterir (B9). - PET kesişiminin aralığı geniştir. PET, kesişimi \mathrm{se}=0 noktasına ekstrapolasyonla bulur; aralık hem aşağı hem yukarı genişler ve yanlılığın büyüklüğünü zor ayırır. Küçük çalışma etkisi seçici yayım dışındaki nedenlerle (heterojenlik, çalışma kalitesi) de doğabilir; PET-PEESE bunu ayırt edemez.
- Güven düzeyi konsola yansımaz.
guven = 0,9iken tablolar \%90 aralık yazar;print(re)çıktısı \%95 kalır (q6_r_logham; B10). PET-PEESE karar cümlesipet_alfa'yı doğru gösterir (0{,}025). - Sürekli ağırlık fonksiyonlarında tablo aralık ağırlığı değil \delta parametresini gösterir. Tablo "biçim parametreleri" başlığını taşır;
halfnormiçindelta1=2{,}03'tür ve \omega(p)=\exp(-2{,}03\,p^2) tanımına girer. Beş fonksiyonun kestirimleri çok farklıdır (\hat\mu: 0{,}005'ten 0{,}938'e); hiçbirinin diğerine üstünlüğü verilen verinin sınırlarında kanıtlanamaz. - Seçim modelinin LRT'si düzeltmenin gerekli olduğunu kanıtlamaz. Düşük güçlü bir sınamadır; p>0{,}05 yayın yanlılığının yokluğunu göstermez.
- Çalışma sayısı alt sınırda. k=10 şablonun izin verdiği alt sınırdır, öneri değildir. Seçim modelinin kararlı kestirimi için genellikle bir düzineden çok daha fazla çalışma ve her aralıkta yeterli sayıda gözlem gerekir.
200.9 Uzman soruları
S1. Seçim modeli ile PET-PEESE aynı soruyu mu yanıtlıyor?
Aynı sorunun iki varsayım ailesidir. Seçim modeli, yayımlanma olasılığını p'nin bir fonksiyonu olarak açıkça modeller ve olabilirlik temellidir; ağırlık fonksiyonu yanlış belirtilmişse sonuç bozulur ama varsayım görünürdür. PET-PEESE, yanlılığın standart hata ya da varyansla doğrusal arttığını varsayan meta-regresyondur; ağırlık fonksiyonu varsaymaz ama küçük çalışma etkisinin tek nedeninin seçim olduğunu varsayar. Örnekte düzeltilmiş OR 1{,}005 (PET), 1{,}128 (PEESE) ve 1{,}215 (seçim modeli) arasındaki dağılım, bu iki varsayımın birbirinden çok farklı sonuç verdiğini gösterir.
S2. Koşullu PET-PEESE kuralı neden önerilmez olabilir?
Kural, kesişimin önce sıfırdan farkına bakar; kestirimin kendisi iki aşamalı karar olduğundan düzeltilmiş kestirim koşullu bir dağılımdan gelir ve ilk adımdaki küçük bir p farkı (örnekte 0{,}477; \alpha=0{,}05) kestirimi OR 1{,}005'ten 1{,}128'e sıçratabilir. Stanley (2017), kuralın düşük gücü, ağır heterojenlikte ve birkaç çalışmayla kullanıldığında yanlı ve değişken olduğunu gösterir. Şablon bu nedenle üç kestirimi yan yana verir; kuralın kararı yalnız bir öneridir.
S3. Neden varsayılan eşik 0,025 ve tek yönlü p?
Sonuçlar çoğu alanda "beklenen yönde anlamlı" olunca yayımlanır; iki yönlü p<0{,}05 ve pozitif işaret, tek yönlü p<0{,}025'e denktir. Şablon p_i=1-\Phi(y_i/\mathrm{se}_i)'yi kullanır (alternative = "greater"). secim_yonu = less negatif etkilerin kayırıldığı durum içindir. otomatik seçeneği yönü temel etkinin işaretinden alır; sabit yön işaretle çelişirse şablon uyarı yazar.
S4. Tek eşikte kaç parametre var ve neden 7 çalışma yetmeyebilir?
Tek eşik üç parametre (\mu,\tau^2,\omega_2) kestirir. Anlamlı aralıkta yalnız 7 çalışma vardır; \hat\omega_2=0{,}764'ün SH'si 0{,}599'dur. Ağırlık kestirimi neredeyse tümüyle bu 7 çalışmaya dayanır. İkinci eşik (0{,}5) altı, üçüncü eşik sekiz çalışmayı ayrı bir aralığa böler ve SH'lar 1{,}66'ya çıkar. Pratik öneri, her aralıkta yaklaşık en az 4–5 çalışma olmasıdır.
S5. Sürekli ağırlık fonksiyonları ile adım fonksiyonu arasındaki fark nedir?
Adım fonksiyonu eşik yeri seçimine duyarlıdır; sürekli fonksiyonlar tek ya da iki parametreyle yumuşak bir azalma varsayar. Aynı veride kestirimler çok farklıdır: \hat\mu (log OR) beta için 0{,}938, yarı normal için 0{,}101, negatif üstel için 0{,}005, lojistik için 0{,}032, kuvvet için 0{,}113, adım fonksiyonu için 0{,}194. Bu aralık, seçim modelinin ağırlık fonksiyonuna duyarlılığını ölçer (Vevea ve Woods, 2005 böyle bir duyarlılık çözümlemesini önerir).
S6. \tau^2 sıfır olursa ne olur?
\tau^2 sınırda (\approx0) iken seçim modelinin \hat\mu standart hatası sayısal Hessian'ın nasıl alındığına bağlıdır. Homojen benzetim verisinde (k=15; q6_r_homog) R şablonu \hat\tau^2_{\text{seçim}}=1{,}0\cdot10^{-6} ve SH 0{,}0733 verir; bağımsız R ve Python hesabı (\tau^2 sınırda sabit) 0{,}0733 bulur. Python ikizi de \tau^2 sınırdayken SH'yi \tau^2 sabit tutarak hesaplar ve 0{,}0733 yazar (Bölüm 201). Sınır durumunda SH, kestiriciden çok uygulamanın tanımıdır.
S7. Neden seçim modeli ML, temel model REML ama LRT'nin karşıtı ML?
Seçim modeli olabilirliği ML ile eniyilenir; REML olabilirliği sabit etkileri integralleyip seçim ağırlıklarını tanımlayamaz. Bu yüzden selmodel ML'ye dayanır ve LRT, aynı ML ölçeğindeki seçimsiz modele karşıdır. Özet tablodaki REML satırı ile seçim satırı bu nedenle aynı \tau^2 tanımını paylaşmaz. Karşılaştırma yaparken ML temel modelini ayrıca almak gerekir (tau_yontemi = ML).
S8. Başka bir paketle fark ne olurdu?
weightr paketi aynı Vevea–Hedges adım fonksiyonlu modeli kestirir; p-tekdüze ve p-eğrisi yöntemleri yalnız anlamlı çalışmalara bakar (daha az varsayım, daha az bilgi). Bayes yaklaşımı (RoBMA; Maier ve ark., 2023) seçim modelleri ve PET-PEESE'yi önsel olasılıklarla model ortalamasına sokar; bu şablonun karşılığı bayes_model_ortalamasi'dır (Bölüm 215).
Dışa gönderme. Etki ölçüsü ve \tau^2 kestiricisi tartışması Bölüm 196 ve 198'de; çok sonuçlu etkiler Bölüm 195'te; ağ meta-analizi Bölüm 194'te; Python ikizi ve ikiz karşılaştırması Bölüm 201'dedir.
200.10 Kaynaklar
- Carter, E. C., Schönbrodt, F. D., Gervais, W. M., & Hilgard, J. (2019). Correcting for bias in psychology: A comparison of meta-analytic methods. Advances in Methods and Practices in Psychological Science, 2(2), 115–144. https://doi.org/10.1177/2515245919847196
- Egger, M., Smith, G. D., Schneider, M., & Minder, C. (1997). Bias in meta-analysis detected by a simple, graphical test. BMJ, 315(7109), 629–634. https://doi.org/10.1136/bmj.315.7109.629
- Hackshaw, A. K., Law, M. R., & Wald, N. J. (1997). The accumulated evidence on lung cancer and environmental tobacco smoke. BMJ, 315(7114), 980–988. https://doi.org/10.1136/bmj.315.7114.980
- Hedges, L. V. (1992). Modeling publication selection effects in meta-analysis. Statistical Science, 7(2), 246–255. https://doi.org/10.1214/ss/1177011364
- Higgins, J. P. T., & Thompson, S. G. (2002). Quantifying heterogeneity in a meta-analysis. Statistics in Medicine, 21(11), 1539–1558. https://doi.org/10.1002/sim.1186
- Iyengar, S., & Greenhouse, J. B. (1988). Selection models and the file drawer problem. Statistical Science, 3(1), 109–117. https://doi.org/10.1214/ss/1177013012
- Maier, M., Bartoš, F., & Wagenmakers, E.-J. (2023). Robust Bayesian meta-analysis: Addressing publication bias with model-averaging. Psychological Methods, 28(1), 107–122. https://doi.org/10.1037/met0000405
- Pustejovsky, J. E., & Rodgers, M. A. (2019). Testing for funnel plot asymmetry of standardized mean differences. Research Synthesis Methods, 10(1), 57–71. https://doi.org/10.1002/jrsm.1332
- R Core Team (2026). R: A language and environment for statistical computing. R Foundation for Statistical Computing.
- Stanley, T. D. (2017). Limitations of PET-PEESE and other meta-analysis methods. Social Psychological and Personality Science, 8(5), 581–591. https://doi.org/10.1177/1948550617693062
- Stanley, T. D., & Doucouliagos, H. (2014). Meta-regression approximations to reduce publication selection bias. Research Synthesis Methods, 5(1), 60–78. https://doi.org/10.1002/jrsm.1095
- Vevea, J. L., & Hedges, L. V. (1995). A general linear model for estimating effect size in the presence of publication bias. Psychometrika, 60(3), 419–435. https://doi.org/10.1007/BF02294384
- Vevea, J. L., & Woods, C. M. (2005). Publication bias in research synthesis: Sensitivity analysis using a priori weight functions. Psychological Methods, 10(4), 428–443. https://doi.org/10.1037/1082-989X.10.4.428
- Viechtbauer, W. (2010). Conducting meta-analyses in R with the metafor package. Journal of Statistical Software, 36(3), 1–48. https://doi.org/10.18637/jss.v036.i03