144. GARCH Oynaklık Modeli
Analiz kimliği: garch · Menü adı: GARCH (Oynaklık Modeli) · Panel: gui/panels/analyses/garch_panel.py · Motor: stats/garch.py, run_garch (satır 749–792); varyans özyinelemesi variance, _fast_variance (189–233), log-olabilirlik loglik_terms (236–244), kestirim fit_garch (444–490), SH ve türetilmiş büyüklükler finalize (596–665), tanılar ljung_box, arch_lm (681–691), öngörü forecast_garch (694–744)
144.1 Ne işe yarar
GARCH (genelleştirilmiş otoregresif koşullu değişen varyans) modeli, bir serinin ortalamasını değil oynaklığını (koşullu varyansını) modeller. Cevapladığı soru şudur: "Büyük dalgalanmalar kümeleniyor mu; bugün büyük bir şok olduysa yarın beklenen dalgalanma ne kadar, bu etki ne kadar sürer?" Finansal getirilerde doğmuştur; tıpta sürekli glikoz izlemi (CGM), kalp hızı değişkenliği ya da günlük vaka sayısı değişimlerinde oynaklık kümelenmesi için kullanılır.
Model iki denklemden oluşur. Varsayılan GARCH(1,1), sabit ortalamalı biçimde:
- x_t: gözlenen seri (getiri ya da değişim); \mu: koşulsuz ortalama.
- \varepsilon_t: şok (yenilik); \sigma_t^2: t-1 anına kadarki bilgiyle koşullu varyans.
- z_t: standartlaştırılmış yenilik; dağılımı D normal ya da birim varyanslı Student-t.
- \omega>0, \alpha_1\ge0 (ARCH: dünkü şokun etkisi), \beta_1\ge0 (GARCH: dünkü varyansın kalıcılığı).
Ne zaman kullanılır? Seri durağan ama mutlak değerleri ya da kareleri otokorelasyonlu ise (sakin ve hareketli dönemler birbirini izliyorsa); oynaklık öngörüsü ya da riskin zamanla değişimi isteniyorsa; negatif şokların oynaklığı daha çok artırıp artırmadığı (asimetri) sınanacaksa (EGARCH, GJR).
Ne zaman kullanılmaz?
- Seri düzey (fiyat, glikozun kendisi) ve birim köklüyse: önce fark ya da log getiri alın ("Dönüşüm" seçeneği); düzeyde GARCH anlamsızdır.
- İlgi ortalamanın dinamiğindeyse ve varyans sabitse: ARIMA.
- Birden çok serinin ortak oynaklığı soruluyorsa: çok değişkenli GARCH (DCC, BEKK) gerekir; MerQur'da yoktur. Ortalama ilişkisi için VAR (Bölüm 142).
- Seri kısa ise (n<100): MerQur hata verir; güvenilir kestirim için 250+ gözlem önerilir.
Sık karıştırılan analizler. ARCH-LM testi, oynaklık kümelenmesinin var olup olmadığını sınar (Zaman Serisi modülünde de vardır); GARCH onu modeller. Model uydurulduktan sonra aynı test standartlaştırılmış artıklara uygulanır ve bu kez "kalan" kümelenmeyi denetler.
144.2 Varsayımlar ve veri türü
| Varsayım | Ne demek | MerQur'da nasıl denetlenir |
|---|---|---|
| Ortalamada durağanlık | Getiri/değişim serisi. | Denetlenmez; "Dönüşüm: Log getiri × 100" ya da "Yüzde değişim" seçilebilir. |
| Kovaryans durağanlığı | \alpha+\beta<1 (GJR'de \alpha+\beta+\gamma/2<1). | Kestirimde kısıt: kalıcılık \le0{,}999; sınıra dayanırsa "IGARCH'a yakın" uyarısı (garch.py:455–457, 782–783). |
| Pozitif varyans | \omega>0, \alpha,\beta\ge0; GJR'de \alpha+\gamma\ge0. | Sınırlar ve kısıtlarla (garch.py:253–273, 458–462). |
| z_t bağımsız ve aynı dağılımlı | Model oynaklık dinamiğini yakalamış. | z ve z^2 için Ljung–Box, ARCH-LM. |
| Dağılım doğru seçilmiş | Normal ya da Student-t. | Jarque–Bera, çarpıklık ve basıklık; Student-t'de \nu kestirilir. |
| Yeterli uzunluk | ML asimptotikleri. | n<100 ise hata (garch.py:759–760). |
Eksik değer. Seri ve (verilmişse) tarih sütununda eksik olan satırlar atılır; satırlar tarihe göre sıralanır (clean_matrix). Dönüşüm seçildiyse önce dönüşüm yapılır, ilk gözlem (fark nedeniyle) ve sonsuz değerler atılır (garch_panel.py:138–152). Log getiride sıfır ya da negatif değer hata verir.
Uç durumlar. Sabit seri: hata. Eniyileme hiçbir başlangıçtan sonuç vermezse hata (garch.py:480–481). Hessian negatif tanımlı değilse SH "—" yazılır ve uyarı verilir; bir parametre sınırdaysa (ör. \alpha=0) SH gösterilir ama sınırda olduğu belirtilir (garch.py:634–664, 786–789). Eniyileme yakınsama denetimini geçmezse uyarı (garch.py:501–536).
144.3 Parametreler
Varsayılanlar garch_panel.py:53–124 içinden okunmuştur.
| Arayüz adı | Varsayılan | Ne yapar | Sonucu nasıl değiştirir |
|---|---|---|---|
| Tarih (isteğe bağlı) | (yok — gözlem sırası) | Sıralama. | Sıralıysa değişmez. |
| Seri (getiri) | ilk sayısal sütun | Modellenen seri. | — |
| Dönüşüm | Yok (seri zaten getiri) | Yok / Log getiri × 100 / Yüzde değişim. | Ölçek ve n (-1). |
| Varyans modeli | GARCH (sGARCH) | sGARCH, EGARCH, GJR-GARCH. | 144.5.2. |
| ARCH derecesi q (α) | 1 | Gecikmeli \varepsilon^2 sayısı (1–3). | — |
| GARCH derecesi p (β) | 1 | Gecikmeli \sigma^2 sayısı (1–3). | — |
| Ortalama denklemi | Sabit | Sabit / ARMA(1,1) / Sıfır ortalama. | Artıklar ve dolayısıyla varyans. |
| Hata dağılımı | Normal | Normal / Student-t. | Olabilirlik, kuyruk ve öngörü aralığı. |
| Volatilite öngörü ufku | 10 | \sigma_{T+h}, h=1,…,H. | Yalnız çıktı. |
| Güven düzeyi | %95 | Öngörü aralığı. | Aralık genişliği. |
| Ljung-Box gecikmesi | 10 | z ve z^2 testleri. | Yalnız tanı. |
| ARCH-LM gecikmesi | 5 | Artık ARCH testi. | Yalnız tanı. |
| Varyans başlangıcı | Örnek varyansı (varsayılan) | Örneklem öncesi \sigma^2: örneklem \varepsilon^2 ortalaması ya da backcast. | Başlangıç etkisi; büyük n'de çok küçük (144.6, Adım 10). |
Parametre adlandırması R rugarch ile aynıdır: garchOrder = c(q, p)'de birinci sayı ARCH (\alpha), ikincisi GARCH (\beta) derecesidir.
144.4 Tıp örneği
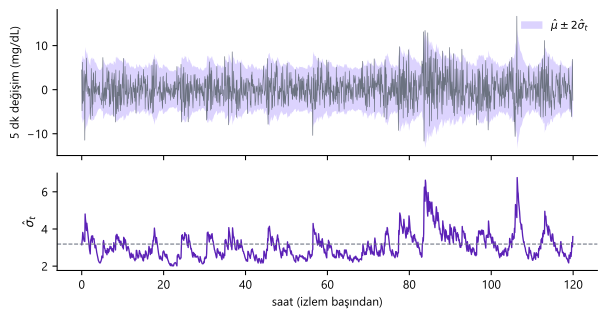
Dosya: english/datasets/Tip/129_garch_CGM_glucose_variability.xlsx. Video senaryosu ve .mqs betiği bu dosya için ayar vermediğinden serinin tek değişkeni ve zaman damgası kullanılmıştır.
| Değişken | Rol | Tür | Açıklama |
|---|---|---|---|
timestamp |
Tarih | tarih-saat | 2026-04-06 00:00 – 2026-04-10 23:55, 5 dakikalık |
CGM_glucose_change_mg_dL |
Seri | sürekli | Ardışık iki CGM ölçümü arasındaki glikoz değişimi (mg/dL); ortalama 0,118, SS 3,154, aralık −11,67–16,66 |
n ve eksik değer: 1440 ölçüm (5 gün × 288), eksik yok. Seri zaten bir değişim olduğundan dönüşüm uygulanmaz.
Klinik soru: Glikoz değişimlerinin oynaklığı zamanla değişiyor mu (ör. yemek sonrası dönemlerde kümeleniyor mu)? Büyük bir değişimden sonra oynaklık ne kadar sürede normale döner? Düşüşler oynaklığı yükselişlerden daha çok artırıyor mu?
Seçilen ayarlar: Arayüz varsayılanları (sGARCH(1,1), sabit ortalama, normal, öngörü 10, %95, LB 10, ARCH 5, örnek varyansı). Ek çalıştırmalar: Student-t; EGARCH(1,1); GJR-GARCH(1,1); ARMA(1,1) ortalama; backcast başlangıcı.
Şekil 144.1. Üstte Tıp #129 CGM glikoz değişimi (gri) ve sGARCH(1,1) ile \hat\mu\pm2\hat\sigma_t bandı; altta koşullu standart sapma \hat\sigma_t ve koşulsuz düzey \sqrt{\omega/(1-\alpha-\beta)}=3{,}186 (kesikli).
144.5 Formüller ve hesap adımları
MerQur'un izlediği sıra şudur: (1) seriyi sırala, gerekirse dönüştür, (2) gerekirse içte ölçekle, (3) ortalama denkleminin artıklarını ve koşullu varyans özyinelemesini kur, (4) log-olabilirliği birkaç başlangıçtan kısıtlı SLSQP ile en çoklaştır, (5) sayısal Hessian'dan SH ve sandviç (sağlam) SH, (6) kalıcılık, koşulsuz varyans, yarı ömür, bilgi ölçütleri, (7) standartlaştırılmış artık tanıları, (8) oynaklık öngörüsü. Parametreleme ve sözleşmeler R rugarch ile aynıdır.
144.5.1 Ortalama denklemi ve artıklar
- Örneklem öncesi x_0-\mu=0 ve \varepsilon_0=0 alınır (
garch.py:133–140,scipy.signal.lfilter). - "Sıfır ortalama"da \mu=0 sabitlenir.
144.5.2 Koşullu varyans denklemleri
sGARCH(q,p) (Bollerslev 1986):
GJR-GARCH (Glosten, Jagannathan ve Runkle 1993):
EGARCH (Nelson 1991; rugarch biçimi):
- I[\cdot]: gösterge işlevi; GJR'de \gamma>0, negatif şokun varyansı daha çok artırdığını (kaldıraç etkisi) gösterir.
- EGARCH'ta z_t=\varepsilon_t/\sigma_t. \alpha_i işaret etkisidir (\alpha<0: negatif şok oynaklığı artırır), \gamma_i büyüklük etkisidir. Log biçimde olduğu için işaret kısıtı gerekmez.
- E\lvert z\rvert: normal dağılımda \sqrt{2/\pi}; birim varyanslı Student-t'de 2\sqrt{\nu-2}\,\Gamma\!\left(\frac{\nu+1}{2}\right)/\left[(\nu-1)\sqrt\pi\,\Gamma\!\left(\frac\nu2\right)\right] (
garch.py:114–121).
Başlangıç koşulu (garch.py:147–186). "Örnek varyansı" seçeneğinde ilk m=\max(p,q) dönemin varyansı örneklem ortalaması \bar{\varepsilon^2}=n^{-1}\sum\varepsilon_t^2'dir ve özyineleme t=m+1'den başlar (rugarch varsayılanı). "Backcast"te örneklem öncesi \varepsilon^2 ve \sigma^2 değerleri \bar{\varepsilon^2}'dir ve özyineleme ilk gözlemde de işler: \sigma_1^2=\omega+(\alpha+\beta)\bar{\varepsilon^2} (Fiorentini, Calzolari ve Panattoni'nin kıyas tanımı; yalnız sGARCH ve GJR).
144.5.3 Log-olabilirlik ve dağılım seçimi
Normal dağılımda \ln f(z)=-\tfrac12\ln(2\pi)-\tfrac12z^2. Birim varyanslı Student-t (Bollerslev 1987):
- Toplam tüm n gözlem üzerindendir (ilk m dahil); rugarch ile aynı.
- \nu (çıktıda
shape): serbestlik derecesi; 2{,}1\le\nu\le100 sınırlı. \nu\to\infty normal dağılımdır.
Neden birim varyanslı t?
Olağan t_\nu'nun varyansı \nu/(\nu-2)'dir. z_t'nin varyansı 1 olmalı ki \sigma_t^2 gerçekten koşullu varyans olsun; bu yüzden t, \sqrt{(\nu-2)/\nu} ile ölçeklenir ve yoğunluktaki \nu-2 terimleri buradan gelir. Öngörü aralığında da aynı ölçekli yüzdelik kullanılır: t_{\nu,\,1-\alpha/2}\sqrt{(\nu-2)/\nu} (garch_panel.py:302–311).
144.5.4 ML kestirimi
-\ell(\boldsymbol\theta), SciPy SLSQP ile sınırlar ve kısıtlar altında en küçüklenir (garch.py:444–490):
- Sınırlar: \lvert\mu\rvert\le\max(100\lvert\bar x\rvert,\ 10s); ARMA katsayıları (-0{,}999;\ 0{,}999); sGARCH/GJR'de \omega\in(10^{-12},\ 100s^2), \alpha,\beta\in[0{,}1], GJR'de \gamma\in[-1{,}1]; EGARCH'ta \omega,\alpha,\gamma\in[-10{,}10], \beta\in(-1{,}1); \nu\in[2{,}1;\ 100].
- Kısıtlar: kalıcılık \le0{,}999 (sGARCH/GJR); GJR'de \alpha_i+\gamma_i\ge0.
- Başlangıçlar: (\alpha,\beta)=(0{,}05;0{,}90), (0{,}10;0{,}80), (0{,}15;0{,}75) ve \omega=s^2(1-\alpha-\beta); ARMA(1,1)'de ek işaretli başlangıçlar. Her başlangıç bir kez daha sıkı toleransla cilalanır; en iyi sonuç alınır.
- Sırt yeniden başlatma: \alpha\approx0 sınır çözümünde, koşulsuz varyansı koruyarak kalıcılık birkaç hedefe taşınıp yeniden eniyilenir ve Nelder–Mead ile cilalanır; yalnız olabilirliği artıran çözüm kabul edilir (
garch.py:539–593). - İç ölçekleme: Serinin SS'si [0{,}2;\ 5] dışındaysa seri SS'ye bölünerek uydurulur, parametreler geri dönüştürülür (\mu c, \omega c^2; EGARCH'ta \omega+(1-\sum\beta)\ln c^2) ve SH'ler Jacobian ile aktarılır (
garch.py:389–441). Tıp #129'da SS 3,15 olduğu için ölçekleme yapılmaz.
144.5.5 Standart hatalar
- \mathbf H: log-olabilirliğin sayısal Hessian'ı (merkezi fark, adım 10^{-4}\max(\lvert\theta_k\rvert,\ 10^{-2});
garch.py:321–332). - \boldsymbol\Gamma_j=\sum_t\mathbf g_t\mathbf g_{t-j}^{\top}: gözlem başına skorların (\mathbf g_t=\partial\ell_t/\partial\boldsymbol\theta, merkezi fark) merkezlenmiş çapraz çarpımları.
- L=\lfloor1{,}2\,n^{1/3}\rfloor: Newey–West Bartlett gecikmesi; n=1440'ta 13.
- Sağlam (sandviç) SH, dağılım yanlış seçilse de (yarı-ML, QML) tutarlıdır (Bollerslev ve Wooldridge 1992). Bu tanım rugarch
robust.matcoefile aynıdır.
144.5.6 Türetilmiş büyüklükler
- P: kalıcılık. EGARCH'ta P=\sum\beta_j ve koşulsuz varyans \exp\!\left(\omega/(1-P)\right) (rugarch tanımı).
- GJR'deki \tfrac12: simetrik dağılımda P(z<0)=1/2.
- t_{1/2}: bir şokun varyansa etkisinin yarıya inme süresi (dönem).
Bilgi ölçütleri rugarch tanımıyla n'e bölünmüştür (k: parametre sayısı):
144.5.7 Tanılar
\hat z_t=\hat\varepsilon_t/\hat\sigma_t üzerinde:
- r_k: \hat z (ya da \hat z^2) serisinin gecikme-k otokorelasyonu; f: \hat z testinde ARMA parametre sayısı, \hat z^2 testinde 0.
- ARCH-LM: Engle (1982) testi, \hat z^2'nin kendi q gecikmesine regresyonu.
- Jarque–Bera, \hat z'nin çarpıklık ve basıklığından; normal modelde normallik varsayımını sınar.
144.5.8 Oynaklık öngörüsü
sGARCH(1,1)'de (garch.py:694–744):
- h\ge2'de E[\varepsilon^2_{T+h-1}]=\sigma^2_{T+h-1} yerine konur; öngörü üstel hızla \bar\sigma^2'ye yakınsar.
- GJR'de gelecek şoklar için (\alpha+\gamma/2); EGARCH'ta E[g(z)]=0 alınır.
- Ortalama öngörüsü ARMA özyinelemesidir; aralık \hat x_{T+h}\pm q\,\hat\sigma_{T+h}, q normalde z_{1-\alpha/2}, Student-t'de ölçekli t yüzdeliği.
144.6 Elle hesap: Tıp verisinde sayısal yürüyüş
Aşağıdaki ara değerler dogrulama/garch/elle_hesap.py ile, MerQur kodu çağrılmadan hesaplanmıştır (dökümü elle_adimlar.txt). Özyineleme ve olabilirlik elle yazılmış, eniyileme SciPy L-BFGS-B + Nelder–Mead ile bağımsız olarak yapılmıştır.
Adım 1 — Kestirim. MerQur:
Bağımsız eniyileme (0{,}0889800;\ 0{,}4288900;\ 0{,}0985398;\ 0{,}8592190) ve aynı \ell'yi (10^{-12} farkla) bulmuştur.
Adım 2 — Başlangıç. \hat\varepsilon_1=x_1-\hat\mu=4{,}48-0{,}08898=4{,}39102. Örneklem ortalaması \bar{\varepsilon^2}=9{,}943980 ilk dönemin varyansıdır: \hat\sigma_1^2=9{,}943980 (\hat\sigma_1=3{,}1534).
Adım 3 — Özyineleme.
\hat\sigma_3^2=12{,}116775 (\hat\sigma_3=3{,}4809). İlk iki büyük şok (+4{,}39; -4{,}88) varyansı hızla yükseltir.
Adım 4 — Olabilirlik katkıları. \ell_1=-\tfrac12\left[\ln(2\pi)+\ln9{,}943980+4{,}39102^2/9{,}943980\right]=-3{,}036906; \ell_2=-3{,}206744. 1440 katkının toplamı -3634{,}792501.
Adım 5 — Kalıcılık ve yarı ömür.
Bir şokun varyansa etkisi yaklaşık 16 ölçümde (80 dakika) yarıya iner.
Adım 6 — SH. Merkezi farklı Hessian'dan \mathrm{SH}(\hat\alpha_1)=0{,}017755, \mathrm{SH}(\hat\beta_1)=0{,}024208; Newey–West (L=13) sandviçiyle sağlam SH 0,019467 ve 0,024312. z(\hat\alpha_1)=0{,}09854/0{,}01947=5{,}06: oynaklık kümelenmesi anlamlıdır.
Adım 7 — Bilgi ölçütleri. k=4, n=1440: \mathrm{AIC}=(7269{,}585+8)/1440=5{,}053878; \mathrm{BIC}=(7269{,}585+4\ln1440)/1440=5{,}068524.
Adım 8 — Öngörü. Son gözlemde \hat\varepsilon_T=-2{,}50898, \hat\sigma_T^2=12{,}890334:
h=10'da \hat\sigma_{T+10}=3{,}38973; koşulsuz düzey 3,186'ya doğru iner. %95 aralık T+1'de 0{,}08898\pm1{,}95996\cdot3{,}48207=[-6{,}736;\ 6{,}914].
Adım 9 — Tanılar. Q_z(10)=5{,}863 (p=0{,}827), Q_{z^2}(10)=4{,}156 (p=0{,}940), ARCH-LM(5) =1{,}538 (p=0{,}909): kalan otokorelasyon ya da kümelenme yoktur. \hat z'nin çarpıklığı 0,159, basıklığı 3,270; \mathrm{JB}=10{,}42 (p=0{,}005): hafif ağır kuyruk.
Adım 10 — Dağılım ve model karşılaştırması.
| Model | \ell | AIC/n | BIC/n | Not |
|---|---|---|---|---|
| sGARCH, normal | −3634,793 | 5,05388 | 5,06852 | varsayılan |
| sGARCH, Student-t | −3632,941 | 5,05270 | 5,07100 | \hat\nu=24{,}8 (SH 13,8) |
| GJR, normal | −3634,692 | 5,05513 | 5,07343 | \hat\gamma=0{,}012 (SH 0,027) |
| EGARCH, normal | −3636,798 | 5,05805 | 5,07636 | \hat\alpha=0{,}001, \hat\gamma=0{,}206 |
| ARMA(1,1)–sGARCH | −3631,526 | 5,05212 | 5,07409 | \hat\phi=-0{,}980, \hat\theta=0{,}968 |
Student-t, normalle karşılaştırıldığında LR =2(3634{,}793-3632{,}941)=3{,}70 verir; ama \nu=\infty sınırda olduğu için olağan \chi^2_1 yaklaşımı geçerli değildir ve BIC normali tercih eder. GJR'nin \gamma'sı ve EGARCH'ın işaret katsayısı \alpha anlamsızdır: düşüş ile yükselişlerin oynaklığa etkisi simetriktir. ARMA(1,1)'de \hat\phi\approx-\hat\theta (kök iptali): AR ve MA birbirini götürür, model sabit ortalamaya indirgenir. Backcast başlangıcıyla \ell=-3634{,}790, \hat\alpha_1=0{,}098649: n=1440'ta başlangıç etkisi ihmal edilebilir.
144.6.1 Doğrulama: MerQur, Python ve R
MerQur değerleri execute() sonucundan alınmıştır (dogrulama/garch/merqur_calistir.py); motor yuvarlamadığı için round etkisizleştirmesi gerekmemiştir. R 4.5.3: rugarch (ugarchfit(solver = "hybrid"), MerQur \hat{\boldsymbol\theta}'sıyla ugarchfilter ve ugarchforecast, persistence, uncvariance, halflife, infocriteria), Box.test, tseries::jarque.bera.test.
ML kestiriminde iki ayrı karşılaştırma yapılmıştır. Aynı \boldsymbol\theta'da hesaplanan her büyüklük (\ell, \sigma_t, öngörü, tanılar, kalıcılık) üç kaynakta 10^{-11} düzeyinde aynıdır. Kestirilen \boldsymbol\theta ise her programın kendi eniyileyicisinden gelir; olabilirlik yüzeyi tepede düzdür ve \ell'deki 10^{-8} farka katsayılarda 10^{-5} düzeyinde fark karşılık gelir. Bu satırlar gerekçeli toleransla (göreli 5\times10^{-5}; Student-t'de \nu için 5\times10^{-4}) değerlendirilmiştir; MerQur'un \ell'si R'ınkinden biraz büyüktür (1{,}3\times10^{-8}), yani MerQur tepeye daha yakındır. rugarch'ın kendi kestirimindeki SH'ler başka bir noktada hesaplandığı için göreli 10^{-4} toleransla karşılaştırılmıştır; MerQur ve bağımsız Python aynı noktada 10^{-6} altında eşleşir.
| Büyüklük | MerQur | Python (bağımsız) | R 4.5.3 (rugarch) | En büyük fark | Durum |
|---|---|---|---|---|---|
| sGARCH(1,1): LL, MerQur \hat\theta'sında | −3634,792501 | −3634,792501 | −3634,792501 | 0,0e+00 | ✓ |
| sGARCH(1,1): en büyük LL (her kaynağın kendi kestirimi) | −3634,792501 | −3634,792501 | −3634,792501 | 1,3e−08 | ✓ |
| sGARCH: \mu kestirimi | 0,088980 | 0,088980 | 0,088977 | 2,6e−06 | ✓ (göreli 5e−5) |
| sGARCH: \omega kestirimi | 0,428890 | 0,428890 | 0,428899 | 9,2e−06 | ✓ (göreli 5e−5) |
| sGARCH: \alpha_1 kestirimi | 0,098540 | 0,098540 | 0,098538 | 2,1e−06 | ✓ (göreli 5e−5) |
| sGARCH: \beta_1 kestirimi | 0,859219 | 0,859219 | 0,859220 | 7,0e−07 | ✓ (göreli 5e−5) |
| sGARCH: \mu SH (Hessian) | 0,074283 | 0,074283 | 0,074283 | 5,2e−07 | ✓ (göreli 1e−4) |
| sGARCH: \omega SH (Hessian) | 0,132232 | 0,132232 | 0,132237 | 4,8e−06 | ✓ (göreli 1e−4) |
| sGARCH: \alpha_1 SH (Hessian) | 0,017755 | 0,017755 | 0,017755 | 1,2e−07 | ✓ (göreli 1e−4) |
| sGARCH: \beta_1 SH (Hessian) | 0,024208 | 0,024208 | 0,024208 | 6,4e−07 | ✓ (göreli 1e−4) |
| sGARCH: \mu sağlam SH (NW) | 0,069336 | 0,069336 | 0,069337 | 7,8e−07 | ✓ (göreli 1e−4) |
| sGARCH: \omega sağlam SH (NW) | 0,129257 | 0,129257 | 0,129265 | 8,3e−06 | ✓ (göreli 1e−4) |
| sGARCH: \alpha_1 sağlam SH (NW) | 0,019467 | 0,019467 | 0,019467 | 5,2e−08 | ✓ (göreli 1e−4) |
| sGARCH: \beta_1 sağlam SH (NW) | 0,024312 | 0,024312 | 0,024313 | 1,2e−06 | ✓ (göreli 1e−4) |
| \sigma_1 (örneklem başlangıcı) | 3,153408 | 3,153408 | 3,153408 | 8,9e−16 | ✓ |
| \sigma_3 | 3,480916 | 3,480916 | 3,480916 | 5,3e−15 | ✓ |
| \sigma_T (son gözlem) | 3,590311 | 3,590311 | 3,590311 | 2,2e−15 | ✓ |
| Kalıcılık \alpha_1+\beta_1 | 0,957759 | 0,957759 | 0,957759 | 2,2e−16 | ✓ |
| Koşulsuz varyans | 10,153352 | 10,153352 | 10,153352 | 0,0e+00 | ✓ |
| Yarı ömür (dönem) | 16,060189 | 16,060189 | 16,060189 | 1,8e−14 | ✓ |
| AIC/n | 5,053878 | 5,053878 | 5,053878 | 1,9e−11 | ✓ |
| BIC/n | 5,068524 | 5,068524 | 5,068524 | 1,9e−11 | ✓ |
| Shibata | 5,053863 | 5,053863 | 5,053863 | 1,9e−11 | ✓ |
| HQ/n | 5,059346 | 5,059346 | 5,059346 | 1,9e−11 | ✓ |
| Öngörü \sigma_{T+1} | 3,482071 | 3,482071 | 3,482071 | 1,3e−15 | ✓ |
| Öngörü \sigma_{T+10} | 3,389725 | 3,389725 | 3,389725 | 2,7e−15 | ✓ |
| Ljung–Box Q(10), z | 5,862704 | 5,862704 | 5,862704 | 8,0e−15 | ✓ |
| Ljung–Box Q(10), z^2 | 4,155926 | 4,155926 | 4,155926 | 2,6e−14 | ✓ |
| ARCH-LM (5), z | 1,538267 | 1,538267 | 1,538267 | 1,1e−13 | ✓ |
| Jarque–Bera, z | 10,420806 | 10,420806 | 10,420806 | 1,8e−15 | ✓ |
| Student-t: LL, MerQur \hat\theta'sında | −3632,940690 | −3632,940690 | −3632,940690 | 1,4e−12 | ✓ |
| Student-t: en büyük LL | −3632,940690 | −3632,940690 | −3632,940691 | 1,1e−06 | ✓ |
| Student-t: \alpha_1 | 0,094990 | 0,094990 | 0,095002 | 1,2e−05 | ✓ (göreli 2e−4) |
| Student-t: \nu (shape) | 24,776256 | 24,778245 | 24,780946 | 4,7e−03 | ✓ (göreli 5e−4) |
| GJR: LL, MerQur \hat\theta'sında | −3634,691553 | −3634,691553 | −3634,691553 | 3,2e−12 | ✓ |
| GJR: en büyük LL | −3634,691553 | — | −3634,691553 | 2,0e−07 | ✓ |
| GJR: kalıcılık \alpha+\beta+\gamma/2 | 0,957946 | 0,957946 | 0,957946 | 1,2e−12 | ✓ |
| EGARCH: LL, MerQur \hat\theta'sında | −3636,798176 | −3636,798176 | −3636,798176 | 2,7e−12 | ✓ |
| EGARCH: en büyük LL | −3636,798176 | — | −3636,798176 | 1,4e−09 | ✓ |
| EGARCH: kalıcılık \beta_1 | 0,953239 | 0,953239 | 0,953239 | 3,3e−16 | ✓ |
| EGARCH: koşulsuz varyans e^{\omega/(1-\beta)} | 9,412447 | 9,412447 | 9,412447 | 1,8e−15 | ✓ |
| EGARCH: \gamma_1 SH | 0,032587 | 0,032587 | 0,029576 | 1,8e−08 | ✓ (MerQur–Python; R bilgi, fark 3,0e−03) |
| EGARCH: \mu SH | 0,076199 | 0,076199 | 0,092878 | 1,8e−08 | ✓ (MerQur–Python; R bilgi, fark 1,7e−02) |
| ARMA(1,1)-GARCH: en büyük LL | −3631,526444 | — | −3631,526445 | 1,3e−07 | ✓ |
Sonuç: 44 büyüklüğün tamamı ölçütü (gerekçeli toleranslar dahil) sağlar. EGARCH SH'lerinde R değeri bilgi amaçlı verilmiştir: \lvert z\rvert terimi olabilirliği \mu'de türevlenemez kılar (her x_t=\mu noktasında bir kırık), sayısal Hessian adım seçimine duyarlı olur. MerQur ile bağımsız Python (10^{-3}–10^{-5} göreli adımlarla kararlı) aynı SH'yi verir; rugarch ve numDeriv Richardson yöntemi \mu için 0,093, \omega ve \beta için farklı (bir kısmında tanımsız) değer üretir (egarch_hessian.py, r_egarch_hessian.R). Olabilirlik işlevinin kendisi iki programda aynıdır (r_egarch_kesit.R: kesit boyunca 10^{-12}).
144.7 Çıktıyı okuma
MerQur'un sonuç metni varsayılan ayarlarla şöyledir (kısaltılmış):
GARCH OYNAKLIK MODELİ
Model                       : GARCH(1,1) — Sabit, Normal
Gözlem sayısı               : 1440

KATSAYILAR (en çok olabilirlik)
Parametre  Kestirim        SE       z       p  Sağlam SE       z       p
mu         0.088980  0.074283   1.198  0.2310   0.069336   1.283  0.1994
omega      0.428890  0.132232   3.243  0.0012   0.129257   3.318  0.0009
alpha1     0.098540  0.017755   5.550  <.0001   0.019467   5.062  <.0001
beta1      0.859219  0.024208  35.493  <.0001   0.024312  35.342  <.0001

UYUM ÖLÇÜTLERİ
  Log-olabilirlik           : -3634.7925
  Akaike (AIC/n)            : 5.053878
  Bayes (BIC/n)             : 5.068524
  AIC / BIC                 : 7277.585 / 7298.675

KALICILIK
  Kalıcılık                 : 0.9578
  Yarı ömür (dönem)         : 16.06
  Koşulsuz varyans          : 10.153352  (σ = 3.1864)

STANDARTLAŞTIRILMIŞ ARTIK TANILARI
Ljung-Box z (gecikme 10)        5.863  10  0.8267
Ljung-Box z² (gecikme 10)       4.156  10  0.9400
ARCH-LM (gecikme 5)             1.538   5  0.9086
Jarque-Bera                    10.421   2  0.0055

VOLATİLİTE ÖNGÖRÜSÜ
h     Ortalama öngörüsü        σ  Alt sınır  Üst sınır
T+1             0.08898  3.48207    -6.7358     6.9137
T+10            0.08898  3.38973    -6.5548     6.7327
| Satır/Öğe | Ne yazar | Nasıl yorumlanır |
|---|---|---|
Model |
Varyans modeli, derece, ortalama, dağılım | Raporlanmalı. |
KATSAYILAR |
Kestirim, Hessian SH, z, p; sağlam SH, z, p | p'ler normal yaklaşımdan. Sağlam SH dağılım yanlışlığına dayanıklıdır; raporda sağlam SH tercih edilir (APA satırı da onu kullanır). Sınırdaki parametrede p geçersizdir (uyarı). |
UYUM ÖLÇÜTLERİ |
\ell, n'e bölünmüş AIC/BIC/Shibata/HQ ve toplam AIC/BIC | Başka yazılımla karşılaştırırken bölünmüş/bölünmemiş ayrımına dikkat. |
KALICILIK |
P, yarı ömür, koşulsuz varyans | P\to1: şoklar kalıcı (IGARCH); uyarı verilir. |
TANILAR |
Q_z, Q_{z^2}, ARCH-LM, JB | Q_{z^2} ve ARCH-LM anlamlıysa varyans modeli yetersiz; JB anlamlıysa Student-t deneyin. |
ÖNGÖRÜ |
\hat x_{T+h}, \hat\sigma_{T+h}, aralık | Aralık oynaklığı yansıtır; ortalama öngörüsü sabittir. |
| Uyarılar | IGARCH'a yakınlık, yakınsama, tanımsız SH, sınırdaki parametre, EGARCH + backcast | Kod satırları 144.2'de. |
APA biçiminde rapor cümlesi (Türkçe ondalıkla):
Beş günlük sürekli glikoz izlemindeki 5 dakikalık değişimlere (n=1440) sabit ortalamalı, normal dağılımlı GARCH(1,1) modeli en çok olabilirlikle uyduruldu. ARCH (\alpha_1=0{,}099, sağlam SH = 0,019, p<0{,}001) ve GARCH (\beta_1=0{,}859, sağlam SH = 0,024, p<0{,}001) katsayıları anlamlıydı; kalıcılık 0,958, şok etkisinin yarı ömrü 16 ölçüm (yaklaşık 80 dakika) idi. Standartlaştırılmış artıkların karelerinde otokorelasyon kalmadı (Q(10)=4{,}16, p=0{,}940). Asimetrik modeller (GJR: \gamma=0{,}012, p=0{,}727) ve Student-t dağılımı BIC'e göre uyumu iyileştirmedi.
144.8 Uzman soruları
S1. Varyans başlangıcı olarak neden örneklem ortalaması kullanılıyor?
\sigma_0^2 gözlenmez; ya bir parametre olarak kestirilir ya da bir kuralla atanır. rugarch varsayılanı (recursion.init = "all") örneklemin \bar{\varepsilon^2}'sidir; MerQur aynısını yapar. Backcast seçeneği Fiorentini–Calzolari–Panattoni kıyas verisinde kullanılan tanımdır. Etkisi \beta^t hızıyla söner; Tıp #129'da iki tanımın \ell farkı 0,002'dir.
S2. Hessian SH ile sağlam SH arasında hangisi raporlanmalı?
Dağılım doğru seçildiyse ikisi aynı şeyi kestirir. z_t normal değilse (burada JB anlamlı, basıklık 3,27) Hessian SH'leri tutarsızdır; sandviç (QML) SH'ler tutarlı kalır (Bollerslev ve Wooldridge 1992). MerQur ikisini de verir ve APA satırında sağlam SH'yi kullanır.
S3. Bilgi ölçütleri neden n'e bölünmüş?
rugarch infocriteria() tanımı budur ve yayınlarda çoğunlukla bu sayılar görülür. MerQur ayrıca bölünmemiş AIC ve BIC'i yazar (7277,585 / 7298,675). Başka bir programın (ör. fGarch) çıktısıyla karşılaştırırken hangi ölçeğin kullanıldığına bakın.
S4. EGARCH SH'leri neden rugarch'tan farklı?
EGARCH olabilirliği \lvert z_{t-1}\rvert içerir; z_{t-1}=(x_{t-1}-\mu)/\sigma_{t-1} olduğu için olabilirlik \mu'nün her x_t değerinde bir kırık taşır ve ikinci türevi tanımlı değildir. Sayısal Hessian bu nedenle adım seçimine bağlıdır. MerQur'un merkezi farkı ve bağımsız Python hesabı aynı sonucu verir ve adım boyutuna göre kararlıdır (\mathrm{SH}(\mu)=0{,}0762); rugarch'ın Richardson yöntemi 0,0929 verir ve bazı öğelerde tanımsız kalır. Aynı noktada iki programın olabilirlik değerleri 10^{-12} farkla aynıdır; fark yalnız türev yaklaşımındadır. EGARCH'ta \mu ve \omega için SH'leri dikkatle yorumlayın ya da bootstrap kullanın.
S5. Student-t'de \nu=24{,}8, SH 13,8. Bu ne anlama geliyor?
Olabilirlik \nu'de çok düzdür: \nu=15 ile \nu=50 arası neredeyse aynı uyumu verir. Büyük \nu normal dağılıma yakınlık demektir. Normalle karşılaştırmada LR testi \nu=\infty sınırında olduğundan standart \chi^2_1 dağılımı geçerli değildir; BIC normal modeli tercih eder. Programlar arasında \nu kestirimi bu düzlük nedeniyle 10^{-4} göreli düzeyde ayrışır.
S6. ARMA(1,1) ortalamada \phi=-0{,}980, \theta=0{,}968 çıktı. Sorun ne?
(1-\phi B) ve (1+\theta B) çarpanları neredeyse birbirini götürür (ortak kök); model sabit ortalamaya indirgenir ve \phi, \theta ayrı ayrı belirlenemez. Olabilirlik bu sırt boyunca düzdür; SH'ler güvenilmezdir (MerQur 0,0148, rugarch 0,0050). Ortalama denklemi gerçekten gerekmiyorsa sabit ortalama seçilmelidir; Ljung–Box Q_z zaten anlamsızdır.
S7. Kalıcılık 0,999 sınırına dayanırsa ne olur?
Kovaryans durağanlığı sınırındaki çözüm, koşulsuz varyansın tanımsız olmasına yakındır (IGARCH). MerQur kısıtı rugarch çözücüsüyle aynı tutar (0,999) ve uyarı verir. Uzun bellek, yapısal kırılma ya da düzey kayması bunun yaygın nedenleridir; seriyi alt dönemlere ayırarak deneyin.
S8. ARCH-LM testi rugarch çıktısındakiyle neden farklı olabilir?
MerQur standartlaştırılmış artıklara Engle (1982) LM testini uygular (\hat z^2 regresyonu, \chi^2_q). rugarch'ın show() çıktısı "ağırlıklı ARCH-LM" (Fisher–Gallagher) ve "ağırlıklı Ljung–Box" verir; bunlar kestirilen parametreleri hesaba katan farklı istatistiklerdir. Doğrulamada R'da aynı Engle regresyonu yazılmış ve 10^{-13} düzeyinde eşleşmiştir.
144.9 Sık hatalar ve tuzaklar
- Düzey serisine GARCH uygulamak. Fiyat, glikoz düzeyi gibi seriler için önce dönüşüm seçin.
- \alpha ve \beta'nın tek tek anlamlılığına göre model seçmek. Kalıcılık ve tanılar birlikte okunmalı.
- Hessian SH'yi ağır kuyrukta raporlamak. Sağlam SH'yi kullanın.
- Bölünmüş ve bölünmemiş AIC'yi karıştırmak. MerQur ikisini de yazar.
- Asimetri katsayılarının işaretini karıştırmak. GJR'de \gamma>0, EGARCH'ta \alpha<0 negatif şokların etkisini gösterir.
- ARMA ortalamasında kök iptalini gözden kaçırmak. \phi\approx-\theta ise sabit ortalamaya dönün.
- Kısa seride kestirim. n<250'de \beta ve kalıcılık çok belirsizdir.
- Öngörü aralığının ortalama belirsizliğini içerdiğini sanmak. Aralık yalnız \hat\sigma_{T+h}'den gelir; parametre belirsizliği eklenmez.
144.10 Kaynaklar
- Bollerslev, T. (1986). Generalized autoregressive conditional heteroskedasticity. Journal of Econometrics, 31(3), 307–327. https://doi.org/10.1016/0304-4076(86)90063-1
- Bollerslev, T. (1987). A conditionally heteroskedastic time series model for speculative prices and rates of return. The Review of Economics and Statistics, 69(3), 542–547. https://doi.org/10.2307/1925546
- Bollerslev, T., & Wooldridge, J. M. (1992). Quasi-maximum likelihood estimation and inference in dynamic models with time-varying covariances. Econometric Reviews, 11(2), 143–172. https://doi.org/10.1080/07474939208800229
- Engle, R. F. (1982). Autoregressive conditional heteroscedasticity with estimates of the variance of United Kingdom inflation. Econometrica, 50(4), 987–1007. https://doi.org/10.2307/1912773
- Glosten, L. R., Jagannathan, R., & Runkle, D. E. (1993). On the relation between the expected value and the volatility of the nominal excess return on stocks. The Journal of Finance, 48(5), 1779–1801. https://doi.org/10.1111/j.1540-6261.1993.tb05128.x
- Ljung, G. M., & Box, G. E. P. (1978). On a measure of lack of fit in time series models. Biometrika, 65(2), 297–303. https://doi.org/10.1093/biomet/65.2.297
- Nelson, D. B. (1991). Conditional heteroskedasticity in asset returns: A new approach. Econometrica, 59(2), 347–370. https://doi.org/10.2307/2938260
- Newey, W. K., & West, K. D. (1987). A simple, positive semi-definite, heteroskedasticity and autocorrelation consistent covariance matrix. Econometrica, 55(3), 703–708. https://doi.org/10.2307/1913610