143. Eşbütünleşme (Johansen / Engle–Granger)
Analiz kimliği: cointegration · Menü adı: Eşbütünleşme (Johansen / Engle-Granger) · Panel: gui/panels/analyses/cointegration_panel.py · Motor: stats/cointegration.py, run_cointegration (satır 370–441); Johansen johansen (124–203), kritik değerler _CV (46–82), VECM vecm (225–250), Engle–Granger engle_granger (314–347), ADF adf_none (255–274), gecikme seçimi _select_lag (277–295)
143.1 Ne işe yarar
İki ya da daha çok seri tek tek birim köklü (I(1): rastgele yürüyüş gibi dolaşan, ortalamasına dönmeyen) olabilir, ama aralarında uzun dönem bir denge bulunabilir: tek tek dolaşırlar, birbirlerinden uzaklaşmazlar. Bu duruma eşbütünleşme denir. Cevapladığı soru şudur: "Statin kullanımı ile ortalama LDL düzeyi birlikte hareket eden bir denge ilişkisi içinde mi; dengeden sapınca hangisi düzelterek geri dönüyor?"
Tanım (Engle ve Granger 1987): \mathbf y_t'nin bileşenleri I(1) ve bir \boldsymbol\beta\ne\mathbf 0 vektörü için \boldsymbol\beta^{\top}\mathbf y_t durağan (I(0)) ise seriler eşbütünleşiktir. Böyle bağımsız vektörlerin sayısı eşbütünleşme rankı r'dir (0\le r<K).
Eşbütünleşik seriler için doğru model hata düzeltme modelidir (VECM):
- \Delta\mathbf y_t=\mathbf y_t-\mathbf y_{t-1}: birinci fark (aylık değişim).
- \boldsymbol\beta (K\times r): eşbütünleşme vektörleri; \boldsymbol\beta^{\top}\mathbf y_{t-1}, geçen dönemin dengeden sapmasıdır (hata düzeltme terimi, ECT).
- \boldsymbol\alpha (K\times r): uyum (yükleme) katsayıları; her değişkenin dengeden sapmayı ne hızla kapattığı.
- \boldsymbol\Gamma_i: kısa dönem katsayıları; K_L: VAR'ın düzeydeki gecikme sayısı (arayüzde "VAR gecikmesi K"). \boldsymbol\mu: deterministik terim (143.5.1).
MerQur iki yöntemi sunar: Johansen (rankı ML ile iz ve en büyük özdeğer testleriyle belirler, VECM'i kestirir) ve Engle–Granger iki adımlı test (düzeyde regresyon + artıklara birim kök testi).
Ne zaman kullanılır? Seriler birim köklüyse ve aralarında kuramsal bir denge beklentisi varsa: ilaç kullanımı ve biyobelirteç düzeyi, gelir ve harcama, iki bölgenin fiyatları.
Ne zaman kullanılmaz?
- Seriler zaten durağansa: eşbütünleşme kavramı anlamsızdır; VAR (Bölüm 142) kullanın. Johansen durağan serilerde rankı tam (r=K) bulur.
- Serilerin bütünleşme derecesi bilinmiyorsa önce Zaman Serisi (Bölüm 136) ADF/KPSS testleriyle I(1) olduklarını gösterin. I(2) seriler bu çerçevenin dışındadır.
- Tek bir serinin uzun dönem eğilimi soruluyorsa: Mann–Kendall (Bölüm 140) ya da ARIMA.
Sık karıştırılan analizler. İki birim köklü serinin düzeyde regresyonu, ilişki olmasa da yüksek R^2 ve anlamlı t verir (sahte regresyon). Engle–Granger'ın birinci adımı tam da bu regresyondur; anlamlılığı katsayının t'sinden değil, ikinci adımdaki artık testinden okunur. Johansen ise sistem yöntemidir ve K>2'de birden çok denge ilişkisini bulabilir; Engle–Granger en çok bir ilişkiyi sınar ve bağımlı değişken seçimine duyarlıdır.
143.2 Varsayımlar ve veri türü
| Varsayım | Ne demek | MerQur'da nasıl denetlenir |
|---|---|---|
| Seriler I(1) | Düzeyde birim kök, farkta durağan. | Denetlenmez; Zaman Serisi modülünde sınanmalı. |
| Doğru VAR gecikmesi K_L | VECM artıkları beyaz gürültü. | Denetlenmez; VAR modülünde AIC/SC ile seçilip buraya taşınmalı. |
| Doğru deterministik durum | Veride ve ilişkide trend/sabit varlığı. | Kullanıcı seçer (143.5.1). |
| Normal, bağımsız hatalar (Johansen) | ML ve asimptotik kritik değerler için. | Denetlenmez. |
| Eşit aralıklı, sıralı gözlem | — | Tarih sütunu verilirse sıralanır. |
| n-r\le10 (Johansen) | Kritik değer tabloları 10 boyuta dek. | K>10 seride uyarı; kritik değer ve rank kararı boş kalır (cointegration.py:415–416). |
Eksik değer. Seçilen serilerde eksik olan satırlar liste bazında atılır; satırlar tarih sütununa göre sıralanır (clean_matrix, stats/var_model.py:66–84).
Uç durumlar (cointegration.py:397–413, cointegration_panel.py:169–213).
- İkiden az seri, yinelenen sütun ya da sabit seri: hata. Tarih sütunu seri olarak seçilmişse hata.
- Kestirilebilirlik koşulu. Johansen için N\ge K_L+m_1+\max(K,\ p_1)+1; m_1 kısıtsız regresör sayısı (sabit, K(K_L-1) gecikmeli fark, mevsim kuklaları), p_1 düzey bloğunun genişliği (K + kısıtlı sabit/trend). Engle–Granger için düzey regresyonu ve ADF regresyonunda en az 1 serbestlik derecesi. Koşul sağlanmazsa gereken en az gözlem sayısıyla hata verilir. N<3K_L+10 ise "küçük örneklem" uyarısı.
- Elle verilen rank r\ge K ise hata. Otomatik rankta r=0 ya da r=K çıkarsa VECM kestirilmez ve nedeni yazılır.
- ADF gecikme kuralı bilgi ölçütü (AIC/BIC) iken "ADF gecikmesi k" alanı en büyük gecikmedir; k\le1 ise en büyük gecikme 8 alınır ve sonuçta belirtilir (
cointegration_panel.py:183–193).
143.3 Parametreler
Varsayılanlar cointegration_panel.py:53–146 içinden okunmuştur.
| Arayüz adı | Varsayılan | Ne yapar | Sonucu nasıl değiştirir |
|---|---|---|---|
| Tarih (isteğe bağlı) | (yok — gözlem sırası) | Satırları sıralar. | Sıralıysa değişmez. |
| Seriler (≥ 2, I(1)) | — | Sistemdeki seriler; sıra, Johansen normalleştirmesinde "ilk seri"dir. | \boldsymbol\beta'nın gösterimi. |
| Yöntem | Johansen + Engle-Granger | Johansen, Engle-Granger ya da ikisi. | — |
| VAR gecikmesi K (düzeyde) | 2 | K_L; VECM'de K_L-1 fark gecikmesi (en az 2). | Özdeğerleri ve testleri değiştirir (143.6, Adım 7). |
| Deterministik durum | Kısıtlı sabit (ilişkide) | Kısıtlı sabit / Kısıtsız sabit (veride trend) / Kısıtlı trend + kısıtsız sabit. | Testlerin dağılımını ve kritik değerleri değiştirir. |
| VECM rankı r | Otomatik (iz testi) | Otomatikte iz testinin %5 kararı. | VECM'deki ECT sayısı. |
| Normalleştirme değişkeni | (ilk seçilen seri) | \boldsymbol\beta'da katsayısı 1 yapılan değişken. | Yalnız \boldsymbol\beta ve \boldsymbol\alpha'nın ölçeği; testler değişmez. |
| Mevsim kuklaları (Johansen) | Yok | Merkezlenmiş çeyreklik (4) ya da aylık (12) kuklalar, kısıtsız. | Özdeğerleri değiştirir. |
| Engle-Granger bağımlı değişkeni | (ilk seçili seri) | Birinci adımın sol tarafı. | \tau değişir (143.6, Adım 10). |
| EG regresyon terimleri | Sabit | Sabit / Sabit + trend. | Kritik değerler (MacKinnon "c" / "ct"). |
| ADF gecikme seçimi | Sabit | Sabit k, AIC ya da BIC. | ADF regresyonunun örneklemi ve gecikmesi. |
| ADF gecikmesi k | 1 | Sabit gecikme ya da (bilgi ölçütünde) en büyük gecikme. | — |
Johansen'in rank kararı her zaman %5 kritik değerle verilir; panelde güven düzeyi seçimi yoktur. Tablolar %10, %5 ve %1 kritik değerlerini birlikte yazar.
Neden "ilk seri" normalleştirmesi testleri değiştirmez?
Eşbütünleşme uzayı yalnız r boyutlu bir alt uzay olarak tanımlıdır: \boldsymbol\beta yerine \boldsymbol\beta\mathbf Q (\mathbf Q herhangi tersinir matris) aynı ilişkiyi verir ve \boldsymbol\alpha da \boldsymbol\alpha\mathbf Q^{-\top} olur; \boldsymbol\Pi değişmez. Özdeğerler ve testler \boldsymbol\Pi'ye bağlıdır. Normalleştirme yalnız okunabilirlik içindir: "LDL katsayısı 1" seçilirse ilişki LDL cinsinden yazılır.
143.4 Tıp örneği
Dosya: english/datasets/Tip/128_cointegration_statin_LDL.xlsx. Video senaryosu ve .mqs betiği bu dosya için değişken seçimi vermediğinden iki seri dosyadaki sırasıyla kullanılmıştır.
| Değişken | Rol | Tür | Açıklama (180 ay) |
|---|---|---|---|
date |
Tarih | tarih | 2011-01 – 2025-12, aylık |
mean_LDL_mg_dL |
Seri 1 (EG bağımlı, normalleştirme) | sürekli | Toplum ortalaması LDL (mg/dL); ortalama 131,18, SS 5,34, aralık 117,1–141,5 |
statin_DDD_per1000 |
Seri 2 | sürekli | 1000 kişide günlük tanımlı statin dozu; ortalama 58,49, SS 6,93, aralık 44,7–75,4 |
n ve eksik değer: 180 ay, eksik yok.
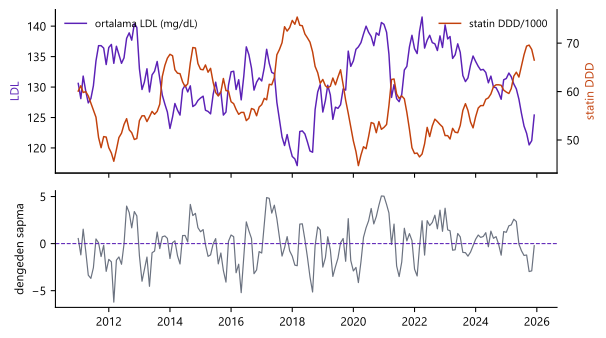
Klinik soru: Statin kullanımındaki artış ile LDL düzeyindeki düşüş uzun dönemde birbirine bağlı mı? Denge bozulduğunda hangisi düzeltiyor?
Seçilen ayarlar: Arayüz varsayılanları (ikisi birden, K_L=2, kısıtlı sabit, otomatik rank, ilk seri normalleştirme, mevsim yok, EG bağımlı LDL, sabit, k=1). Ek çalıştırmalar: kısıtsız sabit; kısıtlı trend; K_L=4; aylık mevsim kuklaları; EG'de AIC (k_{\max}=8), sabit + trend ve bağımlı = statin.
Şekil 143.1. Üstte Tıp #128 aylık LDL (mor, sol eksen) ve statin DDD (turuncu, sağ eksen); altta Johansen \hat{\boldsymbol\beta}'sıyla kurulan dengeden sapma \mathrm{LDL}_t+0{,}6936\,\mathrm{statin}_t-171{,}75. Seriler dolaşırken sapma sıfır çevresinde kalır.
143.5 Formüller ve hesap adımları
MerQur'un izlediği sıra şudur: (1) serileri sırala ve eksikleri at, (2) kestirilebilirlik koşulunu denetle, (3) Johansen: fark ve düzey bloklarını kısa dönem regresörlerinden arındır, özdeğer problemini çöz, iz ve en büyük özdeğer istatistiklerini kritik değerlerle karşılaştır, (4) rank r ile VECM'i EKK ile kestir, (5) Engle–Granger: düzeyde EKK, artıklara sabitsiz ADF, MacKinnon kritik değeri ve p.
143.5.1 Deterministik durumlar
| Arayüz | urca ecdet |
\boldsymbol\beta^{\top}\mathbf y_{t-1} bloğu | Kısıtsız (\mathbf Z_1) blok | Veride |
|---|---|---|---|---|
| Kısıtlı sabit (ilişkide) | const |
[\mathbf y_{t-1};\ 1] | gecikmeli farklar | trend yok; denge ilişkisinde sabit |
| Kısıtsız sabit (veride trend) | none |
\mathbf y_{t-1} | sabit + gecikmeli farklar | doğrusal trend (sürüklenme) |
| Kısıtlı trend + kısıtsız sabit | trend |
[\mathbf y_{t-1};\ t-1] | sabit + gecikmeli farklar | doğrusal trend; ilişkide de trend |
Durum seçimi, testlerin asimptotik dağılımını değiştirdiği için her durumun ayrı kritik değer tablosu vardır (Osterwald-Lenum 1992).
143.5.2 Johansen indirgenmiş sıra regresyonu
T=N-K_L etkin gözlemle üç matris kurulur (cointegration.py:136–169):
\mathbf Z_0 ve \mathbf Z_K, \mathbf Z_1 üzerine EKK ile regres edilir; artıklar \mathbf R_0, \mathbf R_K:
- \hat\lambda_1>\hat\lambda_2>\dots: özdeğerler; \mathbf R_0 ile \mathbf R_K arasındaki kanonik korelasyonların kareleridir (0\le\hat\lambda_i<1).
- Özvektörler \mathbf v_i, \mathbf v_i^{\top}\mathbf S_{KK}\mathbf v_i=1 ile ölçeklenir; çıktıda ilk elemana bölünerek yazılır.
- \hat{\boldsymbol\beta}: ilk r özvektör.
Koddaki tercih
Kod, genelleştirilmiş özdeğer problemini \mathbf S_{KK}=\mathbf L\mathbf L^{\top} Cholesky ayrışımıyla simetrik bir probleme çevirir: \mathbf M=\mathbf L^{-1}\mathbf S_{K0}\mathbf S_{00}^{-1}\mathbf S_{0K}\mathbf L^{-\top}, eigh ile çözülür ve \mathbf V=\mathbf L^{-\top}\mathbf U (cointegration.py:176–183). Model "transitory" biçimdedir (gecikmeli fark katsayıları \boldsymbol\Gamma_i, ECT \mathbf y_{t-1} ile). urca'nın varsayılanı "longrun" biçimidir (\mathbf y_{t-K_L} ile); iki biçim aynı özdeğerleri ve testleri verir, yalnız \boldsymbol\Gamma'lar farklı anlamdadır (143.6.1'de longrun özdeğeri de karşılaştırılmıştır).
143.5.3 İz ve en büyük özdeğer testleri
- İz testi: H_0:\ r\le r_0, H_1:\ r>r_0 (kalan özdeğerlerin toplamı).
- En büyük özdeğer testi: H_0:\ r=r_0, H_1:\ r=r_0+1.
- İkisi de olabilirlik oranı (LR) istatistiğidir: -T\ln(1-\hat\lambda_i), i. eşbütünleşme ilişkisinin log-olabilirliğe katkısının iki katıdır. Son satırda (r_0=K-1) iki test aynıdır.
Rank kararı (cointegration.py:191–198): r_0=0{,}1,… sırayla sınanır; \lambda(r_0) %5 kritik değerin altında kalan ilk r_0 rank olarak alınır. Hepsi reddedilirse r=K (seriler durağan). Bu ardışık kural, Johansen (1991) ve R urca raporlarının okunma biçimidir.
Neden standart \chi^2 değil de özel tablolar?
H_0 altında K-r_0 ortak stokastik trend vardır; LR istatistiğinin dağılımı Brown hareketi işlevlerinin dağılımıdır ve deterministik duruma bağlıdır. Kritik değerler benzetimle tablolanmıştır. MerQur, urca ca.jo ile aynı Osterwald-Lenum (1992) tablolarını gömülü taşır (cointegration.py:46–77); K-r_0>10 için değer yoktur. Küçük örneklemde asimptotik tablolar iz testini fazla reddettirmeye eğilimlidir; Reinsel–Ahn (T-K_LK)/T düzeltmesi MerQur'da uygulanmaz (urca'da da varsayılan değildir).
143.5.4 VECM kestirimi
Rank r ile \hat{\boldsymbol\beta}, ilk r satırı birim matris olacak biçimde normalleştirilir; sonra \Delta\mathbf y_t, ECT ve \mathbf Z_1 üzerine EKK ile regres edilir (cointegration.py:225–250):
- \mathbf V_r: ilk r özvektör; \mathbf V_{r,[1:r]}: onların ilk r satırı.
- SH'ler EKK'nin olağan formülüyle, \hat{\boldsymbol\Sigma}=\hat{\boldsymbol\varepsilon}^{\top}\hat{\boldsymbol\varepsilon}/(T-m) ile; t testleri T-m serbestlik derecesiyle. Bu,
urca::cajorlstanımıdır. - \hat{\boldsymbol\beta} kestirilmiş sayılır ama SH'si verilmez (\hat{\boldsymbol\beta} süper tutarlıdır, T hızında yakınsar).
Uyum katsayılarının yorumu. LDL denkleminde \alpha_1<0 ise ECT pozitifken (LDL denge düzeyinin üstünde) LDL düşer: LDL dengeye döner. \alpha'sı anlamsız değişken zayıf dışsaldır: uzun dönem ilişkiye uyum sağlamaz.
143.5.5 Engle–Granger iki adımlı test
1. adım — düzeyde EKK (cointegration.py:318–333):
2. adım — artıklara sabitsiz ADF:
- \hat e_t: birinci adımın artıkları; ortalamaları sıfır olduğundan ADF'ye sabit eklenmez.
- k: ADF gecikmesi. Sabit gecikmede örneklem t=k+2,…,N; AIC/BIC seçiminde tüm adaylar (k=1,…,k_{\max}) ortak örneklemde (t=k_{\max}+2,…,N) karşılaştırılır ve seçilen model de o örneklemde kestirilir (
urca::ur.df(selectlags = )ile aynı). - H_0: \rho=0 (artıklar birim köklü, eşbütünleşme yok).
Kritik değerler MacKinnon (2010) yanıt yüzeyinden, ADF gözlem sayısı T_a ile:
- \beta'lar MacKinnon (2010, Tablo 2)'den, seri sayısı N_s=K ve "c" (sabit) ya da "ct" (sabit + trend) için. Örneğin N_s=2, "c", %5: -3{,}33613-6{,}1101/T_a-6{,}823/T_a^2.
- Yaklaşık p: MacKinnon (1994) yaklaşık dağılım işlevi (statsmodels
mackinnonp).
Neden ADF'nin olağan kritik değerleri kullanılmaz?
\hat e_t, \hat{\boldsymbol\gamma}'yı en küçük kareler ölçütüyle seçen bir regresyonun artığıdır; EKK, artıkların varyansını en küçükleyerek onları olabildiğince "durağan görünür" kılar. Bu yüzden \tau'nun H_0 altındaki dağılımı tek seri ADF'sinden daha sola kaymıştır ve regresör sayısıyla daha da kayar: T_a=178'de %5 kritik değer tek seride -2{,}88 iken iki seride -3{,}37'dir.
143.6 Elle hesap: Tıp verisinde sayısal yürüyüş
Aşağıdaki ara değerler dogrulama/cointegration/elle_hesap.py ile, MerQur kodu çağrılmadan hesaplanmıştır (dökümü elle_adimlar.txt).
Adım 1 — Bloklar. N=180, K_L=2: T=178. \mathbf Z_0=\Delta\mathbf y_t (t=3,…,180), \mathbf Z_1=\Delta\mathbf y_{t-1} (2 sütun; kısıtlı sabitte \mathbf Z_1'de sabit yok), \mathbf Z_K=[\mathbf y_{t-1};\ 1] (3 sütun).
Adım 2 — Moment matrisleri.
\mathbf S_{KK} düzeylerin (arındırılmış) ikinci momentleridir; köşegeni 17237{,}99; 3454{,}92; 0{,}99923.
Adım 3 — Özdeğerler. \hat\lambda_1=0{,}210567, \hat\lambda_2=0{,}043055 (üçüncü özdeğer, kısıtlı sabitin eklediği boyuttur ve sıfırdır).
Adım 4 — Test istatistikleri.
Kısıtlı sabit, K-r_0=2: iz %5 kritik değeri 19,96 → H_0:\ r=0 reddedilir; K-r_0=1: 9,24 → H_0:\ r\le1 reddedilmez. Rank r=1. En büyük özdeğer testi de aynı sonucu verir (42,086 > 15,67; 7,834 < 9,24). r\le1 satırı %10 düzeyinde (7,52) reddedilirdi: karar sınırdadır.
Adım 5 — \hat{\boldsymbol\beta}. LDL katsayısı 1'e normalleştirilmiş ilk özvektör:
Denge ilişkisi: \mathrm{LDL}\approx171{,}75-0{,}694\,\mathrm{statin}; 1000 kişide günlük 10 DDD'lik statin artışı, uzun dönemde ortalama LDL'de yaklaşık 6,9 mg/dL düşüşle eşlenir. İlk üç ayın ECT'si: -1{,}199; 1{,}530; -0{,}831.
Adım 6 — VECM (r=1). \Delta\mathbf y_t'nin ECT ve \Delta\mathbf y_{t-1} üzerine EKK'si (m=3, T-m=175):
LDL dengenin 1 mg/dL üstündeyse sonraki ay 0,52 mg/dL düşer (t=-6{,}65); sapmanın yarısı bir ayda kapanır. Statin denkleminde \alpha=0{,}139 (t=2{,}13, p=0{,}035): LDL yüksekken statin kullanımı da artar. İki değişken de dengeye uyum sağlar; düzeltmenin büyük kısmı LDL'dedir. Log-olabilirlik -703{,}043.
Adım 7 — Duyarlılık. Kısıtsız sabitte iz istatistikleri 49,912 ve 7,826 (kritik değerler 17,95 ve 8,18); kısıtlı trendde 51,292 ve 7,982 (25,32 ve 12,25); K_L=4'te 43,450 ve 7,526; aylık mevsim kuklalarıyla 51,304 ve 7,563. Hepsinde r=1.
Adım 8 — Engle–Granger 1. adım.
Eğim, Johansen'in -0{,}6936'sına çok yakındır. Eğimin SH'si (0,0243) burada anlamsızdır: I(1) regresyonda olağan t testi geçersizdir.
Adım 9 — EG 2. adım. Artıklara sabitsiz ADF, k=1, T_a=178:
MacKinnon %5 kritik değeri: -3{,}33613-6{,}1101/178-6{,}823/178^2=-3{,}3707; %1: -3{,}9590. \tau ikisinden de küçüktür: eşbütünleşme vardır. Yaklaşık p=5{,}4\times10^{-7}. AIC ile (k_{\max}=8, ortak örneklem T_a=171) yine k=1 seçilir, \tau=-6{,}0394. Sabit + trendde \tau=-6{,}3608, %5 kritik değer -3{,}8344.
Adım 10 — Bağımlı değişken seçimi. Statin bağımlı alınırsa \widehat{\mathrm{statin}}=212{,}75-1{,}1759\,\mathrm{LDL} ve \tau=-5{,}4926. Sonuç (eşbütünleşme var) aynıdır ama istatistik değişir: Engle–Granger'ın normalleştirmeye duyarlılığı budur. İki eğim birbirinin tersi değildir; çarpımları R^2'dir (0{,}6997\cdot1{,}1759=0{,}8227).
143.6.1 Doğrulama: MerQur, Python ve R
MerQur değerleri execute() sonucundan alınmıştır (dogrulama/cointegration/merqur_calistir.py); motor yuvarlamadığı için round etkisizleştirmesi gerekmemiştir. Python sütunu numpy/scipy ile genelleştirilmiş özdeğer problemini (scipy.linalg.eigh) doğrudan çözer; MacKinnon (2010) katsayıları elle yazılmıştır. R 4.5.3: urca::ca.jo(spec = "transitory") ve "longrun", cajorls, lm, ur.df(type = "none"); kritik değerler R'da aynı katsayılarla ayrıca hesaplanmıştır. MacKinnon (1994) yaklaşık p'sinin R'da (urca'da) karşılığı olmadığı için tabloya alınmamıştır.
| Büyüklük | MerQur | Python (bağımsız) | R 4.5.3 (urca) | En büyük fark | Durum |
|---|---|---|---|---|---|
| kısıtlı sabit, K=2: \hat\lambda_1 | 0,210567 | 0,210567 | 0,210567 | 3,4e−13 | ✓ |
| kısıtlı sabit, K=2: \hat\lambda_2 | 0,043055 | 0,043055 | 0,043055 | 4,1e−15 | ✓ |
| kısıtlı sabit, K=2: iz r=0 | 49,920180 | 49,920180 | 49,920180 | 7,6e−11 | ✓ |
| kısıtlı sabit, K=2: iz r\le 1 | 7,833696 | 7,833696 | 7,833696 | 7,6e−13 | ✓ |
| kısıtlı sabit, K=2: maks. özdeğer r=0 | 42,086483 | 42,086483 | 42,086483 | 7,6e−11 | ✓ |
| kısıtlı sabit, K=2: iz %5 kritik değer (r=0) | 19,960000 | — | 19,960000 | 0,0e+00 | ✓ |
| kısıtlı sabit, K=2: maks. %5 kritik değer (r=0) | 15,670000 | — | 15,670000 | 0,0e+00 | ✓ |
| kısıtlı sabit, K=2: \lambda_1 (longrun = transitory) | 0,210567 | 0,210567 | 0,210567 | 3,3e−13 | ✓ |
| kısıtsız sabit, K=2: \hat\lambda_1 | 0,210567 | 0,210567 | 0,210567 | 1,5e−13 | ✓ |
| kısıtsız sabit, K=2: iz r=0 | 49,912001 | 49,912001 | 49,912001 | 3,5e−11 | ✓ |
| kısıtsız sabit, K=2: iz r\le 1 | 7,825702 | 7,825702 | 7,825702 | 3,6e−15 | ✓ |
| kısıtsız sabit, K=2: maks. özdeğer r=0 | 42,086299 | 42,086299 | 42,086299 | 3,5e−11 | ✓ |
| kısıtlı trend, K=2: \hat\lambda_1 | 0,215974 | 0,215974 | 0,215974 | 1,6e−13 | ✓ |
| kısıtlı trend, K=2: iz r=0 | 51,291783 | 51,291783 | 51,291783 | 3,7e−11 | ✓ |
| kısıtlı trend, K=2: iz r\le 1 | 7,982073 | 7,982073 | 7,982073 | 2,0e−14 | ✓ |
| kısıtlı trend, K=2: maks. özdeğer r=0 | 43,309710 | 43,309710 | 43,309710 | 3,7e−11 | ✓ |
| kısıtlı sabit, K=4: \hat\lambda_1 | 0,184630 | 0,184630 | 0,184630 | 2,4e−12 | ✓ |
| kısıtlı sabit, K=4: iz r=0 | 43,450130 | 43,450130 | 43,450130 | 5,2e−10 | ✓ |
| kısıtlı sabit, K=4: iz r\le 1 | 7,526131 | 7,526131 | 7,526131 | 6,1e−13 | ✓ |
| kısıtlı sabit, K=4: maks. özdeğer r=0 | 35,923999 | 35,923999 | 35,923999 | 5,2e−10 | ✓ |
| \beta (LDL = 1): statin.l1 | 0,693574 | 0,693574 | 0,693574 | 1,8e−13 | ✓ |
| \beta (LDL = 1): sabit | −171,745485 | −171,745485 | −171,745485 | 1,1e−11 | ✓ |
| VECM \alpha (ΔLDL) | −0,523531 | −0,523531 | −0,523531 | 2,5e−14 | ✓ |
| VECM \alpha SH (ΔLDL) | 0,078714 | 0,078714 | 0,078714 | 2,1e−15 | ✓ |
| VECM \Gamma_1: ΔLDL denkleminde ΔLDL_{t-1} | 0,149350 | 0,149350 | 0,149350 | 3,2e−14 | ✓ |
| VECM \Gamma_1: ΔLDL denkleminde Δstatin_{t-1} | −0,039583 | −0,039583 | −0,039583 | 2,6e−14 | ✓ |
| VECM \alpha (Δstatin) | 0,139053 | 0,139053 | 0,139053 | 1,0e−13 | ✓ |
| VECM \alpha SH (Δstatin) | 0,065393 | 0,065393 | 0,065393 | 2,0e−15 | ✓ |
| VECM \Gamma_1: Δstatin denkleminde ΔLDL_{t-1} | −0,114617 | −0,114617 | −0,114617 | 5,7e−14 | ✓ |
| VECM \Gamma_1: Δstatin denkleminde Δstatin_{t-1} | 0,252320 | 0,252320 | 0,252320 | 4,6e−14 | ✓ |
| VECM log-olabilirlik | −703,043426 | −703,043426 | — | 0,0e+00 | ✓ |
| EG sabitli, k=1: 1. adım eğim | −0,699667 | −0,699667 | −0,699667 | 3,5e−14 | ✓ |
| EG sabitli, k=1: 1. adım eğim SH | 0,024342 | 0,024342 | 0,024342 | 2,4e−16 | ✓ |
| EG sabitli, k=1: R^2 | 0,822739 | 0,822739 | 0,822739 | 4,4e−16 | ✓ |
| EG sabitli, k=1: ADF \tau | −6,219854 | −6,219854 | −6,219854 | 3,6e−14 | ✓ |
| EG sabitli, k=1: ADF gözlem sayısı | 178 | 178 | 178 | 0,0e+00 | ✓ |
| EG sabitli, k=1: MacKinnon %5 kritik değer | −3,370672 | −3,370672 | −3,370672 | 2,2e−15 | ✓ |
| EG sabitli, k=1: MacKinnon %1 kritik değer | −3,959026 | −3,959026 | −3,959026 | 3,6e−15 | ✓ |
| EG sabitli, AIC (k_{\max}=8): ADF \tau | −6,039418 | −6,039418 | −6,039418 | 9,2e−14 | ✓ |
| EG sabitli, AIC (k_{\max}=8): ADF gözlem sayısı | 171 | 171 | 171 | 0,0e+00 | ✓ |
| EG sabitli, AIC (k_{\max}=8): MacKinnon %5 kritik değer | −3,372095 | −3,372095 | −3,372095 | 2,7e−15 | ✓ |
| EG sabitli, AIC (k_{\max}=8): seçilen gecikme | 1 | 1 | 1 | 0,0e+00 | ✓ |
| EG sabit + trend, k=1: ADF \tau | −6,360849 | −6,360849 | −6,360849 | 1,2e−14 | ✓ |
| EG sabit + trend, k=1: ADF gözlem sayısı | 178 | 178 | 178 | 0,0e+00 | ✓ |
| EG sabit + trend, k=1: MacKinnon %5 kritik değer | −3,834381 | −3,834381 | −3,834381 | 3,6e−15 | ✓ |
| EG bağımlı = statin: ADF \tau | −5,492566 | −5,492566 | −5,492566 | 1,9e−12 | ✓ |
| EG bağımlı = statin: ADF gözlem sayısı | 178 | 178 | 178 | 0,0e+00 | ✓ |
Sonuç: 47 büyüklüğün tamamı eşleşir.
143.7 Çıktıyı okuma
MerQur'un sonuç metni varsayılan ayarlarla şöyledir (kısaltılmış):
JOHANSEN TESTİ (K = 2; Kısıtlı sabit (ilişkide); T = 178)
β normalleştirme değişkeni: mean_LDL_mg_dL.

İz (trace) testi
H0     Özdeğer  İstatistik    %10     %5     %1  Karar (%5)
r = 0   0.2106      49.920  17.85  19.96  24.60      H0 red
r ≤ 1   0.0431       7.834   7.52   9.24  12.97     red yok

Maksimum özdeğer testi
r = 0   0.2106      42.086  13.75  15.67  20.20      H0 red
r ≤ 1   0.0431       7.834   7.52   9.24  12.97     red yok
Kritik değerler: Osterwald-Lenum (1992) tabloları. %5 düzeyinde rank: iz = 1, maks. özdeğer = 1.

VECM (rank r = 1)
β — eşbütünleşme vektörleri (ilk r satır birim matris)
mean_LDL_mg_dL.l1         1.0000
statin_DDD_per1000.l1     0.6936
Sabit                  -171.7455

α — dengeye uyum (yükleme) katsayıları; parantez içinde SE
mean_LDL_mg_dL.d      -0.5235 (0.0787)***
statin_DDD_per1000.d     0.1391 (0.0654)*

ENGLE-GRANGER İKİ ADIMLI TEST — bağımlı: mean_LDL_mg_dL (Sabit)
Sabit               172.1078  1.4337
statin_DDD_per1000   -0.6997  0.0243
  R² = 0.8227
2. adım: artıklara sabitsiz ADF (gecikme k = 1, Sabit; n = 178)
İstatistik       %1      %5     %10       p
τ = -6.2199  -3.959  -3.371  -3.068  <.0001
τ < %5 kritik değer → artıklar durağan: eşbütünleşme VAR.
| Satır/Öğe | Ne yazar | Nasıl yorumlanır |
|---|---|---|
| Johansen başlığı | K_L, deterministik durum, T | Raporlanmalı; kritik değerler duruma bağlıdır. |
İz (trace) testi |
\hat\lambda, \lambda_{\text{iz}}, üç kritik değer, %5 kararı | Yukarıdan aşağı okuyun; "red yok" çıkan ilk satır rankı verir. |
Maksimum özdeğer testi |
\lambda_{\text{maks}} | İz testiyle çelişirse iz testi genellikle tercih edilir (daha sağlam). |
Özvektörler |
Tüm özvektörler, ilk elemana göre | Yalnız ilk r'si anlamlıdır. |
β |
Normalleştirilmiş eşbütünleşme vektörü | Denge: \boldsymbol\beta^{\top}\mathbf y=0; işaretlere dikkat (LDL + 0,69·statin − 171,7). |
α |
Uyum katsayıları ve SH | Negatif ve anlamlı: dengeye dönüş; anlamsız: zayıf dışsal. |
| Kısa dönem denklemleri | ECT, \boldsymbol\Gamma (ve kısıtsız sabit) | Olağan t testleri geçerlidir (tüm terimler durağan). |
| EG 1. adım | Düzey regresyonu, R^2 | SH ve R^2 çıkarım için kullanılmaz. |
| EG 2. adım | \tau, MacKinnon kritik değerleri, p | \tau < %5 kritik değer: eşbütünleşme var. |
| Uyarılar | küçük örneklem, kritik değer boyutu, VECM'in neden kestirilmediği | Kod satırları 143.2'de. |
APA biçiminde rapor cümlesi (Türkçe ondalıkla):
Aylık ortalama LDL ve statin kullanımı (DDD/1000; N=180) serileri arasında eşbütünleşme Johansen yöntemiyle (VAR gecikmesi 2, denge ilişkisinde kısıtlı sabit) sınandı. İz testi eşbütünleşme yok hipotezini reddetti (\lambda_{\text{iz}}=49{,}92; %5 kritik değer 19,96) ve en çok bir ilişki hipotezini reddetmedi (\lambda_{\text{iz}}=7{,}83; 9,24); eşbütünleşme rankı 1 bulundu. Uzun dönem ilişki \mathrm{LDL}=171{,}75-0{,}694\,\mathrm{statin} idi. VECM uyum katsayısı LDL için -0{,}524 (SH 0,079, p<0{,}001), statin için 0,139'du (SH 0,065, p=0{,}035). Engle–Granger testi aynı sonucu destekledi (\tau=-6{,}22; %5 kritik değer -3{,}37; p<0{,}001).
143.8 Uzman soruları
S1. İz ve en büyük özdeğer testleri çelişirse hangisine güvenilmeli?
İz testi tüm kalan özdeğerleri birlikte kullanır ve benzetim çalışmalarında çoğu durumda daha iyi büyüklük/güç dengesi gösterir; en büyük özdeğer testinin seçenek hipotezi daha keskindir. MerQur otomatik rankı iz testinden alır (cointegration.py:425); çıktı iki testin rankını da yazar. Çelişki varsa raporlayın ve VECM'i her iki rankla deneyin.
S2. urca'nın varsayılanı "longrun"; MerQur neden "transitory"?
İki biçim aynı modeli farklı parametrelendirir: transitory'de ECT \mathbf y_{t-1}, longrun'da \mathbf y_{t-K_L}'dir ve \boldsymbol\Gamma'lar buna göre değişir. Özdeğerler, testler, \hat{\boldsymbol\beta} ve \hat{\boldsymbol\alpha} aynıdır (143.6.1'de longrun özdeğeri 10^{-13} farkla aynı). Transitory biçim, \boldsymbol\Gamma_i'leri kısa dönem etkisi olarak doğrudan okumayı sağlar ve cajorls'un kullandığı biçimdir.
S3. r\le1 satırı %10'da reddediliyor. Seriler aslında durağan olabilir mi?
\lambda_{\text{iz}}(1)=7{,}834, %10 kritik değeri (7,52) aşar, %5'i (9,24) aşmaz. r=2 (=K) iki serinin de durağan olduğu anlamına gelir. Karar %5'e göre r=1'dir; ama ikinci özdeğerin sıfırdan tamamen ayrışmadığı not edilmelidir. Tek tek birim kök testleri (Zaman Serisi modülü) bu belirsizliği gidermenin yoludur.
S4. Engle–Granger'da bağımlı değişken değişince neden \tau değişiyor?
Birinci adım bir regresyondur ve y üzerine x ile x üzerine y regresyonları farklı doğrular verir (0{,}700 ile 1/1{,}176=0{,}850). Artıklar ve dolayısıyla \tau farklıdır (-6{,}22 ile -5{,}49). Asimptotik olarak iki seçim de tutarlıdır; sonlu örneklemde karar farklılaşabilir. Johansen bu normalleştirme sorunundan bağımsızdır.
S5. Engle–Granger p değeri nereden geliyor ve R'da neden yok?
p, MacKinnon (1994) yaklaşık dağılım işleviyle hesaplanır (statsmodels mackinnonp, eşbütünleşme için N_s = seri sayısı). urca::ur.df yalnız kritik değer tablosu verir; tseries::po.test farklı bir test (Phillips–Ouliaris) yapar. Kritik değerler ise MacKinnon (2010) yanıt yüzeyinden T_a'ya göre hesaplanır; Python ve R'da aynı katsayılarla 10^{-15} düzeyinde doğrulanmıştır.
S6. Kritik değerler neden 10 seriden sonra yok?
Osterwald-Lenum (1992) tabloları K-r_0=1,…,11'e dek benzetilmiştir; MerQur (urca gibi) 10'a dek taşır. Daha büyük sistemde rank kararı boş kalır ve uyarı verilir. Bu durumda yanıt yüzeyi yaklaşımları ya da bootstrap gerekir; MerQur'da yoktur.
S7. Mevsim kuklaları neden merkezlenmiş?
Kuklalar \mathrm{diag}(s)-1/s biçimindedir; toplamları bir yılda sıfırdır. Böylece kısıtsız sabitin (ya da kısıtlı sabitin) anlamı korunur ve kuklalar ortalamayı değil yalnız mevsim deseni kaydırır. Johansen ve Juselius (1990) ile urca ca.jo(season = ) aynı kuklaları kullanır; ilk gözlem 1. mevsim kabul edilir.
S8. Örneklem küçükse (ör. N=20) Johansen güvenilir mi?
Kestirilebilirlik koşulu sağlandığı sürece MerQur hesaplar, ama N<3K_L+10'da uyarı verir. Asimptotik kritik değerler küçük örneklemde iz testini fazla reddettirir; Reinsel–Ahn düzeltmesi (\lambda_{\text{iz}}\cdot(T-K_LK)/T) elle uygulanabilir: burada (178-4)/178=0{,}978 çarpanı sonucu değiştirmez.
143.9 Sık hatalar ve tuzaklar
- Durağan serilerde eşbütünleşme aramak. Önce birim kök testleri.
- Engle–Granger birinci adımının t ve R^2'sini raporlamak. I(1) regresyonda geçersizdir.
- ADF'nin olağan kritik değerlerini kullanmak. MacKinnon eşbütünleşme kritik değerleri gerekir; MerQur bunları kullanır.
- Deterministik durumu gerekçesiz seçmek. Veride trend varsa "kısıtsız sabit"; trend yoksa "kısıtlı sabit". Durum kritik değerleri değiştirir.
- K_L'yi rastgele seçmek. VAR modülünde gecikme ölçütleriyle seçin; VECM artıklarını denetleyin.
- \boldsymbol\beta'nın işaretini ters okumak. \boldsymbol\beta^{\top}\mathbf y=0 biçimindedir: \mathrm{LDL}+0{,}69\,\mathrm{statin}-171{,}7=0, yani statin arttıkça LDL düşer.
- Rank kararını %5 dışında bir düzeyde sanmak. Otomatik rank her zaman %5'tir; %10 ya da %1 için tabloyu kendiniz okuyun.
- Normalleştirme değişkeninin testleri değiştirdiğini sanmak. Yalnız gösterimi değiştirir.
143.10 Kaynaklar
- Engle, R. F., & Granger, C. W. J. (1987). Co-integration and error correction: Representation, estimation, and testing. Econometrica, 55(2), 251–276. https://doi.org/10.2307/1913236
- Johansen, S. (1988). Statistical analysis of cointegration vectors. Journal of Economic Dynamics and Control, 12(2–3), 231–254. https://doi.org/10.1016/0165-1889(88)90041-3
- Johansen, S. (1991). Estimation and hypothesis testing of cointegration vectors in Gaussian vector autoregressive models. Econometrica, 59(6), 1551–1580. https://doi.org/10.2307/2938278
- Johansen, S., & Juselius, K. (1990). Maximum likelihood estimation and inference on cointegration — with applications to the demand for money. Oxford Bulletin of Economics and Statistics, 52(2), 169–210. https://doi.org/10.1111/j.1468-0084.1990.mp52002003.x
- Lütkepohl, H. (2005). New introduction to multiple time series analysis (Bölüm 6–7). Springer. https://doi.org/10.1007/978-3-540-27752-1
- MacKinnon, J. G. (1994). Approximate asymptotic distribution functions for unit-root and cointegration tests. Journal of Business & Economic Statistics, 12(2), 167–176. https://doi.org/10.1080/07350015.1994.10510005
- MacKinnon, J. G. (2010). Critical values for cointegration tests (Queen's Economics Department Working Paper No. 1227). Queen's University.
- Osterwald-Lenum, M. (1992). A note with quantiles of the asymptotic distribution of the maximum likelihood cointegration rank test statistics. Oxford Bulletin of Economics and Statistics, 54(3), 461–472. https://doi.org/10.1111/j.1468-0084.1992.tb00013.x
- Pfaff, B. (2008). Analysis of integrated and cointegrated time series with R (2nd ed.). Springer. https://doi.org/10.1007/978-0-387-75967-8