139. Üstel Düzleştirme (Holt-Winters)
Analiz kimliği: ets · Menü adı: Üstel Düzleştirme (Holt-Winters) · Panel: gui/panels/analyses/exponential_smoothing.py · Motor: stats/timeseries_advanced.py, run_exponential_smoothing (satır 3181–3560) ve yardımcıları _hw_normalize_seasons, _hw_point_forecast, _ets_admissible, _ets_fit_r_bounds, _ets_enforce_r_bounds, _ets_intervals (satır 3109–3158); kestirim çekirdeği statsmodels ExponentialSmoothing
139.1 Ne işe yarar
Üstel düzleştirme, bir zaman serisini birkaç gizli durum (düzey, eğilim, mevsim) ile özetler ve her yeni gözlemde bu durumları bir adım öngörü hatasıyla günceller. Cevapladığı soru: "Serinin şu anki düzeyi, eğilimi ve mevsim deseni nedir; bunlar sürerse gelecek dönemlerde ne beklenir?" Yakın geçmiş uzak geçmişten daha çok ağırlık alır; ağırlıklar geçmişe doğru üstel olarak azalır, adı buradan gelir.
MerQur'daki tüm modeller toplamsal hatalıdır. Hyndman ve arkadaşlarının ETS(Hata, Eğilim, Mevsim) gösterimiyle MerQur şu ailelerden kestirir: (A,N,N) basit, (A,A,N) Holt, (A,Ad,N) sönümlü Holt, (A,N,A)/(A,N,M) trendsiz mevsimsel, (A,A,A)/(A,A,M) Holt-Winters, (A,Ad,A)/(A,Ad,M) sönümlü Holt-Winters; isteğe bağlı çarpımsal eğilim (A,M,·).
Ne zaman kullanılır
- Kısa ve orta vadeli öngörü, özellikle çok sayıda seri için hızlı ve sağlam bir yöntem gerektiğinde.
- Düzey, eğilim ve mevsimin zamanla yavaş değiştiği, yorumlanabilir parametre istenen durumlarda.
- Mevsim etkisinin düzeyle orantılı büyüdüğü serilerde çarpımsal mevsim.
Ne zaman kullanılmaz
- Açıklayıcı değişken eklenecekse: ARIMA Tahmin (bölüm 138, ARIMAX) ya da Gözlenemeyen Bileşenler Modeli (bölüm 145).
- Bileşenlerin belirsizliği (düzleştirilmiş bileşen ve standart hatası) isteniyorsa: Gözlenemeyen Bileşenler Modeli.
- Serinin otokorelasyon yapısı üzerinde test ve tanı (ACF/PACF, birim kök) gerekiyorsa: Zaman Serisi (bölüm 136) ve ARIMA Tahmin.
- Yalnız ayrıştırma isteniyorsa: STL Mevsimsel Ayrıştırma (bölüm 137).
Sık karıştırılan analizler. Holt-Winters ile ARIMA: toplamsal doğrusal ETS modelleri belirli ARIMA modellerine eşdeğerdir; (A,N,N) = ARIMA(0,1,1), (A,A,N) = ARIMA(0,2,2), (A,A,A) bir mevsimsel ARIMA'dır. Ama parametreleme farklıdır ve ETS kestirimi durum başlangıçlarını da kestirir. STL ile ETS: STL yalnız ayrıştırır, öngörü üretmez. Gözlenemeyen bileşenler modeli ETS'nin "çok kaynaklı hata" karşılığıdır: her bileşenin ayrı bir şoku vardır; ETS'de tek şok bütün durumları sürer.
139.2 Varsayımlar ve veri türü
| Varsayım | Ne demek | MerQur'da nasıl denetlenir |
|---|---|---|
| Eşit aralıklı seri | Gözlemler arası süre sabit | Denetlenmez; seri tarihe göre sıralanır (satır 3206–3210) |
| Mevsim periyodu biliniyor | m dönemde bir yinelenen desen | Kullanıcı girer (varsayılan 12); tarih sıklığından okunmaz |
| En az iki tam mevsim | Mevsimsel modelde n\ge2m | Hata iletisi (satır 3268–3275); otomatik seçimde mevsimsel adaylar eklenmez |
| Pozitif seri (çarpımsal bileşen) | Çarpımsal eğilim ya da mevsim için y_t>0 | Hata iletisi (satır 3353–3375); otomatik seçimde çarpımsal aday eklenmez |
| Toplamsal, bağımsız, sabit varyanslı hata | \varepsilon_t\sim N(0,\sigma^2) | Denetlenmez; analitik aralık bu varsayıma dayanır |
Eksik değer. Tarihi boş satırlar atılır, kalanlar tarihe göre sıralanır (satır 3206–3210). Seri ortasında boş değer varsa eksik satırlar atılıp seri birleştirilmez: birleştirmek sonraki bütün dönemleri bir konum kaydırır ve mevsim durumu s_{t-m} artık bir yıl önceki aynı ayla eşleşmez. Bunun yerine R ets (na.contiguous) gibi serinin en uzun kesintisiz kesimi kullanılır; kullanılan tarih aralığı, kesimdeki n ve analize girmeyen gözlem sayısı uyarıda yazılır. ARIMA bölümündeki Kalman yolu ise eksik dönemi zaman konumunu koruyarak geçer (138).
Uç durumlar. Boş ya da tek gözlemli seri hata verir (satır 3266–3267). Mevsimsel modelde m<2 ya da n<2m hata verir. Geçerleme kümesi k\ge n-5 ise hata (satır 3216–3217). Çarpımsal modelde sıfır ya da negatif değer hata verir. Seçilen modelde karşılığı olmayan sabit parametre (ör. mevsimsiz modelde \gamma) uygulanmaz ve "İstenen ve uygulanan ayarlar" bloğuna yazılır (satır 3154–3171).
139.3 Parametreler
| Arayüz adı | Varsayılan | Ne yapar | Sonucu nasıl değiştirir |
|---|---|---|---|
| Tarih: | ilk tarih sütunu | Sıralama | Periyodu belirlemez |
| Değer: | ilk sayısal sütun | y_t | — |
| Yöntem: | Otomatik (uygun) | Otomatik, Holt-Winters, Holt, SES, Basit mevsimsel (trendsiz) | 139.5.6 |
| Mevsim tipi: | Toplamsal (additive) | Toplamsal, çarpımsal, yok | Otomatikte "Yok" mevsimsel adayları kaldırır |
| Mevsim periyodu: | 12 | m (1–365) | Aylık 12, çeyreklik 4, haftalık 52, günlük 7 |
| Sönümlü trend (uzun ufuk için) | kapalı | \phi ile sönümlü eğilim | Otomatikte yok sayılır (iki biçim de aday) |
| Tahmin adımı: | 10 | Ufuk h | — |
| Güven Düzeyi: | %95 | Öngörü aralığı düzeyi | — |
| Trend türü: | Toplamsal | Toplamsal ya da çarpımsal eğilim | Holt ve Holt-Winters'ta |
| Sabit parametreler: α, β*, γ, φ | serbest | Seçilen parametreyi sabitler | Kalanlar ve başlangıç durumları kestirilir |
| Geçerleme kümesi (son k gözlem): | yok | Son k gözlem ayrılır | Test doğruluk ölçütleri |
| Benzetim tohumu (tahmin aralığı): | 20240607 | Benzetimli aralığın tohumu (seed) | Yalnız çarpımsal eğilim/mevsimli modellerde |
| Ek çıktılar: Başlangıç durumları | kapalı | \ell_0, b_0, s_1,\dots,s_m yazılır | — |
| Ek çıktılar: Veri setine kaydet | kapalı | Uyum ve artık sütunları | — |
Neden β ve β* diye iki eğilim parametresi?
statsmodels Holt-Winters'ı bileşen biçiminde yazar: b_t=\beta^*(\ell_t-\ell_{t-1})+(1-\beta^*)b_{t-1}. R forecast::ets ve Hyndman vd. (2008) hata-düzeltme biçimini kullanır: b_t=b_{t-1}+\beta\,\varepsilon_t. İkisi \beta=\alpha\beta^* ile özdeştir. MerQur çıktısı iki gösterimi de yazar ("β (trend, β = α·β)" ve "β (trend düzleştirme)"). Sabit parametre kutusundaki "β*" bileşen biçimidir; R'daki beta değeriyle karşılaştırırken \alpha ile çarpın.
"Benzetim tohumu", ilk geçtiği yerde tohum (seed) olarak adlandırılan rastgele sayı başlangıç değeridir. Analitik aralıklı modellerde kullanılmaz; değiştirilirse ayar bloğuna "uygulanmadı" diye yazılır (satır 3407–3411).
139.4 Tıp örneği
Dosya: english/datasets/Tip/97_ets_monthly_emergency.xlsx (Türkçe kopya samples/Tum_Analiz_Tip/97_ets_aylik_acil.xlsx). Değişkenler VIDEO_SCRIPT_TR.txt #97'deki gibidir.
| Değişken | Rol | Tür | Açıklama/özet |
|---|---|---|---|
date |
Tarih | tarih (ay başı) | Ocak 2018 – Aralık 2024, 84 ay |
emergency_application |
Değer | sayım (sürekli işlenir) | Aylık acil servis başvurusu; ortalama 10 017, SS 3129, en az 4992 (Ocak 2019), en çok 16 410 (Temmuz 2024) |
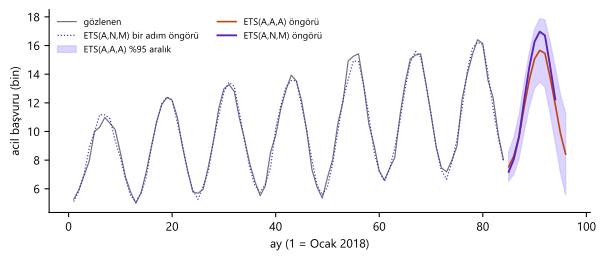
n=84, eksik değer yok. Yedi yılın ay ortalamaları Ocak'ta 5804'ten Temmuz'da 13 936'ya çıkar: güçlü yaz zirvesi. Yıllık ortalama 8266'dan (2018) 11 830'a (2024) yükselir: belirgin eğilim. Yaz zirvesinin genliği düzeyle birlikte büyür; bu çarpımsal mevsime işarettir.
Klinik soru. Acil servisin 2025 yılı aylık başvuru yükü nedir; yaz aylarında personel planı için üst sınır ne olmalıdır?
Seçilen ayarlar. Önce varsayılan ayarlar (otomatik yöntem, toplamsal mevsim, m=12, h=10, %95) çalıştırıldı; otomatik seçim ETS(A,N,M)'yi seçti. Hesap yürüyüşü analitik aralığı olan Holt-Winters toplamsal ETS(A,A,A), h=12 üzerinde yapıldı. Ayrıca sönümlü (A,Ad,A), çarpımsal mevsimli (A,A,M), SES, Holt, sabit parametreli (A,A,A) (\alpha=0{,}3, \beta^*=0{,}1, \gamma=0{,}2) ve 12 aylık geçerleme kümeli koşular yapıldı (dogrulama/ets/merqur_calistir.py).
139.5 Formüller ve hesap adımları
MerQur'un hesap sırası: (1) seri sıralanır, istenirse geçerleme kümesi ayrılır; (2) her aday model için statsmodels ExponentialSmoothing iki çözücüyle (L-BFGS-B ve en küçük kareler) SSE'yi en küçükler; (3) çözüm R ets parametre bölgesinin dışındaysa bölge içinde yeniden kestirilir; (4) başlangıç mevsimleri normalleştirilir; (5) otomatik yöntemde en küçük AICc'li aday seçilir; (6) nokta öngörü son durumlardan, aralık sınıf 1 modellerde analitik formülle, öbürlerinde tohumlu benzetimle hesaplanır.
139.5.1 Durum uzayı (yenilik) biçimi
Tek kaynaklı hata durum uzayı biçimi, her modeli bir ölçüm denklemi ve durum geçiş denklemleriyle yazar. Toplamsal hata, sönümlü toplamsal eğilim ve toplamsal mevsim (A,Ad,A) için:
- \ell_t: t sonundaki düzey; b_t: eğilim (dönem başına artış); s_t: mevsim etkisi.
- \varepsilon_t=y_t-\hat y_{t|t-1}: bir adım öngörü hatası (yenilik); bütün durumları aynı şok günceller.
- \alpha,\beta,\gamma: hata-düzeltme biçiminde düzleştirme parametreleri.
- \phi: sönüm katsayısı; sönümsüz modelde \phi=1.
- m: mevsim periyodu.
Toplamsal hata ve çarpımsal mevsim (A,·,M) için ölçüm ve güncelleme şöyledir:
ve b_t=\phi b_{t-1}+\beta\varepsilon_t/s_{t-m}.
Neden durum uzayı biçimi önemli?
Bu biçim, klasik Holt-Winters özyinelemelerini bir istatistiksel model yapar: \varepsilon_t normal dağılımlıysa olabilirlik tanımlıdır, bilgi ölçütleri ve öngörü aralığı kurulabilir. Bileşen biçimi (\ell_t=\alpha(y_t-s_{t-m})+(1-\alpha)(\ell_{t-1}+b_{t-1}) …) aynı sayıları üretir; yalnız \beta farklı ölçeklenir (\beta=\alpha\beta^*). MerQur kestirimi statsmodels'in bileşen biçimli özyinelemesiyle yapar; aynı parametrede R forecast:::pegelsresid.C ile SSE ve öngörüler 10^{-11} düzeyinde aynıdır (139.6.1).
139.5.2 Kestirim: SSE en küçüklemesi
Bütün parametreler ve başlangıç durumları \mathbf x_0=(\ell_0,b_0,s_{1-m},\dots,s_0) bir adım öngörü hatalarının kareler toplamı en küçüklenerek kestirilir:
Toplamsal hatalı Gauss modelinde log olabilirlik, \sigma^2 profillenince
olur; SSE'yi en küçüklemek olabilirliği en çoklamaktır. R ets toplamsal hatada opt.crit = "lik" ile n\ln\mathrm{SSE}'yi en küçükler; amaç aynıdır.
Koddaki tercih: iki çözücü ve R parametre bölgesi
_fit (satır 3227–3255) önce statsmodels varsayılanıyla (L-BFGS-B) kestirir, sonra aynı SSE'yi en küçük kareler çözücüsüyle dener ve SSE'si küçük olanı alır. Gerekçe: L-BFGS-B \beta=\alpha gibi sınır sırtlarında erken durabiliyordu (kod yorumu: Tıp #97 Holt'ta SSE 96 904 181, doğru optimum 96 743 970). Ardından _ets_enforce_r_bounds (satır 3078–3096) çözümün R ets "both" bölgesinde olup olmadığına bakar:
- usual: \alpha\in[10^{-4};\,0{,}9999], \beta\in[10^{-4};\,\alpha], \gamma\in[10^{-4};\,1-\alpha], \phi\in[0{,}80;\,0{,}98];
- admissible: Hyndman, Akram ve Archibald'ın (2008) tersinirlik koşulları (
_ets_admissible, satır 2836–2860; mevsimli modelde karakteristik polinomun bütün kökleri birim çemberin içinde).
Bölge dışındaysa ya da sınırlı arama SSE'yi göreli 10^{-8}'den fazla düşürüyorsa, model bu bölgede yeniden kestirilir: \beta=10^{-4}+u_b(\alpha-10^{-4}), \gamma=10^{-4}+u_g(1-\alpha-10^{-4}) yeniden parametrelemesiyle u\in[0{,}1]; en küçük kareler + L-BFGS-B, kabul edilemez çözümde cezalı Nelder–Mead (satır 2896–3075).
Koddaki tercih: başlangıç mevsimlerinin normalleştirilmesi
Toplamsal mevsimde (\ell_0+c,\ s_j-c) dönüşümü SSE'yi ve öngörüleri değiştirmez; çarpımsal mevsimde (\ell_0k,\ b_0k,\ s_j/k) dönüşümü de öyle. Çözücü bu sırt boyunca kayıp anlamsız büyük \ell_0 bırakabilir. _hw_normalize_seasons (satır 2729–2780) mevsimleri ortalama 0 (toplamsal) ya da 1 (çarpımsal) olacak biçimde kaydırır ve parametreleri sabit tutarak uyumu yeniden kurar; SSE değişmediyse yeni sonuç alınır. R ets aynı kısıtı m-1 serbest mevsim durumuyla uygular.
139.5.3 Nokta öngörü
- \circ: toplamsal mevsimde +, çarpımsal mevsimde \times.
- \phi_h: sönümlü eğilimin h adımlık toplam katkısı; sönümsüzde \phi_h=h. Çarpımsal eğilimde \ell_n b_n^{\phi_h}.
- s_{n+h-m(k+1)}: son tam yılın ilgili ay etkisi.
Koddaki tercih: öngörü statsmodels'ten değil, son durumlardan
statsmodels forecast h=m,2m,\dots adımlarında son güncellenen s_n yerine bir önceki yılın s_{n-m}'sini kullanıyordu (kod yorumu: Tıp #97'de h=12, 24'te tam \gamma\varepsilon_n kadar sapma). _hw_point_forecast (satır 2783–2825) yukarıdaki formülü son durumlardan doğrudan hesaplar. Sönümlü eğilim \phi_h\to\phi/(1-\phi)'ye yakınsadığı için uzun ufukta öngörü düzleşir: \phi=0{,}80'de eğilim katkısı en çok 4b_n'dir.
139.5.4 Öngörü aralığı
Varyans tahmini R ets ile aynıdır (satır 3119–3121):
- k: kestirilen parametre ve başlangıç durumu sayısı (R
length(fit$par)): \alpha ve \ell_0 (2), eğilim varsa \beta ve b_0 (2), sönüm varsa \phi (1), mevsim varsa \gamma ve m-1 serbest mevsim durumu (m).
Sınıf 1 modeller (toplamsal hata; eğilim yok, toplamsal ya da sönümlü; mevsim yok ya da toplamsal) için kesin analitik formül kullanılır (Hyndman vd. 2008, bölüm 6; satır 3129–3138):
- c_j: j adım önceki şokun h. öngörü hatasındaki ağırlığı; sönümsüzde \phi_j=j.
- \beta=\alpha\beta^* (hata-düzeltme biçimi).
Öbür modeller (çarpımsal eğilim ya da çarpımsal mevsim): kapalı biçim yoktur. Kod statsmodels simulate ile 1000 yol üretir; yenilikler N(0,\hat\sigma^2), tohumlu (varsayılan 20240607); aralık sınırları yolların \alpha/2 ve 1-\alpha/2 yüzdelikleridir (satır 3139–3151). Benzetimde eğilim parametresi hata-düzeltme biçimine (\beta=\alpha\beta^*) çevrilerek verilir. R forecast.ets bu sınıfta analitik bir yaklaşım kullanır; iki aralık aynı değildir (Tıp #97 (A,A,M) alt sınırda en büyük fark 152, değer 15 209).
139.5.5 Bilgi ölçütleri
AIC, AICc ve BIC aynı parametre sayısıyla hesaplanır (Hyndman ve ark. 2008, R forecast::ets). k kestirilen düzgünleştirme parametreleri ile başlangıç durumlarının sayısıdır; \sigma^2 ile birlikte modelin parametre sayısı k+1'dir:
Bu, -2\ell'den yalnız sabit n(1+\ln2\pi) kadar farklıdır; aynı seride model sıralaması etkilenmez. R ets n\ln\mathrm{SSE}+2(k+1) yazar; sayılar R ile doğrudan karşılaştırılamaz (sabit n\ln n kadar farklıdır), farklar karşılaştırılabilir.
AICc, aynı k+1 parametreyle küçük örneklem düzeltmesidir:
Tıp #97 için düzeltme terimi (A,N,N)'de 0,3000, (A,A,A)'da 9,2727, (A,N,M)'de 7,0588'dir. Otomatik seçim bu AICc ile yapılır.
139.5.6 Otomatik seçim
"Otomatik (uygun)" yönteminde aday modeller şunlardır (satır 3287–3338):
- her zaman: (A,N,N), (A,A,N), (A,Ad,N);
- mevsim tipi "Yok" değilse, m\ge2 ve n\ge2m ise: (A,N,A), (A,A,A), (A,Ad,A);
- ayrıca seri tümüyle pozitifse: (A,N,M), (A,A,M), (A,Ad,M).
Her aday 139.5.2'deki gibi kestirilir; en küçük AICc'li aday seçilir ve aday tablosu AICc'ye göre sıralı yazılır. "Sönümlü trend" kutusu bu yöntemde yok sayılır. Bütün adaylar toplamsal hatalı olduğundan aynı SSE ölçütüyle karşılaştırılabilir. R ets varsayılanı ise çarpımsal hatalı modelleri de dener ve toplamsal hata + çarpımsal mevsimi dışlar (restrict = TRUE); bu yüzden aynı seride farklı model seçebilir (Tıp #97: MerQur (A,N,M), R ets(additive.only = TRUE) (A,N,A), R varsayılanı (M,N,M)).
139.5.7 Doğruluk ölçütleri
Örneklem içi ölçütler ARIMA bölümündeki tanımlarla (138.5.9) bir adım öngörü hatalarından hesaplanır: ME, RMSE, MAE, MPE, MAPE, MASE (ölçek: tarih sıklığından bulunan m ile mevsimsel naif), ACF1, R^2 ve birinci farka göre durağan R^2 (satır 3524–3525). Geçerleme kümesinde test ölçütleri ve Theil'in U'su verilir (satır 3462–3471).
139.6 Elle hesap: Tıp verisinde sayısal yürüyüş
Elle hesap MerQur kodu çağrılmadan dogrulama/ets/elle_hesap.py ve elle_adimlar.py ile yapıldı. Bağımsız kod hata-düzeltme özyinelemesini doğrudan yazar, m-1 serbest mevsim durumuyla (toplam 0) R ets parametrelemesini kullanır ve SSE'yi R "usual" sınırlarında birden çok başlangıçtan L-BFGS-B + Powell ile en küçükler.
Adım 1 — Kestirim. ETS(A,A,A) için SSE'yi en küçükleyen değerler:
Başlangıç mevsimleri (s_1 Ocak, …, s_{12} Aralık; MerQur'un "s1 … s12" sırası): -4062{,}98; -3321{,}76; -2011{,}02; 33{,}93; 1928{,}96; 3342{,}45; 3905{,}17; 3664{,}98; 1966{,}45; 29{,}42; -2006{,}23; -3469{,}38 (toplam 0). \beta ve \gamma alt sınırdadır: eğilim ve mevsim deseni bu veride neredeyse sabittir; düzey ise hızlı güncellenir.
Adım 2 — İlk gözlem (t=1, Ocak 2018).
Adım 3 — İkinci gözlem (t=2). \hat y_2=\ell_1+b_1+s_2=9334{,}488+27{,}360-3321{,}758=6040{,}090; \varepsilon_2=5941-6040{,}090=-99{,}090; \ell_2=9283{,}083, b_2=27{,}350. Bileşen biçiminde aynı düzey: \ell_2=\alpha(y_2-s_2)+(1-\alpha)(\ell_1+b_1)=0{,}79489\cdot9262{,}758+0{,}20511\cdot9361{,}848=9283{,}083.
Adım 4 — SSE ve varyans. 84 adımın sonunda \mathrm{SSE}=17\,878\,473{,}53. k=12+2+2=16: \hat\sigma^2=17\,878\,473{,}53/(84-16)=262\,918{,}73.
Adım 5 — Öngörü. Son durumlar \ell_{84}=11\,568{,}27, b_{84}=27{,}356, Ocak etkisi s=-4062{,}98:
Adım 6 — Aralık. c_1=\alpha+\beta=0{,}794990; v_1=\hat\sigma^2=262\,918{,}73, v_2=\hat\sigma^2(1+c_1^2)=429\,085{,}95. h=1 için \sqrt{v_1}=512{,}76; alt sınır 7532{,}65-1{,}959964\cdot512{,}76=6527{,}67. MerQur 6527,6672 yazar. h=12'de v_{12}=2\,093\,058{,}37.
Adım 7 — AIC. (A,A,A)'da k=16 (α, β, γ, \ell_0, b_0 ve 11 bağımsız mevsim durumu), \sigma^2 ile 17 parametre: 84\ln(17\,878\,473{,}53/84)+2\cdot17=1064{,}5365; BIC =84\ln(17\,878\,473{,}53/84)+17\ln84=1105{,}8603. AICc =1064{,}5365+\tfrac{2\cdot17\cdot18}{84-18}=1073{,}8092.
Adım 8 — Model karşılaştırması. Aynı seride sönümlü (A,Ad,A) SSE'yi 17 342 797'ye indirir ama \phi alt sınırda (0,80) kalır ve bir parametre daha harcar; AIC 1063,98 ile (A,A,A)'nın 1064,54'ünden az farklıdır. Çarpımsal mevsim büyük kazanç sağlar: (A,A,M) SSE 12 234 047, (A,N,M) SSE 12 679 203. Eğilim terimi çarpımsal mevsimde gereksizleşir (düzey eğilimi zaten izliyor); otomatik seçim (A,N,M)'yi seçer.
Şekil 139.1. Tıp #97 aylık acil başvuruları. Noktalı mor: seçilen ETS(A,N,M) modelinin bir adım öngörüleri; kalın mor: ETS(A,N,M) öngörüsü; turuncu ve bant: ETS(A,A,A) öngörüsü ve analitik %95 aralığı.
139.6.1 Doğrulama: MerQur, Python ve R
| Büyüklük | MerQur | Python (bağımsız) | R 4.5.3 | En büyük fark | Durum |
|---|---|---|---|---|---|
| ETS(A,N,N): \alpha | 0,999900 | 0,999900 | — | 4,2e−13 | ✓ |
| ETS(A,N,N): \ell_0 | 5281,066 | 5281,066 | — | 1,3e−09 | ✓ |
| ETS(A,N,N): SSE | 198563383,69 | 198563383,69 | 198563383,69 | 6,3e−13 | ✓ |
| ETS(A,N,N): AIC | 1238,7674 | 1238,7674 | — | 4,3e−14 | ✓ |
| ETS(A,N,N): BIC | 1246,0598 | 1246,0598 | — | 4,3e−14 | ✓ |
| ETS(A,N,N): öngörü h=1 | 8016,1741 | 8016,1741 | 8016,1741 | 9,2e−14 | ✓ |
| ETS(A,N,N): öngörü h=10 | 8016,1741 | 8016,1741 | 8016,1741 | 9,2e−14 | ✓ |
| ETS(A,N,N): %95 alt sınır h=10 (analitik) | −1627,7028 | −1627,7028 | −1627,7028 | 8,4e−13 | ✓ |
| ETS(A,N,N): AICc cezası (AICc − AIC) | 0,300000 | 0,300000 | 0,300000 | 4,5e−14 | ✓ |
| ETS(A,A,N): \alpha | 0,954624 | 0,954624 | — | 2,1e−08 | ✓ |
| ETS(A,A,N): \beta^* (bileşen biçimi) | 1,000000 | 1,000000 | — | 4,2e−13 | ✓ |
| ETS(A,A,N): \ell_0 | 4601,864 | 4601,864 | — | 4,2e−08 | ✓ |
| ETS(A,A,N): SSE | 95848108,69 | 95848108,69 | 95848108,69 | 1,5e−13 | ✓ |
| ETS(A,A,N): AIC | 1181,5865 | 1181,5865 | — | 1,1e−14 | ✓ |
| ETS(A,A,N): BIC | 1193,7406 | 1193,7406 | — | 1,0e−14 | ✓ |
| ETS(A,A,N): öngörü h=1 | 6159,8958 | 6159,8958 | 6159,8958 | 7,0e−09 | ✓ |
| ETS(A,A,N): öngörü h=10 | −10260,9691 | −10260,9694 | −10260,9691 | 3,2e−08 | ✓ |
| ETS(A,A,N): %95 alt sınır h=10 (analitik) | −50450,4688 | −50450,4683 | −50450,4688 | 1,1e−08 | ✓ |
| ETS(A,A,N): AICc cezası (AICc − AIC) | 0,769231 | 0,769231 | 0,769231 | 7,3e−13 | ✓ |
| ETS(A,A,A): \alpha | 0,794891 | 0,794890 | — | 2,5e−08 | ✓ |
| ETS(A,A,A): \beta^* (bileşen biçimi) | 0,000126 | 0,000126 | — | 4,3e−12 | ✓ |
| ETS(A,A,A): \gamma | 0,000100 | 0,000100 | — | 8,7e−14 | ✓ |
| ETS(A,A,A): \ell_0 | 9270,354 | 9270,354 | — | 2,9e−08 | ✓ |
| ETS(A,A,A): SSE | 17878473,53 | 17878473,53 | 17878473,53 | 5,0e−13 | ✓ |
| ETS(A,A,A): AIC | 1064,5365 | 1064,5365 | — | 3,9e−14 | ✓ |
| ETS(A,A,A): BIC | 1105,8603 | 1105,8603 | — | 3,8e−14 | ✓ |
| ETS(A,A,A): öngörü h=1 | 7532,6505 | 7532,6505 | 7532,6505 | 1,5e−09 | ✓ |
| ETS(A,A,A): öngörü h=12 | 8427,1651 | 8427,1648 | 8427,1651 | 2,5e−08 | ✓ |
| ETS(A,A,A): %95 alt sınır h=12 (analitik) | 5591,6054 | 5591,6053 | 5591,6054 | 2,4e−08 | ✓ |
| ETS(A,A,A): AICc cezası (AICc − AIC) | 9,272727 | 9,272727 | 9,272727 | 7,9e−13 | ✓ |
| ETS(A,Ad,A): \alpha | 0,768789 | 0,768789 | — | 3,8e−09 | ✓ |
| ETS(A,Ad,A): \beta^* (bileşen biçimi) | 0,000130 | 0,000130 | — | 1,1e−12 | ✓ |
| ETS(A,Ad,A): \gamma | 0,000100 | 0,000100 | — | 9,8e−14 | ✓ |
| ETS(A,Ad,A): \phi | 0,800000 | 0,800000 | — | 6,2e−13 | ✓ |
| ETS(A,Ad,A): \ell_0 | 9978,870 | 9978,869 | — | 8,9e−08 | ✓ |
| ETS(A,Ad,A): SSE | 17342797,39 | 17342797,39 | 17342797,39 | 1,8e−13 | ✓ |
| ETS(A,Ad,A): AIC | 1063,9812 | 1063,9812 | — | 1,4e−14 | ✓ |
| ETS(A,Ad,A): BIC | 1107,7359 | 1107,7359 | — | 1,4e−14 | ✓ |
| ETS(A,Ad,A): öngörü h=1 | 7464,3338 | 7464,3339 | 7464,3338 | 7,0e−09 | ✓ |
| ETS(A,Ad,A): öngörü h=12 | 8099,0384 | 8099,0384 | 8099,0384 | 3,0e−09 | ✓ |
| ETS(A,Ad,A): %95 alt sınır h=12 (analitik) | 5367,0922 | 5367,0922 | 5367,0922 | 6,7e−09 | ✓ |
| ETS(A,Ad,A): AICc cezası (AICc − AIC) | 10,523077 | 10,523077 | 10,523077 | 6,6e−13 | ✓ |
| ETS(A,A,M): \alpha | 0,474863 | 0,474863 | — | 2,6e−08 | ✓ |
| ETS(A,A,M): \beta^* (bileşen biçimi) | 0,000211 | 0,000211 | — | 1,1e−11 | ✓ |
| ETS(A,A,M): \gamma | 0,000100 | 0,000100 | — | 2,2e−13 | ✓ |
| ETS(A,A,M): \ell_0 | 8329,653 | 8329,653 | — | 3,2e−08 | ✓ |
| ETS(A,A,M): SSE | 12234047,21 | 12234047,21 | 12234047,21 | 7,1e−13 | ✓ |
| ETS(A,A,M): AIC | 1032,6690 | 1032,6690 | — | 5,8e−14 | ✓ |
| ETS(A,A,M): BIC | 1073,9929 | 1073,9929 | — | 5,6e−14 | ✓ |
| ETS(A,A,M): öngörü h=1 | 7318,1876 | 7318,1876 | 7318,1876 | 1,3e−09 | ✓ |
| ETS(A,A,M): öngörü h=12 | 8341,4407 | 8341,4407 | 8341,4407 | 1,1e−09 | ✓ |
| ETS(A,A,M): AICc cezası (AICc − AIC) | 9,272727 | 9,272727 | 9,272727 | 2,9e−13 | ✓ |
| ETS(A,N,M) [otomatik seçim]: \alpha | 0,542086 | 0,542086 | — | 1,9e−09 | ✓ |
| ETS(A,N,M) [otomatik seçim]: \gamma | 0,000100 | 0,000100 | — | 1,9e−13 | ✓ |
| ETS(A,N,M) [otomatik seçim]: \ell_0 | 8664,473 | 8664,474 | — | 1,8e−08 | ✓ |
| ETS(A,N,M) [otomatik seçim]: SSE | 12679203,12 | 12679203,12 | 12679203,12 | 2,4e−13 | ✓ |
| ETS(A,N,M) [otomatik seçim]: AIC | 1031,6712 | 1031,6712 | — | 2,0e−14 | ✓ |
| ETS(A,N,M) [otomatik seçim]: BIC | 1068,1334 | 1068,1334 | — | 1,9e−14 | ✓ |
| ETS(A,N,M) [otomatik seçim]: öngörü h=1 | 7181,8055 | 7181,8055 | 7181,8055 | 3,1e−10 | ✓ |
| ETS(A,N,M) [otomatik seçim]: öngörü h=10 | 12234,4353 | 12234,4353 | 12234,4353 | 2,9e−10 | ✓ |
| ETS(A,N,M) [otomatik seçim]: AICc cezası (AICc − AIC) | 7,058824 | 7,058824 | 7,058824 | 2,7e−13 | ✓ |
| ETS(A,A,A), \alpha=0{,}3, \beta^*=0{,}1, \gamma=0{,}2 sabit: SSE | 28503944,75 | — | 28503944,75 | 9,1e−16 | ✓ |
| ETS(A,A,A) sabit parametre: %95 alt sınır h=12 | 6590,9545 | — | 6590,9545 | 6,9e−16 | ✓ |
Python sütunu bağımsız SSE en küçüklemesidir. R sütunu, MerQur parametreleri ve başlangıç durumları forecast:::pegelsresid.C'ye verilerek R'ın kendi özyinelemesi ve forecast.ets analitik aralığıyla hesaplandı. R ets'in kendi kestirimi parametre satırlarına konmadı: R'ın Nelder–Mead'i bu veride her modelde daha yüksek SSE'de durdu (ör. (A,A,A) 20 595 614, (A,N,N) 209 993 588; MerQur ve Python 17 878 474 ve 198 563 384). AICc cezası satırlarında MerQur, Python ve R aynı tanımı (k+1 parametre) kullanır. AIC ve BIC satırlarında da MerQur ile Python aynı k+1 tanımını kullanır; R ets ölçeği farklı olduğundan (139.5.5) bu satırlarda R sütunu boştur. (A,A,M) ve (A,N,M) aralıkları benzetimle kurulduğundan tabloda yoktur; aynı tohumla aynı sayılar elde edilir.
139.7 Çıktıyı okuma
Tıp #97, Holt-Winters toplamsal, h=12, başlangıç durumları açık (kısaltılmış gerçek çıktı):
Üstel Düzleştirme
  Yöntem               = Holt-Winters (toplamsal mevsimsellik, dönem = 12, sönümsüz trend)
  N (gözlem)           = 84
  Tahmin adımı (h)     = 12
  AIC                  = 1064.5365
  BIC                  = 1105.8603
  AICc                 = 1073.8092
  SSE                  = 17878473.5316

── Parametreler ──
  α (düzey)             = 0.7949
  β (trend, β = α·β*)   = 0.0001
  β* (trend düzleştirme) = 0.0001
  γ (mevsim)            = 0.0001

── Başlangıç durumları ──
  l0                    = 9270.3539
  b0                    = 27.3557
  s1                    = -4062.9787
  ...
  s12                   = -3469.3832

Örneklem içi doğruluk ölçütleri
  RMSE                 = 461.3447
  MAPE                 = 3.7363
  MASE                 = 0.5331
  Durağan R²           = 0.9099

── Tahmin (ilk 5) ──  (%95 GA)
       Tarih    Tip      Değer     GA alt     GA üst
  2025-01-01 tahmin  7532.6505  6527.6672  8537.6338
  2025-02-01 tahmin  8301.2271  7017.3595  9585.0947
| Satır/Öğe | Ne yazar | Nasıl yorumlanır |
|---|---|---|
| Yöntem | Kestirilen model | Otomatikte seçilen aday |
| AIC, BIC | 139.5.5 | Yalnız aynı seri ve n'de karşılaştırın |
| AICc | Küçük örneklem düzeltmeli AIC | Otomatik seçimin ölçütü |
| SSE | Bir adım hata kareler toplamı | Kestirimin amaç fonksiyonu |
| α | Düzeyin güncelleme hızı | 1'e yakın: düzey son gözleme yakın izler; 0'a yakın: uzun dönem ortalaması |
| β, β* | Eğilimin güncelleme hızı | Alt sınırda (0,0001): eğilim sabit |
| γ | Mevsimin güncelleme hızı | Alt sınırda: mevsim deseni yıldan yıla aynı |
| φ | Sönüm | 0,80 ya da 0,98'de kalmışsa sınırdadır; ölçütü bu sınır belirler |
| Başlangıç durumları | \ell_0, b_0, s_1\dots s_m | Toplamsal mevsimde toplam 0, çarpımsalda ortalama 1 |
| Aday tablosu | Otomatik seçimde tüm adaylar | AICc farkı 2'den küçük adaylar benzer destekli |
| Not: "analitik varyans … σ² = SSE/(n − k)" | Aralık türü | Sınıf 1; çarpımsal modelde "benzetim tabanlı, n=1000" |
APA biçiminde rapor cümlesi.
Ocak 2018 – Aralık 2024 arasındaki aylık acil başvuru sayıları (n=84) toplamsal hatalı üstel düzleştirme modelleriyle incelendi. AICc'ye göre en uygun model trendsiz, çarpımsal mevsimli ETS(A,N,M) oldu (\hat\alpha=0{,}54, \hat\gamma=0{,}0001; SSE =12\,679\,203). Model örneklem içinde başvuruları iyi izledi (MAPE %3,12; MASE =0{,}44). Ocak 2025 için öngörü 7182 başvurudur (%95 öngörü aralığı 6330 – 8062).
139.8 Uzman soruları
S1. Bu "gerçek" ETS mi, yoksa klasik Holt-Winters mı? Olabilirlik nerede?
Toplamsal hatalı modellerde ikisi aynı kestirimi verir: profil olabilirlik -\tfrac n2[\ln(2\pi\mathrm{SSE}/n)+1] SSE'nin azalan fonksiyonudur, SSE'yi en küçüklemek olabilirliği en çoklar (139.5.2). MerQur'da çarpımsal hatalı model (M,·,·) yoktur; orada olabilirlik SSE'den farklıdır ve bu yöntem geçerli olmazdı. Panel yapılandırma metni de bunu söyler: "olabilirlik tabanlı durum-uzayı ETS değildir"; kastedilen çarpımsal hatalı ailenin yokluğudur.
S2. R `ets` aynı modelde daha yüksek SSE buluyor. Hangisi doğru?
Daha düşük SSE doğrudur, çünkü amaç fonksiyonu aynıdır ve iki çözüm de R parametre bölgesindedir. Aynı parametrelerde R'ın kendi özyinelemesi MerQur'la aynı SSE'yi verir (139.6.1). R ets Nelder–Mead'i varsayılan maxit = 2000 ile çalıştırır; 16 parametreli (A,A,A)'da bu yetmez. Bağımsız Python çözümü MerQur'la 10^{-12} göreli düzeyde aynı SSE'ye ulaşır.
S3. \beta, \gamma neden tam 0,0001, \phi neden tam 0,80?
Bunlar R ets "usual" sınırlarıdır; çözüm sınıra dayanmıştır. \gamma=10^{-4}, mevsim deseninin neredeyse hiç güncellenmediğini, yani deterministik olduğunu söyler. \phi=0{,}80, verinin daha güçlü sönüm istediğini ama bölgenin buna izin vermediğini gösterir. Sınırdaki parametrede SH ya da güven aralığı anlamlı değildir; yorum "sınırda" diye yapılmalıdır.
S4. Neden statsmodels'in kendi `forecast` sonucu kullanılmıyor?
statsmodels Holt-Winters, h mevsim periyodunun tam katı olduğunda son güncellenen mevsim yerine bir önceki yılınkini kullanıyordu; sapma tam \gamma\varepsilon_n kadardır. Kod formülü son durumlardan doğrudan hesaplar (139.5.3). \gamma=10^{-4}'te fark küçüktür, büyük \gamma'da öngörüyü görünür biçimde değiştirir.
S5. Analitik aralık hangi modellerde geçerli, benzetim neden tohumlu?
Analitik formül sınıf 1'de (toplamsal hata, doğrusal durumlar) kesindir. Çarpımsal eğilim ya da mevsimde öngörü dağılımı normal değildir ve varyansın kapalı biçimi yoktur; benzetim gerekir. Tohum sabit olduğundan aynı veri ve ayarla aynı aralık çıkar. Tohum değiştirilirse sonuç nota yazılır. R forecast.ets aynı sınıfta yaklaşık bir analitik formül kullanır; iki yöntemin sınırları birkaç yüzde farklı olabilir.
S6. Otomatik seçim R'ın seçtiği modeli neden seçmiyor?
Aday kümeleri farklıdır (139.5.6). R varsayılanı çarpımsal hatalı modelleri de dener ve toplamsal hatayla çarpımsal mevsimi dışlar; MerQur yalnız toplamsal hatalı modelleri ve onların çarpımsal mevsimli biçimlerini dener. R ile kıyas için ets(y, additive.only = TRUE, restrict = FALSE) kullanılmalıdır. AICc düzeltmesi de 139.5.5'teki tanımla yapılmalıdır.
S7. n<2m olursa ne olur? Ya seri ortasında eksik ay varsa?
Mevsimsel model iki tam mevsim olmadan kurulamaz; elle seçimde hata verir, otomatik seçimde mevsimsel adaylar eklenmez. Eksik ay için 139.2'ye bakın: seri birleştirilmez, en uzun kesintisiz kesim kullanılır ve atlanan kısım uyarıda yazılır. Birleştirmek mevsim hizasını bozar; eksik ayları doldurmak ise ayrı bir atama kararıdır.
S8. Başlangıç durumları neden kestiriliyor, sezgisel başlangıç neden kullanılmıyor?
İlk yılların ortalamasından kurulan sezgisel başlangıç kısa serilerde SSE'yi ve öngörüyü belirgin etkiler. Kod yorumu: beyaz gürültüde sezgisel başlangıçlı Holt öngörüsü seviyeden sapıyordu (≈10 olan seride 4,6). R ets de başlangıç durumlarını en iyiler; MerQur bunları \ell_0, b_0, s_1,\dots,s_m olarak yazabilir.
139.9 Sık hatalar ve tuzaklar
- Mevsim periyodunun varsayılan bırakılması. Periyot tarihten okunmaz; çeyreklik veride 4, haftalık veride 52 elle girilmelidir.
- β ile β'nın karıştırılması. Sabit parametre kutusu bileşen biçimini (β) bekler; R'daki
betadeğerini girmek için \alpha'ya bölün. - Sınırdaki parametrenin yorumlanması. \gamma=0{,}0001 "mevsim önemsiz" demek değildir; "mevsim deseni sabit" demektir.
- AIC'yi R ile sayı olarak kıyaslamak. Ölçek farklıdır (139.5.5); yalnız aynı programdaki modellerin farkları karşılaştırılır.
- Sönümlü kutusunun otomatikte etkisiz olduğunu bilmemek. Otomatik yöntemde iki biçim de adaydır.
- Çarpımsal model ve sıfır değer. Seride bir tane sıfır ya da negatif değer olması çarpımsal adayları devre dışı bırakır.
- Eksik ayın silinmesi. Satırı silmek sonraki bütün ayları bir konum kaydırır ve mevsim hizasını bozar; eksik ay boş değerle bırakılmalıdır. MerQur o zaman en uzun kesintisiz kesimi kullanır ve hangi aralığı kullandığını yazar (139.2).
- Geçerleme ve ufuk. Geçerleme açıkken ufuk en az k'ya çıkar; ilk k öngörü test dönemindedir.
139.10 Kaynaklar
- Gardner, E. S., Jr., & McKenzie, E. (1985). Forecasting trends in time series. Management Science, 31(10), 1237–1246. https://doi.org/10.1287/mnsc.31.10.1237
- Holt, C. C. (2004). Forecasting seasonals and trends by exponentially weighted moving averages. International Journal of Forecasting, 20(1), 5–10. https://doi.org/10.1016/j.ijforecast.2003.09.015
- Hyndman, R. J., Akram, M., & Archibald, B. C. (2008). The admissible parameter space for exponential smoothing models. Annals of the Institute of Statistical Mathematics, 60(2), 407–426. https://doi.org/10.1007/s10463-006-0109-x
- Hyndman, R. J., & Athanasopoulos, G. (2021). Forecasting: Principles and practice (3. baskı). OTexts.
- Hyndman, R. J., Koehler, A. B., Ord, J. K., & Snyder, R. D. (2008). Forecasting with exponential smoothing: The state space approach. Springer. https://doi.org/10.1007/978-3-540-71918-2
- Hyndman, R. J., Koehler, A. B., Snyder, R. D., & Grose, S. (2002). A state space framework for automatic forecasting using exponential smoothing methods. International Journal of Forecasting, 18(3), 439–454. https://doi.org/10.1016/S0169-2070(01)00110-8
- Ord, J. K., Koehler, A. B., & Snyder, R. D. (1997). Estimation and prediction for a class of dynamic nonlinear statistical models. Journal of the American Statistical Association, 92(440), 1621–1629. https://doi.org/10.1080/01621459.1997.10473684
- Winters, P. R. (1960). Forecasting sales by exponentially weighted moving averages. Management Science, 6(3), 324–342. https://doi.org/10.1287/mnsc.6.3.324