104. Doğrusal Olmayan Regresyon
Analiz kimliği: nonlinear · Menü adı: Doğrusal Olmayan Regresyon · Panel: gui/panels/analyses/nonlinear_regression.py · Motor: stats/bayesian_nonlinear.py, run_nonlinear_regression (satır 402–505), _nl_finish (508–598); çözücü stats/nonlinear_custom.py, _fit_custom (127–234); ek çıktılar stats/bayes_nonlinear_extras.py, nl_extras (422–537)
104.1 Ne işe yarar
Doğrusal olmayan regresyon, bağımlı değişkeni parametrelerinde doğrusal olmayan, önceden belirlenmiş bir formülle modeller ve formülün parametrelerini en küçük kareler ile kestirir. Cevapladığı soru şudur: "Kemik mineral yoğunluğu (KMY) yaşla S biçiminde artıyorsa, ulaştığı üst değer (plato) nedir, en hızlı artış hangi yaştadır ve artış hızı nedir?"
- f(x;\boldsymbol\theta): kullanıcının seçtiği hazır form ya da yazdığı formül.
- \boldsymbol\theta: p parametre; her birinin kuramsal bir anlamı vardır (plato, hız, eşik).
- "Doğrusal olmayan": \partial f/\partial\theta_j en az bir parametreye bağlıdır. y=a+bx^2 doğrusaldır (parametrelerde), y=K/(1+e^{-r(x-x_0)}) değildir.
Hazır formlar (_PRESETS, bayesian_nonlinear.py:383–399):
| Form | Formül | Parametrelerin anlamı |
|---|---|---|
| Üstel azalma (exp_decay) | y=a\,e^{-bx}+c | c: alt asimptot, a: başlangıç fazlası, b: azalma hızı |
| Üstel büyüme | y=a\,e^{bx} | a: x=0'daki değer, b: büyüme hızı |
| Lojistik | y=K/\big(1+e^{-r(x-x_0)}\big) | K: üst asimptot, r: hız, x_0: dönüm noktası (y=K/2) |
| Gompertz | y=a\,e^{-b\,e^{-cx}} | a: üst asimptot, b: yer değiştirme, c: hız |
| Michaelis–Menten | y=V_{\max}x/(K_m+x) | V_{\max}: doygunluk, K_m: yarı doygunluk derişimi |
| Weibull (birikimli dağılım) | y=1-e^{-(x/a)^b} | a: ölçek, b: biçim |
| Kuvvet | y=a\,x^b | b: esneklik (log–log eğim) |
| Özel formül | serbest ifade | kullanıcı tanımlı; birden çok X olabilir |
Ne zaman kullanılır? İlişkinin biçimi kuramdan ya da önceki çalışmalardan biliniyorsa (büyüme eğrisi, enzim kinetiği, doz–yanıt, bozunma); parametrelerin kendisi (plato, yarı ömür, dönüm noktası) raporlanacaksa.
Ne zaman kullanılmaz?
- Biçim bilinmiyor, yalnız esnek bir eğri gerekiyorsa: GAM ya da LOESS (Yerel Regresyon).
- İlişki dönüşümle doğrusallaşıyor ve hata yapısı dönüşümden sonra uygunsa (ör. \log y=\log a+b\log x): Doğrusal Regresyon (ama hata varsayımı değişir; 104.8 S6).
- Sonuç ikili ya da sayımsa: Lojistik ya da Poisson Regresyon (olabilirlik tabanlı).
- Kişi içi tekrarlı ölçümler varsa (her hastanın büyüme eğrisi): doğrusal olmayan karma model gerekir; MerQur'un bu analizi gözlemleri bağımsız sayar.
Sık karıştırılan analizler. Lojistik regresyon ikili bir sonucun olasılığını modeller; buradaki "Lojistik" form ise sürekli bir sonucun S biçimli ortalamasıdır. Polinom regresyon eğri uydurur ama parametreleri kuramsal değildir ve uçlarda plato vermez. Doz–yanıt (probit/logit) analizleri binom sonuçla çalışır.
104.2 Varsayımlar ve veri türü
| Varsayım | Ne demek | MerQur'da nasıl denetlenir |
|---|---|---|
| Doğru model biçimi | E(y\mid x)=f(x;\boldsymbol\theta). | "AIC/BIC + form karşılaştırması" ek çıktısı; artık grafiği. |
| Bağımsız hatalar | Kümelenme, tekrarlı ölçüm yok. | Denetlenmez. |
| Sabit varyans | \operatorname{Var}(\varepsilon_i)=\sigma^2. | "Artık grafikleri"; değişiyorsa "Ağırlık (WLS)". |
| Normal hata | SH, t, p ve GA için (asimptotik). | Artık Q-Q grafiği; denetlenmez. |
| Tanımlanabilirlik | Veri tüm parametreleri belirleyecek kadar bilgi içerir (ör. platoya ulaşılmış). | Kovaryans kestirilemezse uyarı; parametre korelasyonları ek çıktısı. |
| Yakınsama | Çözücü en küçük kareler çözümüne ulaşmıştır. | Bates–Watts ölçütü <10^{-5}; aksi "YAKINSAMADI". |
Eksik değer. X, Y ve (varsa) ağırlık sütununda eksik olan satırlar çıkarılır; kalan veri X'e göre sıralanır (bayesian_nonlinear.py:432–433).
Uç durumlar (koddan).
- Gözlem sayısı p+2'den azsa hata (396–398).
- Yakınsama olmazsa ve kullanıcı başlangıç vermediyse, tüm parametreleri 1 alan ikinci bir başlangıç denenir (439–451). Yine yakınsamazsa tahminler "son yineleme noktası" olarak yazılır, SH/GA/p "—" olur ve "YAKINSAMADI" başlığı eklenir (454–458).
- \mathbf J rank eksikse kovaryans sonsuz alınır, "Kovaryans matrisi kestirilemedi" uyarısı yazılır, t ve p "—" olur (
_cov_from_jac,nonlinear_custom.py:115–125;_nl_finish, 473–475). - Ağırlık sütununda sıfır ya da negatif değer varsa hata (413–414).
104.3 Parametreler
Varsayılanlar add_form_rows (nonlinear_regression.py:44–123) ve read_options'tan (126–140) alınmıştır.
| Arayüz adı | Varsayılan | Ne yapar | Sonucu nasıl değiştirir |
|---|---|---|---|
| X (bağımsız) | ilk sayısal sütun | Tek açıklayıcı (hazır formlarda). | Özel formülde devre dışı; formüldeki sütun adları kullanılır. |
| Y (bağımlı) | ilk sayısal sütun | Sürekli y. | — |
| Fonksiyon formu | Üstel azalma (exp_decay) | 7 hazır form ya da "Özel formül…". | Model. |
| Güven Düzeyi | %95 | GA ve bant düzeyi. | GA genişliği; t_{n-p} kantili. |
| Model formülü | boş | Özel formül; işleçler + - * / ^, exp, log, sqrt, sin …. |
Yalnız özel formülde. |
| Başlangıç değerleri | boş | a=10, b=0.1 biçimi; hazır formlarda da kullanılabilir. |
Yakınsamayı ve hangi yerel çözüme varıldığını belirler. |
| Parametre sınırları | boş | a=0:100, b=0: biçimi. |
Sınır verilirse TRF; sınırdaki parametrenin SH'si yaklaşıktır. |
| Ağırlık (WLS) | (yok) | Pozitif ağırlık sütunu. | Ağırlıklı en küçük kareler; SH ve R^2 ağırlıklı. |
| Ek çıktı: ANOVA + korelasyonlar + yineleme | kapalı | Düzeltilmemiş ANOVA, asimptotik korelasyonlar, yakınsama ve yineleme geçmişi. | Ek bölüm. |
| Ek çıktı: AIC/BIC + form karşılaştırması | kapalı | logLik, AIC, BIC; tüm hazır formların aynı veride karşılaştırması. | Ek bölüm. |
| Ek çıktı: Bootstrap SE (B=999) | kapalı | Artık bootstrap; tohum (seed) 20240601. | Ek bölüm. |
| Ek grafik: Güven/tahmin bandı; Artık grafikleri | kapalı | Delta yöntemi bandı; artık–tahmin ve Q-Q. | Grafik ve bant tablosu. |
| Grafik | Uydurulan eğri | Ya da 3B yüzey (iki X'li özel formül). | Yalnız grafik. |
Başlangıç değerleri neden bu kadar önemli?
En küçük kareler amaç fonksiyonu doğrusal olmayan modelde dışbükey değildir. Birden çok yerel en küçük nokta, düz vadiler ve parametrelerin taştığı bölgeler olabilir. Çözücü başlangıç noktasından yokuş aşağı iner ve ilk vardığı çözümde durur. MerQur, kullanıcı başlangıç vermezse veriden forma uygun bir başlangıç türetir (_default_p0, 309–340). Lojistik form için K_0=\max y, r_0=1, x_{0{,}0}=\operatorname{medyan}x'tir. Gompertz'de c_0=4/(\max x-\min x) ve b_0=e^{c_0\cdot\operatorname{medyan}x} alınarak S eğrisi veri penceresine yerleştirilir. Kullanıcının verdiği başlangıçlar, belirtilmeyen parametreler için bu türetilmiş değerlerle tamamlanır.
104.4 Tıp örneği
Dosya: english/datasets/Tip/48_nonlinear_KMY_age.xlsx (Türkçe kopyası samples/Tum_Analiz_Tip/48_nonlinear_KMY_yas.xlsx). Değişken ve form seçimi VIDEO_SCRIPT_TR.txt #48'den alınmıştır (lojistik).
| Değişken | Rol | Tür | Özet |
|---|---|---|---|
KMY_g_cm2 |
Bağımlı (Y) | sürekli (g/cm²) | ort. 1,0650; SS 0,1893; 0,465–1,264 |
age_year |
Açıklayıcı (X) | sürekli (yıl) | ort. 36,39; SS 15,56; 5,9–59,1 |
n ve eksik değer: 80 kişi, eksik değer yok. KMY çocuklukta hızla artar, genç erişkinlikte platoya ulaşır.
Klinik soru: KMY'nin yaşla ilişkisi lojistik büyüme eğrisiyle açıklanabilir mi? Plato değeri, en hızlı artışın yaşı ve artış hızı nedir?
Seçilen ayarlar: Fonksiyon formu Lojistik, %95, başlangıç ve sınır boş, ağırlık yok. Hesap yürüyüşü için ikinci çalıştırmada üç ek çıktı ve bant açılmış; üçüncü çalıştırmada Gompertz formu uydurulmuştur.
104.5 Formüller ve hesap adımları
MerQur eksik satırları atar, veriyi X'e göre sıralar ve başlangıç değerlerini belirler. Sonra hazır formlar da özel formül yolunun ortak çözücüsüyle uydurulur (_fit_custom): önce sıkı toleranslı Levenberg–Marquardt (LM), yakınsama ölçütü sağlanmazsa güven bölgeli yansıtıcı (TRF) algoritması. Yakınsama R nls'nin Bates–Watts ölçütüyle değerlendirilir. Kovaryans Jacobian'dan, SH, t, p ve GA t_{n-p} dağılımından hesaplanır.
104.5.1 Jacobian ve Gauss–Newton adımı
- \mathbf J: n\times p Jacobian; doğrusal regresyondaki tasarım matrisinin yerel karşılığı.
- \mu=0 Gauss–Newton adımıdır. LM, \mu>0 ile adımı kısaltır ve en dik iniş yönüne çeker; \mu başarılı adımlarda küçülür, başarısızlarda büyür (Levenberg 1944; Marquardt 1963). \mathbf D: ölçek köşegeni.
- Lojistik için: \partial f/\partial K=1/(1+e), \partial f/\partial r=K(x-x_0)e/(1+e)^2, \partial f/\partial x_0=-Kre/(1+e)^2; e=e^{-r(x-x_0)}.
Koddaki tercih: karmaşık adım türevi
MerQur Jacobian'ı analitik türev yazmadan karmaşık adım yöntemiyle hesaplar: \partial f/\partial\theta_j\approx\operatorname{Im}f(\boldsymbol\theta+ih\mathbf e_j)/h, h=10^{-30}\max(|\theta_j|,1) (jac_cs, nonlinear_custom.py:158–166). Bu türev, çıkarma iptali içermediği için makine duyarlığındadır. İfade karmaşık sayıyla değerlendirilemiyorsa (abs, negatif tabanlı üs) merkezi farka düşülür. MINPACK lmder toleransları \text{ftol}=\text{xtol}=10^{-15}, gtol = 0, en çok 20000 değerlendirme. Taşmayı önlemek için üstel fonksiyonun argümanı [-700,\,700]'e kırpılır (_safe_exp, 285–296); lojistik form expit ile hesaplanır.
104.5.2 Yakınsama ölçütü (Bates–Watts göreli sapma)
- \mathbf J=\mathbf Q\mathbf R; \mathbf Q_1: \mathbf J'nin sütun uzayının, \mathbf Q_2: dik tümleyeninin tabanı.
- \mathbf r=\mathbf y-\mathbf f(\hat{\boldsymbol\theta}). Çözümde artık, Jacobian'ın sütun uzayına diktir; pay sıfıra iner.
- Ölçüt, adım büyüklüğüne değil, kalan iyileşmenin artık gürültüsüne oranına bakar. Ölçeğe bağımsızdır (Bates ve Watts 1981).
- 10^{-5}: R
nls.control(tol)varsayılanı (_CONV_TOL,nonlinear_custom.py:85). - Sınırlı modelde sınırdaki parametrenin sütunu ölçütten çıkarılır.
Neden "RSS artık azalmıyor" yeterli değil?
Düz bir vadide RSS çok yavaş azalır; algoritma durduğunda parametreler çözümden hâlâ uzak olabilir. Bates–Watts ölçütü, eğer bir adım daha atılsa RSS'nin ne kadar azalabileceğini artık varyansıyla karşılaştırır. Değer 10^{-5}'in altındaysa kalan iyileşme istatistiksel olarak anlamsızdır. MerQur bu yüzden scipy'nin kendi "başarılı" iletisine güvenmez; ölçüt sağlanmazsa sonucu "YAKINSAMADI" diye işaretler.
104.5.3 Kovaryans, SH, t testi ve güven aralığı
- \mathbf J çözümde değerlendirilir; ters SVD ile alınır, rank eksikse kovaryans sonsuz sayılır (
_cov_from_jac). - t_j: "\theta_j=0" hipotezinin Wald testi. Çoğu parametrede (ör. K) sıfır anlamlı bir değer değildir; test yorumlanmamalı, GA kullanılmalıdır.
- GA Wald tipidir (simetrik). R
confint.nlsise profil olabilirlik GA'sı verir (104.8 S2).
104.5.4 Uyum ölçüleri
RMSE artık standart hatası değildir
Temel çıktı iki ölçüyü de yazar. RMSE paydada n kullanır (_nl_finish). Artık standart hata s=\sqrt{\text{RSS}/(n-p)} ise sd'siyle birlikte ayrı satırda verilir; R summary.nls'nin "Residual standard error"ı bu tanımdır. Bu veride RMSE 0,03785, s 0,03858'dir. SH'ler s ile hesaplanır; okurun gördüğü yayılım ölçüsü SH'lerle aynı tanımda olsun diye raporda s verilir. R^2 ve RMSE tam duyarlıkla saklanır, yalnız gösterimde yuvarlanır.
R^2 doğrusal olmayan modelde kesişimli doğrusal regresyondaki gibi bir ayrışmaya dayanmaz: \text{TKT}=\text{RKT}+\text{AKT} özdeşliği genelde geçerli değildir. Model veriye ortalamadan kötü uyarsa R^2 negatif olabilir.
104.5.5 Ek çıktılar
ANOVA tablosu (nl_extras, 375–400): Regresyon KT =\sum y_i^2-\text{RSS} (sd p), Artık KT = RSS (sd n-p), Düzeltilmemiş toplam \sum y_i^2 (sd n), Düzeltilmiş toplam \sum(y_i-\bar y)^2 (sd n-1). Regresyon satırı düzeltilmemiştir; bir F testi verilmez.
Bilgi ölçütleri (R logLik.nls):
- \ell: \sigma^2'nin en çok olabilirlik kestirimi RSS/n'de değerlendirilmiş log-olabilirlik.
- p+1: \sigma da sayılır.
- Form karşılaştırması tüm hazır formları türetilmiş başlangıçla, asıl uyumla aynı çözücüyle (
_fit_custom) uydurur ve AIC'ye göre sıralar; yakınsamayan formun satırı "—" ve açıklama notuyla yazılır; \Delta\text{AIC}>2 belirgin fark sayılır (compare_presets, 577–606).
Güven ve tahmin bandı (delta yöntemi; 425–443):
\mathbf g(x)=\partial f(x;\hat{\boldsymbol\theta})/\partial\boldsymbol\theta merkezi farkla (h=10^{-6}\max(|\theta|,10^{-3})) hesaplanır; tablo X'in çeyrekliklerinde, grafik 200 noktalık ızgarada verilir.
Artık bootstrap (446–473): y_i^{*}=\hat y_i+e^{*}_i, e^{*} merkezlenmiş artıklardan iadeli çekilir; her \mathbf y^{*} için model \hat{\boldsymbol\theta}'dan başlatılarak asıl uyumla aynı çözücüyle yeniden uydurulur. Gözlemler önce açıklayıcıya göre kararlı sıralamayla dizilir; böylece bağlı x değerlerinde sonuç satır sırasına bağlı kalmaz. Bootstrap SH örneklem SS'sidir (n-1), aralık yüzdelik aralıktır. Tohum (seed) 20240601 sabittir.
Yineleme geçmişi (498–536): aynı başlangıçtan ayrı bir LM çalıştırmasının RSS'yi düşüren adımları kaydedilir. Bu, asıl uyumun izlediği yol değildir; asıl uyum karmaşık adım Jacobian'lı MINPACK ile yapılır.
104.6 Elle hesap: Tıp verisinde sayısal yürüyüş
Ara değerler dogrulama/nonlinear/elle_hesap.py ile, MerQur kodu çağrılmadan hesaplanmıştır: analitik Jacobian, kendi Levenberg–Marquardt yinelemesi, (\mathbf J^{\top}\mathbf J)^{-1} ile kovaryans; bootstrap aynı numpy tohumuyla ve kendi yeniden uydurmasıyla.
Adım 1 — Başlangıç. \max y=1{,}264, \operatorname{medyan}x=38{,}95: \boldsymbol\theta_0=(K,r,x_0)=(1{,}264;\;1{,}0;\;38{,}95). Bu noktada eğri 38,95 yaşta dik bir basamaktır; 38 yaşın altındaki tüm tahminler sıfıra yakındır ve \text{RSS}_0=36{,}5234'tür. Saf Gauss–Newton adımı \boldsymbol\delta=(-0{,}051;\;-3{,}167;\;-3{,}138) r'yi negatife götürür ve RSS'yi artırır; sönümlü (LM) adımlar gerekir. MerQur'un yineleme geçmişinde RSS ilk 4 kabul edilmiş adımda 36,52'den 4,65'e, 13. adımda 0,11458'e iner.
Adım 2 — Çözüm. 25 LM yinelemesi sonunda:
Bates–Watts ölçütü çözümde 2\times10^{-13}'tür (MerQur'un LM çözümünde 2{,}3\times10^{-8}; ikisi de 10^{-5}'in çok altında).
Adım 3 — Kovaryans ve SH. s^2=0{,}1145836/77=0{,}00148810, s=0{,}038576.
| Parametre | Kestirim | SH | t | p | %95 GA (Wald, t_{77}) |
|---|---|---|---|---|---|
| K | 1,189474 | 0,006818 | 174,45 | 8{,}6\times10^{-102} | [1,175897; 1,203051] |
| r | 0,129002 | 0,006383 | 20,21 | 1{,}6\times10^{-32} | [0,116290; 0,141713] |
| x_0 | 9,386844 | 0,336171 | 27,92 | 4{,}9\times10^{-42} | [8,717441; 10,056247] |
t_{77;\,0{,}975}=1{,}991254. Asimptotik korelasyonlar: r(K,r)=-0{,}592, r(K,x_0)=0{,}087, r(r,x_0)=0{,}462.
Adım 4 — Uyum. \sum(y-\bar y)^2=2{,}831419; R^2=1-0{,}1145836/2{,}831419=0{,}959531. \text{RMSE}=\sqrt{0{,}1145836/80}=0{,}037846.
Adım 5 — Bilgi ölçütleri.
Adım 6 — Delta yöntemi bandı. En küçük yaşta (x=5{,}9): \hat f=0{,}463189, SH =0{,}016811; %95 GA [0{,}429714;\,0{,}496663], %95 tahmin aralığı [0{,}379397;\,0{,}546980]. Medyan yaşta (38,95) SH 0,004970'e düşer. Belirsizlik, verinin seyrek olduğu ve eğrinin dik olduğu alt uçta en büyüktür.
Adım 7 — Bootstrap. 999 artık bootstrap örnekleminin hepsinde uyum başarılıdır. Bootstrap SH: K 0,006796, r 0,006108, x_0 0,3297. x_0 için yüzdelik aralık [8,7633; 10,0216]; asimptotik SH'lerle uyumludur.
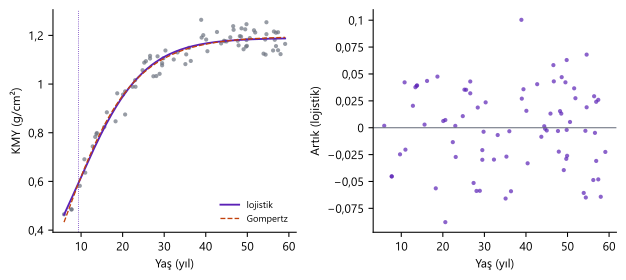
Adım 8 — Gompertz ile karşılaştırma. Gompertz uyumu \hat a=1{,}196181, \hat b=1{,}901603, \hat c=0{,}106100; RSS =0{,}1109031, AIC =-291{,}460. Lojistik formdan \Delta\text{AIC}=2{,}61 daha iyidir: veride artış sağa çarpık (erken hızlı, platoya yavaş yaklaşan) bir S biçimindedir.
Yorum. Lojistik model KMY'nin üst sınırını 1,189 g/cm² olarak kestirir. Dönüm noktası 9,4 yaştır; bu, gözlenen en küçük yaşa (5,9) yakındır. Verinin çoğu platodadır. Dönüm noktası ve hız, verinin seyrek olduğu 6–15 yaş aralığındaki az sayıda gözleme dayanır; x_0'ın SH'si ve r ile korelasyonu bunu yansıtır.
Şekil 104.1. Sol: yaş ile KMY; lojistik (mor) ve Gompertz (kesikli turuncu) uyumları; noktalı dikey çizgi lojistik dönüm noktası \hat x_0=9{,}39. Sağ: lojistik modelin artıkları.
104.6.1 Doğrulama: MerQur, Python ve R
MerQur değerleri execute() sonucunun coef_table, extras ve uyum alanlarından alınmıştır. R^2 ve RMSE motorda tam duyarlıkla saklanır. R: 4.5.3, nls() (Gauss–Newton, tol = 1e-8; başlangıç K=1{,}2, r=0{,}1, x_0=10, çünkü MerQur başlangıcından Gauss–Newton "singular gradient" ile durur), Wald GA \hat\theta\pm t_{77}\operatorname{SH}, AIC(), BIC(), logLik(), delta yöntemi bandı investr::predFit 1.4.2.
| Büyüklük | MerQur | Python (bağımsız) | R 4.5.3 | En büyük fark | Durum |
|---|---|---|---|---|---|
| K | 1,189474 | 1,189474 | 1,189474 | 2,0e−10 | ✓ |
| SH(K) | 0,006818 | 0,006818 | 0,006818 | 6,2e−11 | ✓ |
| t (K) | 174,450985 | 174,450985 | 174,450987 | 1,6e−06 | ✓ |
| %95 GA alt (K, Wald t_{77}) | 1,175897 | 1,175897 | 1,175897 | 1,9e−10 | ✓ |
| r | 0,129002 | 0,129002 | 0,129002 | 2,4e−10 | ✓ |
| SH(r) | 0,006383 | 0,006383 | 0,006383 | 1,5e−10 | ✓ |
| t (r) | 20,208658 | 20,208658 | 20,208657 | 4,5e−07 | ✓ |
| %95 GA alt (r, Wald t_{77}) | 0,116290 | 0,116290 | 0,116290 | 4,4e−10 | ✓ |
| x_0 | 9,386844 | 9,386844 | 9,386844 | 1,2e−08 | ✓ |
| SH(x_0) | 0,336171 | 0,336171 | 0,336171 | 4,9e−09 | ✓ |
| t (x_0) | 27,922799 | 27,922799 | 27,922799 | 4,5e−07 | ✓ |
| %95 GA alt (x_0, Wald t_{77}) | 8,717441 | 8,717441 | 8,717441 | 2,1e−08 | ✓ |
| p (r) | 1,6187·10−32 | 1,6187·10−32 | 1,6187·10−32 | 2,4e−38 | ✓ |
| R^2 | 0,959531 | 0,959531 | 0,959531 | 3,3e−16 | ✓ |
| RMSE =\sqrt{\text{RSS}/n} | 0,037846 | 0,037846 | 0,037846 | 2,1e−17 | ✓ |
Ek çıktılar ve Gompertz:
| Büyüklük | MerQur | Python (bağımsız) | R 4.5.3 | En büyük fark | Durum |
|---|---|---|---|---|---|
| RSS | 0,114584 | 0,114584 | 0,114584 | 2,1e−16 | ✓ |
| s=\sqrt{\text{RSS}/(n-p)} | 0,038576 | 0,038576 | 0,038576 | 1,4e−17 | ✓ |
| logLik | 148,423992 | 148,423992 | 148,423992 | 3,1e−13 | ✓ |
| AIC (k = p + 1) | −288,847985 | −288,847985 | −288,847985 | 4,0e−13 | ✓ |
| BIC | −279,319878 | −279,319878 | −279,319878 | 1,7e−13 | ✓ |
| ANOVA: regresyon KT (düzeltilmemiş) | 93,452705 | 93,452705 | — | 1,4e−14 | ✓ |
| Korelasyon(K, r) | −0,591594 | −0,591594 | −0,591594 | 9,4e−09 | ✓ |
| Korelasyon(r, x_0) | 0,462356 | 0,462356 | 0,462356 | 1,3e−08 | ✓ |
| Bant: SE(\hat y), x=5{,}9 | 0,016811 | 0,016811 | 0,016811 | 2,7e−10 | ✓ |
| Bant: SE(\hat y), x=38{,}95 | 0,004970 | 0,004970 | 0,004970 | 2,8e−11 | ✓ |
| Bant: SE(\hat y), x=59{,}1 | 0,006450 | 0,006450 | 0,006450 | 7,8e−11 | ✓ |
| Bant: %95 GA alt, x = 5{,}9 | 0,429714 | 0,429714 | 0,429714 | 3,3e−10 | ✓ |
| Bant: %95 TA alt, x = 5{,}9 | 0,379397 | 0,379397 | 0,379397 | 4,0e−10 | ✓ |
| Bootstrap SH(K) (B = 999, tohum 20240601) | 0,006796 | 0,006796 | — | 1,7e−11 | ✓ (aynı tohum) |
| Bootstrap SH(r) (B = 999, tohum 20240601) | 0,006108 | 0,006108 | — | 5,5e−11 | ✓ (aynı tohum) |
| Bootstrap SH(x_0) (B = 999, tohum 20240601) | 0,329675 | 0,329675 | — | 4,0e−11 | ✓ (aynı tohum) |
| Bootstrap %2,5 yüzdelik (x_0) | 8,763349 | 8,763349 | — | 1,2e−08 | ✓ (aynı tohum) |
| Gompertz a | 1,196181 | 1,196181 | 1,196181 | 2,5e−11 | ✓ |
| Gompertz SH(a) | 0,007346 | 0,007346 | 0,007346 | 1,2e−10 | ✓ |
| Gompertz b | 1,901603 | 1,901603 | 1,901603 | 5,7e−09 | ✓ |
| Gompertz SH(b) | 0,126138 | 0,126138 | 0,126138 | 6,4e−09 | ✓ |
| Gompertz c | 0,106100 | 0,106100 | 0,106100 | 1,8e−10 | ✓ |
| Gompertz SH(c) | 0,005306 | 0,005306 | 0,005306 | 3,5e−10 | ✓ |
| Form karşılaştırması: Gompertz AIC | −291,459825 | −291,459825 | −291,459825 | 2,8e−13 | ✓ |
39 büyüklüğün tamamı eşleşir. Bootstrap satırları R'de yeniden üretilmemiştir (numpy rastgele sayı akışı); bağımsız Python aynı tohumla aynı yeniden örneklemleri üretir. MerQur bootstrap yeniden uyumlarını asıl uyumla aynı çözücüyle yapar; bootstrap satırları da 10^{-6} ölçütünde eşleşir.
104.7 Çıktıyı okuma
Sonuç metni (lojistik, varsayılan ayarlar, künye kutusu hariç):
Doğrusal Olmayan Regresyon
  Fonksiyon          = y = K / (1 + exp(-r·(x-x0)))
  N (gözlem)         = 80
  Parametre sayısı   = 3
  R²                  = 0.9595
  RMSE                = 0.0378
  Artık standart hata s = √(RSS / (n − p)) = 0.0385759  (sd = 77; SH'ler bu tanımla; RMSE paydası n)

── Parametre Kestirimleri ──
  Parametre  Kestirim  Standart hata  %95 GA (alt)  %95 GA (üst)       t            p
          K   1.18947     0.00681838        1.1759       1.20305 174.451 8.64186e-102
          r  0.129002     0.00638348       0.11629      0.141713 20.2087  1.61869e-32
         x0   9.38684       0.336171       8.71744       10.0562 27.9228  4.93761e-42
Ek çıktılardan (kısaltılmış):
── ANOVA TABLOSU ──
                source        SS  df        MS
             Regresyon 93.452705   3 31.150902
                 Artık  0.114584  77  0.001488
  Düzeltilmemiş toplam 93.567289  80
    Düzeltilmiş toplam  2.831419  79
── BİLGİ ÖLÇÜTLERİ ──
  logLik = 148.4240   AIC = -288.8480   BIC = -279.3199   (k = 4)
── FORM KARŞILAŞTIRMASI (aynı X/Y) ──
                          form  k    RSS     R2       AIC       BIC     dAIC
     y = a · exp(-b·exp(-c·x))  4 0.1109 0.9608 -291.4598 -281.9317   0.0000
  y = K / (1 + exp(-r·(x-x0)))  4 0.1146 0.9595 -288.8480 -279.3199   2.6118
         y = a · exp(-b·x) + c  4 0.1158 0.9591 -288.0048 -278.4767   3.4550
Parametre tablosundaki sayılar 6 anlamlı basamakla yazılır (_nl_sig); küçük ölçekli parametreler sıfıra yuvarlanmaz.
| Öğe | Nasıl yorumlanır |
|---|---|
| R², RMSE | Uyum özeti; RMSE paydada n kullanır (104.5.4). |
| Artık standart hata s | \sqrt{\text{RSS}/(n-p)} ve sd'si; SH'lerin tanımı. Raporda bu ölçü verilir. |
| Kestirim | Parametrenin değeri; birimi formdaki rolüne göre (K: g/cm², r: yıl⁻¹, x_0: yıl). |
| Standart hata, GA | Asimptotik (Wald); küçük örneklemde ve güçlü eğrilikte iyimser olabilir. |
| t, p | "\theta=0" testi; çoğu parametre için anlamlı bir hipotez değildir. |
| YAKINSAMADI | Tahminler geçersizdir; başlangıç değerleri değiştirilmelidir. |
| Korelasyonlar | |r|>0{,}95 parametrelerin ayrı ayrı belirlenemediğini gösterir. |
| Yakınsama ölçütü | Bates–Watts değeri; <10^{-5} olmalıdır. |
| Form karşılaştırması | Aynı veride AIC'ye göre sıralı; dAIC >2 belirgin. |
Uyarı iletileri: yakınsamama (bayesian_nonlinear.py:494–498); kovaryans kestirilemedi (473–475); sınırda kalan parametreler (_nl_apply_extras, 577–583); WLS notu.
APA biçiminde rapor cümlesi (Türkçe ondalıkla):
Kemik mineral yoğunluğunun yaşla ilişkisi üç parametreli lojistik büyüme modeliyle doğrusal olmayan en küçük kareler yöntemiyle (Levenberg–Marquardt) incelendi (N = 80). Model verideki varyansın %96'sını açıkladı (R^2 = 0{,}960, artık SH = 0,039 g/cm²). Plato değeri K = 1{,}189 g/cm² (SH = 0,007; %95 GA [1,176; 1,203]), dönüm noktası x_0 = 9{,}39 yaş [8,72; 10,06] ve büyüme hızı r = 0{,}129 yıl⁻¹ [0,116; 0,142] olarak kestirildi. Gompertz modeli biraz daha iyi uydu (\Delta\text{AIC} = 2{,}6).
104.8 Uzman soruları
S1. Hangi algoritma? Sonuç R nls ile aynı mı?
Hazır formlar ve özel formül, aynı ortak çözücüyle uydurulur: karmaşık adım Jacobian'lı MINPACK Levenberg–Marquardt (\text{ftol}=\text{xtol}=10^{-15}); Bates–Watts ölçütü 10^{-5}'i geçmezse TRF ikinci kez denenir ve yakınsayan, RSS'i küçük olan seçilir. Yakınsama ölçütü R nls ile aynıdır. En küçük kareler çözümü tektir ve algoritmadan bağımsızdır; bu veride MerQur ve R nls kestirimleri 10^{-8} düzeyinde aynıdır (R durma toleransı). Fark başlangıçtadır: R Gauss–Newton MerQur'un türetilmiş başlangıcından "singular gradient" ile durur, LM ise yakınsar.
S2. GA Wald mı, profil mi? R confint() neden farklı?
MerQur'un GA'sı Wald tipidir: \hat\theta\pm t_{n-p}\operatorname{SH}. R confint.nls (4.4'ten beri stats içinde) profil t aralığını hesaplar; model eğriliğini hesaba kattığı için asimetrik olabilir. Bu veride x_0 için Wald [8,717; 10,056], profil [8,690; 10,024]; r için Wald [0,1163; 0,1417], profil [0,1166; 0,1425]. Parametre etkisi eğriliği büyükse (Bates ve Watts 1988) Wald aralığı yanıltıcı olabilir; bootstrap yüzdelik aralığı bir denetim olarak kullanılabilir.
S3. RMSE ile artık SH neden farklı? Hangisi rapor edilir?
RMSE =\sqrt{\text{RSS}/n}=0{,}03785; artık SH s=\sqrt{\text{RSS}/(n-p)}=0{,}03858. SH'ler ve GA'lar s ile hesaplanır. R raporlarındaki "residual standard error" s'dir. MerQur ikisini de yazar; makalede s verilmeli ya da RMSE'nin tanımı yazılmalıdır.
S4. R² doğrusal olmayan modelde anlamlı mı?
1-\text{RSS}/\text{TKT} olarak tanımlıdır ve veri ölçeğinde açıklanan oranı verir. Kesişimli doğrusal regresyondaki ayrışma özdeşliği geçerli değildir; model ortalamadan kötüyse negatif çıkabilir. Farklı formları karşılaştırmak için R^2 yerine AIC/BIC kullanılmalıdır; MerQur form karşılaştırma tablosunu bu nedenle AIC'ye göre sıralar.
S5. Yakınsamadığında MerQur ne yapıyor? Sonuç yine de görünüyor mu?
Kullanıcı başlangıç vermediyse tüm parametrelerin 1 olduğu ikinci bir başlangıç denenir. Yine Bates–Watts ölçütü sağlanmazsa son yineleme noktasındaki değerler "YAKINSAMADI — tahminler geçersiz" başlığıyla gösterilir; kovaryans NaN yapılır, SH, GA ve p "—" yazılır. Bu denetim olmasaydı curve_fit'in varsayılan toleransıyla "başarılı" görünen, ama çözüm olmayan sonuçlar raporlanabilirdi.
S6. Lojistik eğriyi logit dönüşümüyle doğrusal regresyona çevirmek aynı sonucu verir mi?
Hayır. \log[y/(K-y)]=r(x-x_0) dönüşümü K'nın bilinmesini gerektirir ve hatayı da dönüştürür: toplamsal sabit varyanslı hata, dönüşüm ölçeğinde değişen varyanslı olur. Dönüşümlü en küçük kareler farklı bir amaç fonksiyonunu en küçükler; kestirimler farklıdır ve SH'ler yanlıştır. Dönüşüm ancak başlangıç değeri bulmak için kullanılmalıdır.
S7. Dönüm noktası gözlem aralığının alt ucunda. Güvenilir mi?
\hat x_0=9{,}39 yaş, en küçük yaş 5,9'dur ve 15 yaşın altında yalnız birkaç gözlem vardır. x_0 ve r, eğrinin bu kısa yükselen kısmından belirlenir; korelasyonları 0,46'dır. Bootstrap ve profil aralıkları Wald aralığına yakın olduğu için bu veride kestirim kararlıdır, ama dönüm noktasının alt kısmı (eğrinin alt asimptotu) gözlenmemiştir. Model, 0 yaşta KMY'nin K/(1+e^{rx_0})=0{,}27 olacağını varsayar; bu bir dışkestirimdir.
S8. Bootstrap neden artık bootstrap? Çiftler bootstrap'ı değil mi?
Artık bootstrap, X'leri sabit sayar ve modelin doğru, hataların özdeş dağılımlı olduğunu varsayar; tasarım sabit olduğunda (deney) uygundur. Çiftler bootstrap'ı (x_i,y_i)'yi birlikte yeniden örnekler, değişen varyansa daha dayanıklıdır, ama küçük örneklemde uç X'ler örneklemden düşünce model tanımsız kalabilir. MerQur artık bootstrap'ı merkezlenmiş artıklarla yapar (WLS'de \sqrt w ölçeğinde); tohum sabit olduğu için sonuç yeniden üretilebilir.
104.9 Sık hatalar ve tuzaklar
- Varsayılan formu (Üstel azalma) değiştirmeyi unutmak. Form listesi "Üstel azalma" ile açılır; S biçimli veride bu form da uyabilir (R^2=0{,}959) ama parametreleri farklı bir anlam taşır.
- RMSE'yi artık SH diye raporlamak. Paydalar farklıdır (104.5.4).
- p değerlerini yorumlamak. "K=0" ya da "x_0=0" anlamlı hipotezler değildir; GA raporlanmalıdır.
- Yakınsama uyarısını görmezden gelmek. "YAKINSAMADI" başlığındaki değerler çözüm değildir.
- Birden çok başlangıç denememek. Yerel çözüm şüphesinde farklı başlangıçlarla RSS karşılaştırılmalıdır.
- Form karşılaştırmasında başlangıç farkını unutmak. Karşılaştırma türetilmiş başlangıçlarla yapılır; bir form yakınsamadıysa satırı "—" olur, kötü uyum sanılmamalıdır.
- Platoya ulaşmamış veride üç parametreli S eğrisi. Plato gözlenmemişse K ve r belirlenemez; korelasyon \pm1'e yaklaşır, SH patlar.
- Yineleme geçmişini asıl uyumun yolu sanmak. Geçmiş, sonlu fark Jacobian'lı ayrı bir çalıştırmadır.
- Gözlem aralığı dışına tahmin. Özellikle üstel formlarda aralık dışı tahmin hızla patlar.
104.10 Kaynaklar
- Bates, D. M., & Watts, D. G. (1981). A relative offset orthogonality convergence criterion for nonlinear least squares. Technometrics, 23(2), 179–183. https://doi.org/10.1080/00401706.1981.10486262
- Bates, D. M., & Watts, D. G. (1988). Nonlinear regression analysis and its applications. Wiley. https://doi.org/10.1002/9780470316757
- Efron, B., & Tibshirani, R. J. (1994). An introduction to the bootstrap. Chapman & Hall/CRC. https://doi.org/10.1201/9780429246593
- Gompertz, B. (1825). On the nature of the function expressive of the law of human mortality, and on a new mode of determining the value of life contingencies. Philosophical Transactions of the Royal Society of London, 115, 513–583. https://doi.org/10.1098/rstl.1825.0026
- Levenberg, K. (1944). A method for the solution of certain non-linear problems in least squares. Quarterly of Applied Mathematics, 2(2), 164–168. https://doi.org/10.1090/qam/10666
- Marquardt, D. W. (1963). An algorithm for least-squares estimation of nonlinear parameters. Journal of the Society for Industrial and Applied Mathematics, 11(2), 431–441. https://doi.org/10.1137/0111030