137. STL Mevsimsel Ayrıştırma
Analiz kimliği: stl · Menü adı: STL Mevsimsel Ayrıştırma · Panel: gui/panels/analyses/stl_decomposition.py · Motor: stats/timeseries_advanced.py, run_stl_decomposition (satır 1104–1219); STL çekirdeği stats/ts_diagnostics.py, stl_r (301–340) ve _stl_fortran (241–298); ek çıktılar stl_extras (1083–1118), dönüşüm ve MSTL run_stl_q7 (1006–1080)
137.1 Ne işe yarar
STL (Seasonal-Trend decomposition using LOESS), bir zaman serisini üç toplamsal bileşene ayırır:
- Y_t: gözlenen seri.
- T_t: trend; yavaş değişen uzun dönem düzeyi.
- S_t: mevsim; m gözlemde bir tekrarlayan, ama zamanla yavaşça değişebilen desen.
- R_t: artık; trend ve mevsim çıkarıldıktan sonra kalan düzensiz dalgalanma.
Cevapladığı soru şudur: "Serideki değişimin ne kadarı uzun dönem eğilimden, ne kadarı düzenli mevsim deseninden, ne kadarı rastlantıdan geliyor?" Yöntem Cleveland, Cleveland, McRae ve Terpenning (1990) tarafından tanımlanmıştır. Her bileşen, yerel ağırlıklı regresyonla (LOESS; Bölüm 102) kestirilir. İki iç içe döngüden oluşur: iç döngü trend ve mevsimi sırayla günceller, dış döngü aykırı gözlemlere sağlamlık ağırlığı verir.
Ne zaman kullanılır? Mevsimsellik içeren aylık, haftalık ya da günlük seride trendi mevsimden ayırmak; mevsimsellikten arındırılmış seri üretmek; mevsim deseninin zamanla değişip değişmediğini görmek; aykırı günlere karşı sağlam bir ayrıştırma elde etmek için.
Ne zaman kullanılmaz?
- Gelecek değer tahmini isteniyorsa: Üstel Düzleştirme (ETS) ya da ARIMA Tahmin. STL tahmin üretmez.
- Durağanlık, birim kök ya da otokorelasyon sorusu için: Zaman Serisi (Bölüm 136).
- Yalnız bir eğilimin varlığı sınanacaksa: Mann–Kendall + Sen Eğimi (Bölüm 140). STL'nin trend bileşeninin standart hatası ve p değeri yoktur.
- Mevsimsellik yoksa (yıllık seri): ayrıştırılacak mevsim yoktur; trend için LOESS (Bölüm 102) yeterlidir.
- Takvim etkileri (çalışma günü sayısı, bayram kayması) ayrıca modellenecekse: STL bunları ayırmaz; regresyon bileşenli bir mevsim düzeltme yöntemi (X-13ARIMA-SEATS) gerekir. MerQur'da bu yöntem yoktur.
Sık karıştırılan analizler. Klasik ayrıştırma (hareketli ortalama ile) mevsim desenini her yıl aynı sayar ve serinin iki ucunda trend vermez; STL her iki kısıtı da kaldırır. Zaman Serisi modülü de içinde STL çalıştırır, ama ayarları sabittir ve her zaman sağlam STL kullanır (136.5.10). MSTL, birden çok mevsim dönemini (günlük veride 7 ve 365) art arda STL uygulayarak ayırır; bu modülde "MSTL periyotları" alanıyla seçilir.
137.2 Varsayımlar ve veri türü
| Varsayım | Ne demek | MerQur'da nasıl denetlenir |
|---|---|---|
| Toplamsallık | Mevsim genliği seri düzeyinden bağımsızdır. | Denetlenmez. Genlik düzeyle büyüyorsa "Dönüşüm: log" ya da Box–Cox seçilir. |
| Düzenli aralık | Ardışık satırlar eşit zaman adımıdır; bir dönem tam m satırdır. | Tarihe göre sıralanır; eksik dönem ya da yinelenen tarih varsa sonuç metninde bildirilir; sıklık çıkarılamazsa dönem en sık aralıktan bulunur. |
| En az iki tam dönem | n\ge2m; döngü-altı serilerin her birinde en az iki gözlem. | n<4 ise hata. n<2m ise ayrıştırma yapılmaz ve neden yazılır. |
| Mevsimin yavaş değişmesi | Aynı mevsim konumundaki değerler komşu döngülerde benzer. | Mevsim penceresiyle (s.window) denetlenir. |
Eksik değer. df[[tarih, değer]].dropna() ile tarih ya da değeri eksik satırlar atılır; tarihe çevrilemeyen satırlar da atılır; seri tarihe göre sıralanır (timeseries_advanced.py:1125–1128). STL'nin kendisi eksik değer kabul etmez: her satır bir zaman adımı sayılır.
Uç durumlar.
- Tarih ve değer sütunu aynıysa ya da tarih hiç çözülemiyorsa hata (
timeseries_advanced.py:120–136). - n<4 ise "en az iki tam dönem gerekir" hatası (
timeseries_advanced.py:1132–1133). - n<2m ise ayrıştırma yapılmaz; R
stlile aynı biçimde "seri iki tam dönemden kısa" nedeni yazılır. - Log ya da \lambda\le0 Box–Cox seçilip sıfır ya da negatif değer varsa hata (
ts_diagnostics.py:1024–1034). - MSTL'de n/2'den uzun dönemler atılır ve bu, ayar bloğuna yazılır (
ts_diagnostics.py:1038–1045).
137.3 Parametreler
Varsayılanlar stl_decomposition.py:39–155, stats_panel.py:8765–8775 ve timeseries_advanced.py:1141–1188 içinden okunmuştur.
| Arayüz adı | Varsayılan | Ne yapar | Sonucu nasıl değiştirir |
|---|---|---|---|
| Tarih sütunu | veriye bağlı | Zaman ekseni; sıralama ve otomatik dönem için. | — |
| Değer sütunu | veriye bağlı | Ayrıştırılan seri. | — |
| Dönem | 0 = (otomatik) | Mevsim uzunluğu m (2–365). Otomatik: sıklık kodunun başına göre çeyreklik 4, aylık 12, haftalık 52, günlük ve iş günü 7, saatlik 24; dakikalık seride saatlik ya da günlük döngü. Yıllık seride mevsim yoktur, ayrıştırma yapılmaz. | Tüm bileşenler. |
| Sağlam ayrıştırma | kapalı | Dış döngü 15, iç döngü 1; bisquare sağlamlık ağırlıkları. | Aykırı gözlemler artığa itilir; trend ve mevsim onlardan etkilenmez. |
| Mevsim penceresi (s.window) | Varsayılan (7) | Döngü-altı LOESS penceresi n_s; tek sayıya yükseltilir, en az 3. | Büyük pencere → yıldan yıla daha az değişen mevsim. |
| Sabit mevsim (s.window = 'periodic') | kapalı | n_s=10n+1 ve döngü konumu ortalaması: mevsim her döngüde aynı. | Mevsim sabitlenir; değişen kısım artığa geçer. |
| Trend penceresi (t.window) | Varsayılan | Trend LOESS penceresi n_t; en az m+1, tek sayı. Varsayılan \mathrm{nextodd}\!\left(\lceil1{,}5m/(1-1{,}5/n_s)\rceil\right). | Büyük pencere → daha düzgün trend, mevsime daha çok sızıntı. |
| Dönüşüm / λ | dönüşüm yok (toplamsal) | log (çarpımsal), Box–Cox (\lambda Guerrero ya da elle; elle varsayılan 0,5). | Bileşenler dönüştürülmüş ölçektedir. |
| MSTL periyotları | boş | Virgülle birden çok dönem (ör. 7, 365); mevsim pencereleri 11, 15, …; 2 tur. | Her dönem için ayrı mevsim sütunu. |
| Ek çıktılar: Mevsim indeksi + mevsimsel düzeltilmiş seri | kapalı | Döngü konumu başına ortalama mevsim; Y_t-S_t (dönüşümde özgün ölçekte). | Ek bölüm ve tablo sütunu. |
| Ek çıktılar: Artık tanısı | kapalı | Artıkta Ljung–Box (gecikme \min(2m,\ n/5)), Shapiro–Wilk, Jarque–Bera. | Ek bölüm. |
| Ek çıktılar: Bileşenleri veri setine kaydet | kapalı | STL_trend, STL_seasonal, STL_resid, STL_sa sütunları. | Veri setine yazar. |
Neden kullanıcının penceresi tek sayıya yükseltiliyor ama sıçrama özgün sayıdan hesaplanıyor?
LOESS penceresi bir noktanın iki yanında eşit komşu ister; bu yüzden pencere tek sayı olmalıdır (8 → 9). R stl de pencereyi nextodd ile tek yapar, ama sıçrama (jump) parametresini kullanıcının yazdığı değerden, \lceil w/10\rceil ile hesaplar. MerQur aynı ayrımı korur (timeseries_advanced.py:1179–1182): s.window = 8 girilirse pencere 9, sıçrama \lceil8/10\rceil=1 olur. Böylece aynı girdi R ile aynı ayrıştırmayı verir.
137.4 Tıp örneği
Dosya: english/datasets/Tip/95_stl_YBU_daily.xlsx (Türkçe kopyası samples/Tum_Analiz_Tip/95_stl_YBU_gunluk.xlsx).
| Değişken | Rol | Tür | Açıklama |
|---|---|---|---|
date |
Tarih sütunu | tarih, günlük | 1 Ocak 2022 (cumartesi) – 30 Aralık 2024 |
YBU_occupancy |
Değer sütunu | oran (0–1) | Yoğun bakım ünitesi günlük yatak doluluk oranı; ortalama 0,7145, SS 0,0934, en küçük 0,507, en büyük 0,941. |
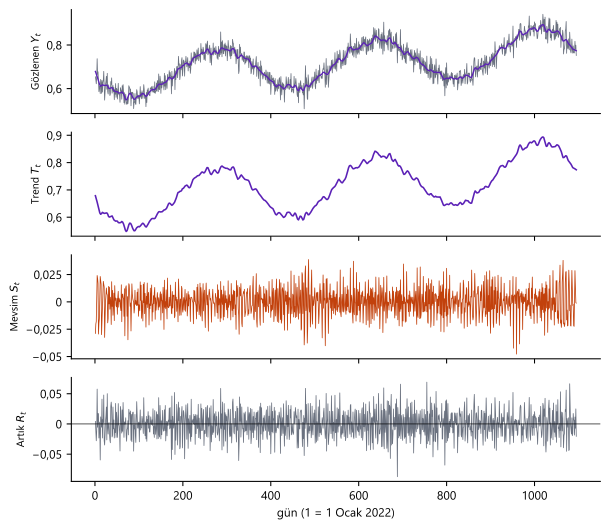
n ve eksik değer: 1095 gün, eksik ve yinelenen tarih yok; her ardışık fark 1 gündür. Sıklık D → dönem m=7 (haftalık döngü). Mevsim konumu 1 cumartesidir.
Klinik soru: Yoğun bakım doluluğunda uzun dönem bir artış var mı? Haftanın günlerine bağlı düzenli bir desen var mı, varsa ne kadar güçlü ve kararlı?
Seçilen ayarlar: Arayüz varsayılanları (dönem otomatik = 7; sağlam değil; s.window 7; t.window varsayılan). Karşılaştırma için dört ek çalıştırma yapılmıştır: sağlam ayrıştırma, sabit mevsim (periodic), s.window = 13 ile t.window = 21, mevsim indeksi ile artık tanısı. Aylık bir seride davranışı göstermek için Tıp #94 aylık vaka serisi (m=12) de ayrıştırılmıştır.
Şekil 137.1. Tıp #95 günlük YBÜ doluluğunun STL ayrıştırması (m = 7, s.window = 7, t.window = 15, l.window = 7). Üst panelde mor çizgi trenddir.
137.5 Formüller ve hesap adımları
MerQur'un izlediği sıra şudur: (1) seriyi sırala, dönemi belirle, (2) pencereleri, dereceleri ve sıçramaları R stats::stl varsayılanlarıyla kur, (3) iç döngüyü (sağlam değilse 2 kez) çalıştır, (4) sağlamsa dış döngüde ağırlıkları güncelleyip iç döngüyü (1 kez) yinele, toplam 15 dış tur, (5) periodic seçildiyse mevsimi döngü konumu ortalamasıyla sabitle, (6) artığı R_t=Y_t-T_t-S_t olarak bul, (7) trend ve mevsim gücünü ve istenen ek çıktıları hesapla.
137.5.1 Dönem, pencereler ve dereceler
Dönem kullanıcıdan gelir; verilmezse sıklık kodundan çıkarılır (137.3). Pencereler, dereceler ve sıçramalar R stats::stl varsayılanlarıdır (timeseries_advanced.py:1157–1184, ts_diagnostics.py:301–340):
| Simge | R adı | Varsayılan | Tıp #95 (m=7) | Tıp #94 (m=12) |
|---|---|---|---|---|
| n_s | s.window | 7 (periodic: 10n+1) | 7 | 7 |
| d_s | s.degree | 0 | 0 | 0 |
| n_t | t.window | \mathrm{nextodd}\!\left(\lceil1{,}5m/(1-1{,}5/n_s)\rceil\right) | 15 | 23 |
| d_t | t.degree | 1 | 1 | 1 |
| n_l | l.window | \mathrm{nextodd}(m) | 7 | 13 |
| d_l | l.degree | 1 | 1 | 1 |
| j_s,\ j_t,\ j_l | s.jump, t.jump, l.jump | \lceil n_\cdot/10\rceil | 1, 2, 1 | 1, 3, 2 |
| n_i | inner | 2 (sağlam: 1) | 2 | 2 |
| n_o | outer | 0 (sağlam: 15) | 0 | 0 |
- \mathrm{nextodd}(x): x'i en yakın tam sayıya yuvarla; çiftse 1 ekle.
- n_t formülü: trend filtresinin mevsim frekansını yeterince bastırması için gereken en küçük tek pencere (Cleveland ve ark. 1990, Bölüm 3).
- n_l=\mathrm{nextodd}(m): alçak geçiren filtrenin LOESS penceresi; bir dönemden kısa olmayan en küçük tek sayı.
Koddaki tercih
Sağlam olmayan ve sağlam yolun ikisi de R stl.f Fortran yordamının (stlstp, stlss, stless, stlest, stlfts, stlrwt) doğrudan uyarlamasıyla hesaplanır (ts_diagnostics.py:45–298). Bu, m tek sayı olduğunda da n_l=m olmasını sağlar. statsmodels'in hazır STL sınıfının varsayılanları farklıdır (mevsim derecesi 1, sıçrama 1, iç döngü 5 ya da 2) ve alçak geçiren pencerenin m'den büyük olmasını ister; bu yüzden R ile aynı ayrıştırmayı vermez.
137.5.2 LOESS yapı taşı
Her düzgünleştirme aynı yerel kestirime dayanır (ts_diagnostics.py:45–82, R stlest). x noktasında, q komşudan oluşan [\ell,u] penceresiyle:
- j: penceredeki konum (1 tabanlı); x: kestirim noktası (pencerenin dışında da olabilir).
- h: pencere yarıçapı. Pencere seriden uzunsa (q>n) h'ye \lfloor(q-n)/2\rfloor eklenir.
- w_j: üç küp (tricube) ağırlık; sağlamlık ağırlığı varsa onunla çarpılır, sonra toplamı 1 olacak biçimde ölçeklenir.
Derece 0'da kestirim ağırlıklı ortalamadır: \hat y(x)=\sum_j w_jy_j. Derece 1'de ağırlıklar doğrusal düzeltmeyle güncellenir:
Bu, ağırlıklı en küçük kareler doğrusunun x'teki değerini verir; doğruyu açıkça kestirmeden aynı sonuca ulaşır.
Sıçrama. Kestirim yalnız her j. noktada yapılır (1,\ 1+j,\ 1+2j,… ve son nokta); aradaki değerler doğrusal ara değerle doldurulur (ts_diagnostics.py:85–117, R stless). Sıçrama \lceil q/10\rceil olduğundan pencere 10'dan büyük olunca hesap süresi yaklaşık on kat kısalır, sonuç neredeyse değişmez.
137.5.3 İç döngü
İç döngünün k. turunda elimizde T^{(k)}_t vardır (ilk turda T^{(0)}_t=0). Altı adım:
Adım 1 — Trendden arındırma. Y_t-T^{(k)}_t.
Adım 2 — Döngü-altı serileri düzgünleştirme. Aynı mevsim konumundaki gözlemler (günlük veride bütün cumartesiler, bütün pazarlar …) m ayrı alt seri oluşturur. Her alt seri, pencere n_s ve derece d_s=0 ile LOESS'le düzgünleştirilir; ayrıca alt serinin bir önceki ve bir sonraki döngüsüne bir değer dışa uzatılır (konum 0 ve k+1). Bu değerler birleştirilerek n+2m uzunluğunda geçici mevsim dizisi C_t (t=-m+1,…,n+m) elde edilir.
Adım 3 — Alçak geçiren süzgeç. C_t'ye art arda m, m ve 3 uzunluklu hareketli ortalama uygulanır (n+2m\to n+m+1\to n+2\to n), sonra pencere n_l ve derece 1 ile LOESS:
Adım 4 — Düzgünleştirilmiş döngü-altı serilerini trendden arındırma. S^{(k+1)}_t=C_t-L_t, t=1,…,n.
Adım 5 — Mevsimden arındırma. Y_t-S^{(k+1)}_t.
Adım 6 — Trend düzgünleştirme. T^{(k+1)}_t=\mathrm{LOESS}_{n_t,1}\!\left(Y-S^{(k+1)}\right)_t.
Neden Adım 3 ve 4 gerekli?
Döngü-altı LOESS'ten çıkan C_t yalnız mevsimi değil, alt serilerin ortak düzeyini, yani trendin bir parçasını da taşır. Üç hareketli ortalama m uzunluğundaki her dönemi ortalayarak mevsimi sıfırlar ve geriye yalnız bu düzey sızıntısını bırakır; LOESS onu düzgünleştirir. C_t'den L_t'yi çıkarmak, mevsim bileşeninin bir dönem boyunca toplamının yaklaşık sıfır olmasını sağlar. Bu adım olmasa trend ile mevsim birbirine karışırdı (tanımlanabilirlik sorunu).
Neden mevsim derecesi 0?
R ve Cleveland ve ark. (1990) varsayılanıdır. Döngü-altı seriler kısadır (Tıp #95'te 157, aylık 5 yıllık seride yalnız 5 değer); yerel doğru kestirmek uçlarda aşırı salınım yapar. Yerel sabit (ağırlıklı ortalama), mevsim deseninin yavaş kaymasını izlemeye yeter.
137.5.4 Dış döngü: sağlamlık ağırlıkları
Sağlam ayrıştırma seçilirse iç döngü bir kez çalıştırıldıktan sonra artıklardan ağırlık hesaplanır ve iç döngü bu ağırlıklarla yinelenir; dış döngü 15 kez döner (ts_diagnostics.py:285–295, R stlrwt):
- h: altı medyan mutlak artık; normal hatalarda yaklaşık 4\sigma.
- \rho_t: bisquare sağlamlık ağırlığı. Mutlak artığı h'yi aşan gözlem sıfır ağırlık alır; Adım 2 ve Adım 6'da hiç katkı vermez.
- Alçak geçiren süzgeç (Adım 3) ağırlık kullanmaz.
Neden 6 · medyan ve bisquare?
Medyan mutlak artık, aykırı değerlerden etkilenmeyen bir ölçek kestiricisidir; normal dağılımda \mathrm{medyan}|R|\approx0{,}674\sigma olduğundan h\approx4\sigma'dır. Bisquare ağırlığı küçük artıklara neredeyse tam ağırlık verir ve 4\sigma'nın ötesini tamamen dışlar (Cleveland 1979). Medyan, R'daki gibi iki orta sıra istatistiğinin ortalamasıdır.
137.5.5 Sabit mevsim (periodic)
"Sabit mevsim" seçilirse n_s=10n+1 alınır: her alt seri bütünüyle tek pencereye girer ve derece 0 LOESS alt serinin (üç küp ağırlıklı) ortalamasına çok yakın bir sabit verir. Ayrıştırmadan sonra mevsim, döngü konumu başına aritmetik ortalamayla tam sabitlenir (R stl(s.window = "periodic")):
Trend penceresi de n_s büyüdüğü için kısalır: m=7'de \mathrm{nextodd}(\lceil10{,}5014\rceil)=11.
137.5.6 Trend ve mevsim gücü
- Varyanslar n-1 paydalıdır (
ts_diagnostics.py:372–385). - F_T: mevsimden arındırılmış serideki değişimin ne kadarının trendden geldiği. F_S: trendden arındırılmış serideki değişimin ne kadarının mevsimden geldiği.
- 0–1 arasıdır. Sonuç metni F_S\ge0{,}64'ü güçlü mevsimsellik eşiği olarak yazar; bu eşik R
forecast::nsdiffs(test = "seas")varsayılanıdır, bir test değildir.
137.5.7 Dönüşüm, mevsim indeksi ve mevsimsel düzeltme
Log ve Box–Cox. Ayrıştırma Z_t=g_\lambda(Y_t) üzerinde yapılır (ts_diagnostics.py:390–406, R forecast::BoxCox):
\lambda elle verilmezse Guerrero (1993) yöntemiyle seçilir: seri m uzunluğunda bloklara bölünür; blok SS'lerinin blok ortalamasının 1-\lambda kuvvetine oranı en kararlı (değişim katsayısı en küçük) olacak biçimde \lambda\in[-1{,}2] aranır (ts_diagnostics.py:409–429).
Mevsimsel düzeltilmiş seri. Toplamsal modelde Y_t-S_t; dönüşümde özgün ölçeğe geri çevrilir: g_\lambda^{-1}\!\left(Z_t-S_t\right) (ts_diagnostics.py:1099–1103). Log dönüşümünde mevsim çarpımsaldır: e^{S_t} mevsim faktörüdür ve Y_t/e^{S_t} düzeltilmiş seridir.
Mevsim indeksi. Döngü konumu başına ortalama mevsim: \bar S_q=\mathrm{ort}\{S_t:\ t\equiv q\}, q=1,…,m; konum 1 ilk gözlemdir. Log dönüşümünde e^{\bar S_q} faktör olarak da verilir.
137.5.8 MSTL
Birden çok dönem verilirse (m_1<m_2<…), R forecast::mstl algoritması uygulanır (ts_diagnostics.py:343–369): her turda her dönem için, o döneme ait mevsim geri eklenmiş seriye STL (s.window 7+4i: 11, 15, …) uygulanır ve yeni mevsim çıkarılır; 2 tur yapılır, tek dönemde 1 tur. Trend son STL'den alınır. n/2'den uzun dönemler atılır.
137.5.9 Artık tanısı ve özet satırları
Artık tanısında Ljung–Box gecikmesi \max\{1,\min(2m,\ \mathrm{round}(n/5))\}'tir; Shapiro–Wilk yalnız 3\le n\le5000'de verilir; Jarque–Bera her zaman verilir (ts_diagnostics.py:861–878). Sonuç metnindeki "Trend ortalaması", "Trend SD", "Mevsim genliği (SD)" ve "Artık SD" pandas mean() ve std() (payda n-1) ile hesaplanır (timeseries_advanced.py:3664–3679).
137.6 Elle hesap: Tıp verisinde sayısal yürüyüş
Aşağıdaki ara değerler dogrulama/stl/elle_hesap.py ile, MerQur kodu çağrılmadan, Cleveland ve ark. (1990) algoritmasının numpy uygulamasıyla hesaplanmıştır; sağlamlık medyanı tam sıra istatistiğidir. Ara değerler dogrulama/stl/elle_adimlar.txt dosyasındadır.
Adım 1 — Pencereler. m=7, n_s=7:
Sıçramalar: j_s=\lceil0{,}7\rceil=1, j_t=\lceil1{,}5\rceil=2, j_l=1.
Adım 2 — İlk iç turda cumartesi alt serisi. İlk turda T^{(0)}=0 olduğundan Adım 1 seriyi değiştirmez. Konum 1 (cumartesi) alt serisi 157 değerdir; ilk yedisi 0,654; 0,623; 0,578; 0,547; 0,586; 0,632; 0,605. Alt serinin 1. noktasında pencere [1{,}7], h=6; üç küp ağırlıklar (r=|j-1|):
| r | 0 | 1 | 2 | 3 | 4 | 5 | 6 |
|---|---|---|---|---|---|---|---|
| w | 1 | 0,986175 | 0,892953 | 0,669922 | 0,348473 | 0,074776 | 0 |
Alt serinin 4. noktası iç noktadır: pencere [1{,}7], h=3; ağırlıklar (0;\ 0{,}348473;\ 0{,}892953;\ 1;\ 0{,}892953;\ 0{,}348473;\ 0) ve \hat C_4=0{,}581056. Dışa uzatılan "konum 0" değeri için x=0, h=7; ağırlıklar 0{,}991279;\ 0{,}931648;\ 0{,}781950;\ 0{,}538183;\ 0{,}256736;\ 0{,}050761;\ 0 ve \hat C_0=0{,}607678.
Adım 3 — Alçak geçiren süzgeç. Yedi alt seri birleştirilince C dizisinin başı şöyledir (ilk 7 değer konum 0 uzatmaları, sonrakiler t=1{,}2,…):
\mathrm{MA}_7, \mathrm{MA}_7, \mathrm{MA}_3 ve n_l=7 LOESS'ten sonra L_1=0{,}626040, L_2=0{,}625793.
Adım 4–6 — İlk tur mevsim ve trend.
İkinci iç tur aynı adımları Y-T^{(1)} üzerinde yineler. Son bileşenler:
| t (gün) | Y_t | T_t | S_t | R_t |
|---|---|---|---|---|
| 1 (cmt) | 0,654 | 0,678711 | −0,028870 | 0,004159 |
| 2 (paz) | 0,641 | 0,673221 | −0,020239 | −0,011982 |
| 3 (pzt) | 0,622 | 0,667732 | −0,017892 | −0,027840 |
| 4 (sal) | 0,654 | 0,661531 | 0,003673 | −0,011204 |
| 5 (çrş) | 0,737 | 0,655329 | 0,024081 | 0,057590 |
Adım 7 — Güç ölçüleri.
Trend güçlüdür; haftalık mevsim zayıftır (F_S<0{,}64).
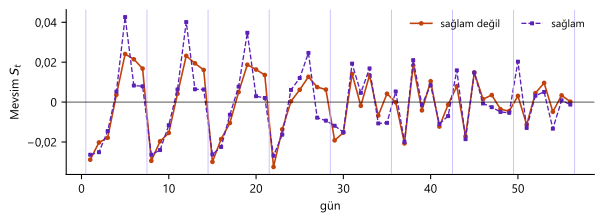
Adım 8 — Mevsim kararlı mı? Mevsim indeksi (konum 1 = cumartesi) -0{,}001431;\ 0{,}002679;\ 0{,}001535;\ -0{,}002771;\ -0{,}000785;\ -0{,}000132;\ 0{,}000744'tür: üç yıl boyunca ortalama haftalık etki ±0,003'ü geçmez. Oysa mevsim bileşeninin SS'si 0,013152'dir. Demek ki n_s=7 ile kestirilen "mevsim" sabit bir gün etkisi değil, birkaç haftalık dalgalanmalardır. Sabit mevsimle (periodic) F_S=0{,}004250'ye düşer; s.window = 13 ile 0,160116 olur. Klinik yorum: belirgin bir haftanın günü etkisi yoktur.
Adım 9 — Sağlam ayrıştırma. Son ağırlık hesabında \mathrm{medyan}|R_t|=0{,}012490, h=6\times0{,}012490=0{,}074941; 30 gün sıfır ağırlık alır (mutlak artığı 0,0749'u aşan günler). Sağlam ayrıştırmada F_T=0{,}923838, F_S=0{,}192864.
Adım 10 — Artık tanısı. Gecikme \min(14,\ \mathrm{round}(1095/5)=219)=14; Q(14)=418{,}513328, p<0{,}001. Artıkta otokorelasyon kalmıştır: haftalık STL günler arası kalıcı dalgalanmayı ve yıllık döngüyü artığa bırakır. MSTL (7, 365) bunu ayırmak için denenebilir.
Aylık seri (Tıp #94). m=12, n_t=23, n_l=13; F_T=0{,}943569, F_S=0{,}972893. Aynı seride sağlam STL F_S=0{,}958041 verir; bu, Zaman Serisi modülünün raporladığı değerdir (136.6, Adım 9).
Şekil 137.2. İlk 8 haftada mevsim bileşeni: sağlam olmayan (turuncu) ve sağlam (mor kesikli) STL. Dikey çizgiler hafta sınırları; desen haftadan haftaya değişir.
137.6.1 Doğrulama: MerQur, Python ve R
MerQur değerleri execute() sonucundan (dogrulama/stl/merqur_calistir.py), R değerleri stats::stl ile (dogrulama/stl/r_dogrulama.R) alınmıştır. Bileşen satırlarında t=1 değeri gösterilir; fark tüm t üzerinden en büyük mutlak farktır. Bağımsız Python uygulaması R ile her durumda 10^{-12} düzeyinde eşleşir.
| Büyüklük | MerQur | Python (bağımsız) | R 4.5.3 | En büyük fark | Durum |
|---|---|---|---|---|---|
| Tıp #95, m = 7, varsayılan: trend T_t (tüm t; gösterilen T_1) | 0,678711 | 0,678711 | 0,678711 | 2,0e−15 | ✓ |
| Tıp #95, m = 7, varsayılan: mevsim S_t (tüm t; gösterilen S_1) | −0,028870 | −0,028870 | −0,028870 | 1,6e−15 | ✓ |
| Tıp #95, m = 7, varsayılan: artık R_t (tüm t; gösterilen R_1) | 0,004159 | 0,004159 | 0,004159 | 1,7e−15 | ✓ |
| Tıp #95, m = 7, varsayılan: trend gücü F_T | 0,940273 | 0,940273 | 0,940273 | 3,3e−16 | ✓ |
| Tıp #95, m = 7, varsayılan: mevsim gücü F_S | 0,331227 | 0,331227 | 0,331227 | 3,3e−16 | ✓ |
| Tıp #95, m = 7, sağlam: trend T_t (tüm t; gösterilen T_1) | 0,673567 | 0,673567 | 0,673567 | 8,0e−14 | ✓ |
| Tıp #95, m = 7, sağlam: mevsim S_t (tüm t; gösterilen S_1) | −0,026396 | −0,026396 | −0,026396 | 2,2e−14 | ✓ |
| Tıp #95, m = 7, sağlam: artık R_t (tüm t; gösterilen R_1) | 0,006829 | 0,006829 | 0,006829 | 9,5e−14 | ✓ |
| Tıp #95, m = 7, sağlam: trend gücü F_T | 0,923838 | 0,923838 | 0,923838 | 9,0e−15 | ✓ |
| Tıp #95, m = 7, sağlam: mevsim gücü F_S | 0,192864 | 0,192864 | 0,192864 | 6,7e−14 | ✓ |
| Tıp #95, m = 7, periodic: trend T_t (tüm t; gösterilen T_1) | 0,648421 | 0,648421 | 0,648421 | 1,1e−13 | ✓ |
| Tıp #95, m = 7, periodic: mevsim S_t (tüm t; gösterilen S_1) | −0,001430 | −0,001430 | −0,001430 | 4,3e−16 | ✓ |
| Tıp #95, m = 7, periodic: artık R_t (tüm t; gösterilen R_1) | 0,007009 | 0,007009 | 0,007009 | 1,1e−13 | ✓ |
| Tıp #95, m = 7, periodic: trend gücü F_T | 0,919263 | 0,919263 | 0,919263 | 4,4e−16 | ✓ |
| Tıp #95, m = 7, periodic: mevsim gücü F_S | 0,004250 | 0,004250 | 0,004250 | 1,0e−15 | ✓ |
| Tıp #95, s.window 13, t.window 21: trend T_t (tüm t; gösterilen T_1) | 0,671914 | 0,671914 | 0,671914 | 2,9e−15 | ✓ |
| Tıp #95, s.window 13, t.window 21: mevsim S_t (tüm t; gösterilen S_1) | −0,015729 | −0,015729 | −0,015729 | 1,3e−15 | ✓ |
| Tıp #95, s.window 13, t.window 21: artık R_t (tüm t; gösterilen R_1) | −0,002185 | −0,002185 | −0,002185 | 2,2e−15 | ✓ |
| Tıp #95, s.window 13, t.window 21: trend gücü F_T | 0,921919 | 0,921919 | 0,921919 | 3,3e−16 | ✓ |
| Tıp #95, s.window 13, t.window 21: mevsim gücü F_S | 0,160116 | 0,160116 | 0,160116 | 1,1e−16 | ✓ |
| Tıp #94, m = 12, varsayılan: trend T_t (tüm t; gösterilen T_1) | 999,055687 | 999,055687 | 999,055687 | 5,5e−12 | ✓ |
| Tıp #94, m = 12, varsayılan: mevsim S_t (tüm t; gösterilen S_1) | −4,780119 | −4,780119 | −4,780119 | 7,7e−13 | ✓ |
| Tıp #94, m = 12, varsayılan: artık R_t (tüm t; gösterilen R_1) | −10,275568 | −10,275568 | −10,275568 | 1,5e−12 | ✓ |
| Tıp #94, m = 12, varsayılan: trend gücü F_T | 0,943569 | 0,943569 | 0,943569 | 5,6e−16 | ✓ |
| Tıp #94, m = 12, varsayılan: mevsim gücü F_S | 0,972893 | 0,972893 | 0,972893 | 3,3e−16 | ✓ |
| Tıp #94, m = 12, sağlam: trend T_t (tüm t; gösterilen T_1) | 982,564877 | 982,564877 | 982,564877 | 5,9e−12 | ✓ |
| Tıp #94, m = 12, sağlam: mevsim S_t (tüm t; gösterilen S_1) | 2,822349 | 2,822349 | 2,822349 | 1,3e−12 | ✓ |
| Tıp #94, m = 12, sağlam: artık R_t (tüm t; gösterilen R_1) | −1,387225 | −1,387225 | −1,387225 | 5,9e−12 | ✓ |
| Tıp #94, m = 12, sağlam: trend gücü F_T | 0,916564 | 0,916564 | 0,916564 | 2,7e−15 | ✓ |
| Tıp #94, m = 12, sağlam: mevsim gücü F_S | 0,958041 | 0,958041 | 0,958041 | 1,4e−15 | ✓ |
| Tıp #94, m = 12, log dönüşümü: trend T_t (tüm t; gösterilen T_1) | 6,888861 | 6,888861 | 6,888861 | 7,1e−15 | ✓ |
| Tıp #94, m = 12, log dönüşümü: mevsim S_t (tüm t; gösterilen S_1) | 0,005032 | 0,005032 | 0,005032 | 2,1e−15 | ✓ |
| Tıp #94, m = 12, log dönüşümü: artık R_t (tüm t; gösterilen R_1) | −0,002267 | −0,002267 | −0,002267 | 8,0e−15 | ✓ |
| Tıp #94, m = 12, log dönüşümü: trend gücü F_T | 0,935860 | 0,935860 | 0,935860 | 1,9e−15 | ✓ |
| Tıp #94, m = 12, log dönüşümü: mevsim gücü F_S | 0,969441 | 0,969441 | 0,969441 | 1,3e−15 | ✓ |
| Tıp #95 varsayılan: mevsim indeksi (7 konum) | −0,001431 | −0,001431 | −0,001431 | 3,8e−17 | ✓ |
| Tıp #95 varsayılan: artık Ljung–Box Q (gecikme 14) | 418,513328 | 418,513328 | 418,513328 | 9,7e−13 | ✓ |
| Tıp #95 sağlam: sıfır ağırlıklı gün sayısı | — | 30 | 30 | 0,0e+00 | ✓ (Python–R) |
Sonuç: 38 büyüklüğün tamamında bağımsız Python ile R eşleşir; MerQur'un değer verdiği 37 büyüklüğün tamamında üç kaynak 10^{-6} ölçütüyle aynıdır. m=7 gibi tek dönemde alçak geçiren pencere n_l=m'dir; sağlam olan ve olmayan ayrıştırma aynı kuralı kullanır. Sıfır ağırlıklı gün sayısı MerQur çıktısında ayrı bir alan olarak verilmediği için yalnız Python ile R karşılaştırılmıştır.
137.7 Çıktıyı okuma
MerQur'un sonuç metni varsayılan ayarlarla şöyledir (kısaltılmış):
STL Mevsimsel Ayrıştırma
  Dönem (mevsim uzunluğu)    = 7
  Gözlem sayısı              = 1095
  Trend ortalaması           = 0.7146
  Trend SD                  = 0.0889
  Mevsim genliği (SD)        = 0.0132
  Artık SD                   = 0.0225

── Bileşenler (ilk 8 satır) ──
       Tarih  Gözlenen  Trend  Mevsim   Artık
  2022-01-01     0.654 0.6787 -0.0289  0.0042
  2022-01-02     0.641 0.6732 -0.0202 -0.0120
  2022-01-03     0.622 0.6677 -0.0179 -0.0278
  ...
  STL ayrıştırması (dönem = 7). s.window = 7. t.window = 15, l.window = 7, s.degree = 0
  (iç yineleme 2, dış yineleme 0). ...
Trend gücü F_T = 0.9403; mevsim gücü F_S = 0.3312 (Wang, Smith & Hyndman 2006; 0–1,
F_S ≥ 0.64 güçlü mevsimsellik)
| Satır | Ne yazar | Nasıl yorumlanır |
|---|---|---|
| Künye: Dönem, Sağlam ayrıştırma | Kullanılan m ve sağlamlık | Otomatik dönemin beklenenle aynı olduğunu buradan denetleyin. |
| Trend ortalaması / Trend SD | T_t'nin ortalaması ve SS'si | Trend SS'si, eğilimin büyüklüğünü seri biriminde verir. |
| Mevsim genliği (SD) | S_t'nin SS'si | Artık SS'siyle karşılaştırın; F_S bunu ölçekler. |
| Artık SD | R_t'nin SS'si | Ayrıştırmanın açıklayamadığı dalgalanma. |
| Bileşenler tablosu | İlk 8 satır; tüm satırlar Tablo sekmesindedir | Y_t=T_t+S_t+R_t her satırda tam sağlanır. |
| Not satırı | s.window, t.window, l.window, s.degree, iç ve dış yineleme | Raporda ayrıştırma ayarları olarak verilmelidir. |
| F_T, F_S | Wang, Smith ve Hyndman güç ölçüleri | F_S\ge0{,}64 güçlü mevsim; test değildir. |
| Mevsim indeksi (istenirse) | Konum başına ortalama mevsim; log'da faktör | Konum 1 ilk gözlemin günü/ayıdır, takvim ayı değil. |
| Artık tanısı (istenirse) | Ljung–Box, Shapiro–Wilk, Jarque–Bera | Anlamlı Ljung–Box: artıkta yapı kalmıştır. |
APA biçiminde rapor cümlesi (Türkçe ondalıkla):
Günlük yoğun bakım doluluk oranı (1 Ocak 2022 – 30 Aralık 2024, n=1095), haftalık dönemle (m=7) STL yöntemiyle ayrıştırıldı (s.window = 7, t.window = 15, l.window = 7; Cleveland ve ark., 1990). Trend bileşeni değişimin büyük kısmını açıkladı (trend gücü F_T=0{,}94), haftalık mevsim zayıftı (mevsim gücü F_S=0{,}33). Ortalama haftanın günü etkisi ±0,003 puanı aşmadı; sabit mevsim varsayımıyla mevsim gücü 0,004'e düştü. Sağlam ayrıştırma (15 dış yineleme) 30 günü aykırı olarak dışladı; trend gücü korundu (F_T=0{,}92), haftalık mevsim gücü 0,19'a düştü.
137.8 Uzman soruları
S1. İç döngü neden 2, dış döngü neden 0? Yakınsama denetleniyor mu?
Hayır, sabit sayıda tur yapılır; R stl varsayılanlarıdır. R belgesine göre iç (geri uydurma) yinelemelerin "genellikle çok azı (2) yeter". Sağlam durumda her dış tur ağırlıkları değiştirdiği için iç döngü bir kez yeterlidir ve dış döngü 15 kez yinelenir. MerQur yakınsama ölçütü kullanmaz; bu, R ile birebir aynı sonucu güvenceye alır.
S2. statsmodels STL ile neden farklı sonuç alıyorum?
statsmodels STL varsayılanları R'dan farklıdır: mevsim derecesi 1, sıçramalar 1, sağlam olmayan durumda iç döngü 5, sağlamda iç 2 ve dış 15; sağlamlık medyanı da farklı hesaplanır. Ayrıca alçak geçiren pencerenin dönemden büyük olmasını ister (m=7'de en az 9). MerQur hesabı R stl.f'nin uyarlamasıyla yapar ve R stl ile 10^{-12} düzeyinde eşleşir.
S3. s.window nasıl seçilmeli? 7 mi, "periodic" mi?
s.window, mevsim deseninin kaç döngü boyunca kararlı kabul edileceğini belirler. 7, deseni yaklaşık yedi döngüde değişebilir sayar; "periodic" hiç değişmez sayar. Desenin gerçekten değişip değişmediği iki ayrıştırmayı karşılaştırarak görülebilir: Tıp #95'te F_S 7'de 0,33, periodic'te 0,004'tür. Fark, s.window = 7'nin "mevsim" diye kısa dönem dalgalanmayı yakaladığını gösterir. Cleveland ve ark. (1990) seçimin döngü-altı grafiklerine bakılarak yapılmasını önerir.
S4. Bu modülün F_S'si ile Zaman Serisi modülününki neden farklı?
Zaman Serisi modülü ayrıştırmayı her zaman sağlam STL ile yapar (s.window 7, dış döngü 15). Bu modülün varsayılanı sağlam değildir. Tıp #94'te sağlam olmayan F_S=0{,}973, sağlam F_S=0{,}958'dir. "Sağlam ayrıştırma" işaretlenirse iki modül aynı sayıyı verir.
S5. Seri iki tam dönemden kısaysa (aylık 20 gözlem) ne olur?
Doğru davranış ayrıştırma yapmamaktır: her döngü-altı seride en az iki gözlem olmadan mevsim, trendden ayrılamaz. MerQur bu durumda ayrıştırma yapmaz ve nedeni yazar; R stl "series is not periodic or has less than two periods" hatası verir. Dönemi elle küçültmek (ör. 12 yerine 10) mevsimin tanımını değiştirir ve klinik olarak anlamsızdır.
S6. Sağlamlık ağırlıkları nerede kullanılıyor, nerede kullanılmıyor?
Döngü-altı düzgünleştirmede (Adım 2) ve trend düzgünleştirmede (Adım 6) LOESS ağırlıklarıyla çarpılır. Alçak geçiren süzgeçte (Adım 3) kullanılmaz; hareketli ortalamalar ağırlıksızdır. Sıfır ağırlıklı gözlem bileşenleri etkilemez ama ayrıştırmadan çıkmaz: onun için de T_t ve S_t kestirilir ve büyük artık R_t'ye kalır. Bu yüzden sağlam STL'de artık SS'si büyür.
S7. Genlik düzeyle büyüyorsa ne yapmalı? Log dönüşümünde bileşenler nasıl okunur?
"Dönüşüm: log" seçilir; ayrıştırma \ln Y_t üzerinde yapılır ve model çarpımsal olur: Y_t=e^{T_t}\,e^{S_t}\,e^{R_t}. Mevsim indeksi faktör olarak da verilir: Tıp #94'te kasım faktörü 1,1509, nisan faktörü 0,8333'tür; yani kasım vakaları trend düzeyinin %15 üstünde, nisan %17 altındadır. Mevsimsel düzeltilmiş seri Y_t/e^{S_t}'dir ve özgün birimdedir. \lambda bilinmiyorsa Guerrero kuralı Box–Cox'u seçer.
S8. Otomatik dönem nasıl bulunuyor? Çeyreklik verim 4 mü alınıyor?
Dönem, pandas sıklık kodunun başına göre seçilir: Q → 4, M → 12, W → 52, D ve B → 7, h → 24; dakikalık seride saatlik ya da günlük döngü. Çeyrek sonu tarihli (31 Mart, 30 Haziran …) bir seri QE-DEC kodunu alır ve 4 dönemle ayrıştırılır. Yıllık seride mevsim yoktur; ayrıştırma yapılmaz. Kuşku varsa dönemi elle girin; künyede kullanılan dönem yazılır.
S9. Mevsim indeksi neredeyse sıfır, ama mevsim SS'si 0,013. Çelişki mi?
Hayır. İndeks, her konumun üç yıl boyunca ortalamasıdır; mevsim bileşeni ise her hafta farklı olabilir. Pozitif ve negatif sapmalar yıl boyunca birbirini götürürse ortalama sıfıra yakın çıkar ama SS büyük kalır. Bu, sabit bir haftanın günü etkisi olmadığını, s.window = 7'nin kısa dönem dalgalanmayı mevsime aldığını gösterir (Adım 8).
S10. Trend bileşeninin güven aralığı ya da eğim testi var mı?
Yok. STL betimleyici bir süzgeçtir; bileşenlerin örnekleme dağılımı tanımlanmamıştır. Trendin anlamlılığı için mevsimden arındırılmış seride Mann–Kendall (otokorelasyon düzeltmeli) ya da Newey–West trend testi kullanılmalıdır; mevsimsel Kendall testi de bir seçenektir (Bölüm 140).
137.9 Sık hatalar ve tuzaklar
- Düzensiz tarihleri düzenli sanmak. STL her satırı bir zaman adımı sayar. Eksik gün varsa haftanın günleri kayar; önce Zaman Serisi modülündeki "Frekans / toplama / eksik" ile düzenli seri oluşturun.
- Otomatik dönemi denetlememek. Künyedeki dönem beklenen döngüyle aynı olmalıdır; değilse elle girin.
- s.window'u çok küçük tutup "güçlü mevsim" sonucuna varmak. Küçük pencere gürültüyü mevsime alır; periodic ile karşılaştırın.
- Toplamsal modeli genliği büyüyen seriye uygulamak. Mevsim genliği düzeyle büyüyorsa artıkta mevsimsel yapı kalır; log ya da Box–Cox kullanın.
- Sağlam ve sağlam olmayan sonuçları karıştırmak. Zaman Serisi modülü sağlam, bu modülün varsayılanı sağlam olmayan STL'dir.
- Mevsim indeksinin konum 1'ini takvim başı sanmak. Konum 1 ilk gözlemdir: Tıp #95'te cumartesi.
- Trend bileşenini test sonucu gibi raporlamak. STL eğilimin anlamlılığını sınamaz.
- Artık Ljung–Box'ı anlamlı olduğunda ayrıştırmayı kusursuz saymak. Artıkta kalan yapı ikinci bir dönemi (MSTL) ya da bir zaman serisi modelini gerektirebilir.
- Ayrıştırma ayarlarını raporlamamak. s.window, t.window, l.window ve sağlamlık sonuçları değiştirir; not satırındaki değerler raporda verilmelidir.
137.10 Kaynaklar
- Bandara, K., Hyndman, R. J., & Bergmeir, C. (2025). MSTL: A seasonal-trend decomposition algorithm for time series with multiple seasonal patterns. International Journal of Operational Research, 52(1), 79–98. https://doi.org/10.1504/IJOR.2025.143957
- Cleveland, R. B., Cleveland, W. S., McRae, J. E., & Terpenning, I. (1990). STL: A seasonal-trend decomposition procedure based on loess. Journal of Official Statistics, 6(1), 3–73.
- Cleveland, W. S. (1979). Robust locally weighted regression and smoothing scatterplots. Journal of the American Statistical Association, 74(368), 829–836. https://doi.org/10.1080/01621459.1979.10481038
- Cleveland, W. S., & Devlin, S. J. (1988). Locally weighted regression: An approach to regression analysis by local fitting. Journal of the American Statistical Association, 83(403), 596–610. https://doi.org/10.1080/01621459.1988.10478639
- Guerrero, V. M. (1993). Time-series analysis supported by power transformations. Journal of Forecasting, 12(1), 37–48. https://doi.org/10.1002/for.3980120104
- Hyndman, R. J., & Athanasopoulos, G. (2021). Forecasting: Principles and practice (3. baskı). OTexts.
- Wang, X., Smith, K., & Hyndman, R. (2006). Characteristic-based clustering for time series data. Data Mining and Knowledge Discovery, 13(3), 335–364. https://doi.org/10.1007/s10618-005-0039-x