140. Mann–Kendall Trend Testi ve Sen Eğimi
Analiz kimliği: mann_kendall · Menü adı: Mann-Kendall + Sen Eğimi · Panel: gui/panels/analyses/mann_kendall_sens.py · Motor: stats/timeseries_advanced.py, run_mann_kendall_sens (satır 695–977); düzeltmeler mk_modified (177–225), kesin p mk_exact_p (238–261), değişim noktası change_point_tests (264–310), mevsimsel Kendall seasonal_kendall (313–343)
140.1 Ne işe yarar
Mann–Kendall testi, bir zaman serisinde monoton bir eğilim olup olmadığını, dağılım varsaymadan sınar. Sen eğimi, bu eğilimin büyüklüğünü birim zaman başına değişim olarak, aykırı değerlere dayanıklı biçimde kestirir. Cevapladığı soru şudur: "Değerler zamanla düzenli olarak artma ya da azalma eğiliminde mi, eğilim varsa yılda ne kadar?"
- Monoton: hep aynı yönde, ama doğrusal olması gerekmeyen değişim. Test yalnız sıraları (hangi değerin hangisinden büyük olduğunu) kullanır.
- Tek yönlü seçenekler: "artış" (H_1: artan) ve "azalış" (H_1: azalan).
Ne zaman kullanılır? Yıllık sıcaklık, akış, hava kalitesi, hastalık hızı ya da yaşam beklentisi gibi bir seride; normallik varsayımı tutmuyorsa, aykırı değer varsa ya da eğilimin doğrusal olduğu varsayılmak istenmiyorsa. Çevre ve hidroloji bilimlerinde eğilim incelemesinin standart yöntemidir.
Ne zaman kullanılmaz?
- Seride belirgin otokorelasyon varsa klasik test fazla iyimserdir: aynı modülde Hamed–Rao, Yue–Wang ya da TFPW düzeltmesi seçilmelidir.
- Seri mevsimselse (aylık veri): mevsim deseni S'yi karıştırır; "Mevsimsel Kendall periyodu" seçilmelidir.
- Durağanlık ya da birim kök sorusu için: Zaman Serisi (Bölüm 136). Rastgele yürüyüş Mann–Kendall'da sık sık "anlamlı eğilim" verir.
- İki ayrı değişkenin sıra ilişkisi soruluyorsa: Korelasyon (Kendall \tau seçeneği).
- Eğilimin doğrusal ve hataların normal olduğu biliniyorsa, kestirim ve öngörü isteniyorsa: Doğrusal Regresyon daha güçlüdür.
- Eğilim tek bir kırılmadan (ani düzey değişimi) geliyorsa, Mann–Kendall bunu "eğilim" diye okur; aynı modüldeki değişim noktası testleri ayrımı yapmaya yardım eder.
Sık karıştırılan analizler. Mann–Kendall S'si, zaman ile değer arasındaki Kendall \tau'nun payıdır; test, zaman ekseninde bağ olmadığında Kendall korelasyon testiyle aynıdır. Sen eğimi ile Theil–Sen regresyonu aynı kestiricidir (Theil 1950; Sen 1968). OLS eğimi ortalamaya, Sen eğimi ikili eğimlerin medyanına dayanır; aykırı değerde ilki kayar, ikincisi kaymaz.
140.2 Varsayımlar ve veri türü
| Varsayım | Ne demek | MerQur'da nasıl denetlenir |
|---|---|---|
| Bağımsızlık | Gözlemler arasında otokorelasyon yok. | Sen eğimiyle trendden arındırılmış seride gecikme-1 otokorelasyonu (r_1, \pm z_{1-\alpha/2}/\sqrt n sınırı) ve Ljung–Box Q(1); anlamlıysa uyarı. |
| Mevsimsizlik | Mevsimsel desen yok ya da ayrı ele alınıyor. | Denetlenmez; "Mevsimsel Kendall periyodu" seçeneği var. |
| Monotonluk | Eğilim tek yönlü. | Denetlenmez. U biçimli seride S\approx0 çıkabilir. |
| Zaman sırası | Gözlemler zamana göre sıralı. | Tarih sütunu varsa sıralanır; yoksa satır sırası kullanılır. |
Eksik değer. Seçilen sütunlarda (tarih ve değer) eksik olan satırlar liste bazında atılır (timeseries_advanced.py:724). Tarih sütunu tarihe çevrilemeyen satırlar da atılır.
Zaman ekseni (timeseries_advanced.py:732–790).
- Tarih seçilmezse t_i=0{,}1,…,n-1; Sen eğimi "gözlem başına"dır.
- Tarih sütunu sayısalsa (ör. yıl 1985–2024) değerler sıralanır ve doğrudan zaman ekseni olur; tam sayı ve 1000–3000 aralığındaysa birim "yıl"dır. Bu durumda "Gün başına" seçilirse yıl farkı 365,25 ile çarpılır.
- Tarih türündeyse ilk tarihten gün farkı alınır; "Otomatik" birim, aralık 730 günü aşıyorsa yıl (gün/365,25), aksi halde gündür.
Bağlar. Değer bağları \mathrm{Var}(S)'de düzeltilir. Aynı zaman noktasında birden çok gözlem varsa (aynı yıla iki ölçüm) bu çiftler S'ye katkı vermez ve \tau_b zaman bağlarını da hesaba katar; Sen eğiminde zaman farkı sıfır olan çiftler zaten atılır.
Uç durumlar. n<4 ise hata (timeseries_advanced.py:729–730). Tarih ile değer aynı sütunsa hata. Tüm değerler eşitse \mathrm{Var}(S)=0 ve Z=0 olur. Kesin p yalnız bağsız seride ve n\le60'ta hesaplanır. Değişim noktası testleri n\ge10 ister. Mevsimsel Kendall en az iki tam döngü (n\ge2m) ister; aksi halde ayar bloğuna neden yazılır (timeseries_advanced.py:980–998).
140.3 Parametreler
Varsayılanlar mann_kendall_sens.py:55–166 ve stats_panel.py:8720–8739 içinden okunmuştur.
| Arayüz adı | Varsayılan | Ne yapar | Sonucu nasıl değiştirir |
|---|---|---|---|
| Tarih (isteğe bağlı) | (yok — gözlem sırası) | Zaman ekseni; sayısal yıl ya da tarih. | Sen eğiminin birimi ve sıralama; S yalnız sıraya bağlıdır. |
| Değer (Y) | veriye bağlı | Sınanan seri. | — |
| Eğim birimi | Otomatik | Otomatik / Yıl başına / Gün başına / Gözlem başına. | Yalnız Sen eğimi ve GA'sı ölçeklenir; S, Z, p değişmez. |
| Otokorelasyon düzeltmesi | Yok (klasik MK) | Hamed–Rao (1998), Yue–Wang (2004), TFPW (Yue ve ark. 2002). | Klasik sonucun yanında ayrı bölüm. |
| Mevsimsel Kendall periyodu | Kapalı | m\ge2: her mevsim konumu kendi içinde karşılaştırılır; mevsimsel Sen eğimi. | Ek bölüm. |
| Hipotez yönü | Çift yönlü (≠) | Tek yönlü: artış ya da azalış. | p (ana, düzeltilmiş ve mevsimsel) tek kuyruktan. |
| Ek çıktılar: Değişim noktası testleri | kapalı | Pettitt, Buishand aralık, SNHT. | Ek bölüm. |
| Ek çıktılar: Kesin p + τ-b | kapalı | Bağsız ve n\le60 seride S'nin kesin dağılımından p. | Ek bölüm. |
| Ek çıktılar: Veri setine kaydet | kapalı | Sen doğrusu ve artığı yeni sütun. | Veri setine yazar. |
| Güven Düzeyi | %95 | \alpha=1-\text{düzey}. | Trend kararı, Sen eğimi GA'sı, r_1 sınırı ve Hamed–Rao'nun anlamlı gecikme sınırı. |
Neden güven düzeyi Hamed–Rao düzeltmesini değiştiriyor?
Hamed–Rao yalnız anlamlı gecikmelerin otokorelasyonunu düzeltmeye katar; anlamlılık sınırı z_{1-\alpha/2}/\sqrt n'dir ve \alpha formdaki güven düzeyinden gelir (timeseries_advanced.py:195). %90 güven düzeyinde sınır daralır (Tıp #98'de 0,310'dan 0,260'a), daha çok gecikme düzeltmeye girebilir ve n/n^\ast değişebilir. R modifiedmk::mmkh aynı sınırı ci bağımsız değişkeniyle alır (varsayılan 0,95).
140.4 Tıp örneği
Dosya: english/datasets/Tip/98_mann_kendall_survival_expectation.xlsx (Türkçe kopyası samples/Tum_Analiz_Tip/98_mann_kendall_yasam_beklenti.xlsx).
| Değişken | Rol | Tür | Açıklama |
|---|---|---|---|
year |
Tarih (isteğe bağlı) | tam sayı | 1985–2024; video senaryosunda seçilmez (gözlem sırası). |
survival_expectation |
Değer (Y) | sürekli | Doğumda yaşam beklentisi (yıl); ortalama 68,894, SS 2,493, en küçük 64,37, en büyük 73,26. |
n ve eksik değer: 40 yıl, eksik yok. İki değer ikişer kez geçer (67,62 ve 72,07): iki bağlı çift. Yıllar ardışık olduğundan tarih seçilmese de Sen eğimi "yıl başına" ile aynıdır.
Klinik soru: Yaşam beklentisi 1985–2024 arasında artıyor mu? Artış yılda ne kadar? Artış düzenli mi, yoksa bir dönemde bir kırılma mı var?
Seçilen ayarlar: Arayüz varsayılanları (tarih yok; otomatik birim; düzeltme yok; çift yönlü; %95). Ek çalıştırmalar: yıl sütunuyla; Hamed–Rao, Yue–Wang ve TFPW düzeltmeleri; kesin p ve değişim noktası testleri; tek yönlü (artış); %90 güven. Mevsimsel Kendall için Tıp #94 aylık vaka serisi (m=12) kullanılmıştır.
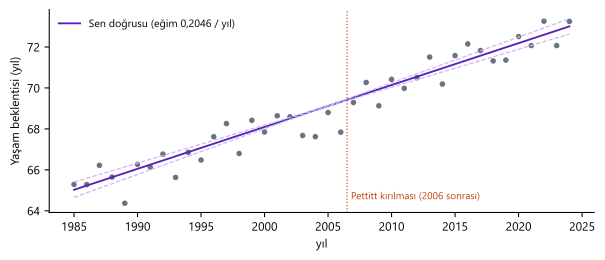
Şekil 140.1. Tıp #98 yaşam beklentisi, Sen doğrusu (mor), eğimin %95 GA sınırlarıyla çizilen doğrular (açık mor kesikli) ve Pettitt kırılma konumu (turuncu).
140.5 Formüller ve hesap adımları
MerQur'un izlediği sıra şudur: (1) zaman eksenini kur ve seriyi sırala, (2) S'yi ve bağ düzeltmeli \mathrm{Var}(S)'yi hesapla, (3) süreklilik düzeltmeli Z ve p, (4) \tau_b, (5) Sen eğimi, kesişimi ve sıra tabanlı GA, (6) bağımsızlık denetimi, (7) istenirse otokorelasyon düzeltmesi, mevsimsel Kendall, kesin p ve değişim noktası testleri.
140.5.1 S istatistiği
- y_i: zamana göre sıralı i. gözlem.
- S: sonraki gözlemin öncekinden büyük olduğu çift sayısı (P) eksi küçük olduğu çift sayısı (M). Bağlı çift 0 katkı verir.
- Toplam çift sayısı n_0=n(n-1)/2; -n_0\le S\le n_0.
140.5.2 Bağ düzeltmeli varyans
- G: değerleri birbirine eşit gözlemlerden oluşan bağ gruplarının sayısı; t_g: g. gruptaki gözlem sayısı.
- Bağ yoksa ikinci terim sıfırdır.
Neden bu biçim?
H_0 altında n! sıralamanın hepsi eşit olasılıklıdır; S'nin dağılımı simetriktir ve E(S)=0'dır. Varyans, \mathrm{sgn} terimlerinin ortak kovaryanslarından n(n-1)(2n+5)/18 olarak çıkar (Kendall 1975). Bağlar olası sıralamaların sayısını azaltır; her t_g büyüklüğündeki bağ grubu, kendi içindeki t_g gözlemlik "alt sıralamanın" katkısı kadar varyansı düşürür (Kendall 1945). Kod np.unique(y, return_counts=True) ile grupları sayar (timeseries_advanced.py:801–803).
140.5.3 Z istatistiği ve p değeri
- \pm1: süreklilik düzeltmesi. S yalnız aynı paritedeki tam sayıları aldığından (S ile n_0 aynı tek/çift) ardışık değerler 2 aralıklıdır; yarım adım 1'dir.
- \Phi, \bar\Phi=1-\Phi: standart normal dağılım ve kuyruk fonksiyonları; kod küçük p'de iptal hatası olmasın diye
norm.sfkullanır (timeseries_advanced.py:823).
Trend kararı (timeseries_advanced.py:838–842): p<\alpha ise Z>0'da "artış", Z<0'da "azalış"; aksi halde "trend yok".
140.5.4 Kendall τ-b
- n_1: zaman ekseninde bağlı çift sayısı; her zaman noktasında tek gözlem varsa n_1=0.
- n_2: değer ekseninde bağlı çift sayısı.
- Bağ yoksa \tau_b=\tau_a=S/n_0.
\tau_b yalnız bir etki büyüklüğüdür; S, \mathrm{Var}(S), Z ve p'yi değiştirmez. R Kendall::MannKendall ve trend::mk.test aynı \tau_b'yi verir (timeseries_advanced.py:828–834).
140.5.5 Kesin p
Bağsız seride ve n\le60'ta, "Kesin p + τ-b" kutusu S'nin kesin dağılımını kurar (timeseries_advanced.py:238–261). n elemanın k ters sıralı (inversion) permütasyon sayısı Mahonian sayısıdır; S=n_0-2k'dir. Sayılar, j. eleman eklendikçe 0,…,j-1 yeni ters sıra ekleyen özyinelemeyle bulunur:
İki yönlü kesin p=\min\{1,\ 2\min(P(S\ge s),\,P(S\le s))\}'dir; R cor.test(1:n, y, method = "kendall", exact = TRUE) ile aynıdır. Bağ varsa kesin dağılım tanımsızdır ve "normal yaklaşım geçerlidir" yazılır.
140.5.6 Sen eğimi, kesişimi ve güven aralığı
- d_{ij}: iki gözlem arasındaki eğim; N tane (t bağı yoksa N=n_0).
- \hat\beta: Sen eğimi; birim zaman başına değişim. N çiftse medyan iki orta değerin ortalamasıdır.
- \hat\alpha: Sen kesişimi; t=0'daki (ilk gözlem zamanı) düzey. Kod \mathrm{medyan}(y-\hat\beta t) tanımını kullanır (
timeseries_advanced.py:858).
Güven aralığı (sıra tabanlı; Hollander ve Wolfe 1973; Gilbert 1987; timeseries_advanced.py:865–874):
- d_{(k)}: sıralanmış eğimlerin k. si (1 tabanlı).
- \mathrm{round}: yarımda çifte yuvarlama (R ve Python aynı).
- Sınır sıraları 1…N dışına taşarsa GA tanımsız ("nan") yazılır.
Neden sıra tabanlı aralık ve neden Var(S)?
\hat\beta, \tau'yu sıfır yapan eğimdir: y_i-\beta t_i serisinde Mann–Kendall S'si \beta'nın azalan bir basamak fonksiyonudur ve sıçramaları tam olarak d_{ij} noktalarındadır. H_0:\beta=\beta_0'ı kabul eden \beta_0 kümesi, |S(\beta_0)|\le C_\alpha koşuluyla sıralı eğimlerin ortasındaki bir aralıktır (Sen 1968). Bu yüzden aralığın genişliği \mathrm{Var}(S)'ye bağlıdır. Sıra kuralı R trend::sens.slope ile aynıdır.
Koddaki tercih
Kesişim için başka tanımlar da vardır: zyp paketi \mathrm{medyan}(y)-\hat\beta\,\mathrm{medyan}(t) kullanır; Conover'ın tanımı da budur. İki tanım genellikle yakın ama farklı sonuç verir. MerQur'un kesişimi ilk gözlem zamanına göredir; Sen doğrusu grafiği ve "Veri setine kaydet" sütunları bu tanımla çizilir.
140.5.7 Bağımsızlık denetimi
Seri önce Sen eğimiyle trendden arındırılır, sonra gecikme-1 otokorelasyonu ve Ljung–Box testi uygulanır:
|r_1|>z_{1-\alpha/2}/\sqrt n ya da Q(1)'in p'si 0,05'ten küçükse uyarı yazılır ve düzeltilmiş testlerden biri önerilir.
Neden trendden arındırılmış seri?
Güçlü bir doğrusal eğilim, bağımsız hatalarla bile ham seride yüksek r_1 üretir: ardışık değerler eğilim yüzünden birbirine benzer. Bu otokorelasyon eğilimin kendisidir, hatanın bağımlılığı değildir. Mann–Kendall'ın varsayımı hatalar içindir; bu yüzden denetim, Yue ve ark. (2002) ve Hamed ve Rao (1998) gibi, trendden arındırılmış seride yapılır. Tıp #98'de ham seride r_1=0{,}856, trendden arındırılmış seride r_1=-0{,}152'dir (140.6, Adım 9).
140.5.8 Otokorelasyon düzeltmeli Mann–Kendall
Üç yöntem de önce Sen eğimiyle (t_i=1,…,n) trendden arındırır: x_i=y_i-\hat\beta i (timeseries_advanced.py:177–225).
Hamed–Rao (1998). Arındırılmış serinin sıralarının (R(x_i)) otokorelasyonu \rho_k hesaplanır; yalnız |\rho_k|>z_{1-\alpha/2}/\sqrt n olan gecikmeler toplanır:
Yue–Wang (2004). Arındırılmış değerlerin otokorelasyonu r_k ile, tüm gecikmeler k=1,…,n-1 üzerinden:
TFPW (Yue ve ark. 2002). Trendden arındırılmış seriden gecikme-1 otokorelasyonu çıkarılır, trend geri eklenir ve klasik test bu seride yapılır:
- n^\ast: etkin örneklem büyüklüğü; pozitif otokorelasyonda n^\ast<n ve varyans büyür.
- \mathcal K: anlamlı gecikmelerin kümesi.
- Düzeltilmiş Z aynı süreklilik düzeltmesiyle \mathrm{Var}^\ast(S)'den hesaplanır; S değişmez (TFPW'de S yeni seriden hesaplanır ve n-1 gözlem kullanılır).
Koddaki tercih
Üç yöntem R modifiedmk paketindeki mmkh, mmky ve tfpwmk işlevleriyle aynıdır. Yue–Wang'ın tüm gecikmeleri kullanan biçimi, ortalaması çıkarılmış bir serinin örneklem otokorelasyonlarının toplamı yaklaşık -1/2 olduğundan, n/n^\ast'ı 1'in altına çekebilir; o zaman düzeltilmiş Z klasik Z'den büyük çıkar (140.6, Adım 10).
140.5.9 Mevsimsel Kendall testi
m dönemli seride gözlemler konumlarına göre gruplanır: g=(i-1)\bmod m, döngü c=\lfloor(i-1)/m\rfloor (timeseries_advanced.py:912–917). Her mevsim kendi içinde döngü sırasıyla sınanır (Hirsch, Slack ve Smith 1982):
Mevsimsel Sen eğimi, yalnız aynı mevsim içindeki çiftlerin eğimlerinin medyanıdır: \mathrm{medyan}\{(y_{gj}-y_{gi})/(c_j-c_i)\}; birimi döngü başınadır (aylık seride yıl başına). R trend::smk.test ve trend::sea.sens.slope ile aynıdır.
Mevsimler arası bağımlılık
Varyans toplamı mevsimlerin birbirinden bağımsız olduğunu varsayar. Ardışık aylar ilişkiliyse varyans küçük kestirilir; Hirsch ve Slack (1984) bunun için mevsimler arası kovaryans düzeltmesi önermiştir. MerQur bu düzeltmeyi uygulamaz; R smk.test de uygulamaz. Mevsimler takvimden değil satır konumundan belirlenir; seri eksiksiz ve düzenli olmalıdır.
140.5.10 Değişim noktası testleri
- R(y_i): y_i'nin sırası (bağda ortalama sıra). Pettitt (1979) testi; kırılma |U_k|'nın en büyük olduğu k'den sonradır.
Buishand (1982) aralık testi \left(\max_kS_k-\min_kS_k\right)/(s\sqrt n), S_k=\sum_{i\le k}(y_i-\bar y); SNHT (Alexandersson 1986) T=\max_k\left[k\bar z_1^2+(n-k)\bar z_2^2\right], z standartlaştırılmış seri. Bu ikisinin p'si H_0 altında bağımsız normal seriden B=20000 Monte Carlo tekrarla bulunur: p=(b+1)/(B+1), b gözlenen istatistiğe eşit ya da ondan büyük benzetim sayısıdır; böylece p hiçbir zaman 0 çıkmaz. Tohum (seed) değeri 12345'tir (timeseries_advanced.py:264–310).
140.6 Elle hesap: Tıp verisinde sayısal yürüyüş
Aşağıdaki ara değerler dogrulama/mann_kendall/elle_hesap.py ile, MerQur kodu çağrılmadan hesaplanmıştır.
Adım 1 — İlk beş yılda S'nin açılımı. y_1,…,y_5=65{,}29;\ 65{,}28;\ 66{,}22;\ 65{,}65;\ 64{,}37:
| i \ j | 2 | 3 | 4 | 5 |
|---|---|---|---|---|
| 1 (65,29) | −1 | +1 | +1 | −1 |
| 2 (65,28) | +1 | +1 | −1 | |
| 3 (66,22) | −1 | −1 | ||
| 4 (65,65) | −1 |
Beş gözlemde S_5=(+0)+(+1)+(-2)+(-1)=-2.
Adım 2 — Tüm seri. n=40, n_0=780 çift; 2 çift bağlıdır. P=717 artan, M=61 azalan çift:
Adım 3 — Varyans. İki bağ grubu, her biri t_g=2: \sum t_g(t_g-1)(2t_g+5)=2\times(2\cdot1\cdot9)=36.
Adım 4 — Z ve p.
Tek yönlü (artış) p=1{,}15\times10^{-14}. Trend: "artış".
Adım 5 — τ-b. n_2=2:
Bağ olduğundan kesin p hesaplanmaz.
Adım 6 — Sen eğimi. 780 ikili eğim sıralanır; çift sayıda olduğundan medyan 390. ve 391. eğimin ortalamasıdır:
OLS eğimi (0,206095) çok yakındır; seride eğimi bozan aykırı değer yoktur.
Adım 7 — GA.
%90'da C=141{,}157450, sıralar 319 ve 462, GA [0{,}188261;\ 0{,}219655].
Adım 8 — Kesişim. \hat\alpha=\mathrm{medyan}(y_i-0{,}204610\,t_i)=65{,}027341 (t=0: 1985). Sen doğrusu 2024'te 65{,}027+39\times0{,}2046=73{,}01 yıl verir.
Adım 9 — Bağımsızlık. Trendden arındırılmış seride r_1=-0{,}151999; sınır 1{,}959964/\sqrt{40}=0{,}309898. Q(1)=40\cdot42\cdot0{,}023104/39=0{,}995235, p=0{,}318: gecikme-1 otokorelasyonu anlamlı değildir. Karşılaştırma için ham seride r_1=0{,}855612 ve Q(1)=31{,}54'tür; bu büyük değer eğilimin kendisinden gelir.
Adım 10 — Düzeltmeli testler.
- Hamed–Rao: sıraların otokorelasyonu \rho_1=-0{,}190, \rho_2=0{,}063, \rho_3=-0{,}020, …; hiçbir gecikme 0,310 sınırını aşmaz: n/n^\ast=1, sonuç klasik testle aynıdır (Z=7{,}632).
- Yue–Wang: tüm 39 gecikmeyle n/n^\ast=0{,}160501; \mathrm{Var}^\ast(S)=7364{,}667\times0{,}160501=1182{,}036; Z=655/\sqrt{1182{,}036}=19{,}051. Oran 1'in altına düştüğü için düzeltme Z'yi büyütmüştür (140.5.8, kod kutusu).
- TFPW: r_1=-0{,}152; y''' serisi 39 gözlem, S=621, \mathrm{Var}(S)=6833{,}667, Z=7{,}500, Sen eğimi 0,207386.
Üç yöntemde de eğilim çok anlamlıdır (p<10^{-13}).
Adım 11 — Değişim noktası. Pettitt K=396, k=22 (2006 sonrası); p\approx2\exp(-6\cdot396^2/65600)=2\exp(-14{,}343)=1{,}18\times10^{-6}. Buishand R/\sqrt n=2{,}701937 ve SNHT T=29{,}496823 de aynı konumu gösterir. Düzgün bir eğilim de bu testlerde ortada bir "kırılma" verir: üç test monoton eğilim ile tek düzey kayması arasında ayrım yapamaz; burada Şekil 140.1'deki doğrusal görünüm eğilimi destekler.
Adım 12 — Mevsimsel Kendall (Tıp #94, m=12). Her ay 5 yıllık bir alt seridir; \mathrm{Var}(S_g)=5\cdot4\cdot15/18=16{,}667. Ayların S_g'leri 8 ya da 10'dur; toplam S=112, \mathrm{Var}(S)=200:
Klasik test aynı seride S=766, Z=4{,}879 verir: mevsim deseni klasik S'ye gürültü eklemiştir.
140.6.1 Doğrulama: MerQur, Python ve R
MerQur değerleri execute() sonucundan alınmıştır (dogrulama/mann_kendall/merqur_calistir.py); motor bu alanları yuvarlamadan sakladığı için round etkisizleştirmesi gerekmemiştir. R 4.5.3: trend::mk.test, Kendall::MannKendall, trend::sens.slope, modifiedmk::mmkh, mmky, tfpwmk, trend::pettitt.test, br.test, snh.test, smk.test, sea.sens.slope, acf, Box.test. Buishand ve SNHT p'leri Monte Carlo olduğundan karşılaştırılmamış, istatistikler ve kırılma konumları karşılaştırılmıştır.
| Büyüklük | MerQur | Python (bağımsız) | R 4.5.3 | En büyük fark | Durum |
|---|---|---|---|---|---|
| S | 656 | 656 | 656 | 0,0e+00 | ✓ |
| \mathrm{Var}(S) (bağ düzeltmeli) | 7364,666667 | 7364,666667 | 7364,666667 | 2,7e−12 | ✓ |
| Z (süreklilik düzeltmeli) | 7,632464 | 7,632464 | 7,632464 | 0,0e+00 | ✓ |
| p (çift yönlü) | 2,3031·10−14 | 2,3031·10−14 | 2,3031·10−14 | 1,2e−28 | ✓ |
| p (tek yönlü, artış) | 1,1515·10−14 | 1,1515·10−14 | 1,1515·10−14 | 6,0e−29 | ✓ |
| Kendall \tau_b | 0,842106 | 0,842106 | 0,842106 | 2,8e−08 | ✓ |
| Sen eğimi (gözlem başına) | 0,204610 | 0,204610 | 0,204610 | 4,4e−16 | ✓ |
| Sen eğimi (yıl sütunuyla, yıl başına) | 0,204610 | 0,204610 | 0,204610 | 4,4e−16 | ✓ |
| İkili eğim sayısı N | 780 | 780 | 780 | 0,0e+00 | ✓ |
| %95 GA alt sınır | 0,185312 | 0,185312 | 0,185312 | 2,2e−16 | ✓ |
| %95 GA üst sınır | 0,223571 | 0,223571 | 0,223571 | 2,5e−16 | ✓ |
| %90 GA alt sınır | 0,188261 | 0,188261 | 0,188261 | 3,1e−16 | ✓ |
| %90 GA üst sınır | 0,219655 | 0,219655 | 0,219655 | 2,5e−16 | ✓ |
| Sen kesişimi | 65,027341 | 65,027341 | — | 0,0e+00 | ✓ |
| Bağımsızlık denetimi: trendden arındırılmış seride r_1 | −0,151999 | −0,151999 | −0,151999 | 7,2e−16 | ✓ |
| Bağımsızlık denetimi: Ljung–Box Q(1) | 0,995235 | 0,995235 | 0,995235 | 8,1e−15 | ✓ |
| Bağımsızlık denetimi: Ljung–Box p | 0,318466 | 0,318466 | 0,318466 | 5,0e−15 | ✓ |
| Hamed–Rao n/n^* | 1 | 1 | 1 | 0,0e+00 | ✓ |
| Hamed–Rao Z | 7,632464 | 7,632464 | 7,632464 | 0,0e+00 | ✓ |
| Yue–Wang n/n^* | 0,160501 | 0,160501 | 0,160501 | 2,5e−16 | ✓ |
| Yue–Wang \mathrm{Var}^*(S) | 1182,036027 | 1182,036027 | 1182,036027 | 6,1e−12 | ✓ |
| Yue–Wang Z | 19,051358 | 19,051358 | 19,051358 | 2,5e−14 | ✓ |
| Yue–Wang p | 6,4019·10−81 | 6,4019·10−81 | 6,4019·10−81 | 3,5e−93 | ✓ |
| TFPW S | 621 | 621 | 621 | 0,0e+00 | ✓ |
| TFPW \mathrm{Var}(S) | 6833,666667 | 6833,666667 | 6833,666667 | 2,7e−12 | ✓ |
| TFPW Z | 7,500061 | 7,500061 | 7,500061 | 1,8e−15 | ✓ |
| TFPW p | 6,3788·10−14 | 6,3788·10−14 | 6,3788·10−14 | 4,5e−28 | ✓ |
| TFPW Sen eğimi | 0,207386 | 0,207386 | 0,207386 | 9,2e−16 | ✓ |
| Pettitt K | 396 | 396 | 396 | 0,0e+00 | ✓ |
| Pettitt kırılma konumu | 22 | 22 | 22 | 0,0e+00 | ✓ |
| Pettitt p (yaklaşık) | 1,1803·10−6 | 1,1803·10−6 | 1,1803·10−6 | 3,8e−21 | ✓ |
| Buishand R/\sqrt n | 2,701937 | 2,701937 | 2,701937 | 1,3e−15 | ✓ |
| Buishand kırılma konumu | 22 | 22 | 22 | 0,0e+00 | ✓ |
| SNHT T | 29,496823 | 29,496823 | 29,496823 | 1,4e−14 | ✓ |
| SNHT kırılma konumu | 22 | 22 | 22 | 0,0e+00 | ✓ |
| Mevsimsel Kendall S (Tıp #94, m = 12) | 112 | 112 | 112 | 0,0e+00 | ✓ |
| Mevsimsel Kendall \mathrm{Var}(S) | 200,000000 | 200,000000 | 200 | 2,8e−14 | ✓ |
| Mevsimsel Kendall Z | 7,848885 | 7,848885 | 7,848885 | 1,8e−15 | ✓ |
| Mevsimsel Kendall p | 4,1975·10−15 | 4,1975·10−15 | 4,1975·10−15 | 5,0e−29 | ✓ |
| Mevsimsel Sen eğimi (döngü başına) | 63,166667 | 63,166667 | 63,166667 | 2,8e−14 | ✓ |
Sonuç: 40 büyüklüğün tamamında MerQur, Python ve R eşleşir. Kendall \tau_b'deki 2{,}8\times10^{-8} fark, Kendall::MannKendall'ın sonucu tek duyarlıklı sayı olarak döndürmesindendir. Bağımsızlık denetimi (r_1, Q(1), p) Sen eğimiyle trendden arındırılmış seride yapılır; üç kaynak aynı değeri verir. Sen kesişiminin doğrudan R karşılığı yoktur (140.5.6, kod kutusu).
140.7 Çıktıyı okuma
MerQur'un sonuç metni varsayılan ayarlarla şöyledir (kısaltılmış):
Mann-Kendall Trend Testi + Sen Eğimi
  N (gözlem)               = 40

── Mann-Kendall ──
  S istatistiği            = 656
  Var(S)             = 7364.6667
  Z                  = 7.6325
  p-değeri                 = <0.0001 ***
  Kendall's τ-b      = 0.8421
  Trend                    = ↑ artış

── Sen Eğimi (sağlam trend kestiricisi) ──
  Sen eğimi          = 0.204610 birim/gözlem
  Sen kesişimi       = 65.0273
  %95 GA (eğim) = [0.185312, 0.223571]
  İkili eğim sayısı        = 780

── Bağımsızlık kontrolü: gecikme-1 otokorelasyon (Sen eğimiyle trendden arındırılmış seride) ──
  r1 = -0.1520  (±0.3099); Ljung-Box Q(1) = 0.9952, p = 0.3185
  Gecikme-1 otokorelasyon anlamlı değil; bağımsızlık varsayımı makul.
| Satır | Ne yazar | Nasıl yorumlanır |
|---|---|---|
S istatistiği |
P-M | İşaret yönü verir; büyüklüğü n'ye bağlıdır. |
Var(S) |
Bağ düzeltmeli varyans | Bağ yoksa n(n-1)(2n+5)/18. |
Z, p-değeri |
Süreklilik düzeltmeli Z ve 4 ondalıklı p | 0,0001'in altındaki p "<0.0001" yazılır; raporda "p<0{,}001" yazın. |
Kendall's τ-b |
Etki büyüklüğü | Yorum maddesindeki "|τ| > 0,3 güçlü" ölçütü bir kural değil, kabaca bir rehberdir. |
Trend |
↑ artış / ↓ azalış / → trend yok | p<\alpha ve Z'nin işaretine göre. |
Sen eğimi |
\hat\beta ve birimi | Tarih seçilmediyse "birim/gözlem"; yıllık seride yıl başına aynı sayıdır. |
Sen kesişimi |
\hat\alpha, ilk gözlem zamanında | Başka yazılımın kesişimiyle karşılaştırırken tanıma dikkat. |
%95 GA (eğim) |
Sıra tabanlı GA | Sıfırı içermiyorsa eğim çift yönlü olarak anlamlıdır (yaklaşık olarak Z testiyle aynı karar). |
Bağımsızlık kontrolü |
Trendden arındırılmış seride r_1, sınır ve Q(1) | Uyarı çıkarsa düzeltilmiş testlerden birini seçin. |
| Düzeltmeli bölüm (istenirse) | n/n^\ast, anlamlı gecikme sayısı, \mathrm{Var}^\ast(S), Z, p | Klasik sonucun yanında okunur. |
| Kesin test (istenirse) | \tau_b, bağlı çift sayısı, kesin p | Bağ varsa kesin p yazılmaz. |
| Değişim noktası (istenirse) | K, R/\sqrt n, T, p ve kırılma konumu | Tarih seçildiyse konum tarih olarak yazılır. |
APA biçiminde rapor cümlesi (Türkçe ondalıkla):
Doğumda yaşam beklentisi 1985–2024 döneminde (n=40) monoton olarak arttı (Mann–Kendall S=656, Z=7{,}63, p<0{,}001; Kendall \tau_b=0{,}84). Sen eğimiyle kestirilen artış yılda 0,205 yıldı (%95 GA [0,185; 0,224]). Trendden arındırılmış seride gecikme-1 otokorelasyonu anlamlı değildi (r_1=-0{,}15; Ljung–Box Q(1)=1{,}00, p=0{,}32); Hamed–Rao düzeltmesi sonucu değiştirmedi (n/n^\ast=1).
140.8 Uzman soruları
S1. Neden S\pm1 süreklilik düzeltmesi? R'deki `Kendall::MannKendall` de aynısını mı yapıyor?
S kesikli bir istatistiktir ve 2'şer adımla değişir; sürekli normal yaklaşıma geçerken yarım adım (1) düzeltmesi küçük n'de kuyruk olasılığını iyileştirir (Kendall 1975; Gilbert 1987). trend::mk.test ve modifiedmk aynı düzeltmeyi kullanır; MerQur bu değerlerle 10^{-14} düzeyinde eşleşir. Kendall::MannKendall aynı S, \mathrm{Var}(S) ve \tau_b'yi verir, ama sonuçları tek duyarlıklı sayı olarak döndürür; bu veride p'yi 0 yazar. Doğrulamada p için trend::mk.test kullanılmıştır.
S2. Klasik test ham seride yüksek r_1 görüp bağımsızlığı reddetmeli değil mi?
Hayır. Ham serideki r_1=0{,}856 eğilimin ürünüdür; hatalar bağımsız olsa da doğrusal bir eğilim yüksek r_1 üretir. Mann–Kendall'ın varsayımı eğilim çevresindeki hatalar içindir. Denetim bu yüzden Sen eğimiyle trendden arındırılmış seride yapılır (r_1=-0{,}152). Ham seride yapılsaydı güçlü eğilimli her seride uyarı çıkardı ve gereksiz düzeltme önerilirdi.
S3. Yue–Wang düzeltmesi neden Z'yi 7,6'dan 19,1'e çıkardı?
Bu biçim, trendden arındırılmış serinin tüm gecikmelerdeki örneklem otokorelasyonlarını toplar. Ortalaması çıkarılmış bir serinin otokorelasyonları toplamda yaklaşık -1/2 etrafında kalır; yüksek gecikmelerdeki negatif değerler n/n^\ast'ı 1'in altına (burada 0,16'ya) çeker. Bu, modifiedmk::mmky tanımıdır ve MerQur onunla birebir aynıdır. Yöntemin bu davranışı bilinmeli; negatif ya da yok denecek kadar küçük otokorelasyonda Hamed–Rao (yalnız anlamlı gecikmeler) daha ihtiyatlıdır.
S4. Hamed–Rao, Yue–Wang ve TFPW'den hangisi seçilmeli?
Pozitif ve anlamlı otokorelasyon varsa üçü de klasik testin iyimserliğini giderir. Hamed–Rao yalnız anlamlı gecikmeleri kullandığı için en ihtiyatlısıdır ve otokorelasyon yoksa sonucu değiştirmez (bu veride n/n^\ast=1). TFPW, gecikme-1 AR yapısını varsayar ve eğilimi koruyarak ön-beyazlatır; AR(1) dışındaki yapılarda yetersiz kalabilir. Yue–Wang tüm gecikmeleri kullandığı için örneklem otokorelasyonlarının gürültüsüne duyarlıdır (S3).
S5. Sen eğimi GA'sı neden simetrik değil?
Aralık, sıralı ikili eğimlerden seçilen iki değerdir; eğimlerin dağılımı simetrik değilse aralık da \hat\beta çevresinde simetrik olmaz. Burada \hat\beta-d_{(306)}=0{,}0193, d_{(475)}-\hat\beta=0{,}0190'dır. Yöntem dağılım varsaymaz; GA'nın kapsama olasılığı S'nin normal yaklaşımına dayanır.
S6. Tarih sütununu seçmek sonucu değiştirir mi?
S, \mathrm{Var}(S), Z ve p yalnız sıraya bağlıdır; satırlar zaten tarihe göre sıralıysa değişmez. Sen eğimi ise zaman farkına bölündüğü için birimi değişir. Yıllar ardışıksa "gözlem başına" ile "yıl başına" aynı sayıdır (0,204610). Ölçümler düzensiz yıllardaysa (1990, 1995, 2003 …) yalnız tarihli eğim doğru birimi verir.
S7. Aynı yıla iki ölçüm düştüğünde ne olur?
Aynı zaman noktasındaki çiftlerin sırası anlamsızdır; bu çiftler S'ye katılmaz ve \tau_b hesabında zaman bağı olarak sayılır. Sen eğiminde bu çiftlerin zaman farkı sıfır olduğu için zaten kullanılmaz. Böylece sonuç, aynı yıl içindeki satır sırasından bağımsız olur ve çıktı notunda zaman bağı sayısı yazılır. Yıl başına tek değer (medyan) alıp testi o seride yapmak da bir seçenektir.
S8. Mevsimsel Kendall'da S=112, klasik testte S=766. Neden bu kadar farklı?
Mevsimsel test yalnız aynı ayın farklı yıllarını karşılaştırır: her ay için \binom52=10 çift, toplam 120 çift. Klasik test 1770 çiftin hepsini kullanır; bunların çoğu farklı aylardan ve mevsim deseni (nisan düşük, kasım yüksek) işaretleri eğilimden bağımsız olarak belirler. Mevsimsel test bu gürültüyü kaldırdığı için 120 çiftle daha büyük Z verir (7,85 ile 4,88).
S9. Pettitt "kırılma" buldu. Bu, bir düzey kayması olduğunu mu gösterir?
Hayır, tek başına göstermez. Pettitt, Buishand ve SNHT'nin seçenek hipotezi tek bir düzey kaymasıdır, ama düzgün bir eğilim de bu testlerde anlamlı çıkar ve kırılma serinin ortasına düşer (burada 22/40). Eğilim ile kaymayı ayırmak için trendden arındırılmış seride değişim noktası testine bakılabilir ya da Zaman Serisi modülündeki Chow testi kullanılabilir.
S10. Küçük örneklemde (n = 8) kesin p ile normal yaklaşım ne kadar ayrışır?
n=8'de S'nin olası değerleri -28,…,28'dir ve dağılım belirgin biçimde kesiklidir. Normal yaklaşım süreklilik düzeltmesiyle iyidir ama tek yönlü küçük p'lerde ayrışabilir. Bağsız seride "Kesin p + τ-b" kutusu Mahonian sayılarıyla tam dağılımı verir ve R cor.test(method = "kendall", exact = TRUE) ile aynıdır. Bağ varsa kesin p tanımsızdır; MerQur bunu açıkça yazar.
140.9 Sık hatalar ve tuzaklar
- Ham serinin yüksek otokorelasyonunu bağımlılık sanmak. Eğilim r_1'i şişirir; denetimi trendden arındırılmış serideki r_1'e göre yapın.
- Mevsimsel seride klasik testi kullanmak. Mevsim deseni S'ye gürültü ekler; aylık veride mevsimsel Kendall kullanın.
- Rastgele yürüyüşü eğilim sanmak. Birim köklü seri Mann–Kendall'da sık sık anlamlı çıkar; önce Zaman Serisi modülünde durağanlığa bakın.
- Sen eğiminin birimini yanlış okumak. Tarih seçilmediyse birim "gözlem"dir; aylık seride bu "ay başına" demektir.
- Kesişimi başka yazılımla karşılaştırmak. MerQur kesişimi ilk gözlem zamanındadır;
zypve Conover tanımı medyan zamandadır. - "p < 0.0001"i sıfır diye raporlamak. p<0{,}001 yazın.
- Değişim noktasını düzey kayması kanıtı saymak. Düzgün eğilim de anlamlı "kırılma" verir.
- Mevsimsel testte eksik ay bırakmak. Mevsimler satır konumundan belirlenir; eksik ay sonraki tüm ayları kaydırır.
- Yue–Wang'ı otomatik olarak en doğru düzeltme saymak. Oran 1'in altına düşebilir ve Z'yi büyütür; Hamed–Rao ile karşılaştırın.
140.10 Kaynaklar
- Alexandersson, H. (1986). A homogeneity test applied to precipitation data. Journal of Climatology, 6(6), 661–675. https://doi.org/10.1002/joc.3370060607
- Buishand, T. A. (1982). Some methods for testing the homogeneity of rainfall records. Journal of Hydrology, 58(1–2), 11–27. https://doi.org/10.1016/0022-1694(82)90066-X
- Gilbert, R. O. (1987). Statistical methods for environmental pollution monitoring. Van Nostrand Reinhold.
- Hamed, K. H., & Rao, A. R. (1998). A modified Mann-Kendall trend test for autocorrelated data. Journal of Hydrology, 204(1–4), 182–196. https://doi.org/10.1016/S0022-1694(97)00125-X
- Hirsch, R. M., & Slack, J. R. (1984). A nonparametric trend test for seasonal data with serial dependence. Water Resources Research, 20(6), 727–732. https://doi.org/10.1029/WR020i006p00727
- Hirsch, R. M., Slack, J. R., & Smith, R. A. (1982). Techniques of trend analysis for monthly water quality data. Water Resources Research, 18(1), 107–121. https://doi.org/10.1029/WR018i001p00107
- Hollander, M., & Wolfe, D. A. (1973). Nonparametric statistical methods. Wiley.
- Kendall, M. G. (1945). The treatment of ties in ranking problems. Biometrika, 33(3), 239–251. https://doi.org/10.1093/biomet/33.3.239
- Kendall, M. G. (1975). Rank correlation methods (4. baskı). Charles Griffin.
- Mann, H. B. (1945). Nonparametric tests against trend. Econometrica, 13(3), 245–259. https://doi.org/10.2307/1907187
- Pettitt, A. N. (1979). A non-parametric approach to the change-point problem. Journal of the Royal Statistical Society: Series C (Applied Statistics), 28(2), 126–135. https://doi.org/10.2307/2346729
- Sen, P. K. (1968). Estimates of the regression coefficient based on Kendall's tau. Journal of the American Statistical Association, 63(324), 1379–1389. https://doi.org/10.1080/01621459.1968.10480934
- Theil, H. (1950). A rank-invariant method of linear and polynomial regression analysis, I, II, III. Proceedings of the Koninklijke Nederlandse Akademie van Wetenschappen, 53, 386–392, 521–525, 1397–1412.
- Yue, S., Pilon, P., Phinney, B., & Cavadias, G. (2002). The influence of autocorrelation on the ability to detect trend in hydrological series. Hydrological Processes, 16(9), 1807–1829. https://doi.org/10.1002/hyp.1095
- Yue, S., & Wang, C. (2004). The Mann-Kendall test modified by effective sample size to detect trend in serially correlated hydrological series. Water Resources Management, 18(3), 201–218. https://doi.org/10.1023/B:WARM.0000043140.61082.60