142. Vektör Otoregresyon (VAR)
Analiz kimliği: var_model · Menü adı: VAR (Vektör Otoregresyon) · Panel: gui/panels/analyses/var_model_panel.py · Motor: stats/var_model.py, run_var (satır 506–617); gecikme seçimi var_select (138–171), kestirim fit_var (181–249), tanılar portmanteau, bg_test, normality_mv, arch_mv (315–332), nedensellik causality (352–402), etki-tepki ve FEVD ma_phi, irf_orth, fevd (430–434), öngörü forecast (437–466), bootstrap irf_bootstrap (469–501)
142.1 Ne işe yarar
Vektör otoregresyon (VAR), birden çok zaman serisini birlikte modeller: her seri, hem kendi geçmişiyle hem de öteki serilerin geçmişiyle açıklanır. Cevapladığı sorular şunlardır: "Hava kirliliği bugün yükselirse astım başvuruları sonraki günlerde ne kadar ve ne kadar süre değişir? Kirliliğin geçmişi, başvuruları öngörmeye katkı sağlıyor mu?"
K değişkenli, p gecikmeli VAR modeli (sabitli biçim):
- \mathbf y_t: t anındaki K değişkenin vektörü (Tıp #127'de K=2: PM2,5 ve astım acil başvurusu).
- \boldsymbol\nu: sabit terim vektörü; \mathbf A_i: K\times K katsayı matrisleri. \mathbf A_1'in (k,l) öğesi, l. değişkenin dünkü değerinin k. değişkene etkisidir.
- \mathbf u_t: hata vektörü; zaman içinde ilişkisiz, ama aynı andaki bileşenleri ilişkili olabilir (\boldsymbol\Sigma_u köşegen değil).
Modelden dört ana çıktı üretilir: gecikme seçimi (AIC, HQ, SC/BIC, FPE), Granger nedenselliği (bir değişkenin geçmişi ötekini öngörmeye katkı sağlıyor mu), etki-tepki fonksiyonları (IRF: bir değişkendeki tek bir şokun zamanla yayılması) ve öngörü hata varyans ayrıştırması (FEVD: bir değişkenin öngörü belirsizliğinin hangi şoklardan geldiği). Bunlara artık tanıları ve öngörü eklenir.
Ne zaman kullanılır? İki ya da daha çok durağan seri birbirini etkiliyorsa ve hangisinin "dışsal" olduğu önceden bilinmiyorsa: çevre kirliliği ve hastane başvuruları, ilaç satışı ve hastalık sayısı, fiyat ve talep.
Ne zaman kullanılmaz?
- Seriler birim köklü (I(1)) ve aralarında uzun dönem denge varsa: Eşbütünleşme (Johansen / Engle–Granger) ve VECM (Bölüm 143). Birim köklü düzeylerde VAR kararsız çıkabilir; yalnız farklarla VAR uzun dönem ilişkiyi atar.
- Tek seri öngörüsü yeterliyse: ARIMA ya da ETS.
- Bir serinin oynaklığı (varyansı) modellenmek isteniyorsa: GARCH (Bölüm 144).
- Değişkenlerden biri açıkça dışsal (geri bildirim yok) ve ilgi yalnız onun etkisindeyse: dağıtılmış gecikmeli regresyon ya da dışsal değişkenli VAR (bu panelde "Dışsal değişkenler (VARX)").
Sık karıştırılan analizler. Granger nedenselliği gerçek nedensellik değildir; "geçmişi öngörüye katkı sağlıyor" demektir. Ortogonal IRF ise değişken sırasına bağlıdır (142.5.6): aynı veriyle farklı sıra, farklı anlık etki verir. Durağanlık sınaması için önce Zaman Serisi (Bölüm 136) modülündeki ADF/KPSS testleri kullanılmalıdır.
142.2 Varsayımlar ve veri türü
| Varsayım | Ne demek | MerQur'da nasıl denetlenir |
|---|---|---|
| Durağanlık (kararlılık) | Ortalama ve kovaryans zamanla sabit; şoklar söner. | Şirket matrisinin özdeğer modülleri; en büyüğü \ge1 ise "kararlı değil" uyarısı (var_model.py:223–227, 613–614). |
| Artıklar otokorelasyonsuz | Gecikme sayısı dinamiği yakalamış. | Portmanteau (asimptotik ve düzeltilmiş) ve Breusch–Godfrey LM testleri. |
| Normal artıklar | Öngörü aralıkları ve küçük örneklem çıkarımı için. | Çok değişkenli Jarque–Bera (çarpıklık ve basıklık ayrı). |
| Sabit artık varyansı | Koşullu değişen varyans yok. | Çok değişkenli ARCH-LM testi. |
| Eşit aralıklı, sıralı gözlem | Gecikme "bir önceki dönem" demektir. | Tarih sütunu verilirse ona göre sıralanır; aralık denetlenmez. |
| Doğru değişken sırası (ortogonal IRF) | En dışsal değişken önce. | Denetlenmez; seçicide sürükle-bırakla sıralanır. |
Eksik değer. Seçilen serilerde eksik olan satırlar liste bazında atılır (clean_matrix, var_model.py:66–68). Satırlar önce tarih sütununa göre sıralanır; tarih sütunu tarihe çevrilemezse (geçerli değer oranı %80'in altındaysa) sayı olarak sıralanır (var_model.py:76–83). VARX'te dışsal değişkenleri dolu, serileri boş olan son satırlar öngörü dönemi için gelecek dışsal değerler olarak alınır (var_model.py:524–536).
Uç durumlar.
- İkiden az seri ya da yinelenen sütun: hata. Tarih sütunu seri olarak da seçilmişse hata (
var_model_panel.py:188–193). - T<Kp+4 ise (gecikme bilgi ölçütüyle seçiliyorsa p=1 alınarak) hata; T<30 ise "küçük örneklem" uyarısı (
var_model.py:545–548,615–616). - Sabit (varyanssız) seri: hata (
var_model.py:549–551). - En büyük gecikme, kestirilebilirlik için \lfloor(T-2)/(K+1)\rfloor-1 ile sınırlanır; sınır devreye girerse sonuçta yazılır (
var_model.py:553–571). - Portmanteau gecikmesi h\le p ise test yapılmaz; h\ge T ise atlanır ve bildirilir. ARCH-LM, yardımcı regresyonun serbestlik derecesi yetmezse atlanır ve bildirilir (
var_model.py:574–592).
142.3 Parametreler
Varsayılanlar var_model_panel.py:60–167 (form ve read_options) içinden okunmuştur.
| Arayüz adı | Varsayılan | Ne yapar | Sonucu nasıl değiştirir |
|---|---|---|---|
| Tarih (isteğe bağlı) | (yok — gözlem sırası) | Satırları sıralar; çıktıda tarih ekseni. | Satırlar zaten sıralıysa sonuç değişmez. |
| Seriler (≥ 2) | — | Modeldeki içsel değişkenler; sıra Cholesky sırasıdır. | Ortogonal IRF ve FEVD sıraya bağlıdır; katsayılar, Granger testi ve öngörü bağlı değildir. |
| Gecikme seçimi | AIC | Elle (p), AIC, HQ, SC (BIC), FPE. | p'yi belirler. |
| Gecikme p | 2 | Yalnız "Elle" seçiliyken kullanılır. | — |
| En büyük gecikme | 8 | Bilgi ölçütlerinin denendiği en büyük p. | Seçimin örneklemini belirler (142.5.2). |
| Deterministik terimler | Sabit | Sabit / Trend / Sabit + trend / Yok. | \boldsymbol\nu'nün biçimi; trend t=p+1,…,T. |
| IRF / FEVD ufku | 10 | h=0,…,H IRF ve h=1,…,H FEVD. | Yalnız çıktı uzunluğu. |
| Öngörü ufku | 8 | T+1,…,T+H. | — |
| Dışsal değişkenler (VARX) | yok | Eşzamanlı \mathbf x_t regresörleri (R vars::VAR(exogen=)). |
Öngörü için gelecek değerleri gerekir. |
| Güven düzeyi | %95 | IRF bootstrap ve öngörü aralığı. | Yalnız aralık genişliği. |
| IRF bootstrap tekrarı | 500 | Kalıntı bootstrap tekrar sayısı; 0 ise bant yok. | Bant kararlılığı. |
| Rastgele tohum | 12345 | Bootstrap'ın tohum (seed) değeri. | Aynı tohum aynı bandı verir. |
| Tanı gecikmeleri | PT 16 · LM 5 · ARCH 5 | Portmanteau h, BG-LM h, ARCH q. | Yalnız tanı testleri. |
| Etki-tepki türü: Ortogonal (Cholesky) | açık | Kapalıysa ortogonal olmayan (birim şok) IRF \boldsymbol\Phi_i. | IRF ölçeği ve yorumu. FEVD her zaman ortogonaldir. |
Neden seri sırası katsayıları değil de IRF'yi değiştiriyor?
VAR katsayıları her denklemin ayrı EKK (OLS) regresyonudur; sağ taraftaki gecikmeli değişkenler sıradan bağımsızdır. Ortogonal IRF ise \boldsymbol\Sigma_u'nun Cholesky ayrışımını kullanır ve alt üçgen \mathbf P, ilk değişkenin şokunun ikinciyi aynı anda etkileyebildiğini, ikincinin birinciyi ise aynı anda etkileyemediğini varsayar. Tıp #127'de PM2,5 önce gelirse astımın h=0'daki tepkisi 0,382; astım önce gelirse PM2,5'in astım şokuna anlık tepkisi 0,824'tür (142.6, Adım 8).
142.4 Tıp örneği
Dosya: english/datasets/Tip/127_var_model_pm25_asthma.xlsx. Video senaryosu ve .mqs betiği bu dosya için değişken seçimi vermediğinden dosyadaki iki seri doğal sırasıyla kullanılmıştır.
| Değişken | Rol | Tür | Açıklama (240 gün) |
|---|---|---|---|
date |
Tarih | tarih | 2025-01-01 – 2025-08-28, günlük |
PM2_5_ugm3 |
Seri 1 | sürekli | Günlük PM2,5 (µg/m³); ortalama 32,0, SS 10,02, aralık 8,7–62,2 |
asthma_ED_visits |
Seri 2 | sayım | Günlük astım acil başvurusu; ortalama 24,0, SS 5,01, aralık 5–35 |
n ve eksik değer: 240 gün, eksik yok. Sayım verisi olan başvuru sayısı ortalaması büyük olduğu için sürekli kabul edilmiştir.
Klinik soru: PM2,5 artışı sonraki günlerde astım başvurularını artırıyor mu? Bu etki kaç gün sürüyor? Ters yönde bir ilişki (başvurunun kirliliği öngörmesi) var mı?
Seçilen ayarlar: Arayüz varsayılanları (AIC, en büyük gecikme 8, sabit, IRF ufku 10, öngörü 8, %95, 500 bootstrap, tohum 12345, tanı gecikmeleri 16/5/5, ortogonal). Ek çalıştırmalar: SC ile seçim; elle p=2; seri sırası ters; sabit + trend.
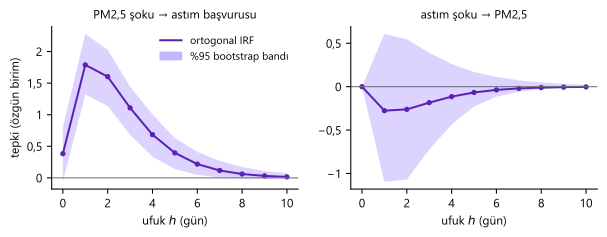
Şekil 142.1. Tıp #127 VAR(1) ortogonal etki-tepki fonksiyonları ve kalıntı bootstrap %95 bandı (500 tekrar, tohum 12345). Solda PM2,5'teki bir standart sapmalık şokun astım başvurularına etkisi; sağda astım şokunun PM2,5'e etkisi.
142.5 Formüller ve hesap adımları
MerQur'un izlediği sıra şudur: (1) serileri sırala ve eksikleri at, (2) bilgi ölçütlerini ortak örneklemde hesapla ve p'yi seç, (3) VAR(p)'yi denklem denklem EKK ile kestir, (4) \boldsymbol\Sigma_u, log-olabilirlik, kararlılık, (5) artık tanıları, (6) Granger ve anlık nedensellik, (7) IRF, bootstrap bandı ve FEVD, (8) öngörü ve aralıkları. Sözleşmeler R vars paketiyle aynıdır (Pfaff 2008).
142.5.1 EKK kestirimi
Tüm denklemler aynı regresörleri paylaşır:
- \mathbf X: satırları \mathbf Z_t^{\top} olan T\times m matris, t=p+1,…,N; T=N-p etkin gözlem, m=Kp+d denklem başına katsayı (d: deterministik terim sayısı).
- \mathbf Y: T\times K bağımlı değişken matrisi; \hat{\mathbf B}'nin k. sütunu k. denklemin katsayılarıdır.
- Regresör sırası
varsile aynıdır:PM.l1, astım.l1, …, const, trend.
Aynı regresörlü sistemde denklem denklem EKK, genelleştirilmiş en küçük kareler ve (normal hatayla) koşullu ML ile aynı kestirimi verir (Lütkepohl 2005, 3.2). Kod (\mathbf X^{\top}\mathbf X)^{-1}'i QR ayrışımından alır (var_model.py:174–178, 209), kötü koşullu tasarımda sayısal kayıp olmasın diye.
- \hat{\boldsymbol\Sigma}_u: serbestlik derecesi düzeltmeli kovaryans; SH, Granger testi, IRF, FEVD ve öngörüde kullanılır.
- \tilde{\boldsymbol\Sigma}_u: ML kovaryansı; bilgi ölçütlerinde ve log-olabilirlikte kullanılır.
- t değerleri T-m serbestlik dereceli t dağılımıyla değerlendirilir. Her denklemin R^2'si ve genel F testi ayrıca verilir.
142.5.2 Gecikme seçimi
p=1,…,p_{\max} modellerinin hepsi aynı örneklemde kestirilir: ilk p_{\max} gözlem hepsinden atılır (n=N-p_{\max}). Böylece ölçütler karşılaştırılabilir olur (var_model.py:138–171):
- k_p=pK^2+Kd: toplam katsayı sayısı (dışsal değişkenler d'ye eklenir); m^\ast=pK+d: denklem başına katsayı.
- \tilde{\boldsymbol\Sigma}_u(p): ortak örneklemde ML artık kovaryansı (payda n).
- Seçilen p, ölçütü en küçük yapandır.
Neden dört ölçüt ve neden çoğu kez farklı p?
Uyum terimi \ln\det\tilde{\boldsymbol\Sigma}_u her ölçütte aynıdır; fark ceza terimindedir. n=232'de katsayı başına ceza AIC'de 2/n=0{,}0086, HQ'da 2\ln\ln n/n=0{,}0145, SC'de \ln n/n=0{,}0235'tir. SC (Schwarz) tutarlıdır (gerçek p'yi büyük örneklemde bulur) ama küçük örneklemde az gecikme seçer; AIC ve FPE öngörü hatasını en küçüklemeye yöneliktir ve fazla gecikme seçme eğilimindedir (Lütkepohl 2005, 4.3). HQ ikisinin arasındadır. Tıp #127'de dördü de p=1 seçmiştir.
Koddaki tercih
\tilde{\boldsymbol\Sigma}_u (payda n) ve ortak örneklem R vars::VARselect ile birebir aynıdır. Ölçütleri log-olabilirlikten (-2\ln L/n+\dots) türeten yazılımlarda sayılar sabit bir farkla kayar; seçilen p aynıdır.
142.5.3 Kararlılık
VAR(p), şirket (companion) biçimiyle VAR(1)'e çevrilir:
- \lambda_i(\mathbf A): Kp\times Kp şirket matrisinin özdeğerleri. Çıktıda modülleri azalan sırayla yazılır (R
vars::roots). - Modül 1'e yakınsa şoklar yavaş söner; 1 ya da büyükse IRF ve öngörüler patlar.
142.5.4 Artık tanıları
Portmanteau (Lütkepohl 2005, 4.4.3): \mathbf C_j=T^{-1}\sum_{t=j+1}^{T}\hat{\mathbf u}_t\hat{\mathbf u}_{t-j}^{\top} ile
Breusch–Godfrey LM (4.4.4): \hat{\mathbf u}_t, özgün regresörler ve \hat{\mathbf u}_{t-1},…,\hat{\mathbf u}_{t-h} (örneklem öncesi 0) üzerine regres edilir; \tilde{\boldsymbol\Sigma}_e özgün, \tilde{\boldsymbol\Sigma}_R yardımcı regresyonun artık kovaryansı (payda T):
Çok değişkenli Jarque–Bera (4.5): artıklar ortalamadan arındırılır ve \mathbf P=\mathrm{chol}(\tilde{\boldsymbol\Sigma}_u) ile \mathbf w_t=\mathbf P^{-1}(\hat{\mathbf u}_t-\bar{\mathbf u}) standartlaştırılır; b_{1k}=T^{-1}\sum w_{kt}^3, b_{2k}=T^{-1}\sum w_{kt}^4:
Çok değişkenli ARCH-LM (16.5.1): \mathrm{vech}(\hat{\mathbf u}_t\hat{\mathbf u}_t^{\top}), sabit ve q gecikmesi üzerine regres edilir; n=T-q:
- h, q: tanı gecikmeleri (varsayılan 16, 5, 5).
- \hat{\boldsymbol\Omega}, \hat{\boldsymbol\Omega}_0: yardımcı regresyonun ve yalnız sabitli modelin artık kovaryansı.
- Portmanteau'nun serbestlik derecesindeki -p, kestirilen katsayıları hesaba katar; yaklaşım h büyükken iyidir. Q^\ast_h küçük örneklem düzeltmelidir.
142.5.5 Granger ve anlık nedensellik
\boldsymbol\beta=\mathrm{vec}(\hat{\mathbf B}) (denklem denklem dizilmiş) ve \hat{\mathbf V}=\hat{\boldsymbol\Sigma}_u\otimes(\mathbf X^{\top}\mathbf X)^{-1} olsun. "c değişkeni öteki değişkenlerin Granger nedeni değildir" hipotezi, c'nin tüm gecikmelerinin öteki denklemlerdeki katsayılarının sıfır olmasıdır: \mathbf C\boldsymbol\beta=\mathbf 0 (Lütkepohl 2005, 3.6):
- \mathbf C: kısıtlanan katsayıları seçen q\times Km matris; q=p\,K_c\,(K-K_c), burada q=p.
- Payda serbestlik derecesi KT-Km,
vars::causalitytanımıdır (sistem genelinde artık serbestlik derecesi). Tıp #127'de 2\cdot239-2\cdot3=472.
Anlık nedensellik: H_0: c ile öteki değişkenlerin hataları aynı anda ilişkisizdir, yani \boldsymbol\Sigma_u'nun ilgili köşegen dışı öğeleri sıfırdır. \boldsymbol\sigma=\mathrm{vech}(\hat{\boldsymbol\Sigma}_u), \mathbf D_K^{+} çoğaltma matrisinin Moore–Penrose tersi:
K=2'de bu, \lambda_W=T\hat\sigma_{12}^2/(\hat\sigma_{11}\hat\sigma_{22}+\hat\sigma_{12}^2)'ye indirgenir.
Granger nedenselliği nedensellik değildir
Test yalnız "PM2,5'in geçmişi, astımın kendi geçmişine ek olarak astımı öngörmeye katkı sağlıyor mu" sorusunu cevaplar. Ortak bir üçüncü etken (sıcaklık, mevsim) iki seriyi farklı gecikmelerle etkiliyorsa test anlamlı çıkar. Gecikme sayısı da sonucu değiştirir: VAR(1)'de F(1,\,472)=56{,}16, VAR(2)'de F(2,\,466)=30{,}42.
142.5.6 Etki-tepki fonksiyonları
VAR'ın hareketli ortalama biçimi \mathbf y_t=\boldsymbol\mu+\sum_{i\ge0}\boldsymbol\Phi_i\mathbf u_{t-i}'dir; katsayılar özyinelemeyle bulunur (ma_phi, var_model.py:407–418):
- \boldsymbol\Phi_i'nin (k,l) öğesi: l. hatadaki birim şokun i dönem sonra k. değişkene etkisi (ortogonal olmayan IRF).
- \boldsymbol\Theta_i: ortogonal IRF; (k,l) öğesi, l. ortogonal şoktaki bir standart sapmalık artışın i dönem sonra k. değişkene etkisi.
- \mathbf P: \hat{\boldsymbol\Sigma}_u'nun Cholesky çarpanı; \boldsymbol\Theta_0=\mathbf P olduğundan h=0'da ilk değişken yalnız kendi şokuna tepki verir.
Neden ortogonalleştirme?
\mathbf u_t'nin bileşenleri aynı anda ilişkilidir (\hat\sigma_{12}=3{,}154); "yalnız PM2,5 hatası bir birim arttı, astımınki değişmedi" senaryosu gerçekçi değildir. Cholesky dönüşümü \boldsymbol\varepsilon_t=\mathbf P^{-1}\mathbf u_t birbirinden bağımsız, birim varyanslı şoklar üretir. Bedeli, aynı andaki ilişkinin tümünün sırada önce gelen değişkene yüklenmesidir.
Bootstrap bandı (Runkle 1987; irf_bootstrap, var_model.py:469–501): artıklar ortalamadan arındırılır, iadeli yeniden örneklenir (\mathbf u_t^\ast), ilk p gözlem sabit tutularak seri özyinelemeyle yeniden üretilir (\mathbf y_t^\ast=\hat{\boldsymbol\nu}+\sum_j\hat{\mathbf A}_j\mathbf y^\ast_{t-j}+\mathbf u^\ast_t), VAR(p) yeniden kestirilir ve IRF hesaplanır. Bant, tekrarların \alpha/2 ve 1-\alpha/2 yüzdelikleridir (tür 7). Bu, vars::irf(boot = TRUE) yöntemidir; sayılar tohuma bağlıdır.
142.5.7 Öngörü hata varyans ayrıştırması
- \theta_{kl,i}: \boldsymbol\Theta_i'nin (k,l) öğesi.
- \omega_{kl}(h): k. değişkenin h adımlık öngörü hata varyansının l. ortogonal şoktan gelen payı; satır toplamı 1.
- Kod h=1,…,H için hesaplar (
var_model.py:430–434); h=1'de ilk değişken payının tamamı kendi şokudur.
142.5.8 Öngörü
Nokta öngörü özyinelemeyle, gelecekteki hatalar 0 alınarak bulunur; hata kovaryansı h adımda birikir (var_model.py:437–466):
- j\ge h için \hat{\mathbf y}_{T+h-j} gözlenen değerdir.
- Aralık, parametre belirsizliğini içermez (R
vars::predictile aynı); küçük örneklemde biraz dardır.
142.6 Elle hesap: Tıp verisinde sayısal yürüyüş
Aşağıdaki ara değerler dogrulama/var_model/elle_hesap.py ile, MerQur kodu çağrılmadan hesaplanmıştır (dökümü elle_adimlar.txt).
Adım 1 — Gecikme seçimi. p_{\max}=8 (sınır \lfloor238/3\rfloor-1=78 olduğu için kısıt yok); n=232. AIC: 6,9371 (p=1), 6,9523 (p=2), 6,9848, 6,9527, …; HQ, SC ve FPE de en küçük değerlerini p=1'de alır. Seçilen model VAR(1).
Adım 2 — EKK. T=239, m=3 (PM.l1, astım.l1, sabit).
Astım denklemi: dünkü PM2,5'teki 1 µg/m³ artış bugünkü başvuruyu 0,200 artırır; SH =\sqrt{[(\mathbf X^{\top}\mathbf X)^{-1}]_{11}\,\hat\sigma_{22}}=\sqrt{4{,}8467\times10^{-5}\cdot14{,}6606}=0{,}02666; t=7{,}494.
Adım 3 — Kovaryans ve log-olabilirlik.
Artık korelasyonu 3{,}1542/\sqrt{68{,}064\cdot14{,}661}=0{,}100.
Adım 4 — Kararlılık. \hat{\mathbf A}_1'in izi 0,94442, determinantı 0,22649; özdeğerler 0{,}47221\pm0{,}05918i, modül \sqrt{0{,}22649}=0{,}47591. Kararlıdır; şokun etkisi her gün yaklaşık yarıya iner.
Adım 5 — Granger (PM2,5 → astım). q=1 kısıt: astım denkleminde PM.l1 katsayısı. \hat V=\hat\sigma_{22}[(\mathbf X^{\top}\mathbf X)^{-1}]_{11}=7{,}1056\times10^{-4}:
Tek kısıtta F, ilgili katsayının t değerinin karesidir (7{,}494^2). Ters yönde (astım → PM2,5) F=0{,}399, p=0{,}528.
Adım 6 — Anlık nedensellik.
Adım 7 — Ortogonal IRF.
PM2,5'teki bir SS'lik (8,25 µg/m³) ortogonal şok, astım başvurusunu aynı gün 0,382, ertesi gün 1,789 artırır; \boldsymbol\Phi_2=\hat{\mathbf A}_1^2 ile ikinci gün etki 1,602, dördüncü günde 0,684, onuncu günde 0,015'e iner. Bootstrap bandı ertesi gün için [1{,}321;\ 2{,}280]'dir; bant 1–7. günlerde sıfırı içermez (Şekil 142.1). Aynı tohumla iki çalıştırma özdeş bant verir; tohum 1 ile bant sınırları en çok 0,20 değişir.
Adım 8 — Sıra etkisi. Seriler ters sırada verilirse \mathbf P astımdan başlar; astım şokuna PM2,5'in anlık tepkisi 0,824, PM2,5 şokuna astımın anlık tepkisi 0'dır. h=10'da astımın öngörü varyansında PM2,5'in payı 31,9'dan 28,4'e düşer. Katsayılar, Granger testi ve öngörüler değişmez.
Adım 9 — FEVD. h=1: astımın varyansında PM2,5 payı \theta_{21{,}0}^2/(\theta_{21{,}0}^2+\theta_{22{,}0}^2)=0{,}3823^2/(0{,}3823^2+3{,}8098^2)=0{,}0100. h=2'de 0,1688; h=10'da 0,3192. PM2,5'in varyansında astım şokunun payı h=10'da yalnız 0,0023'tür.
Adım 10 — Öngörü. Son gözlem \mathbf y_T=(40{,}1;\ 20):
%95 aralık PM2,5 için [20{,}741;\ 53{,}081]. Ufuk büyüdükçe öngörü serinin ortalamasına (PM2,5 ≈ 32) yakınsar.
Adım 11 — Tanılar. Q_{16}=74{,}122 (\mathrm{sd}=4\cdot15=60, p=0{,}104), Q^\ast_{16}=76{,}975 (p=0{,}069); BG-LM(5) =25{,}067 (\mathrm{sd}=20, p=0{,}199); JB =1{,}031 (p=0{,}905); ARCH-LM(5) =45{,}099 (\mathrm{sd}=5\cdot4\cdot9/4=45, p=0{,}468). Artıklarda kalan otokorelasyon, normallikten sapma ya da ARCH etkisi yoktur.
142.6.1 Doğrulama: MerQur, Python ve R
MerQur değerleri execute() sonucundan alınmıştır (dogrulama/var_model/merqur_calistir.py); motor bu alanları yuvarlamadan sakladığı için round etkisizleştirmesi gerekmemiştir. R 4.5.3: vars (VARselect, VAR, causality, irf(boot = FALSE), fevd, predict, serial.test, normality.test, arch.test). Bootstrap bantları tohuma ve rastgele sayı üretecine bağlı olduğundan R ile karşılaştırılmamış; MerQur'un aynı tohumla tekrarının özdeş olduğu ayrıca denetlenmiştir (bootstrap_tekrar.json).
| Büyüklük | MerQur | Python (bağımsız) | R 4.5.3 (vars) | En büyük fark | Durum |
|---|---|---|---|---|---|
| AIC(1) | 6,937095 | 6,937095 | 6,937095 | 1,8e−15 | ✓ |
| AIC(2) | 6,952338 | 6,952338 | 6,952338 | 8,9e−16 | ✓ |
| HQ(1) | 6,973044 | 6,973044 | 6,973044 | 1,8e−15 | ✓ |
| HQ(2) | 7,012254 | 7,012254 | 7,012254 | 4,4e−15 | ✓ |
| SC(1) | 7,026235 | 7,026235 | 7,026235 | 1,8e−15 | ✓ |
| SC(2) | 7,100905 | 7,100905 | 7,100905 | 8,9e−16 | ✓ |
| FPE(1) | 1029,777551 | 1029,777551 | 1029,777551 | 1,4e−12 | ✓ |
| FPE(2) | 1045,605924 | 1045,605924 | 1045,605924 | 4,8e−12 | ✓ |
| Seçilen p (AIC) | 1 | 1 | 1 | 0,0e+00 | ✓ |
| VAR(1) PM2,5 denklemi: PM.l1 katsayı | 0,577101 | 0,577101 | 0,577101 | 7,5e−15 | ✓ |
| VAR(1) PM2,5 denklemi: PM.l1 SH | 0,057436 | 0,057436 | 0,057436 | 2,6e−16 | ✓ |
| VAR(1) PM2,5 denklemi: astım.l1 katsayı | −0,072607 | −0,072607 | −0,072607 | 2,0e−14 | ✓ |
| VAR(1) PM2,5 denklemi: astım.l1 SH | 0,114925 | 0,114925 | 0,114925 | 5,7e−16 | ✓ |
| VAR(1) PM2,5 denklemi: sabit katsayı | 15,221654 | 15,221654 | 15,221654 | 2,2e−13 | ✓ |
| VAR(1) PM2,5 denklemi: sabit SH | 2,738956 | 2,738956 | 2,738956 | 1,1e−14 | ✓ |
| VAR(1) PM2,5 denklemi: R^2 | 0,322168 | 0,322168 | 0,322168 | 2,2e−16 | ✓ |
| VAR(1) PM2,5 denklemi: F | 56,084431 | 56,084431 | 56,084431 | 5,7e−14 | ✓ |
| VAR(1) astım denklemi: PM.l1 katsayı | 0,199762 | 0,199762 | 0,199762 | 2,9e−15 | ✓ |
| VAR(1) astım denklemi: PM.l1 SH | 0,026656 | 0,026656 | 0,026656 | 1,2e−16 | ✓ |
| VAR(1) astım denklemi: astım.l1 katsayı | 0,367323 | 0,367323 | 0,367323 | 7,4e−15 | ✓ |
| VAR(1) astım denklemi: astım.l1 SH | 0,053337 | 0,053337 | 0,053337 | 2,6e−16 | ✓ |
| VAR(1) astım denklemi: sabit katsayı | 8,746484 | 8,746484 | 8,746484 | 8,0e−14 | ✓ |
| VAR(1) astım denklemi: sabit SH | 1,271166 | 1,271166 | 1,271166 | 5,6e−15 | ✓ |
| VAR(1) astım denklemi: R^2 | 0,411229 | 0,411229 | 0,411229 | 3,9e−16 | ✓ |
| VAR(1) astım denklemi: F | 82,417635 | 82,417635 | 82,417635 | 9,9e−14 | ✓ |
| \hat\Sigma_u [1,1] | 68,064026 | 68,064026 | 68,064026 | 5,7e−14 | ✓ |
| \hat\Sigma_u [1,2] | 3,154174 | 3,154174 | 3,154174 | 4,4e−15 | ✓ |
| \hat\Sigma_u [2,2] | 14,660620 | 14,660620 | 14,660620 | 2,7e−14 | ✓ |
| Log-olabilirlik | −1499,257073 | −1499,257073 | −1499,257073 | 4,5e−13 | ✓ |
| En büyük kök modülü | 0,475906 | 0,475906 | 0,475906 | 3,5e−15 | ✓ |
| Granger PM2,5 → astım: F(1,\,472) | 56,159892 | 56,159892 | 56,159892 | 9,5e−13 | ✓ |
| Granger PM2,5 → astım: p | 3,3243·10−13 | 3,3243·10−13 | 3,3240·10−13 | 1,4e−25 | ✓ (MerQur–Python; R 1 − pf) |
| Granger astım → PM2,5: F | 0,399149 | 0,399149 | 0,399149 | 2,1e−13 | ✓ |
| Granger astım → PM2,5: p | 0,527835 | 0,527835 | 0,527835 | 2,2e−13 | ✓ |
| Anlık nedensellik \chi^2(1) | 2,359340 | 2,359340 | 2,359340 | 8,4e−15 | ✓ |
| Anlık nedensellik p | 0,124535 | 0,124535 | 0,124535 | 7,5e−16 | ✓ |
| VAR(2) Granger PM2,5 → astım: F(2,\,466) | 30,420527 | 30,420527 | 30,420527 | 1,3e−12 | ✓ |
| VAR(2) anlık nedensellik \chi^2(1) | 2,053883 | 2,053883 | 2,053883 | 6,7e−15 | ✓ |
| VAR(2) log-olabilirlik | −1490,847685 | −1490,847685 | −1490,847685 | 2,0e−12 | ✓ |
| Ortogonal IRF: PM2,5 şoku → astım, h=0 | 0,382320 | 0,382320 | 0,382320 | 7,2e−16 | ✓ |
| Ortogonal IRF: PM2,5 şoku → astım, h=1 | 1,788487 | 1,788487 | 1,788487 | 2,0e−14 | ✓ |
| Ortogonal IRF: PM2,5 şoku → astım, h=4 | 0,683825 | 0,683825 | 0,683825 | 3,9e−15 | ✓ |
| Ortogonal IRF: PM2,5 şoku → astım, h=10 | 0,015422 | 0,015422 | 0,015422 | 2,4e−15 | ✓ |
| Ortogonal IRF: astım şoku → PM2,5, h=1 | −0,276619 | −0,276619 | −0,276619 | 7,5e−14 | ✓ |
| FEVD h=10: astımda PM2,5 şokunun payı | 0,319240 | 0,319240 | 0,319240 | 5,3e−15 | ✓ |
| FEVD h=10: PM2,5'te astım şokunun payı | 0,001980 | 0,001980 | 0,001980 | 1,1e−15 | ✓ |
| Öngörü PM2,5, T+1 | 36,911242 | 36,911242 | 36,911242 | 1,4e−13 | ✓ |
| Öngörü PM2,5 %95 alt sınır, T+1 | 20,741358 | 20,741358 | 20,741358 | 1,2e−13 | ✓ |
| Öngörü astım %95 üst sınır, T+1 | 31,607920 | 31,607920 | 31,607920 | 3,9e−14 | ✓ |
| Öngörü PM2,5, T+8 | 31,945666 | 31,945666 | 31,945666 | 5,7e−14 | ✓ |
| Öngörü PM2,5 %95 alt sınır, T+8 | 12,341518 | 12,341518 | 12,341518 | 1,4e−13 | ✓ |
| Öngörü astım %95 üst sınır, T+8 | 33,670887 | 33,670887 | 33,670887 | 6,4e−14 | ✓ |
| Portmanteau Q_{16} (asimptotik) | 74,121552 | 74,121552 | 74,121552 | 2,7e−13 | ✓ |
| Portmanteau Q^*_{16} (düzeltilmiş) | 76,974696 | 76,974696 | 76,974696 | 2,8e−13 | ✓ |
| Portmanteau düzeltilmiş p | 0,069006 | 0,069006 | 0,069006 | 2,9e−15 | ✓ |
| Breusch–Godfrey LM (5) | 25,067419 | 25,067419 | 25,067419 | 2,1e−13 | ✓ |
| Çok değişkenli JB | 1,031485 | 1,031485 | 1,031485 | 2,9e−15 | ✓ |
| JB çarpıklık bileşeni | 0,501181 | 0,501181 | 0,501181 | 2,9e−14 | ✓ |
| Çok değişkenli ARCH-LM (5) | 45,098761 | 45,098761 | 45,098761 | 1,6e−13 | ✓ |
| ARCH-LM sd | 45 | 45 | 45 | 0,0e+00 | ✓ |
Sonuç: 60 büyüklüğün tamamı eşleşir. Granger p'sinde (3{,}3\times10^{-13}) R değeri 10^{-4} göreli farklıdır: vars::causality p'yi 1 - pf(F, …) ile hesaplar ve bu büyüklükte iptal hatası oluşur; MerQur ve Python kuyruk işleviyle (sf) doğrudan hesaplar. Bu satırda ölçüt MerQur–Python arasında aranmıştır.
142.7 Çıktıyı okuma
MerQur'un sonuç metni varsayılan ayarlarla şöyledir (kısaltılmış):
VEKTÖR OTOREGRESYON (VAR)
Model                       : VAR(1) — Sabit
Etkin gözlem (T)            : 239  (toplam: 240)
Log-olabilirlik             : -1499.2571

GECİKME SEÇİMİ (lag.max = 8; * = en küçük)
Gecikme    AIC(n)     HQ(n)     SC(n)     FPE(n)
1        6.9371 *  6.9730 *  7.0262 *  1029.78 *
2        6.9523    7.0123    7.1009    1045.61
...
Denklem: asthma_ED_visits
Terim                Kestirim      SE      t       p
PM2_5_ugm3.l1          0.1998  0.0267  7.494  <.0001 ***
asthma_ED_visits.l1    0.3673  0.0533  6.887  <.0001 ***
Sabit                  8.7465  1.2712  6.881  <.0001 ***
  R² = 0.4112, düzeltilmiş R² = 0.4062, artık SE = 3.8289, F(2, 236) = 82.418, p < .0001

KARARLILIK — karakteristik polinom köklerinin modülleri
  0.4759, 0.4759

ARTIK TANILARI
Portmanteau (asimptotik, h = 16)   74.122  60  0.1039
Breusch-Godfrey LM (h = 5)         25.067  20  0.1989
Jarque-Bera (çok değişkenli)        1.031   4  0.9050
ARCH-LM (çok değişkenli, q = 5)    45.099  45  0.4678

NEDENSELLİK TESTLERİ (Wald)
Neden                    Etkilenen       F        df       p  Anlık χ²  df       p
PM2_5_ugm3        asthma_ED_visits  56.160  (1, 472)  <.0001     2.359   1  0.1245
asthma_ED_visits        PM2_5_ugm3   0.399  (1, 472)  0.5278     2.359   1  0.1245

ETKİ-TEPKİ FONKSİYONLARI — Ortogonal (Cholesky), ufuk 10
  Şok: PM2_5_ugm3
    h               PM2_5_ugm3        asthma_ED_visits
    0    8.2501 [7.420, 8.960]  0.3823 [-0.061, 0.800]
    1    4.7334 [3.446, 5.613]   1.7885 [1.321, 2.280]

ÖNGÖRÜ HATA VARYANS AYRIŞTIRMASI (h = 10)
asthma_ED_visits       %31.9             %68.1
| Satır/Öğe | Ne yazar | Nasıl yorumlanır |
|---|---|---|
Model, Etkin gözlem |
p, deterministik terim, T=N-p | İlk p gözlem kaybolur. |
GECİKME SEÇİMİ |
Dört ölçüt, * en küçük |
Ölçütler ayrışırsa SC tutumlu, AIC cömert seçimdir; tanılarla birlikte karar verin. |
| Denklem tabloları | Katsayı, SH, t, p; R^2, F | Tek katsayı yerine IRF ve Granger testine bakın; katsayılar ilişkili gecikmelerde dengesizdir. |
ARTIK KOVARYANS, KORELASYON |
\hat{\boldsymbol\Sigma}_u ve korelasyonu | Büyük korelasyon, IRF'nin sıraya duyarlılığını artırır. |
KARARLILIK |
Kök modülleri | Hepsi <1 olmalı; aksi halde uyarı. |
ARTIK TANILARI |
Portmanteau, BG-LM, JB, ARCH | p<0{,}05: gecikmeyi artırın ya da dönüşüm deneyin. |
NEDENSELLİK TESTLERİ |
Granger F ve anlık \chi^2 | "Neden" sütunu, gecikmeleri sınanan değişkendir. |
ETKİ-TEPKİ |
h=0{,}1{,}4,H satırları ve bootstrap GA | Bant sıfırı içermiyorsa etki anlamlıdır; tamamı Grafik ve Tablo sekmelerinde. |
FEVD |
h=H'deki paylar | Satır: değişken; sütun: şok. |
ÖNGÖRÜLER |
Nokta ve aralık | Parametre belirsizliğini içermez. |
| Uyarılar | kararsız model, küçük T, en büyük gecikme sınırı, atlanan test | Kod satırları 142.2'de. |
APA biçiminde rapor cümlesi (Türkçe ondalıkla):
Günlük PM2,5 ve astım acil başvurusu serileri (T=239) için sabit terimli bir VAR(1) modeli kestirildi; gecikme sayısı AIC, HQ, SC ve FPE ölçütlerinin dördüyle de 1 olarak seçildi ve model kararlıydı (en büyük kök modülü 0,48). Artıklarda otokorelasyon bulunmadı (Portmanteau \chi^2(60)=74{,}12, p=0{,}104). PM2,5, astım başvurularının Granger nedeniydi (F(1,\,472)=56{,}16, p<0{,}001); ters yönde ilişki yoktu (F(1,\,472)=0{,}40, p=0{,}528). PM2,5'teki bir standart sapmalık (8,3 µg/m³) şok, ertesi gün başvuruları 1,79 artırdı (%95 bootstrap GA [1,32; 2,28]); etki yaklaşık bir haftada söndü. On günlük öngörü hata varyansında PM2,5 şokunun payı %31,9'du.
142.8 Uzman soruları
S1. Bilgi ölçütleri neden ortak örneklemde hesaplanıyor?
p=8 modeli ilk 8 gözlemi kaybeder; her model kendi örnekleminde kestirilseydi p=1 modeli 7 gözlem fazla kullanırdı ve \ln\det\tilde{\boldsymbol\Sigma}_u değerleri karşılaştırılamazdı. MerQur, vars::VARselect gibi, ilk p_{\max} gözlemi bütün adaylardan atar (n=232). Seçilen modelin kendisi ise sonra tüm örneklemle (T=239) kestirilir; bu yüzden çıktıdaki model AIC'si seçim tablosundaki değerle aynı değildir.
S2. Granger F testinin payda serbestlik derecesi neden 472, 236 değil?
vars::causality testi sistem genelinde kurar: kısıt sayısı q, payda KT-Km=2\cdot239-6=472'dir. Tek denklemlik bir F testi (yalnız astım denklemi) \mathrm{sd}=(1,\ 236) kullanırdı. İki yaklaşım asimptotik olarak aynıdır; p'ler küçük örneklemde biraz ayrışır. MerQur vars tanımını kullanır; aynı test \chi^2 (Wald) biçiminde de verilebilir (q\cdot F).
S3. Ortogonal IRF neden sıraya bağlı ve sıra nasıl seçilmeli?
Cholesky çarpanı alt üçgendir: sırada önce gelen değişken ötekini aynı anda etkileyebilir, sonra gelen etkileyemez. Hataların korelasyonu (burada 0,10) ne kadar büyükse sıra o kadar önemlidir. Sıra kuramla seçilir: hava kirliliği aynı gün astım başvurusundan etkilenmez, tersi mümkündür; bu yüzden PM2,5 önce gelir. Sıradan bağımsız bir seçenek isteniyorsa genelleştirilmiş IRF (Pesaran ve Shin) kullanılır; MerQur'da yoktur. "Ortogonal" kutusu kapatılırsa \boldsymbol\Phi_i (birim hata şoku) yazılır; bu da sıradan bağımsızdır ama aynı anda ilişkiyi yok sayar.
S4. Bootstrap bandı R `vars` ile neden aynı değil?
İki program aynı yöntemi (merkezlenmiş kalıntıların iadeli yeniden örneklenmesi, özyinelemeli yeniden üretim, yüzdelik GA) kullanır, ama rastgele sayı üreteçleri farklıdır. Bant sınırları Monte Carlo hatası taşır; 500 tekrarda tohum değiştirmek sınırları burada en çok 0,20 oynatır. MerQur aynı tohumla aynı bandı verir. Bant genişliğinin kararlı olması için 1000+ tekrar önerilir.
S5. Kök modülü 0,476 iki kez yazılıyor. Bu neden?
\hat{\mathbf A}_1'in özdeğerleri karmaşık eşleniktir (0{,}472\pm0{,}059i); eşleniklerin modülleri aynıdır. Karmaşık kök, IRF'de hafif salınım üretebilir; burada sanal kısım küçük olduğu için tepki tekdüze söner.
S6. Öngörü aralığı neden çok geniş ve neden parametre belirsizliğini içermiyor?
\hat{\boldsymbol\Sigma}_y(h) yalnız gelecekteki hataların birikimidir; katsayı kestirim hatası eklenmez (Lütkepohl 2005, 3.5'teki düzeltme yapılmaz). R vars::predict de aynı tanımı kullanır. PM2,5 hatasının SS'si 8,25 olduğu için tek adımlık aralık bile ±16 µg/m³'tür; VAR günlük kirlilik gibi gürültülü bir seride ortalamaya dönüşü öngörür, tek gün değerini değil.
S7. Seriler birim köklü olsaydı ne olurdu?
Kök modülleri 1'e yakın ya da büyük çıkar; MerQur "kararlı değil" uyarısı verir. Düzeyde VAR yine tutarlı kestirilebilir ama t ve F testlerinin dağılımları standart değildir. Seriler eşbütünleşikse VECM (Bölüm 143), değilse farklarda VAR kullanılmalıdır. Granger testi için düzeyde ek gecikmeli Toda–Yamamoto yaklaşımı bir seçenektir.
S8. Trend eklemek sonucu değiştirir mi?
"Sabit + trend" ile Tıp #127'de de p=1 seçilir. Trend, t=p+1,…,N değerlerini alan bir regresördür (vars sözleşmesi); belirgin bir zaman eğilimi yoksa katsayısı küçüktür ama kararlılık ve IRF'yi az da olsa etkiler. Deterministik trendli seride trend eklenmezse kökler yapay olarak 1'e yaklaşır.
142.9 Sık hatalar ve tuzaklar
- Durağan olmayan seriyle VAR kurmak. Önce birim kök testleri; kararsız model uyarısını göz ardı etmeyin.
- Granger nedenselliğini nedensellik diye raporlamak. "Öngörü katkısı" deyin.
- Seri sırasını düşünmeden ortogonal IRF yorumlamak. Sırayı gerekçelendirin ya da iki sırayla sonuçları karşılaştırın.
- Tek katsayıları yorumlamak. Gecikmeler birbiriyle ilişkilidir; etkiyi IRF ile okuyun.
- Çok uzun en büyük gecikme. Küçük örneklemde ortak örneklem çok kısalır ve aday modeller az veriyle karşılaştırılır.
- Artık tanılarını atlamak. Portmanteau ya da BG-LM anlamlıysa p yetersizdir.
- Bootstrap bandını tohumsuz raporlamak. Tohum ve tekrar sayısını yazın.
- Öngörü aralığını parametre belirsizliğini içerir sanmak. İçermez.
142.10 Kaynaklar
- Akaike, H. (1974). A new look at the statistical model identification. IEEE Transactions on Automatic Control, 19(6), 716–723. https://doi.org/10.1109/TAC.1974.1100705
- Granger, C. W. J. (1969). Investigating causal relations by econometric models and cross-spectral methods. Econometrica, 37(3), 424–438. https://doi.org/10.2307/1912791
- Hamilton, J. D. (1994). Time series analysis. Princeton University Press.
- Hannan, E. J., & Quinn, B. G. (1979). The determination of the order of an autoregression. Journal of the Royal Statistical Society: Series B, 41(2), 190–195. https://doi.org/10.1111/j.2517-6161.1979.tb01072.x
- Lütkepohl, H. (2005). New introduction to multiple time series analysis. Springer. https://doi.org/10.1007/978-3-540-27752-1
- Pfaff, B. (2008). VAR, SVAR and SVEC models: Implementation within R package vars. Journal of Statistical Software, 27(4). https://doi.org/10.18637/jss.v027.i04
- Runkle, D. E. (1987). Vector autoregressions and reality. Journal of Business & Economic Statistics, 5(4), 437–442. https://doi.org/10.1080/07350015.1987.10509609
- Schwarz, G. (1978). Estimating the dimension of a model. The Annals of Statistics, 6(2), 461–464. https://doi.org/10.1214/aos/1176344136
- Sims, C. A. (1980). Macroeconomics and reality. Econometrica, 48(1), 1–48. https://doi.org/10.2307/1912017