135. Küme-sağlam Cox ve Gamma Kırılganlık (Frailty Cox)
Analiz kimliği: frailty_cox · Menü adı: Küme-sağlam (marjinal) Cox · Panel: gui/panels/analyses/frailty_cox.py (form 51–106, execute 109–127, read_options 130–143) · Motor: stats/survival_advanced.py, run_frailty_cox (satır 1771–1973), _cluster_robust_cox (152–243), _coef_table_t (333–360), _global_wald (283–308), _gamma_frailty_fixed_theta (2050–2098), fit_gamma_frailty (2101–2172) · Çağıran: stats_panel.py:8591–8661
135.1 Ne işe yarar
Hastalar kümeler hâlinde gözlendiğinde (aynı klinik, aynı aile, aynı meşcere) aynı kümedeki sağkalım süreleri birbirine benzer: ortak bakım kalitesi, ortak genler, ortak çevre. Bu ilişkiyi yok sayan Cox modeli katsayıların SH'lerini küçük gösterir. Bu panel iki çözüm sunar:
- Küme-sağlam (marjinal) Cox (varsayılan): katsayılar sıradan Cox modelinden, SH'ler küme düzeyindeki skor toplamlarından (sandviç) gelir. HR, popülasyon ortalaması (marjinal) etkidir.
- + paylaşılan gamma kırılganlık: her kümeye gözlenmeyen bir risk çarpanı Z_c (kırılganlık, frailty) eklenir. HR, aynı kümedeki iki birey için koşullu etkidir; kırılganlık varyansı \theta kümeler arası heterojenliği ölçer.
- c: küme; i: küme içindeki birey.
- Z_c: c kümesinin kırılganlığı; Z_c=1{,}5 olan kümedeki herkesin tehlikesi ortalamanın 1,5 katıdır.
- \theta: kırılganlık varyansı; \theta=0 kümeler arası fark yok demektir (model sıradan Cox'a iner).
- \boldsymbol\beta: koşullu log-HR'ler; aynı kırılganlığı paylaşan iki bireyin karşılaştırması.
- Varsayılan marjinal modelde Z_c kestirilmez; küme yalnız SH'de kullanılır.
Ne zaman kullanılır? Kümeli sağkalım verisi: çok merkezli klinik çalışmalar (merkez = küme), aile çalışmaları, aynı hastanın iki gözü ya da iki böbreği (çift = küme), meşcerelerdeki ağaçlar. Kümeler arası heterojenliğin kendisi de ilgi konusuysa gamma kırılganlık seçilir.
Ne zaman kullanılmaz?
- Küme yoksa: Cox Regresyonu (Bölüm 129).
- Kümeler bir örnekleme tasarımının parçasıysa (ağırlık, tabaka, PSU) ve evren düzeyinde çıkarım isteniyorsa: Karmaşık Örneklem Cox Regresyonu (Bölüm 133).
- Kovaryat zamanla değişiyorsa: Zamana Bağlı Cox Regresyonu (Bölüm 132).
- Log-normal kırılganlık, iç içe (çok düzeyli) kırılganlık ya da bir kümede birden çok rastgele etki gerekiyorsa: MerQur'da yoktur (R
coxme).
Sık karıştırılan analizler. Küme-sağlam Cox ile Bölüm 133'teki tasarım tabanlı Cox aynı sandviç SH'yi kullanır (ağırlıksız, tabakasız tasarımda aynı sayıları verir); fark, Bölüm 133'ün ağırlık, tabaka ve sonlu evren düzeltmesini de taşımasıdır. Marjinal HR ile koşullu HR farklı niceliklerdir: kırılganlık varsa koşullu HR 1'den daha uzaktır (135.8 S1).
135.2 Varsayımlar ve veri türü
| Varsayım | Ne demek | MerQur'da nasıl denetlenir |
|---|---|---|
| Olay 0/1 | 1 olay, 0 sansür. | 0/1 dışı iki değerli kodda büyük değer olay sayılır, uyarı yazılır; ikiden çok değer hata (_check_event_col, :38–82). |
| Orantılı tehlikeler | Tehlike oranı zamanla sabit (koşullu modelde küme içinde). | Denetlenmez (Bölüm 129). |
| Bilgisiz sansür | Denetlenmez. | |
| Yeterli küme | Sandviç ve \theta küme sayısıyla güvenilir olur. | C<30 ise uyarı (:1930–1931). |
| Gamma kırılganlık | Z_c gamma dağılımlı, kovaryatlardan bağımsız. | Denetlenmez. Log-normal seçenek yoktur. |
| Sabit olmayan kovaryat | Her kovaryat değişkenlik taşımalı. | Sabit kovaryat açık hata (:1830–1832). |
Eksik değer. Süre, olay, küme, yordayıcılar ya da temel tehlike tabakasında eksik olan satır çıkar (liste bazında; :1808).
Uç durumlar.
- 5'ten az gözlemde hata (
:1809–1810). - Bilgi matrisi tekilse (ör. tam ayrışma) çevrilmiş hata iletisi (
:1866–1867,:1888–1889). - Tek küme varsa C-1=0: SH, p ve GA tanımsızdır ("—").
- Gamma kırılganlıkta \hat\theta alt sınıra (yaklaşık 10^{-6}) düşerse model sıradan Breslow Cox'a iner; LR testi 0, p=1 olur (135.6, Adım 5). Çıktıda θ "≈ 0 (arama aralığının alt sınırı)" ve Kendall τ "≈ 0" yazılır, uyarı verilir. \hat\theta üst sınıra (50) ulaşırsa varyans kestirilemedi uyarısı verilir.
135.3 Parametreler
Form frailty_cox.py:51–106; seçenekler read_options (:130–143).
| Arayüz adı | Varsayılan | Ne yapar | Sonucu nasıl değiştirir |
|---|---|---|---|
| Süre sütunu: | ilk sayısal sütun | Olay ya da sansür zamanı. | — |
| Olay (0/1): | ilk sütun | 1 olay, 0 sansür. | — |
| Küme (zorunlu): | ilk sütun | Küme kimliği (metin olarak işlenir). | SH, sd (C-1), kırılganlıklar. |
| Bağımsız değişkenler: | — | Sayısal ya da metin (gösterge kodlu). | Model. |
| Model: | Küme-sağlam marjinal Cox | "+ paylaşılan gamma kırılganlık" seçilirse marjinal tabloya ek olarak koşullu katsayılar, \theta, LR testi, Kendall \tau ve küme kırılganlıkları. | Ek tablolar. |
| Temel tehlike tabakası | (yok) | Her tabakaya ayrı h_0(t); iki modelde de. | Kestirim. |
| Bağ (ties) yöntemi | Efron | Marjinal modelde Efron ya da Breslow. Gamma kırılganlık her zaman Breslow'dur. | Marjinal kestirim. |
| Kategorik referans | ilk düzey | İlk ya da son düzey. Düzeyler MerQur düzey sırasıyla dizilir: Veri sekmesinde tanımlı sıra, yoksa sayısal/doğal sıra, o da yoksa verideki ilk görülme sırası; alfabetik sıra kullanılmaz. | Kategorik katsayılar. |
| Ek çıktılar: Artıkları kaydet | kapalı | Marjinal modelin martingale, sapma (deviance) ve dfbeta artıkları veri setine. | Yeni sütunlar. |
| Güven Düzeyi: | %95 | HR GA'ları. | GA. |
Neden iki model aynı panelde?
Marjinal ve koşullu modeller farklı soruları cevaplar ve birlikte raporlanması önerilir. MerQur gamma kırılganlık seçildiğinde marjinal tabloyu silmez; iki tablo alt alta basılır. Koşullu tabloda p ve GA standart normaldendir; marjinal tabloda t(C-1)'den (135.5.2).
135.4 Tıp örneği
Dosya: english/datasets/Tip/93_frailty_cox_clinical.xlsx (Türkçe kopya samples/Tum_Analiz_Tip/93_frailty_cox_klinik.xlsx). Değişkenler VIDEO_SCRIPT_TR.txt #93'ten alınmıştır.
| Değişken | Rol | Tür | Özet |
|---|---|---|---|
duration_month |
Süre | sürekli (ay) | ort. 23,26; SS 20,69; 0,5–60 |
death |
Olay | 0/1 | 74 ölüm, 46 sansür |
age |
Yordayıcı | sürekli (yıl) | ort. 59,83; SS 11,23; 40–79 |
clinical_id |
Küme | 12 klinik | her klinikte 10 hasta; klinik başına 3–9 ölüm |
n ve eksik değer: 120 hasta, eksik değer yok. C=12, \nu=C-1=11.
Klinik soru: Klinik içi benzerlik hesaba katıldığında yaş ölüm tehlikesiyle ilişkili mi? Klinikler arasında ölüm tehlikesi farklı mı?
Seçilen ayarlar: Küme clinical_id, yordayıcı age; Efron; %95. Ek çalıştırmalar: Breslow, gamma kırılganlık, artıkları kaydet, %90.
İkinci örnek (θ > 0). Tıp verisinde kliniklerin kırılganlık varyansı sıfıra kestirilir (135.6, Adım 5). Kırılganlığın sıfırdan farklı olduğu bir örnek için Ziraat paketinin english/datasets/Ziraat_Orman_Su/93_frailty_cox_herd_based.xlsx dosyası kullanılmıştır: 15 meşcerede (herd_id, her birinde 12 ağaç) 180 ağaç, 162 ölüm; süre followup (yıl), olay died, yordayıcılar age (ağaç yaşı) ve stress (stres puanı), değişkenler o paketin VIDEO_SCRIPT_TR.txt #93'ünden.
135.5 Formüller ve hesap adımları
MerQur'un hesap sırası: satır temizliği ve olay kodu denetimi → gösterge kodlaması → Cox kestirimi (Efron: lifelines, sıkı yakınsama; Breslow: kendi Newton'u) → kendi skor artıklarıyla küme toplamları ve sandviç → t(C-1) ile tablo ve global Wald → isteğe bağlı gamma kırılganlık (θ'nın profil en çok olabilirliği, θ sabitken EM) → isteğe bağlı artıklar.
135.5.1 Marjinal model ve küme-sağlam sandviç
- \mathbf L_i: i. bireyin Efron (ya da Breslow) skor artığı; \sum_i\mathbf L_i=\mathbf 0 olduğundan \bar{\mathbf U}=\mathbf 0 (
_cluster_robust_cox,:152–243). - \mathbf I: kısmi olabilirliğin gözlenen bilgi matrisi.
- C/(C-1): sonlu küme düzeltmesi. R
coxph(cluster = )bu çarpanı kullanmaz; Rsvycoxphkullanır. - Skor artıkları ve bilgi matrisi Bölüm 133'te (133.5.2) ayrıntılı yazılmıştır; burada ağırlıklar 1'dir.
Neden kendi skor artıkları?
lifelines'ın küme-sağlam SH'si bağlı sürelerde risk kümesini satır sırasıyla kurar ve C/(C-1) içermez (:160–170). MerQur lifelines'ı yalnız Efron nokta kestirimi için kullanır (precision 10^{-12}, :18, :1787–1799); SH'yi R coxph.detail ayrıştırmasıyla yazılmış kendi Efron skor artıklarından hesaplar.
135.5.2 Testler ve GA
- Tablo sütunu "z" adını taşır ama t(C-1) ile değerlendirilir (
_coef_table_t,:333–362; çıktı notu bunu yazar). - Global Wald: \chi^2_k, F(k,\,C-k) ve düzeltilmiş F (
_global_wald,:283–308); Bölüm 133.5.4'teki tanımlar. - Uyum indeksi ağırlıksız Harrell C'dir (
_concordance,:21–34).
Neden t(C-1)?
Sandviçin "eti" C küme toplamından kestirilir; serbestlik derecesi gözlem sayısı değil küme sayısıdır. C küçükken normal yaklaşım p'yi küçük, GA'yı dar gösterir. R coxph(cluster =) z kullanır; Tıp örneğinde C=12 iken fark üçüncü ondalıktadır.
135.5.3 Gamma kırılganlık: EM
\theta sabitken (Klein, 1992):
- D_c: c kümesindeki olay sayısı; A_c: kümenin "beklenen" olay sayısı (kırılganlık 1 olsaydı).
- \hat w_c: gamma önselin sonsal ortalaması; D_c>A_c ise küme ortalamadan risklidir. 1/\theta, küçültme (shrinkage) gücüdür: \theta küçükse \hat w_c 1'e yakın kalır.
- M adımı: \ln\hat w_c ofsetli Breslow Cox (Newton, \max\lvert\Delta\beta\rvert<10^{-12}) ve Breslow temel kümülatif tehlikesi (
_gamma_frailty_fixed_theta,:2050–2098). - Durma: \boldsymbol\beta ve \hat w'deki en büyük değişim <10^{-9}, en çok 1000 EM adımı.
135.5.4 Marjinal olabilirlik ve \theta
- İlk toplam, Z_c verildiğinde koşullu olabilirlik; ikinci toplam, gamma dağılımı üzerinden Z_c'nin integralinden gelir (kapalı biçim).
- k_0=\sum_u d(u)\ln d(u)-D: Breslow NPMLE temel tehlikeli tam olabilirlik ile kısmi olabilirlik ölçeği arasındaki sabit (
:2071–2076). Bu sabit çıkarılınca \ell_m, Rcoxph(frailty(gamma))çıktısındaki "Integrated loglik" ile aynı ölçektedir; \theta ve LR testi etkilenmez. - \hat\theta=\arg\max\ell_m(\theta); \ln\theta\in[\ln10^{-6},\ \ln50] aralığında sınırlı skaler en iyileme (
fit_gamma_frailty,:2134–2135). - \ln\Gamma(1/\theta+D_c)-\ln\Gamma(1/\theta)=\sum_{j=0}^{D_c-1}\ln(1/\theta+j) eşitliği, küçük \theta'da sayısal olarak kararlı hesap verir.
- \theta=0 parametre uzayının sınırıdır; LR'nin sınır dağılımı yarım yarım \chi^2_0 ve \chi^2_1 karışımıdır (Self ve Liang, 1987). p=\tfrac12P(\chi^2_1>\text{LR}); LR = 0 ise p=1.
- \theta\to0 limitinde marjinal olabilirlik, kırılganlıksız Breslow Cox modelinin kısmi log-olabilirliğine eşittir. Küçük \theta'da \ln\Gamma farkının sadeleşme hatasından kaçınmak için D_c\ln\theta+\ln\Gamma(1/\theta+D_c)-\ln\Gamma(1/\theta) terimi, tam sayı D_c için eşdeğeri olan \sum_{j<D_c}\ln(1+j\theta) ile hesaplanır.
135.5.5 SH ve cezalı kısmi olabilirlik
Gamma kırılganlık modeli, kırılganlıkların logu u_c=\ln w_c birer katsayı olarak yazılınca cezalı kısmi olabilirlik biçimini alır (Therneau, Grambsch ve Pankratz, 2003):
- \ell_{\text{kısmi}}: [\mathbf X,\ \text{küme göstergeleri}] tasarımlı Breslow kısmi log-olabilirliği.
- Ceza teriminin ikinci türevi (1/\theta)e^{u_c}=\hat w_c/\theta'dır.
- \theta sabitken cezalı kısmi olabilirliğin tepe noktası, EM çözümüyle aynıdır; bu yüzden iki algoritma aynı \hat{\boldsymbol\beta}'yı verir.
- \boldsymbol\beta'nın SH'si bu ters matrisin ilk bloğudur (
:2141–2148); tam (yoğun) bilgi matrisi kullanılır.
R `frailty()` varsayılanı farklı SH verir
R coxph(... + frailty(küme, distribution = "gamma")) 5'ten çok kümede varsayılan olarak seyrek (sparse) yaklaşım kullanır: kırılganlık–kırılganlık bloğunun köşegen dışını atar. Ziraat örneğinde R varsayılanı age için SH 0,004957, MerQur 0,004953 verir; R'de sparse = FALSE yazılınca değerler 10^{-10} düzeyinde aynıdır (135.6.1). Kestirimler etkilenmez.
Log-normal kırılganlık
Kırılganlık log-normal de seçilebilir: u_c=\ln Z_c\sim N(0,\sigma^2). Bu durumda integral kapalı biçimde yoktur; R coxme Laplace yaklaşımıyla, coxph(frailty(küme, distribution = "gaussian")) ise ceza u_c^2/(2\sigma^2) ile cezalı kısmi olabilirlik kullanır (Ripatti ve Palmgren, 2000). MerQur'da log-normal kırılganlık yoktur. Ziraat örneğinde R coxme \hat\sigma^2=0{,}312, age için koşullu b=0{,}04211 (SH 0,00497) verir; gamma kırılganlığın 0,04184 (SH 0,00495) değerine yakındır. Gamma, kümeler arası farkı çarpımsal ve sağa çarpık, log-normal simetrik (log ölçekte) varsayar; az kümede ikisi benzer sonuç verir.
135.5.6 Kendall τ ve küme kırılganlıkları
- Paylaşılan gamma kırılganlık modelinde aynı kümeden iki bireyin olay zamanları arasındaki Kendall sıra korelasyonu (Clayton, 1978; Hougaard, 2000).
- Tabloda her küme için \hat w_c, \ln\hat w_c ve olay sayısı verilir; \ln\hat w_c, R
coxph(frailty)çıktısındakifraildeğerleriyle aynıdır.
135.6 Elle hesap: Tıp verisinde sayısal yürüyüş
Ara değerler dogrulama/frailty_cox/elle_hesap.py ile, MerQur ve lifelines çağrılmadan numpy ile hesaplanmıştır.
Adım 1 — Efron Cox (Newton). Başlangıç \beta=0:
| Yineleme | \beta | \ell | Skor U |
|---|---|---|---|
| 0 | 0 | −288,976419 | 45,6439 |
| 1 | 0,006768 | −288,821621 | 0,1604 |
| 2 | 0,006792 | −288,821619 | 2,7·10⁻⁶ |
| 3 | 0,006792 | −288,821619 | 0 |
\hat\beta=0{,}006792; I=6692{,}760014; model tabanlı SH =1/\sqrt{I}=0{,}012224.
Adım 2 — Klinik skor toplamları.
| Klinik | U_c | Klinik | U_c | Klinik | U_c |
|---|---|---|---|---|---|
| 1 | −25,5370 | 5 | 22,7398 | 9 | −4,8926 |
| 2 | 44,4688 | 6 | 19,6661 | 10 | −4,1743 |
| 3 | −5,3592 | 7 | −36,1659 | 11 | −0,8042 |
| 4 | −9,2359 | 8 | 8,6557 | 12 | −9,3615 |
Toplamları sıfırdır. Et: G=\frac{12}{11}\sum_cU_c^2=5629{,}119384.
Adım 3 — Sandviç ve tablo. \widehat V=G/I^2; \SH=\sqrt{5629{,}119384}/6692{,}760014=0{,}011210. t_{0{,}975;\,11}=2{,}200985.
| Terim | b | SH (küme-sağlam) | SH (model) | t | p (t_{11}) | HR | %95 GA |
|---|---|---|---|---|---|---|---|
| age | 0,006792 | 0,011210 | 0,012224 | 0,606 | 0,556914 | 1,006815 | [0,982277; 1,031965] |
Küme-sağlam SH model tabanlıdan küçüktür: bu veride klinik içi benzerlik yok denecek kadar azdır. Global Wald W=t^2=0{,}367044 (\chi^2_1: p=0{,}544620; F(1,\,11): p=0{,}556914). \ell=-288{,}821619, AIC =579{,}643239, Harrell C=0{,}512559.
Adım 4 — Breslow. Aynı adımlar Breslow skoruyla: \hat\beta=0{,}006688, küme-sağlam SH 0,011137, \ell=-290{,}375861. 92 farklı süre ve 74 ölüm vardır; bağ az olduğu için Efron ile fark dördüncü ondalıktadır.
Adım 5 — Gamma kırılganlık (Tıp). Profil \ell_m(\theta), \theta küçüldükçe artar; en büyük değer \theta\to0 sınırındadır. MerQur'un sınırlı arama aralığının alt ucu \hat\theta=1{,}0000\cdot10^{-6} verir; burada \ell_m=-290{,}375875, \theta=0 limitinde ise \ell_m(0)=-290{,}375861 (Breslow Cox kısmi log-olabilirliği) olur. Aradaki 1{,}5\cdot10^{-5}'lik fark sayısal bir artık değildir: profil \theta=0'da negatif eğimle başlar ve \theta=10^{-6}'da bu kadar düşer; bağımsız Python hesabı aynı değeri 10^{-8} içinde verir. \text{LR}=\max(0,\ 2\times(-0{,}000014))=0, p=1. Koşullu b=0{,}006688 (SH 0,012241) Breslow Cox'un kendisidir. Kliniklerin kırılganlıkları 1\pm10^{-6}'dır: klinikler arasında heterojenlik yoktur. Çıktı θ'yı ve Kendall τ'yu "≈ 0" olarak yazar ve sınır uyarısı verir.
Adım 6 — Gamma kırılganlık (Ziraat, \theta>0). θ sabitken EM, ardından \ln\theta üzerinde profil:
| \theta | 0,01 | 0,10 | 0,20 | 0,2453 | 0,30 | 0,40 | 0,60 |
|---|---|---|---|---|---|---|---|
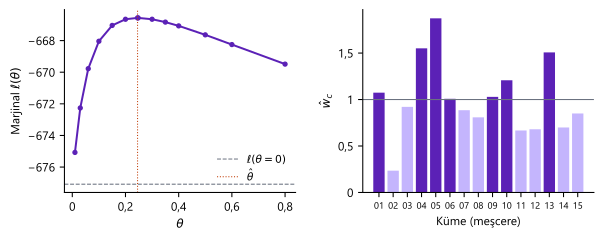
| \ell_m(\theta) | −675,0746 | −668,0404 | −666,6481 | −666,5632 | −666,6479 | −667,0678 | −668,2502 |
\hat\theta=0{,}245340; \ell_m(\hat\theta)=-666{,}563165; \ell_m(0)=-677{,}083744; \text{LR}=21{,}041158, p=\tfrac12P(\chi^2_1>21{,}04)=2{,}25\cdot10^{-6}; Kendall \tau=0{,}245340/2{,}245340=0{,}109266.
| Terim | Marjinal b (SH) | Koşullu b (SH) | Marjinal HR | Koşullu HR |
|---|---|---|---|---|
| age | 0,038467 (0,003682) | 0,041845 (0,004953) | 1,0392 | 1,0427 |
| stress | 0,183666 (0,029445) | 0,214545 (0,033715) | 1,2016 | 1,2393 |
Koşullu katsayılar marjinal olanlardan büyüktür: kırılganlık, marjinal etkiyi 0'a doğru çeker (135.8 S1). En riskli meşcere S05 (\hat w=1{,}874), en az riskli S02 (\hat w=0{,}235, 12 ağaçtan yalnız 6 ölüm).
Şekil 135.1. Solda Ziraat #93 verisinde kırılganlık varyansı θ'nın profil marjinal log-olabilirliği (kesikli çizgi θ = 0); sağda 15 meşcerenin kestirilen kırılganlıkları \hat w_c.
135.6.1 Doğrulama: MerQur, Python ve R
MerQur değerleri execute() sonucundan alınmıştır; motor modülünde round yalnız bellekte etkisizleştirilmiştir. R: 4.5.3, survival 3.8: marjinal model coxph(cluster =) varyansı \times C/(C-1), p ve GA t(C-1) ile; artıklar residuals(coxph(cluster =)); gamma kırılganlık coxph(... + frailty(küme, distribution = "gamma", eps = 1e-10, sparse = FALSE), ties = "breslow"); katsayı, SH ve kırılganlıklar MerQur'un \hat\theta'sında sabit \theta ile. Python başvurusu kendi Efron/Breslow Newton'u, kendi skor artıkları ve kendi EM'i ile \ln\Gamma farkının tam toplam biçimidir. R coxph \hat\theta'yı log-olabilirlik değişimiyle durdurduğundan \hat\theta=0{,}245343 verir (MerQur ve Python 0,245340); profil bu bölgede düzdür (\ell_m farkı 10^{-10}).
| Büyüklük | MerQur | Python (bağımsız) | R 4.5.3 | En büyük fark | Durum |
|---|---|---|---|---|---|
| b age | 0,006792 | 0,006792 | 0,006792 | 2,3e−10 | ✓ |
| SH (küme-sağlam) age | 0,011210 | 0,011210 | 0,011210 | 1,8e−11 | ✓ |
| t age | 0,605841 | 0,605841 | 0,605841 | 2,0e−08 | ✓ |
| p (t_{11}) age | 0,556915 | 0,556914 | 0,556914 | 1,3e−08 | ✓ |
| HR age | 1,006815 | 1,006815 | 1,006815 | 2,3e−10 | ✓ |
| HR GA alt age | 0,982277 | 0,982277 | 0,982277 | 1,9e−10 | ✓ |
| HR GA üst age | 1,031965 | 1,031965 | 1,031965 | 2,8e−10 | ✓ |
| Genel Wald \chi^2_1 | 0,367044 | 0,367044 | 0,367044 | 2,4e−08 | ✓ |
| p (\chi^2_1) | 0,544620 | 0,544620 | 0,544620 | 1,3e−08 | ✓ |
| p (F_{1,\,11}) | 0,556915 | 0,556914 | 0,556914 | 1,3e−08 | ✓ |
| Kısmi \ell(\hat\beta) (Efron) | −288,821619 | −288,821619 | −288,821619 | 5,1e−13 | ✓ |
| AIC (kısmi) | 579,643239 | 579,643239 | 579,643239 | 1,0e−12 | ✓ |
| Harrell C | 0,512559 | 0,512559 | 0,512559 | 2,2e−16 | ✓ |
| Ziraat: \hat\theta | 0,245340 | 0,245340 | — | 4,3e−08 | ✓ |
| Ziraat gamma: b age | 0,041845 | 0,041845 | 0,041845 | 2,4e−10 | ✓ |
| Ziraat gamma: SH age | 0,004953 | 0,004953 | 0,004953 | 1,7e−11 | ✓ |
| Ziraat gamma: b stress | 0,214545 | 0,214545 | 0,214545 | 1,7e−09 | ✓ |
| Ziraat gamma: SH stress | 0,033715 | 0,033715 | 0,033715 | 1,5e−10 | ✓ |
| Ziraat gamma: marjinal \ell(\hat\theta) | −666,563165 | −666,563165 | −666,563165 | 2,0e−09 | ✓ |
| Ziraat gamma: \ell(\theta = 0) | −677,083743 | −677,083744 | −677,083744 | 2,3e−07 | ✓ |
| Ziraat gamma: LR \chi^2_{0:1} | 21,041158 | 21,041158 | 21,041158 | 4,6e−07 | ✓ |
| Ziraat gamma: Kendall \tau | 0,109266 | 0,109266 | — | 1,7e−08 | ✓ |
Ek çalıştırmalar:
Breslow bağ yaklaşımı ve %90 GA (Tıp #93)
| Büyüklük | MerQur | Python (bağımsız) | R 4.5.3 | En büyük fark | Durum |
|---|---|---|---|---|---|
| b age | 0,006688 | 0,006688 | 0,006688 | 4,7e−17 | ✓ |
| SH (küme-sağlam) age | 0,011137 | 0,011137 | 0,011137 | 1,1e−16 | ✓ |
| Kısmi \ell (Breslow) | −290,375861 | −290,375861 | −290,375861 | 4,0e−13 | ✓ |
| %90 HR GA alt | 0,986748 | 0,986748 | 0,986748 | 2,0e−10 | ✓ |
| %90 HR GA üst | 1,027290 | 1,027290 | 1,027290 | 2,7e−10 | ✓ |
Kaydedilen artıklar, ilk 5 gözlem (R: residuals(coxph(cluster =)))
| Büyüklük | MerQur | Python (bağımsız) | R 4.5.3 | En büyük fark | Durum |
|---|---|---|---|---|---|
| Martingale artığı 1 | 0,834817 | 0,834817 | 0,834817 | 5,6e−10 | ✓ |
| Sapma artığı 1 | 1,389880 | 1,389880 | 1,389880 | 2,0e−09 | ✓ |
| dfbeta age 1 | −0,001851 | −0,001851 | −0,001851 | 5,0e−12 | ✓ |
| Martingale artığı 2 | 0,854761 | 0,854761 | 0,854761 | 1,2e−10 | ✓ |
| Sapma artığı 2 | 1,466026 | 1,466026 | 1,466026 | 4,8e−10 | ✓ |
| dfbeta age 2 | −0,000477 | −0,000477 | −0,000477 | 3,6e−12 | ✓ |
| Martingale artığı 3 | −1,412883 | −1,412883 | −1,412883 | 8,5e−10 | ✓ |
| Sapma artığı 3 | −1,681002 | −1,681002 | −1,681002 | 5,0e−10 | ✓ |
| dfbeta age 3 | −0,000546 | −0,000546 | −0,000546 | 3,4e−12 | ✓ |
| Martingale artığı 4 | 0,898278 | 0,898278 | 0,898278 | 3,7e−10 | ✓ |
| Sapma artığı 4 | 1,665673 | 1,665673 | 1,665673 | 1,9e−09 | ✓ |
| dfbeta age 4 | −0,002059 | −0,002059 | −0,002059 | 5,1e−12 | ✓ |
| Martingale artığı 5 | 0,017221 | 0,017221 | 0,017221 | 3,0e−09 | ✓ |
| Sapma artığı 5 | 0,017320 | 0,017320 | 0,017320 | 3,0e−09 | ✓ |
| dfbeta age 5 | 0,000359 | 0,000359 | 0,000359 | 4,7e−12 | ✓ |
Tıp #93 gamma kırılganlık: \hat\theta alt sınırda (R: frailty(gamma), sparse = FALSE)
| Büyüklük | MerQur | Python (bağımsız) | R 4.5.3 | En büyük fark | Durum |
|---|---|---|---|---|---|
| b age (\hat\theta sınırda) | 0,006688 | 0,006688 | 0,006688 | 9,2e−09 | ✓ |
| SH age | 0,012241 | 0,012241 | 0,012241 | 2,0e−09 | ✓ |
| \ell(\theta = 0) = Breslow kısmi \ell | −290,375861 | −290,375861 | −290,375861 | 1,5e−08 | ✓ |
| \ell(\hat\theta), \hat\theta = 1{,}0000\cdot10^{-6} | −290,375875 | −290,375875 | — | 1,3e−08 | ✓ |
| LR \chi^2_{0:1} | 0,000000 | 0,000000 | — | 0,0e+00 | ✓ |
Ziraat #93 küme log-kırılganlıkları (R: aynı \theta ile coxph(frailty(theta =), sparse = FALSE))
| Büyüklük | MerQur | Python (bağımsız) | R 4.5.3 | En büyük fark | Durum |
|---|---|---|---|---|---|
| \hat u_{S01} = \ln\hat w | 0,071524 | 0,071524 | 0,071524 | 3,5e−09 | ✓ |
| \hat u_{S02} = \ln\hat w | −1,448274 | −1,448274 | −1,448274 | 7,2e−08 | ✓ |
| \hat u_{S03} = \ln\hat w | −0,082031 | −0,082031 | −0,082031 | 1,2e−08 | ✓ |
| \hat u_{S04} = \ln\hat w | 0,439182 | 0,439182 | 0,439182 | 2,5e−08 | ✓ |
| \hat u_{S05} = \ln\hat w | 0,628231 | 0,628231 | 0,628231 | 3,9e−08 | ✓ |
| \hat u_{S06} = \ln\hat w | 0,008145 | 0,008145 | 0,008145 | 7,1e−09 | ✓ |
| \hat u_{S07} = \ln\hat w | −0,121431 | −0,121431 | −0,121431 | 1,5e−08 | ✓ |
| \hat u_{S08} = \ln\hat w | −0,212632 | −0,212632 | −0,212632 | 2,0e−08 | ✓ |
| \hat u_{S09} = \ln\hat w | 0,028258 | 0,028258 | 0,028258 | 4,8e−09 | ✓ |
| \hat u_{S10} = \ln\hat w | 0,188497 | 0,188497 | 0,188497 | 5,3e−09 | ✓ |
| \hat u_{S11} = \ln\hat w | −0,404118 | −0,404118 | −0,404118 | 2,7e−08 | ✓ |
| \hat u_{S12} = \ln\hat w | −0,384660 | −0,384660 | −0,384660 | 2,5e−08 | ✓ |
| \hat u_{S13} = \ln\hat w | 0,410270 | 0,410270 | 0,410270 | 2,1e−08 | ✓ |
| \hat u_{S14} = \ln\hat w | −0,357230 | −0,357230 | −0,357230 | 2,7e−08 | ✓ |
| \hat u_{S15} = \ln\hat w | −0,161995 | −0,161995 | −0,161995 | 1,6e−08 | ✓ |
Ziraat #93 marjinal (küme-sağlam) model, t_{14}
| Büyüklük | MerQur | Python (bağımsız) | R 4.5.3 | En büyük fark | Durum |
|---|---|---|---|---|---|
| Ziraat marjinal: b age | 0,038467 | 0,038467 | 0,038467 | 5,6e−14 | ✓ |
| Ziraat marjinal: SH age | 0,003682 | 0,003682 | 0,003682 | 2,9e−15 | ✓ |
| Ziraat marjinal: b stress | 0,183666 | 0,183666 | 0,183666 | 3,4e−13 | ✓ |
| Ziraat marjinal: SH stress | 0,029445 | 0,029445 | 0,029445 | 7,5e−15 | ✓ |
| Ziraat marjinal: Harrell C | 0,728528 | 0,728528 | 0,728528 | 4,4e−16 | ✓ |
135.7 Çıktıyı okuma
Sonuç metni (Ziraat #93, gamma kırılganlık; kısaltılmış, olduğu gibi):
Küme-sağlam (marjinal) Cox
  N (gözlem)                    = 180
  Olay sayısı                   = 162
  Sansürlü                      = 18
  Küme sayısı                   = 15
  Uyum indeksi (C)              = 0.7285
  Küme büyüklüğü                = min 12 · medyan 12 · ortalama 12.00 · maks 12
  Genel Wald χ² (H₀: tüm β = 0) = χ²(2) = 111.1971, p = 7.143e-25
  Düzeltilmiş Wald F            = F(2, 13) = 51.6272, p = 6.538e-07
  Kırılganlık varyansı θ        = 0.245340
  Marjinal log-olabilirlik      = -666.5632
  LR testi (H₀: θ = 0)          = χ²(0:1) = 21.0412, p = 2.248e-06
  Kendall τ = θ/(θ+2)           = 0.109266

── Katsayılar ──
  Değişken Katsayı       SE       z          p     HR HR alt HR üst
       age 0.03847 0.003682 10.4487 5.4091e-08 1.0392 1.0310 1.0475
    stress  0.1837  0.02945  6.2375 2.1720e-05 1.2016 1.1281 1.2799

── Paylaşılan gamma kırılganlık modeli — koşullu katsayılar (%95 GA) ──
  Değişken Katsayı       SH      z          p     HR HR %95 GA alt HR %95 GA üst
       age 0.04184 0.004953 8.4492 2.9333e-17 1.0427        1.0327        1.0529
    stress  0.2145  0.03371 6.3635 1.9718e-10 1.2393        1.1601        1.3240

── Küme kırılganlık kestirimleri (w_c; 1 = ortalama risk) ──
  Küme Kırılganlık (w) log kırılganlık Olay sayısı
   S02          0.2350         -1.4483      6.0000
   S05          1.8743          0.6282     12.0000
Küme tabloları MerQur düzey sırasıyla dizilir: Tıp #93'te klinik numaraları 1, 2, …, 12 sayısal sırayla gelir. Not bölümü, ana tablonun küme-sağlam (marjinal) Cox, ayrı tablonun gamma kırılganlık (koşullu) modeli olduğunu yazar.
| Satır/Öğe | Ne yazar | Nasıl yorumlanır |
|---|---|---|
| Küme sayısı, Küme büyüklüğü | C ve küme büyüklüğünün dağılımı. | C<30 ise uyarı; az kümede sandviç SH aşağı yanlıdır. |
| Uyum indeksi, Log-olabilirlik, AIC | Marjinal Cox modelinin. | Kısmi olabilirlik ölçeği. |
| Genel Wald χ² / F / Düzeltilmiş F | Marjinal katsayıların toplu testi, sandviçle. | Az kümede düzeltilmiş F esas. |
| Katsayılar ("z" sütunu) | b/\SH, t(C-1) ile. | Marjinal HR. |
| Kırılganlık varyansı θ | \hat\theta; arama sınırındaysa "≈ 0 (arama aralığının alt sınırı)". | 0'a yakınsa küme heterojenliği yok. |
| Marjinal log-olabilirlik | \ell_m(\hat\theta), kısmi olabilirlik ölçeğinde. | Yalnız aynı veride θ karşılaştırması için. |
| LR testi (H₀: θ = 0) | Sınır düzeltmeli \chi^2_{0:1}. | Kümeler arası heterojenlik testi. |
| Kendall τ | \theta/(\theta+2). | Küme içi bağımlılığın büyüklüğü. |
| Koşullu katsayılar | Cezalı bilgi matrisinden SH, normal p ve GA. | Aynı kümedeki bireyler için HR. |
| Küme kırılganlıkları | \hat w_c, \ln\hat w_c, olay sayısı. | 1'den büyük: ortalamadan riskli küme; az olaylı kümede 1'e doğru küçültülmüştür. |
APA biçiminde rapor cümlesi (Türkçe ondalıkla; Ziraat #93):
15 meşcereden 180 ağaçta (162 ölüm) ölüm tehlikesi yaş ve stres puanıyla Cox regresyonuyla modellendi. Meşcere içi bağımlılık için küme-sağlam standart hatalar (t(14)) kullanıldığında yaş (HR = 1,039; %95 GA [1,031; 1,047]) ve stres (HR = 1,202; %95 GA [1,128; 1,280]) ölüm tehlikesini anlamlı biçimde artırdı. Paylaşılan gamma kırılganlık modeli meşcereler arasında anlamlı heterojenlik gösterdi (\hat\theta = 0,245; LR \chi^2_{0:1} = 21,04; p < 0,001; Kendall \tau = 0,11); aynı meşceredeki ağaçlar için koşullu tehlike oranları yaş için 1,043 (%95 GA [1,033; 1,053]) ve stres için 1,239 (%95 GA [1,160; 1,324]) idi.
135.8 Uzman soruları
S1. Koşullu HR neden marjinal HR'den büyük?
Kırılganlık modelinde HR, aynı Z_c'yi paylaşan iki bireyi karşılaştırır. Marjinal HR ise Z_c üzerinden ortalaması alınmış popülasyon eğrilerini karşılaştırır. Yüksek riskli kümeler erken "boşaldığı" için zamanla risk altındaki küme karışımı değişir ve marjinal tehlike oranı 1'e doğru çekilir (Vaupel, Manton ve Stallard, 1979). Ziraat örneğinde stres için marjinal 1,202, koşullu 1,239'dur. İkisi de doğrudur; soru "popülasyonda" mı "aynı kümede" mi diye seçilir.
S2. Çıktıda θ için sayı yerine "≈ 0 (arama aralığının alt sınırı)" yazıyor. Neden?
Kestiricinin bulduğu değer arama aralığının alt ucudur (10^{-6}, :2134); bu bir varyans kestirimi değil, sınırdır. Olabilirlik \theta\to0'da en büyüktür: kümeler arası heterojenlik verilerde görülmez. Bu yüzden MerQur sayıyı yazmaz, sınırı yazar ve uyarı verir. LR testi 0 ve p=1'dir; koşullu katsayılar Breslow Cox'un kendisidir. Raporda "\hat\theta\approx0 (sınırda)" yazılmalı ve marjinal model yeterli sayılmalıdır. Tıp #93 bu durumun örneğidir.
S3. Neden gamma kırılganlıkta Breslow? Efron seçeneği neden etkisiz?
EM ve marjinal olabilirliğin kapalı biçimi Breslow temel tehlikesiyle kurulmuştur (Klein, 1992); R coxph(frailty(gamma)) ile karşılaştırma da ties = "breslow" ile yapılır. "Bağ (ties) yöntemi" seçimi yalnız marjinal modeli etkiler.
S4. R ile SH farkı nereden gelebilir?
Üç kaynak vardır: (1) marjinal modelde R coxph(cluster =) C/(C-1) içermez (\sqrt{12/11} oranında küçük SH) ve z kullanır; (2) gamma kırılganlıkta R varsayılanı seyrek (sparse) bilgi matrisidir; (3) R \hat\theta'yı log-olabilirlik değişimiyle durdurur (eps). MerQur değerleri R'de var × C/(C−1), sparse = FALSE ve aynı \theta ile birebir yeniden üretilir.
S5. Az kümede (ör. 12) sonuçlara güvenebilir miyim?
Sandviç, C küme toplamından kestirilir ve C küçükken aşağı yanlıdır; t(C-1) bunu kısmen dengeler. \hat\theta'nın kendisi de az kümede belirsizdir (profil olabilirlik düzdür). MerQur C<30 iken uyarı yazar (:1930–1931). 10'dan az kümede küme-sağlam SH yerine kırılganlık modeli ya da kümeyi sabit etki olarak almak (tabaka) düşünülmelidir.
S6. Kırılganlık tahminleri neden küçültülmüş (shrunk)?
\hat w_c=(1/\theta+D_c)/(1/\theta+A_c); olay sayısı az olan kümede 1/\theta baskındır ve \hat w_c 1'e yakın kalır. Bu, rastgele etki modellerinin genel özelliğidir (ampirik Bayes). Ziraat S02'de 6 ölüm, beklenen sayıdan çok az olduğu için \hat w=0{,}235; küçültme olmasa daha da küçük olurdu.
S7. Kümeyi tabaka (temel tehlike tabakası) yapmak ile kırılganlık arasındaki fark ne?
Tabaka, her kümeye serbest bir h_{0c}(t) verir; küme etkisini tamamen yok eder ama küme düzeyindeki kovaryatların etkisi kestirilemez ve küme heterojenliği hakkında bilgi vermez. Kırılganlık, kümeleri ortak bir h_0(t) etrafında çarpımsal bir dağılımla bağlar; daha az parametre kullanır ve \theta verir. MerQur'da ikisi birlikte de kullanılabilir (temel tehlike tabakası + kırılganlık).
S8. Marjinal LL ile kısmi LL neden farklı ölçekte değil?
MerQur \ell_m'den k_0=\sum d\ln d-D sabitini çıkarır (:2156–2161); böylece \ell_m(0) tam olarak Breslow Cox kısmi log-olabilirliğine eşit olur ve R'nin "Integrated loglik" değeriyle doğrudan karşılaştırılabilir. Bu sabit \theta'ya bağlı olmadığından \hat\theta ve LR değişmez.
135.9 Sık hatalar ve tuzaklar
- Menü adını yanlış okumak. Varsayılan model kırılganlık modeli değil, küme-sağlam marjinal Cox'tur; θ için "+ paylaşılan gamma kırılganlık" seçilmelidir.
- Marjinal ve koşullu HR'yi karıştırmak. Raporda hangisinin verildiği yazılmalıdır; kırılganlık varken koşullu HR daha büyüktür.
- Sınırda \hat\theta'yı küçük ama pozitif bir varyans sanmak. "≈ 0 (arama aralığının alt sınırı)" bir kestirim değildir; yorum "\theta\approx0".
- Tek tarafı unutmak. θ testi sınırda olduğu için p yarıya bölünür; standart \chi^2_1 kullanmak p'yi iki katına çıkarır.
- Küme sayısı azken z ile yorum yapmak. Marjinal tabloda p ve GA t(C-1)'dendir; R
coxph(cluster =)ile karşılaştırırken bu fark hesaba katılmalıdır. - Kümeyi aynı zamanda yordayıcı olarak seçmek. Küme sütunu yordayıcı listesinden otomatik çıkarılır (
stats_panel.py:8617–8625); küme düzeyi kovaryatlar (ör. klinik büyüklüğü) ayrı bir sütun olarak verilmelidir. - Log-normal kırılganlık beklemek. MerQur yalnız gamma kırılganlık sunar; log-normal için R
coxmegerekir.
135.10 Kaynaklar
- Clayton, D. G. (1978). A model for association in bivariate life tables and its application in epidemiological studies of familial tendency in chronic disease incidence. Biometrika, 65(1), 141–151. https://doi.org/10.1093/biomet/65.1.141
- Duchateau, L., & Janssen, P. (2008). The frailty model. Springer. https://doi.org/10.1007/978-0-387-72835-3
- Hougaard, P. (2000). Analysis of multivariate survival data. Springer. https://doi.org/10.1007/978-1-4612-1304-8
- Klein, J. P. (1992). Semiparametric estimation of random effects using the Cox model based on the EM algorithm. Biometrics, 48(3), 795–806. https://doi.org/10.2307/2532345
- Lin, D. Y., & Wei, L. J. (1989). The robust inference for the Cox proportional hazards model. Journal of the American Statistical Association, 84(408), 1074–1078. https://doi.org/10.1080/01621459.1989.10478874
- Ripatti, S., & Palmgren, J. (2000). Estimation of multivariate frailty models using penalized partial likelihood. Biometrics, 56(4), 1016–1022. https://doi.org/10.1111/j.0006-341X.2000.01016.x
- Self, S. G., & Liang, K.-Y. (1987). Asymptotic properties of maximum likelihood estimators and likelihood ratio tests under nonstandard conditions. Journal of the American Statistical Association, 82(398), 605–610. https://doi.org/10.1080/01621459.1987.10478472
- Therneau, T. M., & Grambsch, P. M. (2000). Modeling survival data: Extending the Cox model. Springer. https://doi.org/10.1007/978-1-4757-3294-8
- Therneau, T. M., Grambsch, P. M., & Pankratz, V. S. (2003). Penalized survival models and frailty. Journal of Computational and Graphical Statistics, 12(1), 156–175. https://doi.org/10.1198/1061860031365
- Vaupel, J. W., Manton, K. G., & Stallard, E. (1979). The impact of heterogeneity in individual frailty on the dynamics of mortality. Demography, 16(3), 439–454. https://doi.org/10.2307/2061224