105. Sağlam Regresyon
Analiz kimliği: robust · Menü adı: Sağlam Regresyon (Robust Regression) · Panel: gui/panels/analyses/robust_regression_panel.py · Motor: stats/robust_highbd.py (MM, S, LTS, MCD; mm_estimator satır 124–159, mm_avar1 162–198), stats/robust_regression.py (M-kestirici ve OLS karşılaştırması, run_robust)
105.1 Ne işe yarar
Sağlam (robust) regresyon, doğrusal regresyonun aynısını kestirir ama aykırı değerlerin katsayıları sürüklemesine izin vermez. Sıradan en küçük kareler (OLS) her gözleme eşit ağırlık verir ve artıkların karesini en küçükler; bu yüzden tek bir uç gözlem doğruyu kendine çekebilir. Sağlam yöntemler büyük artıklı gözlemlerin ağırlığını azaltır ya da sıfırlar. Cevapladığı soru şudur: "Ölçüm hatası ya da başka bir hastalık nedeniyle uç kreatinin değerleri olan birkaç hasta dışarıda bırakılmadan, yaşla kreatinin arasındaki çoğunluğun ilişkisi nedir?"
- \rho: artığın "maliyet" fonksiyonu. OLS'de \rho(u)=u^2; sağlam kestiricilerde büyük |u| için daha yavaş büyür ya da sabitlenir.
- \hat s: artıkların sağlam ölçeği (SS'nin aykırı değerlerden etkilenmeyen karşılığı).
- u_i=r_i/\hat s: ölçeklenmiş artık.
MerQur'un varsayılan kestiricisi MM'dir (formun ilk seçeneği "MM (varsayılan)"; robust_regression_panel.py:75–80). Alternatifler M-kestirici (Huber, Tukey biweight, Hampel), S ve LTS'dir.
Ne zaman kullanılır? Sürekli sonuçta birkaç uç değer bekleniyorsa (laboratuvar hatası, farklı alt popülasyon); OLS ile sağlam kestirim arasındaki farkı görmek, uç gözlemlerin etkisini değerlendirmek isteniyorsa.
Ne zaman kullanılmaz?
- Uç değerler ilgilenilen olgunun kendisiyse (ör. kreatinin yükselmesi araştırılıyorsa): onları ağırlıksızlaştırmak soruyu değiştirir; Kantil Regresyon dağılımın üst kısmını doğrudan modeller.
- Sonuç ikili ya da sayımsa: Lojistik ya da Poisson/Negatif Binom.
- Sorun aykırı değer değil değişen varyanssa: Doğrusal Regresyon + HC3 SH ya da WLS.
- Örneklem çok küçükse (n<20): sağlam SH'ler güvenilmez; MerQur uyarır.
Sık karıştırılan analizler. Kantil (medyan) regresyon da y-yönlü aykırılara dayanıklıdır, ama farklı bir parametreyi (koşullu medyanı) kestirir ve kaldıraç gözlemlerine karşı sağlam değildir. Doğrusal Regresyon + etkili gözlem tanıları aykırıları bulur ama çıkarmaz; çıkarılıp yeniden kestirmek seçim yanlılığı yaratır. Huber M-kestirici yalnız y-yönlü aykırılara sağlamdır; MM, S ve LTS x-yönlü (kaldıraç) aykırılara da sağlamdır.
105.2 Varsayımlar ve veri türü
| Varsayım | Ne demek | MerQur'da nasıl denetlenir |
|---|---|---|
| Doğrusallık | Çoğunluk için E(y\mid\mathbf x)=\mathbf x^{\top}\boldsymbol\beta. | Grafik (ağırlık/tanı grafiği) ile görsel. |
| Simetrik hata dağılımı | Aykırılar dışında hatalar kabaca simetrik; ağır kuyruk olabilir. | Denetlenmez. |
| Aykırı oranı < %50 | MM ve S %50 kırılma noktasına sahiptir. | Denetlenmez. |
| Bağımsız gözlemler | Kümelenme yok. | Denetlenmez. |
| Yeterli n | Sağlam SH asimptotiktir. | n<20 ise uyarı (robust_regression.py:148–149); n<p+3 ise hata (128–130). |
Normal hata ve sabit varyans gerekli değildir; SH, artıkların dağılımından sandviç biçiminde kestirilir.
Eksik değer. Hedef ve açıklayıcılardan herhangi birinde eksik (ya da sayıya çevrilemeyen) değer olan satır çıkarılır (robust_regression.py:139–140; _xy, panel 277–281).
Kategorik açıklayıcı. Metin sütunları kukla kodlanır (_encode_categoricals, panel 205–206) ve metne "kukla" notu eklenir.
Uç durumlar (koddan). Tasarım tekilse (sabit ya da doğrusal bağımlı açıklayıcı) MM/S/LTS'te alt örneklem çözümleri bulunamaz; "Tasarım matrisi tekil" ya da "Tüm öngörücüler sabit" hatası verilir (panel 320–324). MM'in M-adımı yineleme sınırına ulaşırsa yakınsamama uyarısı yazılır (robust_regression.py:377–378).
105.3 Parametreler
Varsayılanlar formdan (robust_regression_panel.py:45–150), read_options (162–174) ve stats_panel._run_robust'tan (norm etiketi, yineleme) alınmıştır.
| Arayüz adı | Varsayılan | Ne yapar | Sonucu nasıl değiştirir |
|---|---|---|---|
| Bağımlı değişken | ilk sayısal sütun | Sürekli Y. | — |
| Norm (M-kestirici) | Huber-T (dengeli, varsayılan) | M-kestiricinin \psi fonksiyonu: Huber, Tukey biweight, Hampel. | Yalnız M kestiricide. MM her zaman bisquare kullanır; Hampel MM'de uygulanmaz ve ayar bloğuna yazılır. |
| Maks. yineleme | 50 | M'de IRLS, MM'de M-adımı IRWLS üst sınırı. | Sınıra ulaşılırsa yakınsamama uyarısı. S ve LTS'te kullanılmaz. |
| Kestirici | MM (varsayılan) | MM, M, S, LTS (FAST-LTS). | Katsayılar, SH, ağırlıklar. |
| Kaldıraç / aykırı tanıları (MCD sağlam uzaklık) | kapalı | Açıklayıcı uzayında MCD tabanlı sağlam Mahalanobis uzaklığı ve standartlaştırılmış artıkla dört sınıf. | Ek bölüm; grafik artık–uzaklık grafiğine döner. |
| Ayar sabiti (M) | 0 = Varsayılan (Huber 1,345 / Tukey 4,685) | M'de Huber k ya da Tukey c; MM'de M-adımının bisquare c'si. | Küçük değer daha sağlam, daha az verimli. MM'de c\ne4{,}685 ise sağlam R^2 verilmez. |
| Ölçek kestiricisi | MAD (varsayılan) | M'de yeniden ölçeklenmiş MAD ya da Huber proposal 2. | Yalnız M'de; MM/S/LTS'te ölçek kestiricinin kendisinden gelir. |
| Ağırlık, artık ve tahminleri veri setine kaydet | kapalı | ROB_PRED, ROB_RESID, ROB_WEIGHT (tanılar açıksa ROB_RD). | Yeni sütunlar. |
| Bağımsız değişkenler | en az 1 | Sayısal ya da kategorik. | Kategorikler kukla kodlanır. |
| Güven düzeyi | %95 | Katsayı GA'sı. | GA genişliği. |
| Grafik | Ağırlık / tanı grafiği (varsayılan) | Gözlem ağırlıkları ya da 3B düzlem. | Yalnız Grafik. |
Formdaki "Norm" varsayılanı neden sonucu etkilemiyor?
Form önce M-kestiricinin normunu (Huber) gösterir, ama varsayılan kestirici MM'dir ve MM'de \psi her zaman bisquare'dir (robustbase lmrob tanımı). Norm, ayar sabiti ve ölçek kestiricisi yalnız "M" seçildiğinde kullanılır. MM'de uygulanamayan bir seçim yapılmışsa (Hampel, Huber proposal 2) ayar bloğuna "kullanılmadı" kaydı düşülür (_kaydet_m_secenekleri, 288–309). MM'de yineleme sınırı ve ayar sabiti kullanılır (lmrob max.it, tuning.psi).
105.4 Tıp örneği
Dosya: english/datasets/Tip/58_robust_age_creatinine.xlsx (Türkçe kopyası samples/Tum_Analiz_Tip/58_robust_yas_kreatinin.xlsx: kreatinin_mg_dL, yas). Değişken seçimi VIDEO_SCRIPT_TR.txt #58'den alınmıştır.
| Değişken | Rol | Tür | Özet |
|---|---|---|---|
creatinine_mg_dL |
Bağımlı | sürekli (mg/dL) | ort. 1,191; SS 0,815; medyan 0,985; 0,58–5,19 |
age |
Açıklayıcı | sürekli (yıl) | ort. 54,99; SS 13,06; 24–87 |
n ve eksik değer: 100 hasta, eksik değer yok. Kreatininin ortalaması (1,19) medyanından (0,99) belirgin biçimde büyüktür ve SS'si (0,82) çok geniştir: sekiz hastada değer 3,12–5,19 mg/dL'dir (hasta 17, 36, 44, 45, 61, 63, 73, 85). Bu hastalar yaştan bağımsız uç değerlerdir (yaşları 34–69); muhtemelen böbrek hastalığı olan ayrı bir alt grup ya da ölçüm hatasıdır.
Klinik soru: Uç değerlerden etkilenmeden, yaşla serum kreatinini arasındaki ilişki nedir? Her 10 yıl kreatinini ne kadar artırır?
Seçilen ayarlar: Arayüz varsayılanları (MM, %95, tanılar kapalı). Hesap yürüyüşü için ikinci bir çalıştırmada MCD tanıları açılmış; ayrıca M (Huber), M (Tukey), S ve LTS kestiricileriyle karşılaştırma çalıştırmaları yapılmıştır.
105.5 Formüller ve hesap adımları
MerQur önce her durumda statsmodels RLM ile bir M-kestirimi ve OLS karşılaştırma kestirimi yapar (run_robust). Kestirici MM, S ya da LTS ise sağlam alanları yüksek kırılma noktalı kestirimle değiştirir (_apply_highbd, panel 312–391); OLS karşılaştırması korunur. MM üç adımdır: (1) rastgele alt örneklemlerden başlayan S-kestirimi sağlam bir başlangıç ve ölçek verir; (2) bu ölçek sabit tutularak %95 verimli bisquare M-adımı yinelemeli ağırlıklı en küçük karelerle (IRWLS) çözülür; (3) SH, S-ölçeğinin belirsizliğini de içeren asimptotik kovaryansla (avar1) hesaplanır. Son olarak model Wald testi ve sağlam R^2 eklenir.
105.5.1 Bisquare (Tukey) ρ, ψ ve ağırlık fonksiyonları
- \rho_c: [0{,}1] aralığına ölçeklenmiş bisquare; |u|>c olan artıkların maliyeti sabittir (1).
- \psi_c: \rho'nun türeviyle orantılı "etki" fonksiyonu; |u|>c olan gözlemin kestirime etkisi sıfırdır (yeniden inen \psi).
- w_c(u)=[1-(u/c)^2]^2 (|u|\le c), aksi 0: IRWLS ağırlığı.
- \psi_c'(u)=[1-(u/c)^2][1-5(u/c)^2] (
dpsi_bisq,robust_highbd.py:40–44).
Neden bisquare, neden iki farklı c?
Huber \psi'si büyük artıklarda sabit kalır, yani aykırı gözlem kestirimi hâlâ biraz çeker ve kaldıraç noktalarına karşı sağlam değildir. Bisquare \psi büyük artıkta sıfıra iner. İki c iki farklı amaca hizmet eder. c_0=1{,}547645 S-ölçeği içindir: E_\Phi[\rho_{c_0}(Z)]=0{,}5 koşulunu sağlar ve %50 kırılma noktası verir. c=4{,}685061 M-adımı içindir: normal hatalar altında OLS'ye göre %95 asimptotik verim verir, (E\psi')^2/E\psi^2=0{,}95 (Yohai 1987). Bağımsız hesapla c_0=1{,}5476450 ve c_{\%95}=4{,}685065 bulunmuştur (elle_hesap.py).
Koddaki tercih: c₀ = 1,547645 (robustbase 1,54764)
MerQur S-ölçeğinde c_0=1{,}547645 kullanır (robust_highbd.py:23). R robustbase::lmrob.control() ise 5 ondalığa yuvarlanmış 1,54764'ü kullanır; bununla E[\rho]=0{,}5000013 olur. Fark, S-ölçeğini ve dolayısıyla MM SH'lerini göreli 3\times10^{-6} düzeyinde değiştirir (bu veride ölçek 0,1798275 yerine 0,1798280). Doğrulamada R'ye tuning.chi = 1.547645 verilmiştir; varsayılanla karşılaştırıldığında farklar 6. anlamlı basamakta görünür.
105.5.2 S-kestirimi: M-ölçek ve Fast-S
Bir artık vektörü \mathbf r için M-ölçek s(\mathbf r) şu denklemin çözümüdür:
S-kestiricisi bu ölçeği en küçükleyen \boldsymbol\beta'dır: \hat{\boldsymbol\beta}_S=\arg\min_{\boldsymbol\beta}s(\mathbf y-\mathbf X\boldsymbol\beta) (Rousseeuw ve Yohai 1984).
- b=0{,}5: %50 kırılma noktası için; \sum\rho=0{,}5(n-p) demek, artıkların yaklaşık yarısının ölçeği belirlemesi demektir.
- Payda n-p: robustbase
lmrobS-ölçeğiyle aynıdır (m_scale,robust_highbd.py:52–66). - Denklem sabit nokta yinelemesiyle çözülür: s\leftarrow s\sqrt{\sum\rho(r_i/s)/[(n-p)b]}, başlangıç \text{medyan}|r|/0{,}6745, göreli tolerans 10^{-12}.
s(\boldsymbol\beta) dışbükey değildir; çok sayıda yerel en küçük noktası vardır. MerQur Fast-S algoritmasını (Salibian-Barrera ve Yohai 2006) kullanır (s_estimator, 95–121):
- 500 rastgele elemanter alt küme (p gözlem) seçilir; her biri kesin bir \boldsymbol\beta verir.
- Her adaya 2 IRWLS adımı uygulanır (ağırlık w_{c_0}(r_i/s), her adımda s yeniden çözülür).
- En küçük ölçekli 5 aday yakınsamaya kadar (\max|\Delta\beta|\le10^{-10} göreli) iyileştirilir; en küçük s veren seçilir.
Koddaki tercih: sabit tohum 42
Alt örneklem seçimi numpy.random.default_rng(42) ile yapılır; sonuç aynı veride her çalıştırmada aynıdır ve metne "sabit tohumla (42)" notu yazılır (build_body_text, panel 419). robustbase varsayılanı nResample = 500, k.fast.s = 1, best.r.s = 2'dir; MerQur 2 adım ve 5 aday kullanır. Küresel en küçük nokta bulunduğu sürece iki yazılım aynı S-çözümüne varır; bu veride bağımsız Python'da tüm \binom{100}{2}=4950 elemanter alt kümeden başlanarak aynı çözüm bulunmuştur.
105.5.3 MM-adımı
S-ölçeği \hat s sabit tutulur ve S-katsayılarından başlanarak bisquare c=4{,}685061 ile M-denklemi çözülür:
- Durma ölçütü: \max_j|\beta_j^{(t+1)}-\beta_j^{(t)}|\le10^{-10}\max(1,\max_j|\beta_j|); en çok "Maks. yineleme" (50) adım (
mm_estimator, 124–145). - Ölçek güncellenmez: kırılma noktası S'den, verim M-adımından gelir.
Neden iki aşama?
Yüksek kırılma noktası ile yüksek verim tek bir kestiricide birlikte elde edilemez: %50 kırılmalı S-kestiricisinin normal hatalar altında verimi yalnız %28,7'dir. MM, sağlam ama verimsiz S'yi başlangıç ve ölçek olarak kullanır; verimli bisquare M-adımı bu başlangıca yakın yerel çözümü bulur. Sonuç hem %50 kırılma noktasını hem %95 verimi taşır (Yohai 1987).
105.5.4 MM kovaryansı (avar1) ve testler
M-denklemi ile S-ölçek denklemi birlikte doğrusallaştırılır (Croux, Dhaene ve Hoorelbeke 2003; mm_avar1, 162–198):
- u_i=r_i/\hat s: MM artıkları; u_{0i}: S artıklarının ölçeklenmiş hâli.
- \rho'_{c_0}(u)=(6/c_0^2)\,\psi_{c_0}(u); \overline{\rho_0^2}=\frac1n\sum\rho_{c_0}(u_{0i})^2.
- \mathbf g: ölçekteki küçük bir değişimin MM katsayılarını ne kadar oynattığı; \mathbf a ile birlikte ölçek belirsizliğinin katkısını taşır.
- İlk terim tek başına bilinen sandviç kovaryanstır; diğer terimler \hat s'nin de kestirildiğini hesaba katar.
- Sonuç pozitif tanımlı değilse Huber (1981) H1 sandviçine düşülür ve metin bunu yazar (
mm_estimator, 146–158).
- MM'de p ve GA t_{n-p} dağılımından alınır (robustbase
summary.lmrobgibi); S ve LTS'te standart normalden (panel 339–340). - W: tüm eğimlerin sıfır olduğu hipotezi için sağlam Wald \chi^2 testi (
_model_wald, 238–253); tek açıklayıcıda W=t^2.
105.5.5 Sağlam R² (Renaud ve Victoria-Feser 2010)
- w_i: son MM ağırlıkları.
- a: bisquare c=4{,}685 için tutarlılık düzeltmesi; normal hatalar altında R^2_w'yi klasik R^2 ile aynı hedefe getirir.
- Yalnız MM'de ve c=4{,}685 iken hesaplanır (
_robust_r2, 256–274); robustbasesummary.lmrobtanımıyla aynıdır.
105.5.6 M-kestirici (seçenek)
"M" seçilirse statsmodels RLM kullanılır (run_robust, robust_regression.py:155–173). Başlangıç OLS'dir; her IRLS adımında ölçek yeniden kestirilir:
- MAD sıfır merkezlidir (statsmodels
mad(center = 0)), sabit 1/\Phi^{-1}(0{,}75)=1{,}482602. - SH: statsmodels H1 kovaryansı, \kappa^2\,\frac{\sum\psi^2/(n-p)}{(\overline{\psi'})^2}\,\hat s^2(\mathbf X^{\top}\mathbf X)^{-1}, \kappa=1+\frac pn\frac{\operatorname{Var}(\psi')}{(\overline{\psi'})^2}.
- Tukey biweight'te c=4{,}685, Hampel'de a=2, b=4, c=8 (statsmodels varsayılanları).
MASS::rlm ile fark
R MASS::rlm MAD'de 0,6745 (yuvarlanmış) sabitini kullanır. Bu, ölçeği göreli 1{,}5\times10^{-5} kadar farklı kılar ve katsayılar 7. ondalıkta ayrışır. summary.rlm SH'si de H1'den farklı bir formülle (varyansta n-1 paydası) hesaplanır; MerQur'un kod yorumu SH farkını %2–5 olarak belirtir (robust_regression.py:140–143). Doğrulamada M kestirimi R'de \Phi^{-1}(0{,}75) ile elle IRLS olarak yeniden yazılmış ve 10^{-12} düzeyinde eşleşmiştir.
105.5.7 S ve LTS (seçenek)
S seçilirse S-kestirimi doğrudan raporlanır; SH H1 sandviçidir (s_only, 201–212). LTS (Rousseeuw 1984) en küçük h=\lfloor(n+p+1)/2\rfloor kare artığın toplamını en küçükler; FAST-LTS C-adımlarıyla bulunur (Rousseeuw ve Van Driessen 2006; lts, 228–266). Ham LTS için SH verilmez ("—"). Ölçek \sqrt{\text{amaç}/h}'nin tutarlılık çarpanıyla düzeltilmiş hâlidir; ağırlık |r_i/s|\le\Phi^{-1}(0{,}9875) ise 1, aksi 0'dır.
105.5.8 Kaldıraç tanıları: MCD sağlam uzaklık
"Kaldıraç / aykırı tanıları" kutusu açılınca açıklayıcı uzayında en küçük kovaryans determinantı (MCD) kestirilir (Rousseeuw ve Van Driessen 1999; mcd, 286–328):
- Ham MCD: h=\lfloor(n+k+1)/2\rfloor gözlemlik, kovaryans determinantı en küçük alt kümenin ortalama ve kovaryansı; tutarlılık çarpanı c(\alpha)=\alpha/F_{\chi^2_{k+2}}(\chi^2_{k;\alpha}), \alpha=h/n.
- Yeniden ağırlıklı: d_i^2\le\chi^2_{k;\,0{,}975} olan gözlemlerden yeni ortalama ve kovaryans, c(0{,}975) çarpanıyla. Küçük örneklem düzeltmesi yoktur (robustbase
covMcd(use.correction = FALSE)). - Sınıflama (Rousseeuw ve van Zomeren 1990): RD>\sqrt{\chi^2_{k;\,0{,}975}} kaldıraç, |r_i/\hat s|>2{,}5 aykırı. Dört sınıf: düzenli, dikey aykırı (yalnız artık), iyi kaldıraç (yalnız uzaklık), kötü kaldıraç (ikisi birden).
105.6 Elle hesap: Tıp verisinde sayısal yürüyüş
Ara değerler dogrulama/robust/elle_hesap.py ile, MerQur kodu çağrılmadan hesaplanmıştır. S-kestirimi rastgele alt örneklem yerine tüm elemanter alt kümelerden başlatılmış, M-ölçek denklemi Brent kök bulmayla çözülmüş, tek boyutlu MCD kesin algoritmayla (sıralı veride ardışık h-pencereler) bulunmuştur.
Adım 1 — OLS. \hat\beta_0=0{,}992757, \hat\beta_1=0{,}003607 mg/dL/yıl. Sekiz uç kreatinin değeri doğruyu yukarı ve yatay çeker.
Adım 2 — S-kestirimi. 4950 elemanter çiftten (aynı yaşlı 107 çift dışarıda; 4843 aday) en iyi elemanter ölçek 0,180086'dır. En iyi 60 aday yakınsamaya kadar iyileştirilince:
Denetim: bu \hat s ile S artıklarında \sum_i\rho_{c_0}(u_{0i})=49{,}000=0{,}5\times(100-2).
Adım 3 — M-adımı (IRWLS, \hat s sabit). S katsayılarından başlanır:
| Yineleme | b_0 | b_1 | \max\lvert\Delta b\rvert |
|---|---|---|---|
| 0 (S) | 0,528773 | 0,007635 | |
| 1 | 0,628515 | 0,006023 | 9,97·10⁻² |
| 2 | 0,644278 | 0,005767 | 1,58·10⁻² |
| 3 | 0,646792 | 0,005726 | 2,51·10⁻³ |
| 4 | 0,647193 | 0,005720 | 4,01·10⁻⁴ |
| 6 | 0,647267 | 0,005718 | 1,02·10⁻⁵ |
| 8 | 0,647269 | 0,005718 | 2,60·10⁻⁷ |
Değişim her adımda yaklaşık 6 kat küçülür (doğrusal yakınsama); MerQur'un ölçütü (10^{-10} göreli) 13. yinelemede sağlanır. Sonuç:
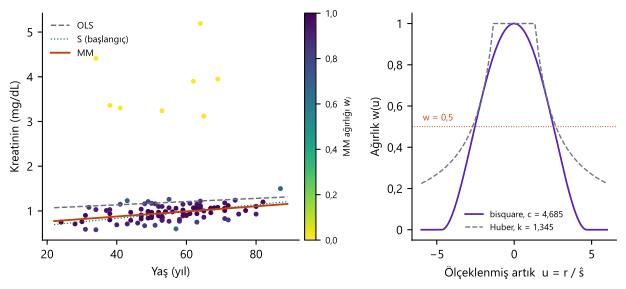
Adım 4 — Ağırlıklar. Hasta 17 (yaş 62, kreatinin 3,90): \hat y=0{,}647269+0{,}005718\times62=1{,}0018, r=2{,}8982, u=2{,}8982/0{,}179827=16{,}12>4{,}685 → w=0. Hasta 1 (yaş 48, 1,16): r=0{,}2383, u=1{,}3249, w=[1-(1{,}3249/4{,}685061)^2]^2=0{,}8465. Sekiz uç hastanın ağırlığı tam 0'dır; 72 hastanın ağırlığı 0,9'un üzerindedir; \sum w_i=86{,}19.
Adım 5 — avar1 kovaryansı. \overline{\psi'}=0{,}75086; \mathbf g=(-0{,}02384;\ -1{,}36148).
Yalnız ilk terimle (ölçek belirsizliği yok sayılarak) H1 sandviçi (0{,}072890;\ 0{,}001290) verirdi; avar1 SH'si %10 daha büyüktür. Bu fark, S-ölçeğinin de kestirildiğini hesaba katmanın bedelidir.
Adım 6 — Testler. t_{98;\,0{,}975}=1{,}984467.
| Terim | b | SH | t | p (t_{98}) | %95 GA |
|---|---|---|---|---|---|
| Sabit | 0,647269 | 0,082032 | 7,890 | 4,34·10⁻¹² | [0,484478; 0,810060] |
| age | 0,005718 | 0,001414 | 4,044 | 0,000105 | [0,002912; 0,008524] |
Wald \chi^2_1=4{,}044245^2=16{,}3559, p=5{,}25\times10^{-5} (normal tabanlı; t testinden biraz küçük).
Adım 7 — Sağlam R^2. \bar y_w=0{,}962995, \sum w_i(y_i-\bar y_w)^2=2{,}280097, \sum w_ir_i^2=1{,}810425:
Adım 8 — OLS ile karşılaştırma. |\Delta|=|0{,}005718-0{,}003607|/0{,}003607=\%58{,}5. Eğim %20'den fazla değiştiği için metin "aykırı değerler OLS'yi etkilemiş" yorumunu yazar. Klinik ölçekte: MM ile 10 yılda +0,057 mg/dL (%95 GA [0,029; 0,085]), OLS ile +0,036 mg/dL. Uç değerler eğimi aşağı çeker, çünkü yaşları dağılımın ortasında toplanmıştır ve düzeyi yükseltip eğimi basıklaştırırlar.
Adım 9 — MCD tanıları. Tek boyutlu MCD (h=51): en dar varyanslı 51 ardışık yaş, ortalama 54,27; tutarlılık sonrası varyans 175,61. Yeniden ağırlıklandırmada 98 hasta tutulur; \hat\mu=54{,}980, \hat\sigma^2=180{,}552. Kaldıraç eşiği \sqrt{\chi^2_{1;\,0{,}975}}=2{,}2414. Hasta 5 (87 yaş, RD=2{,}383) ve hasta 99 (24 yaş, RD=2{,}306) kaldıraçtır ama artıkları küçüktür (w=0{,}68 ve 0{,}997): iyi kaldıraç. Sekiz uç kreatinin hastası yaşça merkezdedir (RD\le1{,}56) ve |u|>2{,}5: dikey aykırı. Kötü kaldıraç yoktur. Sayılar: düzenli 90, dikey aykırı 8, iyi kaldıraç 2, kötü kaldıraç 0.
Adım 10 — Kestiricilerin karşılaştırması.
| Kestirici | b_0 | b_1 (age) | SH(b_1) | Ölçek | \lvert r/\hat s\rvert>3 |
|---|---|---|---|---|---|
| OLS | 0,9928 | 0,003607 | — | — | — |
| M (Huber, MAD) | 0,6954 | 0,005274 | 0,001470 | 0,1792 | 8 |
| M (Tukey, MAD) | 0,6471 | 0,005716 | 0,001308 | 0,1598 | 8 |
| S | 0,5288 | 0,007635 | 0,002220 | 0,1798 | 8 |
| LTS (ham, h=51) | 0,5435 | 0,007424 | — | 0,1610 | 8 |
| MM (varsayılan) | 0,6473 | 0,005718 | 0,001414 | 0,1798 | 8 |
Huber eğimi aykırıları tamamen dışlamadığından MM ile OLS arasında kalır. S ve LTS %50 kırılmalıdır ama verimsizdir; eğimleri MM'den belirgin biçimde farklı ve SH'leri büyüktür. Aykırı sayısı bütün kestiricilerde aynı kuralla, standartlaştırılmış artığın |r_i/\hat s|>3 olmasıyla sayılır (\hat s: kestiricinin kendi sağlam ölçeği); bu veride her kestirici aynı 8 hastayı işaretler. Ağırlık eşiği kullanılmaz, çünkü ağırlıkların ölçeği kestiriciye bağlıdır (S'nin c_0=1{,}548 bisquare ağırlıkları doğası gereği küçüktür).
Şekil 105.1. Sol: yaş–kreatinin serpilme grafiği, noktalar MM ağırlığıyla renklendirilmiş (sarı = 0, koyu mor = 1); OLS (kesikli), S başlangıcı (noktalı) ve MM (turuncu) doğruları. Sağ: bisquare (c=4{,}685) ve Huber (k=1{,}345) ağırlık fonksiyonları; w<0{,}5 "olası aykırı" kuralı.
105.6.1 Doğrulama: MerQur, Python ve R
MerQur değerleri execute() sonucundaki RobustResult alanlarından (intercept, coefficients, se, t_values, p_values, ci_*, scale, weights, model_test, robust_r2, hb_info) alınmıştır; bu alanlar yuvarlanmaz (yalnız gösterim tablosu coef_table 4 ondalıktır). R: 4.5.3, robustbase 0.99-7 lmrob (MM, .vcov.avar1), kontrol tuning.chi = 1.547645, nResample = 5000, refine.tol = rel.tol = solve.tol = 1e-13; summary.lmrob (t, p, R^2); confint; ltsReg(alpha = 0.5, nsamp = "exact") ham katsayılar; covMcd(nsamp = "exact", use.correction = FALSE). M-Huber için R'de \Phi^{-1}(0{,}75) sabitli elle IRLS kullanılmıştır (MASS rlm 0,6745 kullandığı için; 105.5.6).
| Büyüklük | MerQur | Python (bağımsız) | R 4.5.3 | En büyük fark | Durum |
|---|---|---|---|---|---|
| S başlangıcı b_0 | 0,528773 | 0,528773 | 0,528773 | 2,9e−10 | ✓ |
| S başlangıcı b_1 (age) | 0,007635 | 0,007635 | 0,007635 | 4,4e−12 | ✓ |
| S-ölçeği \hat s | 0,179827 | 0,179827 | 0,179827 | 3,3e−16 | ✓ |
| MM b_0 | 0,647269 | 0,647269 | 0,647269 | 5,1e−12 | ✓ |
| MM b_1 (age) | 0,005718 | 0,005718 | 0,005718 | 8,4e−14 | ✓ |
| SH(b_0) (avar1) | 0,082032 | 0,082032 | 0,082032 | 1,2e−13 | ✓ |
| SH(b_1) (avar1) | 0,001414 | 0,001414 | 0,001414 | 3,5e−15 | ✓ |
| t (b_0) | 7,890399 | 7,890399 | 7,890399 | 5,0e−11 | ✓ |
| t (b_1) | 4,044245 | 4,044245 | 4,044245 | 6,9e−11 | ✓ |
| p (b_0, t_{98}) | 4,3431·10−12 | 4,3431·10−12 | 4,3431·10−12 | 1,1e−21 | ✓ |
| p (b_1, t_{98}) | 0,000105 | 0,000105 | 0,000105 | 2,7e−14 | ✓ |
| %95 GA alt (b_1) | 0,002912 | 0,002912 | 0,002912 | 2,1e−13 | ✓ |
| %95 GA üst (b_1) | 0,008524 | 0,008524 | 0,008524 | 1,2e−13 | ✓ |
| Wald \chi^2_1 (model) | 16,355919 | 16,355919 | 16,355919 | 5,6e−10 | ✓ |
| Sağlam R^2 | 0,176836 | 0,176836 | 0,176836 | 7,2e−13 | ✓ |
| Düzeltilmiş sağlam R^2 | 0,168436 | 0,168436 | 0,168436 | 7,3e−13 | ✓ |
| Ağırlık w_{17} (hasta 17) | 0,000000 | 0,000000 | 0,000000 | 0,0e+00 | ✓ |
| Ağırlık w_1 (hasta 1) | 0,846453 | 0,846453 | 0,846453 | 1,3e−12 | ✓ |
| |r/\hat s| > 3 olan gözlem sayısı | 8 | 8 | 8 | 0,0e+00 | ✓ |
| OLS b_1 (karşılaştırma) | 0,003607 | 0,003607 | — | 4,8e−17 | ✓ |
M, LTS ve MCD tanıları:
| Büyüklük | MerQur | Python (bağımsız) | R 4.5.3 | En büyük fark | Durum |
|---|---|---|---|---|---|
| M (Huber) b_0 | 0,695447 | 0,695447 | 0,695447 | 1,0e−12 | ✓ |
| M (Huber) b_1 | 0,005274 | 0,005274 | 0,005274 | 1,9e−14 | ✓ |
| M (Huber) MAD ölçeği | 0,179171 | 0,179171 | 0,179171 | 8,3e−14 | ✓ |
| M (Tukey) b_1 | 0,005716 | — | 0,005716 | 1,7e−10 | ✓ (statsmodels sapma ölçütü 10⁻⁸) |
| Ham LTS b_0 (h = 51) | 0,543540 | 0,543540 | 0,543540 | 4,4e−16 | ✓ |
| Ham LTS b_1 | 0,007424 | 0,007424 | 0,007424 | 1,1e−17 | ✓ |
| MCD sağlam uzaklık (hasta 5) | 2,383009 | 2,383009 | 2,383009 | 2,2e−15 | ✓ |
| MCD sağlam uzaklık (hasta 99) | 2,305549 | 2,305549 | 2,305549 | 3,1e−15 | ✓ |
| MCD sağlam uzaklık (hasta 17) | 0,522470 | 0,522470 | 0,522470 | 2,2e−16 | ✓ |
| Kaldıraç kesme değeri \sqrt{\chi^2_{1;\,0{,}975}} | 2,241403 | 2,241403 | — | 0,0e+00 | ✓ |
| Dikey aykırı sayısı | 8 | 8 | — | 0,0e+00 | ✓ |
| İyi kaldıraç sayısı | 2 | 2 | — | 0,0e+00 | ✓ |
| Sağlam R^2 (metin, 4 ondalık) | 0,1768 | 0,176836 | 0,176836 | 5,6e−16 | ✓ (4 ondalık) |
33 büyüklüğün tamamı eşleşir. M (Tukey) eğimi statsmodels'in sapma tabanlı durma ölçütü (10^{-8}) nedeniyle R'den 1{,}7\times10^{-10} farklıdır; bağımsız Python satırı bu kestirici için yazılmamıştır. robustbase'in varsayılan c_0=1{,}54764'üyle karşılaştırılsaydı MM ölçeği 5{,}8\times10^{-7}, SH(b_0) 4\times10^{-8} farklı çıkardı (göreli 3\times10^{-6}; 105.5.1).
105.7 Çıktıyı okuma
Sonuç metni (varsayılan ayarlar, künye kutusu hariç):
Sağlam Regresyon (MM (bisquare, c = 4.685))
  N (gözlem)      : 100
  Hedef           : creatinine_mg_dL
  Açıklayıcılar : age
  Sağlam ölçek    : 0.1798
  Yineleme       : —

Sağlam Katsayılar (OLS ile karşılaştırma):
  Sabit (sağlam): 0.6473  (SE = 0.0820, t = 7.890, p < .001, %95 GA [0.4845, 0.8101])
  Sabit (OLS)   : 0.9928

  age:
    Sağlam β = +0.0057  (SE = 0.0014, t = 4.044, p < .001 *, %95 GA [0.0029, 0.0085])
    OLS    β = +0.0036   (|Δ| = %58.5)

Aykırı Değer Tespiti: 8 gözlemde standartlaştırılmış artık |r/ŝ| > 3 (ŝ = 0.1798, MM kestiricisinin
sağlam ölçeği; potansiyel aykırı).

Yorum: Sağlam regresyon ve OLS katsayıları arasında büyük fark (|Δ| > %20) aykırı
değerlerin OLS'i etkilediğini gösterir; böyle durumda sağlam kestirim daha güvenilirdir.

── APA 7 ÖZET ──
  age: β = +0.006, SE = 0.001, p < .001, %95 GA [0.003, 0.009]
Norm = MM (bisquare, c = 4.685), N = 100, aykırı (|r/ŝ| > 3) = 8

Kestirici: MM (yüksek kırılma noktalı)
  Rastgele alt örneklem araması sabit tohumla (42) yapılır; sonuç yeniden üretilebilir.
  MM: S başlangıcı (bisquare, %50 kırılma) + %95 verimli bisquare M-adımı. SE: S-ölçek
  belirsizliğini de içeren asimptotik kovaryans (Croux, Dhaene ve Hoorelbeke 2003); p ve GA
  t(n − p) dağılımıyla.

Sağlam model testi (tüm eğimler = 0): Wald χ²(1) = 16.3559, p < .001
Sağlam R² (Renaud & Victoria-Feser 2010) = 0.1768   düzeltilmiş = 0.1684
Tablo sekmesi: Açıklayıcı (ilk satır sabit), MM β, SE, t, p, OLS β, |Δ|%, GA sütunları. Grafik sekmesi: gözlem ağırlıkları (tanılar açıksa artık–uzaklık grafiği).
| Öğe | Nasıl yorumlanır |
|---|---|
| Sağlam ölçek | Artıkların sağlam SS'si (0,18 mg/dL); OLS'nin s'si uç değerler yüzünden çok daha büyüktür. |
| Yineleme: — | MM, S ve LTS'te IRLS yineleme sayısı raporlanmaz (M-adımının yinelemeleri sayılmaz). |
| Sağlam β ve OLS β | Fark %20'yi aşarsa aykırılar OLS'yi etkilemiştir. |
| Aykırı Değer Tespiti | Standartlaştırılmış artığı |r_i/\hat s|>3 olan gözlem sayısı ve kullanılan \hat s. Kural bütün kestiricilerde aynıdır (Rousseeuw ve Leroy 1987). |
| Wald χ² | Tüm eğimlerin ortak testi; normal tabanlı. |
| Sağlam R^2 | Ağırlıklı açıklanan varyans; uç değerlerin etkisi dışında yaşın açıkladığı oran (%17,7). |
| Kaldıraç / aykırı tanıları | Kesme değerleri ve dört sınıfın sayıları; kötü kaldıraç satırları listelenir. |
Uyarı iletileri: n<20 (robust_regression.py:148–149); M ya da MM yakınsamazsa "M-kestirici … yinelemede yakınsamadı" (364–365); MM'de c\ne4{,}685 ise sağlam R^2'nin verilmediğine dair not (panel 425–427); MM'de kullanılmayan M seçenekleri ayar bloğunda.
APA biçiminde rapor cümlesi (Türkçe ondalıkla):
Kreatinin düzeyinin yaşla ilişkisini sekiz uç kreatinin değerinden etkilenmeden kestirmek için MM-kestiricisiyle sağlam doğrusal regresyon kullanıldı (bisquare, %50 kırılma noktası, %95 verim; N = 100). Yaş kreatininle anlamlı biçimde ilişkiliydi, b = 0{,}0057 mg/dL/yıl, SH = 0,0014, %95 GA [0,0029; 0,0085], t(98) = 4{,}04, p < 0{,}001; her 10 yıl kreatinini ortalama 0,057 mg/dL artırıyordu. Sağlam R^2 0,18 idi. Sekiz gözlemin ağırlığı sıfıra indi; OLS eğimi (0,0036) sağlam kestirimden %58 düşüktü.
105.8 Uzman soruları
S1. MM'in SH'si hangi formülle? lmrob ile aynı mı?
Varsayılan SH, S-ölçeğinin belirsizliğini de içeren asimptotik kovaryanstır (Croux, Dhaene ve Hoorelbeke 2003). Bu, robustbase lmrob'un varsayılanı .vcov.avar1 ile aynı tanımdır ve bu veride 10^{-13} düzeyinde eşleşir (aynı c_0 ile). Matris pozitif tanımlı değilse MerQur Huber H1 sandviçine düşer ve metinde bunu belirtir. Bu veride H1, SH'yi %10 küçük verirdi.
S2. Neden p değeri MM'de t, S'de z dağılımından? Wald testi neden χ²?
MM'de robustbase summary.lmrob ile tutarlı olmak için t_{n-p} kullanılır; küçük örneklemde biraz daha tutucudur (Koller ve Stahel 2011). S ve LTS'te MerQur normal dağılımı kullanır. Model Wald testi her kestiricide \chi^2_k'dir (robustbase anova(…, test = "Wald") gibi). Tek açıklayıcılı modelde W=t^2 olduğu hâlde iki p farklıdır: t testi 1{,}05\times10^{-4}, Wald 5{,}25\times10^{-5}.
S3. Rastgele alt örneklem sonuç verir mi? Tohum değişirse ne olur?
S-kestiricisinin amaç fonksiyonu yerel en küçük noktalarla doludur; rastgele başlangıçlar küresel en küçük noktayı bulmayı olasılıksal olarak güvenceye alır. MerQur tohumu (seed) 42'de sabitler; aynı veride sonuç her zaman aynıdır. Bu veride tüm 4950 elemanter alt kümeden başlayan kesin arama aynı çözümü vermiştir. Aykırı oranı yüksek, p büyük verilerde 500 alt küme yetmeyebilir; robustbase de aynı sınırlamaya sahiptir.
S4. Formda "Norm: Huber-T" seçili ama sonuç bisquare diyor. Hata mı?
Hayır. Varsayılan kestirici MM'dir ve MM'in \psi'si tanım gereği bisquare'dir; norm seçimi yalnız "M" kestiricisinde geçerlidir. Hampel ya da Huber proposal 2 gibi MM'de anlamsız bir seçim yapılırsa ayar bloğuna "kullanılmadı" kaydı yazılır. Ayar sabiti ise MM'de M-adımının c'si olarak kullanılır.
S5. Aykırı oranı %50'yi aşarsa ne olur?
Kırılma noktası, kestiricinin sınırsız yanlış değer almadan dayanabileceği en büyük kirlenme oranıdır. MM ve S için %50'dir; aşıldığında "çoğunluk" artık uç değerlerdir ve kestirim onlara kayar. Bu durumda sağlam regresyonun sorusu (çoğunluğun ilişkisi) anlamını yitirir; iki ayrı popülasyon için karma model ya da alt grup analizi düşünülmelidir.
S6. Aykırı gözlemler neden ağırlığa göre değil standartlaştırılmış artığa göre sayılıyor?
Ağırlık eşiği kestiriciye bağlıdır. S'nin bisquare sabiti c_0=1{,}548 çok küçük olduğundan |u|>0{,}84 olan her gözlemin ağırlığı 0,5'in altına iner; normal hatalarda bile gözlemlerin yaklaşık %40'ı bu eşiği aşar (Tıp #58'de 40 gözlem). LTS'te ağırlık zaten 0/1'dir. Standartlaştırılmış artık kuralı |r_i/\hat s|>3 (Rousseeuw ve Leroy 1987) bütün kestiricilerde aynı anlamı taşır: bu veride her kestirici aynı 8 hastayı işaretler. Kaldıraç noktaları için ayrıca MCD tanıları kullanılmalıdır.
S7. Sağlam R² neden OLS R²'sinden küçük olabilir?
OLS R^2'si (bu veride 0,0033) uç değerlerin yarattığı büyük toplam varyansın ne kadarının açıklandığını ölçer. Sağlam R^2 ise ağırlıklandırılmış (uç değerleri dışlanmış) varyansın oranıdır. İki ölçü farklı paydalara dayanır; karşılaştırılmamalıdır. Düzeltme sabiti 1,207617 yalnız c=4{,}685 bisquare içindir; MerQur başka c'de bu ölçüyü vermez.
S8. M (Huber) kaldıraç noktasına neden sağlam değil?
Huber \psi'si yalnız artığa bakar; uzak bir \mathbf x_i doğruyu kendine çektiğinde artığı küçük kalır ve ağırlığı düşmez. Bu yüzden M-kestiricinin kırılma noktası x-yönlü kirlenmede 0'dır. MM ve S, ölçeği tüm gözlemlerden sağlam biçimde kestirerek bu sorunu aşar; MCD tanıları da kaldıraç noktalarını açıkça gösterir.
105.9 Sık hatalar ve tuzaklar
- Ağırlığı sıfırlanan gözlemleri silinmiş saymak. MM onları kestirimin dışında bırakır ama veri setinden çıkarmaz. Klinik olarak bu hastalar ayrı bir alt grup olabilir ve ayrıca incelenmelidir.
- Aykırı sayısını ağırlıklardan çıkarmak. S'de w<0{,}5 olan 40 gözlem vardır ve bu sayı anlamsızdır; LTS'te ağırlık 0/1'dir. Aykırı sayısı çıktıdaki |r/\hat s|>3 satırından okunmalıdır.
- "Norm" seçiminin MM'i değiştirdiğini sanmak. MM her zaman bisquare'dir.
- OLS–MM farkını tek başına "aykırı var" kanıtı saymak. Fark eşiği (%20) bir yorum kuralıdır; küçük eğimlerde (burada 0,0036) göreli fark kolayca büyür. Ağırlıklara ve tanılara bakılmalıdır.
- Sağlam ve OLS R^2'lerini karşılaştırmak. Paydaları farklıdır.
- Huber M ile kaldıraç sorununu çözmeye çalışmak. Kaldıraç aykırılarında MM ya da LTS kullanılmalıdır.
- robustbase varsayılan sonuçlarıyla 6. basamakta karşılaştırmak. c_0 tanımı (1,547645 ve 1,54764) nedeniyle 6. anlamlı basamakta fark olağandır.
105.10 Kaynaklar
- Beaton, A. E., & Tukey, J. W. (1974). The fitting of power series, meaning polynomials, illustrated on band-spectroscopic data. Technometrics, 16(2), 147–185. https://doi.org/10.1080/00401706.1974.10489171
- Croux, C., Dhaene, G., & Hoorelbeke, D. (2003). Robust standard errors for robust estimators (Research Report DTEW 0367). K.U. Leuven, Department of Applied Economics.
- Holland, P. W., & Welsch, R. E. (1977). Robust regression using iteratively reweighted least-squares. Communications in Statistics – Theory and Methods, 6(9), 813–827. https://doi.org/10.1080/03610927708827533
- Huber, P. J. (1964). Robust estimation of a location parameter. The Annals of Mathematical Statistics, 35(1), 73–101. https://doi.org/10.1214/aoms/1177703732
- Koller, M., & Stahel, W. A. (2011). Sharpening Wald-type inference in robust regression for small samples. Computational Statistics & Data Analysis, 55(8), 2504–2515. https://doi.org/10.1016/j.csda.2011.02.014
- Maronna, R. A., Martin, R. D., Yohai, V. J., & Salibián-Barrera, M. (2019). Robust statistics: Theory and methods (with R) (2. baskı). Wiley. https://doi.org/10.1002/9781119214656
- Renaud, O., & Victoria-Feser, M.-P. (2010). A robust coefficient of determination for regression. Journal of Statistical Planning and Inference, 140(7), 1852–1862. https://doi.org/10.1016/j.jspi.2010.01.008
- Rousseeuw, P. J. (1984). Least median of squares regression. Journal of the American Statistical Association, 79(388), 871–880. https://doi.org/10.1080/01621459.1984.10477105
- Rousseeuw, P. J., & Leroy, A. M. (1987). Robust regression and outlier detection. Wiley. https://doi.org/10.1002/0471725382
- Rousseeuw, P. J., & Van Driessen, K. (1999). A fast algorithm for the minimum covariance determinant estimator. Technometrics, 41(3), 212–223. https://doi.org/10.1080/00401706.1999.10485670
- Rousseeuw, P. J., & Van Driessen, K. (2006). Computing LTS regression for large data sets. Data Mining and Knowledge Discovery, 12(1), 29–45. https://doi.org/10.1007/s10618-005-0024-4
- Rousseeuw, P. J., & van Zomeren, B. C. (1990). Unmasking multivariate outliers and leverage points. Journal of the American Statistical Association, 85(411), 633–639. https://doi.org/10.1080/01621459.1990.10474920
- Rousseeuw, P., & Yohai, V. (1984). Robust regression by means of S-estimators. J. Franke, W. Härdle, & D. Martin (Ed.), Robust and nonlinear time series analysis içinde (ss. 256–272). Springer. https://doi.org/10.1007/978-1-4615-7821-5_15
- Salibian-Barrera, M., & Yohai, V. J. (2006). A fast algorithm for S-regression estimates. Journal of Computational and Graphical Statistics, 15(2), 414–427. https://doi.org/10.1198/106186006X113629
- Yohai, V. J. (1987). High breakdown-point and high efficiency robust estimates for regression. The Annals of Statistics, 15(2), 642–656. https://doi.org/10.1214/aos/1176350366