138. ARIMA Tahmin
Analiz kimliği: arima · Menü adı: ARIMA Tahmin · Panel: gui/panels/analyses/arima_forecast.py · Motor: stats/timeseries_advanced.py, run_arima_forecast (satır 1787–2731) ve yardımcıları _arima_css_core, _arima_css_ml_fit, _arima_alt_fit, _arima_newton_polish, _arima_cand_fit (satır 1708–1784); fark derecesi testleri stats/ts_diagnostics.py
138.1 Ne işe yarar
ARIMA, tek bir zaman serisinin geçmişindeki bağımlılık yapısını modelleyip geleceğe öngörü üretir. Cevapladığı soru şudur: "Bu serinin bugüne kadarki davranışına bakarak gelecek h dönemde hangi değerleri, hangi belirsizlikle bekleriz?" Model, fark alınmış serinin kendi gecikmelerine (AR) ve geçmiş şoklara (MA) doğrusal bağlı olduğunu varsayar. Mevsimsel biçim (SARIMA) aynı yapıyı s dönem arayla da kurar. Dışsal değişken eklendiğinde (ARIMAX) model, hataları ARIMA süreci izleyen bir regresyona dönüşür:
- y_t: t. dönemde gözlenen değer (t=1,\dots,n).
- B: geri kaydırma işlemcisi, B y_t = y_{t-1}; B^s y_t=y_{t-s}.
- \phi(B)=1-\phi_1B-\dots-\phi_pB^p: mevsimsiz özbağlanım (AR) polinomu; p derecesi.
- \Phi(B^s)=1-\Phi_1B^s-\dots-\Phi_PB^{Ps}: mevsimsel AR polinomu.
- \theta(B)=1+\theta_1B+\dots+\theta_qB^q, \Theta(B^s)=1+\Theta_1B^s+\dots: mevsimsiz ve mevsimsel hareketli ortalama (MA) polinomları. İşaret kuralı R ve statsmodels ile aynıdır (artı işaretli MA).
- d, D: mevsimsiz ve mevsimsel fark sayısı; s (arayüzde m): mevsim periyodu.
- \mathbf x_t^{\top}\boldsymbol\beta: dışsal değişkenlerin katkısı (ARIMAX); yoksa sıfır.
- \mu_t: d+D=0 iken sabit ortalama \mu; d+D=1 ve "kayma" seçiliyse \delta t (doğrusal eğilim, farkta sabit kayma); öteki durumlarda sıfır.
- \varepsilon_t: bağımsız normal yenilikler (şoklar), varyansı \sigma^2.
Neden fark alınıyor?
ARMA modeli ancak durağan (ortalaması ve kovaryans yapısı zamanla değişmeyen) bir seriyi tanımlar. Eğilimli bir seride ardışık farklar (y_t-y_{t-1}) eğilimi siler; mevsimsel farklar (y_t-y_{t-12}) her ayın kendine özgü düzeyini siler. Fark alındıktan sonra kalan bağımlılık AR ve MA terimleriyle yakalanır. "I" (integrated, tümleşik) harfi bu fark almayı gösterir: model, farkı alınmış seride kurulur ama öngörüler tümlenerek özgün ölçeğe döndürülür.
Ne zaman kullanılır
- Tek bir eşit aralıklı seri (aylık, çeyreklik, günlük) için kısa ve orta vadeli öngörü gerektiğinde.
- Seri durağan ya da fark alınarak durağanlaştırılabiliyorsa; eğilim ve düzenli mevsimsellik varsa (SARIMA).
- Öngörüye bir ya da birkaç açıklayıcı seri katkı veriyorsa ve bu serilerin gelecekteki değerleri biliniyorsa (ARIMAX).
Ne zaman kullanılmaz
- Serinin bileşenlerini (seviye, eğim, mevsim) ayrı ayrı görmek ve yorumlamak isteniyorsa: Gözlenemeyen Bileşenler Modeli (bölüm 145).
- Basit, sağlam bir öngörü yeterliyse ya da düzeltme parametreleriyle anlatım isteniyorsa: Üstel Düzleştirme (Holt-Winters) (bölüm 139).
- Yalnız ayrıştırma isteniyorsa: STL Mevsimsel Ayrıştırma (bölüm 137).
- Birden çok serinin karşılıklı etkisi modelleniyorsa: VAR (bölüm 142); oynaklık (varyansın zamanla değişmesi) modelleniyorsa: GARCH (bölüm 144).
- Yalnız eğilimin varlığı sınanacaksa: Mann-Kendall + Sen eğimi (bölüm 140).
Sık karıştırılan analizler. ARIMA ile üstel düzleştirme aynı aileden sayılır: toplamsal hatalı doğrusal üstel düzleştirme modellerinin her biri belirli bir ARIMA modeline eşittir (ör. basit üstel düzleştirme = ARIMA(0,1,1)). Fark, parametrelerin anlamındadır: ARIMA katsayıları özkovaryans yapısını, düzleştirme parametreleri bileşenlerin güncellenme hızını anlatır. Gözlenemeyen bileşenler modeli de bir ARIMA indirgenmiş biçimine sahiptir (145.5.3); orada parametreler bileşen varyanslarıdır.
138.2 Varsayımlar ve veri türü
| Varsayım | Ne demek | MerQur'da nasıl denetlenir |
|---|---|---|
| Eşit aralıklı zaman ekseni | Ardışık gözlemler arası süre sabit | Tarih sıklığı pd.infer_freq ile okunur; düzensizlikte periyot 1 sayılır (_freq_to_period, satır 1223–1242) |
| Fark sonrası durağanlık | d, D farkından sonra ortalama ve özkovaryans sabit | Elle seçimde denetlenmez; otomatik seçimde KPSS ve mevsim gücü ölçütü (138.5.7) |
| Durağan AR, tersinir MA | AR ve MA polinomlarının kökleri birim çemberin dışında | Kestirim bu bölgede kalır; kök modülü \le 1/0{,}98 ise sınır uyarısı (satır 2373–2383) |
| Artıklar beyaz gürültü | Yeniliklerde kalan otokorelasyon yok | Ljung–Box Q^* testi her çalıştırmada (satır 2475–2518) |
| Normal yenilikler | Öngörü aralığının normal nicelikleri geçerli | "Artık tanıları" kutusuyla Jarque–Bera ve Shapiro–Wilk (satır 637–661) |
| Sabit varyans | Yenilik varyansı zamanla değişmez | Denetlenmez; düzey arttıkça yayılım artıyorsa log ya da Box–Cox dönüşümü |
Eksik değer. Tarih sütunu boş ya da tarihe çevrilemeyen satırlar atılır, kalanlar tarihe göre sıralanır (satır 1849–1850). Son gözleme kadar olan aradaki boş y değerleri atılmaz: seri zaman boşluğunu koruyarak eksik değerle kurulur ve durum uzayı Kalman süzgeci o dönemi öngörüyle geçer (satır 1852–1868). Olabilirlik, AIC ve BIC yalnız gözlenen değerlerden kurulur; BIC'in \log n terimi gözlenen sayıyla hesaplanır (satır 2385–2394). Son gözlemden sonraki boş y satırları ARIMAX'te gelecekteki açıklayıcı değerleri olarak okunur (satır 1872–1879). Koşullu kareler (CSS) ve koşulsuz kareler (ULS) eksik değerli seride tanımsızdır; kod hata iletisiyle durur (satır 1473–1474).
Uç durumlar.
- Gözlenen değer sayısı 2'den azsa hata (satır 1905).
- Fark alma sonrası 2'den az gözlem kalıyorsa (n-d-D\,s<2) hata (satır 2296–2306).
- Geçerleme kümesi k \ge n-5 ise hata (satır 1888–1889).
- Log ya da \lambda \le 0 Box–Cox dönüşümünde sıfır ya da negatif değer varsa hata (satır 1936–1937).
- ARIMAX'te gelecekteki açıklayıcı satırı yoksa öngörü yapılmaz (h=0), daha azsa ufuk kısaltılır; ikisi de nota yazılır (satır 1912–1919).
- "Kayma terimi" yalnız d=1 (mevsimsiz) ya da d+D=1 (mevsimsel) iken uygulanır; başka durumda yok sayılır ve nota yazılır (satır 2311–2315, 2342–2345).
- Mevsim periyodu m<2 iken girilen (P,D,Q) uygulanmaz ve "İstenen ve uygulanan ayarlar" bloğuna yazılır (panel satır 229–247, 311–326).
138.3 Parametreler
| Arayüz adı | Varsayılan | Ne yapar | Sonucu nasıl değiştirir |
|---|---|---|---|
| Tarih: | ilk tarih sütunu | Zaman ekseni; sıralama ve periyot | Sıklık mevsim periyodunu belirler (aylık 12, çeyreklik 4, haftalık 52, günlük 7, saatlik 24) |
| Değer: | ilk sayısal sütun | Modellenen seri y_t | — |
| AR (p): | 1 | Mevsimsiz AR derecesi (0–5) | Daha çok gecikmeli bağımlılık |
| Fark (d): | 1 | Mevsimsiz fark sayısı (0–2) | d=0'da ortalama modele girer; d\ge1'de sabit yoktur |
| MA (q): | 1 | Mevsimsiz MA derecesi (0–5) | — |
| Kayma terimi ekle (d = 1) | kapalı | Doğrusal eğilim \delta t (R include.drift) |
Kapalıyken d=1 öngörüleri eğim taşımaz (düzleşir) |
| Otomatik model seçimi | kapalı | AICc ile derece arama (138.5.7) | Elle girilen p,d,q yok sayılır |
| Mevsimsel otomatik seçim (P, D, Q) | kapalı | Aramaya mevsimsel dereceleri katar | m\ge2 girilirse otomatik seçimde kendiliğinden açılır |
| Mevsimsel aramada tüm modeller (tam arama) | kapalı | Adımsal yerine tam arama | Süre uzar; daha iyi AICc bulabilir |
| Yaklaşık arama (uzun serilerde hızlı) | kapalı | Aday ölçütü CSS'den (R approximation = TRUE) |
Seçim değişebilir; seçilen model tam ML ile yeniden kestirilir |
| Tahmin adımı: | 10 | Öngörü ufku h (1–100) | Geçerleme kümesi varsa en az k |
| Güven Düzeyi: | %95 | Öngörü aralığının düzeyi | Aralık genişliği z_{1-\alpha/2} ile |
| Mevsimsel (P, D, Q) m: | 0, 0, 0, kapalı | Mevsimsel dereceler ve periyot | m<2 iken uygulanmaz |
| Bağımsız değişkenler (ARIMAX): | hiçbiri | ARIMA hatalı regresyon | Gelecekteki değerleri son gözlemden sonraki boş-y satırlarından okunur |
| Dönüşüm: | Yok | log (\lambda=0), karekök (\lambda=0{,}5), Box–Cox | Model dönüşmüş seride; öngörü geri dönüştürülür |
| Box-Cox λ: | otomatik (Guerrero) | Box–Cox üssü | Yalnız Box–Cox seçiliyken |
| Kestirim yöntemi | En çok olabilirlik (ML) | ML, koşullu kareler (CLS), koşulsuz kareler (ULS) | 138.5.4 |
| Geçerleme kümesi (son k gözlem): | yok | Son k gözlem modelden ayrılır | Test kümesi doğruluk ölçütleri |
| Ek çıktılar: Yanlılık düzeltmesi (biasadj) | kapalı | Geri dönüşümde ortalama düzeltmesi | Yalnız dönüşüm varken |
| Ek çıktılar: Artık tanıları (ACF + normallik) | kapalı | Jarque–Bera, Shapiro–Wilk, artık ACF | Grafik sekmesi 2×2 olur |
| Ek çıktılar: Veri setine kaydet | kapalı | Uyum, bir adım GA ve artık sütunları | Veri setine <değer>_pred/_lcl/_ucl/_resid |
Kayma terimi neden ayrı bir kutu?
d=1 iken farkı alınmış serinin ortalaması sıfır varsayılırsa uzun ufuklu öngörü son düzeyde düzleşir. Seri gerçekten eğilimliyse bu ortalama sıfır değildir ve öngörü eğimi taşımalıdır. Kod bunu statsmodels'in trend="t" seçeneğiyle kurar: düzeyde \delta t terimi, farkta sabit \delta demektir (satır 2316–2318). R forecast::Arima(include.drift = TRUE) aynı modeli kurar; katsayı tabloda "drift" adıyla görünür (satır 2464). Tıp #96'da kayma \hat\delta=190{,}68 (SH 1743,78) çıktı; anlamlı değildir ve log L yalnız 0,006 artar.
138.4 Tıp örneği
Dosya: english/datasets/Tip/96_arima_monthly_ddd.xlsx (Türkçe kopya samples/Tum_Analiz_Tip/96_arima_aylik_DDD.xlsx). Değişken seçimi VIDEO_SCRIPT_TR.txt #96 bölümündeki gibidir.
| Değişken | Rol | Tür | Açıklama/özet |
|---|---|---|---|
date |
Tarih | tarih (ay başı) | Ocak 2014 – Aralık 2023, 120 ay, boşluk yok |
monthly_ddd |
Değer | sürekli | Aylık tanımlı günlük doz (DDD) ilaç tüketimi; ortalama 55 616, SS 17 335, en az 23 934, en çok 91 204 |
n=120, eksik değer yok. Seri belirgin mevsimseldir: on yılın ay ortalamaları Mayıs'ta 32 280'e iner, Kasım'da 79 042'ye çıkar. Yıllık ortalama ilk yılda 55 055, son yılda 56 272'dir; uzun dönemli eğilim zayıftır.
Klinik soru. Hastane eczanesi gelecek yılın aylık ilaç tüketimini ne kadar bir belirsizlikle öngörebilir? Stok planı için hangi ayda en düşük ve en yüksek tüketim beklenir?
Seçilen ayarlar. Hesap yürüyüşü için önce varsayılan ARIMA(1,1,1) (mevsimsiz, ML, h=10, %95) çalıştırıldı. Bu model mevsimselliği yakalayamaz; bunu artık tanısı açıkça gösterir. Sonra mevsimsel (0,1,1)(0,1,1)_{12} modeli ("havayolu modeli") artık tanılarıyla, aynı model CLS yöntemiyle, log dönüşümüyle ve son 12 ay geçerleme kümesiyle kestirildi. Otomatik seçim mevsimsiz ve mevsimsel aramayla çalıştırıldı. ARIMAX örneği için veriye öğretim amaçlı bir zaman sırası t=1,\dots,132 sütunu eklendi (son 12 satırda y boş, gelecek değerler). Tüm koşular dogrulama/arima/merqur_calistir.py içindedir.
138.5 Formüller ve hesap adımları
MerQur'un hesap sırası şudur. (1) Seri tarihe göre sıralanır, eksik değerler yerinde bırakılır. (2) İstenirse geçerleme kümesi ayrılır ve dönüşüm uygulanır. (3) Seri standart sapmasına, dışsal değişkenler kendi standart sapmalarına bölünür. (4) Otomatik seçim açıksa d, D testlerle bulunur ve adaylar AICc ile karşılaştırılır. (5) Seçilen model durum uzayı biçiminde Kalman süzgeciyle kesin en çok olabilirlikle kestirilir; sonuç koşullu kareler başlangıcından ikinci bir kestirimle ve Newton cilasıyla denetlenir. (6) Katsayılar, standart hatalar, olabilirlik ve bilgi ölçütleri özgün ölçeğe çevrilir. (7) Öngörü ve aralıklar sd düzeltmeli \sigma^2 ile kurulur. (8) Artık tanıları ve doğruluk ölçütleri hesaplanır.
138.5.1 Ölçekleme ve özgün ölçeğe dönüş
Kestirim özgün seride değil, ölçeklenmiş seride yapılır (satır 1940–1963):
- c: serinin (dönüşüm sonrası) standart sapması; eksik değerler hariç (
np.nanstd). Sıfır ya da tanımsızsa 1. - s_j: j. dışsal değişkenin standart sapması.
- \tilde y_t, \tilde x_{tj}: kestirimde kullanılan ölçekli değerler.
Ölçekli modelin sonuçları şu kurallarla geri çevrilir (satır 2385–2396, 2437–2444):
- \ell, \tilde\ell: özgün ve ölçekli serideki log olabilirlik.
- n_{\text{göz}}: olabilirliğe katkı veren gözlem sayısı (difüz dönem ve eksik değerler hariç; koddaki
nobs_effective − n_missing). - Standart hatalar katsayıyla aynı çarpanla çevrilir.
Neden ölçekleme?
statsmodels'in yaklaşık difüz başlangıcı fark durumlarına 10^6 varyans verir ve eniyileyici parametre ölçeğine duyarlıdır. 60 000 düzeyindeki bir seride 10^6 varyans "bilgisiz" sayılmaz ve eniyileyici yerel optimumda kalabilir. Seri SS'ye bölününce varyans 1 düzeyine iner, 10^6 gerçekten bilgisiz olur. AR ve MA katsayıları ölçekten bağımsız olduğundan sonuç değişmez; yalnız ölçekli büyüklükler geri çevrilir.
Koddaki tercih: dışsal değişkenlerin ölçeklenmesi
Dışsal değişkenler de kendi standart sapmalarıyla ölçeklenir (satır 1949–1962). Gerekçe: t=1,\dots,n gibi büyük ölçekli bir regresörün katsayısı 10^{-3} düzeyinde kalır ve eniyileyici o yönde neredeyse hareket etmez. R arima aynı sorunu optim'in parscale ayarıyla çözer. Ölçekli \tilde\beta_j kestirilir, rapordaki katsayı ve SH \beta_j=\tilde\beta_j\,c/s_j ile çevrilir. Uydurulan değerler, öngörüler ve log olabilirlik bu yeniden parametrelemeden etkilenmez. Gelecekteki açıklayıcı değerleri de aynı s_j'ye bölünür (satır 1961–1962).
138.5.2 Durum uzayı biçimi ve kesin olabilirlik
Model statsmodels ARIMA sınıfıyla kurulur (satır 2316–2359). Bu sınıf ARIMA sürecini Harvey biçiminde bir durum uzayı modeline yazar; fark durumları için yaklaşık difüz başlangıç (10^6 varyans) kullanır ve ilk d+D\,s gözlemi olabilirlikten çıkarır. Bu, farkı alınmış serinin kesin Gauss olabilirliğine eşittir. Farkı alınmış seri w_t=(1-B)^d(1-B^s)^D(y_t-\mathbf x_t^{\top}\boldsymbol\beta) ve uzunluğu n^*=n-d-Ds olsun:
- \boldsymbol\vartheta: AR ve MA katsayıları (ve varsa \boldsymbol\beta, \mu, \delta).
- \sigma^2\boldsymbol\Gamma_1: \mathbf w'nin n^*\times n^* kovaryans matrisi; (\boldsymbol\Gamma_1)_{ij}=\gamma_1(|i-j|), \gamma_1 birim yenilik varyanslı ARMA'nın özkovaryansı.
- v_t: Kalman süzgecinin bir adım öngörü hatası (yenilik), F_t varyansı. İkinci eşitlik, birincinin Kalman süzgeciyle ardışık hesaplanmış biçimidir (öngörü hatası ayrışımı).
ARMA(1,1) için birim varyanslı özkovaryans kapalı biçimde yazılabilir; elle hesapta bu kullanılır:
Neden "kesin" olabilirlik?
Koşullu yöntemler ilk gözlemlerden önceki şokları sıfır sayar ve ilk p gözlemi koşul olarak bırakır. Kesin olabilirlik ise ilk gözlemlerin dağılımını da durağan süreçten türetir (\boldsymbol\Gamma_1'in tamamı). Kısa serilerde ve MA katsayısı birim çembere yakınken iki yaklaşım belirgin farklı sonuç verir. R arima (varsayılan "CSS-ML") da kesin olabilirliği en çoklar.
Koddaki tercih: yaklaşık difüz başlangıç ve "difüz dönem"
Fark durumlarının başlangıç değerleri bilinmez. statsmodels bunlara \kappa=10^6 varyanslı bir öncül verir; R arima aynı değeri (\kappa=10^6, yenilik varyansının katı olarak) kullanır. İkisi de ilk d+Ds gözlemi olabilirliğe katmaz. Ölçekleme nedeniyle MerQur'daki öncül, özgün ölçekte R'ınkinden çok daha bilgisizdir; bu yüzden MerQur'un log L'si farkı alınmış serinin kesin olabilirliğiyle 10^{-7} göreli düzeyde aynıdır, R ise mevsimsel modellerde 10^{-5}–10^{-4} mutlak düzeyde ayrılır (138.6.1).
138.5.3 En çok olabilirlik kestirimi ve geçersiz çözüm denetimi
Kestirim üç katmanlıdır:
- Varsayılan kestirim. statsmodels
fit(cov_type="approx"); L-BFGS, durağanlık ve tersinirlik dönüştürülmüş parametre uzayında zorlanır (satır 2326–2359). ARIMAX, dönüşüm ya da mevsimsel modelde yineleme sınırı 2000'e çıkarılır. - CSS başlangıçlı ikinci kestirim. R'ın varsayılanı "CSS-ML" gibi, koşullu kareler kestirimi (138.5.4) başlangıç noktası yapılarak bir ML kestirimi daha yapılır. Yalnız yakınsar ve log L en az 10^{-4} büyükse alınır; CSS noktası mevcut ML noktasına yakınsa (|\Delta|\le0{,}1\max(1,|\theta|)) atlanır (
_arima_css_ml_fit, satır 1553–1600; çağrı satır 2368–2370). - Newton cilası. Sayısal gradyan \mathbf g ve Hesse matrisi \mathbf H ile en çok dört Newton adımı denenir; adım yarılamalı çizgi aramasıyla küçültülür (
_arima_newton_polish, satır 1317–1398):
- \mathbf g=\partial\ell/\partial\boldsymbol\vartheta, \mathbf H=\partial^2\ell/\partial\boldsymbol\vartheta\,\partial\boldsymbol\vartheta^{\top}: merkezi farkla sayısal türevler (
approx_fprime,approx_hess). - \lambda: adım katsayısı; sekiz yarılamaya kadar denenir.
Geçersiz çözüm denetimi (satır 1344–1356, 1377–1379)
Newton adımı kısıtsız doğal parametre uzayında atıldığı için geçersiz bölgeye kaçabilir: \sigma^2\le0, durağan olmayan AR (mevsimsel çarpanlar dahil) ya da tersinmeyen MA. Bu noktalarda da \ell sayısal olarak "artmış" görünebilir. Kod her aday noktayı önce denetler: tüm parametreler sonlu, \sigma^2>0, açılmış AR polinomu durağan, MA polinomu tersinir olmalıdır (statsmodels SARIMAXParams.is_stationary ve is_invertible). Geçersiz noktanın log L'si -\infty sayılır; adım reddedilir. Ayrıca artış 10^{-9}'dan küçükse (sayısal gürültü) sonuç değiştirilmez. Bu denetim R stats::arima'nın durağan bölgede kalma kuralının karşılığıdır ve özellikle ARIMAX'te önemlidir: regresyon katsayısı serbest bırakıldığında olabilirlik yüzeyi düzleşir ve sınırsız adım kolayca birim köke ya da negatif varyansa gider.
Standart hatalar. cov_type="approx", ölçekli parametrelerde gözlenen bilgi matrisinin (sayısal Hesse matrisi) tersini verir; R arima ile aynı tanımdır (statsmodels varsayılanı OPG'dir). SH, katsayıyla aynı ölçek çarpanıyla çevrilir. Wald istatistiği z=\hat\vartheta_j/\mathrm{SH}_j, iki yönlü p=2\{1-\Phi(|z|)\} (satır 2446–2468). SH sıfır ya da tanımsızsa z ve p boş bırakılır ve uyarı yazılır.
138.5.4 Koşullu kareler (CLS/CSS) ve koşulsuz kareler (ULS)
CSS (R method = "CSS"): örneklem öncesi yenilikler sıfır sayılarak yenilikler özyinelemeyle bulunur ve kareler toplamı en küçüklenir (_arima_css_core, satır 1459–1550):
- w_t: y_t-\mathbf x_t^{\top}\boldsymbol\beta'nın fark alınmış hâli.
- \theta^*_j: açılmış MA polinomu \theta(B)\Theta(B^s)'nin j. katsayısı.
- \nu: toplamdaki terim sayısı (n^*-p-Ps).
En küçükleme Levenberg–Marquardt (least_squares, toleranslar 10^{-12}) ile yapılır. Standart hatalar Q(\boldsymbol\vartheta)=\tfrac12\ln(S/\nu) fonksiyonunun Hesse matrisinden gelir: \widehat{\mathrm{Kov}}=(n^*\,\mathbf H_Q)^{-1}; bu R arima'nın CSS tanımıdır (satır 1638–1646, 1681–1694). CSS katsayıları bulunduktan sonra model durum uzayına bu katsayılarla verilir; öngörü, uydurulan değer ve artıklar Kalman yolundan gelir. Log L, AIC ve BIC de bu katsayılarda kesin olabilirlikten hesaplanır; sonuç notu bunu söyler. R ise CSS'de koşullu olabilirliği yazar ve AIC'yi boş bırakır. Tıp #96 havayolu modelinde MerQur log L=-1060{,}3823 (kesin), R -1060{,}7962 (koşullu) verir; ikisi farklı büyüklüklerdir.
ULS: Kalman yeniliklerinden koşulsuz kareler toplamı \sum_t v_t^2/F_t (\sigma^2=1 ölçeğinde) durağanlık ve tersinirlik kısıtı altında en küçüklenir; ardından aynı ölçüt doğal parametre uzayında Newton cilasıyla iyileştirilir (_uls_newton_polish, satır 1404–1456). \hat\sigma^2=S/n_e.
138.5.5 İki \sigma^2, öngörü ve öngörü aralığı
Katsayı tablosundaki sigma2 en çok olabilirlik kestirimidir (\approx\sum v_t^2/F_t\,/\,n^*). Öngörü aralıkları ise serbestlik derecesi düzeltmeli varyansla kurulur (satır 2398–2417):
- n^*=n_{\text{göz}}-d-Ds: farkı alınmış ve gözlenen değer sayısı.
- k: \sigma^2 dışındaki katsayı sayısı (AR, MA, sabit, kayma, regresyon).
- c_{\text{sd}}: aralık genişletme çarpanı.
Öngörü, Kalman süzgecinin son durumundan ileri yürütülerek bulunur. h adım ilerideki öngörü hatası, farkı alınmış ölçekteki hataların tümlenmesidir; ARIMA'nın \psi ağırlıklarıyla:
- \psi_j: \theta(B)\Theta(B^s)\,/\,[\phi(B)\Phi(B^s)(1-B)^d(1-B^s)^D] açılımının katsayıları (\psi_0=1). Uzun serilerde bu formül Kalman öngörü varyansıyla aynıdır; kısa serilerde Kalman'ın kesin varyansı kullanılır.
- z_{1-\alpha/2}: standart normal niceliği (%95'te 1,959964).
Neden sd düzeltmeli \sigma^2?
ML varyansı k parametre kestirildiği için yanlıdır (küçüktür). R forecast::Arima öngörü aralıklarını \sum e^2/(n^*-k) ile kurar. MerQur aynı tanımı izler: statsmodels'in ML varyansıyla kurduğu aralığın yarı genişliği c_{\text{sd}} ile çarpılır (satır 2426–2431). Tıp #96 ARIMA(1,1,1) için c_{\text{sd}}=\sqrt{119/117}=1{,}008511. Kodda iki varyans çıktıda ayrı adlarla yazılır: "σ² (ML)" ve "σ² (sd düzeltmeli)".
138.5.6 Bilgi ölçütleri
- k+1: \sigma^2 dahil parametre sayısı (koddaki
len(result.params)). - n^*: AICc ve BIC'te farkı alınmış gözlem sayısı (R
Arimatanımı; satır 2520–2532).
AIC, AICc ve BIC yalnız aynı d ve D ile kurulmuş modeller arasında karşılaştırılabilir. Farklı fark derecelerinde olabilirlik farklı sayıda ve farklı tanımlı gözleme dayanır. Otomatik seçim bu yüzden önce d ve D'yi testle sabitler, AICc'yi yalnız p,q,P,Q ve sabit seçimi için kullanır.
138.5.7 Otomatik model seçimi
Kod, R forecast::auto.arima'nın mantığını izler (satır 1965–2294).
Fark dereceleri. Mevsimsel aramada önce D bulunur: STL ile ayrıştırılmış serinin mevsim gücü
(nsdiffs_seas, ts_diagnostics.py:475–482; R nsdiffs(test = "seas")). Sonra d, KPSS testiyle bulunur: H_0: düzey durağan; gecikme \lfloor 3\sqrt{n}/13\rfloor; %5'te reddedildikçe bir fark daha alınır, en çok 2 (ndiffs_kpss, ts_diagnostics.py:447; R ndiffs(test = "kpss")). ARIMAX'te testler y'nin regresörlere göre en küçük kareler artıklarına uygulanır (satır 1984–1990).
Aday kümesi. Mevsimsiz aramada tüm p,q\le5, p+q\le5 modelleri; d+D\le1 ise her biri sabitli ve sabitsiz. Mevsimsel aramada p,q\le\min(5,m-1), P,Q\le2 (satır 2024–2030). Sabit, d+D=0 iken ortalama, d+D=1 iken kayma anlamına gelir.
Eleme. Her aday ML ile kestirilir (yakınsamazsa güçlendirilmiş yeniden deneme: 2000 yineleme, sonra Nelder–Mead + L-BFGS; _arima_cand_fit, satır 1707–1783). Açılmış AR ya da MA polinomunun bir kökünün modülü 1,01'den küçükse aday elenir (satır 2120–2127). Kalanlar arasında AICc'si en küçük olan seçilir; seçilen model yeniden kestirilirken adayın yakınsamış noktasından başlanır (satır 2326–2331).
Adımsal arama (mevsimsel aramada varsayılan; R stepwise = TRUE). Başlangıç modelleri (2,d,2)(1,D,1), (0,d,0)(0,D,0), (1,d,0)(1,D,0), (0,d,1)(0,D,1) ve sabitsiz (0,d,0)(0,D,0)'dır (n<10 ise ilki (1,d,1)(0,D,0)). Ardından en iyi modelin komşuları R'daki sırayla denenir: P, Q, birlikte P/Q, p, q, birlikte p/q için \pm1; sonra sabitin açılıp kapatılması. İlk iyileşmede komşuluk yeniden başlar; en çok 94 model uydurulur (satır 2173–2249). "Tüm modeller" kutusu tam aramayı seçtirir; aday sınırı p+q+P+Q\le5'tir.
Yaklaşık arama (R approximation = TRUE). Aday ölçütü CSS kestiriminden kurulur:
- \ell_0, \hat\sigma^2_0: (0,d,0)(0,D,0) modelinin ML log olabilirliği ve varyansı; köşeli parantez tüm adaylarda aynı olan ofsettir (satır 2039–2056).
- \hat\sigma^2_{\text{CSS}}: adayın CSS varyansı (özgün ölçekte).
Arama bitince adaylar yaklaşık ölçüt sırasıyla tam ML ile yeniden kestirilir; adımsal aramada ilk geçerli olan, tam aramada yalnız en iyisi alınır (satır 2250–2270). Eksik değerli seride CSS tanımsız olduğundan yaklaşık arama uygulanmaz ve bu ayar bloğuna yazılır.
Koddaki tercih: periyot girilirse mevsimsel arama kendiliğinden açılır
Otomatik seçim açıkken "Mevsimsel (P, D, Q) m:" satırına m\ge2 girilmişse, R auto.arima'nın frequency(x) davranışı gibi mevsimsel arama açılır ve periyot olarak girilen m kullanılır; girilen (P,D,Q) yok sayılır (satır 1993–2008). Bu değişiklik "İstenen ve uygulanan ayarlar" bloğuna yazılır (panel satır 329–348).
138.5.8 Box–Cox dönüşümü ve geri dönüşüm
Model y^{(\lambda)} üzerinde kurulur. \lambda girilmemişse Guerrero yöntemiyle seçilir: son \lfloor n/p\rfloor p gözlem p uzunluklu alt serilere bölünür, her alt serinin \mathrm{SS}_i/\bar y_i^{\,1-\lambda} oranının değişim katsayısını en küçükleyen \lambda\in[-1{,}2] alınır (satır 563–589; R BoxCox.lambda(method = "guerrero")). Öngörü ve aralık sınırları ters dönüşümle geri çevrilir. "Yanlılık düzeltmesi" işaretliyse nokta öngörü medyan yerine ortalamaya çevrilir (satır 548–560):
- \hat z_{n+h}: dönüşmüş ölçekteki öngörü; v_h: onun öngörü varyansı.
- \lambda=0'da ilk çarpan e^{\hat z}, köşeli parantez 1+v_h/2 olur.
138.5.9 Artık tanıları ve doğruluk ölçütleri
Ljung–Box. R forecast::checkresiduals kuralları uygulanır (satır 2475–2518):
- r_k: artıkların k. gecikme otokorelasyonu; n_e: artık sayısı.
- K=p+q+P+Q: AR ve MA katsayı sayısı (sabit, kayma, regresyon hariç).
- m: mevsim periyodu (m>1 ise 2m, değilse 10 gecikme önerisi).
Artıklar R arima tanımındadır: standartlaştırılmış yenilik \times\hat\sigma (v_t/\sqrt{F_t}, \sigma^2=1 ölçeğinde). Difüz dönemdeki ilk d+Ds artık da aynı tanımla, \kappa=10^6 öncüllü Kalman yeniliğinin \sqrt{F_t}'ye bölünmüşü olarak alınır (R forecast::checkresiduals; satır 2490–2496). Sabit, kayma ya da dışsal değişken içeren modellerde bu ilk d+Ds artık, ham artığın \sqrt{1+10^6}'ya bölünmüşü olarak alınır. Bu artıkların büyüklüğü y_t/\sqrt{10^6} düzeyindedir; Q^*'a etkisi küçüktür.
Artık normalliği ("Artık tanıları" kutusu): difüz dönem dışındaki artıklarda Jarque–Bera JB=\tfrac{n}{6}\big[b_1^2+\tfrac14(b_2-3)^2\big]\sim\chi^2_2 ve Shapiro–Wilk (3\le n\le5000). Artık ACF'si \max(10{,}2m) gecikmeye kadar çizilir; \pm1{,}96/\sqrt{n_e} sınırını aşan gecikmeler metne yazılır.
Örneklem içi doğruluk (R accuracy() eğitim satırı; satır 445–491): e_t=y_t-\hat y_{t|t-1} ile ME, RMSE, MAE, MPE, MAPE; MASE ölçeği mevsimsel naif öngörünün ortalama mutlak hatası, \tfrac{1}{n-m}\sum|y_t-y_{t-m}| (m=1'de naif); ACF1; R^2=1-\mathrm{SSE}/\mathrm{SST} ve durağan R^2=1-\mathrm{SSE}/\sum(\nabla y_t-\overline{\nabla y})^2 (\nabla modelin kendi fark işlemcisi). Dönüşüm varsa ölçütler özgün ölçekte, durağan R^2 dönüşmüş ölçektedir.
Geçerleme kümesi. Son k gözlem modelden ayrılır, öngörüleri test değerleriyle karşılaştırılır (R accuracy(fc, test) "Test set"; satır 592–634). Ek olarak Theil'in U'su:
U<1, modelin naif öngörüden (bir önceki değer) daha iyi olduğunu gösterir.
138.6 Elle hesap: Tıp verisinde sayısal yürüyüş
Elle hesap, MerQur kodu çağrılmadan dogrulama/arima/elle_hesap.py ve elle_adimlar.py ile yapıldı. Yöntem durum uzayından bağımsızdır: farkı alınmış serinin kovaryans matrisi ARMA özkovaryansından kurulur, kesin olabilirlik Cholesky ayrışımıyla hesaplanır, \sigma^2 profillenir.
Adım 1 — Fark alma. ARIMA(1,1,1), d=1: w_t=y_t-y_{t-1}. İlk üç değer y_1,y_2,y_3=48\,512;\ 46\,431;\ 34\,976 olduğundan w_2=-2081, w_3=-11\,455, w_4=-6819. Farkı alınmış seri n^*=119 uzunluktadır; son değeri w_{120}=-5890.
Adım 2 — Özkovaryans. Kestirim noktasında \hat\phi=0{,}608284, \hat\theta=0{,}062117. Birim yenilik varyansıyla:
Bu değerler 119\times119 Toeplitz matrisi \boldsymbol\Gamma_1'i kurar.
Adım 3 — Cholesky ve yenilikler. \boldsymbol\Gamma_1=\mathbf L\mathbf L^{\top}. \mathbf L'nin köşegen karesi r_t=F_t/\sigma^2, göreli yenilik varyansıdır: r_1=1{,}713402 (=\gamma_1(0), ilk gözlem için hiçbir geçmiş yok), r_2=1{,}001607, r_3=1{,}000006; t büyüdükçe r_t\to1. Bu, Kalman süzgecinin F_t dizisinin aynısıdır. \ln|\boldsymbol\Gamma_1|=\sum\ln r_t=0{,}540092.
Adım 4 — Profil olabilirlik. S=\mathbf w^{\top}\boldsymbol\Gamma_1^{-1}\mathbf w=6\,023\,791\,076{,}49; \hat\sigma^2_{\text{ML}}=S/n^*=50\,620\,093{,}08.
MerQur aynı değeri -1224{,}645351 verir. (\phi,\theta) üzerinde bu fonksiyon Nelder–Mead + BFGS ile en çoklanınca yukarıdaki kestirimler bulunur.
Adım 5 — Bilgi ölçütleri. k=2, k+1=3: \mathrm{AIC}=2449{,}2907+6=2455{,}2907; \mathrm{AICc}=2455{,}2907+\tfrac{2\cdot3\cdot4}{119-4}=2455{,}4994; \mathrm{BIC}=2449{,}2907+3\ln119=2463{,}6281.
Adım 6 — Bir adım öngörü. Son yenilik u_{120}=-12\,487{,}16 (Cholesky yeniliği, r_{120}=1). Uzun seride \hat w_{121}=\hat\phi w_{120}+\hat\theta u_{120}=0{,}6083(-5890)+0{,}0621(-12\,487{,}16)=-4358{,}45; kesin en iyi doğrusal öngörücü de -4358{,}45 verir. Tümleme: \hat y_{121}=y_{120}+\hat w_{121}=85\,314-4358{,}45=80\,955{,}55.
Adım 7 — Öngörü aralığı. (1+\theta B)/[(1-\phi B)(1-B)] açılımının ilk ağırlıkları \psi_0=1, \psi_1=1+\phi+\theta=1{,}670400, \psi_2=2{,}078194. sd düzeltmesi c_{\text{sd}}^2=119/117: \hat\sigma^2_{\text{sd}}=51\,485\,393{,}8.
%95 alt sınır h=1: 80\,955{,}55-1{,}959964\cdot7175{,}33=66\,892{,}16. MerQur 66 892,1589 yazar.
Adım 8 — Artık tanısı. Bu modelde Q^*(24)=188{,}62, sd =24-2=22, p<0{,}001: artıklarda güçlü mevsimsel otokorelasyon kalmıştır. Mevsimsel model gereklidir.
Adım 9 — Havayolu modeli. (0{,}1{,}1)(0{,}1{,}1)_{12} için w_t=(1-B)(1-B^{12})y_t, n^*=107; w_t bir MA(13) sürecidir: w_t=(1+\theta B)(1+\Theta B^{12})\varepsilon_t. Kesin olabilirliğin en çoğu \hat\theta=-0{,}19984, \hat\Theta=-0{,}61964, \ell=-1060{,}034427. Q^*(24)=27{,}26, sd 22, p=0{,}201: artık otokorelasyonu kalmamıştır. AICc 2455,50'den 2126,30'a düşer; ancak iki model farklı D ile kurulduğundan bu AICc'ler doğrudan karşılaştırılamaz (138.5.6). Karar artık tanısına ve geçerleme kümesine dayanmalıdır: son 12 ay ayrıldığında havayolu modelinin test MAPE'si %13,10, Theil U=0{,}705'tir.
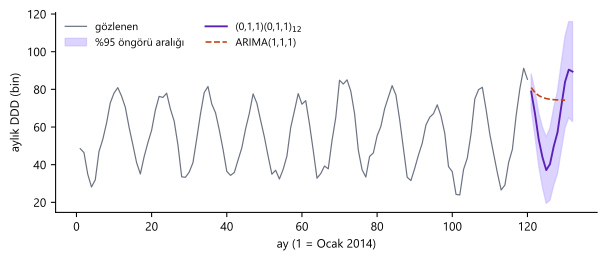
Şekil 138.1. Tıp #96 aylık DDD serisi ve iki modelin öngörüsü. Mor çizgi ve bant: (0,1,1)(0,1,1)_{12} öngörüsü ve %95 aralığı; kesikli turuncu: ARIMA(1,1,1). Mevsimsiz model mevsim dalgasını öngörüye taşıyamaz ve hızla son düzeye yakınsar.
138.6.1 Doğrulama: MerQur, Python ve R
| Büyüklük | MerQur | Python (bağımsız) | R 4.5.3 | En büyük fark | Durum |
|---|---|---|---|---|---|
| ARIMA(1,1,1): \hat\phi_1 | 0,608285 | 0,608284 | 0,608281 | 4,0e−06 | ✓ (tol 5e−5, düz tepe) |
| ARIMA(1,1,1): \hat\theta_1 | 0,062115 | 0,062117 | 0,062088 | 2,9e−05 | ✓ (tol 5e−5, düz tepe) |
| ARIMA(1,1,1): log L | −1224,6454 | −1224,6454 | −1224,6454 | 5,2e−10 | ✓ |
| ARIMA(1,1,1): AICc | 2455,4994 | 2455,4994 | 2455,4994 | 5,1e−10 | ✓ |
| ARIMA(1,1,1): BIC | 2463,6281 | 2463,6281 | 2463,6281 | 5,1e−10 | ✓ |
| ARIMA(1,1,1): \hat\sigma^2_{\text{sd}} | 51485432,1 | 51485393,8 | 51485433,5 | 7,7e−07 | ✓ |
| ARIMA(1,1,1): öngörü \hat y_{n+1} (aynı parametre) | 80955,5571 | 80955,5571 | 80955,5571 | 8,9e−13 | ✓ |
| ARIMA(1,1,1): öngörü \hat y_{n+10} (aynı parametre) | 74264,6095 | 74264,6095 | 74264,6095 | 2,5e−12 | ✓ |
| ARIMA(1,1,1): %95 GA yarı genişliği, h=1 | 14063,3981 | 14063,3929 | 14063,3957 | 3,7e−07 | ✓ |
| ARIMA(1,1,1): %95 GA yarı genişliği, h=10 | 103954,7760 | 103954,7373 | 103954,7584 | 3,7e−07 | ✓ |
| ARIMA(1,1,1): Ljung–Box Q^* (24 gecikme, sd 22) | 188,6243 | 188,6243 | 188,6243 | 1,4e−07 | ✓ |
| (0,1,1)(0,1,1)_{12}: \hat\theta_1 | −0,199847 | −0,199839 | −0,199802 | 4,5e−05 | ✓ (tol 5e−5, düz tepe) |
| (0,1,1)(0,1,1)_{12}: \hat\Theta_1 | −0,619649 | −0,619643 | −0,619738 | 9,4e−05 | ✓ (tol 2e−4, R κ = 10⁶) |
| (0,1,1)(0,1,1)_{12}: log L | −1060,0344 | −1060,0344 | −1060,0345 | 5,4e−08 | ✓ |
| (0,1,1)(0,1,1)_{12}: AICc | 2126,3019 | 2126,3019 | 2126,3020 | 5,4e−08 | ✓ |
| (0,1,1)(0,1,1)_{12}: \hat\sigma^2_{\text{sd}} | 22748648,3 | 22748670,5 | 22748391,7 | 1,2e−05 | ✓ (tol 2e−5, R κ = 10⁶) |
| (0,1,1)(0,1,1)_{12}: öngörü \hat y_{n+1} (aynı parametre) | 78856,4057 | 78856,4056 | 78856,4098 | 5,3e−08 | ✓ |
| (0,1,1)(0,1,1)_{12}: öngörü \hat y_{n+12} (aynı parametre) | 89434,2946 | 89434,2946 | 89434,3069 | 1,4e−07 | ✓ |
| (0,1,1)(0,1,1)_{12}: %95 GA yarı genişliği, h=12 (aynı parametre) | 26511,7107 | 26511,7074 | 26511,8247 | 4,4e−06 | ✓ (tol 1e−5, R κ = 10⁶) |
| (0,1,1)(0,1,1)_{12}: öngörü \hat y_{n+12} (Python kendi kestirimi) | 89434,2946 | 89434,2853 | — | 1,0e−07 | ✓ |
| CSS, (0,1,1)(0,1,1)_{12}: \hat\theta_1 | −0,182617 | −0,182616 | −0,182636 | 1,9e−05 | ✓ (tol 5e−5, R optim) |
| CSS, (0,1,1)(0,1,1)_{12}: \hat\Theta_1 | −0,515981 | −0,515981 | −0,515972 | 9,2e−06 | ✓ (tol 5e−5, R optim) |
| CSS, (0,1,1)(0,1,1)_{12}: \hat\sigma^2_{\text{sd}} | 24372290,16 | 24372290,16 | 24372290,17 | 3,1e−10 | ✓ |
| log y, (0,1,1)(0,1,1)_{12}: \hat\theta_1 | −0,338485 | −0,338464 | −0,338431 | 5,3e−05 | ✓ (tol 1e−4, R κ = 10⁶) |
| log y, (0,1,1)(0,1,1)_{12}: log L (dönüşmüş ölçekte) | 92,30405 | 92,30405 | 92,30301 | 1,1e−05 | ✓ (tol 2e−5, R κ = 10⁶) |
| log y, (0,1,1)(0,1,1)_{12}: öngörü h=12 (özgün ölçek, aynı parametre) | 91632,5543 | 91632,5543 | — | 2,7e−10 | ✓ |
| log y, (0,1,1)(0,1,1)_{12}: %95 üst sınır h=12 (özgün ölçek, aynı parametre) | 148316,5291 | 148316,5278 | — | 9,3e−09 | ✓ |
| ARIMAX (1,0,0)(0,1,1)_{12} + t: \hat\phi_1 | 0,735625 | 0,735632 | 0,735788 | 1,6e−04 | ✓ (tol 2e−4, R κ = 10⁶) |
| ARIMAX (1,0,0)(0,1,1)_{12} + t: log L | −1065,7753 | −1065,7753 | −1065,7751 | 1,6e−07 | ✓ |
| ARIMAX (1,0,0)(0,1,1)_{12} + t: AICc | 2139,9389 | 2139,9389 | 2139,9386 | 1,6e−07 | ✓ |
| Otomatik (mevsimsiz) → ARIMA(2,0,2)+ortalama: log L | −1182,4576 | −1182,4576 | −1182,4577 | 4,9e−08 | ✓ |
| Otomatik (mevsimsiz): AICc | 2377,6586 | 2377,6586 | 2377,6587 | 4,9e−08 | ✓ |
| Otomatik (mevsimsel) → (1,0,2)(0,1,2)_{12}: log L | −1062,8866 | −1062,8866 | −1062,8864 | 1,7e−07 | ✓ |
| Otomatik (mevsimsel): AICc | 2138,6048 | 2138,6048 | 2138,6045 | 1,6e−07 | ✓ |
| Otomatik (mevsimsel): öngörü h=1 (Python kendi kestirimi) | 75596,4707 | 75596,4671 | — | 4,7e−08 | ✓ |
Python sütunu, farkı alınmış serinin kesin olabilirliğini Toeplitz–Cholesky ile hesaplayan bağımsız koddur; R sütunu forecast 9.0.2 Arima ve auto.arima'dır. Tablodaki "aynı parametre" satırlarında R, MerQur katsayılarıyla fixed= seçeneğiyle değerlendirildi. R'ın fixed= modelinde \sigma^2 sd düzeltmesizdir; R aralık yarı genişliği bu yüzden \sqrt{n^*/(n^*-k)} ile ölçeklenerek karşılaştırıldı. Katsayı satırlarında 1e−6 yerine 5e−5 mutlak tolerans kullanıldı: olabilirlik tepe noktasında çok düzdür, katsayıdaki 10^{-5}'lik fark log L'yi yaklaşık 10^{-9} değiştirir; üç eniyileyici farklı noktalarda durur. Log L ve AICc satırları 1e−6 göreli ölçütü sağlar. MerQur ile bağımsız kesin olabilirlik 10^{-7} göreli düzeyde aynıdır; R'ın sapması yaklaşık difüz başlangıcından (\kappa=10^6) gelir. Otomatik seçim iki aramada da R ile aynı modeli seçti: mevsimsizde ARIMA(2,0,2)+ortalama, mevsimselde (1{,}0{,}2)(0{,}1{,}2)_{12}. ARIMAX'te \hat\beta_t MerQur 17,4452 (SH 61,40), Python 17,4464, R 17,5512 verdi; olabilirlik bu yönde o kadar düzdür ki \beta_t=17{,}5512'de kesin log L yalnız 1{,}6\times10^{-6} düşer.
138.7 Çıktıyı okuma
Tıp #96, (0{,}1{,}1)(0{,}1{,}1)_{12}, artık tanıları açık (kısaltılmış gerçek çıktı):
ARIMA Tahmin Modeli
  Derece (p,d,q)       = (0, 1, 1)
  Mevsimsel derece     = (0, 1, 1, 12)
  N (gözlem)           = 120
  Tahmin adımı (h)     = 12
  AIC                   = 2126.0689
  BIC                   = 2134.0873
  AICc                  = 2126.3019
  Log-olabilirlik      = -1060.0344
  σ² (ML)              = 22323439.8928
  σ² (sd düzeltmeli)   = 22748648.2717

── Katsayılar ──
  Parametre   Kestirim         SH       z      p
      ma.L1    -0.1998     0.1068 -1.8705 0.0614
   ma.S.L12    -0.6196     0.1451 -4.2703 0.0000
     sigma2 2.2323e+07 3.1375e+06  7.1150 0.0000

Örneklem içi doğruluk ölçütleri
  RMSE                 = 4461.5258
  MAPE                 = 6.7830
  MASE                 = 0.6336
  R²                   = 0.9332
  Durağan R²           = 0.2567

── Artık tanısı: Ljung-Box testi ──
  Q* = 27.2626, df = 22, p = .201  (24 gecikme)
  Artıklarda anlamlı otokorelasyon yok (beyaz gürültü varsayımı korunuyor).

── Artık normalliği ──
  Jarque-Bera χ²(2) = 1.3062, p = .520  (çarpıklık = 0.211, basıklık = 2.661)
  Shapiro-Wilk W = 0.9805, p = .118
  Artık ACF (1–24. gecikme): ±0.189 sınırını aşan gecikmeler: 3, 13

── Tahmin (ilk 5) ──
       Tarih    Tip      Değer     GA alt     GA üst
  2024-01-01 tahmin 78856.4057 69507.7415 88205.0699
  2024-02-01 tahmin 67253.1231 55280.2521 79225.9941
Artıklar ve doğruluk ölçütleri, difüz başlangıç dönemindeki artıklar dahil R Arima tanımıyla hesaplanır: aynı parametrelerle R checkresiduals Q^*=27{,}2624, p=0{,}2014 verir; fark parametre kestirimlerinin yedinci basamağından gelir.
| Satır/Öğe | Ne yazar | Nasıl yorumlanır |
|---|---|---|
| Derece, Mevsimsel derece | Uygulanan (p,d,q) ve (P,D,Q,m) | Otomatik seçimde seçilen model |
| AIC, BIC, AICc, Log-olabilirlik | 138.5.6 | Yalnız aynı d, D'li modeller arasında karşılaştırın |
| σ² (ML) / σ² (sd düzeltmeli) | İki varyans tanımı | Aralıklar ikincisiyle kurulur |
| ma.L1, ma.S.L12 | \theta_1, \Theta_1 | \Theta_1 -1'e yaklaştıkça mevsim deseni sabite (deterministik mevsime), 0'a yaklaştıkça her yıl serbestçe değişen desene gider; -0{,}62 yavaş değişen bir desendir |
| sigma2 satırının SH ve z'si | Varyansın Wald testi | Anlamlılık yorumu yoktur; yalnız kesinlik bilgisi |
| Durağan R^2 | Fark alınmış seride açıklanan oran | Düz R^2 (0,93) eğilim ve mevsimden şişer; model gücünü durağan R^2 (0,26) gösterir |
| Ljung–Box Q^* | 138.5.9 | p\ge0{,}05: kalan otokorelasyon yok. p<0{,}05 ise metin "p/q derecesini veya kayma terimini gözden geçirin" der |
| Artık ACF sınırını aşan gecikmeler | \pm1{,}96/\sqrt{n_e} dışı | 24 gecikmede 1–2 aşım beklenir (%5); 3 ve 13 tek başına model değiştirme gerekçesi değildir |
| Sınır uyarısı | En küçük kök modülü \le1/0{,}98 (satır 2373–2383) | Katsayı birim köke yakın; SH güvenilmez, fark derecesini gözden geçirin |
| "standart hata hesaplanamadı" | SH sıfır/tanımsız (satır 2459–2462) | Genellikle sınırdaki katsayı ya da aşırı parametreleme |
| Otomatik seçim tablosu | En iyi 10 aday ve AICc | İlk iki aday arasındaki fark 2'den küçükse ikisi de makul |
APA biçiminde rapor cümlesi.
Ocak 2014 – Aralık 2023 arasındaki aylık DDD tüketimi (n=120) mevsimsel ARIMA(0{,}1{,}1)(0{,}1{,}1)_{12} modeliyle en çok olabilirlik yöntemiyle modellendi. Mevsimsel hareketli ortalama katsayısı anlamlıydı (\hat\Theta_1=-0{,}62, SH =0{,}15, z=-4{,}27, p<0{,}001); mevsimsiz katsayı sınırda anlamsızdı (\hat\theta_1=-0{,}20, SH =0{,}11, p=0{,}061). Artıklarda otokorelasyon kalmadı, Ljung–Box Q^*(22)=27{,}26, p=0{,}201, ve normallikten sapma görülmedi, Jarque–Bera \chi^2(2)=1{,}31, p=0{,}520. Örneklem içi MAPE %6,78 (MASE =0{,}63) idi; Ocak 2024 için öngörü 78 856 DDD'dir (%95 öngörü aralığı 69 508 – 88 205).
138.8 Uzman soruları
S1. Kestirim "kesin ML" diyor; statsmodels yaklaşık difüz başlangıç kullanırken bu nasıl kesin olabilir?
Fark durumlarına 10^6 varyans verilmesi bir yaklaşıklıktır. Ancak kod seriyi standart sapmasına böldüğü için bu öncül ölçekli veride çok bilgisizdir; ilk d+Ds gözlem olabilirlikten çıkarılır. Sonuç, farkı alınmış serinin kesin Gauss olabilirliğiyle 10^{-7} göreli düzeyde aynıdır (138.6.1; bağımsız Toeplitz–Cholesky hesabı). R arima aynı yaklaşıklığı özgün ölçekte kullanır; mevsimsel modellerde log L'si 10^{-5}–10^{-4} mutlak farklıdır.
S2. Neden statsmodels'in kestirimiyle yetinilmiyor; CSS başlangıçlı ikinci kestirim ve Newton cilası ne katıyor?
statsmodels'in varsayılan başlangıcı kimi ARMA modellerinde yerel optimuma gider (kod yorumu: MA(5)'te log L R'dan 6,2 düşük kalıyordu). R arima'nın varsayılanı "CSS-ML"dir; ML'yi CSS noktasından başlatır. MerQur ikisini de dener ve log L'si belirgin büyük olanı alır. Newton cilası L-BFGS'nin 10^{-7} düzeyinde erken durmasını giderir. Cilada geçersiz nokta (\sigma^2\le0, durağan olmayan AR, tersinmeyen MA) reddedilir (138.5.3); log L'yi "artıran" ama modelin tanımı dışına çıkan bir adım kabul edilmez.
S3. ARIMAX'te dışsal değişken neden ölçekleniyor, katsayı yorumu değişiyor mu?
Değişmez. Ölçekleme yalnız eniyileyicinin işini kolaylaştırır: \tilde x=x/s_x ile kestirilen \tilde\beta, raporda \beta=\tilde\beta\,c/s_x'e çevrilir; SH de aynı çarpanla. Uydurulan değerler, öngörüler ve log L yeniden parametrelemeden etkilenmez. Model "ARIMA hatalı regresyon"dur (R Arima(xreg=) ile aynı): y_t-\mathbf x_t^{\top}\boldsymbol\beta ARIMA sürecidir; fark alınırken x de farkı alınır. Bu yüzden d=1'de x=t regresörü kaymayla, D=1'de ise 12\beta sabitiyle özdeştir.
S4. Tabloda iki \sigma^2 var; hangisi "doğru"?
İkisi de doğrudur, farklı amaçlıdır. sigma2 (ML) olabilirliğin en çoklandığı değerdir ve AIC/BIC bununla tutarlıdır. sd düzeltmeli \sigma^2=\sigma^2_{\text{ML}}\,n^*/(n^*-k), R forecast::Arima'nın öngörü aralığında kullandığı tanımdır; MerQur aralıkları bununla kurar. Fark Tıp #96 ARIMA(1,1,1)'de %1,7'dir (119/117).
S5. AICc ile ARIMA(1,1,1) (2455,50) ve (0{,}1{,}1)(0{,}1{,}1)_{12} (2126,30) karşılaştırılabilir mi?
Hayır. İkinci model ek bir mevsimsel fark içerir; olabilirlik n^*=107 gözleme, birincisi n^*=119 gözleme ve farklı tanımlı bir seriye dayanır. Bilgi ölçütleri yalnız aynı d ve D ile kıyaslanır. Bu yüzden otomatik seçim önce d ve D'yi testle sabitler. Farklı fark dereceleri arasında karar, artık tanısı ve geçerleme kümesi doğruluğuyla verilir.
S6. Otomatik seçim R auto.arima ile her zaman aynı modeli mi seçer?
Kurallar aynıdır: KPSS ile d, mevsim gücü (F_S>0{,}64) ile D, aynı aday sınırları, |kök| < 1,01 elemesi, aynı adımsal komşuluk sırası ve 94 model sınırı. Tıp #96'da iki arama da R ile aynı modeli seçti. Fark iki kaynaktan doğabilir: (a) ML kestiriminin yerel optimumları (10^{-5} düzeyindeki farklar AICc'si çok yakın iki adayın sırasını değiştirebilir); (b) mevsimsiz aramada MerQur tam aramayı kullanır (R stepwise = FALSE karşılığı), R'ın varsayılanı adımsaldır. R ile kıyaslarken auto.arima(y, seasonal = FALSE, stepwise = FALSE, approximation = FALSE) kullanılmalıdır.
S7. Serinin ortasında eksik ay varsa ne olur?
Satır atılmaz; Kalman süzgeci o dönemi öngörüyle geçer ve olabilirliğe katkı vermez (R arima ile aynı). Satırları atıp seriyi birleştirmek zaman yapısını bozar: kod yorumundaki presidents örneğinde AR(1) katsayısı 0,8144'e düşüyordu, doğrusu 0,8242. CSS ve ULS eksik değerde tanımsızdır; kod durur. Yaklaşık arama da uygulanmaz.
S8. Neden d=1 modelinde öngörü düzleşiyor, oysa seri eğilimli olabilir?
d=1 ve sabitsiz modelde farkı alınmış serinin ortalaması sıfır sayılır; AR etkisi söndükçe öngörü son düzeyde sabitlenir. Eğilim gerçekse "Kayma terimi ekle" kutusu \delta t terimi ekler (R include.drift). Tıp #96'da kayma anlamsızdır (\hat\delta=190{,}7, SH 1743,8). Bir sınır durumu: d=2 ya da d+D=2 iken kayma eklenmez (R ile aynı); ikinci fark zaten doğrusal eğilimi öngörüye taşır.
S9. Log dönüşümünde öngörü medyan mı ortalama mı?
Varsayılan geri dönüşüm medyandır: e^{\hat z}. "Yanlılık düzeltmesi" işaretlenirse ortalama verilir: e^{\hat z}(1+v_h/2) (138.5.8). Aralık sınırları her iki durumda da doğrudan geri dönüştürülür (nicelikler monoton dönüşümle korunur). R forecast(..., biasadj = TRUE) ile aynıdır.
S10. Ljung–Box serbestlik derecesinden neden sabit ve regresyon katsayıları düşülmüyor?
R checkresiduals yalnız AR ve MA katsayılarını (K=p+q+P+Q) düşer; sabit ve regresyon katsayıları artıkların otokorelasyonunu kısıtlamaz. MerQur bu tanımı izler. Gecikme sayısı da R kuralıdır: mevsimselde 2m, değilse 10; en çok n/5; en az K+3.
138.9 Sık hatalar ve tuzaklar
- Mevsimsel seriye mevsimsiz model. Varsayılan ARIMA(1,1,1) aylık, mevsimsel bir seride Ljung–Box'ı reddeder (Q^*=188{,}6, p<0{,}001). "Mevsimsel (P, D, Q) m:" satırına m=12 ve mevsimsel derece girilmeli ya da mevsimsel otomatik seçim açılmalıdır.
- Farklı d/D'li modellerin AIC ile seçilmesi. Bilgi ölçütleri farklı fark derecelerinde karşılaştırılamaz (S5).
- Düz R^2'ye güvenmek. Eğilimli ve mevsimsel seride R^2 her zaman yüksektir; durağan R^2 ve MASE bakılacak ölçütlerdir.
- Kayma kutusunun yanlış dereceyle işaretlenmesi. Kayma yalnız d=1 (mevsimsiz) ya da d+D=1 iken uygulanır; başka derecede yok sayılır ve nota yazılır.
- ARIMAX'te gelecek değerlerin unutulması. Öngörü için açıklayıcıların gelecek değerleri, son gözlemden sonraki satırlarda y boş bırakılarak verilmelidir. Bu satırlar yoksa öngörü yapılmaz (h=0) ve nota yazılır.
- CSS'nin AIC'sini R'ınkiyle kıyaslamak. MerQur CSS katsayılarında kesin olabilirliği raporlar; R koşullu olabilirliği yazar ve AIC vermez (138.5.4).
- Sınır uyarısını görmezden gelmek. Kök modülü \le1/0{,}98 ise katsayı birim köke yakındır; fazla fark alma (MA katsayısı -1'e yakın) ya da eksik fark (AR katsayısı 1'e yakın) olabilir.
- Geçerleme kümesi ve öngörü ufku. Geçerleme açıkken ufuk en az k'ya çıkarılır; ilk k öngörü test dönemine aittir, gerçek geleceğe ait değildir.
- Periyodun tarih sıklığından okunması. Tarih sütunu düzensizse (ör. eksik aylar silinmişse) sıklık bulunamaz ve periyot 1 sayılır; otomatik mevsimsel arama yapılmaz. Eksik aylar silinmemeli, boş bırakılmalıdır.
138.10 Kaynaklar
- Box, G. E. P., & Cox, D. R. (1964). An analysis of transformations. Journal of the Royal Statistical Society: Series B (Methodological), 26(2), 211–243. https://doi.org/10.1111/j.2517-6161.1964.tb00553.x
- Box, G. E. P., Jenkins, G. M., Reinsel, G. C., & Ljung, G. M. (2015). Time series analysis: Forecasting and control (5. baskı). Wiley.
- Gardner, G., Harvey, A. C., & Phillips, G. D. A. (1980). Algorithm AS 154: An algorithm for exact maximum likelihood estimation of autoregressive-moving average models by means of Kalman filtering. Applied Statistics, 29(3), 311–322. https://doi.org/10.2307/2346910
- Guerrero, V. M. (1993). Time-series analysis supported by power transformations. Journal of Forecasting, 12(1), 37–48. https://doi.org/10.1002/for.3980120104
- Harvey, A. C., & Phillips, G. D. A. (1979). Maximum likelihood estimation of regression models with autoregressive-moving average disturbances. Biometrika, 66(1), 49–58. https://doi.org/10.1093/biomet/66.1.49
- Hurvich, C. M., & Tsai, C.-L. (1989). Regression and time series model selection in small samples. Biometrika, 76(2), 297–307. https://doi.org/10.1093/biomet/76.2.297
- Hyndman, R. J., & Athanasopoulos, G. (2021). Forecasting: Principles and practice (3. baskı). OTexts.
- Hyndman, R. J., & Khandakar, Y. (2008). Automatic time series forecasting: The forecast package for R. Journal of Statistical Software, 27(3), 1–22. https://doi.org/10.18637/jss.v027.i03
- Jones, R. H. (1980). Maximum likelihood fitting of ARMA models to time series with missing observations. Technometrics, 22(3), 389–395. https://doi.org/10.1080/00401706.1980.10486171
- Kwiatkowski, D., Phillips, P. C. B., Schmidt, P., & Shin, Y. (1992). Testing the null hypothesis of stationarity against the alternative of a unit root. Journal of Econometrics, 54(1–3), 159–178. https://doi.org/10.1016/0304-4076(92)90104-Y
- Ljung, G. M., & Box, G. E. P. (1978). On a measure of lack of fit in time series models. Biometrika, 65(2), 297–303. https://doi.org/10.1093/biomet/65.2.297
- Wang, X., Smith, K., & Hyndman, R. (2006). Characteristic-based clustering for time series data. Data Mining and Knowledge Discovery, 13(3), 335–364. https://doi.org/10.1007/s10618-005-0039-x